Что такое Pendle Finance?
Pendle Finance — это децентрализованный протокол, создающий ончейн-рынок для yield. Он позволяет пользователям вносить активы, приносящие доход, а затем разделяет их на два отдельных токена, благодаря чему будущий yield можно покупать, продавать и торговать им независимо от базового капитала, во многом подобно инструментам с фиксированнымходом в традиционных финансах.
Основной механизм — токенизация yield. Каждый депозит создает Principal Token, погашаемый один к одному при наступлении срока погашения, и Yield Token, который транслирует переменную доходность актива до истечения его срока. Это позволяет консервативным пользователям зафиксировать гарантированную ставку, в то время как трейдеры спекулируют на направлении движения yield, и все это в среде без необходимости разрешений.
Запущенный в июне 2021 года сооснователями TN Lee и Vu Nguyen, Pendle набрал обороты во время волн ликвидного staking и restaking, интегрировав такие активы, как stETH от Lido, а позже USDe от Ethena. Его TVL вырос примерно с 230 миллионов долларов в начале 2023 года до пика почти в 8,9 миллиарда долларов к августу 2025 года на волне спроса на структурированный yield.
К 2026 году Pendle стал критически важной инфраструктурой DeFi, контролируя от 50% до 60% сектора торговли yield практически без оставшихся прямых конкурентов. Бывшие соперники, такие как Element Finance и Yield Protocol, либо провели ребрендинг, либо закрылись, оставив Pendle в роли того, что несколько аналитиков называют почти монополией на ончейн-фиксированный доход.
Как работает Pendle Finance?
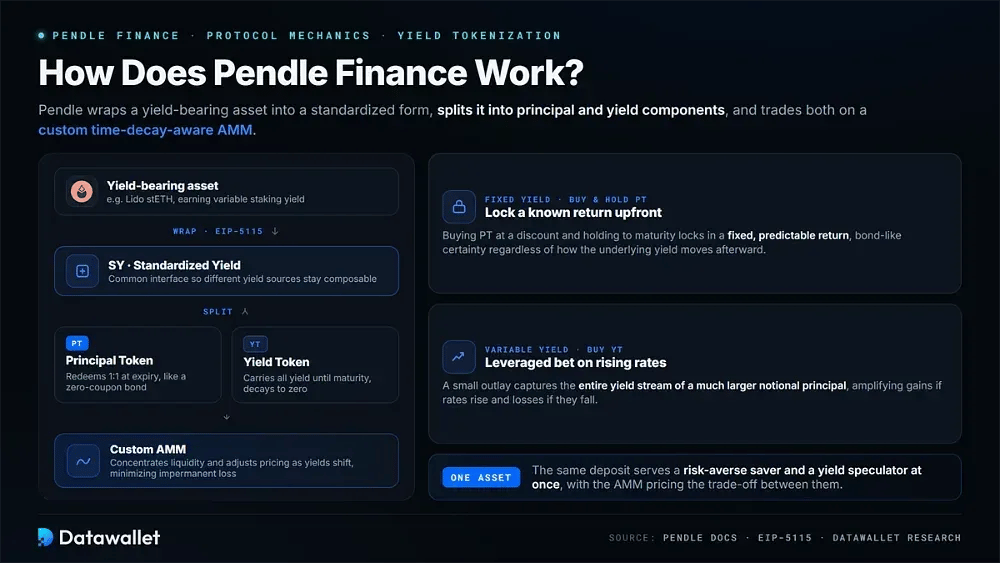
Pendle упаковывает актив, приносящий доход, в стандартизированную форму, разделяет его на компоненты основного капитала и yield, а также торгует ими на кастомном AMM. Понимание движущихся частей проясняет, как стратегии фиксированного и переменного yield фактически функционируют на таких активах, как stETH от Lido:
- Стандартизированный yield: Сначала Pendle упаковывает депозиты в токен SY с использованием стандарта EIP-5115, создавая общий интерфейс, который позволяет совершенно разным источникам yield подключаться к одной и той же системе и оставаться композируемыми в DeFi.
- Principal Token: PT представляет основной капитал депозита и торгуется со скидкой до наступления срока погашения, подлежа погашению один к одному по истечении срока, функционируя во многом подобно бескупонным облигациям с фиксированной прогнозируемой доходностью.
- Yield Token: YT несет в себе всю будущую доходность до погашения, позволяя держателям получить леверидж-экспозицию к растущим ставкам или хеджировать риски yield, причем его стоимость падает до нуля по мере приближения срока истечения.
- Кастомный AMM: Маркетмейкер Pendle, учитывающий временной фактор, концентрирует ликвидность и корректирует ценовые кривые по мере изменения yield, минимизируя непостоянные потери для поставщиков ликвидности по сравнению со стандартным дизайном с постоянным произведением.
- Стратегия фиксированного yield: Покупка и удержание PT до погашения фиксирует известную доходность заранее, привлекая пользователей, которым нужна предсказуемость облигационного типа независимо от того, как базовый yield движется впоследствии.
- Стратегия переменного yield: Покупка YT — это ставка с leverage на то, что доходность будет расти, поскольку небольшие затраты захватывают весь поток yield значительно большей условной суммы основного капитала.
Понимание PT и YT на примере
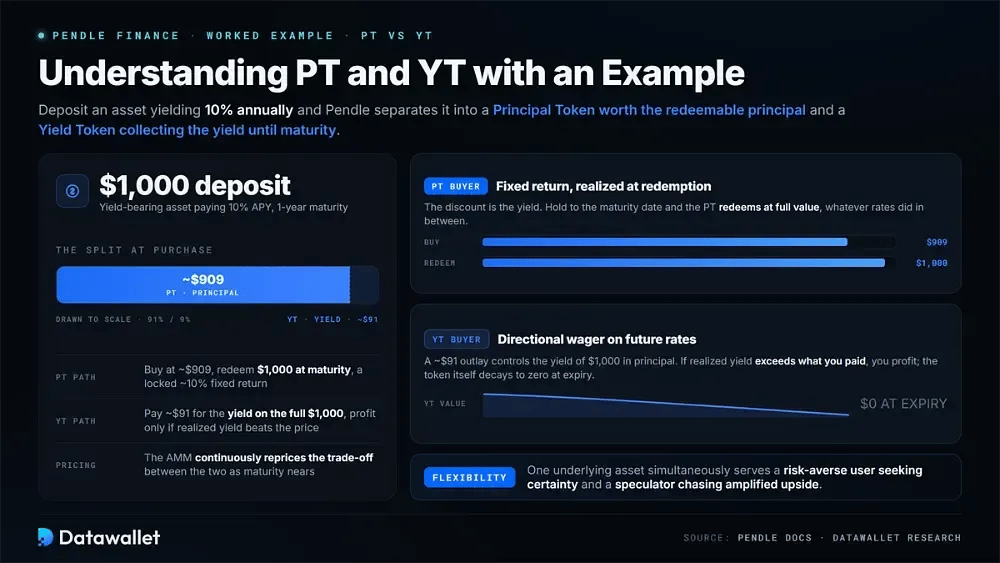
Простой пример делает разделение наглядным. Предположим, вы вносите актив, приносящий 10% годовых; Pendle разделяет его на Principal Token (PT), равный погашаемому основному капиталу, и Yield Token (YT), который собирает доходность до срока погашения.
Если вы покупаете PT со скидкой, вы фиксируете фиксированную доходность, реализуемую при его погашении по полной стоимости в день истечения срока. Если вместо этого вы покупаете YT, вы получаете прибыль только в том случае, если реализованный yield превышает то, что вы заплатили, что делает его направленной ставкой на будущие ставки.
Это разделение и открывает гибкость Pendle. Тот же базовый капитал может одновременно служить пользователю с неприятием риска, ищущему определенность, и спекулянту, гонящемуся за усиленной прибылью, при этом AMM непрерывно оценивает компромисс между ними по мере приближения срока погашения.
Продукты и стратегии Pendle
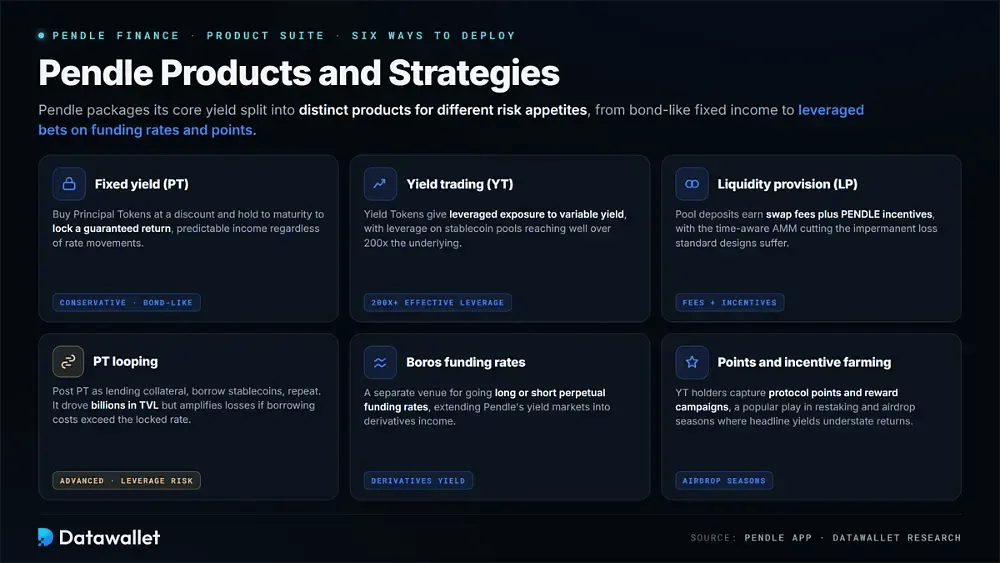
Pendle упаковывает свое основное разделение yield в несколько отдельных продуктов, каждый из которых рассчитан на разный аппетит к риску. Понимание того, что делает каждый из них, проясняет, как трейдеры фактически размещают капитал на платформе:
- Фиксированный yield (PT): Покупка Principal Tokens со скидкой и удержание до погашения фиксирует гарантированный доход — консервативный продукт облигационного типа, привлекающий пользователей, которым нужен предсказуемый доход независимо от движения ставок.
- Торговля yield (YT): Покупка Yield Tokens дает леверидж-экспозицию к переменному yield, позволяя бычьим трейдерам усиливать доходность при росте ставок, причем leverage в пулах стейблкоинов достигает более чем 200x от базового актива.
- Предоставление ликвидности (LP): Внесение средств в пул приносит комиссии за swap плюс стимулы в виде токенов PENDLE, причем AMM с учетом времени концентрирует ликвидность вблизи даты погашения, чтобы снизить непостоянные потери, от которых страдает стандартный дизайн.
- PT looping: Продвинутые пользователи размещают PT в качестве залога на кредитных рынках, занимают стейблкоины и повторяют процедуру для многократного увеличения экспозиции к фиксированному yield — стратегия, которая привлекла миллиарды в TVL, но усиливает убытки, если затраты на заем превышают зафиксированную ставку.
- Funding rates Boros: Отдельная площадка Boros позволяет трейдерам открывать длинные или короткие позиции по funding rates бессрочных контрактов, расширяя рынки yield Pendle за пределы спот-активов в область доходов от деривативов.
- Фарминг пойнтов и стимулов: держатели YT получают пойнты протокола и участвуют в кампаниях вознаграждений от базовых активов — популярная стратегия в сезоны ликвидного restaking и аирдоп, когда заявленная доходность занижает общую прибыль.
Как Pendle зарабатывает деньги
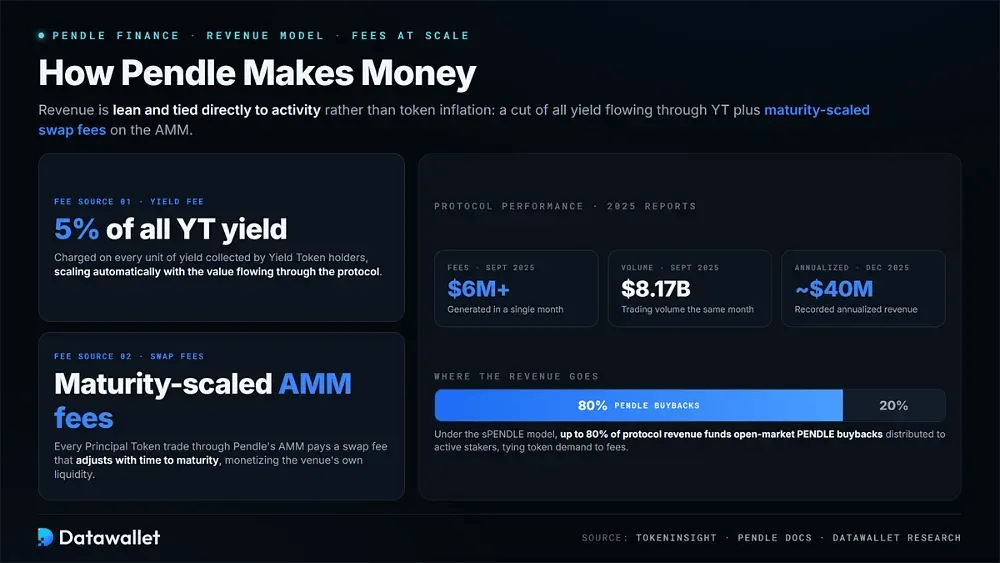
Модель доходов Pendle отличается бережливостью и напрямую привязана к активности, а не к инфляции токенов. Протокол взимает комиссию в размере 5% со всей доходности, собираемой токенами Yield Tokens, а также комиссии за swap, зависящие от срока погашения, при сделках с Principal Token через свой AMM.
Эти комиссии накапливаются в больших масштабах. В сентябре 2025 года протокол сгенерировал более 6 млн долларов в виде комиссий при объеме торговля примерно в 8,17 млрд долларов, а в отчете за декабрь 2025 года зафиксировал около 40 млн долларов годовой выручки, 80% которой теперь идут на обратный выкуп PENDLE по модели sPENDLE.
Доходность и APY в Pendle в 2026 году
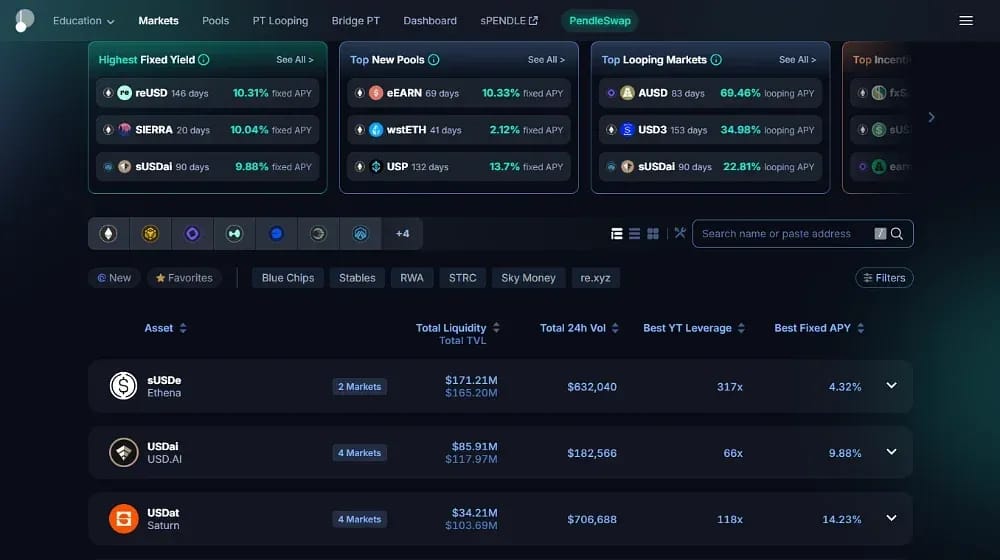
Главная привлекательность Pendle заключается в самой доходности, причем ставки сильно различаются в зависимости от актива, срока погашения и рыночных условий. Цифры ниже отражают репрезентативные фиксированные APY для основных пулов в середине 2026 года, хотя актуальные ставки постоянно меняются:
Спред объясняется двумя факторами. Пулы стейблкоинов, связанных с более новыми или рискованными протоколами, платят значительно больше, чем «голубые фишки» staking наподобие stETH, а подразумеваемая фиксированная APY на PT обычно на один-три пункта ниже спот ставки базового актива, отражая премию, которую покупатели платят за определенность по сравнению с плавающими ставками стейблкоинов.
Доходность также зависит от предыдущих значений и может быстро снижаться. Например, ставка sUSDe от Ethena упала с более чем 12% до менее чем 5% за считанные месяцы по мере охлаждения ставок бессрочные контракты, и именно эта волатильность делает функцию фиксации ставки в Pendle полезной для всех, кто хочет зафиксировать доход до того, как он упадет.
Для охотников за yield сторона YT предлагает потенциал роста с использованием кредитное плечо. Поскольку YT стоит лишь часть от стоимости базового актива, небольшие вложения контролируют поток доходности гораздо большего условного объема, обеспечивая сверхвысокую прибыль, если фактическая доходность превосходит подразумеваемую рынком ставку, или полную потерю премии за YT, если этого не происходит.
Как пользоваться Pendle Finance
Начать работу с Pendle довольно просто, если вы понимаете, какая стратегия соответствует вашим целям. Ниже описан рабочий процесс, включающий подключение, выбор рынка и открытие позиции с фиксированной или переменной доходностью:
- Подключите кошелёк: зайдите в приложение Pendle и подключите некастодиальный кошелёк (self-custodial wallet), такой как MetaMask, а затем выберите сеть, в которой хотите совершать сделки — Ethereum, Arbitrum или другую поддерживаемую сеть.
- Просмотрите рынки: изучите доступные пулы. В каждом из них указаны базовый актив, дата погашения, фиксированный APY для PT и подразумеваемая доходность для YT, что позволяет сравнить возможности перед совершением сделки.
- Выберите стратегию: решите, хотите ли вы получать фиксированную доходность, покупая PT, кредитное плечо (leverage) для доходности путем покупки YT, или предоставить ликвидность для заработка на комиссиях за обмен (swap) и бонусах от определенного пула.
- Покупайте PT для фиксированной доходности: приобретайте токены principal tokens со скидкой, чтобы зафиксировать гарантированный доход, который можно обменять один к одному на базовый актив по достижении пулом срока погашения.
- Покупайте YT для переменной доходности: приобретайте Yield Tokens для получения усиленной доходности при ее росте. При этом помните, что по истечении срока действия токен обесценивается до нуля, поэтому время и направление движения процентных ставок имеют решающее значение.
- Предоставляйте ликвидность: вносите средства в пул Pendle, чтобы получать часть торговых комиссий и вознаграждения в токенах PENDLE. AMM спроектирован так, чтобы минимизировать непостоянные потери по сравнению с обычной биржей.
- Управляйте позициями при погашении: обменивайте погашенные PT на базовый актив, забирайте начисленную по YT доходность до истечения срока или переводите позиции в новый пул, чтобы поддерживать непрерывность инвестиций.
Что такое Boros и торговля ставками финансирования (funding rate)?
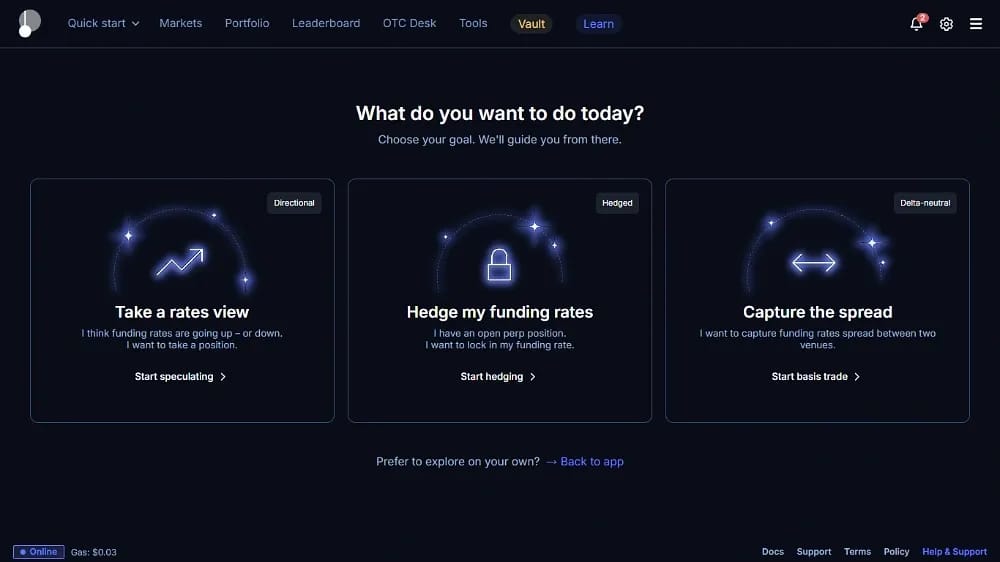
Крупнейшим расширением Pendle стал Boros — платформа, которая выводит торговлю доходностью за пределы ончейн-активов в сферу ставок финансирования (funding rates) бессрочных фьючерсов (perpetual futures). Запущенная в начале 2025 года, она открыла совершенно новый рынок, ранее недоступный в сфере децентрализованных финансов.
Boros работает путем токенизации ставок финансирования в Yield Units. Каждая YU представляет собой поток ставки финансирования одной единицы базового актива (например, одного BTC на Hyperliquid), позволяя трейдерам открывать длинные или короткие позиции по ставкам без владения самим активом или прогнозирования направления его цены.
Потенциал рынка колоссален. Ежедневный объем торгов по бессрочным фьючерсам превышает 150 миллиардов долларов, а Boros позволяет трейдерам хеджировать расходы на финансирование, фиксировать ставки для арбитражных стратегий cash-and-carry или играть на спреде ставок между биржами. По имеющимся данным, в ходе раннего тестирования условный объем торгов составил около 5,5 миллиарда долларов, а выручка — 730 000 долларов.
С точки зрения стратегии, Boros важен тем, что снижает зависимость доходов Pendle исключительно от TVL. Если комиссии основного протокола колеблются вместе с объемом внесенных активов, то Boros генерирует выручку за счет торговой активности, которая способна держаться на плаву в любые циклы TVL, что играет ключевую роль в стратегии команды на 2026 год по превращению платформы в полноценную ончейн-площадку ставок.
Токеномика $PENDLE и sPENDLE
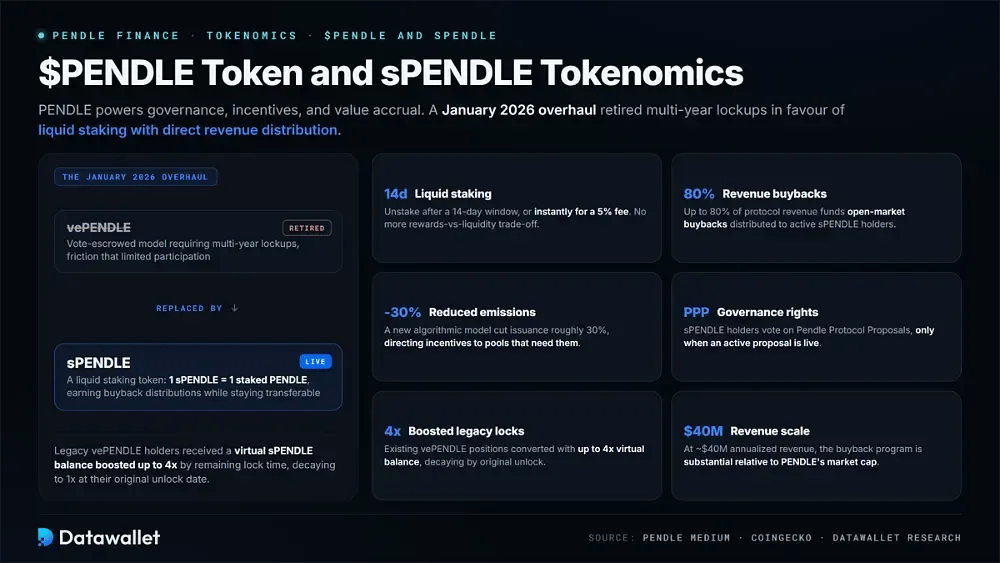
Токен PENDLE обеспечивает работу управления, систем вознаграждения и накопления ценности протокола. Это прикладной служебный токен стандарта ERC-20, который используется для поощрения поставщиков ликвидности, распределения эмиссии и, после масштабного обновления в 2026 году, прямого перечисления доходов протокола стейкерам (stakers) через выкуп с рынка.
Механика и логика новой системы выглядят следующим образом:
- Ликвидный стейкинг (staking): sPENDLE эквивалентен одному застейканному PENDLE. Его можно вывести из стейкинга (unstake) по истечении 14-дневного периода или мгновенно с удержанием комиссии в размере 5%, что устраняет прежний компромисс между получением наград и сохранением ликвидности.
- Обратный выкуп за счет доходов: до 80% доходов протокола направляется на выкуп PENDLE на открытом рынке, которые распределяются среди активных держателей sPENDLE, связывая спрос на токен напрямую с комиссиями, генерируемыми протоколом.
- Снижение эмиссии: новая модель алгоритмической эмиссии сократила общую выдачу токенов примерно на 30%, направляя стимулы в те пулы, которые действительно в них нуждаются, вместо ручного голосования по распределению.
- Права управления: держатели sPENDLE голосуют по предложениям по улучшению протокола Pendle (Pendle Protocol Proposals), сохраняя децентрализованный контроль над ключевыми решениями и участвуя в голосовании только тогда, когда запускается активное предложение.
- Увеличенные старые блокировки: существующие держатели vePENDLE получили виртуальный баланс sPENDLE с бонусом до 4x в зависимости от оставшегося времени блокировки, который постепенно снижается до 1x к их первоначальной дате разблокировки.
- Масштаб доходов: при годовом доходе протокола примерно в 40 миллионов долларов выделение 80% средств на обратный выкуп представляет собой масштабную программу выкупа по сравнению с рыночной капитализацией PENDLE.
Решающее изменение произошло в январе 2026 года, когда Pendle отказалась от модели vePENDLE с голосованием и залогами в пользу sPENDLE, токена ликвидного staking. Этот шаг позволил устранить проблему многолетних блокировок, сдерживавших участие пользователей.
Распределение токенов PENDLE
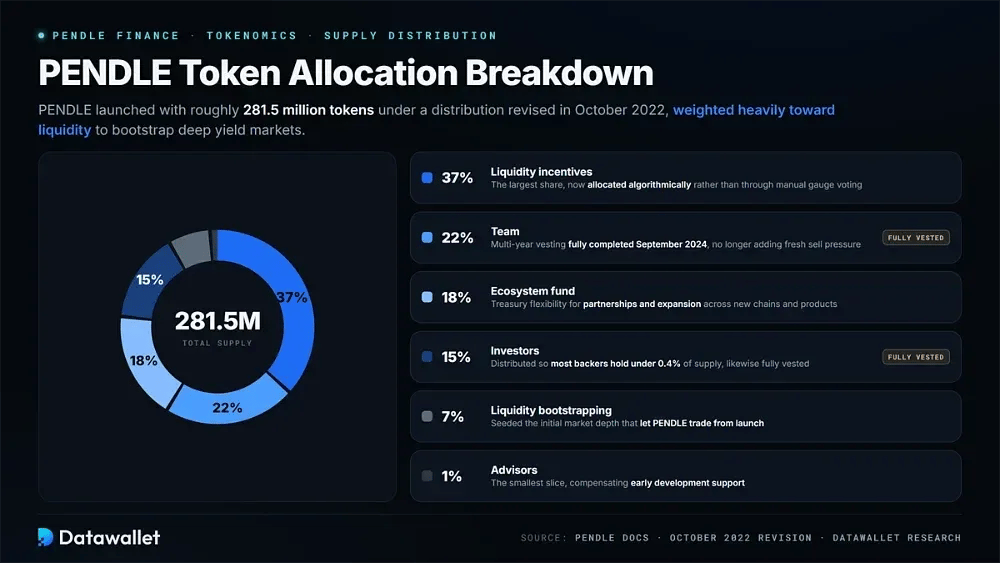
PENDLE был запущен с общим предложением около 281,5 миллиона токенов в соответствии с планом распределения, пересмотренным в октябре 2022 года, причем основная часть была направлена на обеспечение ликвидности для создания глубоких рынков yield. Распределение выглядит следующим образом:
- Стимулы ликвидности: 37% — наибольшая доля, выделенная поставщикам ликвидности, что отражает приоритет команды по созданию глубоких и ликвидных рынков yield. Теперь она распределяется алгоритмически, а не через ручное голосование по стейкам.
- Команда: 22% зарезервировано для команды-основателя в соответствии с многолетним графиком вестинга, который завершился в сентябре 2024 года и больше не создает дополнительного давления со стороны продавцов.
- Экосистемный фонд: 18% направляется на партнерства, интеграции и инициативы по развитию экосистемы, обеспечивая казначейству протокола гибкость для финансирования экспансии в новые сети и продукты.
- Инвесторы: 15% досталось ранним инвесторам. Распределение было спланировано так, чтобы большинство из них владели менее чем 0,4% предложения, и этот объем также полностью разблокирован.
- Первоначальная ликвидность: 7% пошло на создание начальной ликвидности для торговли PENDLE с момента запуска, обеспечив раннюю глубинную ликвидность рынка, необходимую для работы токена.
- Советники: 1% направлен советникам, поддерживавшим проект на раннем этапе развития, что составляет наименьшую долю в общем объеме распределения.
Цена и предложение PENDLE
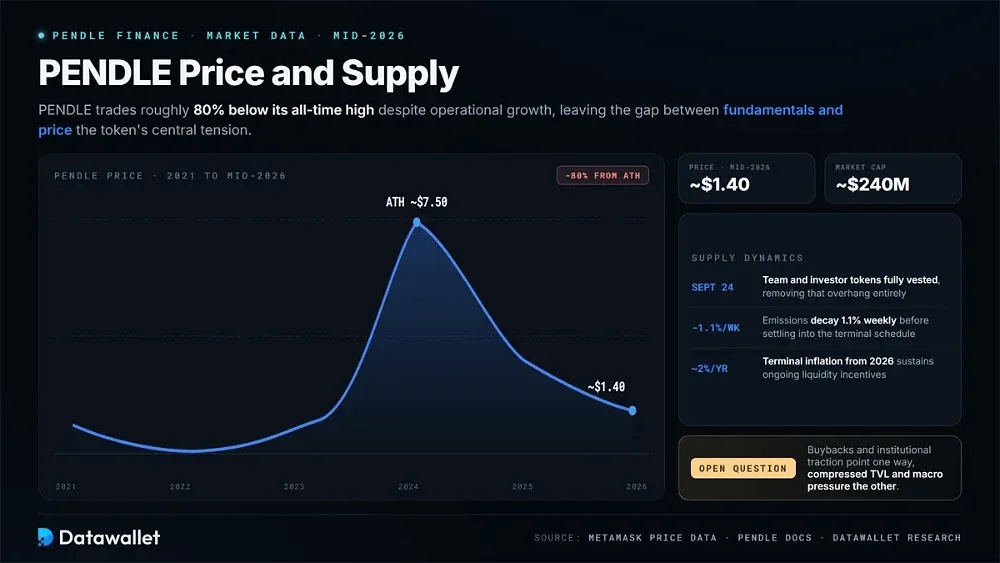
Токен PENDLE испытывает трудности на фоне своей истории. Достигнув пика около $7,50, к середине 2026 года он торговался на уровне около $1,40 при рыночной капитализации около $240 миллионов, оставаясь примерно на 80% ниже своего исторического максимума несмотря на операционный рост протокола.
Динамика предложения заметно стабилизировалась. Токены команды и инвесторов полностью разблокировались еще в сентябре 2024 года, устранив этот навес предложения, а эмиссия снижается на 1,1% еженедельно, прежде чем выйти на уровень бессрочной годовой инфляции около 2% с 2026 года для поддержания текущих стимулов ликвидности.
Главное противоречие для токена заключается в разрыве между фундаментальными показателями и ценой. Обратный выкуп, сокращение эмиссии и интерес со стороны институциональных игроков говорят в пользу роста, в то время как снизившийся TVL и общее макроэкономическое давление на спрос на yield играют против него, из-за чего переоценка PENDLE остается открытым вопросом.
Citadels и институциональное направление
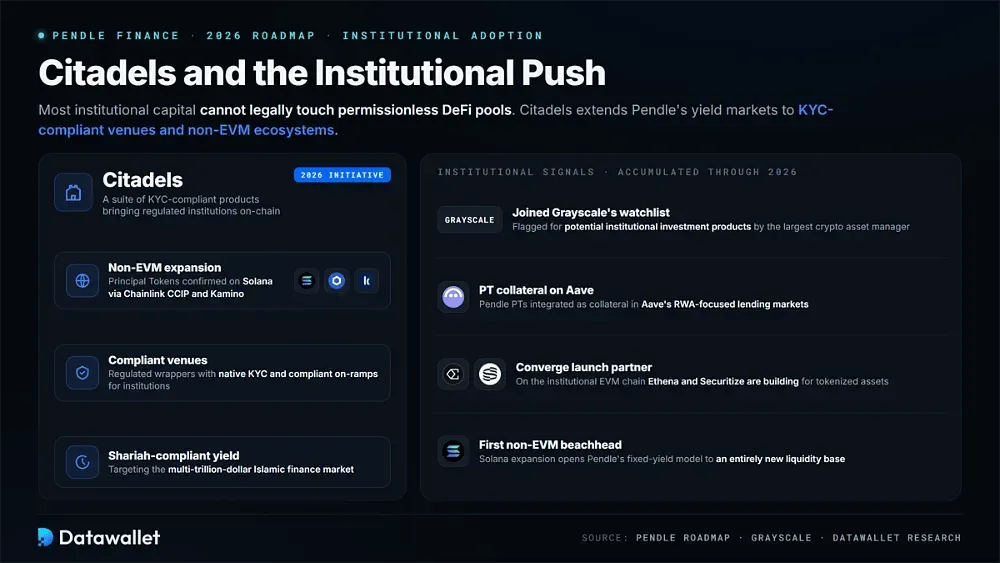
Самая амбициозная инициатива Pendle в 2026 году — это Citadels, набор соответствующих требованиям KYC продуктов, призванных привлечь регулируемые институты и традиционные финансы в onchain. Она решает проблему того, что большая часть институционального капитала не может легально взаимодействовать с неразрешенными DeFi-пулами.
Citadels расширяет рынки principal и yield токенов Pendle на Non-EVM экосистемы и регулируемые площадки, включая подтвержденное расширение Principal Tokens на Solana через Chainlink CCIP и Kamino. Проект также нацелен на продукты с доходностью в рамках Shariah-Compliant, открывая доступ к многотриллионному рынку исламских финансов.
Институциональные сигналы накапливались на протяжении всего 2026 года. Pendle вошел в список наблюдения Grayscale, его PT-токены были интегрированы в качестве залога на рынках Aave, ориентированных на RWA, а сам проект стал партнером по запущенной сети Converge — институциональной EVM-сети, которую Ethena и Securitize создают с нативной поддержкой KYC и шлюзами для токенизированных активов.
Безопасен ли Pendle Finance?
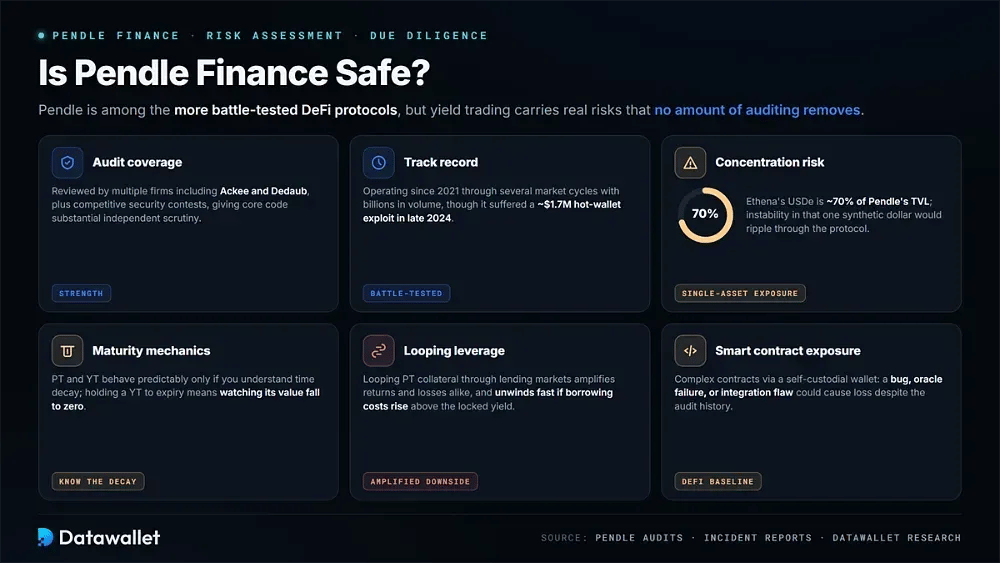
Pendle — один из наиболее проверенных временем DeFi-протоколов, однако торговля yield сопряжена с реальными рисками, которые не устранить никаким аудитом. Перед размещением капитала стоит взвесить следующие факторы:
- Аудит безопасности: Смарт-контракты Pendle проверялись несколькими компаниями, включая Ackee и Dedaub, а также проходили конкурентные аудиты в рамках конкурсов безопасности, что обеспечивает надежную независимую проверку основного кода.
- История работы: Работая с 2021 года и обладая миллиардами в совокупном объеме торгов, Pendle пережил несколько рыночных циклов, хотя в конце 2024 года проект столкнулся со взломом горячего кошелька примерно на $1,7 миллиона.
- Риск концентрации: USDe от Ethena составляет около 70% от общей заблокированной стоимости (TVL) Pendle, поэтому любая нестабильность этого единственного синтетического доллара сильно отразится на всем протоколе.
- Механика погашения: Стоимость PT и YT ведет себя предсказуемо только в том случае, если пользователи понимают временной распад, а удержание YT до истечения срока означает падение его стоимости до нуля по мере исчерпания yield.
- Looping leverage: Популярные стратегии, использующие залог PT в кредитных рынках для looping leverage, увеличивают доходность, но также усиливают убытки, и позиции быстро ликвидируются, если расходы по заимствованиям превышают заблокированный yield.
- Риски смарт-контрактов: Как и на любой платформе DeFi, пользователи взаимодействуют со сложными контрактами через самокастодиальный кошелёк, где ошибка, сбой оракула или уязвимость интеграции могут привести к потере средств, несмотря на обширную историю аудитов.
Pendle в сравнении с другими протоколами доходности
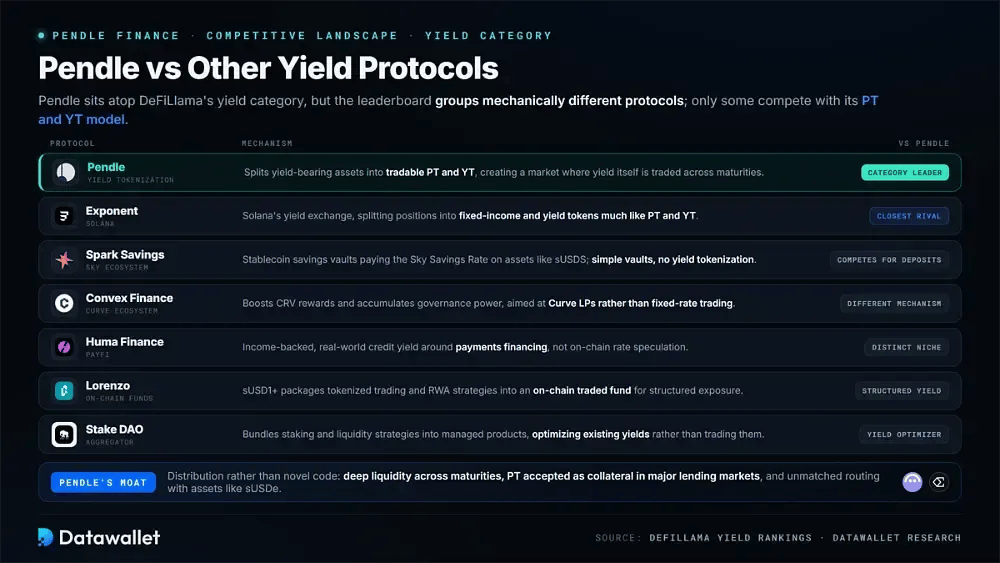
Pendle занимает верхнюю строчку в категории доходности DefiLlama, однако в этот рейтинг входят механически разные протоколы, и лишь некоторые из них напрямую конкурируют с его моделью PT и YT.
Вот как соотносятся основные площадки доходности:
- Spark Savings: Продукт экосистемы Sky, предлагающий сберегательные хранилища стейблкоинов, которые выплачивают ставку Sky Savings Rate по таким активам, как sUSDS. Spark конкурирует за депозиты, ищущие доходность, но использует простые сберегательные хранилища, а не токенизацию будущей доходности.
- Convex Finance: Созданный вокруг экосистемы Curve, Convex увеличивает вознаграждения в CRV для поставщиков ликвидности и накапливает права управления. Это совершенно иной механизм, ориентированный на поставщиков ликвидности Curve, а не на торговлю доходностью по фиксированной ставке.
- Exponent: Ближайший подлинный конкурент модели Pendle. Exponent представляет собой биржу доходности на Solana, разделяющую позиции на инструменты с фиксированнымходом и токены доходности, аналогично PT и YT, фактически выполняя роль аналога Pendle в экосистеме Solana.
- Huma Finance: Протокол PayFi, предлагающий кредитную доходность из реального мира, обеспеченную доходами. Huma занимает особую нишу в сфере финансирования платежей, в то время как ключевые рынки Pendle определяются ончейн-спекуляциями на ставках.
- Lorenzo: Его продукт sUSD1+ объединяет токенизированную торговлю и стратегии с активами реального мира в ончейн-фонд, ориентируясь на структурированную экспозицию по доходности, а не на разделение основного капитала и доходности, пионером которого стал Pendle.
- Stake DAO: Давно работающий агрегатор доходности, который объединяет стратегии staking и ликвидности в управляемые продукты. Stake DAO оптимизирует существующую доходность, а не создает рынок, на котором торгуется сама доходность.
Конкурентное преимущество Pendle: Сильная сторона протокола заключается в дистрибуции, а не в новом коде: это глубокая ликвидность на разных сроках погашения, принятие PT в качестве залога на основных кредитных рынках и непревзойденные маршрутизация и интеграция с такими активами, как sUSDe.
Заключение
Pendle незаметно превратился в один из важнейших примитивов DeFi, создав инфраструктуру для ончейн фиксированного дохода, которая еще несколько лет назад практически не существовала. Превратив будущую доходность в торгуемый актив, протокол предоставил рынку способ ценообразования процентных ставок, на который традиционные финансы опираются уже десятки лет.
Текущий этап заключается в доказательстве следующего витка роста. Boros диверсифицирует выручку за счет источников, не связанных с TVL, Citadels привлекает институциональных инвесторов, а обновление sPENDLE перестроило токеномику вокруг обратного выкупа, однако токен по-прежнему торгуется значительно ниже своего пика, а TVL сильно зависит от одного стейблкоина.
Для пользователей Pendle предлагает по-настоящему полезный инструментарий для управления доходностью — будь то фиксация гарантированной прибыли или спекуляции на ставках, при условии хорошего понимания механики. По мере того как ончейн фиксированный доход взрослеет, а все больше протоколов вроде Ethena интегрируют его токены, роль Pendle как рыночного слоя ставок в экосистеме выглядит все более прочной.