







我可以使用 ICICI Bank 购买 Bitcoin 吗?
可以,尽管购买过程完全不涉及 iMobile Pay。ICICI 不运营加密货币服务台,不托管数字资产,也不列出任何 Bitcoin ETF 或票据。该银行允许向在 FIU 注册的交易所进行普通的卢比付款,您可以在那里下单。
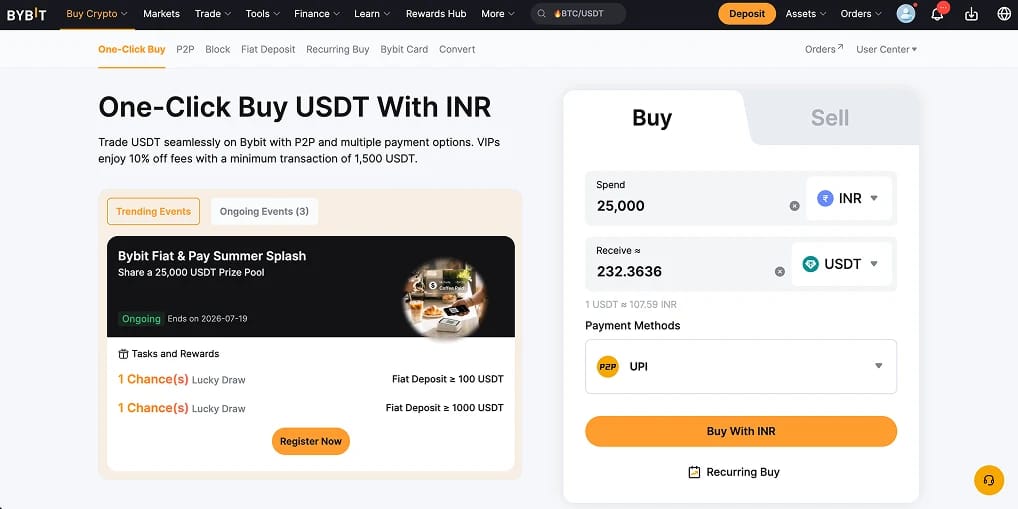
实际上,您要在 在 FIU 注册的交易所 开立账户,将 INR 从 ICICI 转过去并在那里购买。今年,我们通过 UPI 和 IMPS P2P 将 ICICI 储蓄账户的资金存入了 Bybit。两笔转账均未被拒绝,不过向新交易对手发起的首笔转账触发了一次性应用确认。
ICICI 在一个方面比较特殊。自 2021 年以来,其对外汇款单要求客户声明根据自由汇款计划(Liberalised Remittance Scheme)寄往国外的资金不用于购买加密货币,但这仅涉及发往海外平台的法定货币电汇,而不涉及为 Bybit 提供资金的国内 INR 转账。
如何使用 ICICI Bank 购买加密货币
您将 INR 转入 Bybit,然后购买您的资产。对于印度银行而言,通过 UPI 进行 P2P 是最稳妥的 INR 方法,因为您是直接向经过验证的用户付款,而不是通过加密货币支付网关。Bybit 不接受直接的 INR 银行存款,因此点对点市场是卢比的落脚点。
使用 ICICI Bank 购买加密货币的步骤:
- 创建账户:在 Bybit 上注册并使用您的 PAN 和 Aadhaar 完成 KYC。必须通过验证才能交易或开启 P2P 订单。
- 打开 P2P 并选择卖家:前往购买加密货币 > P2P 交易,选择 USDT 或 BTC,并按付款方式筛选。首先在您的支付选项中设置 UPI 或 IMPS,因为它们必须与卖家的挂单匹配。
- 检查您的 ICICI 限额:通过 iMobile Pay 进行的 UPI 每笔交易和每日上限为 100,000 卢比,IMPS 每笔转账最高可达 500,000 卢比。在发送更多金额之前,请在 iMobile Pay 或网上银行中提高上限。
- 付款并确认:下达买单,使用显示的准确姓名和参考信息从您的 ICICI 账户向卖家付款,然后将其标记为已付款。一旦卢比到账,卖家通常会在几分钟内将加密货币释放到您的资金钱包中。
- 购买您的资产:如果您购买了 USDT,请打开 spot 市场,搜索 BTC/USDT 或您首选的交易对并下单。对于任何大额交易,我们都会设置限价单,因为一键报价包含的价差比 0.10% 的 spot 费率更宽。
ICICI Bank 客户的费用、税收和转账限额
您在印度的实际成本是 ICICI 转账费、交易所手续费和税收。大多数人计算了前两项却忘记了税收。
ICICI Bank 费用与限额
- UPI:通过 iMobile Pay 进行免费且实时的转账,每笔交易及每天的限额均为 1,00,000 印度卢比,单日最多可进行 20 笔交易。新开通的 UPI ID 在第一天的限额为 5,000 印度卢比。最适合较小金额的 P2P 购买。
- IMPS:实时且 24/7 全天候可用,通过账号和 IFSC 转账,单笔最高可达 5,00,000 印度卢比,在 iMobile Pay 20,00,000 印度卢比的每日上限内。
- NEFT 和 RTGS:通过 iMobile Pay 或网银在线发起时免费。RTGS 处理 2,00,000 印度卢比及以上的高价值转账,并在银行营业时间内实时结算。
- 借记卡和信用卡:ICICI 卡可在某些交易所网关上使用,但 1.5% 至 3.5% 的附加费意味着它们只适合进行小额的首次测试。
- AML 检查:ICICI 遵循 PMLA 报告规定。向新收款人大额或首次转账可能会触发资金来源查询,交易所对账单和您的 ITR 申报文件可以快速将其清除。
税费与 1% TDS
- 30% 收益税:虚拟数字资产的任何利润均需按照 第 115BBH 条款征收 固定的 30% 税率,外加 4% 的附加税,且持有时间更长也没有更低的税率。
- 无亏损抵扣:一种代币的亏损不能用于抵扣另一种代币的收益,也不能结转到未来年度,并且只有您的购买成本可以扣除。
- 1% TDS:根据第 194S 条款,在转账时扣除 1% 的源头税。本土交易所会为您代扣;而 Bybit 作为离岸平台则不会代扣,因此买方需要在 P2P 和海外平台交易中自行扣除并缴纳。
- 18% GST:对印度用户的 Bybit 交易和服务费征收,不针对加密货币本身。
- 申报:在 ITR-2 或 ITR-3 的 Schedule VDA 下申报加密货币。《2025 年所得税法》自 2026 年 4 月 1 日起生效,对此处理方式保持不变。
Bybit 费用
- P2P 存款:无平台费用。您只需支付与卖家商定的价格,该价格通常包含少量的点差。
- spot 交易:标准层级的 maker 和 taker 费率为 0.10%,不含 GST。
- 一键购买 INR:报价中包含较宽的点差。适合进行首次测试,在大额交易时比 spot 贵。
- 加密货币提现:仅需网络费用。波场(TRC-20)上的 USDT 通常约为一美元。
免费的 P2P 存款加上 0.10% 的 spot 使得交易所环节保持低成本。在印度,30% 的税收对您回报的影响远远大于任何交易手续费。
适合 ICICI Bank 客户的最佳交易所
印度用户拥有离岸和本土相结合的各种平台,且均在 FIU 注册。对于 ICICI 客户而言,决定性的界限在于平台是为您代扣 1% TDS 还是将其留给您处理。
ICICI Bank 加密货币政策
ICICI Bank 不提供任何零售加密货币产品或托管服务,且未表现出添加此类服务的意图。其在数字货币方面的唯一尝试是 RBI 的零售 Digital Rupee 试点,其中 ICICI 是第一阶段发行业务的银行,发行了 e₹(这是一种中央银行代币,属于法定货币,而不是可交易资产)。这一立场与 HDFC、SBI 和 Axis 等同行相符。
长期以来,ICICI 一直是加密货币领域较为谨慎的大型银行之一,其 2021 年的汇款声明仅适用于跨境电汇,从未适用于国内卢比支付。
印度对加密货币的银行准入取决于一项法院裁决。印度储备银行在 2018 年 4 月的一份通告中禁止受监管实体为加密货币业务提供服务,切断了交易所的渠道,直到 2020 年 3 月最高法院在印度互联网和移动协会诉 RBI 案中推翻了该通告。RBI 随后确认,银行不能依仗已被撤回的通告来拒绝服务。
在印度持有和交易加密货币是合法的,但数字资产不是法定货币,也不在 SEBI 风格的投资者保护范围之内。监管通过 FIU-IND 进行,自 2023 年起,该机构要求为印度用户服务的所有交易所必须在 PMLA 下注册为报告实体。Bybit 在经历 9.27 亿卢比罚款和临时暂停 后,于 2025 年完成了该注册,随后在同年 9 月恢复了完整的应用程序和网站访问权限。
关于 ICICI Bank
ICICI Bank 是印度第二大私营部门银行,为全国的零售、中小企业和企业客户提供服务。它于 1994 年作为 ICICI Limited 的子公司成立,在巴罗达设有注册办事处,在孟买设有公司办事处,自 2018 年 10 月起由 MD 兼 CEO Sandeep Bakhshi 领导。
零售客户通过 iMobile Pay 应用程序和 ICICI 网银进行bank,核心业务包括储蓄和薪资账户、Visa 和 Mastercard 借记卡和信用卡、定期存款以及通过 ICICI Direct 进行投资。卢比通过 UPI、IMPS、NEFT 和 RTGS 流动,这些是为交易所提供资金所使用的相同通道。
该银行获得印度储备银行的许可并受其监管,将其列为与 SBI 和 HDFC 并列的国内系统重要性银行。它既不支持也不参与加密货币交易,其零售产品中没有任何部分包含数字资产。
最后总结
使用 ICICI 银行购买 Bitcoin 意味着将卢比转入已注册的交易所并妥善处理税务。ICICI 不会阻止向 FIU 注册平台的境内转账,通过 UPI 或 IMPS 进行 peer-to-peer 是最可靠的 INR 方式,您的限额可以在 iMobile Pay 中进行调整。
从成本和资产范围来看,Bybit 是大多数 ICICI 客户的首选,其 spot 费率为 0.10% 且 P2P 存款免费。如果您更愿意在印度境内扣缴 1% 的 TDS,像 CoinDCX 这样的本土交易所会更省事,但其 trading 费率较高。
无论哪种方式,30% 的税率和 Schedule VDA 申报均适用。
