
Vergleiche die besten Stablecoin-Zinssätze
Die Zinssätze wurden am 6. und 7. Oktober 2026 überprüft. Alle Angaben sind variabel.
1. Aave
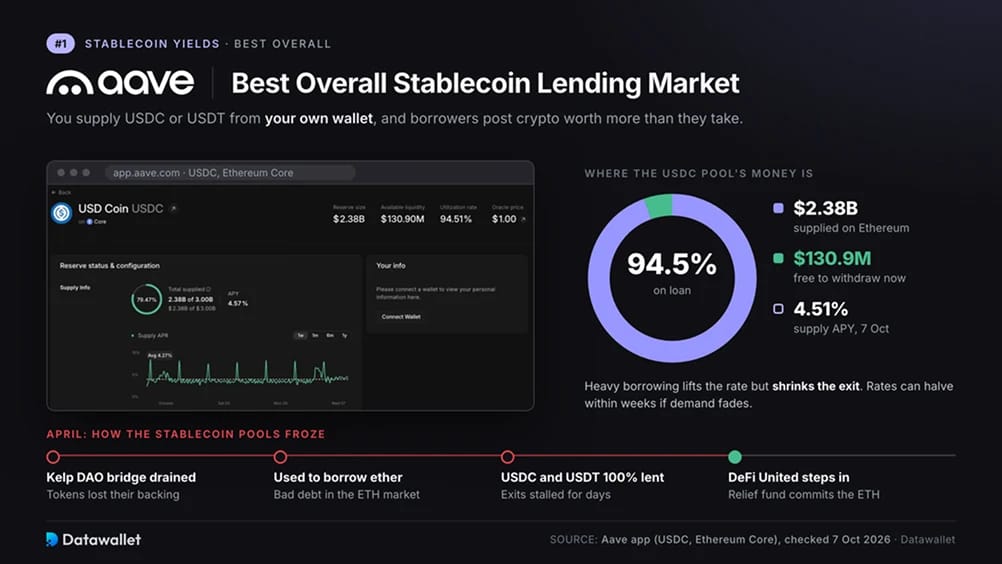
Aave ist der größte Kreditmarkt im Bereich des dezentralen Finanzwesens (DeFi). Blockchain-Code wickelt Kredite anstelle eines Unternehmens ab, und Sie stellen USDC oder USDT aus Ihrem eigenen wallet bereit. Die Zinsen stammen von Kreditnehmern, die Krypto im Wert hinterlegen, der höher ist als der geliehene Betrag. Am 7. Oktober zahlten USDC im Ethereum-Markt von Aave 4,51 % Zinsen pro Jahr auf Einlagen in Höhe von 2,38 Milliarden USD.
Die Nachfrage der Kreditnehmer bestimmt den Zinssatz. Als wir nachsahen, waren etwa 95 % dieser USDC verliehen, sodass rund 130 Millionen USD für Auszahlungen verfügbar blieben. Eine starke Kreditaufnahme erhöht die yield, verringert jedoch den Betrag, den Einleger auf einmal abheben können. Das Bereitstellen und Abheben erforderten in unserem Test jeweils eine wallet-Transaktion, wobei die Zinsen ab dem ersten Block anliefen.
Im April haben Hacker die Kelp DAO bridge leergeräumt und Token, die ihre Deckung verloren hatten, genutzt, um Ether auf Aave zu leihen. Der darauffolgende Auszahlungsansturm führte dazu, dass USDC- und USDT-Pools vollständig verliehen waren, was Einleger daran hinderte auszusteigen, bis die Kreditnehmer zurückzahlten. Obwohl die uneinbringlichen Schulden im Ether-Markt lagen, legte die Störung die Abzugslimits des Designs offen. Ein Branchen-Rettungsfonds, DeFi United, stellte das ETH bereit, um dies abzudecken.
Vorteile
- Jeder Pool zeigt öffentlich seine bereitgestellten, geliehenen und verfügbaren Salden an.
- Kreditnehmer müssen überschüssige Sicherheiten hinterlegen, die automatisch verkauft werden, wenn ihr Wert sinkt.
- Kein Konto, keine Mindesteinzahlung und keine Sperrfrist.
Nachteile
- Stablecoin-Auszahlungen stockten im April tagelang, als die Pools vollständig verliehen waren.
- Die Zinssätze können sich innerhalb von Wochen halbieren, wenn die Kreditnachfrage nachlässt.
- Sie müssen Ihre wallet-Schlüssel und Netzwerkgebühren selbst verwalten.
2. Kraken
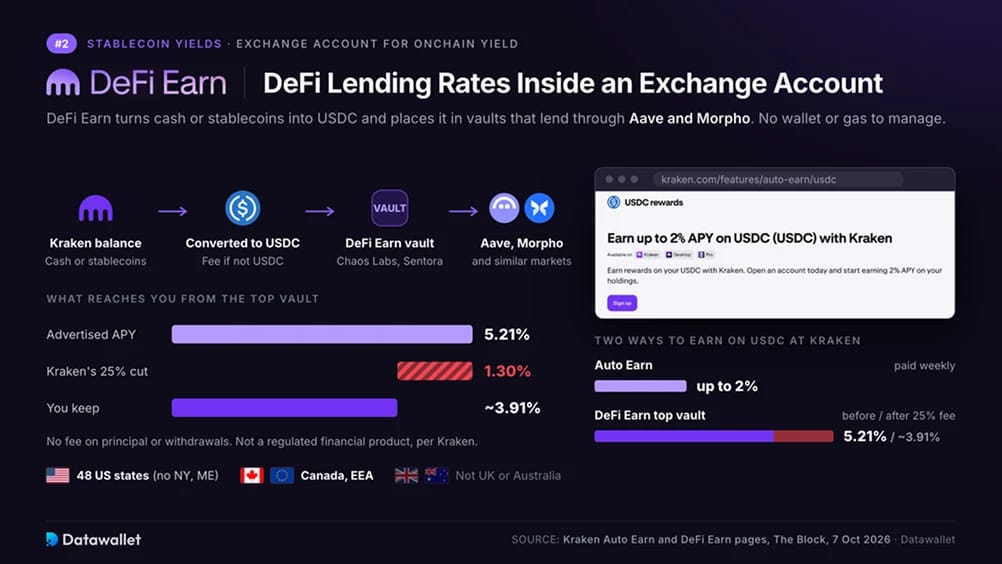
Kraken bietet DeFi-Kreditzinsen über ein Börsenkonto an, ohne dass ein separates wallet erforderlich ist. Das DeFi Earn-Produkt wandelt Bargeld oder Stablecoins in USDC um und zahlt diese dann in Tresore ein, die über Aave, Morpho und ähnliche Protokolle Kredite vergeben. Am 7. Oktober warb der Top-Tresor mit bis zu 5,21 % APY, also der jährlichen prozentualen Rendite einschließlich Zinseszins.
Die Börse behält 25 % der Belohnungen ein und erhebt keine Gebühren auf das Hauptkapital. Die Kreditvergabe jedes Tresors wird von unabhängigen Risikomanagern gesteuert. The Block berichtete bei der Einführung, dass Chaos Labs und Sentora die ersten drei Tresore verwalten. Wir fanden die Opt-in-Option unter der Registerkarte „Earn“, und unser Saldo aktualisierte sich nach der Zuteilung kontinuierlich. Auszahlungen erfolgen in der Regel sofort, obwohl Kraken vor Verzögerungen warnt, wenn die zugrunde liegenden Pools stark verliehen sind.
Einwohner Kanadas, des Europäischen Wirtschaftsraums (EWR) und von 48 US-Bundesstaaten können DeFi Earn nutzen. New York und Maine sind ausgeschlossen. Kraken gibt auf seiner Produktseite an, dass DeFi Earn kein reguliertes Finanzprodukt ist, sodass die Börsenlizenzen die Tresore nicht abdecken. Unser Kraken-Testbericht bewertet die gesamte Plattform, während der Kraken-Länderleitfaden auflistet, wo sie operiert.
Vorteile
- Greifen Sie über ein Börsenkonto auf DeFi-Kreditzinsen zu, ohne eine wallet-Wiederherstellungsphrase oder Netzwerkgebühren verwalten zu müssen.
- Benannte Risikomanager Dritter wählen die Kreditvergabe jedes Tresors aus und überwachen sie.
- Eines der wenigen yield-Produkte, die in den meisten US-Bundesstaaten und im EWR verfügbar sind.
Nachteile
- Mit 25 % der Belohnungen ist die Gebühr die höchste in diesem Ranking.
- Tresoreinlagen bergen dieselben Code- und Auszahlungsrisiken wie Aave und Morpho.
- Nicht verfügbar in New York, Maine, dem UK und Australien.
3. Morpho
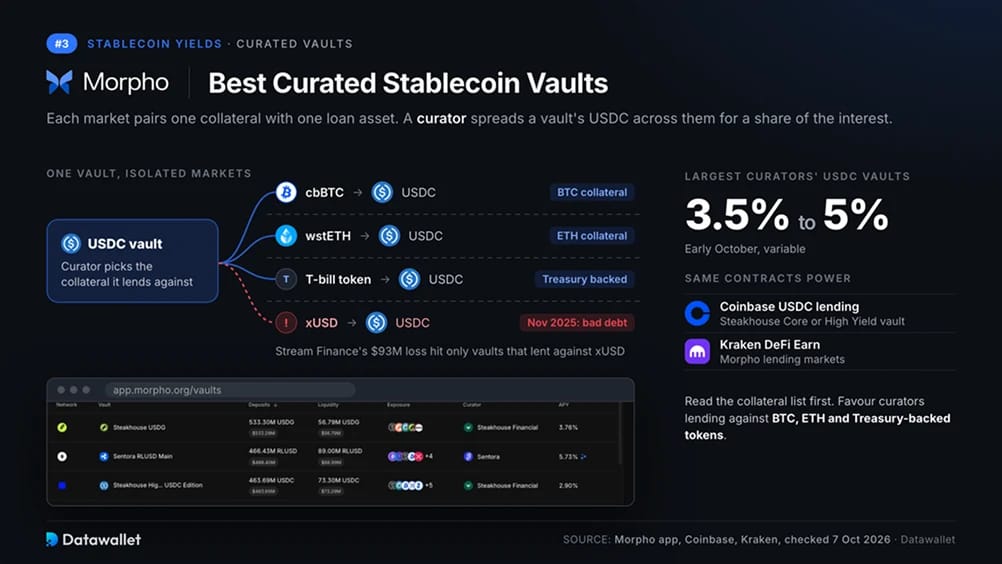
Morpho unterteilt die Kreditvergabe in isolierte Märkte, die jeweils einen Sicherheitenwert mit einem Kreditwert paaren. Die meisten Einleger greifen über Tresore auf sie zu. Ein Spezialunternehmen, das als Kurator bekannt ist, verteilt die USDC oder USDT des Tresors über die Märkte gegen eine Beteiligung an den Zinsen. Die USDC-Tresore der größten Kuratoren zahlten Anfang Oktober etwa 3,5 % bis 5 %.
Coinbase verwendet von Steakhouse Financial kuratierte Morpho-Tresore für seine USDC-Kreditvergabe in der App. Seit Juni können Kunden zwischen einem Core-Tresor, der gegen Bitcoin und Ether verleiht, oder einem High-Yield-Tresor wählen, der Sicherheiten akzeptiert, die an Ethenas synthetischen Dollar gekoppelt sind. Dieser Token bleibt durch futures-Handel statt durch Barreserven nahe bei 1 USD. Morpho stellt auch Kreditmärkte für die DeFi Earn-Tresore von Kraken bereit.
Die Marktisolierung schränkt ein, wohin sich ein Verlust ausbreiten kann, aber die Auswahl der Sicherheiten verbleibt weiterhin beim Kurator. Mehrere Tresore hatten gegen den synthetischen Dollar xUSD von Stream Finance verliehen, als dieser im November 2025 nach einem Fondsverlust von 93 Millionen USD kollabierte. Diese Tresore gaben die uneinbringlichen Schulden an die Einleger weiter. Lesen Sie vor einer Einzahlung die Liste der Sicherheiten und bevorzugen Sie Kuratoren, die gegen BTC, ETH und durch Staatsanleihen gedeckte Token verleihen.
Vorteile
- Ein fauler Kredit in einem Markt kann die anderen nicht leerfämmen.
- Tresore bieten die Wahl zwischen konservativer BTC- und ETH-Kreditvergabe und Sicherheiten mit höherer yield.
- Coinbase und Kraken verwenden dieselben Smart Contracts für ihre Kreditprodukte.
Nachteile
- Die von den Kuratoren getroffenen Sicherheitenentscheidungen bestimmen sowohl die Rendite als auch die Sicherheit.
- Vaults, die xUSD halten, haben im November 2025 Verluste an Einleger weitergegeben.
- Die Bewertung von Dutzenden Vaults erfordert mehr Recherche als die Auswahl eines einzelnen Aave-Pools.
4. Sky
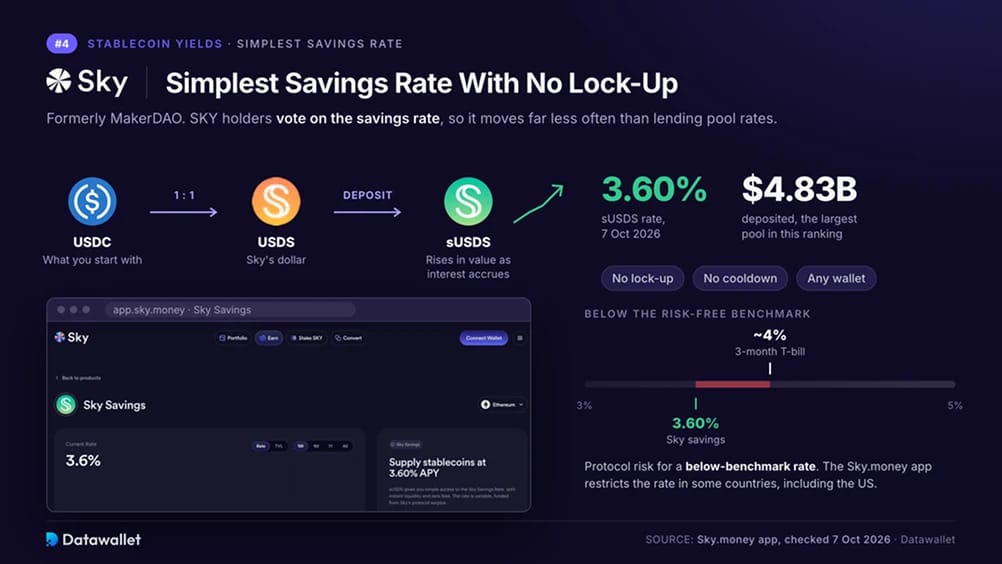
Sky, ehemals MakerDAO, ermöglicht Token-Inhabern, den Sparzins per Abstimmung festzulegen. Um diesen zu verdienen, tauschen Sie USDC im Verhältnis eins zu eins gegen USDS ein und hinterlegen das USDS im Sparmodul. Sie erhalten sUSDS, einen Token, dessen Wert mit anfallenden Zinsen steigt. Am 7. Oktober zahlte sUSDS 3,60 %, bei einer hinterlegten Summe von 4,83 Milliarden USD.
Governance-Abstimmungen sind der einzige Weg, wie sich der Zinssatz ändert, und Auszahlungen unterliegen keiner Sperrfrist. Die Zinsen werden durch die Einnahmen von Sky aus krypto-besicherten Krediten und Anleihen-ähnlichen Assets sowie durch den Kreditarm Spark finanziert. Unser USDS-Erklärartikel beschreibt die Besicherung im Detail.
Eine Rendite von 3,60 % liegt unter der Rendite dreimonatiger US-Staatsanleihen, wodurch Einleger für eine Rate unterhalb des Benchmarks ein Protokollrisiko tragen. Der Zugriff hängt zudem vom Standort ab. Sky gibt an, dass bestimmte Funktionen, einschließlich des Sparzinses, über die Sky.money-App in einigen Jurisdiktionen, darunter den USA, nicht verfügbar sind. Jedes wallet kann weiterhin direkt auf die Smart Contracts zugreifen.
Vorteile
- Die Governance legt den Zinssatz fest, weshalb er sich weitaus seltener ändert als die Raten von Leihpools.
- Keine Bindungs- oder Sperrfrist, mit einer Eins-zu-eins-Konvertierung von USDC in USDS.
- Mit 4,83 Milliarden USD ist dies der größte Einzelpool in diesem Ranking.
Nachteile
- Die Rate von 3,60 % liegt unter den Renditen kurzfristiger US-Staatsanleihen.
- Die offizielle App schränkt möglicherweise den Zugriff auf den Sparzins in einigen Ländern ein, darunter den USA.
- Token-Inhaber können jederzeit dafür stimmen, den Zinssatz zu senken.
5. Bybit
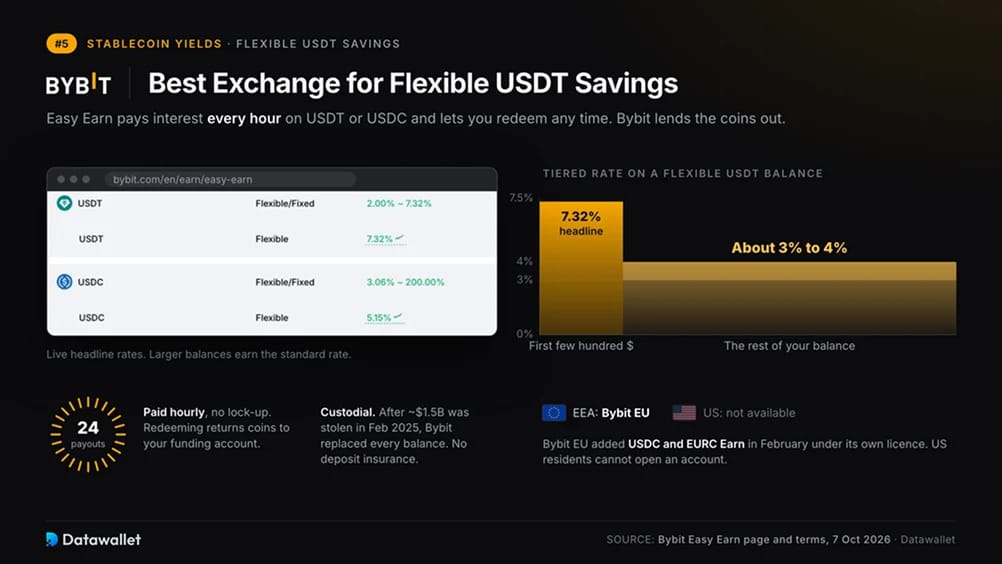
Bybit ist die direkteste Option, um innerhalb eines Börsenkontos Rendite auf USDT zu erzielen. Die flexiblen Tarife von Easy Earn akzeptieren auch USDC, zahlen stündlich Zinsen und erlauben eine Auszahlung jederzeit. Die standardmäßigen flexiblen Raten lagen Anfang Oktober bei etwa 3 % bis 4 %. Im Rahmen der gestaffelten Struktur erhalten die ersten paar hundert USD häufig einen Aktionsbonus, der für größere Guthaben nicht verfügbar ist.
Bybit erzielt die yield, indem es Ihre Coins an Kreditnehmer auf seiner Plattform verleiht. Die Easy Earn-Bedingungen besagen, dass der flexible APR variabel und nicht garantiert ist. Der APR (annual percentage rate) misst die jährliche Rendite vor Zinseszinseffekten. Unser Abonnement zog Mittel aus dem Funding-Konto ab, und die Auszahlung führte die Coins auf denselben Kontostand zurück.
Ihre Coins verbleiben in der Verwahrung von Bybit. Die Börse hat jeden Kundenbestand ersetzt, nachdem Hacker im Februar 2025 etwa 1,5 Milliarden USD gestohlen hatten, wie in unserem Bybit-Testbericht beschrieben wird. Anwohner des EWR nutzen das separat lizenzierte Bybit EU, das im Februar USDC- und EURC-Earn-Produkte eingeführt hat. US-Ansässige können kein Konto eröffnen. Weitere Ausschlüsse finden Sie in der Liste der eingeschränkten Länder für Bybit.
Vorteile
- Flexible USDT- und USDC-Ersparnisse zahlen stündlich Zinsen ohne Sperrfrist.
- Keine zu verwaltenden wallet- oder Netzwerkgebühren.
- Earn-Guthaben befinden sich neben spot- und futures-Konten für schnelle Transfers.
Nachteile
- Bybit verwahrt Ihre Coins ohne Einlagensicherung.
- Beworbene Raten gelten oft nur für die ersten paar hundert USD.
- US-Ansässige sind ausgeschlossen, und Bybit EU bietet eine geringere Produktauswahl.
6. Coinbase
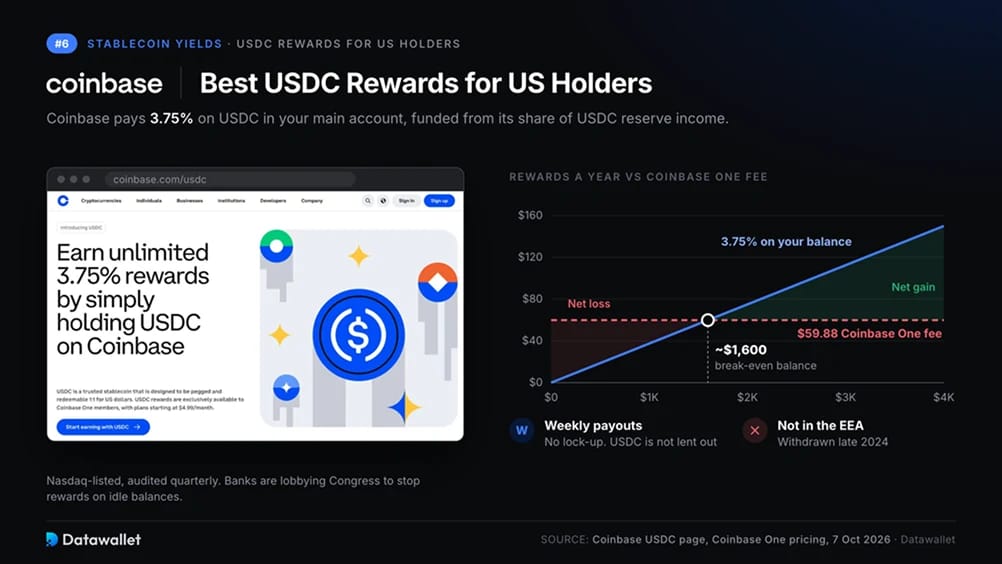
Coinbase zahlt 3,75 % auf USDC, die im Hauptkonto gehalten werden. Die Auszahlungen erfolgen wöchentlich und es gibt keine Sperrfrist. Nur Coinbase One-Mitglieder sind qualifiziert, wobei Abonnements ab 4,99 USD pro Monat beginnen. Zu diesem Preis benötigen Sie ein Guthaben von über etwa 1.600 USD, damit die Erträge die Gebühr decken.
Die Erträge stammen von Coinbase selbst und werden durch den Anteil an den Zinsen finanziert, die auf USDC-Reserven erzielt werden. Ihr USDC wird nicht an Kreditnehmer verliehen, es sei denn, Sie entscheiden sich für das separate Kreditprodukt, das unter Morpho abgedeckt ist. Banken haben den Kongress aufgefordert, Börsen daran zu hindern, ungenutzte Guthaben zu verzinsen, wie in den unten aufgeführten US-Vorschriften erläutert.
Berechtigung und Zinssätze variieren je nach Land. Coinbase hat USDC-Erträge Ende 2024 aus dem EEA abgezogen, als die EU-Stablecoin-Vorschriften in Kraft traten. Als an der NASDAQ gelistetes Unternehmen veröffentlicht es jedes Quartal geprüfte Bilanzen. Coinbase hat zudem einen Sicherheitsvorfall im Jahr 2025 bekannt gegeben, bei dem bestechliche Support-Mitarbeiter persönliche Daten von etwa 69.000 Konten kopiert haben. Weitere Details finden Sie in unserem Coinbase-Testbericht und unserem Leitfaden zu Coinbase-Ländern.
Vorteile
- Das einfachste Produkt hierbei, bei dem lediglich das Halten von USDC erforderlich ist.
- Ein börsennotiertes US-Unternehmen zahlt die Erträge und veröffentlicht geprüfte Bilanzen.
- Core-USDC-Guthaben werden nicht an Kreditnehmer verliehen.
Nachteile
- Erfordert ein Coinbase One-Abonnement, das mindestens 4,99 USD pro Monat kostet.
- Der Zinssatz von 3,75 % ist niedriger als bei Aave, Kraken und Maple.
- Im EEA nicht verfügbar, wobei bevorstehende US-Vorschriften das Programm einschränken könnten.
7. Maple
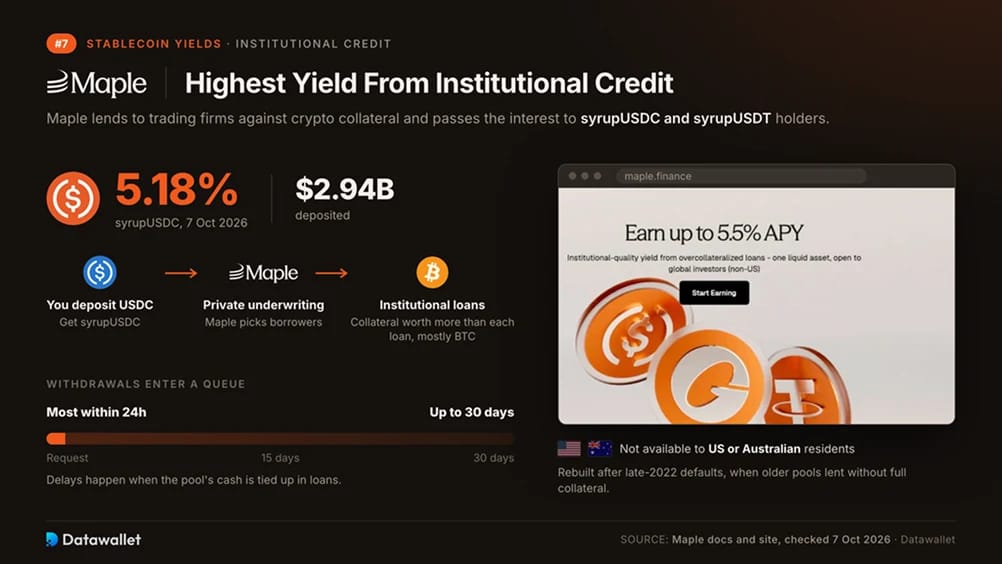
Maple vergibt Kredite gegen Krypto-Sicherheiten an Handelsfirmen und andere Institutionen. Einleger erhalten die daraus resultierenden Zinsen über syrupUSDC- und syrupUSDT-Token. Am 7. Oktober zahlte syrupUSDC 5,18 % bei Einlagen in Höhe von 2,94 Milliarden USD, der höchste Zinssatz in diesem Ranking.
Dieser zusätzliche yield kompensiert das Kreditrisiko. Maple bewertet Kreditnehmer privat und verlangt Sicherheiten, die mehr wert sind als jedes Darlehen, überwiegend in Bitcoin. Einleger können diese Kreditnehmer nicht so wie einen Aave-Pool überprüfen. Das aktuelle Modell folgte auf Zahlungsausfälle Ende 2022, als eine frühere Generation von Maple-Pools Kredite ohne vollständige Sicherheiten vergab.
Rückzahlungen gelangen in eine Auszahlungswarteschlange. Laut der Dokumentation von Maple werden die meisten Anfragen innerhalb von 24 Stunden bearbeitet, sie können jedoch bis zu 30 Tage dauern, wenn das Kapital des Pools in Krediten gebunden ist. Seine syrup-Token sind in mehreren Jurisdiktionen, einschließlich der US und Australien, nicht verfügbar.
Vorteile
- Mit 5,18 % bietet es den höchsten verlässlichen Zinssatz in diesem Ranking.
- Kredite verfügen über überschüssige Sicherheiten, hauptsächlich Bitcoin.
- Institutionelle Kreditnehmer finanzieren die Zinsen und stellen somit eine andere Quelle dar als die Kreditvergabe an Privatkunden auf Aave.
Nachteile
- Maple wählt Kreditnehmer off-chain aus, sodass sich die Einleger auf dessen Urteil verlassen.
- Abhebungen können bis zu 30 Tage in der Warteschlange verbleiben.
- Ansässige in den US und Australien können diesen Dienst nicht nutzen.
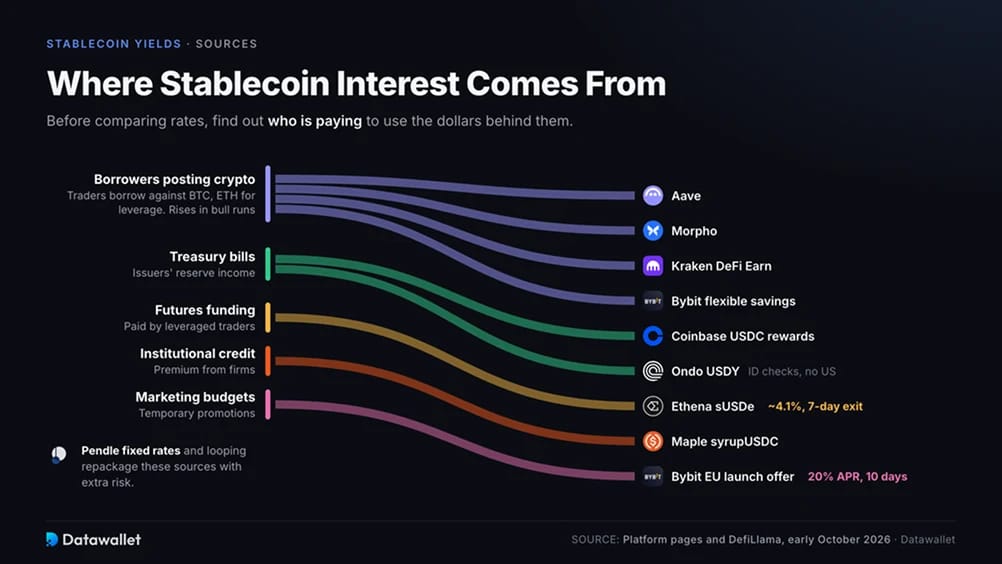
Woher Stablecoin-Zinsen stammen
Bevor Sie Zinssätze vergleichen, sollten Sie ermitteln, wer für die Nutzung der dahinterstehenden Dollar bezahlt.
- Kreditnehmer, die Krypto-Sicherheiten hinterlegen: Trader leihen sich Stablecoins gegen BTC oder ETH, um leverage zu nutzen, wodurch sie ein Marktexposure eingehen, das über ihre eigenen Mittel hinausgeht. Ihre Kreditaufnahme finanziert Aave und Morpho sowie Krakens DeFi Earn und Bybits flexibles Sparen. Die Zinssätze steigen in steigenden Märkten und fallen, wenn Trader ihr Risiko reduzieren.
- Treasury Bills: Circle, Tether und andere Emittenten halten Reserven in kurzfristigen US-Staatspulizzen und behalten die Zinsen ein. Tokenisierte Treasury-Produkte wie Ondo USDY leiten diese Einnahmen an Inhaber weiter. Diese Produkte erfordern Identitätsprüfungen und schließen US-Ansässige aus. Unsere Tokenisierungsstatistiken bilden den Markt ab.
- Futures-Finanzierungszahlungen: Ethena hält Krypto und setzt gleichzeitig durch futures dagegen. Das Unternehmen kassiert Finanzierungszahlungen von Tradern, die leverage Positionen halten. Anfang Oktober zahlte der sUSDe-Token etwa 4,1 % und wies eine Auszahlungsverzögerung von sieben Tagen auf. Wir haben ihn ausgeschlossen, da er inzwischen nicht mehr zahlt als Aave, obwohl er von mehr Gegenparteien abhängt.
- Institutionelles Kreditgeschäft: Maple und ähnliche Kreditgeber verlangen von Unternehmen, die sich anderswo nicht günstig Geld leihen können, einen Aufschlag. Einleger verlassen sich anstelle öffentlicher Pool-Daten auf die Bonitätsprüfung des Kreditgebers.
- Marketingbudgets: Plattformen finanzieren Börsenwerbeaktionen und Token-Prämien selbst. Die Einführungskampagne von Bybit EU erreichte 20 % APR für Laufzeiten von zehn Tagen. Betrachte solche Zinssätze als vorübergehend.
Produkte mit festen Zinssätzen wie Pendle und leveraged looping-Strategien verpacken dieselben yield-Quellen mit zusätzlichem Risiko.
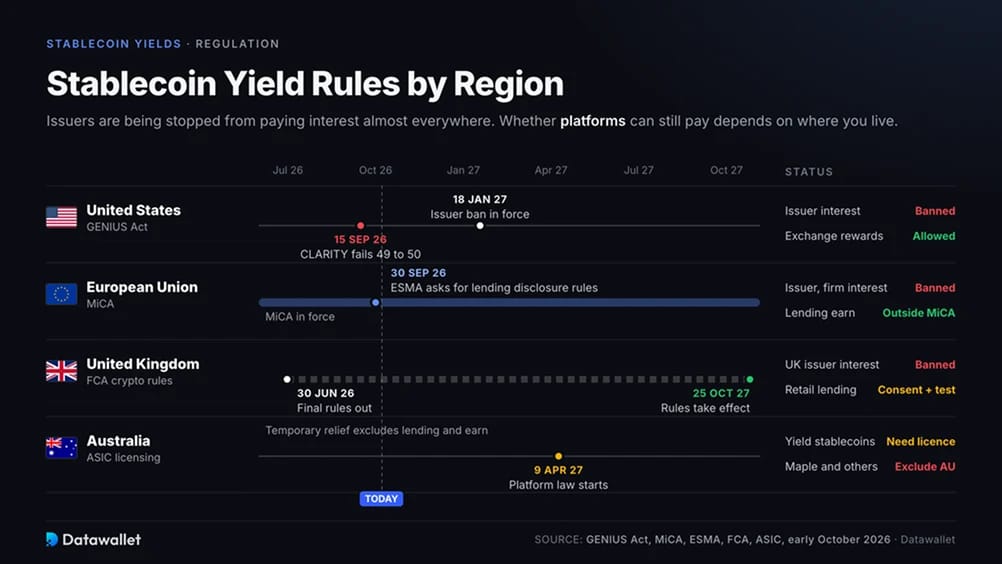
Stablecoin-yield-Regeln nach Region
Die Produkte, die Sie eröffnen können, hängen vom lokalen Recht ab. Diese Regeln waren Anfang Oktober aktuell.
- Vereinigte Staaten: Der GENIUS Act verbietet Stablecoin-Herausgebern die Zahlung von Zinsen an Inhaber und tritt am 18. Januar 2027 in Kraft. Börsen dürfen möglicherweise weiterhin Prämien anbieten. Der CLARITY Act hätte das Verbot auf Plattformen ausgeweitet und gleichzeitig aktivitätsbasierte Prämien erlaubt. Er scheiterte am 15. September in einer Abstimmung des Senats mit 49 zu 50 Stimmen in einem Verfahren.
- Europäische Union: Gemäß der Verordnung über Märkte für Krypto-Werte (MiCA), dem Krypto-Regelwerk der EU, dürfen Emittenten und lizensierte Unternehmen keine Zinsen gewähren auf Stablecoins. Krypto-Kreditvergabe fällt nicht unter MiCA, wodurch lizenzierte Börsen kreditbasierte earn-Produkte anbieten können. Die EU-Marktaufsichtsbehörde ESMA forderte am 30. September Offenlegungsregeln für Kreditvergabe und staking. Siehe unsere Rangliste der nach MiCA lizenzierten Börsen.
- Vereinigtes Königreich: Die britische Finanzaufsichtsbehörde (FCA) hat am 30. Juni die finalen Krypto-Regeln veröffentlicht, die ab dem 25. Oktober 2027 in Kraft treten. Im UK ausgegebene Stablecoins dürfen keine Reservezinsen an Inhaber ausschütten. Autorisierte Unternehmen dürfen Kleinanlegern Krypto-Kredite anbieten, sofern diese ihre ausdrückliche Zustimmung erteilen und einen Angemessenheitstest bestehen.
- Australien: Die Wertpapieraufsichtsbehörde ASIC stuft zinstragende Stablecoins als Finanzprodukte ein, die eine Lizenz erfordern. Ihre temporäre Lizenzierungsfreigabe schließt Krypto-Kreditvergabe und earn-Produkte aus. Ein neues Gesetz für digitale Anlageplattformen tritt am 9. April 2027 in Kraft. Maple und einige andere Protokolle schließen australische Einwohner bereits aus.
Unsere Börsen-Rangliste umfasst lizenzierte Optionen in den US, dem UK, in Europa und Australien.
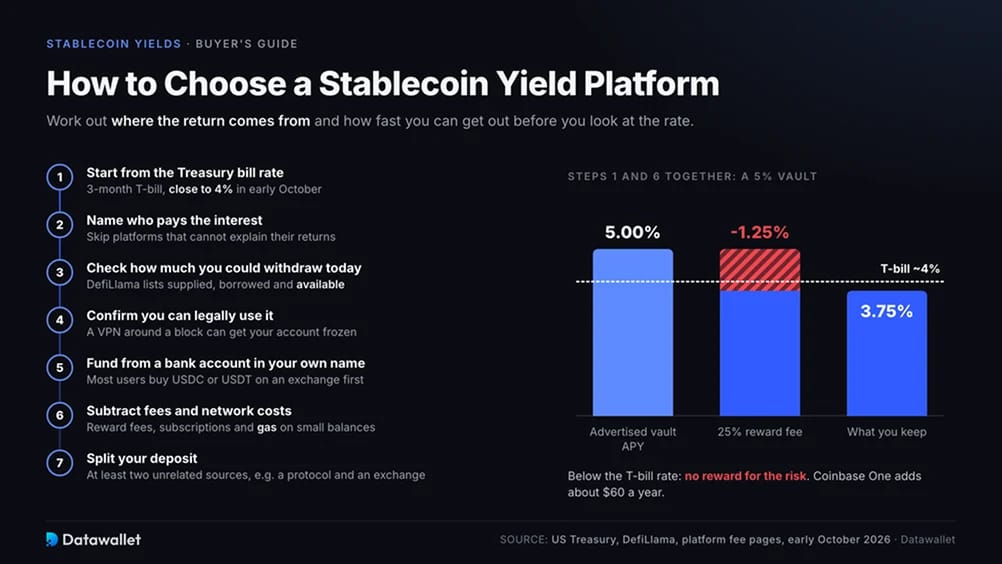
So wählen Sie eine Stablecoin-yield-Plattform aus
Bewerten Sie die Quelle einer Rendite und Ihre Möglichkeit zur Auszahlung, bevor Sie sich für einen Zinssatz entscheiden.
- Beginnen Sie mit der US-Schatzanweisungsrendite: Nutzen Sie die dreimonatige US-Schatzanweisungsrendite als Maßstab. Diese lag Anfang Oktober bei fast 4 %. Ein Produkt mit geringerer Verzinsung bietet keine Entschädigung für sein Risiko, während eines, das mehrere Prozentpunkte mehr zahlt, Risiken eingeht, die Sie identifizieren können sollten.
- Benennen Sie den Zinszahler: Ordnen Sie das Produkt einer der oben genannten Quellen zu. Meiden Sie Plattformen, die nicht erklären können, woher ihre Renditen stammen.
- Überprüfen Sie, wie viel Sie heute abheben könnten: Die DefiLlama-Seite eines Pools listet die bereitgestellten, geliehenen und verfügbaren Beträge auf. Wenn das verfügbare Guthaben im Vergleich zu Ihrer Einlage gering ist, sollten Sie bei Stress mit einer langsamen Abwicklung rechnen.
- Bestätigen Sie die rechtmäßige Nutzung: Prüfen Sie die eingeschränkten Gerichtsbarkeiten der Plattform vor einer Einzahlung. Das Umgehen einer Sperre mit einem VPN kann zu einem eingefrorenen Konto führen.
- Zahlen Sie von einem Bankkonto auf Ihren eigenen Namen ein: Die meisten Nutzer kaufen zuerst USDC oder USDT an einer Börse. Unsere Bankenleitfäden erklären Transfers von Chase und Bank of America in den US, Barclays im UK und CommBank in Australien.
- Subtrahieren Sie Gebühren und Netzwerkkosten: Ein Tresor, der vor einer Prämiengebühr von 25 % 5 % erwirtschaftet, zahlt Ihnen 3,75 %. Coinbase One kostet jährlich etwa 60 USD. Die Netzwerkgebühren von Ethereum, bekannt als gas-Gebühren, können bei einem kleinen Guthaben monatelange Zinsen allein für Ein- und Auszahlungen auffressen.
- Teilen Sie Ihre Einlage auf: Verteilen Sie Ersparnisse auf mindestens zwei nicht miteinander verbundene Quellen wie ein Kreditprotokoll und eine Börse. Unser Stablecoin-staking-Leitfaden erklärt jede Einzahlung.
Risiken beim Verdienen von Zinsen mit Stablecoins
Keines der Produkte in dieser Rangliste verfügt über eine Einlagensicherung.
- Ausahlungssperren: Ein Kreditpool kann nur Gelder zurückzahlen, die nicht verliehen sind. Die Stablecoin-Pools von Aave blieben im April tagelang vollständig ausgeliehen.
- Ausfälle von Kuratoren und Sicherheiten: Die Sicherheit von Tresoren hängt von den als Sicherheit akzeptierten Vermögenswerten ab. Der Zusammenbruch von Stream Finance im November 2025 hinterließ in mehreren kuratierten Tresoren faule Kredite.
- Stablecoin-Entkopplungen: Sie erhalten Zinsen in dem Token, den Sie halten. Fällt dieser unter 1 USD, gleicht die yield den Verlust nicht aus. Unsere Analyse der sichersten Stablecoins vergleicht Reserven.
- Börsenausfall oder Diebstahl: Ein Earn-Guthaben ist eine Forderung gegenüber der Börse. Am 24. September haben Hacker etwa 388 Millionen USD von Bitget gestohlen, und Auszahlungen wurden ausgesetzt.
- Smart-Contract- und Freigabe-Exploits: Protokollfehler und offene, alte Token-Freigaben können wallets leerräumen. Bevor Sie neuen Contracts vertrauen, überprüfen Sie Audit-Firmen und lernen Sie, token permissions zu widerrufen.
- Regeländerungen: Neue Gesetze oder Plattformrichtlinien können ein Produkt mit kurzer Ankündigungsfrist beenden. Die Streichung der EEA-Prämien durch Coinbase im Jahr 2024 ist ein Beispiel dafür.
Wie Stablecoin-Zinsen besteuert werden
Die meisten Steuerbehörden bewerten Stablecoin-Zinsen in Landeswährung und behandeln sie bei Erhalt als Einkommen.
- Vereinigte Staaten: Der IRS behandelt in digitalen Assets gezahlte Prämien und Zinsen als ordentliches Einkommen, sobald Sie die Kontrolle darüber erlangen. Ein späterer swap oder eine Einlösung ist eine separate steuerpflichtige Veräußerung.
- Vereinigtes Königreich: HMRC, die britische Steuerbehörde, behandelt zinsähnliche Erträge als Einkommen. Ein im Juli veröffentlichter Gesetzesentwurf würde Einlagen in Krypto-Kreditvereinbarungen ab dem 6. April 2027 steuerneutral (no gain, no loss) machen. Die Kapitalertragsteuer würde bis zum Verkauf aufgeschoben.
- Australien: Das Australian Taxation Office behandelt zinsähnliche Krypto-Prämien bei Erhalt als ordentliches Einkommen. Ein swap von USDC in einen Beleg-Token wie sUSDS kann ebenfalls ein Kapitalertragsereignis auslösen.
- Europäische Union: Jedes Land legt seine eigenen Sätze fest. Die DAC8-Richtlinie verpflichtet Börsen seit dem 1. Januar 2026 dazu, Kundentransaktionen an die Steuerbehörden zu melden.
Unser Leitfaden zu Krypto-Ländern mit niedrigen Steuern vergleicht nationale Regelungen. Dies sind allgemeine Informationen; konsultieren Sie bezüglich Ihrer Umstände einen lokalen Steuerberater.
Fazit
Aave belegt den ersten Platz für seine öffentliche, überbesicherte Kreditvergabe, die für jedes wallet zugänglich ist. Kraken bietet ähnliche Zinssätze für ein Börsenkonto gegen eine Gebühr von 25 %. Wählen Sie Morpho, wenn Sie bereit sind, einen Kurator zu bewerten, oder Sky, wenn Sie einen Zinssatz bevorzugen, der sich selten ändert. Unsere Empfehlungen für Ersparnisse an Börsen sind Bybit für USDT und Coinbase für USDC in den USA. Maple bietet die höchste Rendite als Gegenleistung für das Risiko von Privatkrediten.
Da US-Schatzanweisungen bei fast 4 % liegen, bringt das Verdienen von 4,5 % auf Stablecoins für das Risiko nur etwa einen halben Prozentpunkt mehr. Entscheiden Sie vor der Einzahlung, ob diese Prämie ausreicht, um die Möglichkeit eingefrorener Auszahlungen zu akzeptieren.
Die Zinssätze ändern sich mit der Fed-Politik und der Nachfrage nach Krypto-Krediten. Überwachen Sie das verfügbare Guthaben in jedem Pool, den Sie nutzen, und halten Sie genügend Bargeld außerhalb dieser Produkte vor, um einen Monat mit gestoppten Auszahlungen zu überbrücken.
Unsere Methodik
Anfang Oktober 2026 haben wir Stablecoin-yield-Produkte bewertet, die über Kreditprotokolle, kuratierte Tresore und Börsen-Earn-Konten angeboten werden. Die Überprüfung umfasste auch tokenisierte Treasury-Fonds und synthetische Dollar. Sieben Produkte erfüllten unser Einschlusskriterium.
- Trust Score: Bewertungen von maximal 5 berücksichtigen die Betriebshistorie und vergangene Vorfälle sowie die yield-Transparenz und die Art und Weise, wie Einlagen verwahrt werden.
- Zinsüberprüfung: Wir haben die Zinssätze am 6. und 7. Oktober anhand von Plattformseiten und DefiLlama-Pool-Daten aufgezeichnet. Werbetarife und Token-Inzentivierungen wurden ausgeschlossen.
- Yield-Quelle: Produkte wurden ausgeschlossen, wenn wir die Erträge nicht auf Kreditnehmer, Reserven oder offengelegte Plattformfinanzierungen zurückführen konnten.
- Ausstiegsbedingungen: Wir haben Sperrfristen und Abkühlphasen, Auszahlungswarteschlangen und den für die Einlösung verfügbaren Anteil der einzelnen Pools bewertet.
- Rechtlicher Zugang: Die Plattformbedingungen wurden auf Verfügbarkeit für Einwohner der USA, des EWR, des UK und Australiens überprüft.
- Kosten: Wir haben vor dem Vergleich der Erträge Prämiengebühren, Abonnementgebühren und Netzwerkgebühren abgezogen.
Ethenas sUSDe hat es nicht in die Rangliste geschafft, da das Produkt keine Prämie gegenüber Aave bot. Wir haben tokenisierte Treasury-Produkte ebenfalls bewertet und ausgeschlossen, da sie für US-Einwohner nicht verfügbar sind. Jede Behauptung wurde vor der Veröffentlichung im Rahmen unserer redaktionellen Methodik erneut überprüft.