¿Qué es la Dollar Milkshake Theory?
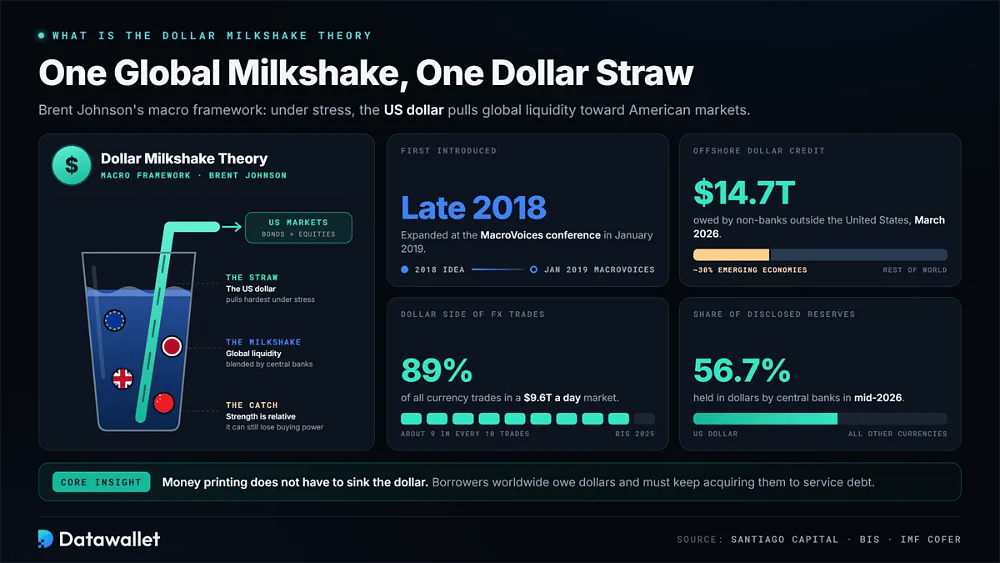
La Dollar Milkshake Theory es un marco macroeconómico desarrollado por Brent Johnson, fundador de Santiago Capital. Johnson compara la liquidez global con un único batido mezclado por los bancos centrales de todo el mundo. En su analogía, el dólar estadounidense es la pajita que arrastra esa liquidez hacia los mercados estadounidenses cada vez que se intensifica la tensión financiera.
Johnson presentó la idea a finales de 2018 y la desarrolló en la conferencia MacroVoices en enero de 2019. Su argumento iba contra la opinión dominante: la impresión masiva de dinero no hundiría necesariamente el dólar, porque prestatarios de todo el mundo deben dólares y tienen que seguir adquiriéndolos para atender sus deudas.
A medida que suben los rendimientos en EE. UU. y resulta más difícil obtener financiación en el exterior, las economías más débiles sienten la presión primero. La demanda de bonos del Tesoro también puede atraer capital hacia Estados Unidos. Las condiciones financieras globales se endurecen, los pasivos en dólares resultan más caros de atender y la moneda se aprecia. Johnson subraya que esta fortaleza es relativa: el dólar puede superar a otras divisas y, aun así, perder poder adquisitivo.
Los economistas convencionales no tratan la teoría como una doctrina formal. Aun así, varios de sus mecanismos subyacentes coinciden con investigaciones consolidadas sobre la escasez de dólares, la demanda de monedas de reserva y la huida hacia activos seguros. El interés ha vuelto a crecer en 2026 a medida que la Reserva Federal sube los tipos y las stablecoins en dólares extienden la divisa a nuevos mercados.
Componentes de la Dollar Milkshake Theory
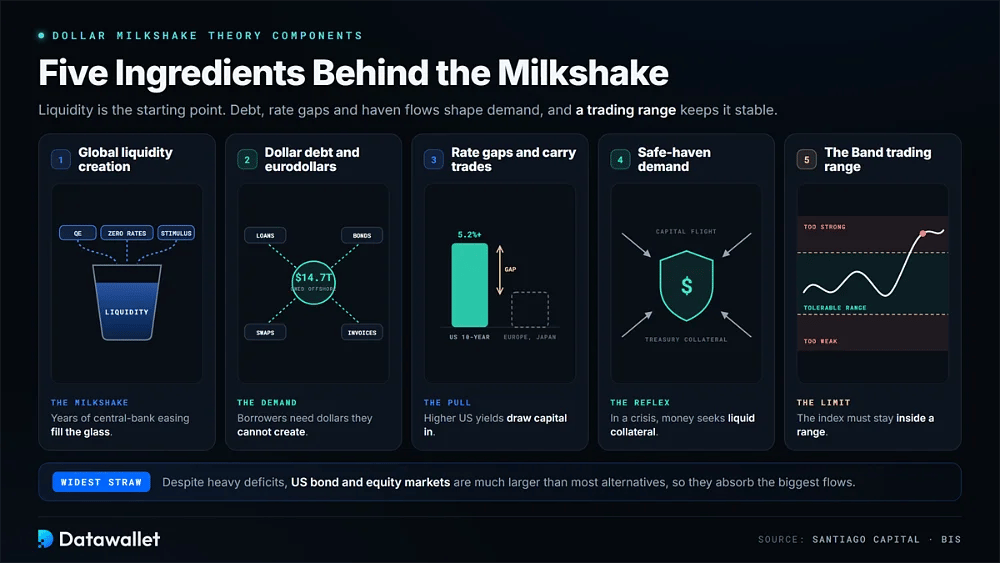
Cinco ingredientes sustentan el marco del Dollar Milkshake. La liquidez de los bancos centrales es el punto de partida, mientras que la deuda en dólares en el extranjero y las diferencias de tipos de interés moldean la demanda. Los flujos hacia activos refugio añaden otra fuente de apoyo, y la divisa debe mantenerse, en última instancia, dentro de un rango de cotización tolerable para que el sistema funcione.
1. Creación de liquidez global
El milkshake representa la liquidez creada por los bancos centrales durante años de expansión cuantitativa, tipos de interés cercanos a cero y estímulos coordinados. El argumento de Johnson no es simplemente que los bancos centrales llenaran el mismo vaso. Su idea es que las divisas no conservan el mismo poder de atracción cuando las condiciones se endurecen y los inversores se vuelven más selectivos.
La relajación sincronizada puede impulsar los precios de los activos en todos los mercados. Sin embargo, cuando regresa la tensión, el capital empieza a buscar un destino con suficiente profundidad y liquidez para absorber grandes flujos. Johnson sostiene que Estados Unidos sigue ofreciendo la «pajita» más ancha pese a la incertidumbre política y los elevados déficits, porque sus mercados de bonos y renta variable son mucho mayores que los de la mayoría de las alternativas.
2. La deuda en dólares y la infraestructura del eurodólar
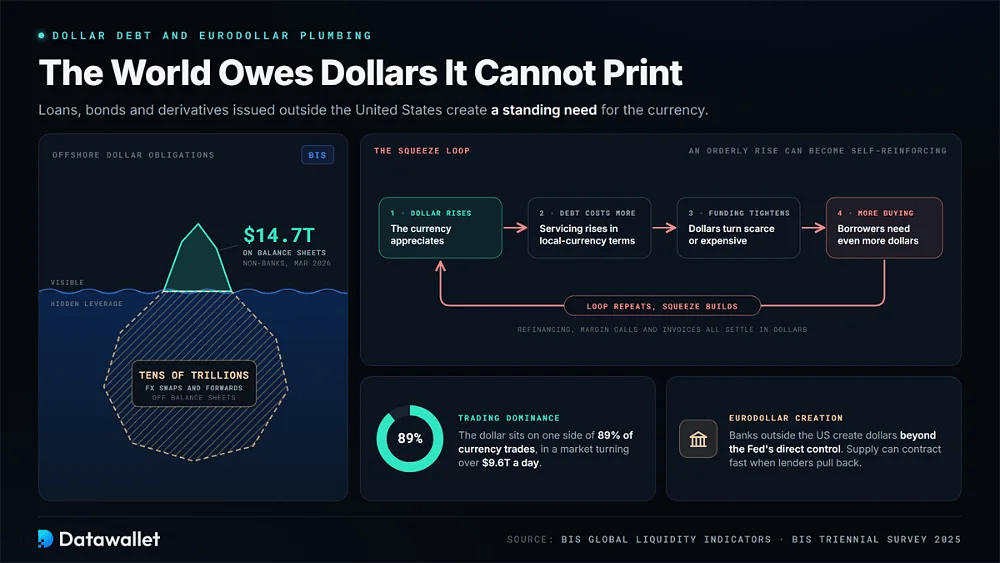
Un segundo pilar es la dependencia mundial de los dólares que los prestatarios extranjeros no pueden crear por sí mismos. Los préstamos, bonos y derivados denominados en dólares emitidos fuera de Estados Unidos generan una necesidad continua de esa moneda, con independencia de que los gobiernos o los inversores prefirieran políticamente otro sistema.
Entre las características clave del sistema del dólar extraterritorial se incluyen las siguientes:
- Deuda en el extranjero: los datos del BPI muestran que el crédito en dólares a entidades no bancarias fuera de Estados Unidos alcanzó 14,7 billones de dólares en marzo de 2026. Aproximadamente el 30 % correspondía a prestatarios de economías emergentes y en desarrollo.
- Apalancamiento oculto: los swaps y contratos a plazo de divisas generan decenas de billones de dólares en obligaciones de pago adicionales que permanecen fuera de balance, según una investigación del BIS sobre la deuda en dólares no contabilizada.
- Dominio en el trading: el dólar estuvo en uno de los lados de 89 % de todas las operaciones de divisas en la Encuesta Trienal del BPI de 2025, que abarcó un mercado con un volumen diario de 9,6 billones de dólares.
- Necesidad de refinanciación: los prestatarios necesitan dólares de forma continua para refinanciar deuda que vence, atender llamadas de margen y pagar facturas. Esa necesidad se agudiza justo cuando la financiación se vuelve escasa o cara.
- Dinámica de la presión: La apreciación del dólar eleva los costes del servicio de la deuda en términos de moneda local. Los prestatarios necesitan entonces aún más dólares, lo que crea condiciones en las que una subida ordenada puede convertirse en una presión de financiación que se retroalimenta.
- Creación de eurodólares: los bancos fuera de Estados Unidos crean depósitos y préstamos en dólares fuera del control directo de la Reserva Federal. Por eso, la oferta offshore puede contraerse con rapidez cuando los prestamistas reducen su exposición al riesgo.
3. Diferenciales de tipos de interés y carry trades
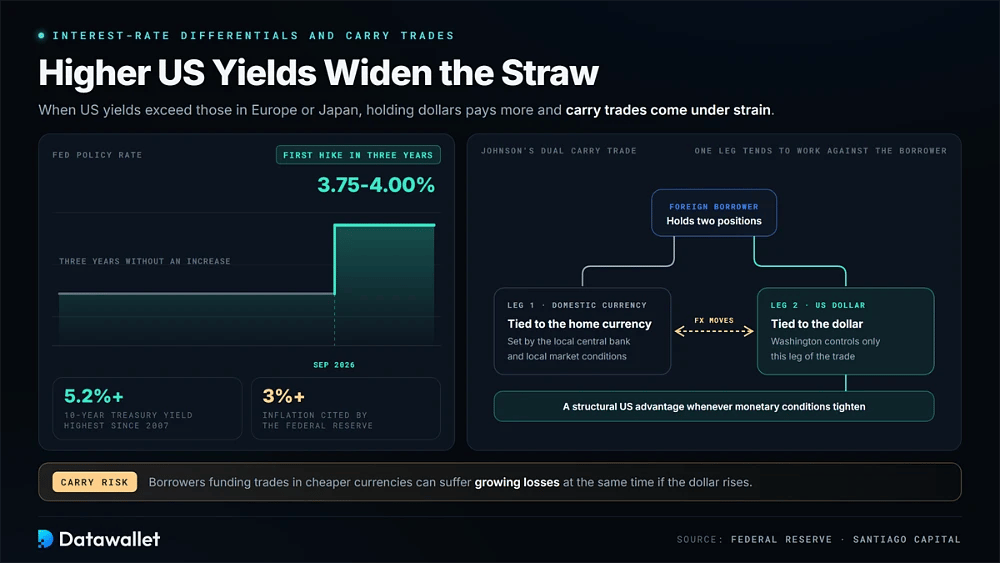
Las diferencias en los tipos de interés ayudan a explicar por qué el capital se desplaza hacia activos en dólares. Cuando los rendimientos en Estados Unidos superan a los disponibles en Europa o Japón, mantener dólares resulta más atractivo. Los prestatarios que usan divisas más baratas para financiar carry trades pueden sufrir a la vez pérdidas crecientes si el dólar sube.
Ese mecanismo se reforzó de nuevo en septiembre de 2026. La Reserva Federal subió su tipo de interés oficial hasta 3,75–4,00 %, su primera subida en tres años, citando una inflación todavía superior al 3 %. Desde entonces, el rendimiento del bono del Tesoro a diez años ha superado el 5,2 %, el nivel más alto desde 2007, lo que amplía el diferencial de rendimiento con otros mercados.
Johnson también describe lo que llama un carry trade doble. Los prestatarios extranjeros pueden tener una posición ligada a su moneda local y otra ligada al dólar, de modo que los movimientos del tipo de cambio tienden a perjudicarles por uno de los lados. Washington solo controla el tramo del dólar, lo que otorga a Estados Unidos una ventaja estructural cuando se endurecen las condiciones monetarias.
4. Demanda de refugio y fuga de capitales
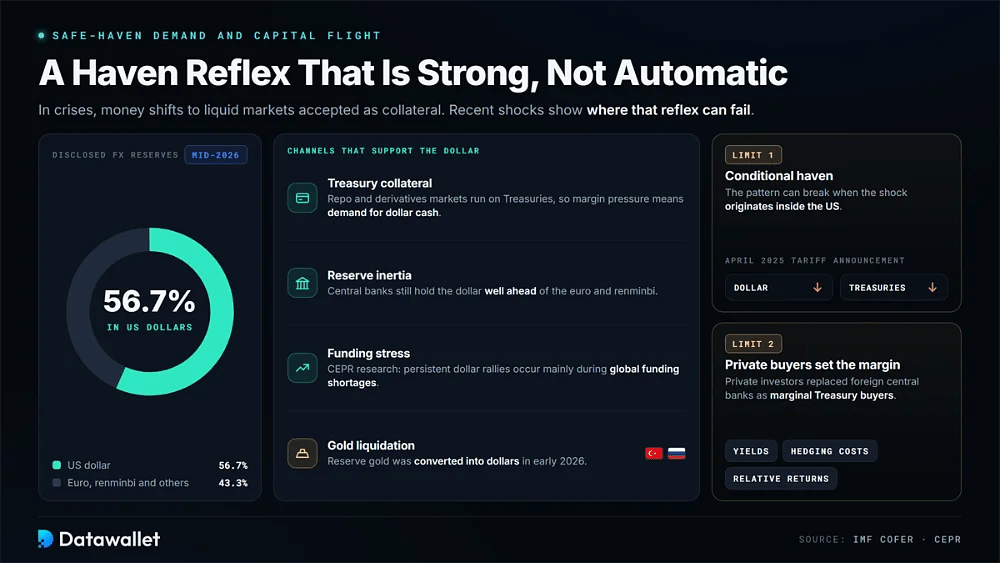
Durante las crisis, el dinero suele desplazarse hacia los mercados considerados muy líquidos y ampliamente aceptados como garantía. El marco de Johnson asume que este reflejo seguirá beneficiando al dólar. Sin embargo, episodios recientes muestran que la demanda de activos refugio no es automática ante cualquier tipo de shock.
A continuación se resumen los principales canales de refugio y sus límites:
- Garantía en bonos del Tesoro: la deuda del Gobierno de EE. UU. sigue siendo central en los mercados de repos y derivados. Por eso, las instituciones que afrontan presión de margen tienden a necesitar valores del Tesoro y efectivo en dólares antes que la mayoría de los demás activos.
- Inercia de las reservas: los bancos centrales mantenían el 56,7 % de las reservas declaradas en dólares a mediados de 2026, según los datos COFER del FMI, aún muy por delante del euro y el renminbi.
- Tensión de financiación: Una investigación del CEPR concluye que las subidas persistentes del dólar se producen sobre todo durante escaseces globales de financiación. Es precisamente el tipo de presión sobre el que se construye el marco de Johnson.
- Refugio condicional: el patrón puede romperse cuando una perturbación se origina dentro de Estados Unidos. Tras el anuncio de aranceles de abril de 2025, por ejemplo, el dólar y los bonos del Tesoro cayeron a la vez.
- Compradores privados: Los inversores privados han sustituido a los bancos centrales extranjeros como compradores marginales de bonos del Tesoro. En consecuencia, los flujos responden más que antes a los rendimientos, los costes de cobertura y las rentabilidades relativas.
- Liquidación de oro: Turquía y Rusia vendieron reservas de oro a principios de 2026, lo que muestra cómo los activos de reserva alternativos aún pueden convertirse en dólares cuando se necesita liquidez.
5. La banda: por qué el dólar necesita un rango de cotización
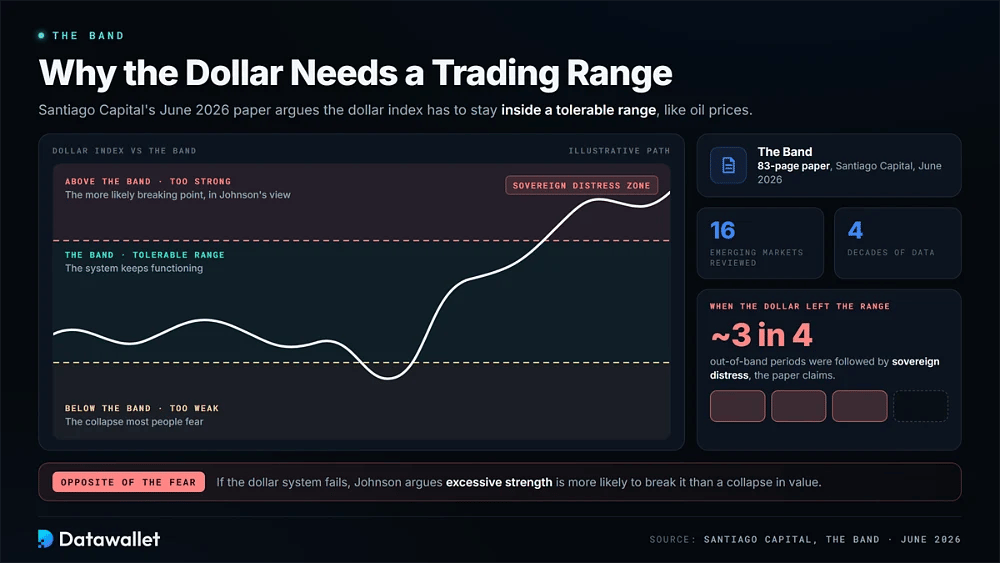
En junio de 2026, Santiago Capital publicó The Band, un documento de 83 páginas que sostiene que el índice del dólar debe mantenerse dentro de un rango tolerable. Johnson aplica un concepto familiar de los mercados del petróleo: si los precios caen demasiado, pueden arruinar a los productores, mientras que si suben demasiado acaban destruyendo la demanda.
El estudio analiza dieciséis mercados emergentes a lo largo de cuatro décadas y sostiene que las crisis de deuda soberana siguieron a aproximadamente tres cuartas partes de los periodos en que el dólar se movió fuera de ese rango. Su conclusión es contraria a un temor habitual. Johnson sostiene que, si el sistema del dólar acaba fallando, es más probable que la ruptura la cause una fortaleza excesiva que un colapso del valor de la moneda.
¿Se está cumpliendo la Dollar Milkshake Theory en 2026?
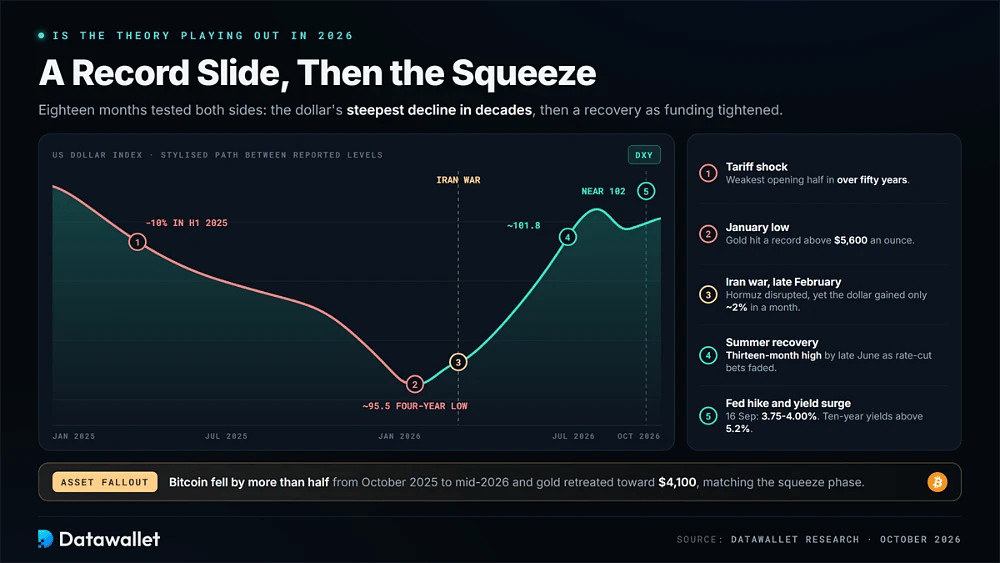
Los últimos dieciocho meses han puesto a prueba ambas partes del marco. Primero, el dólar sufrió su mayor caída en décadas. Más tarde se recuperó cuando la guerra, la inflación persistente y una Reserva Federal más restrictiva endurecieron las condiciones de financiación global.
Los principales hitos del dólar desde principios de 2025 se desarrollaron así:
- Shock arancelario: el índice del dólar cayó aproximadamente un 10 % en el primer semestre de 2025, su peor inicio de año en más de cincuenta años, a medida que los aranceles inquietaban a los inversores extranjeros.
- Mínimo de enero: las ventas se prolongaron hasta enero de 2026. El índice alcanzó un mínimo de cuatro años cerca de 95,5, mientras que el oro subió hasta un máximo histórico por encima de 5.600 $ por onza.
- Guerra de Irán: los ataques de EE. UU. e Israel contra Irán a finales de febrero alteraron el estrecho de Ormuz durante meses. Aun así, el dólar solo subió alrededor de un 2 % durante el primer mes.
- Recuperación estival: a finales de junio, el índice del dólar había subido hasta un máximo de trece meses cercano a 101,8, ya que los mercados abandonaron las expectativas de recortes de tipos y empezaron a descontar un endurecimiento de la Reserva Federal.
- Subida de la Fed: el 16 de septiembre, la Reserva Federal, presidida por Kevin Warsh, subió los tipos hasta 3,75–4,00 %, y los responsables indicaron al menos una subida más antes de que acabe el año.
- Repunte del rendimiento: el rendimiento del bono del Tesoro a diez años superó el 5,2 % a finales de septiembre. Al mismo tiempo, el índice del dólar se acercó a 102, su nivel más alto en bastante más de un año.
- Repercusión en los activos: Bitcoin cayó más de la mitad entre octubre de 2025 y mediados de 2026, mientras que el oro retrocedió hasta cerca de 4.100 $. Ambos movimientos coincidieron en líneas generales con la fase de presión que describe Johnson.
¿Cómo encajan las stablecoins en la Dollar Milkshake Theory?
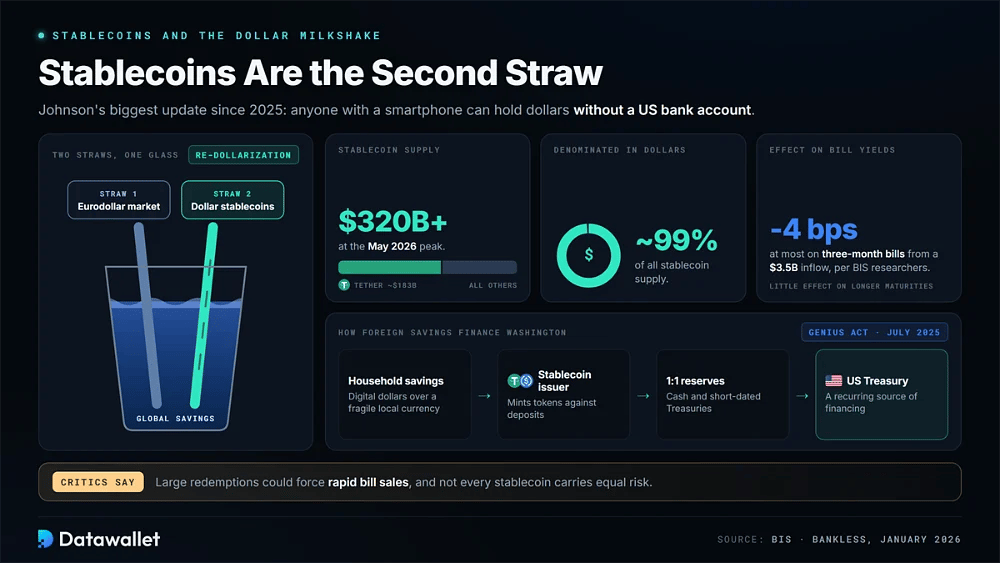
La actualización más importante de Johnson a la teoría desde 2025 tiene que ver con las stablecoins en dólares. En una intervención en Bankless en enero de 2026, describió las stablecoins como una segunda pajita junto al mercado de eurodólares, que permite a cualquiera con un smartphone tener dólares sin abrir antes una cuenta bancaria estadounidense.
Las cifras hasta ahora apuntan en esa dirección. El suministro de stablecoins superó los 320.000 millones de dólares en su máximo de mayo de 2026, con alrededor del 99 % denominado en dólares. Tether por sí sola rondaba los 183.000 millones de dólares. Como los emisores respaldan en gran medida esos tokens con letras del Tesoro, el ahorro extranjero puede convertirse en una fuente recurrente de financiación para Washington.
La Ley GENIUS, firmada en julio de 2025, formalizó esa relación al exigir a los emisores que mantengan reservas uno a uno en efectivo y en bonos del Tesoro a corto plazo. Investigadores del BIS estiman que una entrada de 3.500 millones de dólares en stablecoins puede reducir hasta cuatro puntos básicos los rendimientos de las letras a tres meses, con poco efecto en los vencimientos más largos.
Johnson describe el proceso como redolarización. Los hogares de economías frágiles pueden elegir dólares digitales en lugar de sus monedas locales, lo que desplaza la influencia monetaria hacia Washington en un fenómeno que compara con Bretton Woods. Los críticos señalan otra cara del mecanismo: reembolsos elevados podrían forzar ventas rápidas de letras del Tesoro, mientras que no todas las stablecoins conllevan el mismo riesgo.
¿Cuál es el desenlace de la Dollar Milkshake Theory?
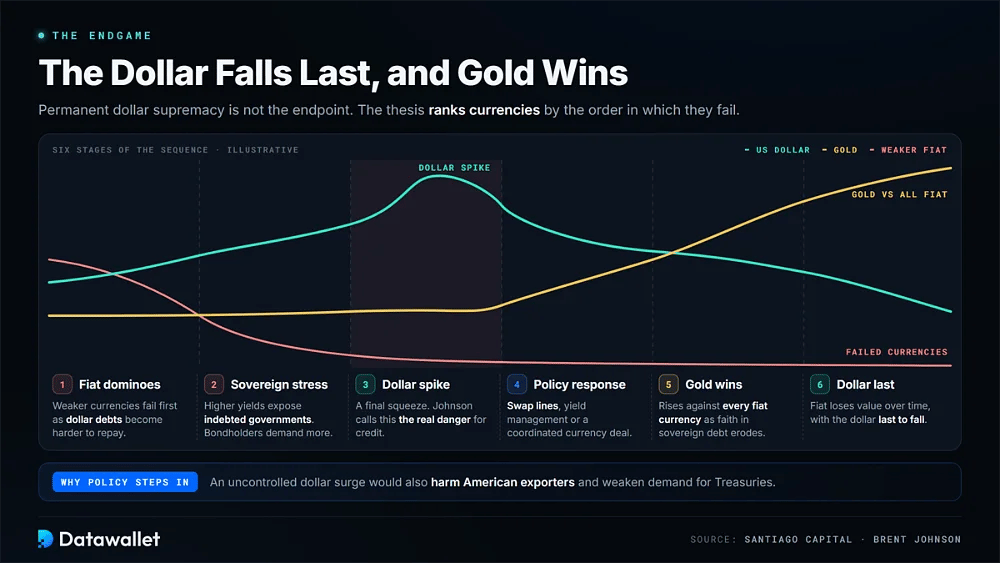
La supremacía permanente del dólar no es el punto final del planteamiento de Johnson. En cambio, describe una secuencia en la que la fortaleza del dólar daña primero a las divisas más débiles. Los mercados de deuda soberana sufren tensiones más tarde, lo que acaba empujando a los ahorradores hacia activos que los gobiernos no pueden crear a voluntad.
El desenlace suele desarrollarse en las siguientes etapas:
- Fichas de dominó fiat: las monedas más débiles fallan primero a medida que las deudas en dólares se vuelven cada vez más difíciles de pagar. Sus ahorradores e instituciones se desplazan hacia los dólares y concentran más liquidez global en los mercados estadounidenses.
- Tensión soberana: los rendimientos más altos revelan la vulnerabilidad de los gobiernos muy endeudados. Los bonistas empiezan a exigir una mayor compensación, lo que indica la fase inicial de una crisis de deuda soberana más que un movimiento cambiario ordinario.
- Repunte del dólar: Un último apretón hace que el dólar suba con fuerza frente a las divisas rivales. Johnson considera que este es el verdadero peligro, porque unas condiciones más estrictas del dólar restringen el crédito en varias economías a la vez.
- Respuesta política: Lo más probable es que las autoridades respondan con líneas swap, gestión del rendimiento o un acuerdo monetario coordinado. Una subida descontrolada del dólar también perjudicaría a los exportadores estadounidenses y debilitaría la demanda de bonos del Tesoro.
- Gana el oro: Johnson ha dicho que el oro es el gran ganador del milkshake. En su opinión, sube frente a todas las monedas fiat cuando la confianza en la deuda soberana se erosiona a escala global.
- El dólar, el último: espera que las monedas fiat en general pierdan valor con el tiempo, pero que el dólar sea la última en caer. Por tanto, la tesis clasifica las monedas en lugar de tratar el dólar como un ganador permanente.
¿Cómo afecta la Dollar Milkshake Theory a Bitcoin?
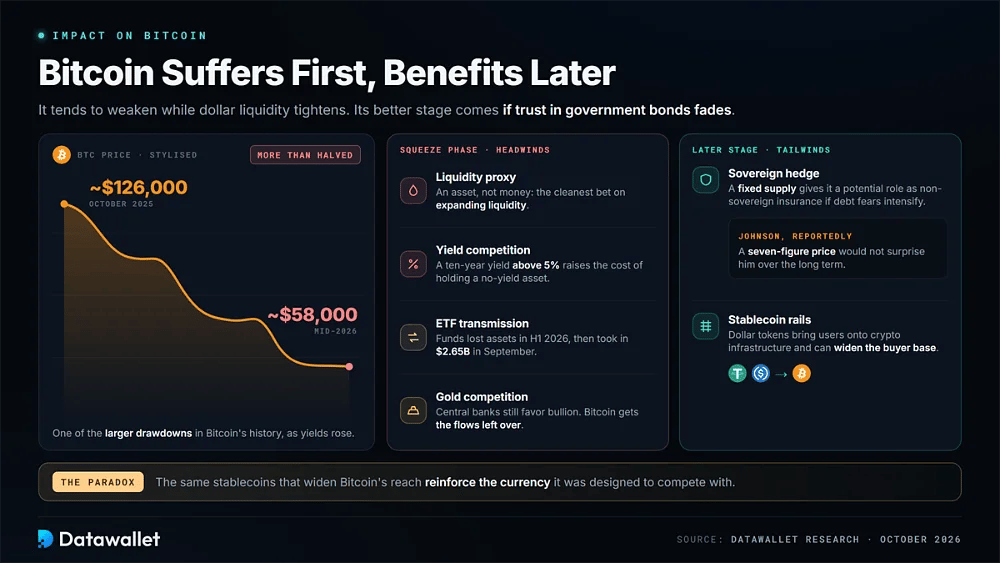
Bitcoin no suele ser el primer activo en beneficiarse en la secuencia de Johnson. Durante los periodos de endurecimiento de la liquidez en dólares, tiende a debilitarse. Su etapa más favorable llega después, si los inversores empiezan a perder confianza en los bonos del Estado y en las monedas en las que están denominados.
A continuación se enumeran los canales de transmisión de Bitcoin más relevantes:
- Estrechez de liquidez: Bitcoin bajó de unos 126.000 $ en octubre de 2025 a alrededor de 58.000 $ a mediados de 2026 a medida que subían los rendimientos, lo que sitúa el movimiento entre las mayores caídas de su historia.
- Indicador de liquidez: Johnson trata Bitcoin como un activo y no como dinero, y lo considera la apuesta más clara por la expansión de la liquidez global. Eso ayuda a explicar por qué sufre cuando escasean los dólares.
- Transmisión de los ETF: los fondos spot transmiten ahora los flujos macroeconómicos directamente al mercado. Los ETF de Bitcoin perdieron activos durante el primer semestre de 2026 antes de recibir 2.650 millones de dólares en septiembre.
- Competencia del rendimiento: una rentabilidad del bono del Tesoro a diez años superior al 5 % aumenta el coste de oportunidad de mantener un activo que no genera rendimiento. Por eso, un mayor endurecimiento de la Reserva Federal sigue siendo un claro obstáculo para el precio.
- Infraestructura de stablecoins: las stablecoins en dólares acercan a más usuarios a la infraestructura cripto y pueden ampliar la base potencial de compradores de Bitcoin, aunque esos mismos tokens refuercen la moneda con la que Bitcoin fue diseñado para competir.
- Cobertura soberana: Si se intensifican las preocupaciones sobre la deuda pública, el suministro fijo de Bitcoin le da un posible papel como seguro no soberano. Según se informa, Johnson ha dicho que un precio de siete cifras no le sorprendería a largo plazo.
- Competencia del oro: los bancos centrales y los inversores más conservadores siguen prefiriendo el oro durante las crisis soberanas. Por ello, Bitcoin compite por los flujos que queden después de que los lingotes absorban la demanda oficial.
¿Cómo afecta la Dollar Milkshake Theory al oro?
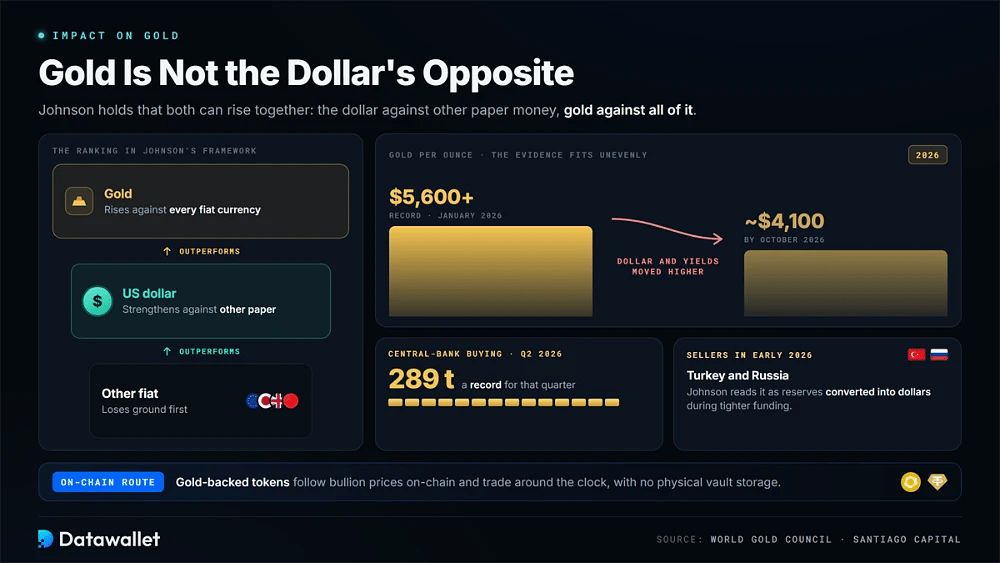
El oro ocupa una posición inusual en el marco porque Johnson no lo considera simplemente lo opuesto al dólar. Desde hace tiempo sostiene que ambos activos pueden apreciarse a la vez. El dólar puede fortalecerse frente a otras monedas fiduciarias mientras el oro sube frente a todas ellas a medida que se deteriora la confianza en la deuda soberana.
La evidencia reciente encaja con esa relación solo de forma desigual. El oro alcanzó un máximo histórico por encima de 5.600 $ en enero de 2026 antes de caer hacia 4.100 $ en octubre, cuando el dólar y los rendimientos subieron. Aun así, los bancos centrales compraron 289 toneladas en el segundo trimestre, un récord para ese periodo, según el World Gold Council.
Ese descenso también demostró el argumento de Johnson sobre la liquidez. Turquía y Rusia destacaron como vendedores a principios de 2026, lo que él interpreta como reservas convertidas en dólares en condiciones de financiación más estrictas. Los inversores que busquen exposición sin almacenamiento físico en cámaras acorazadas pueden comparar los tokens respaldados por oro, que siguen el precio del metal on-chain y se negocian en todo momento.
Dollar Milkshake Theory vs. desdolarización
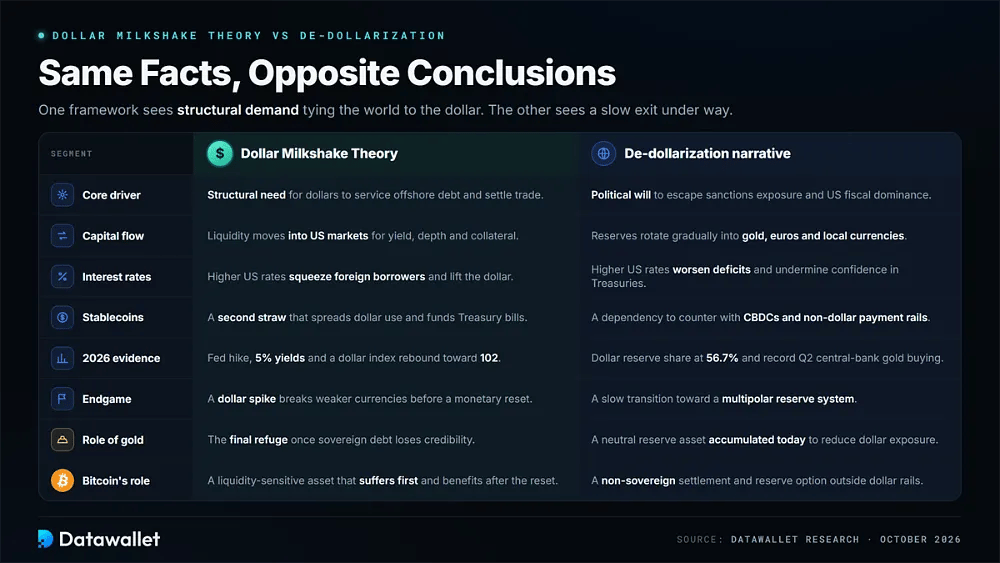
La Dollar Milkshake Theory y el relato de la desdolarización usan muchos de los mismos hechos, pero llegan a conclusiones distintas. El marco de Johnson se centra en la demanda estructural de dólares que mantiene al mundo atado al sistema actual. La desdolarización, en cambio, destaca las sanciones, los déficits fiscales y la geopolítica como fuerzas que dirigen gradualmente a los gestores de reservas hacia el oro, las monedas locales y las redes de pago alternativas.
Críticas a la Dollar Milkshake Theory
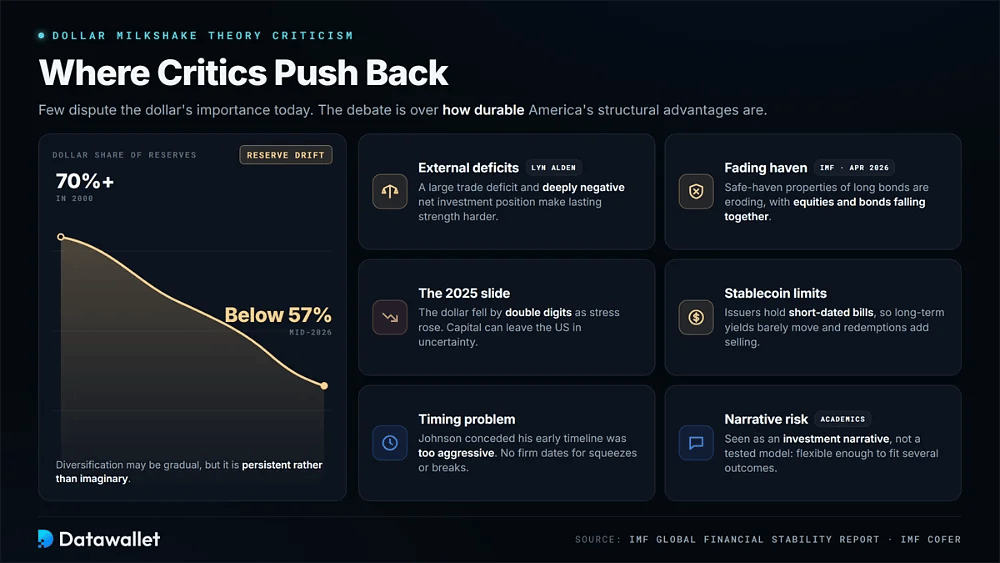
La mayoría de las críticas serias no discuten la importancia actual del dólar en las finanzas globales. El desacuerdo está en lo duraderas que son realmente las ventajas estructurales de Estados Unidos, en si el marco da suficiente peso a las vulnerabilidades fiscales y externas del país, y en si su momento es lo bastante preciso como para resultar útil en decisiones de cartera.
Las principales críticas que conviene valorar son las siguientes:
- Déficits externos: Lyn Alden sostiene que el gran déficit comercial de Estados Unidos y su posición de inversión internacional neta profundamente negativa hacen más difícil una fortaleza sostenida del dólar de lo que sugiere el planteamiento de Johnson.
- Refugio en declive: el informe de estabilidad del FMI de abril de 2026 describe una erosión continua de las propiedades de refugio de los bonos del Estado a largo plazo, con caídas simultáneas de acciones y bonos.
- Caída de 2025: el dólar cayó dos dígitos a principios de 2025 aunque aumentó la tensión global. Los críticos usan ese episodio para argumentar que el capital puede salir de Estados Unidos en periodos de incertidumbre.
- Deriva de las reservas: La cuota del dólar en las reservas declaradas ha caído de más del 70 % en 2000 a menos del 57 %. Esto sugiere que la diversificación puede ser gradual, pero es persistente y no imaginaria.
- Límites de las stablecoins: Los emisores de stablecoins mantienen sobre todo letras a corto plazo, por lo que su expansión tiene poco efecto directo en los rendimientos a largo plazo. Unos reembolsos elevados también podrían aumentar la presión vendedora en los mercados de deuda del Tesoro.
- Problema de plazos: Johnson ha admitido que su calendario inicial era demasiado agresivo. Sin fechas firmes, al marco le cuesta indicar a los inversores cuándo es probable que se produzcan squeezes, rupturas o rotaciones de activos.
- Riesgo de narrativa: los economistas académicos suelen considerar la teoría una narrativa de inversión más que un modelo contrastado, porque sus predicciones siguen siendo lo bastante flexibles como para acomodar resultados muy distintos.
¿Quién es Brent Johnson?
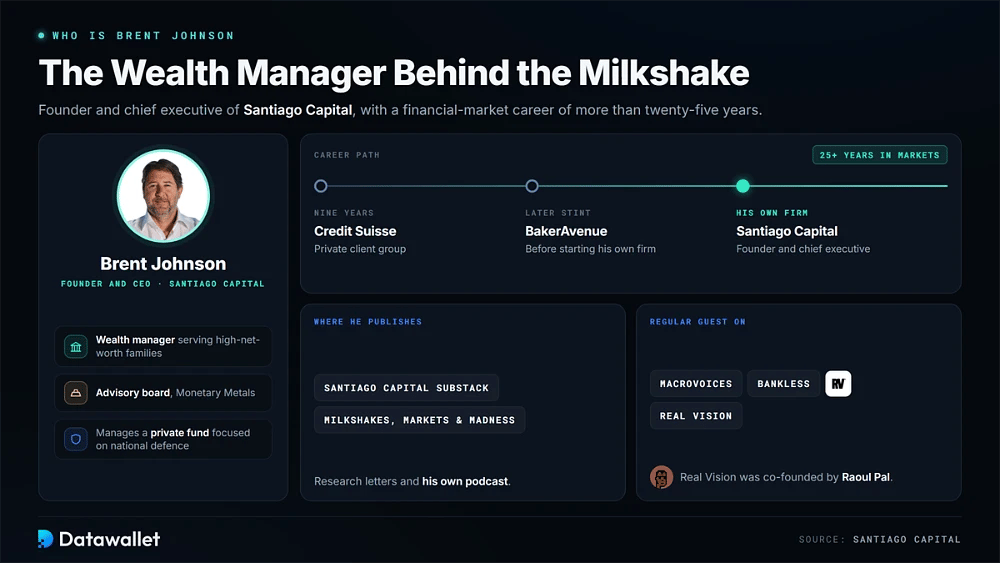
Brent Johnson es el fundador y director ejecutivo de Santiago Capital, una gestora patrimonial que atiende a familias de alto patrimonio. Su carrera en los mercados financieros abarca más de veinticinco años. Incluye nueve años en el grupo de clientes privados de Credit Suisse y una etapa posterior en BakerAvenue antes de fundar su propia firma.
Johnson publica sus análisis en el Substack de Santiago Capital y presenta el pódcast Milkshakes, Markets & Madness. También es invitado habitual de MacroVoices, Bankless y Real Vision, esta última cofundada por Raoul Pal. Además, Johnson forma parte del consejo asesor de Monetary Metals y gestiona un fondo privado centrado en la defensa nacional.
Indicadores clave que seguir
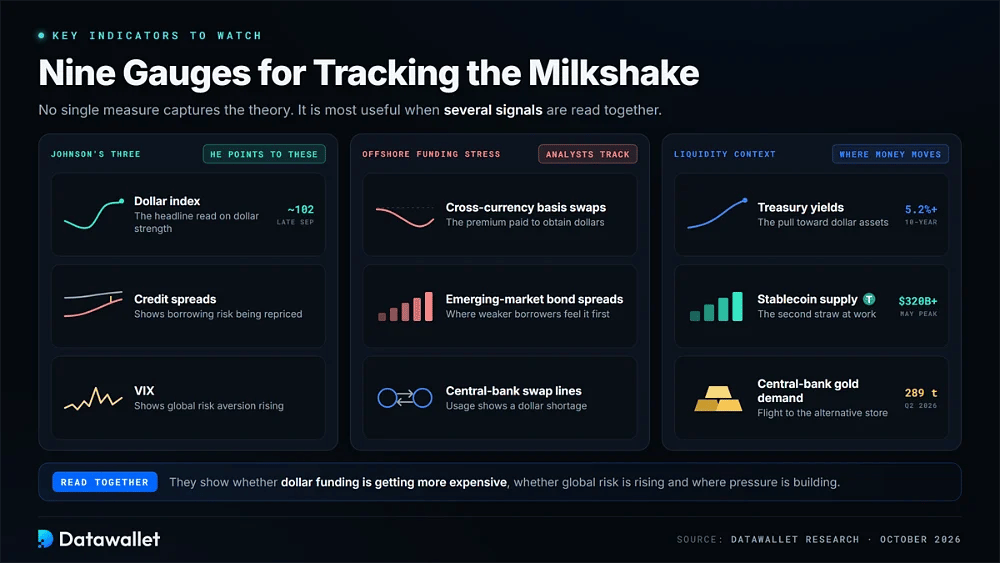
Ninguna medida de mercado por sí sola recoge toda la Dollar Milkshake Theory. El marco resulta más útil cuando se observan varias señales a la vez, en especial el índice del dólar, los rendimientos del Tesoro y los indicadores de tensión en la financiación offshore. La oferta de stablecoins y la demanda de oro de los bancos centrales aportan contexto sobre cómo se mueve la liquidez entre activos en dólares y otras reservas de valor.
Johnson ha señalado específicamente el índice del dólar, los diferenciales de crédito y el VIX, mientras que los analistas también siguen los swaps de base entre divisas, los diferenciales de bonos de mercados emergentes y el uso de líneas swap de los bancos centrales. En conjunto, estas medidas muestran si la financiación en dólares se está encareciendo, si el riesgo global aumenta y dónde se acumula la presión sobre la liquidez.
Conclusiones
La Dollar Milkshake Theory resulta más útil como marco de secuencia: primero llega la fortaleza del dólar, después el estrés soberano y, más tarde, los activos tangibles se benefician. Lo ocurrido en 2026 encaja razonablemente bien con la fase inicial, con tipos más altos en EE. UU., condiciones de financiación más restrictivas y activos de riesgo más débiles. La anterior caída del dólar es un recordatorio importante de que la secuencia no es lineal.
La teoría debe tratarse como una lente, no como un pronóstico preciso. Los movimientos del índice del dólar, los rendimientos del Tesoro, la oferta de stablecoin y las compras de oro de los bancos centrales pueden aportar información más útil que cualquier predicción aislada. Ninguno de esos indicadores sustituye a la investigación personal ni al asesoramiento profesional antes de destinar capital a Bitcoin, oro o divisas.