Qu'est-ce qu'Arc ?
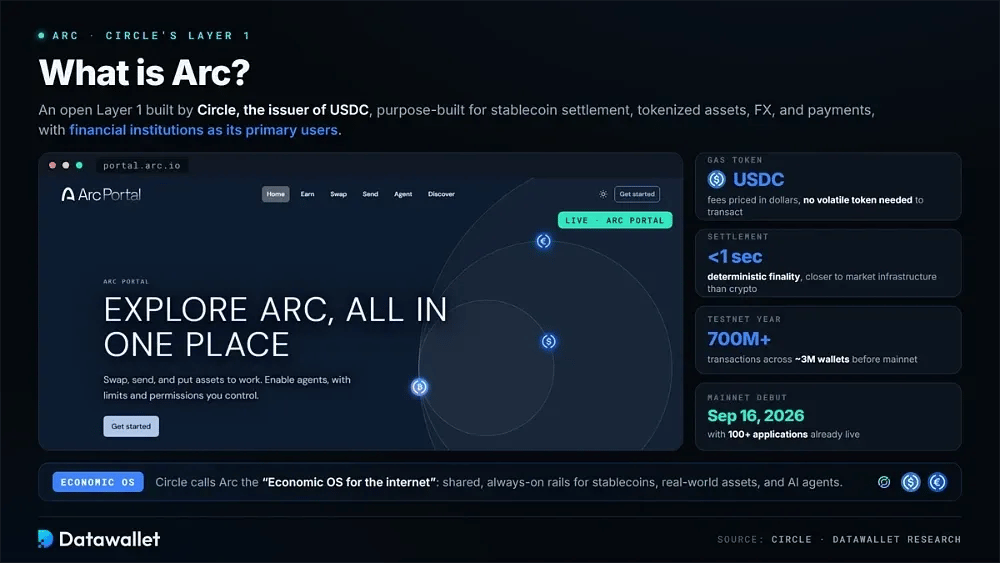
Arc est une blockchain ouverte de couche 1 développée par Circle, la société à l'origine de USDC. Sa conception ne vise pas à concurrencer les autres chaînes généralistes. Arc a plutôt été conçue spécifiquement pour le règlement en stablecoins, les actifs tokenisés, le change et les paiements, avec comme principaux utilisateurs des institutions financières et des entreprises opérant onchain.
Son modèle de gas est l'une des caractéristiques déterminantes du réseau. Les frais de transaction sont payés en USDC et libellés en dollars, ce qui évite aux entreprises de détenir un jeton volatil uniquement pour effectuer des transactions. Arc offre aussi une finalité déterministe en moins d'une seconde, ce qui rapproche son modèle de règlement d'une infrastructure de marché moderne plus que d'un réseau crypto spéculatif.
Circle a d'abord dévoilé Arc en août 2025, suivi du testnet public en octobre. L'adoption s'est rapidement accélérée. En un an, le testnet a traité plus de 700 millions de transactions réparties sur près de trois millions de portefeuilles. Dans le même temps, plus de 100 bâtisseurs institutionnels et de l'écosystème développaient des applications sur un mainnet privé parallèle.
Cette phase de développement a mené au lancement du mainnet public le 16 septembre 2026, avec plus de 100 applications déjà actives. Circle décrit Arc comme l'« Economic OS for the internet », positionnant le réseau comme une infrastructure partagée pour les stablecoins, les actifs du monde réel et même les agents d'IA fonctionnant sur des rails unifiés, toujours actifs.
Lancement du mainnet d'Arc
Le lancement du mainnet d'Arc a réuni un groupe exceptionnellement large de participants institutionnels pour un lancement de blockchain. Circle a confirmé la date du 16 septembre début août, en annonçant la cohorte de validateurs fondateurs, puis a marqué le lancement par un événement à New York diffusé via le compte X officiel @arc.
Jeremy Allaire a qualifié Arc de lancement le plus important de l'histoire de Circle depuis l'USDC lui-même. Le lancement est intervenu un jour après l'échec du Sénat à faire avancer le CLARITY Act. Le 15 septembre 2026, une motion de clôture sur la motion de procéder a été rejetée par 49 voix contre 50, sans atteindre les 60 voix requises, laissant en suspens une législation américaine plus large sur la structure du marché des actifs numériques alors qu'Arc entrait en service.
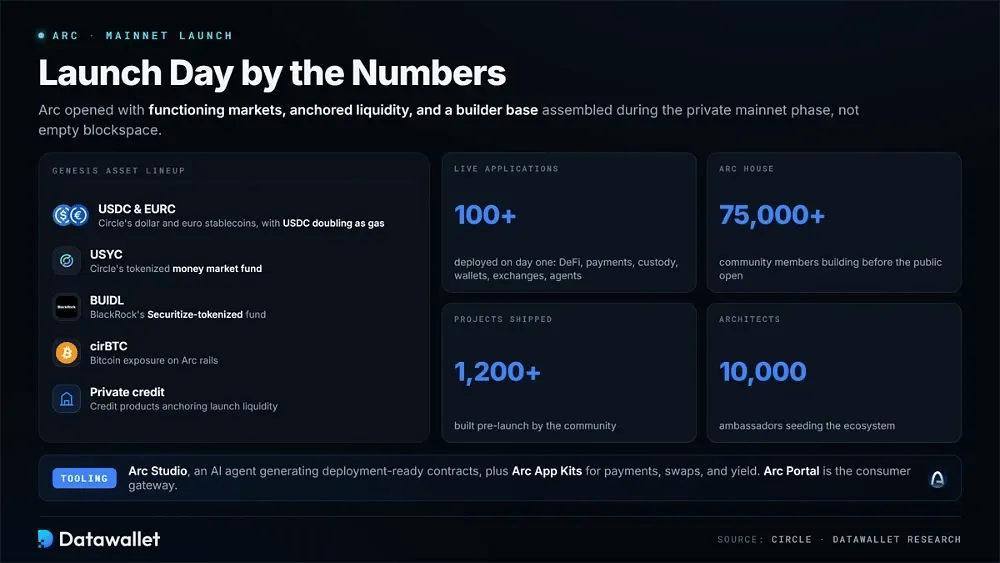
Plusieurs jalons du jour du lancement ont marqué les débuts du mainnet :
- Groupe de validateurs : onze institutions, dont BlackRock, DTCC, ICE, Mastercard, Visa, Standard Chartered, MoneyGram, SBI Group, Galaxy, Sumitomo et Worldpay, sécurisent la chaîne aux côtés de Circle.
- Applications en production : plus de 100 applications déployées dès le premier jour, couvrant des protocoles DeFi, des prestataires de paiement, des prestataires de conservation, des wallets, des plateformes d'échange et des plateformes d'infrastructure dédiées aux agents.
- Gamme d'actifs : USDC, EURC, le fonds monétaire USYC de Circle, le fonds BUIDL de BlackRock tokenisé par Securitize, cirBTC et des produits de crédit privé constituent la liquidité de lancement.
- Communauté de développeurs : plus de 75 000 membres d'Arc House et 10 000 ambassadeurs Architect ont livré plus de 1 200 projets avant l'ouverture publique du réseau.
- Outils pour développeurs : Circle a lancé Arc Studio, un agent de codage IA qui génère des contrats prêts à être déployés, ainsi qu'Arc App Kits, un SDK pour les paiements, les swaps et le rendement.
- Points d'accès : Arc Portal a fait ses débuts comme passerelle grand public pour alimenter des portefeuilles, déléguer des tâches à des agents et explorer l'écosystème en expansion.
Comment fonctionne Arc ?
Arc sépare le consensus et l'exécution, ce qui permet d'optimiser indépendamment les deux couches. Un moteur tolérant aux pannes byzantines ordonne et finalise les blocs, tandis qu'un client Ethereum écrit en Rust gère l'exécution. Le résultat reste pleinement compatible avec les outils existants des chaînes EVM.
La documentation officielle explique comment les composants s'articulent. Cinq piliers architecturaux définissent la façon dont Arc aborde le règlement de niveau institutionnel.
1. Consensus Malachite
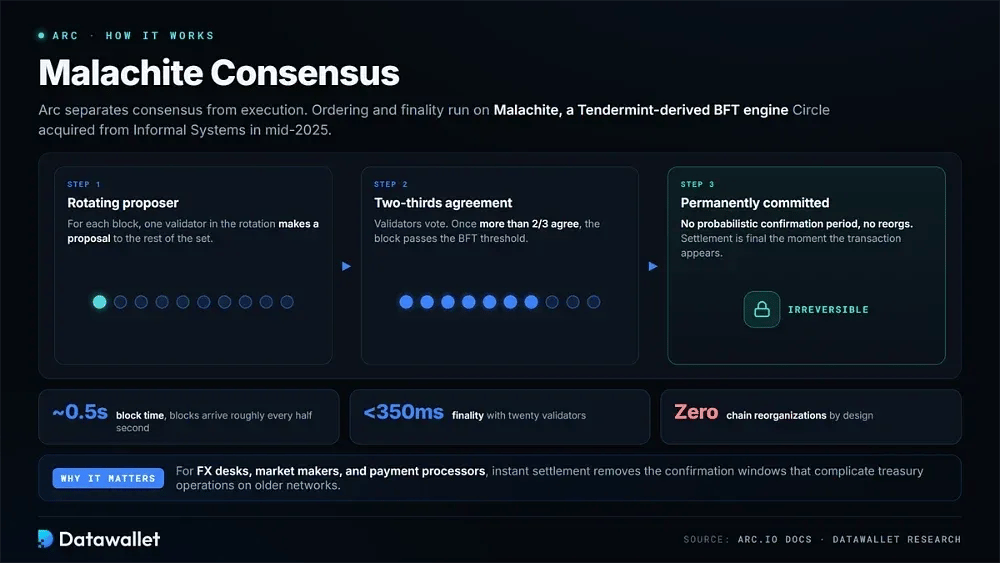
La couche de consensus d'Arc utilise Malachite, un moteur BFT dérivé de Tendermint que Circle a acquis auprès d'Informal Systems à la mi-2025. Pour chaque bloc, un proposeur tournant fait une proposition. Dès que plus des deux tiers des validateurs sont d'accord, le bloc est validé définitivement. Le modèle n'a pas de période de confirmation probabiliste et n'autorise pas les réorganisations de chaîne.
La vitesse est un avantage central. Les blocs arrivent environ toutes les demi-secondes, tandis que la finalité intervient en moins de 350 millisecondes avec vingt validateurs. Pour les desks FX, les teneurs de marché et les prestataires de paiement, le règlement a lieu dès qu'une transaction apparaît. Cela supprime les délais de confirmation qui peuvent compliquer la gestion de trésorerie sur les réseaux plus anciens.
2. Couche d'exécution Reth
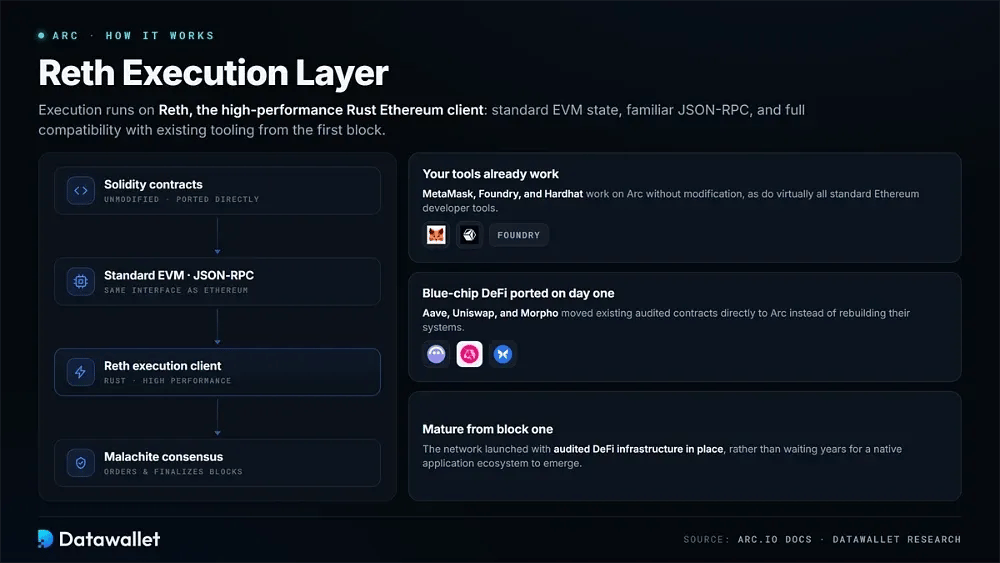
Reth, le client Ethereum haute performance écrit en Rust, gère l'exécution. Il conserve l'état, exécute l'EVM standard et expose l'interface JSON-RPC habituelle. Les contrats Solidity et des outils tels que Foundry, Hardhat et MetaMask fonctionnent donc sur Arc sans modification dès le premier bloc, comme pratiquement tous les outils standard de développement Ethereum.
Cette compatibilité a eu un effet pratique immédiat. Des protocoles établis, dont Aave, Uniswap et Morpho, ont pu porter directement leurs contrats existants vers Arc au lieu de reconstruire leurs systèmes. Le réseau a ainsi été lancé avec une infrastructure DeFi mature et auditée, sans attendre des années l'émergence d'un écosystème d'applications natif.
3. Gas en USDC et frais stables
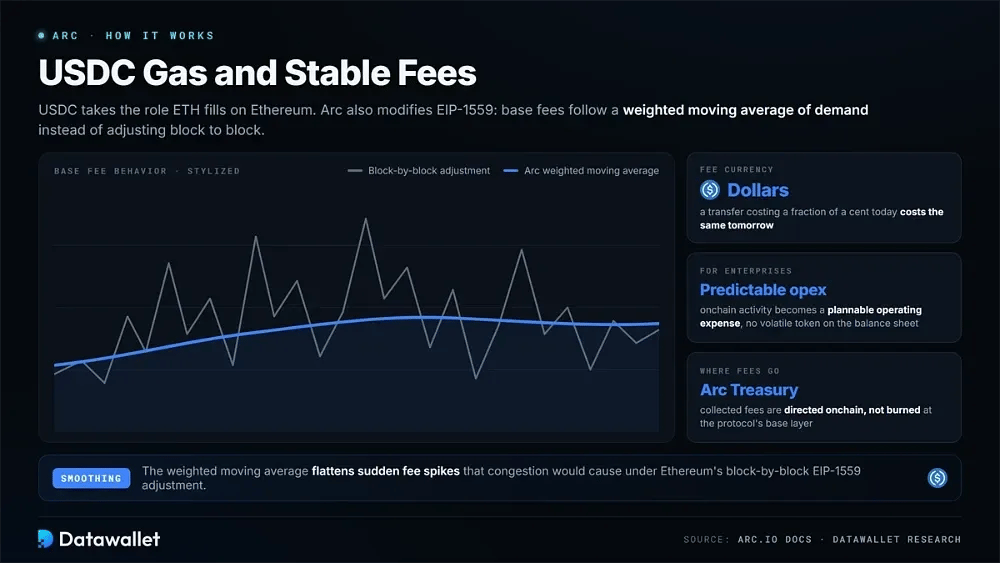
Sur Arc, l'USDC joue le rôle que l'ETH remplit sur Ethereum en servant de jeton de gas natif. Les frais sont libellés en dollars. Un transfert coûtant une fraction de centime aujourd'hui peut donc coûter autant demain, ce qui permet aux entreprises de traiter l'activité onchain comme une charge d'exploitation prévisible.
Arc modifie également le modèle de frais EIP-1559 d'Ethereum. Les frais de base ne s'ajustent pas de façon indépendante d'un bloc à l'autre. Le protocole applique plutôt une moyenne mobile pondérée de la demande du réseau pour lisser les pics soudains de frais. Les frais collectés par le réseau sont versés à une Arc Treasury onchain plutôt que brûlés au niveau de la couche de base du protocole.
4. Ensemble de validateurs sous autorisation
Arc démarre comme un réseau de preuve d'autorité, ce qui signifie que la production de blocs est limitée à des institutions approuvées. La participation ouverte des validateurs est échangée contre une responsabilité identifiable. Chaque validateur est une entité connue et réglementée, exposée juridiquement et en termes de réputation, une garantie conçue pour les exigences des banques et des gestionnaires d'actifs qui transfèrent des activités de bilan onchain.
Les nœuds complets restent sans permission. Chacun peut en exploiter un et vérifier de manière indépendante chaque transaction et chaque bloc à partir des signatures des validateurs. La feuille de route de Circle envisage une évolution vers une preuve d'enjeu avec permission en 2027, où des jetons ARC staked coordonneraient un ensemble de validateurs plus large. Aucun calendrier ferme n'a été arrêté pour une décentralisation plus large.
5. StableFX et interopérabilité native
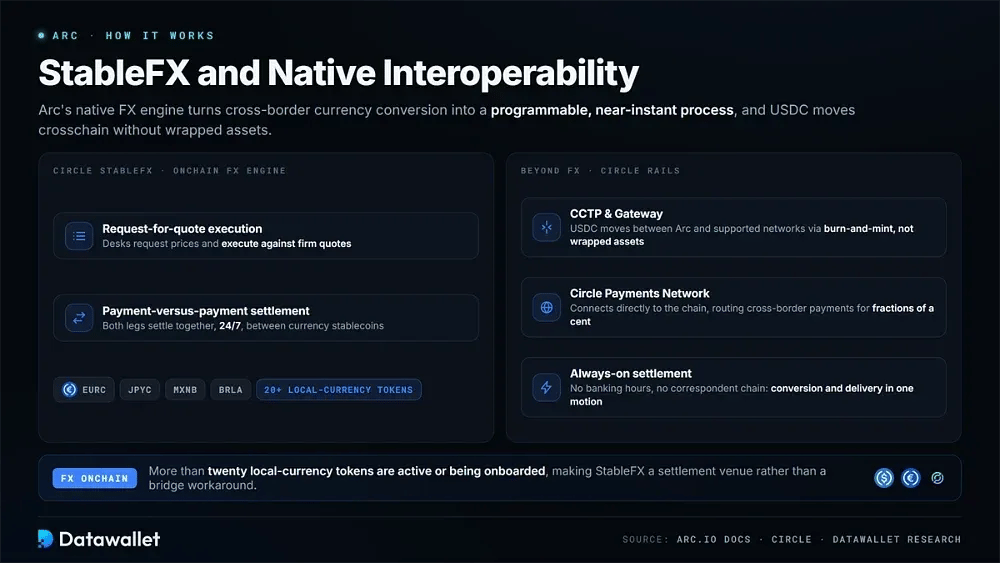
Circle StableFX est le moteur de change natif d'Arc. Il combine une exécution par demande de cotation et un règlement paiement contre paiement 24/7 entre stablecoins de devises. Plus de vingt jetons en monnaie locale sont actifs ou en cours d'intégration, dont EURC, JPYC, MXNB et BRLA. La conversion de devises transfrontalière devient ainsi un processus programmable et quasi instantané.
L'interopérabilité d'Arc ne se limite pas au change. L'intégration native avec CCTP et Gateway de Circle permet de déplacer des USDC entre Arc et d'autres réseaux pris en charge par des transferts de type burn-and-mint, sans actifs enveloppés. Circle Payments Network se connecte aussi directement à la chaîne et achemine des paiements transfrontaliers pour une fraction de centime.
Comment utiliser Arc
Utiliser Arc ne nécessite ni nouveau logiciel de wallet ni jeton volatil pour le gas. La chaîne étant entièrement compatible EVM, la configuration ressemble beaucoup à celle de n'importe quelle sidechain Ethereum.
Suivez ces six étapes pour effectuer votre première transaction sur le mainnet d'Arc :
- Choix du wallet : choisissez un wallet compatible avec Arc, comme MetaMask, Phantom, Ledger, Rainbow ou Trust Wallet. Notre guide des meilleurs wallets crypto compare les principales options.
- Configuration du réseau : ajoutez le mainnet d'Arc avec les paramètres RPC officiels publiés sur arc.io. Vérifiez chaque valeur dans la documentation de Circle, car de faux points d'accès RPC apparaissent couramment après les lancements importants.
- Alimentation en USDC : transférez des USDC vers Arc via des ponts intégrant CCTP ou retirez-les directement depuis des plateformes d'échange compatibles comme Coinbase, Kraken, Binance ou OKX. L'USDC couvre à la fois le gas et tout le reste sur le réseau.
- Transfert test : commencez par un petit transfert pour vérifier que votre configuration est correcte. Les frais moyens sont bien inférieurs à un centime, ce qui rend la vérification peu coûteuse tout en aidant à éviter des erreurs coûteuses.
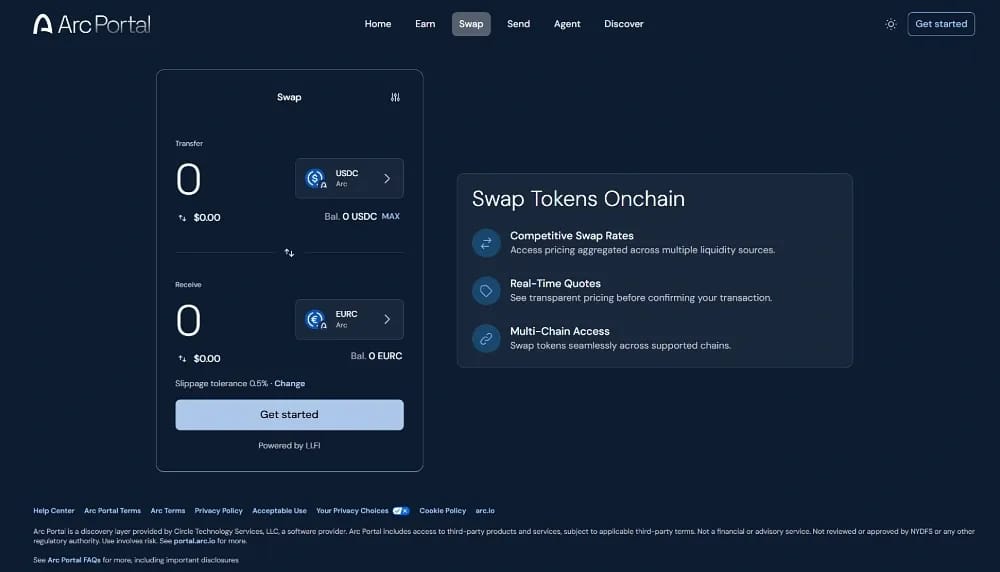
- Exploration du portail⟧ : Visitez Arc Portal pour parcourir les applications en direct, alimenter des portefeuilles d'agents avec des plafonds de dépenses et suivre l'activité de l'écosystème du réseau depuis une seule interface.
- Accès aux applications : utilisez dès le premier jour des protocoles tels qu'Aave pour le prêt, Uniswap pour les échanges ou edgeX pour les contrats perpétuels FX, comme vous le feriez sur Ethereum.
Écosystème Arc et applications du premier jour
Arc a été lancé avec un éventail d'applications exceptionnellement fourni. Pendant la phase de mainnet privée, Circle a fait venir des développeurs de tout l'écosystème financier afin que des marchés fonctionnels soient disponibles dès le départ, plutôt que de laisser un espace de bloc vide à combler plus tard par des déploiements spéculatifs.
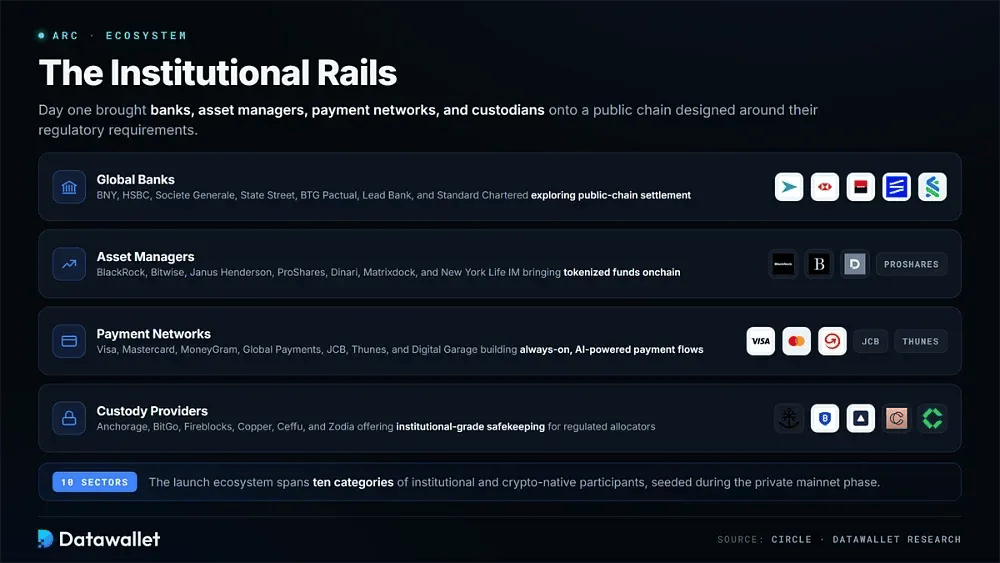
L'écosystème du lancement couvre dix catégories de participants institutionnels et crypto-natifs :
- Banques mondiales : BNY, HSBC, Societe Generale, State Street, BTG Pactual, Lead Bank et Standard Chartered étudient une chaîne publique conçue autour des exigences réglementaires bancaires.
- Gestionnaires d'actifs : BlackRock, Bitwise, Janus Henderson, ProShares, Dinari, Matrixdock et New York Life Investment Management amènent des fonds et produits de titres tokenisés sur la blockchain.
- Réseaux de paiement : Visa, Mastercard, MoneyGram, Global Payments, JCB, Thunes et Digital Garage développent sur Arc un règlement disponible en continu et des flux de paiement mondiaux reposant sur l'IA.
- Plateformes d'échange : Coinbase, Binance, Kraken, OKX, Bybit, Upbit, KuCoin, Gate, Bitso et Bitvavo offrent un accès direct aux dépôts et aux retraits sur le réseau.
- Trading DeFi : Uniswap, Aero, fomo, 1inch, edgeX, Robinhood, Pump.fun et Hibachi prennent en charge les marchés spot, les contrats perpétuels, les produits structurés et les plateformes d'exécution multichaîne.
- Marchés du crédit⟧ : Aave et Morpho dominent le prêt on-chain. Gauntlet, Steakhouse Financial, Keyrock et Cumberland soutiennent le marché par la curation de vaults, la supervision des risques et la fourniture de liquidité.
- Prestataires de conservation : Anchorage, BitGo, Fireblocks, Copper, Ceffu et Zodia Custody offrent une garde de niveau institutionnel aux allocataires réglementés qui déploient des capitaux.
- Prise en charge des wallets : MetaMask, Phantom, Ledger, Rainbow, Trust Wallet et les principaux wallets de plateformes d'échange rendent Arc accessible à des centaines de millions d'utilisateurs existants.
- Couche d'infrastructure : Alchemy, QuickNode, Chainlink, Figment, Blockdaemon, Goldsky et Kaleido fournissent aux développeurs un accès RPC, des oracles, de l'indexation et des opérations de nœuds.
- Plateformes agentiques : Kite AI, Virtuals, BlockRun, Architect et Orthogonal construisent des couches d'identité, d'exécution et de marché pour l'activité économique autonome de l'IA.
Tokenomics d'ARC
Bien que l'USDC serve à payer les frais de transaction sur Arc, le réseau dispose aussi d'un actif de coordination natif distinct. Le whitepaper d'ARC, publié le 11 mai 2026, présente la structure proposée.
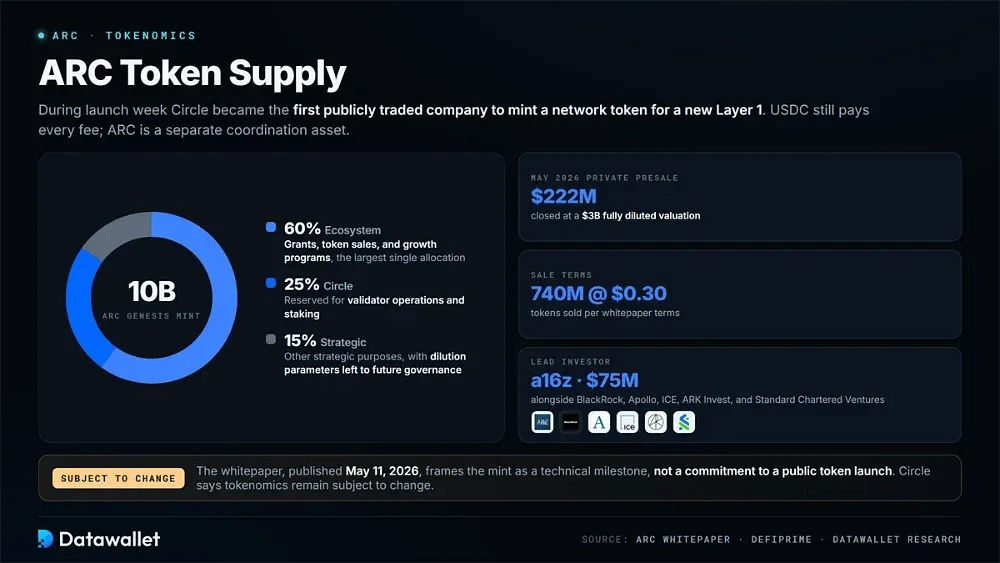
Pendant la semaine de lancement, Circle a réalisé le mint de genèse de la totalité des 10 milliards de jetons ARC, devenant ainsi la première société cotée en bourse à émettre un jeton de réseau pour une nouvelle Layer 1. Ce mint constitue toutefois une étape technique, et non un engagement à lancer publiquement un jeton.
Utilité et finalité du jeton
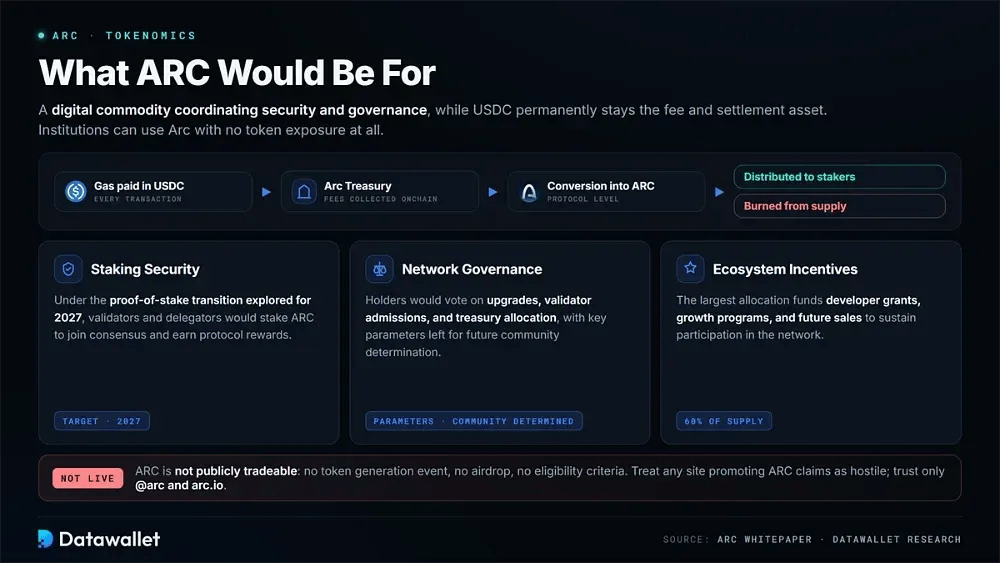
ARC est présenté comme une matière première numérique destinée à coordonner la sécurité et la gouvernance du réseau à long terme. L'USDC, en revanche, reste en permanence l'actif utilisé pour les frais et le règlement. Cette structure permet aux institutions d'utiliser le réseau sans exposition directe au jeton, tout en conservant un actif d'incitation distinct pour Arc lui-même.
Les fonctions ARC proposées comprennent :
- Sécurité par le staking : dans le cadre de la transition vers la preuve d'enjeu envisagée pour 2027, les validateurs et les délégateurs feraient du stake d'ARC pour participer au consensus et recevoir des récompenses du protocole.
- Gouvernance du réseau : les détenteurs voteraient sur les mises à jour du protocole, l'admission des validateurs, l'allocation de la trésorerie et les paramètres que le whitepaper laisse volontairement à la détermination future de la communauté.
- Mécanique des frais : le gas reste payable en USDC, tandis qu'une conversion au niveau du protocole dirige la valeur vers ARC. Une partie serait distribuée aux stakers, et une autre partie serait brûlée de l'offre.
- Incitations pour l'écosystème : la plus grande allocation est réservée aux subventions aux développeurs, aux programmes de croissance et aux futures ventes de jetons destinées à soutenir une participation durable au réseau.
Répartition de l'offre et prévente
La répartition proposée divise l'offre initiale de 10 milliards entre trois groupes. Soixante pour cent sont alloués à l'écosystème pour des subventions, des ventes et des programmes de croissance. Circle reçoit 25 pour cent pour les opérations de validateur et le staking, tandis que les 15 pour cent restants sont réservés à d'autres fins stratégiques. Plusieurs paramètres de dilution sont reportés à la gouvernance future.
Circle a également franchi une étape de levée de fonds en mai 2026 : elle a clôturé une prévente privée de 222 millions de dollars pour une valorisation entièrement diluée de 3 milliards de dollars. La vente portait sur 740 millions de jetons à 0,30 $ chacun. A16z crypto a mené le tour avec 75 millions de dollars, aux côtés de BlackRock, Apollo, ICE, ARK Invest et Standard Chartered Ventures.
Statut de l'airdrop et précautions
ARC n'est pas négociable publiquement. Aucun événement de génération de jetons n'est programmé et Circle n'a pas annoncé d'airdrop. Bien que la taille de l'allocation à l'écosystème ait alimenté des spéculations dans la communauté sur d'éventuelles distributions, aucun critère d'éligibilité n'existe actuellement. Circle a répété que la tokenomics reste susceptible de changer.
Considérez tout site web promouvant des réclamations ARC comme hostile. Les escrocs usurpent régulièrement l'identité des grands airdrop crypto autour des lancements de mainnet, et le profil institutionnel d'Arc en fait une cible particulièrement attrayante. Pour les annonces concernant le jeton, fiez-vous uniquement au compte officiel @arc et aux domaines arc.io.
Statistiques et tendances d'Arc Network
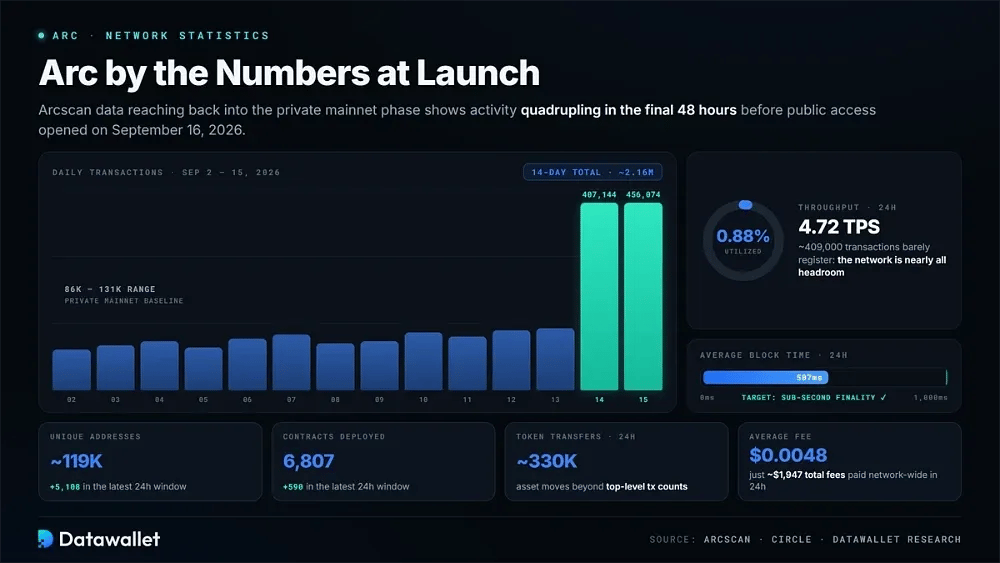
Arc est entré sur le mainnet public avec une activité déjà en croissance depuis sa phase de déploiement privé. Les derniers chiffres proviennent d'Arcscan et de Circle, les données historiques d'Arcscan remontant à la période du mainnet privé, avant l'ouverture de l'accès public le 16 septembre 2026.
Indicateurs clés à la mi-septembre 2026 :
- Activité des transactions : Arc a traité 407 144 transactions le 14 septembre et 456 074 le 15 septembre, portant le total sur quatorze jours à environ 2,16 millions de transactions.
- Croissance des adresses : Arcscan a indexé environ 119 000 adresses uniques au 15 septembre, dont 5 108 nouvelles adresses apparues durant sa dernière fenêtre complète de reporting de 24 heures.
- Déploiement de contrats : environ 6 807 contrats avaient été déployés depuis le début de l'indexation d'Arcscan, dont 590 nouveaux contrats lors de la dernière période complète de 24 heures de l'explorateur.
- Transferts de jetons : Arc a enregistré environ 330 000 transferts de jetons sur la dernière fenêtre de 24 heures, ce qui offre une autre mesure des mouvements d'actifs au-delà du nombre global de transactions.
- Coûts de transaction : les frais de transaction moyens d'Arc s'élevaient à environ 0,0048 $ sur les dernières 24 heures, tandis que les utilisateurs ont payé environ 1 947 $ de frais de réseau au total.
- Utilisation du réseau : Arcscan a mesuré une utilisation de seulement 0,88 pour cent malgré environ 409 000 transactions, avec un débit moyen atteignant 4,72 transactions par seconde pendant la période.
- Performance des blocs : Arc a affiché en moyenne environ 507 millisecondes entre les blocs sur les dernières 24 heures, ce qui correspond à l'objectif de conception de Circle : une finalité des transactions déterministe en moins d'une seconde.
- Accélération avant le lancement : les transactions quotidiennes ont varié d'environ 86 000 à 131 000 entre le 2 et le 13 septembre, puis ont dépassé 400 000 les 14 et 15 septembre.
Arc face aux autres chaînes de stablecoins
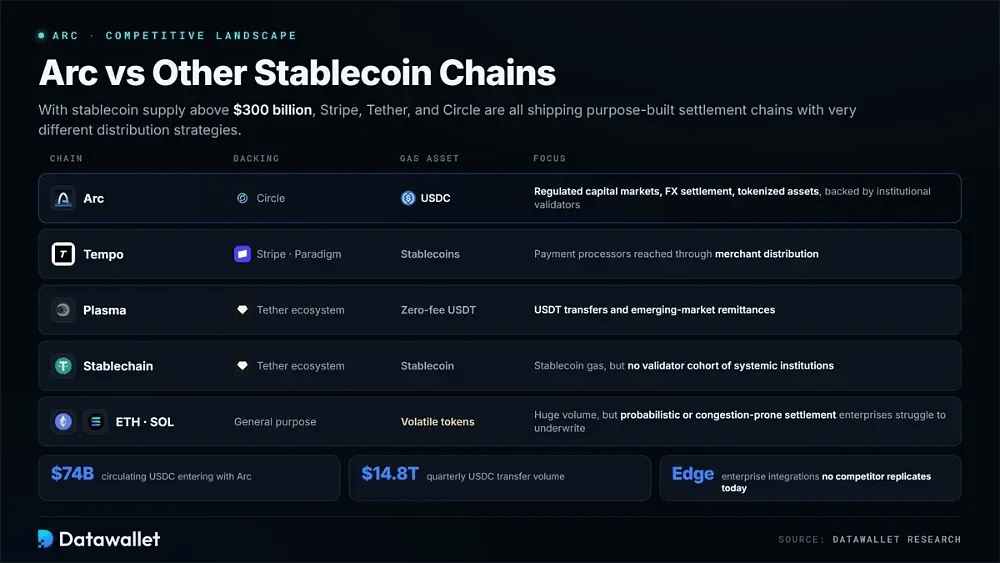
Arc entre dans une concurrence de plus en plus vive pour l'infrastructure de règlement en stablecoins. Avec une offre de stablecoins supérieure à 300 milliards de dollars, Stripe, Tether et Circle développent chacun des chaînes spécialisées reposant sur des stratégies de distribution très différentes.
La réglementation continue d'encadrer la compétition, même si le contexte politique américain au sens large est moins stable. Le GENIUS Act a établi en 2025 des règles fédérales sur les stablecoins, tandis que le CLARITY Act s'est enlisé au Sénat.
Le positionnement d'Arc se distingue de celui de ses concurrents les plus proches conçus à dessein de plusieurs façons :
- Comparaison avec Tempo : Tempo, soutenu par Stripe et Paradigm, vise les prestataires de paiement via la distribution auprès des commerçants. Arc s'appuie plutôt sur les réserves d'USDC existantes de Circle et sur ses relations avec des validateurs institutionnels.
- Comparaison avec Plasma : Plasma se concentre sur les transferts d'USDT sans frais et les envois de fonds vers les marchés émergents. Arc met davantage l'accent sur les marchés de capitaux réglementés, le règlement FX et les actifs institutionnels tokenisés.
- Comparaison avec Stablechain : Stablechain utilise aussi un stablecoin pour le gas, mais est centrée sur l'écosystème de Tether. Elle ne dispose pas de la cohorte de validateurs d'Arc composée d'institutions financières d'importance systémique.
- Chaînes généralistes : Ethereum et Solana portent d'énormes volumes de stablecoin, mais toutes deux exigent des jetons de gas volatils et reposent sur un règlement probabiliste ou sujet à la congestion, que les entreprises peinent à assurer.
- Avantage de distribution : Circle arrive avec 74 milliards de dollars d'USDC en circulation, 14 800 milliards de dollars de volume de transferts trimestriel, et des intégrations d'entreprise existantes qu'aucun concurrent ne peut actuellement reproduire.
Arc et l'économie agentique
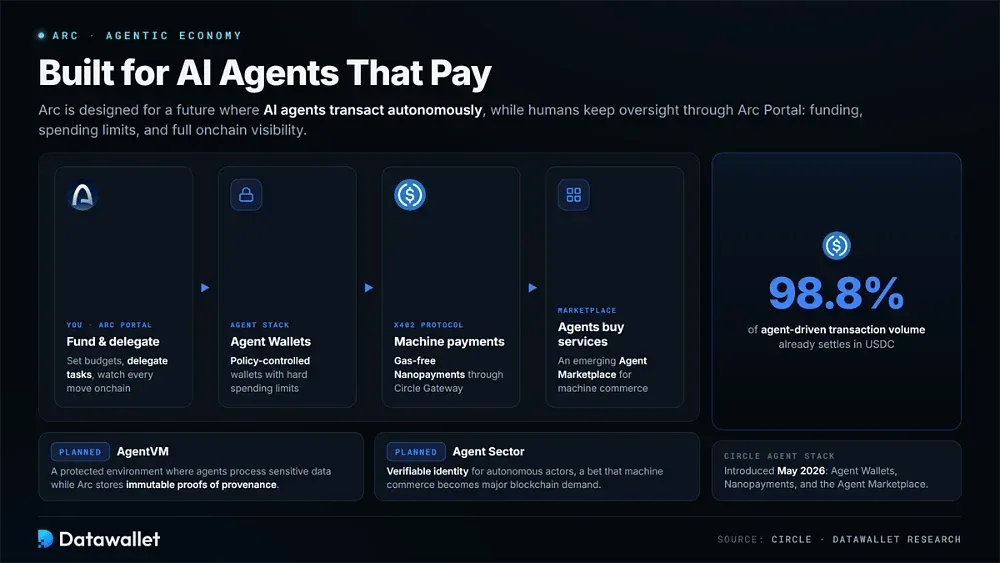
Arc a été conçu pour un avenir où les agents IA pourront effectuer des transactions de manière autonome. Selon les documents de lancement de Circle, l'USDC règle déjà 98,8 % du volume de transactions piloté par des agents, en grande partie via la norme protocole x402 pour les paiements de machine à machine.
Le Circle Agent Stack, présenté en mai 2026, fournit les composants sous-jacents. Il comprend des Agent Wallets contrôlés par des politiques et des Nanopayments sans gas via Circle Gateway, ainsi qu'un Agent Marketplace en cours d'émergence. Via Arc Portal, les utilisateurs humains peuvent garder le contrôle en finançant les agents, en fixant des limites de dépenses et en déléguant des tâches, tout en conservant une visibilité complète onchain.
Les projets à plus long terme de Circle incluent AgentVM, un environnement protégé destiné à permettre aux agents de traiter des données sensibles pendant qu'Arc stocke des preuves de provenance immuables. Associée à un futur Agent Sector pour une identité vérifiable, cette conception repose sur le pari que le commerce autonome deviendra une source majeure de demande pour la blockchain.
Risques et points à considérer
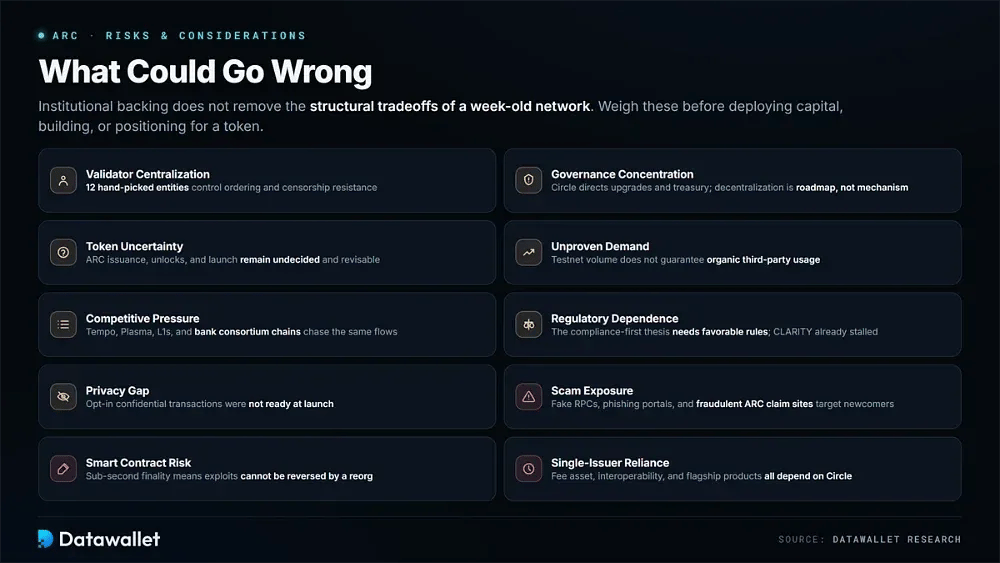
Le soutien institutionnel d'Arc ne supprime ni les compromis structurels ni les questions non résolues autour d'un réseau vieux d'une semaine. Quiconque envisage de déployer du capital, de développer des applications ou de se positionner sur un jeton doit tenir compte de ces éléments.
Gardez les considérations suivantes à l'esprit avant de consacrer du temps ou des fonds à Arc :
- Centralisation des validateurs : onze institutions triées sur le volet, ainsi que Circle, contrôlent la production de blocs par preuve d'autorité ; l'ordre des transactions et la résistance à la censure dépendent donc de leur comportement.
- Concentration de la gouvernance : Circle dirige actuellement le développement du protocole, l'admission des validateurs et la politique de trésorerie. La décentralisation dépend donc de l'exécution de la feuille de route future plutôt que de mécanismes déjà en place.
- Incertitude sur le jeton : l'émission d'ARC, le calendrier de déblocage et le lancement public restent à décider. Les valorisations de prévente et les attentes d'airdrop reposent donc sur des hypothèses que Circle peut réviser.
- Demande non prouvée : un volume élevé sur testnet et des partenariats de lancement ne garantissent pas une utilisation organique. Arc doit encore démontrer une activité significative de tiers, au-delà des opérations de trésorerie de Circle et de la migration de son écosystème.
- Pression concurrentielle : Tempo, Plasma, les réseaux Layer 1 établis et les chaînes de consortiums bancaires visent tous le règlement en stablecoin. Les cycles d'adoption en entreprise pourraient finalement favoriser un système concurrent.
- Dépendance réglementaire : la thèse d'Arc, fondée sur la conformité, dépend de règles favorables. Une législation retardée, une réglementation défavorable ou une divergence entre régulateurs étrangers pourraient réduire sensiblement son marché potentiel.
- Lacune en matière de confidentialité : les transactions confidentielles optionnelles étaient encore en développement et non disponibles au lancement, ce qui rend les institutions soumises à des exigences de confidentialité dépendantes de futures mises à niveau du réseau.
- Exposition aux arnaques : l'attention portée au lancement du mainnet crée des occasions pour de faux points de terminaison RPC, des portails de phishing et des sites frauduleux de réclamation ARC conçus spécialement pour vider les wallets des nouveaux venus.
- Risque lié aux contrats intelligents : Les contrats nouvellement déployés comme les protocoles portés peuvent contenir des vulnérabilités. Comme Arc offre une finalité inférieure à la seconde, les transactions exploitées ne peuvent être ni annulées ni supprimées par une réorganisation de la chaîne.
- Dépendance à un émetteur unique : Circle sous-tend l'actif de frais du réseau, l'infrastructure d'interopérabilité et les produits phares, ce qui concentre le risque opérationnel et de contrepartie sur une seule entreprise.
Conclusion
Arc se lance avec des atouts qu'aucune couche 1 précédente n'a réunis : une base de stablecoins de 74 milliards de dollars, des validateurs issus des institutions qui font fonctionner la finance mondiale et une conception axée sur la conformité, alignée sur les règles américaines existantes en matière de stablecoins, alors même que la législation plus large sur la structure du marché des actifs numériques reste en suspens. Si les actifs du monde réel tokenisés se développent comme prévu, Arc est conçu pour capter ce règlement.
Ses questions non résolues sont tout aussi visibles. La structure de proof-of-authority doit encore progresser vers la transition promise vers le staking, la tokenomics non définie d'ARC doit être clarifiée, et la demande en dehors de l'orbite de Circle n'a pas encore émergé de façon organique. Pour plus de contexte sur le marché plus large qui façonne l'opportunité d'Arc, consultez notre rapport sur les statistiques de la tokenisation.