Que sont les dérivés de staking liquide ?
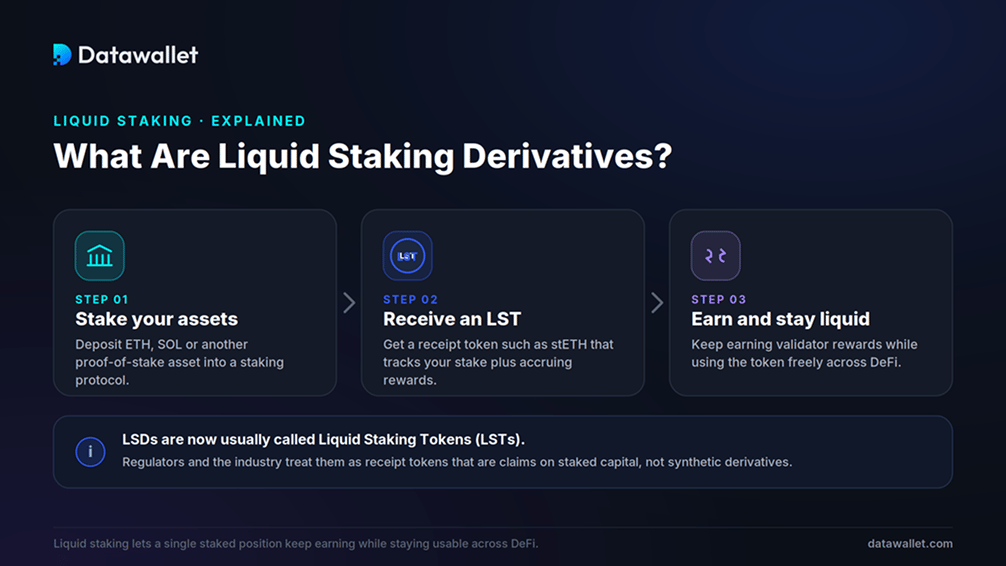
Un dérivé de liquid staking est un jeton émis par un protocole lorsque vous déposez des actifs dans son service de staking. Il représente votre droit sur le stake mis en commun ainsi que les récompenses accumulées, et vous pouvez le conserver, le vendre, le prêter ou l'utiliser comme collatéral pendant que les jetons sous-jacents restent verrouillés dans la couche de consensus.
L'appellation « dérivé » est un vestige. Les organismes professionnels et les régulateurs américains préfèrent désormais « liquid staking token » ou « staking receipt token », dans la mesure où ces actifs constituent des créances directes sur le capital staké plutôt que des instruments synthétiques qui suivent un prix. Nous utilisons LSD et LST de manière interchangeable ici, LST étant le terme le plus précis.
Ils existent parce que le staking natif impose un compromis. L'exécution d'un validateur Ethereum nécessite 32 ETH bloqués dans la couche de consensus, où ils restent inactifs au-delà d'un yield de base. Le liquid staking supprime ce blocage grâce à un reçu liquide, de sorte que le même capital sécurise le réseau et reste utilisable ailleurs simultanément.
Le modèle a pris son envol après le passage d'Ethereum au PoS lors de la Fusion (The Merge) en septembre 2022, et s'est accéléré dès que la mise à niveau Shapella a permis les retraits de staking en avril 2023. Avec des retraits actifs, les LST pouvaient être rachetés contre l'actif sous-jacent, ce qui a ancré leur valeur.
Comment fonctionnent les Liquid Staking Derivatives ?
Un protocole de staking liquide se positionne entre vous et les validateurs. Il regroupe les dépôts, délègue aux opérateurs de nœuds et émet un token qui suit votre position. Le fonctionnement varie selon les protocoles, mais le cycle de vie reste cohérent.
1. Dépôt, mise en commun et mint
Lorsque vous déposez de l'ETH, du SOL ou un autre actif pris en charge, le protocole le regroupe et émet un montant correspondant de son token de staking dans votre wallet. Le dépôt est ensuite staké auprès d'un ensemble de validateurs, ce qui vous évite le solde minimum et le travail d'exploitation d'un nœud.
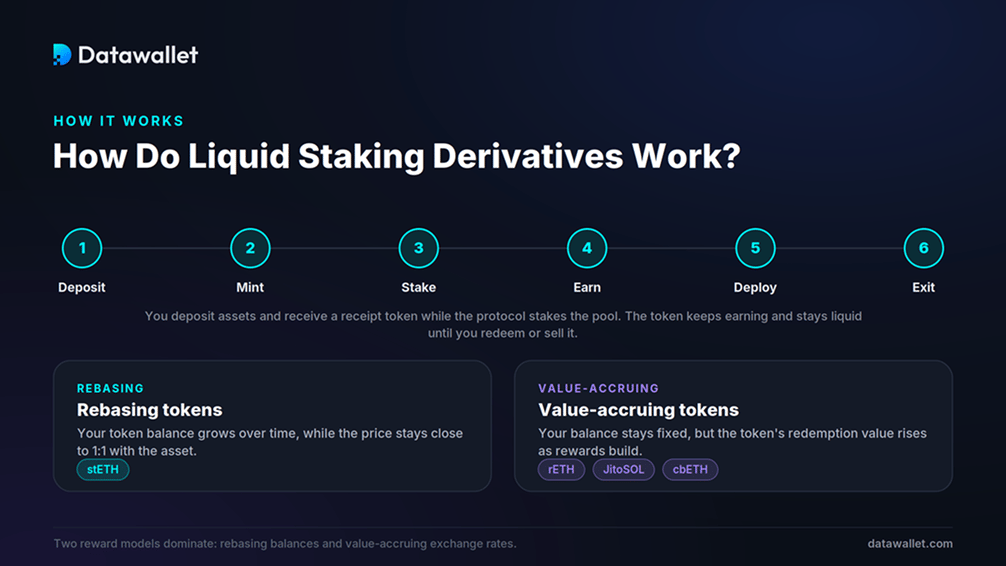
Le cycle de vie de base fonctionne comme suit :
- Dépôt : Envoyez un actif tel que l'ETH ou le SOL dans le smart contract du protocole via son application ou un wallet connecté.
- Mint : Le protocole émet un token de reçu (stETH, rETH, JitoSOL) enregistrant votre part du pool et les éventuelles récompenses dues.
- Stake : Les fonds regroupés sont délégués à des opérateurs de nœuds qui valident les transactions et perçoivent des récompenses de consensus.
- Gains : Votre token reflète automatiquement l'accumulation des récompenses, sans réclamation à effectuer et sans validateur à maintenir.
- Déploiement : Déplacez ce token vers des marchés de prêt, des liquidity pools ou d'autres stratégies pendant que le dépôt reste staké.
- Sortie : Rachetez via la file d'attente des retraits du protocole ou vendez sur le marché secondaire pour une sortie instantanée.
2. Comment s'accumulent les récompenses de staking
La manière dont un LST reflète les récompenses a son importance pour la comptabilité, les impôts et les intégrations DeFi. Deux conceptions dominent.
- Tokens à rebase : Votre solde augmente chaque jour pour refléter les récompenses tout en conservant une valeur d'environ 1:1 avec l'actif sous-jacent. Le stETH de Lido fonctionne ainsi, et la plupart des détenteurs le wrappent en wstETH (sans rebase) pour les protocoles DeFi qui attendent un solde fixe.
- Tokens à valeur croissante : Votre solde reste fixe, mais la valeur de rachat du token augmente à mesure que les récompenses s'accumulent. Le rETH de Rocket Pool, le cbETH de Coinbase, le sfrxETH de Frax et le JitoSOL de Jito utilisent cette conception, de sorte qu'un token permet lentement de racheter plus d'une Unit de l'actif de base.
Les protocoles prélèvent une part des récompenses sous forme de frais. Lido facture 10 %, répartis entre les opérateurs de nœuds et sa trésorerie de DAO, tandis que Rocket Pool facture davantage en échange d'un ensemble d'opérateurs plus décentralisé.
3. Rachat, retraits et maintien de l'ancrage (peg)
Un LST maintient sa valeur grâce à la possibilité de rachat et à l'arbitrage. Étant donné que vous pouvez racheter le token contre l'actif sous-jacent via la file d'attente des retraits, les traders l'achètent lorsqu'il s'échange en dessous de sa juste valeur et le rachètent pour réaliser un profit, ramenant ainsi le prix vers son ancrage.
Le piège réside dans le timing. Les files d'attente de sortie ne sont pas instantanées et Ethereum ne traite qu'un nombre limité de retraits de validateurs à la fois, de sorte que les rachats peuvent prendre des jours en cas de forte sortie de capitaux. Quiconque a besoin d'une liquidité immédiate vend sur un exchange décentralisé, où des pools profonds maintiennent généralement des prix serrés, mais peuvent s'élargir en période de tension.
Principaux protocoles de staking liquide
Le staking liquide représente la plus grande catégorie unique de la DeFi. Une poignée de protocoles détiennent la majeure partie de la valeur, répartie entre Ethereum et Solana.
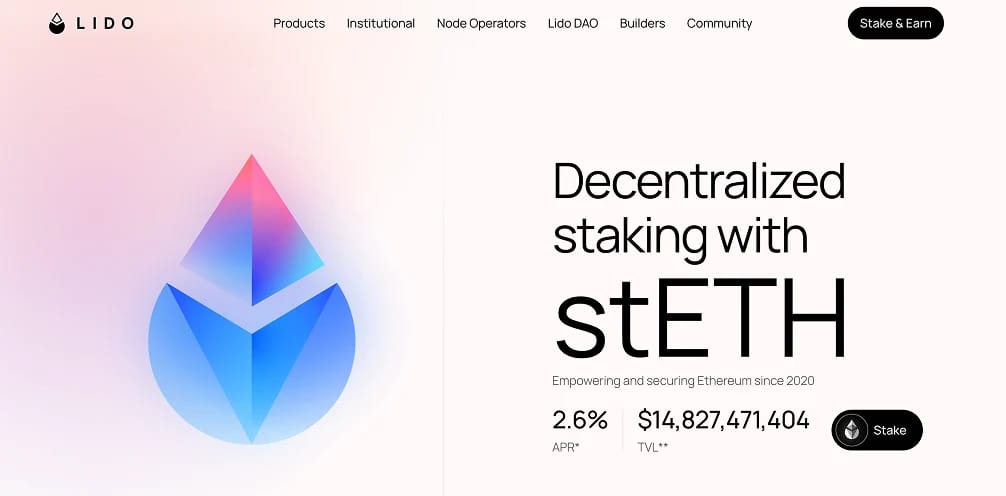
- Lido (stETH) : Le leader d'Ethereum, détenant près de la moitié du secteur avec plus de 20 milliards de dollars stakés. Le stETH est le LST le plus largement intégré, accepté comme collatéral sur les principales plateformes de prêt et de liquidité. Notre guide sur Lido couvre le protocole en profondeur.
- Rocket Pool (rETH) : L'option Ethereum axée sur la décentralisation, construite sur un réseau d'opérateurs de nœuds sans permission (permissionless). Il sacrifie un peu de profondeur de liquidité au profit d'une résistance à la censure accrue.
- Binance Staked ETH (WBETH) : L'un des plus grands tokens de staking ETH en termes de valeur, émis par Binance et utilisé à travers son écosystème ainsi que sur les plateformes DeFi prises en charge.
- Jito (JitoSOL) : le premier LST de Solana, avec des milliards de SOL staked. Jito capture la maximal extractable value issue de l'ordonnancement des transactions et la reverse aux stakers, ce qui augmente son yield au-dessus du staking Solana standard. Consultez notre guide sur Jito et JitoSOL.
- Marinade et Sanctum (Solana) : le mSOL de Marinade a été l'un des premiers standards sur Solana, tandis que Sanctum alimente un large éventail de LST sur Solana, élargissant ainsi le choix des validateurs et des tokens.
- Ether.fi (eETH et weETH) : le plus grand protocole de liquid restaking, associant le staking de base au restaking EigenLayer en un seul token. Consultez notre guide sur Ether.fi.
Parmi les autres options bien établies figurent le cbETH de Coinbase, le mETH de Mantle, le sfrxETH de Frax, StakeWise et le LsETH de Liquid Collective. Pour un classement actualisé, consultez notre page sur les meilleures plateformes de liquid staking.
Principaux cas d'usage des dérivés de liquid staking
L'intérêt d'un LST réside dans le fait qu'une seule position remplit plusieurs fonctions simultanément. Les détenteurs cumulent les récompenses de validateurs et les activités DeFi pour accroître le rendement d'un même capital.
- Garantie : des tokens tels que le wstETH sont acceptés sur les protocoles de prêt, permettant aux détenteurs d'emprunter sur la base d'une position staked sans passer par un unstaking.
- Prêt : déposer des LST sur les marchés monétaires génère des intérêts en plus du yield de staking, superposant ainsi deux flux de revenus.
- Fourniture de liquidité : les paires composées d'un LST et de l'actif sous-jacent sur les bourses décentralisées génèrent des frais de transaction, étant donné que les deux actifs suivent une évolution proche et limitent la perte impermanente.
- Restaking : les LST peuvent faire l'objet d'un restaking via EigenLayer afin de sécuriser des services supplémentaires et d'obtenir un second niveau de récompense.
- Looping de leverage : certains utilisateurs empruntent sur la base d'un LST, en rachetent d'autres et répètent l'opération pour amplifier leur exposition, une tactique à haut risque abordée dans notre guide sur la stratégie de looping.
- Gestion de trésorerie : les fonds et les trésoreries détiennent des LST pour maintenir un yield sur des actifs inactifs tout en conservant la capacité d'agir rapidement.
Liquid staking et restaking
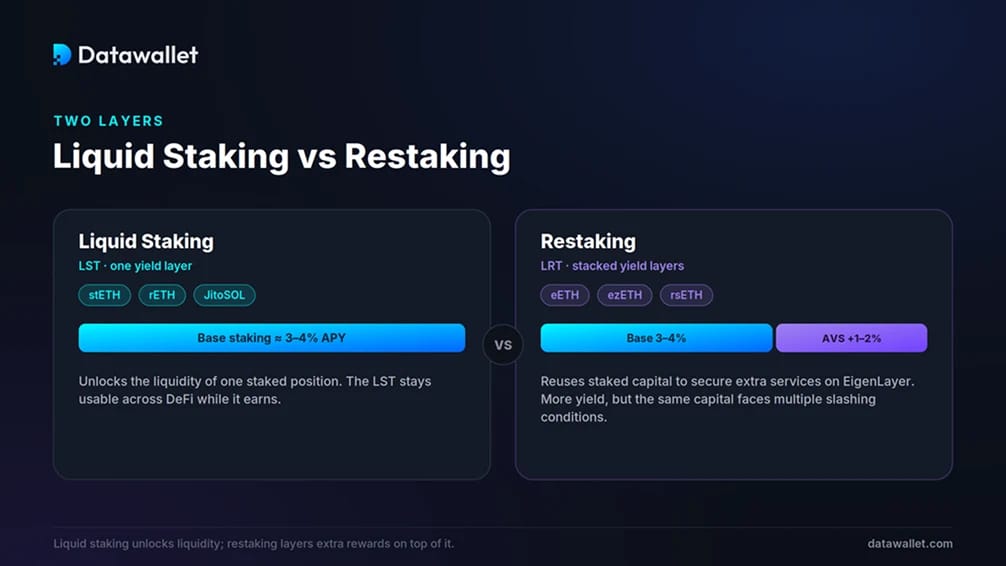
Le liquid staking et le restaking opèrent à des niveaux différents. Le liquid staking libère la liquidité d'une position staked. Le restaking réutilise ce capital staked pour sécuriser des protocoles supplémentaires, ajoutant à la fois du yield et du risque.
Dans un modèle de restaking, vous engagez de l'ETH staked ou un LST auprès d'un réseau comme EigenLayer, où il sert de support à des Actively Validated Services tels que des oracles, des bridges et des couches de data availability. Chaque service définit ses propres conditions de slashing et verse ses propres récompenses, de sorte que votre collateral est soumis à plusieurs ensembles de règles.
La plupart des utilisateurs y accèdent par le biais de tokens de liquid restaking (LRT). Vous déposez de l'ETH ou un LST dans un protocole tel qu'Ether.fi, Renzo ou Kelp et recevez un token (eETH, ezETH, rsETH) qui reste utilisable en DeFi. EigenLayer domine largement ce marché.
Le compromis est direct. Le restaking peut faire passer un rendement Ethereum habituel de 3 % à 4 % à un ou deux points supplémentaires grâce aux récompenses de services, mais il cumule le risque lié aux contrats intelligents et expose le même capital à de multiples conditions de slashing. Les stratégies de yield-loop promettant des rendements nettement plus élevés reposent sur l'emprunt et la récursion, qui peuvent se déboucler rapidement en cas de mouvement brutal.
Tendances et statistiques du liquid staking
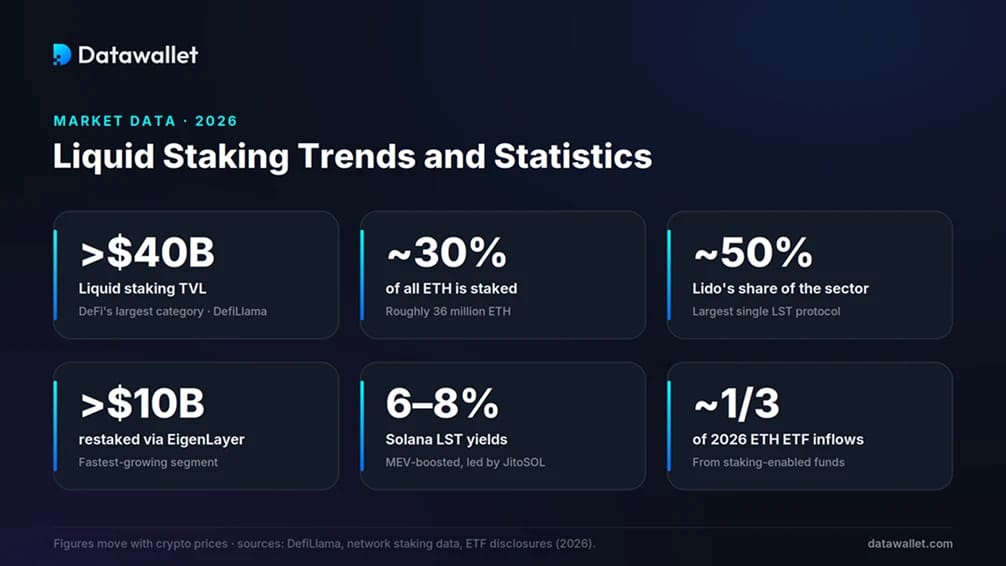
Quelques chiffres illustrent à quel point le staking est devenu central pour Ethereum et la DeFi, ainsi que la place qu'occupe le liquid staking en 2026.
- Taille du secteur : le liquid staking représente la plus grande catégorie de la DeFi, DefiLlama enregistrant une valeur supérieure à 40 milliards de dollars à la mi-2026 après un pic proche de 86 milliards de dollars en août 2025. Le total fluctue en fonction des prix des cryptomonnaies.
- Participation sur Ethereum : environ 30 % de l'ensemble de l'ETH, soit près de 36 millions de pièces, est désormais staked, avec des rendements natifs proches de 3 %, selon nos statistiques sur le staking Ethereum.
- Dominance de Lido : Lido détient près de la moitié de la valeur totale du liquid staking et environ un quart de l'ETH staked, une concentration qui maintient vif le débat sur la décentralisation.
- Croissance du restaking : EigenLayer sécurise bien plus de 10 milliards de dollars d'ETH restaked et contrôle la majeure partie du marché du restaking, le segment du secteur qui connaît la croissance la plus rapide.
- Rendements sur Solana : les LST de Solana tels que le JitoSOL affichent souvent des rendements de 6 % à 8 %, supérieurs à ceux d'Ethereum, soutenus par les récompenses MEV. Consultez nos statistiques sur le staking Solana.
- Flux institutionnels : les fonds intégrant le staking ont représenté environ un tiers des entrées sur les ETF Ethereum en 2026, poussant les files d'attente d'entrée des validateurs à des sommets pluriannuels.
Avantages et inconvénients des Liquid Staking Derivatives
Les Liquid Staking Derivatives améliorent l'efficacité du capital et abaissent la barrière à l'entrée du staking, mais ils ajoutent des risques que le staking natif évite. Le tableau suivant pèse les principaux compromis.
Les Liquid Staking Derivatives sont-ils sûrs ?
Le liquid staking est l'un des domaines de la DeFi les plus éprouvés, et les plus grands protocoles bénéficient d'années d'audits et de programmes de primes aux bogues. Cet historique réduit le risque sans l'éliminer, dans la mesure où un LST cumule plusieurs expositions distinctes qu'il convient d'évaluer séparément.
L'avertissement le plus net est survenu en juin 2022, lorsque le stETH est tombé à environ 0,94 ETH, voire brièvement plus bas. Les retraits n'étaient pas encore activés, si bien que le token ne pouvait pas être converti en ETH. Alors que l'effondrement de Terra se propageait et que des prêteurs comme Celsius et Three Arrows Capital déversaient du stETH sur une liquidité mince, le prix a glissé sous son ancrage, comme l'a documenté Nansen. Il a rebondi une fois que Shapella a permis les rachats en 2023.
Risques liés à l'utilisation des Liquid Staking Derivatives
Avant de considérer un LST comme une version sûre et totalement liquide de l'actif sous-jacent, les détenteurs doivent peser les principales catégories de risques.
- Risque lié aux contrats intelligents : Les contrats de LST et de restaking peuvent contenir des bogues, et les audits réduisent le risque d'exploitation sans l'annuler. Notre présentation de l'audit des contrats intelligents explique comment cela est évalué.
- Risque de slashing : Les validateurs qui se déconnectent ou enfreignent les règles de consensus s'exposent à des pénalités qui réduisent la valeur adossée au token.
- Risque de désancrage (depeg) : Un LST peut s'écarter de son sous-jacent en cas de ventes massives, pénalisant les vendeurs forcés et déclenchant des cascades de liquidation pour les détenteurs positionnés en leverage.
- Risque de liquidité et de sortie : Les files d'attente de retrait ne sont pas instantanées, et Ethereum limite les sorties quotidiennes de validateurs, si bien que les prix sur le marché secondaire peuvent s'écarter nettement en cas de ruée vers la sortie.
- Risque de centralisation : Lido détient à lui seul environ un quart de l'ETH staké, et une concentration de cette ampleur soulève des questions quant à l'influence des validateurs et à la gouvernance.
- Risque de restaking et de looping : Le restaking expose le même collatéral à de multiples conditions de slashing, tandis que les positions en looping peuvent être liquidées rapidement lorsque les marchés se retournent.
L'avenir du liquid staking
Le changement récent le plus important est d'ordre réglementaire. En août 2025, la Division of Corporation Finance de la SEC a déclaré que le liquid staking n'implique pas l'offre ou la vente de titres financiers. La SEC et la CFTC ont ensuite codifié cette position dans une interprétation conjointe le 17 mars 2026, confirmant que le liquid staking ne constitue pas une transaction sur titres et que les jetons de reçu de staking ne sont pas des titres financiers. Cela a levé un obstacle qui tenait de nombreuses institutions américaines à l'écart.
Les produits ont suivi les règles. Le premier ETF de staking Ethereum aux États-Unis a été lancé fin 2025, l'ETHE de Grayscale a commencé à verser des récompenses de staking aux actionnaires en janvier 2026, et BlackRock a coté son fonds Ethereum staked en mars 2026. Les ETF de staking Solana de Bitwise et VanEck sont arrivés à peu près en même temps. Vous pouvez suivre les flux sur notre suivi des ETF Ethereum.
L'infrastructure a mûri en parallèle. La mise à niveau V3 de Lido a introduit les stVaults, un cadre modulaire qui permet aux institutions et aux développeurs de configurer des installations de staking personnalisées tout en exploitant la liquidité du stETH. La mise à niveau Pectra a relevé le plafond du solde des validateurs à 2 048 ETH via EIP-7251 et a rationalisé les retraits, facilitant les opérations pour les grands stakers.
Dernières réflexions
Les dérivés de liquid staking ont résolu le problème originel du proof-of-stake : le choix entre générer du yield et conserver un capital utilisable. En émettant un reçu négociable pour une position stakée, ils ont transformé des liquidités dormantes en capital actif et soutiennent désormais une grande partie de la DeFi.
La catégorie est également devenue plus complexe. Le restaking, le leverage looping et les LST multichains peuvent augmenter les rendements, mais chacun ajoute un risque qu'une position stakée simple évite. L'épisode stETH de 2022 montre que la liquidité et l'ancrage se maintiennent dans des marchés calmes et peuvent se rompre en période de tension.
Pour la plupart des utilisateurs, les véritables questions concernent la sécurité du protocole, la profondeur de la liquidité et le niveau de complexité souhaité. Avec une réglementation plus claire et des produits institutionnels en ligne, le liquid staking semble destiné à rester un élément central de l'économie on-chain, pour peu que les détenteurs considèrent chaque couche de yield comme une décision qui lui est propre.