







Что такое Ethena?
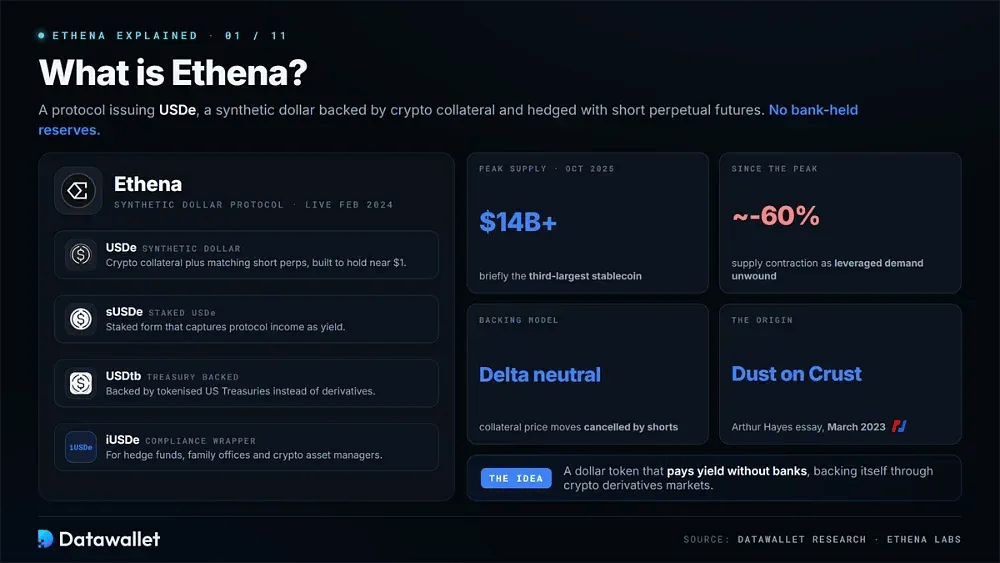
Ethena предлагает токен, номинированный в долларах, который может приносить yield без опоры на резервы, удерживаемые в банк. Ее синтетический доллар USDe обеспечен криптозалогом и захеджирован эквивалентными короткими позициями на рынках perpetual futures.
Ethena Labs запустила USDe в феврале 2024 года. Вместо использования банковских резервов этот токен обеспечен криптовалютными деривативами, опираясь на идею из эссе Arthur Hayes Dust on Crust от марта 2023 года.
Наряду с USDe и его формой со staking sUSDe, Ethena выпускает USDtb, обеспеченный токенизированными казначейскими облигациями. Она также предлагает iUSDe — версию с соблюдением требований регулирующих органов, предназначенную для хедж-фондов, семейных офисов и криптонативных управляющих активами.
На пике в октябре 2025 года циркулирующее предложение USDe превысило $14 миллиардов и ненадолго стало третьим по величине стейблкоином. Затем предложение сократилось примерно на 60% по мере ликвидации позиций с кредитное плечо и снижения доходности от funding rate.
Как работает USDe
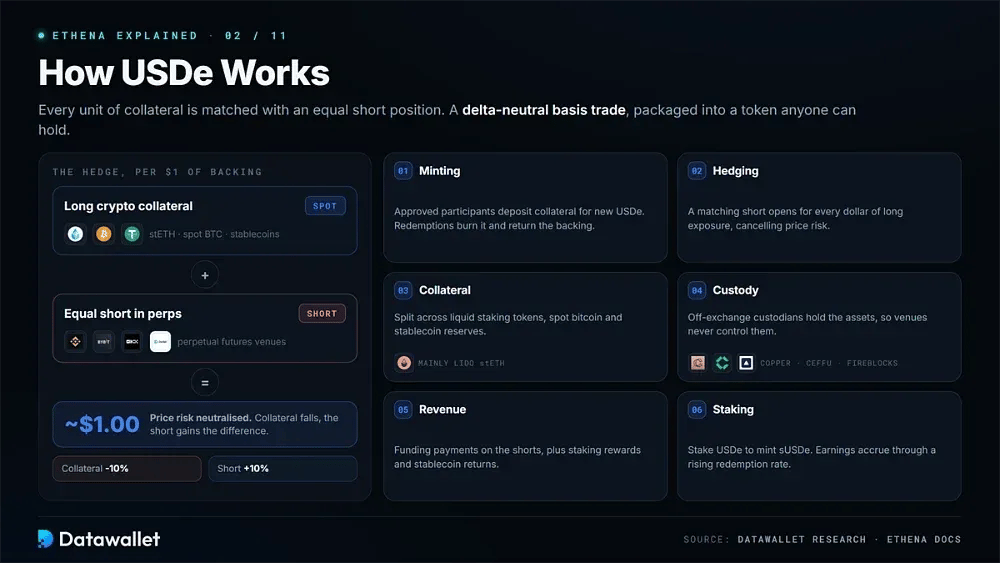
Каждая единица криптовалютного обеспечения, поддерживающего USDe, сопоставляется с равной короткой позицией, предназначенной для нивелирования ценовых колебаний обеспечения. Если обеспечение теряет в цене, короткая позиция растет, компенсируя падение и помогая USDe удерживаться около одного доллара.
Это дельта-нейтральная базисная торговля — стратегия, которую хедж-фонды и maker используют годами, упакованная в токен, доступный каждому.
Механика работает следующим образом:
- Минтинг: Одобренные участники вносят обеспечение, такое как стейблкоины или staked ETH, в обмен на вновь выпущенный USDe. При погашении токены сжигаются, а базовое обеспечение возвращается.
- Хеджирование: Ethena открывает соответствующую короткую позицию в бессрочные контракты на каждый доллар длинной криптовалютной позиции, используя такие площадки, как Binance, Bybit, OKX и Deribit, для нейтрализации ценового риска.
- Обеспечение: Обеспечение распределено между токенами ликвидного staking, в основном Lido stETH, спот биткоином и резервами стейблкоинов. Часть, находящаяся в staking, также приносит вознаграждения в Ethereum.
- Кастодиальное хранение: Обеспечение остается у внебиржевых кастодианов, таких как Copper, Ceffu и Fireblocks, что не позволяет биржам брать под прямой контроль активы, обеспечивающие USDe.
- Доход: Протокол получает выплаты по funding rate по своим коротким позициям. Дополнительный доход обеспечивают вознаграждения за staking и доходность резервов стейблкоинов, удерживаемых в качестве обеспечения.
- Staking: Держатели USDe могут отправить свои токены в staking для минтинга sUSDe. Доход протокола начисляется за счет роста курса погашения, а не путем отправки новых токенов на кошелёк владельца.
Документация Ethena содержит схемы, охватывающие каждый шаг для всех, кто хочет получить полное представление о механике.
Как sUSDe генерирует yield
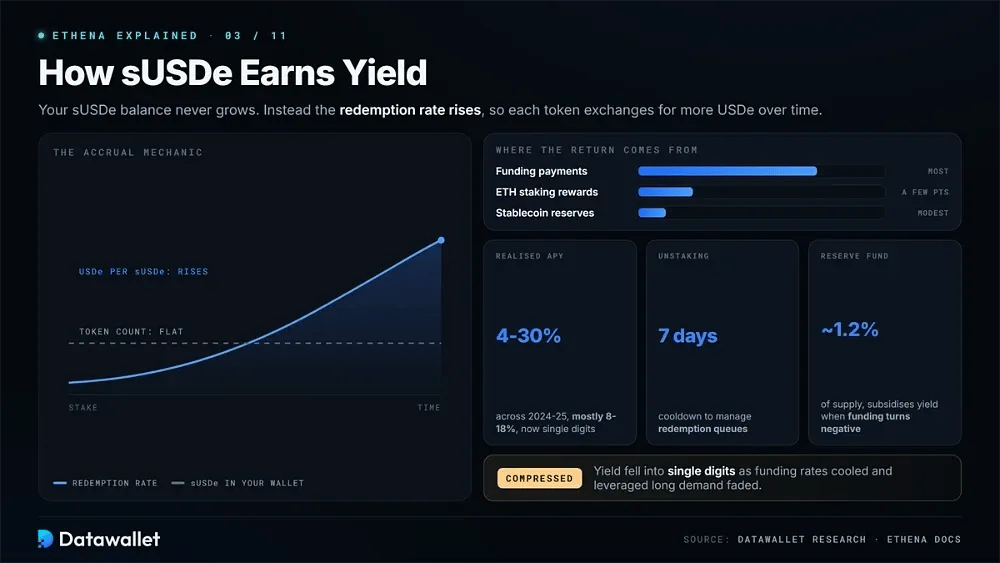
Когда USDe подвергается stake, он конвертируется в sUSDe и начинает накапливать доход протокола. Количество токенов sUSDe на вашем балансе остается прежним. Вместо этого коэффициент погашения растет, так что со временем каждый sUSDe можно обменять на больший объем USDe.
Большая часть доходности поступает от выплат funding rate, собираемых по коротким бессрочным позициям. Награды за staking Ethereum на залоговые активы добавляют несколько процентных пунктов, в то время как резервы стейблкоинов обеспечивают скромную фиксированную доходность.
Доходность существенно снизилась. Реализованная APY колебалась примерно от 4% до 30% в течение 2024 и 2025 годов, причем в большинстве периодов составляла от 8% до 18%. Позже она упала до однозначных цифр по мере снижения funding rates и падения спроса на позиции с leverage длинного типа.
Для unstaking предусмотрен семидневный период охлаждения, введенный для управления очередями на погашение в периоды рыночного стресса. Ethena также хранит часть своей выручки в резервном фонде в размере около 1,2% от объема предложения. Этот фонд может субсидировать базовую ставку, когда финансирование становится отрицательным.
Почему упала доходность
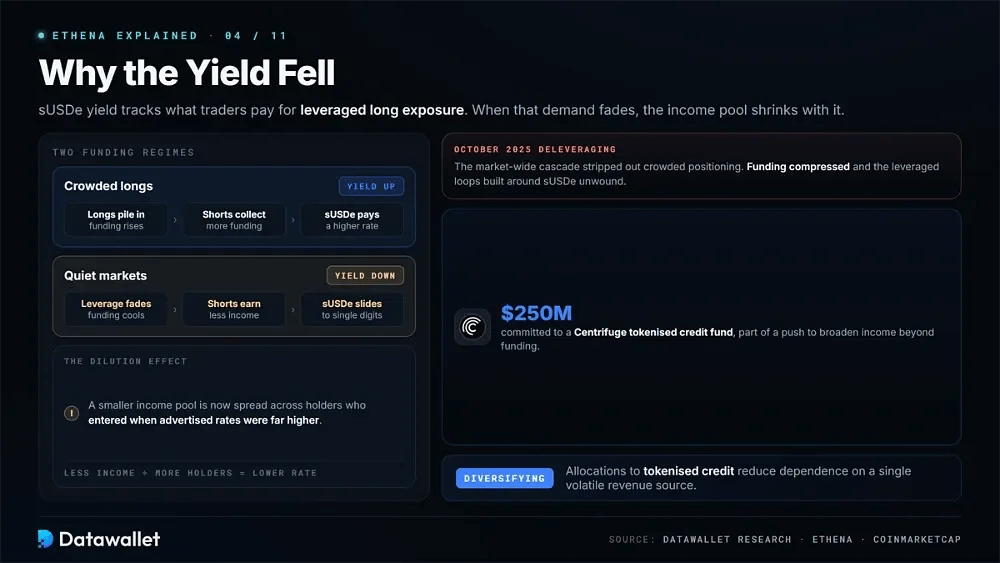
Доходность sUSDe во многом зависит от того, сколько трейдеры готовы платить за экспозицию длинного типа с leverage. Перегруженные длинные позиции приводят к росту funding rates, позволяя коротким позициям Ethena собирать больше, а sUSDe — выплачивать более высокую доходность. В более спокойных рыночных условиях этот эффект меняется на противоположный.
Процесс делевереджа в октябре 2025 года уничтожил значительную часть этих позиций. Funding rates снизились, а кредитные циклы, выстроенные вокруг sUSDe, были свернуты. В то же время меньший пул доходов распределялся среди держателей, которые вошли в проект, когда заявленные ставки были значительно выше.
С тех пор Ethena расширила источники доходов. Протокол выделяет капитал в токенизированный кредит, включая вложения в размере $250 миллионов в фонд Centrifuge, что снижает его зависимость от одного волатильного источника дохода.
Что такое USDtb?
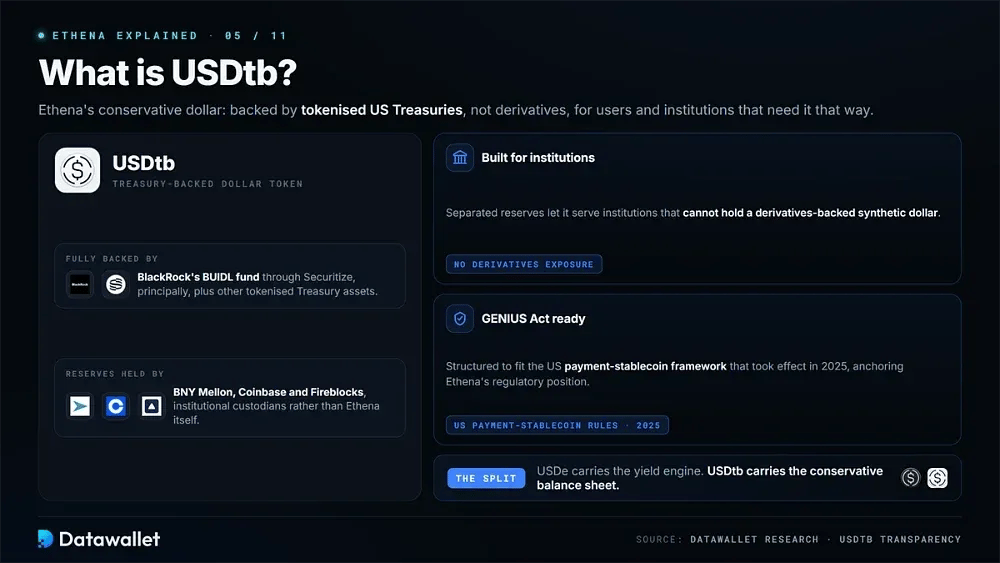
USDtb — это более консервативный продукт Ethena для пользователей, которые предпочитают токен доллара, обеспеченный казначейскими облигациями, а не производными инструментами. Он полностью обеспечен токенизированными активами казначейства США, главным образом фондом BUIDL от BlackRock через Securitize.
Институциональные кастодианы, включая BNY Mellon, Coinbase и Fireblocks, хранят резервы, а не сама Ethena. Такое разделение позволяет USDtb обслуживать институциональных клиентов, которые не могут держать синтетический доллар, обеспеченный деривативами.
Продукт также поддерживает регуляторные позиции Ethena в Соединенных Штатах. USDtb структурирован в соответствии с рамками GENIUS Act для платежных стейблкоинов, вступившими в силу в 2025 году.
Сравнение USDe с другими стейблкоинами
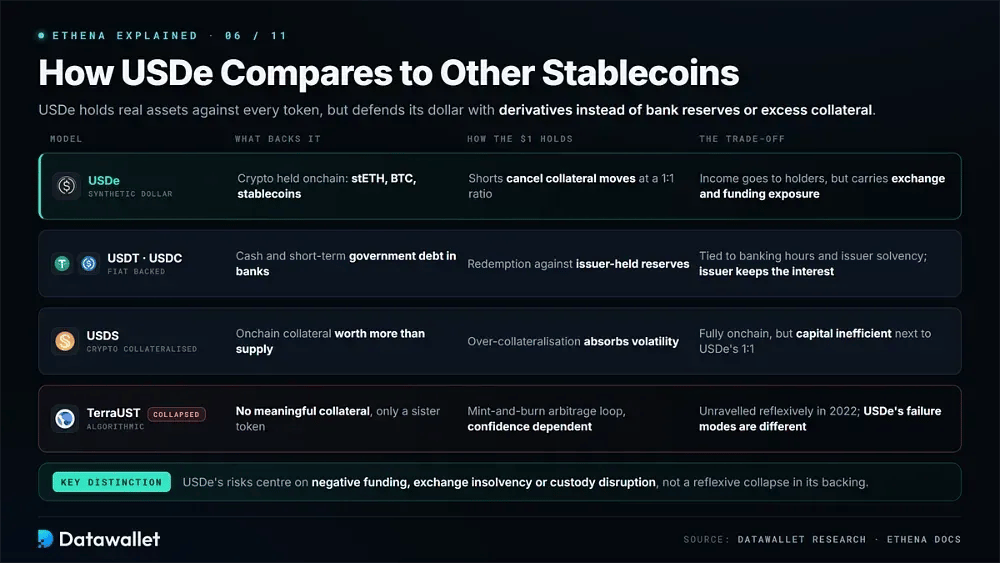
USDe относится к другой категории по сравнению со стейблкоины, которые большинство людей уже используют. Сравнение их структур делает компромиссы более очевидными.
USDe против стейблкоинов, обеспеченных фиатными валютами
USDT и USDC хранят наличные и краткосрочный государственный долг на банковских счетах, привязывая их к банковским часам работы, юрисдикциям и платежеспособности эмитента. USDe вместо этого хранит криптоактивы ончейн и компенсирует ценовые риски с помощью производных инструментов.
Эмитенты, обеспеченные фиатом, оставляют себе проценты, генерируемые их резервами. Ethena передает свой доход держателям sUSDe, однако USDe также несет риски бирж и funding, которых нет у USDC.
USDe против стейблкоинов с криптообеспечением
USDS от Sky, ранее DAI от MakerDAO, требует от пользователей внесения большего объема обеспечения, чем стоимость выпускаемых стейблкоинов. USDe может работать в соотношении один к одному, поскольку его хедж нейтрализует волатильность, а не опирается на буфер избыточного обеспечения.
Такая структура повышает эффективность капитала. Это также означает, что Ethena зависит от централизованных бирж в вопросах поддержания хеджей, создавая риски контрагента, которых позволяет избежать полностью ончейн хранилище обеспечения.
USDe против алгоритмических стейблкоинов
Сравнение USDe с TerraUST упускает из виду ключевое различие в дизайне. У Terra не было значимого обеспечения, и она полагалась на арбитражный цикл минтинга и сжигания с дочерним токеном для защиты своего привязанного курса. Эта система рухнула, когда доверие исчезло.
USDe держит реальные активы под каждый выпускаемый токен. Таким образом, сценарии сбоя для него связаны с длительным отрицательным funding rate, неплатежеспособностью бирж или проблемами у кастодианов, а не с рефлексивным крахом его обеспечения.
Токеномика ENA
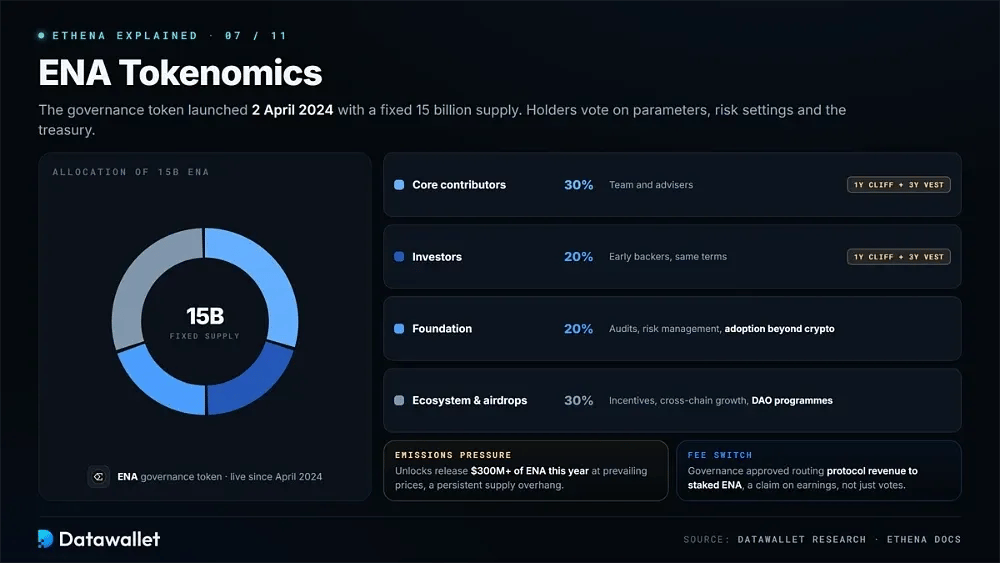
ENA — это токен управления Ethena. Он был запущен 2 апреля 2024 года с фиксированным предложением в 15 миллиардов, и держатели голосуют по параметрам протокола, настройкам рисков и решениям казначейства.
Распределение делится на четыре части:
- Основные контрибьюторы (30%): Зарезервировано для команды Ethena Labs и советников, с периодом блокировки в один год, за которым следует трехлетний период линейного вестинга.
- Инвесторы (20%): Выделено ранним спонсорам на идентичных условиях блокировки и вестинга, согласующих их график с развитием протокола.
- Фонд (20%): Используется для аудитов, управления рисками и инициатив по расширению принятия USDe за пределами криптовалютных рынков.
- Экосистема и airdrops (30%): Поддерживает кампании стимулирования, кроссчейн-расширение, партнерства с биржами и будущие программы, управляемые DAO.
- Давление эмиссии: Запланированные разблокировки должны выпустить более $300 миллионов ENA в течение текущего года по текущим ценам, создавая постоянный избыток предложения токена.
- Переключатель комиссий: Управление одобрило направление доходов протокола на staked ENA, предоставив токену механизм, предназначенный для обеспечения доли в доходах, а не только права голоса.
Цена ENA и переключатель комиссий
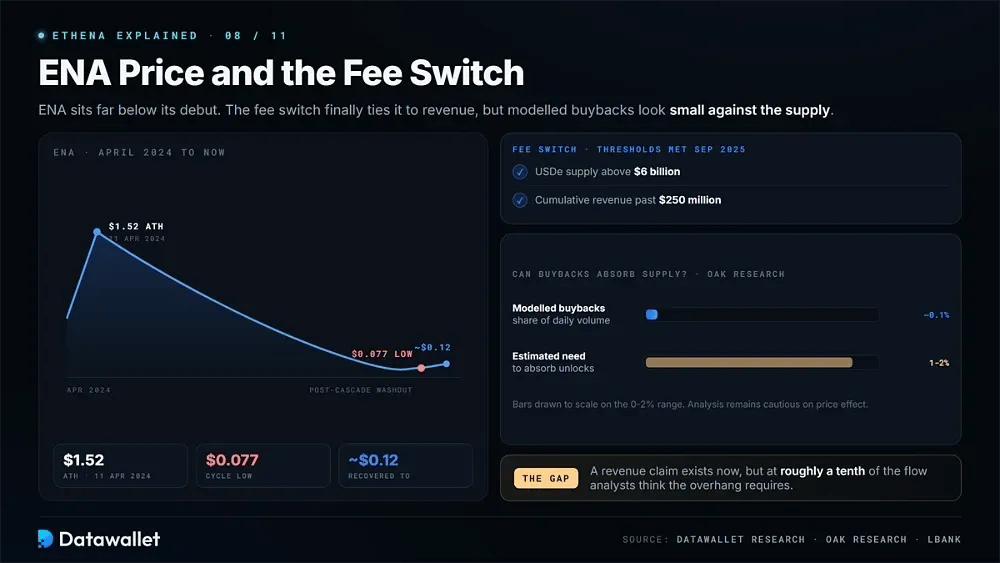
ENA находится далеко ниже своих уровней после запуска. Токен достиг исторического максимума в $1,52 11 апреля 2024 года. Два года спустя, во время посткризисного обвала, он достиг дна около $0,077, прежде чем восстановиться примерно до $0,12.
Переключатель комиссий устраняет прежнее отсутствие прямой связи токена с выручкой. Активация требовала, чтобы предложение USDe превысило $6 миллиардов, а совокупный доход протокола перешагнул отметку в $250 миллионов, и Ethena заявила, что достигла этих пороговых значений в сентябре 2025 года.
Независимый анализ сохраняет осторожность относительно потенциального влияния на цену. OAK Research смоделировала обратный выкуп примерно на уровне 0,1% от суточного объема торгов ENA, что значительно ниже 1% — 2%, которые, по ее оценкам, потребовались бы для поглощения предложения.
Converge и институциональное расширение
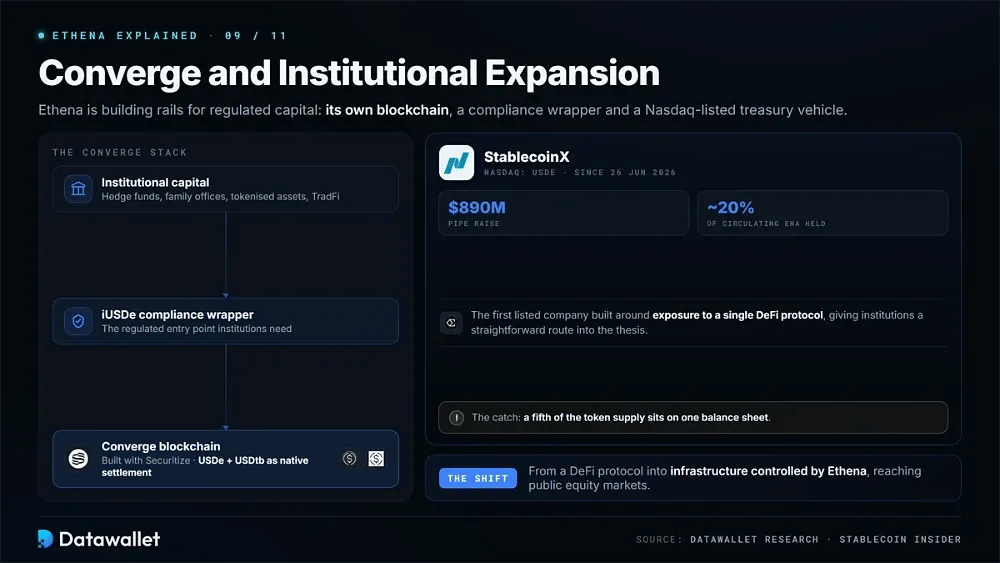
Converge превращает Ethena из протокола в инфраструктуру. Блокчейн, созданный совместно с токенизационной фирмой Securitize, предназначен для привлечения регулируемого институционального капитала на рельсы, контролируемые Ethena.
USDe и USDtb служат нативными расчетными активами сети. Это ставит токензированые активы и капитал традиционных финансов в один ряд с существующим присутствием Ethena в DeFi, в то время как iUSDe предоставляет оболочку соответствия требованиям, необходимую институционалам для участия.
У Ethena также есть отдельная связь с публичными рынками акций. StablecoinX начала торги на Nasdaq под тикером USDE 26 июня 2026 года после привлечения $890 миллионов через PIPE. Ее казначейство удерживает примерно 20% циркулирующего предложения ENA.
Эта концентрация является центральной в дебатах вокруг инструмента. Публичная компания, построенная вокруг экспозиции на один протокол DeFi, дает институционалам простой путь к этой инвестиционной тезисе, но она также размещает пятую часть предложения токенов на одном балансе.
Риски Ethena
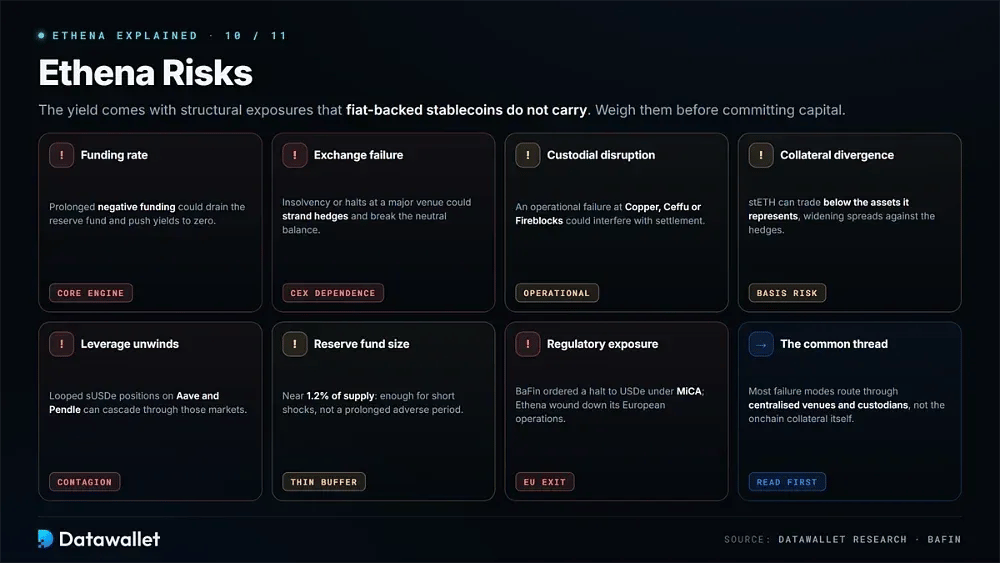
Доходность Ethena создает структурные риски, которых нет у обычных стейблкоинов, обеспеченных фиатом. Учитывайте их перед размещением капитала:
- Риск funding rate: Доходность зависит от положительного funding rate по коротким бессрочным позициям. Длительный период отрицательного funding rate может истощить резервный фонд и свести доходность sUSDe к нулю.
- Сбой биржи: Хеджирование Ethena осуществляется на централизованных площадках. Неплатежеспособность или приостановка торгов на крупной бирже могут заблокировать позиции и нарушить Delta-Neutral баланс.
- Проблемы с кастодиальным хранением: Обеспечение хранится у внебиржевых кастодианов. Операционный сбой с участием Copper, Ceffu или Fireblocks может помешать расчетам, даже несмотря на то, что биржи не контролируют активы.
- Расхождение обеспечения: Токены ликвидного staking, такие как stETH, могут торговаться ниже стоимости представляемых ими активов, увеличивая спреды по отношению к деривативам, используемым для хеджирования.
- Ликвидация кредитного плеча: Крупные позиции sUSDe используются в зацикленных стратегиях кредитования на таких платформах, как Aave и Pendle. Стремительное сворачивание позиций может вызвать цепную реакцию на этих рынках.
- Размер резервного фонда: Буфер для отрицательного финансирования остается на уровне около 1,2% от предложения, чего достаточно для поглощения краткосрочных шоков, но не затяжного неблагоприятного периода.
- Регуляторные риски: Немецкий BaFin обязал Ethena GmbH прекратить предложение USDe в соответствии с правилами MiCA, что заставило протокол свернуть свою европейскую деятельность.
Что показал депег в октябре 2025 года
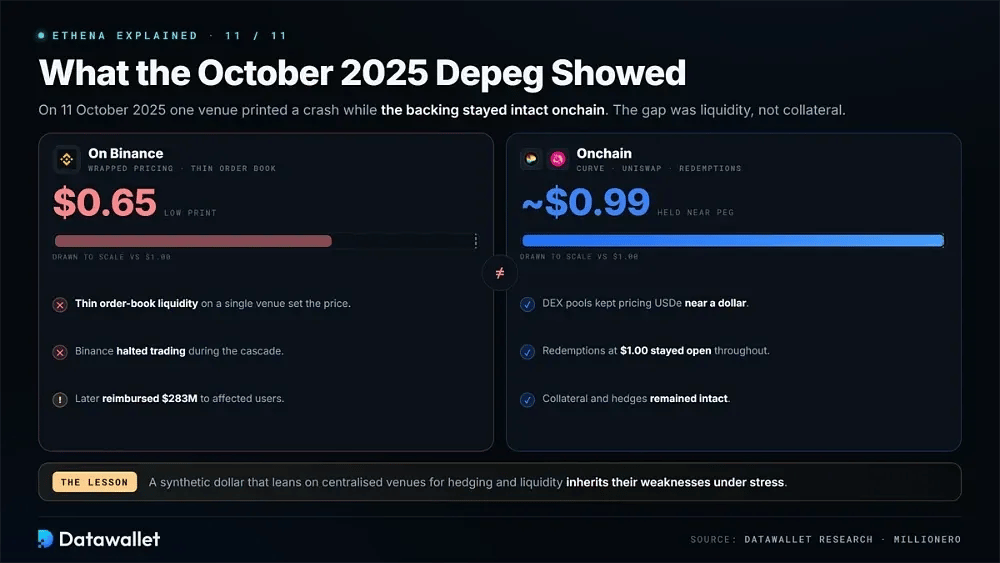
Во время масштабного падения рынка 11 октября 2025 года курс USDe падал до $0,65 на Binance. Рынки ончейн показывали иную картину: USDe удерживался около $0,99 на Curve и Uniswap и по-прежнему мог быть погашен по номиналу.
Ценовой разрыв стал следствием низкой ликвидности книги ордеров и ценообразования обернутых токенов на отдельной площадке, а не сбоя обеспечения USDe. Binance приостановила торги и позже выплатила пострадавшим пользователям $283 миллиона.
Даже при неизменном ончейн-обеспечении синтетический доллар, зависящий от централизованных площадок в вопросах хеджирования и вторичной ликвидности, остается уязвимым к их слабостям в периоды стресса.
Заключение
Ethena представляет собой компромисс, а не бесплатный сыр. В обмен на долларовый токен, который выплачивает доход держателям, а не эмитенту, пользователи принимают на себя риски деривативов, риски контрагента биржи и переменную доходность.
Эта сделка прошла проверку в течение прошедшего года. Предложение упало примерно на 60% от своего пика, доходность снизилась до однозначных чисел, а европейский регулятор вытеснил протокол с этого рынка. Несмотря на эти события, механизм устоял.
Следующий этап зависит от того, смогут ли Converge, USDtb и токенизированный кредит генерировать доход, менее привязанный к более широкому циклу кредитного плеча DeFi. Любой держатель sUSDe должен продолжать отслеживать funding rate и сравнивать его доходность с другими yields стейблкоинов.
