Was gilt im UK als krypto-freundliche Bank?
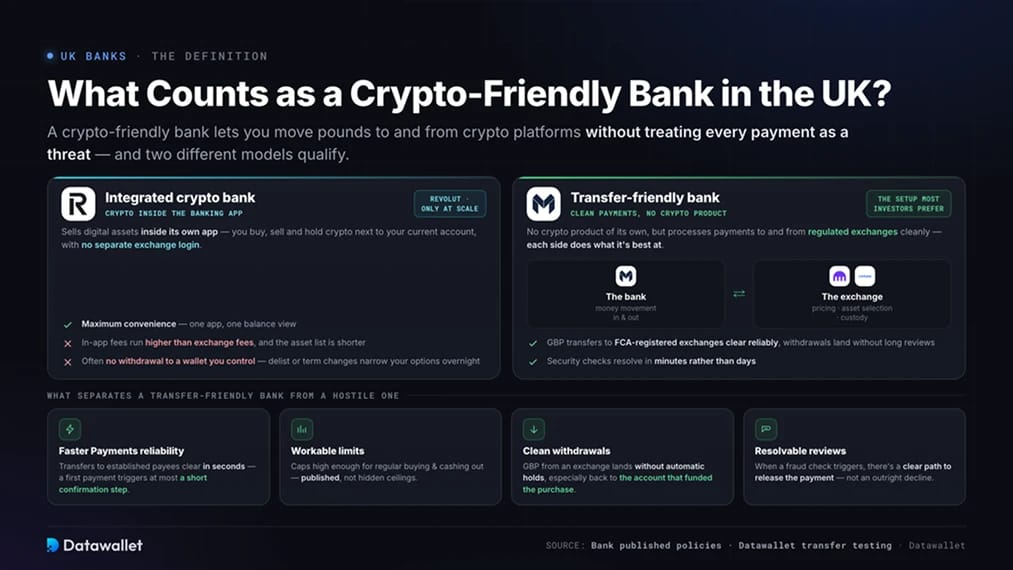
Eine krypto-freundliche Bank ermöglicht es Ihnen, britische Pfund zu und von Krypto-Plattformen zu bewegen, ohne jede Zahlung als Bedrohung einzustufen. In der Praxis bedeutet dies, dass GBP-Überweisungen an FCA-registrierte Börsen zuverlässig ausgeführt werden, Auszahlungen zurück auf Ihr Konto ohne langwierige Prüfungen ankommen und etwaige Sicherheitsüberprüfungen in wenigen Minuten statt Tagen gelöst werden können.
Zwei verschiedene Modelle kommen hierfür infrage.
Integrierte Krypto-Banken
Eine integrierte Krypto-Bank verkauft digitale Assets direkt in ihrer eigenen App. Sie kaufen, verkaufen und halten Krypto neben Ihrem Girokonto, ganz ohne separaten Login bei einer Börse. Revolut ist die einzige Bank im UK, die diesen Ansatz in großem Stil betreibt.
Diese Bequemlichkeit hat jedoch ihren Preis. Die Handelsgebühren in der App fallen höher aus als an Börsen, das Asset-Angebot ist kleiner, und oft können Sie Coins nicht auf eine wallet abheben, die Sie selbst kontrollieren. Wenn die Bank ein Asset dekotiert oder ihre Bedingungen যেকোনো ändert, schrumpfen Ihre Optionen über Nacht.
Transfer-freundliche Banken
Eine transfer-freundliche Bank bietet zwar kein eigenes Krypto-Produkt an, wickelt jedoch Zahlungen zu und von regulierten Börsen reibungslos ab. Sie behalten die Bank für den Geldtransfer bei und nutzen eine Börse für die Preisgestaltung, die Asset-Auswahl und die Verwahrung – die von den meisten aktiven Investoren bevorzugte Einrichtung.
Was eine transfer-freundliche Bank von einer feindseligen unterscheidet:
- Zuverlässigkeit von Faster Payments: Überweisungen an etablierte Börsenempfänger werden innerhalb von Sekunden ausgeführt, und eine Erstzahlung an einen neuen Empfänger löst höchstens einen kurzen Bestätigungsschritt aus.
- Praktikable Limits: Etwaige Obergrenzen für Krypto-Zahlungen sind hoch genug für reguläre Käufe und Auszahlungen, und die Bank veröffentlicht diese, anstatt versteckte Limits anzuwenden.
- Reibungslose Auszahlungen: Von einer Börse kommende GBP treffen ohne automatische Sperren ein, insbesondere wenn sie auf das Konto zurückfließen, von dem der Kauf getätigt wurde.
- Lösbare Prüfungen: Wenn eine Betrugsprüfung ausgelöst wird, bietet die Bank einen klaren Weg zur Freigabe der Zahlung, anstatt sie pauschal abzulehnen.
Die besten krypto-freundlichen Banken in UK
Die folgende Tabelle fasst die Haltung jeder großen UK-Bank zusammen. Die Einschränkungsstufen spiegeln veröffentlichte Richtlinien sowie unsere eigenen Überweisungstests mit FCA-registrierten Börsen wider.
1. Revolut
Revolut führt diese Rangliste als die eine UK-Bank an, die Krypto als Produkt und nicht als einzudämmendes Risiko behandelt. Sie können mehr als 200 Kryptowährungen direkt in der Haupt-App handeln, und aktive Trader erhalten Revolut X, eine separate Börsenschnittstelle mit tieferen Orderbüchern und niedrigeren Gebühren.
Seine regulatorische Position hat sich in diesem Jahr ebenfalls geändert. Im März hob die PRA die Beschränkungen seiner Lizenz auf, und Revolut Bank UK Ltd wurde als vollständig autorisierte Bank gestartet, wodurch berechtigte Einlagen durch das Financial Services Compensation Scheme bis zu 120.000 £ pro Person geschützt sind. Krypto-Guthaben befinden sich in einer separaten Revolut-Entität und verfügen über keinen FSCS-Schutz, sodass nur Ihre Pfund geschützt sind.
Die Schwächen liegen in den Kosten und der Verwahrung. Die Handelsgebühren in der App beginnen bei 1,49 %, es sei denn, Sie bezahlen für einen Tarif, und die meisten Coins können nicht auf ein privates wallet ausgezahlt werden. Wir behandeln das vollständige Gebührenverzeichnis in unserem Revolut-Krypto-Gebührenleitfaden. Nutzen Sie Revolut bei größeren Positionen für GBP-Überweisungen und kaufen stattdessen an einer vollwertigen Börse.
2. Monzo
Monzo ist die unkomplizierteste überweisungsfreundliche Option unter den digitalen UK-Banken. Sie veröffentlicht ihre Richtlinie offen, nennt unterstützte Börsen wie Coinbase in ihren Hilfeseiten und verarbeitet Faster Payments an registrierte Plattformen innerhalb von Sekunden.
Die Einschränkung ist ihr Kryptowährungs-Freibetrag, ein fester Betrag von 5.000 £ über jeden gleitenden 30-Tage-Zeitraum, der im April des letzten Jahres eingeführt wurde. Monzo wird diesen Betrag nicht anheben, selbst bei kostenpflichtigen Tarifen, und Zahlungen an Binance werden im Anschluss an eine Verbraucherwarnung der FCA pauschal abgelehnt. Für jeden, der weniger als 5.000 £ im Monat investiert, wird keine dieser Beschränkungen ins Gewicht fallen.
3. Lloyds Bank
Lloyds hebt sich unter den etablierten Banken hervor, da sie keine Überweisungslimits für Krypto-Zahlungen veröffentlicht. Faster Payments an FCA-registrierte Börsen gehen im Allgemeinen durch, und bei unseren Tests verhält sich ein etablierter Zahlungsempfänger wie jede andere Überweisung.
Die Bank blockiert Kreditkartenkäufe von Krypto seit 2018, und Zahlungen an Binance werden über die Marken der Lloyds Banking Group hinweg gestoppt. Betrachten Sie Lloyds als ein Banküberweisungskonto, senden Sie eine kleine Erstzahlung, um jeden neuen Börsen-Zahlungsempfänger einzurichten, und skalieren Sie von dort aus.
4. Co-operative Bank
Co-operative Bank, mittlerweile Teil der Coventry Building Society, verfolgt in dieser Liste den unauffälligsten Ansatz. Die Bank veröffentlicht überhaupt keine Krypto-Richtlinie, was Vor- und Nachteile hat. Es gibt keine festgelegten Limits, an die man sich halten muss, aber auch keine dokumentierte Verpflichtung, auf die man sich berufen kann, wenn eine Zahlung zurückgehalten wird.
Wir haben eine Faster Payments-Überweisung über 1.000 £ von einem Co-op-Konto an eine FCA-registrierte Börse getätigt, und die Einzahlung wurde sofort gutgeschrieben. Das vernünftige Vorgehen ist eine kleine Testzahlung an jede neue Börse und erst danach reguläre Überweisungen, sobald der Zahlungsempfänger eine saubere Historie aufweist.
5. Nationwide
Nationwide befindet sich im Mittelfeld des Marktes. Die veröffentlichte Richtlinie erlaubt Faster Payments-Überweisungen von bis zu 5.000 £ pro Tag für den Krypto-Kauf und legt kein monatliches Limit fest. Dieses Tageslimit unterstützt regelmäßige Käufe und schrittweise Auszahlungen, wobei jedoch jeder, der größere Summen auf einmal bewegen möchte, ein zweites Bankkonto benötigt.
Nationwide schränkt derzeit Zahlungen mit Debitkarten auf Krypto-Plattformen ein, Kreditkartenkäufe sind untersagt, und das Jugendkonto FlexOne kann überhaupt keine Krypto-Werte kaufen. Seit der Übernahme von Virgin Money gleicht Nationwide die beiden Marken an, weshalb voraussichtlich auch für Virgin Money-Konten dieselben Regeln gelten werden.
UK-Banken, die Krypto-Zahlungen blockieren oder limitieren
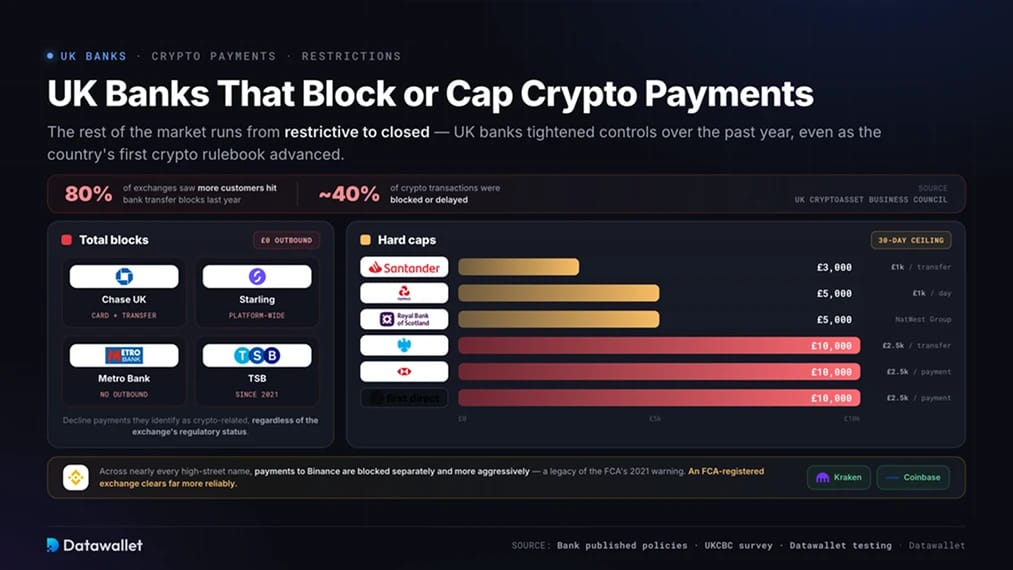
Der Rest des Marktes reicht von restriktiv bis geschlossen. UK-Banken haben ihre Kontrollen im Laufe des letzten Jahres eher verschärft als gelockert, selbst als das erste umfassende Krypto-Regelwerk des Landes das Parlament passierte. Eine Umfrage des UK Cryptoasset Business Council ergab, dass 80 % der Börsen im letzten Jahr vermehrt Kunden verzeichneten, die auf Blockaden bei Banküberweisungen stießen, wobei etwa 40 % der Krypto-Transaktionen blockiert oder verzögert wurden.
Banken mit vollständigen Sperren
Diese vier Banken lehnen Zahlungen ab, die sie als krypto-bezogen identifizieren, unabhängig vom regulatorischen Status der Zielbörse.
- Chase UK: Lehnt alle ausgehenden Zahlungen an Krypto-Anbieter per Karte und Banküberweisung ab, akzeptiert jedoch weiterhin Gelder, die von Börsen zurückkommen.
- Starling Bank: Erzwingt eine plattformweite Sperre für das Senden von Geld an Krypto-Börsen per Karte oder Überweisung.
- Metro Bank: Verarbeitet keine ausgehenden Zahlungen an bekannte Krypto-Börsen.
- TSB: Schränkt alle Kryptowährungszahlungen ein und tut dies bereits seit 2021.
Keine davon eignet sich als Hauptkonto für Krypto. Wenn Sie Kunde bei einer dieser Banken sind, eröffnen Sie ein zweites Konto, bevor Sie eine Börse kapitalisieren.
Banken mit festen Obergrenzen
Diese Banken verarbeiten Krypto-Zahlungen, erzwingen jedoch Obergrenzen, die häufige oder größere Transaktionen unzuverlässig machen.
- Barclays: Blockierte alle Kartenkäufe ab Juni des letzten Jahres und führte im Dezember Faster Payments-Limits von 2.500 £ pro Transaktion und 10.000 £ pro Kalendermonat ein. Das monatliche Limit umfasst Zahlungen von jedem Konto, das Sie halten, einschließlich Gemeinschafts- und Geschäftskonten.
- HSBC: Begrenzt Krypto-Zahlungen auf 2.500 £ pro Transaktion und 10.000 £ in einem gleitenden 30-Tage-Zeitraum, was gleichermaßen für Banküberweisungen und Debitkarten gilt. Kreditkartenkäufe werden abgelehnt.
- NatWest: Beschränkt Krypto-Transfers auf 1.000 GBP pro Tag und 5.000 GBP in einem Zeitraum von 30 Tagen, einschließlich versuchter und abgelehnter Zahlungen, gemessen pro Person über alle Konten hinweg.
- RBS: Wendet die gleichen Kontrollen der NatWest Group an. Krypto-Zahlungen werden fortlaufend überwacht und auf 5.000 £ in einem gleitenden 30-Tage-Zeitraum limitiert.
- Santander: Beschränkt Börsenzahlungen auf 1.000 £ pro Überweisung und 3.000 £ in einem gleitenden 30-Tage-Zeitraum und hat eine Historie der Ablehnung von Erstzahlungen an neue Börsenempfänger.
- First Direct: Limitiert Einzelzahlungen auf 2.500 £ mit einer Obergrenze von 10.000 £ über jeden 30-Tage-Zeitraum hinweg.
Bei nahezu allen traditionellen Banken werden Zahlungen an Binance separat und aggressiver blockiert als Zahlungen an andere Börsen. Dies ist ein Überbleibsel der FCA-Warnung zu Binance Markets Limited aus dem Jahr 2021. Wenn Ihre Bank Krypto-Überweisungen überhaupt erlaubt, wird eine FCA-registrierte Börse wie Kraken oder Coinbase viel zuverlässiger funktionieren.
Warum blockieren UK-Banken Krypto-Transaktionen?
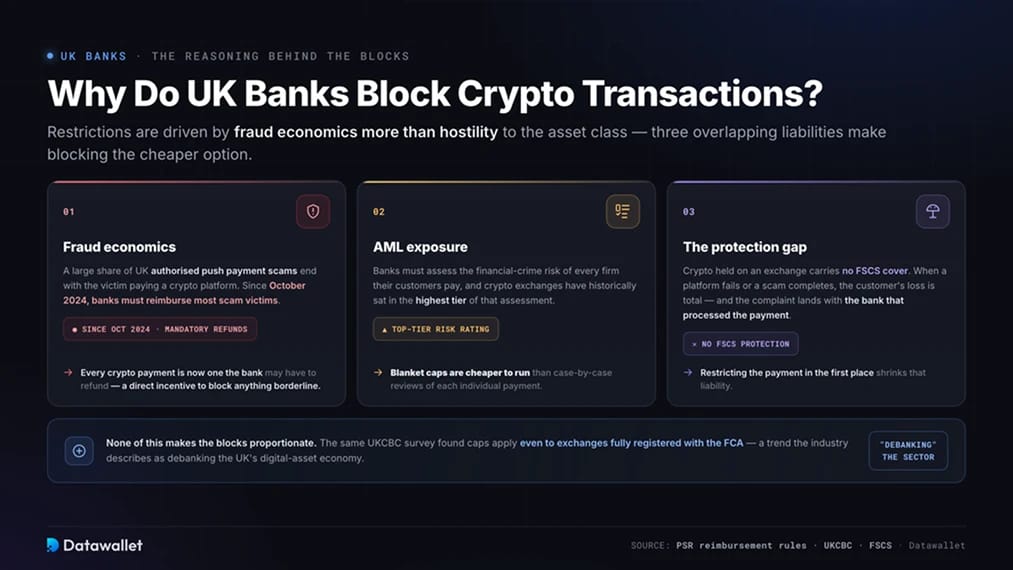
Bankbeschränkungen werden eher durch Betrugsökonomie als durch Feindseligkeit gegenüber der Anlageklasse angetrieben. Ein großer Teil der Betrugsfälle mit autorisierten Überweisungen (Authorized Push Payment Scams) im UK endet damit, dass das Opfer Geld an eine Krypto-Plattform sendet, und seit Oktober 2024 sind Banken verpflichtet, den Großteil der Betrugsopfer zu entschädigen. Jede Krypto-Zahlung, die eine Bank durchwinkt, ist nun eine Zahlung, die sie unter Umständen erstatten muss, wodurch Betrugsteams einen finanziellen Anreiz erhalten, grenzwertige Transaktionen zu blockieren.
Das Risiko im Bereich der Anti-Money Laundering bildet eine zweite Ebene. Banken müssen das Finanzkriminalitätsrisiko der Firmen bewerten, die von ihren Kunden bezahlt werden, und Krypto-Börsen befanden sich historisch gesehen in der höchsten Risikostufe dieser Bewertung. Pauschale Limits sind kostengünstiger in der Umsetzung als Einzelfallprüfungen.
Der dritte Treiber ist die Schutzlücke. Auf einer Börse gehaltenes Krypto-Guthaben genießt keinen FSCS-Schutz; wenn also eine Plattform scheitert oder ein Betrug erfolgreich ist, ist der Verlust des Kunden total und die Beschwerde landet bei der Bank, die die Zahlung abgewickelt hat. Die Einschränkung der Zahlungen von vornherein verringert diese Haftung.
Nichts davon macht die Sperren verhältnismäßig. Dieselbe Umfrage des UKCBC ergab, dass die Sperren selbst bei Börsen greifen, die vollständig bei der FCA registriert sind, und die Branche hat den Trend als Entbankung der britischen Digitalwert-Wirtschaft bezeichnet. Dies erklärt jedoch, warum sich die Verschärfung in einer Zeit fortsetzte, in der die Regulierung Gestalt annahm.
Wie die neuen britischen Krypto-Regeln das Bild verändern
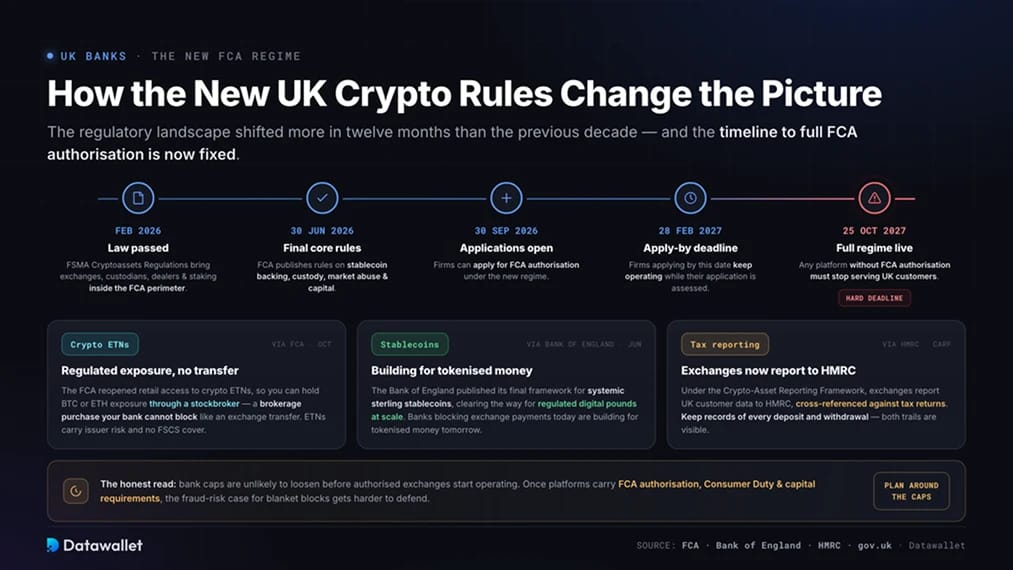
Die regulatorische Landschaft in Großbritannien hat sich in den letzten zwölf Monaten stärker verändert als im gesamten vorigen Jahrzehnt, und die Bankenpolitik wird darauf reagieren müssen. Das Parlament hat im Februar die Financial Services and Markets Act 2000 (Cryptoassets) Regulations verabschiedet, womit Börsen, Verwahrer, Händler und Staking-Anbieter erstmals unter den vollständigen regulatorischen Zuständigkeitsbereich der FCA fallen.
Der Zeitplan steht nun fest. Die FCA hat am 30. Juni ihre finalen Kernregeln für das Regime veröffentlicht, die Stablecoin-Deckung, Verwahrung, Marktmissbrauch und Mindestkapitalvorschriften abdecken. Unternehmen können ab dem 30. September die Zulassung beantragen; Firmen, die ihren Antrag bis zum 28. Februar 2027 einreichen, können ihren Betrieb während der Prüfung fortführen, und ab dem 25. Oktober 2027 muss jede Plattform ohne FCA-Zulassung die Betreuung britischer Kunden einstellen.
Drei weitere Entwicklungen sind für jeden wichtig, der Banken bewertet:
- Reguliertes Exposure ohne Transfers: Die FCA hat im Oktober den Retail-Zugang zu Krypto-Exchange Traded Notes wieder geöffnet, sodass Sie Bitcoin- oder Ethereum-Exposure nun über einen Börsenmakler an einer anerkannten britischen Börse halten können. Ihre Bank kann einen Brokerage-Kauf nicht auf die Weise blockieren, wie sie einen Börsentransfer blockiert, allerdings sind ETNs mit einem Emittentenrisiko verbunden und bieten keinen FSCS-Schutz.
- Stablecoin-Regeln: Die Bank of England hat im Juni ihren finalen Rahmen für systemische GBP-Stablecoins veröffentlicht und damit den Weg für regulierte digitale Pfund im großen Stil geebnet. Banken, die heute Krypto-Zahlungen blockieren, bereiten sich auf das tokenisierte Geld von morgen vor.
- Steuermeldung: Im Rahmen des Crypto-Asset Reporting Framework melden Börsen, die britische Nutzer bedienen, Kundentransaktionsdaten an HMRC, die diese mit den Steuererklärungen abgleicht. Bewahren Sie Aufzeichnungen über jede Ein- und Auszahlung auf, da sowohl Ihre Kontoauszüge als auch Ihre Börsenhistorie für die Steuerbehörde einsehbar sind.
Die ehrliche Einschätzung lautet, dass Banklimits wahrscheinlich nicht gelockert werden, bevor autorisierte Börsen unter dem vollständigen Regime operieren. Sobald Plattformen über eine FCA-Zulassung, Consumer-Duty-Verpflichtungen und Eigenkapitalanforderungen verfügen, wird es für Banken schwieriger, die Betrugsrisiko-Rechtfertigung für pauschale Sperren aufrechtzuerhalten. Planen Sie bis dahin um die Limits herum, anstatt darauf zu warten, dass sie aufgehoben werden.
So richten Sie zuverlässige GBP-Transfers ein
Ein paar Gewohnheiten beseitigen den Großteil der Reibungspunkte, von denen britische Nutzer berichten:
- Senden Sie zuerst eine Testzahlung: Eine Überweisung von 10 £ an einen neuen Börsen-Zahlungsempfänger etabliert das Ziel im Risikomodell Ihrer Bank, bevor echtes Geld bewegt wird.
- Verwenden Sie dieselben Zahlungsempfängerdetails wieder: Betrugserkennungssysteme bewerten Zahlungsmuster, sodass identische Empfängernamen und Verwendungszwecke jede nachfolgende Überweisung als Routine erscheinen lassen.
- Ausahlung auf das Einzahlungskonto: Die Auszahlung von GBP auf dasselbe Konto, von dem Sie eingezahlt haben, vermeidet die Prüfungen für neue Zahlungsempfänger, die Auszahlungen auf unbekannte Konten verzögern.
- Behalten Sie ein zweites Bankkonto: Betrugsprüfungen lösen sich ohne Vorwarnung aus, sodass ein Backup-Konto bei einer anderen Bank sicherstellt, dass eine zurückgehaltene Zahlung Sie niemals von einer Marktbewegung ausschließt.
- Bevorzugen Sie Faster Payments gegenüber Karten: Kartenzahlungen laufen durch Händlerkategorie-Filter, die Banken verwenden, um Krypto-Käufe abzulehnen, während Konto-zu-Konto-Überweisungen weniger automatisierten Sperren und keinen Kartenbearbeitungsgebühren ausgesetzt sind.
Was ist die sicherste britische Krypto-Börse?
Coinbase ist unsere Wahl für britische Nutzer, da die FCA-Zulassungen, die geschützte GBP-Abwicklung und die Wirtschaftsprüfung als Aktiengesellschaft weiter gehen als beim Rest des Marktes.
- Britischer Regulierungsstatus: Coinbase bedient britische Kunden über CB Payments Ltd, die von der FCA als E-Geld-Institut zugelassen und für Krypto-Aktivitäten registriert ist (Registernummer #900635).
- Geschützte GBP-Guthaben: Auf Coinbase gehaltene Pfund liegen als geschütztes E-Geld, getrennt von den eigenen Mitteln des Unternehmens, sodass Kunden im Falle einer Insolvenz der Firma vor allgemeinen Gläubigern stehen.
- Transparenz als Aktiengesellschaft: Coinbase Global ist an der Nasdaq notiert und reicht extern geprüfte Finanzberichte ein, wodurch die gehaltenen Kundenvermögenswerte von unabhängigen Prüfern kontrolliert statt selbst gemeldet werden.
- Geprüfte Sicherheitskontrollen: Coinbase erstellt SOC-1- und SOC-2-Berichte und bewahrt rund 98 % der digitalen Kundenvermögenswerte in offline cold storage auf, fernab von internetexponierten Systemen.
- GBP-Unterstützung für britische Banken: Kostenlose Faster-Payments-Ein- und Auszahlungen erfolgen von Konto zu Konto – die Zahlungsart, die britische Banken am seltensten ablehnen, wenn sie die Regeln für Krypto-Händler verschärfen.
Keine Börse schließt Risiken völlig aus, und Vermögenswerte auf Plattformen jeglicher Art sind nicht durch den FSCS geschützt. Für einen britischen Nutzer, der ein Bankkonto mit einer Börse verknüpft, bietet Coinbase jedoch stärkere Schutzmaßnahmen für britische Pfund und transparentere externe Prüfungen als jeder von uns getestete Konkurrent. Unser vollständiger Coinbase Testbericht befasst sich mit Gebühren, Produkten und der Tiefe der Plattform.
Fazit
Die Frage nach krypto-freundlichen Banken in Großbritannien lässt sich heute klarer beantworten als noch vor einem Jahr. Revolut kombiniert inzwischen eine vollständige Banklizenz mit In-App-Trading, Monzo bietet die unkompliziertesten Überweisungen im Rahmen eines festen Freibetrags, und Lloyds, Co-op sowie Nationwide eignen sich weiterhin für Banküberweisungen bei Investitionen. Der Rest des Bankensektors bewegt sich zwischen limitierten Möglichkeiten und vollständiger Sperrung.
Die Struktur ist jedoch wichtiger als die Wahl der Bank. Nutzen Sie ein zuverlässiges Hauptkonto sowie ein Backup, laden Sie Börsenkonten lieber per Faster Payments als per Karte auf, testen Sie jeden neuen Zahlungsempfänger mit einer kleinen Überweisung und zahlen Sie auf dasselbe Konto aus, von dem Sie eingezahlt haben.
Auch regulatorisch bewegt sich einiges bei den Banken. Da die FCA-Autorisierung für Börsen im September beginnt und das vollständige Regelwerk im Oktober 2027 in Kraft tritt, verliert die Rechtfertigung pauschaler Sperren an Gewicht. Bis dahin wählen Sie am besten eine Bank von der Spitze dieser Liste und richten Ihr Setup an den veröffentlichten Limits aus.