

Kann ich Bitcoin mit einer IBAN kaufen?
Sie können eine IBAN verwenden, um ein Konto bei einer Börse zu kapitalisieren, aber Banken verkaufen Bitcoin nicht direkt gegen eine Kontonummer. Die IBAN bewegt Euros über den einheitlichen Euro- Zahlungsverkehrsraum (Single Euro Payments Area), der laut dem European Payments Council mittlerweile 41 Länder und Gebiete abdeckt, auf das Kundenkonto der Börse. Der Bitcoin-Kauf findet dann im Orderbuch der Börse statt.
EU-Recht hat diese Überweisungen schneller gemacht und eine obligatorische Namensprüfung eingeführt. Gemäß der Instant Payments Regulation musste jede Bank im Euroraum ab dem 9. Januar 2025 eingehende SEPA-Instant-Zahlungen und ab dem 9. Oktober 2025 ausgehende Zahlungen unterstützen. Banken dürfen dafür keine höheren Gebühren verlangen als für Standardüberweisungen.
Die frühere Obergrenze von 100.000 Euro für Echtzeitüberweisungen wurde gleichzeitig aufgehoben. Banken müssen außerdem eine kostenlose Überprüfung des Begünstigten (Verification of Payee) anbieten, bei der der vom Sender eingegebene Name des Begünstigten mit dem in der IBAN registrierten Kontoinhaber abgeglichen wird. Überweisungen, die zuvor einen Arbeitstag dauerten, können nun in weniger als zehn Sekunden abgewickelt werden.
Die Börse, die die Gelder empfängt, muss lizenziert sein. Seit dem 1. Juli benötigen Plattformen, die EWR-Anwohner bedienen, eine MiCA-Zulassung von einer nationalen Regulierungsbehörde.
Wie man Krypto mit einer IBAN kauft
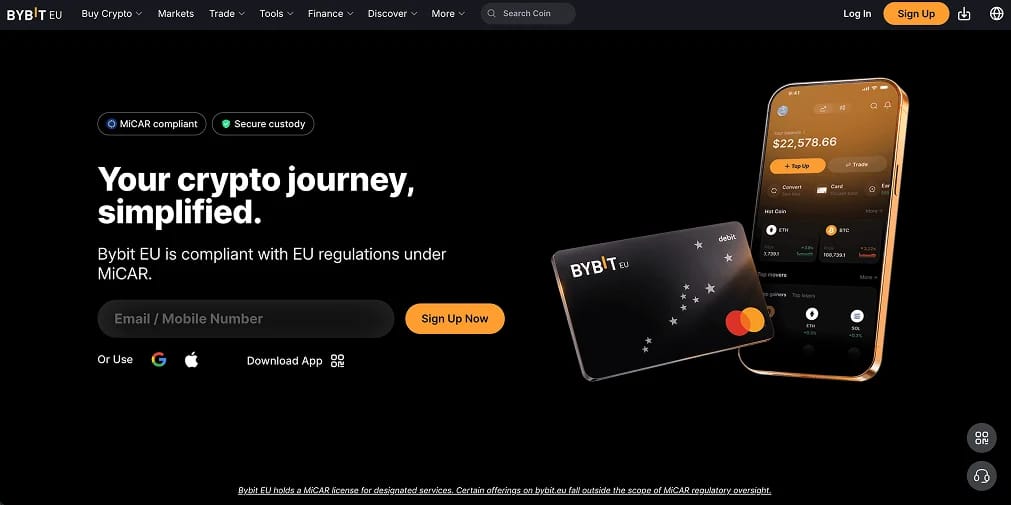
Das Senden einer SEPA-Instant-Überweisung an Bybit EU ist der kostengünstigste Weg, um Krypto zu kaufen, das später auf eine persönliche wallet abgehoben werden kann. Die Bybit EU GmbH agiert von Wien aus unter FMA-Aufsicht und berechnet keine Plattformgebühren für Euro-Bankeinzahlungen.
Schritte zum Kauf von Krypto mit einer IBAN:
- Erstellen und verifizieren Sie ein Bybit-EU-Konto: Registrieren Sie sich auf Bybit EU und schließen Sie die Identitätsprüfung mit einem Personalausweis oder Reisepass ab. EWR-Anwohner treten über die Bybit EU GmbH bei, deren MiCA-lizensierter österreichischer Einheit. Die verfügbare Produktpalette ist auf spot und spot margin beschränkt.
- Kopieren Sie die Einzahlungs-IBAN und den Verwendungszweck: Öffnen Sie „Einzahlen“ in Bybit EU, wählen Sie EUR und dann SEPA aus. Sie sehen eine IBAN, den Namen des Begünstigten und einen Referenzcode. Kopieren Sie jedes Detail ohne Änderungen. Der Verwendungszweck ermöglicht es der Plattform, die eingehende Überweisung Ihrem Konto zuzuordnen.
- Die Börse als Begünstigten hinzufügen: Erstellen Sie einen neuen Zahlungsempfänger in Ihrer Banking-App unter Verwendung der bereitgestellten IBAN und geben Sie Bybit EU GmbH als Namen ein. Die Überprüfung des Empfängers wird bei der Übermittlung der Details durchgeführt. Eine Übereinstimmung bestätigt, dass der Name mit der IBAN übereinstimmt. Wenn das Ergebnis eine nahe oder keine Übereinstimmung anzeigt, überprüfen Sie die Eingabe. Ihre Bank haftet nicht, wenn Sie die Warnung ignorieren und die Zahlung fehlgeht.
- Die Limits Ihrer Bank prüfen und senden: Überprüfen Sie Ihr tägliches Überweisungslimit und eventuelle separate SEPA Instant-Obergrenzen. Senden Sie die Euro mit der Börsenreferenz im Verwendungszweck. Banken in Polen, Schweden, Tschechien und anderen EU-Staaten ohne Euro haben bis zum 9. Januar 2027 Zeit, Echtzeitüberweisungen zu empfangen, und bis zum 9. Juli 2027, um sie zu versenden. Standardüberweisungen aus diesen Ländern können weiterhin einen Werktag dauern.
- Die Order platzieren: Sobald das Euro-Guthaben angezeigt wird, öffnen Sie BTC/EUR oder ein anderes Handelspaar und geben Sie eine limit order auf. Der One-Click Buy von Bybit beinhaltet einen Spread im angezeigten Preis, wodurch er teurer ist als die 0,10-%-spot-Gebühr. Wir behalten ihn uns für einen kleinen ersten Test vor.
Unsere erste Überweisung von ING traf innerhalb von sechs Sekunden ein. Eine größere Zahlung am nächsten Morgen nahm in etwa dieselbe Zeit in Anspruch, da der gespeicherte Begünstigte die Namensprüfung bereits bestanden hatte.
Gebühren und Überweisungslimits für IBAN-Überweisungen
Eine korrekt veranlasste Banküberweisung kostet in der Sendung nichts. Handels- und Auszahlungsgebühren werden von der Börse erhoben, während die praktischen Überweisungslimits in der Regel von Ihrer Bank stammen.
SEPA- und IBAN-Kosten und -Limits
- Standard-SEPA-Überweisung: Euro-Zahlungen sind bei fast jeder EWR-Bank kostenlos und werden bis zum nächsten Arbeitstag abgewickelt. EU-Recht verhindert, dass Banken für eine grenzüberschreitende Euro-Überweisung mehr verlangen als für eine Inlandszahlung.
- SEPA Instant: Diese Zahlungen müssen kostenlos sein oder zum Standard-Überweisungstarif angeboten werden, da die Instant Payments Regulation Preisaufschläge verbietet. Gelder kommen innerhalb von zehn Sekunden an, auch an Wochenenden und außerhalb der Banköffnungszeiten. Obwohl das frühere Schema-Limit von 100.000 Euro aufgehoben wurde, können einzelne Banken eigene Obergrenzen festlegen. Viele Privatkonten sind standardmäßig auf 1.000 bis 15.000 Euro eingestellt, bis der Kunde das Limit erhöht.
- Überprüfung des Begünstigten: Diese kostenlose Prüfung ist seit dem 9. Oktober 2025 für jede Euro-Überweisung von Banken im Euroraum obligatorisch. Eine Warnung bei Abweichungen ist der häufigste Grund, warum eine erste Krypto-Einzahlung ins Stocken gerät. Das Kopieren des Namens des Begünstigten exakt so, wie er von der Börse angezeigt wird, löst das Problem in der Regel.
- IBANs mit ausländischem Präfix: Eine Börse kann ihre Einzahlungskonten über Zahlungsverkehrspartner in Litauen, Irland, Deutschland oder den Niederlanden führen. Die IBAN beginnt daher möglicherweise nicht mit dem Ländercode Ihres Heimatlandes. Artikel 9 der SEPA-Verordnung verbietet es Banken, Euro-Überweisungen abzulehnen, nur weil die empfangende IBAN aus einem anderen SEPA-Land stammt. Wenn Ihre Bank eine Zahlung aus diesem Grund ablehnt, berufen Sie sich auf die Regel und eskalieren Sie das Problem an Ihre nationale Regulierungsbehörde.
- SEPA-Konten in Nicht-Euro-Währungen: Zahlungen von polnischen, schwedischen, dänischen oder tschechischen Konten werden zum Kurs der Sendebank in Euros umgerechnet. Vergleichen Sie deren Währungs-margin mit den Kosten für die Nutzung eines Euro-Kontos bei einer Neobank. Unsere Revolut- und N26-Leitfäden behandeln zwei Anbieter, die Euro-IBANs an Anwohner im gesamten EWR ausgeben.
- Auszahlungen zurück auf Ihre IBAN: Börsen senden Euros nur an ein Konto, das auf Ihren verifizierten Namen lautet. Auszahlungen auf ein Konto von Ehepartnern, Freunden oder Unternehmen werden abgelehnt. Wiederholte Versuche können eine Compliance-Prüfung auslösen.
- Geldwäscheprüfungen: Die Geldtransferverordnung schreibt Börsen seit dem 30. Dezember 2024 vor, jeder Krypto-Überweisung die Daten von Absender und Empfänger beizufügen. Zudem müssen sie das Eigentum an jeder self-custody-Wallet verifizieren, die mehr als 1.000 Euro empfängt. Rechnen Sie bei der ersten Auszahlung von Coins über diesem Betrag an eine von Ihnen kontrollierte Adresse mit einer Eigentumsabfrage.
Bybit EU-Gebühren
- SEPA-Einzahlung: Kostenlos, unabhängig davon, ob Standard oder Echtzeit.
- spot-Handel: Die Standardstufe berechnet 0,10 % für maker- und taker-Orders, wobei niedrigere Gebühren bei steigendem 30-Tage-Volumen gelten.
- spot-margin: Für wichtige Paare ist ein leverage von bis zu 10x verfügbar. Die Kreditkosten werden vor der Bestätigung angezeigt.
- Krypto-Auszahlung: Es fällt lediglich die feste Netzwerkgebühr für die ausgewählte Coin und Chain an. Das Senden von USDC über ein kostengünstiges Netzwerk kostet nur Centbeträge.
- EUR-Auszahlung per SEPA: Eine Gebühr von 0,08 % plus eine feste Gebühr von 5,50 Euro, wobei die Abwicklung ein bis drei Tage dauert. Auszahlungen über ZEN.COM kosten pauschal 1,60 Euro und gehen nahezu sofort ein.
Steuern und Berichterstattung im EWR
- Kapitalerträge: Krypto-Veräußerungen werden nach den jeweiligen Regeln der EWR-Länder besteuert. Deutschland befreit Coins, die länger als ein Jahr gehalten werden. Portugal wendet einen Pauschalsteuersatz auf kurzfristige Gewinne an, während Frankreich eine Pauschalabgabe auf gelegentliche Verkäufe erhebt. Unser Leitfaden zu den besten krypto-steuerfreundlichen Ländern vergleicht die wichtigsten Regelungen.
- DAC8-Meldepflicht: Seit dem 1. Januar verlangt die Richtlinie 2023/2226 von MiCA-lizenzierten Börsen das Erfassen von Kundenidentitäts- und Transaktionsdaten für den automatischen Austausch zwischen den EU-Steuerbehörden. Die ersten Berichte decken die Aktivitäten des laufenden Jahres ab und sind im Jahr 2027 fällig.
Der Kauf von Bitcoin im Wert von 1.000 Euro über SEPA Instant kostet bei der Bank nichts und auf dem spot-Markt von Bybit einen Euro. Ein äquivalenter Kartenkauf würde vor der Ausführung zwischen 15 und 35 Euro kosten.
Die besten Börsen für IBAN-Einzahlungen
Jede der folgenden Börsen akzeptiert SEPA-Einzahlungen per IBAN und verfügt über eine MiCA-Zulassung einer EU-Regulierungsbehörde, die im gesamten EWR passported wird. Bybit EU führt bei spot-Preisen und Kataloggröße, während Kraken eine stärkere Liquidität in Euro bietet.
IBAN- und SEPA-Regeln für Krypto-Zahlungen
Eine IBAN hat keine eigene Krypto-Richtlinie. Die geltenden Regeln hängen von der kontoführenden Bank, dem EU-Zahlungsrecht und davon ab, ob die empfangende Börse ordnungsgemäß lizenziert ist.
Banken überprüfen Krypto-Einzahlungen auf dieselbe Weise wie andere ausgehende Zahlungen. Sie gleichen Sanktionslisten ab und erfassen das Ergebnis der Zahlungsempfängerprüfung. Betrugserkennungssysteme vergleichen den Zahlungsbetrag zudem mit den normalen Aktivitäten des Kunden. Einige Institute zeigen eine zusätzliche Betrugswarnung an oder halten die erste Überweisung an einen neuen Begünstigten kurzzeitig zurück.
Unsere Leitfäden zu Crédit Agricole und Société Générale erklären, wie zwei französische Banken unterschiedliche Echtzeit-Überweisungslimits auf dieselbe Art von SEPA-Zahlung anwenden. Die Seiten von Deutsche Bank und ING behandeln die deutschen und niederländischen Pendants.
Die EU-Regeln haben beide Seiten der Transaktion verschärft. Die Verordnung über Sofortzahlungen hat Euro-Echtzeitüberweisungen und die Empfängerüberprüfung im gesamten Euroraum vereinheitlicht, wodurch die Geschwindigkeit und Sicherheit bei der Kontofüllung verbessert wurden. MiCA hat sich der empfangenden Plattform angenommen. Seit dem 1. Juli dürfen nur noch autorisierte Krypto-Dienstleister diese Gelder annehmen, und die ESMA hat nicht autorisierte Firmen angewiesen, ihre EU-Aktivitäten einzustellen. Aktuelle Lizenzinhaber sind in unserer Übersicht MiCA-lizenzierter Krypto-Börsen aufgeführt.
Lizensierte Plattformen bieten zudem eine geringere Auswahl an Stablecoins. Bybit EU, Kraken und vergleichbare Börsen quotiert Paare in Euro und MiCA-konformen Token, da USDT in der EU nicht als E-Geld-Token zugelassen ist.
Was ist eine IBAN?
Eine IBAN (International Bank Account Number) ist eine standardisierte Bankkontokennung gemäß ISO 13616. Sie wird in ganz Europa, im Nahen Osten sowie in Teilen von Afrika, Asien und der Karibik verwendet.
Die Nummer beginnt mit einem zweistelligen Ländercode und zwei Prüfziffern zur Erkennung von Tippfehler. Es folgen die nationalen Kontodaten, wodurch sich eine maximale Länge von 34 Zeichen ergibt. Deutsche IBANs enthalten 22 Zeichen, französische haben 27 und maltesische IBANs kommen auf 31.
Innerhalb von SEPA haben IBANs die nationalen Kontoformate ersetzt, die grenzüberschreitende Euro-Zahlungen teuer und langsam gemacht hatten. Die SEPA-Verordnung von 2012 verpflichtete Banken dazu, Euro-Überweisungen an jede SEPA-IBAN zu Inlandskosten und -geschwindigkeit abzuwickeln. Der zugehörige BIC ist für die meisten Zahlungen nicht mehr erforderlich.
Sie finden Ihre IBAN in Ihrer Banking-App oder auf einem Kontoauszug. In einigen Ländern erscheint sie auch auf Debitkarten. Das Weitergeben der Nummer birgt ein geringes Risiko, da sie es Leuten ermöglicht, Geld auf das Konto einzuzahlen, aber für sich genommen nicht verwendet werden kann, um Gelder abzuheben.
Fazit
Der Kauf von Krypto mit einer IBAN dauert bei den meisten Banken im Euroraum mittlerweile nur Sekunden, kostet beim Senden nichts und leitet die Gelder an eine Plattform weiter, die unter MiCA von einer nationalen Regulierungsbehörde beaufsichtigt wird. Der Erfolg beim ersten Versuch hängt davon ab, ob die Zahlungsdaten korrekt eingegeben werden. Der Name des Begünstigten muss die Empfängerprüfung bestehen, der Börsenverwendungszweck sollte unverändert bleiben und das Bankkonto muss auf Ihren eigenen Namen lauten.
Bybit EU bleibt unsere bevorzugte Börse für die IBAN-Finanzierung. Sie kombiniert eine FMA-Lizenz mit kostenlosen SEPA-Einzahlungen, 0,10 % spot-Gebühren und über 600 Assets. Kraken ist die stärkere Alternative für Nutzer, die tiefe Euro-Orderbücher niedrigeren Handelsgebühren vorziehen.
Bewahren Sie Ihre Börsenabrechnungen unabhängig davon auf, welche Plattform Sie wählen, da DAC8 dieselben Daten nun an Ihre Steuerbehörde übermittelt.