Puis-je acheter des Bitcoin avec UPI en Inde ?
Oui, et depuis n'importe quel compte bancaire compatible UPI dans le pays. UPI ne gère pas lui-même de desk crypto ; c'est le réseau de paiement exploité par NPCI qui relie toutes les grandes banques indiennes, et les plateformes d'échange de cryptomonnaies l'utilisent comme moyen de paiement sous-jacent pour les dépôts en INR depuis 2017. Les deux voies actuelles sont les passerelles UPI directes au sein des plateformes d'échange indiennes enregistrées auprès de FIU-IND, et les dépôts P2P via UPI sur des plateformes d'échange offshore enregistrées auprès de FIU-IND.
Concrètement, vous ouvrez un compte auprès d'une plateforme d'échange réglementée en Inde, définissez INR comme monnaie fiat, payez un commerçant P2P vérifié depuis votre application UPI, et la plateforme d'échange libère les cryptos du séquestre. Nous l'avons testé plusieurs fois depuis un compte HDFC sans problème, même si un paiement P2P vers un nouveau commerçant a été signalé pour un rappel de l'équipe antifraude. Il a été validé en moins de cinq minutes après confirmation de la transaction.
Ce qui n'existe pas, c'est un cadre bancaire propre aux cryptos. Le NPCI a abandonné son opposition informelle aux cryptos via UPI après sa déclaration d'avril 2022, et le poids réglementaire s'est entièrement déplacé vers la Financial Intelligence Unit – India au titre de la loi sur la prévention du blanchiment d'argent. Tant que la plateforme d'échange est enregistrée auprès de la FIU-IND, votre banque traitera les paiements UPI vers celle-ci selon les règles standard.
Comment acheter des cryptos avec UPI
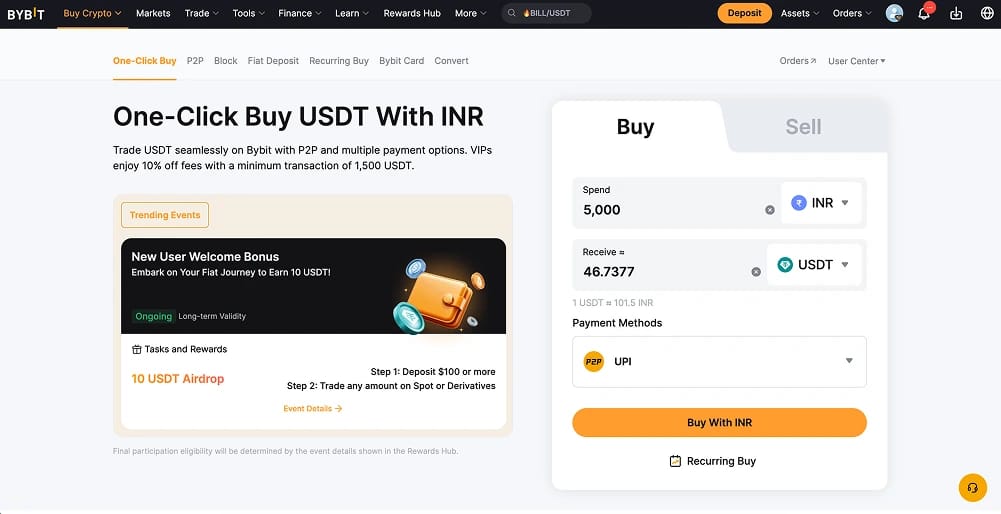
Acheter des cryptos avec UPI se fait en deux étapes : payer un commerçant P2P vérifié en INR via UPI, puis échanger le stablecoin déposé ou le solde en INR contre des Bitcoin ou tout autre actif. Nous utilisons Bybit car les frais P2P sont nuls, les fonds en INR arrivent généralement en deux à cinq minutes, et le carnet spot est assez profond pour que les limit orders s'exécutent au milieu du marché.
Étapes pour acheter des cryptomonnaies avec UPI sur Bybit :
- Créez un compte : inscrivez-vous sur Bybit et complétez le KYC de niveau 1 avec votre PAN, votre Aadhaar et un selfie. La vérification est généralement validée en moins de cinq minutes pour les résidents indiens.
- Ouvrez le marché P2P : appuyez sur Buy Crypto > P2P Trading, choisissez INR comme monnaie fiat, USDT comme actif pour bénéficier de la liquidité la plus profonde, et UPI comme mode de paiement.
- Choisissez un marchand vérifié : triez par prix et filtrez les annonceurs vérifiés dont le taux de réalisation dépasse 98 % et ayant au moins 200 ordres au cours des 30 derniers jours. Ignorez les marchands de niveau argent et bronze si un prix de niveau or se situe à 0,5 % du meilleur.
- Payez via votre application UPI : Bybit génère une fenêtre de paiement de 15 minutes avec l'identifiant UPI du marchand. Payez via Google Pay, PhonePe, Paytm, BHIM ou l'application UPI de votre banque, et n'écrivez jamais « crypto », « USDT » ou « Bybit » dans le champ de remarques.
- Marquez comme payé et attendez la libération : appuyez sur « Transferred, Notify Seller » dès que votre débit UPI est confirmé. Le marchand libère les USDT vers votre wallet Funding, d'où vous pouvez les transférer vers Spot pour trader BTC, ETH, SOL ou l'un des 2 000+ actifs du carnet d'ordres de Bybit.
Frais et limites de dépôt pour les utilisateurs d'UPI
Le coût total se décompose en l'étape de virement UPI, le spread du marchand P2P et les frais spot ou de produits dérivés de la plateforme d'échange. L'étape de virement est généralement gratuite ; le véritable coût se trouve dans le spread du marchand.
Frais et limites UPI
- Plafond UPI par transaction : ₹1,00,000 pour les paiements P2P, fixé par NPCI. Le plafond catégoriel de ₹5 lakh ne s'applique qu'aux catégories P2M vérifiées, comme l'assurance et les marchés de capitaux, et non aux plateformes d'échange crypto.
- Nombre quotidien d'opérations UPI : 20 transactions P2P sortantes par période de 24 heures et par identifiant UPI. Pour effectuer un dépôt de ₹5 lakh en une journée, prévoyez cinq transactions distinctes auprès de plusieurs commerçants ou réparties sur des identifiants liés à différents comptes bancaires.
- Plafonds propres à chaque banque : SBI, HDFC, ICICI, Axis, Kotak Mahindra et Yes Bank appliquent tous par défaut ₹1 lakh par jour sur UPI ; PNB se situe plutôt autour de ₹50 000. Les nouveaux comptes et les profils dormants ont souvent un plafond plus bas pendant les premiers jours.
- Frais UPI : gratuit pour les paiements P2P personnels de banque à banque, y compris ceux acheminés vers des vendeurs P2P sur une plateforme d'échange crypto.
Frais de Bybit
- Dépôt P2P : frais de 0 % pour l'acheteur et le vendeur. Le prix indiqué par le marchand inclut déjà sa marge, généralement 0,5 à 1,2 % au-dessus du cours moyen du marché BTC/USDT.
- Trading spot : 0,10 % maker / 0,10 % taker au niveau standard, puis 0,04 % / 0,06 % au niveau VIP 1.
- Trading de futures : 0,02 % maker / 0,055 % taker au niveau de base.
- Retrait crypto : frais de réseau uniquement. Les USDT sur Tron (TRC-20) coûtent environ 1 USDT, les USDT sur Ethereum (ERC-20) plutôt 10 USDT.
- TDS de 1 % selon la section 194S : les plateformes d'échange domiciliées en Inde le déduisent et le reversent automatiquement. Sur les plateformes d'échange offshore comme Bybit, l'obligation de retenue incombe à l'acheteur dans les transactions P2P, ce qui rend le rapprochement de fin d'année via un CA ou Koinly indispensable.
Un dépôt UPI gratuit combiné à 0,10 % en spot place le coût global de Bybit bien en dessous de celui de CoinDCX, à 0,50 % / 0,75 %, et très en dessous de la tarification de CoinSwitch fondée sur le spread.
Les meilleures plateformes d'échange pour les utilisateurs d'UPI en Inde
Les utilisateurs indiens disposent de plusieurs options enregistrées auprès de FIU-IND, réparties entre des plateformes d'échange nationales dotées de passerelles UPI natives et des plateformes d'échange offshore qui gèrent l'UPI via P2P.
Politique d'UPI en matière de cryptomonnaies
Depuis la déclaration non signée d'avril 2022, la NPCI n'a publié aucune circulaire officielle autorisant ou interdisant l'UPI pour les achats de cryptomonnaies, et la Reserve Bank of India reste silencieuse sur les flux UPI vers les plateformes d'échange depuis que la Cour suprême a annulé son interdiction bancaire de 2018 dans l'affaire Internet and Mobile Association of India v. RBI. Les banques indiennes traitent les paiements UPI liés aux cryptomonnaies selon les règles habituelles, et le seul risque de gel à prendre au sérieux se situe en aval : les cellules de cybercriminalité utilisant l'article 91 du BNSS pour bloquer des fonds liés à une plainte pour fraude.
L'exigence de conformité que toute plateforme d'échange sérieuse considère désormais comme contraignante est l'enregistrement auprès de FIU-IND au titre de la Prevention of Money Laundering Act. Pour l'exercice 2024-25, 49 prestataires de services d'actifs numériques virtuels sont enregistrés auprès de FIU-IND, dont 45 indiens et 4 offshore (Bybit, Binance, KuCoin et Bitget). Utiliser une plateforme d'échange enregistrée fait la différence entre une transaction sans histoire et un signal d'alerte « entité étrangère non enregistrée » sur votre AIS en fin d'année.
Le cadre fiscal est ce que la plupart des traders particuliers sous-estiment. Chaque gain sur un Virtual Digital Asset est imposé à un taux forfaitaire de 30 % en vertu de la Section 115BBH, plus 4 % de cess, sans compensation des pertes ni report. Un TDS distinct de 1 % s'applique en vertu de la Section 194S sur les transferts supérieurs à ₹50 000 par exercice (₹10 000 pour les personnes non spécifiées), et les échanges de crypto à crypto constituent des événements imposables. La déclaration s'effectue dans le Schedule VDA de votre ITR-2 ou ITR-3.
À propos d'UPI
Unified Payments Interface est un protocole de paiement interbancaire en temps réel développé par la National Payments Corporation of India et réglementé par la Reserve Bank of India. Lancé en avril 2016, il repose sur l'infrastructure de l'Immediate Payment Service.
En août 2025, l'UPI traitait 20 milliards de transactions pour un montant de ₹25 000 milliards en un seul mois, soit environ 84 % de l'ensemble des paiements numériques en Inde, et dépassait Visa en nombre de transactions quotidiennes dans le monde.
Parmi les principales banques compatibles UPI figurent State Bank of India, HDFC, ICICI, Axis, Kotak Mahindra, Punjab National Bank, Bank of Baroda, IDFC FIRST, Yes Bank et IndusInd, ainsi que des banques coopératives et régionales rurales via des partenariats PSP. Des applications comme Google Pay, PhonePe, Paytm, BHIM et Cred reposent toutes sur les mêmes infrastructures NPCI ; la rapidité des dépôts est donc identique quelle que soit l'application UPI utilisée.
En résumé
Acheter des cryptomonnaies avec UPI en Inde passe par l'une de deux voies : une passerelle UPI directe sur une plateforme d'échange nationale enregistrée auprès de la FIU-IND, ou un échange P2P financé par UPI sur une plateforme d'échange offshore enregistrée auprès de la FIU-IND. La première est plus simple, la seconde est moins chère et offre une couverture d'actifs plus large.
La NPCI ne bloque pas les flux UPI liés aux cryptos, et les gels de compte bancaire sont presque toujours dus à une plainte pour fraude en aval plutôt qu'à une politique générale. Limitez-vous aux plateformes d'échange enregistrées auprès de la FIU-IND et aux vendeurs vérifiés ayant des milliers d'ordres exécutés, et le risque tombe quasiment à zéro.
Bybit convient le mieux à la plupart des utilisateurs d'UPI en matière de coût, de choix d'actifs et de conformité. CoinDCX est l'alternative nationale si vous ne négociez que des BTC, des ETH et les principaux altcoins et préférez une déclaration fiscale plus simple.