Puis-je acheter de l'USDT en Inde ?
Oui. Acheter, détenir et trader des USDT est légal. La cryptomonnaie n'a pas cours légal, mais elle est classée comme actif numérique virtuel (VDA) en vertu de la Section 2(47A) de l'Income Tax Act, sans restriction pour les particuliers qui en détiennent ou en échangent via des plateformes enregistrées en Inde conformes aux exigences de la FIU-IND.
L'Inde se classe en tête de l'indice mondial d'adoption des cryptos 2025 de Chainalysis pour la deuxième année consécutive, première dans les quatre sous-indices. Le volume total des transactions on-chain a atteint environ 338 milliards de dollars sur les 12 mois jusqu'à juin 2025, la région APAC progressant de 69 % sur un an.
La difficulté pratique ne tient pas à la légalité, mais à la couche bancaire. Les plateformes d'échange offshore ne peuvent pas se connecter directement aux rails bancaires indiens ; elles traitent donc les dépôts en INR via des agrégateurs de paiement nationaux agréés (Bybit utilise Onmeta), via des marchands P2P ou via des passerelles de cartes. C'est pourquoi l'expérience utilisateur diffère fortement d'une plateforme à l'autre, alors qu'elles vendent toutes, au final, le même USDT.
Comment acheter du Tether (USDT) en Inde
Le moyen le plus simple d'acheter des USDT depuis l'Inde est de passer par une plateforme d'échange enregistrée auprès de la FIU, qui gère les dépôts en INR via UPI ou IMPS plutôt que d'imposer P2P pour chaque transaction. Bybit convient bien, car elle est enregistrée comme VDASP auprès de la FIU-IND, règle les dépôts UPI via Onmeta en quelques minutes et déduit automatiquement la TDS de 1 % sur les ventes.
J'ai tendance à utiliser UPI pour les petites recharges, car il est instantané et évite le supplément lié à la carte, et le virement bancaire IMPS pour les montants plus élevés, afin d'avoir une référence claire sur mon relevé bancaire pour un rapprochement ultérieur.
Étapes pour acheter du Tether (USDT) sur Bybit depuis l'Inde :
- Créez un compte : Inscrivez-vous sur Bybit et terminez la vérification d'identité de niveau 1 avec votre carte PAN et votre Aadhaar. La plupart des plateformes enregistrées auprès de la FIU effectuent aussi une vérification bancaire par micro-virement pour confirmer que le nom de votre compte correspond à votre PAN ; faites donc concorder les deux avant de commencer, sinon vous serez refusé.
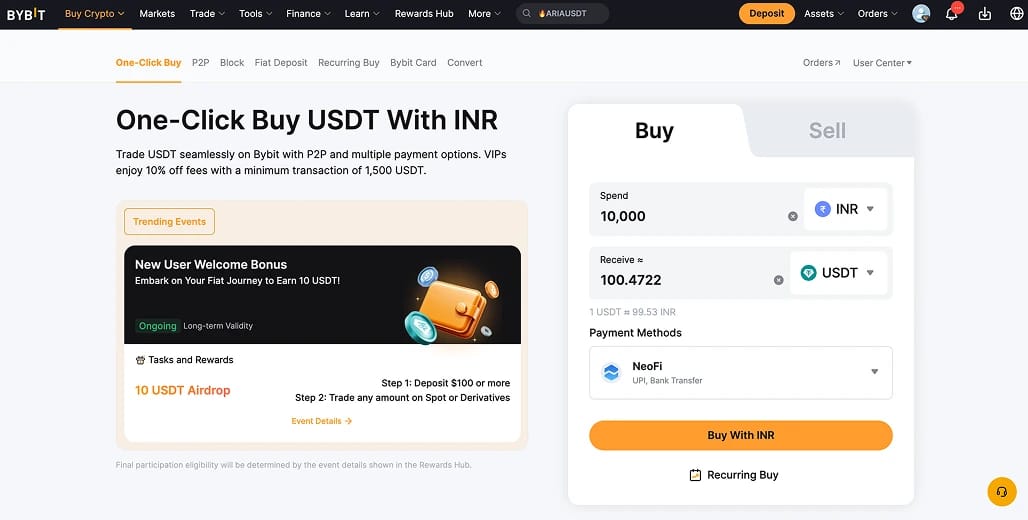
- Déposer des INR : allez dans Buy Crypto et sélectionnez One-Click Buy avec UPI, IMPS ou virement bancaire. Les dépôts sont réglés via Onmeta et sont généralement crédités sur votre wallet Funding en quelques minutes pendant les heures d'ouverture des banques.
- Choisissez votre paire : une fois les INR crédités, utilisez One-Click Buy pour une conversion instantanée en USDT, ou ouvrez le carnet d'ordres spot USDT/INR si vous souhaitez un meilleur prix sur des montants plus élevés.
- Recevoir des USDT : les USDT arrivent dans votre wallet de financement. De là, vous pouvez les trader, les conserver ou les retirer vers un wallet personnel sur TRC-20 (le moins cher) ou ERC-20.
Frais INR vers USDT
Les frais spot affichés de 0,1 % ne représentent qu'une partie de ce que vous payez. La méthode de dépôt, le spread sur le prix d'achat instantané, la TDS de 1 % côté vente et l'impôt VDA de 30 % en fin d'année s'additionnent pour former le coût réel.
Dépôts
- UPI : 0 % de frais Bybit. Onmeta applique un petit spread de traitement intégré au taux affiché, généralement inférieur à 1 %. Règlement instantané.
- IMPS / virement bancaire : mêmes infrastructures Onmeta, coût effectif comparable à celui d'UPI. Je le préfère pour les montants plus importants, car le numéro de référence IMPS figurant sur votre relevé constitue une meilleure preuve documentaire si l'on vous pose la question plus tard.
- Trading P2P : aucuns frais de plateforme. Les marchands appliquent généralement une majoration de 0,5 à 2 % par rapport au spot selon les conditions de liquidité. Le filtre des marchands vérifiés de Bybit et le taux d'exécution sont les chiffres qui comptent ici. Je ne trade jamais avec quelqu'un dont le taux est inférieur à 95 % ou qui compte moins de quelques centaines d'ordres exécutés.
- Carte de crédit / carte de débit : supplément de 2 à 3,5 % via des passerelles tierces. Utile lorsque UPI est indisponible à des heures creuses, rarement rentable sinon.
Retraits
- Crypto : les frais de réseau blockchain s'appliquent. L'USDT TRC-20 coûte généralement moins de 2 $. L'ERC-20 coûte nettement plus cher selon le gas d'Ethereum.
- Sortie vers INR : Vendez des USDT contre des INR sur le carnet spot, puis retirez via UPI ou IMPS. La TDS de 1 % est déduite automatiquement par Bybit en tant que VDASP enregistré.
Trading
- Spot maker / taker : 0,10 % au palier standard. Des réductions VIP selon le volume s'appliquent au-delà de 100 k $ de volume sur 30 jours.
- GST de 18 % sur les frais : depuis le 7 juillet 2025, Bybit applique une taxe sur les biens et services (GST) de 18 % en plus des frais de trading et de service pour les résidents indiens, conformément au CGST Act. Cela porte les frais spot effectifs à environ 0,118 % au lieu de 0,10 %. CoinDCX, Binance et KuCoin appliquent une GST équivalente lorsqu'elles servent des utilisateurs indiens.
Le coût global d'un dépôt UPI suivi d'un achat spot se situe généralement sous 1,7 %, avant de tenir compte du TDS de 1 % qui s'applique à la vente finale.
Meilleures plateformes d'échange USDT en Inde
Les utilisateurs indiens disposent de trois autres plateformes d'échange USDT enregistrées auprès de la FIU qui méritent d'être envisagées, selon que vous recherchiez une liquidité P2P plus profonde, une configuration entièrement nationale ou une structure de frais différente.
Statut réglementaire de l'USDT en Inde
En Inde, les cryptos relèvent d'un cadre de conformité plutôt que d'un régime de licence dédié. Le socle est la notification PMLA de mars 2023 du ministère des Finances, qui a fait entrer les prestataires de services d'actifs numériques virtuels (VDASP) dans le champ de la Prevention of Money Laundering Act, 2002. Toute plateforme d'échange servant des clients indiens, y compris les plateformes offshore, doit s'enregistrer auprès de la FIU-IND en tant qu'entité déclarante.
Trois autorités se partagent la supervision :
En décembre 2023, la FIU-IND a émis des mises en demeure à l'encontre de neuf plateformes d'échange offshore, dont Binance, KuCoin, Huobi, Kraken, Gate.io et Bitstamp, et a ordonné au ministère de l'Électronique et des Technologies de l'information (MeitY) de bloquer leurs URL. La procédure d'enregistrement qui a suivi consistait en pratique à payer une amende puis à s'enregistrer :
- Binance s'est enregistrée en août 2024 après une amende d'environ 18,82 crore de ₹ (soit environ 2,25 millions de dollars)
- KuCoin s'est enregistrée après une amende plus faible d'environ 41 000 $
- Bybit s'est enregistrée en février 2025 après avoir réglé une amende de 92,7 crores de roupies (environ 1 million de dollars) et a repris ses activités en Inde le 25 février 2025
- OKX et Bitstamp ont fermé leurs services en Inde plutôt que de s'enregistrer
Pour l'exercice 2024-25, 49 plateformes d'échange sont enregistrées auprès de la FIU-IND, dont 45 plateformes nationales et 4 offshore. C'est le registre à consulter avant d'effectuer tout dépôt de fonds.
Les cryptos ne sont pas reconnues comme monnaie légale. Utiliser l'USDT pour payer des biens et des services sur le territoire n'est pas autorisé, mais sa détention et son trading ne sont pas restreints.
Implications fiscales de l'USDT en Inde
L'Inde dispose de l'un des régimes fiscaux les plus sévères au monde en matière de cryptomonnaies, et il touche particulièrement les utilisateurs de stablecoins, car les échanges de crypto contre crypto constituent des événements imposables, même lorsqu'aucun INR n'est réalisé.
Les dispositions principales, introduites dans le Union Budget 2022 et reconduites sans changement dans le Budget 2026 :
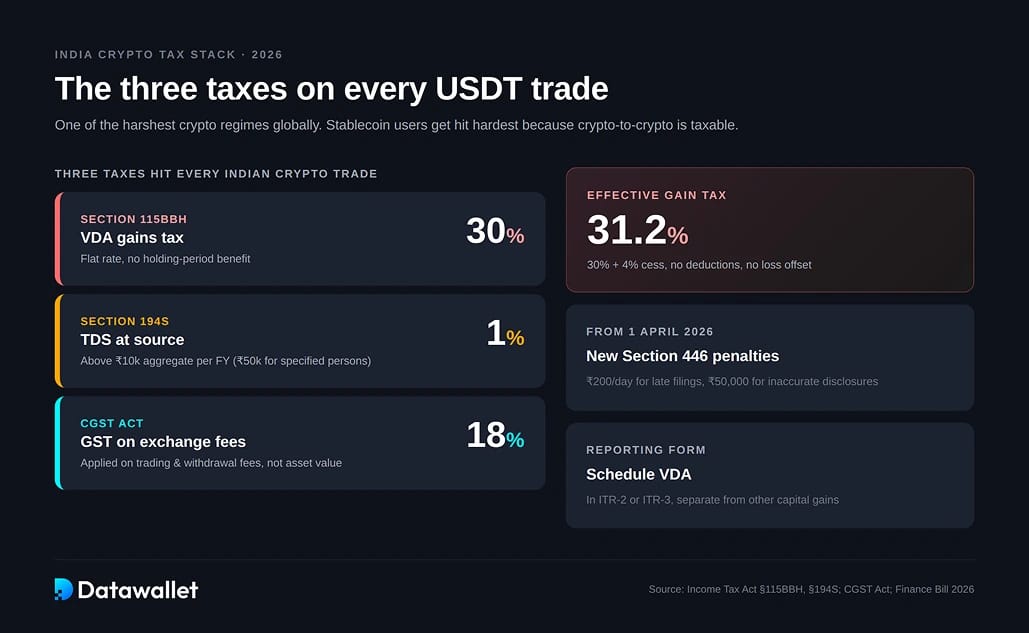
- 30 % d'impôt forfaitaire + 4 % de cess sur tous les gains sur VDA en vertu de la section 115BBH. Taux effectif de 31,2 %, quelle que soit la durée de détention.
- Aucune déduction hormis le coût d'acquisition. Vous ne pouvez déduire ni les frais de gas, ni les frais de trading, ni aucune autre dépense.
- Aucune compensation des pertes. Les pertes sur VDA ne peuvent compenser ni les gains sur d'autres VDA ni d'autres revenus, et ne sont pas reportables. Chaque transaction est imposée séparément.
- TDS de 1 % (Section 194S) sur le transfert de tout VDA, appliqué dès que les transactions cumulées dépassent ₹50 000 par exercice financier pour les « personnes spécifiées » (particuliers et HUF sans revenus d'activité, ou dont le chiffre d'affaires ne dépasse pas ₹1 crore / les recettes professionnelles ₹50 lakh) ou ₹10 000 par exercice financier pour tous les autres. Les plateformes d'échange enregistrées auprès de la FIU le prélèvent automatiquement à la source.
- L'annexe VDA de votre ITR-2 ou ITR-3 : les gains sont déclarés séparément des autres plus-values et doivent être rapprochés des relevés TDS émis par votre plateforme d'échange.
- GST de 18 % sur les frais de plateforme d'échange, appliquée par les prestataires de services VDA nationaux et offshore servant des résidents indiens en vertu du CGST Act. Il s'agit d'une taxe de consommation distincte, prélevée sur les frais de trading, les frais de retrait et les spreads, et non sur la valeur de l'actif lui-même.
Les obligations déclaratives se durcissent des deux côtés. Les plateformes d'échange s'exposent à de nouvelles sanctions à compter du 1er avril 2026 en cas de déclarations d'actifs crypto tardives ou inexactes au titre de la Section 509, et la FIU-IND développe des outils pour détecter les prestataires étrangers non enregistrés. En pratique, cela signifie qu'une plus grande part de vos données de transaction est transmise par défaut à l'administration fiscale.
💡Pour les utilisateurs actifs : consignez chaque transaction en INR (date d'achat, date de vente, valeur en INR de chaque côté), rapprochez-les chaque trimestre des relevés TDS de la plateforme d'échange et consultez un CA connaissant les règles VDA si votre volume annuel dépasse ₹50 lakh.
Pourquoi les Indiens utilisent l'USDT
Dans la plupart des pays, l'USDT est un instrument de trading. En Inde, il remplit plusieurs fonctions à la fois :
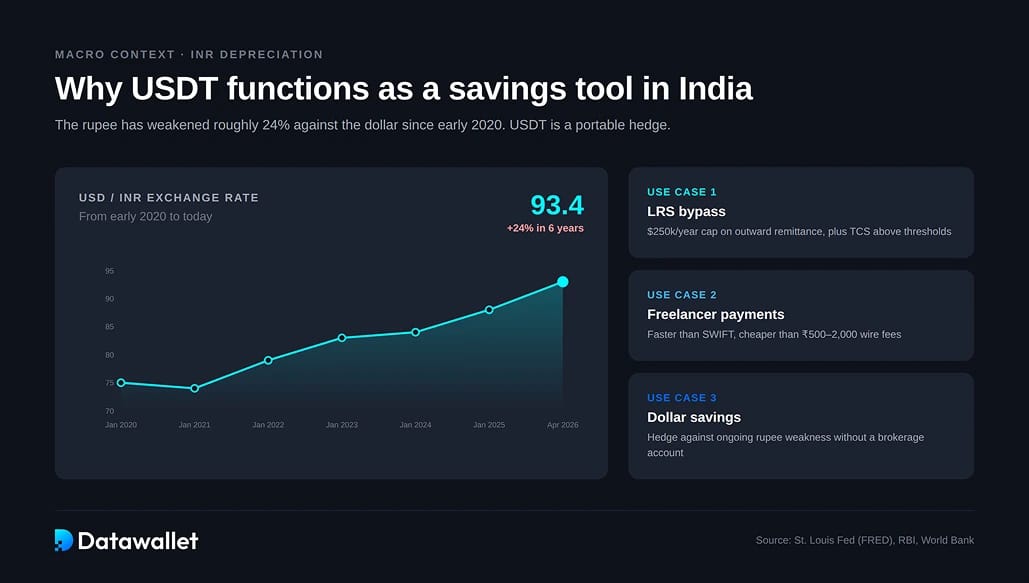
- L'accès au dollar sans les contraintes du LRS : le Liberalised Remittance Scheme plafonne les envois de fonds vers l'étranger des particuliers résidents à 250 000 $ par exercice financier, avec une TCS (Tax Collected at Source) qui s'applique au-delà d'un seuil. L'USDT contourne entièrement le LRS, car les transferts sur blockchain ne sont actuellement pas classés comme envois de fonds à l'étranger au titre du FEMA, même si cela reste une zone grise à surveiller à mesure que le CBDT renforce les obligations de déclaration VDA.
- Paiements de freelances et de services informatiques : l'Inde a reçu 129 milliards de dollars de transferts de fonds en 2024, le plus haut niveau au monde pour l'année, et possède une économie d'exportation de services informatiques de 224 milliards de dollars selon les estimations du NASSCOM pour l'exercice 25. Une part importante de ces flux provient de développeurs, de consultants et d'agences facturant des clients internationaux. Recevoir des USDT et les vendre sur une plateforme d'échange conforme est souvent plus rapide et moins cher que SWIFT, qui peut prendre 2 à 5 jours et coûter de ₹500 à ₹2 000 par transfert.
- Devise de base du trading : presque toutes les paires crypto des plateformes d'échange mondiales sont cotées en USDT. Si vous voulez négocier autre chose que le BTC, l'ETH et quelques paires INR sur les plateformes d'échange nationales, l'USDT est la base dont vous avez besoin.
- Couverture contre la faiblesse de la roupie : L'INR s'est déprécié, passant d'environ 75 à plus de 93 pour 1 USD depuis début 2020, et a atteint de nouveaux plus bas historiques en mars 2026. Détenir une partie de son épargne en valeur libellée en dollars est devenu une couverture pratique pour les Indiens des catégories professionnelles, et l'USDT est le moyen le plus simple d'y parvenir sans compte de courtage. De nombreux utilisateurs avec qui je discute considèrent leur solde en USDT moins comme une position de trading que comme un compte d'épargne en dollars.
Un risque à signaler : le gel des comptes bancaires
Le principal risque opérationnel pour les utilisateurs indiens de cryptos n'est ni la légalité ni la fiscalité. C'est le gel du compte bancaire.
Lorsque vous vendez des USDT sur P2P, les INR que vous recevez proviennent du compte bancaire d'un autre utilisateur. Si cet utilisateur a été victime d'une arnaque et dépose ensuite une plainte pour cybercriminalité au 1930 ou sur cybercrime.gov.in, la cellule cyber peut remonter la trace des fonds et geler tous les comptes concernés, y compris le vôtre. Le gel intervient en vertu de la section 102 du CrPC sur simple soupçon, sans préavis.
Je connais plusieurs personnes à qui cela est arrivé. Faire dégeler le compte suppose des relevés bancaires, des confirmations de transactions de la plateforme d'échange, une visite à la cellule cybercriminalité avec des justificatifs, et parfois une requête devant le tribunal de magistrat. La procédure prend des semaines.
Atténuation :
- Achetez via une plateforme d'échange enregistrée disposant de rails UPI/IMPS directs (Bybit via Onmeta, CoinDCX via UPI) plutôt qu'en P2P dans la mesure du possible. Recevoir des fonds d'un agrégateur agréé comporte un risque de gel quasi nul, contrairement à une contrepartie inconnue.
- Si vous devez utiliser le P2P, limitez-vous aux marchands vérifiés ayant un long historique, des taux d'exécution élevés (95 %+) et un grand nombre d'ordres exécutés.
- Faites une capture d'écran de chaque transaction (ID de l'ordre, ID de la contrepartie, confirmation de la plateforme d'échange) et conservez-les pendant au moins 6 mois.
- Évitez les ventes P2P uniques et importantes. Fractionnez-les en plusieurs tranches, sur plusieurs sessions et avec différentes contreparties.
Acheter de l'USDT est presque toujours sûr. C'est à la vente que l'exposition se concentre : préparez donc la sortie avant d'entrer en position.
Conclusion
Acheter de l'USDT en Inde est légal, réglementé et simple sur le plan opérationnel via des plateformes enregistrées auprès de la FIU. Les difficultés se situent de part et d'autre de la transaction : choisir un mode de dépôt qui évite les contreparties P2P risquées, suivre chaque conversion en INR pour la Schedule VDA et planifier soigneusement la sortie vers la monnaie fiat afin d'éviter le risque de gel bancaire.
Bybit convient bien comme choix par défaut pour la plupart des utilisateurs indiens : elle est enregistrée auprès de la FIU, prend en charge les dépôts directs UPI et IMPS via Onmeta, déduit automatiquement la TDS de 1 % et offre la liquidité USDT la plus profonde de ce marché. Binance, KuCoin et CoinDCX couvrent chacune des profils alternatifs si vous souhaitez des marchés P2P plus profonds, d'autres produits dérivés ou une configuration entièrement nationale.
Quel que soit votre choix, traitez les cryptomonnaies en Inde comme la classe d'actifs fortement encadrée qu'elles sont devenues. Tenez des registres propres, rapprochez chaque trimestre vos relevés de TDS, prévoyez en fin d'année l'impôt de 30 % et ne prenez jamais le tableau de bord d'une plateforme d'échange pour un substitut à votre propre registre de transactions.