Cosa rende una banca favorevole alle crypto nel Regno Unito?
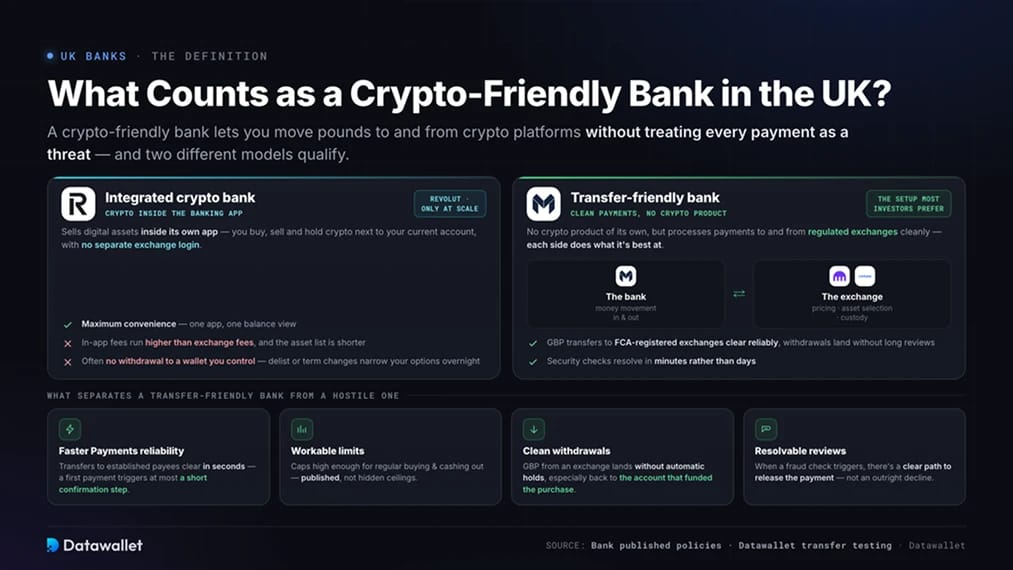
Una banca favorevole alle criptovalute ti permette di spostare sterline da e verso le piattaforme crypto senza trattare ogni pagamento come una minaccia. In pratica significa che i bonifici in GBP verso exchange registrati presso la FCA vanno a buon fine in modo affidabile, i prelievi verso il tuo conto arrivano senza lunghe verifiche e gli eventuali controlli di sicurezza si risolvono in pochi minuti anziché giorni.
Due modelli diversi soddisfano i requisiti.
Banche crypto integrate
Una banca crypto integrata vende asset digitali all'interno della propria app. Acquisti, vendi e detieni crypto accanto al tuo conto corrente, senza un accesso separato a un exchange. Revolut è l'unica banca del Regno Unito che opera in questo modo su larga scala.
La comodità ha un costo. Le commissioni di trading nell'app sono più alte di quelle degli exchange, l'elenco degli asset è più ridotto e spesso non puoi prelevare le monete su un wallet che controlli tu. Se la banca elimina un asset o cambia le condizioni, le tue opzioni si riducono da un giorno all'altro.
Banche favorevoli ai trasferimenti
Una banca favorevole ai trasferimenti non offre alcun prodotto crypto proprio, ma elabora senza intoppi i pagamenti da e verso exchange regolamentati. Tieni la banca per movimentare il denaro e usi un exchange per prezzi, scelta degli asset e custodia, la configurazione preferita dalla maggior parte degli investitori attivi.
Cosa distingue una banca favorevole ai trasferimenti da una ostile:
- Affidabilità di Faster Payments: i trasferimenti ai beneficiari di exchange già noti vengono completati in pochi secondi, e il primo pagamento a un nuovo beneficiario richiede al massimo un breve passaggio di conferma.
- Limiti ragionevoli: gli eventuali massimali sui pagamenti crypto sono abbastanza alti per acquistare e incassare regolarmente, e la banca li pubblica senza applicare tetti nascosti.
- Prelievi senza intoppi: le GBP in arrivo da un exchange vengono accreditate senza blocchi automatici, soprattutto quando tornano sul conto che ha finanziato l'acquisto.
- Verifiche risolvibili: quando scatta un controllo antifrode, la banca offre un percorso chiaro per sbloccare il pagamento invece di un rifiuto definitivo.
Le migliori banche favorevoli alle criptovalute nel Regno Unito
La tabella seguente riassume la posizione di ogni grande banca del Regno Unito. I livelli di restrizione riflettono le politiche pubblicate e i nostri test di trasferimento verso exchange registrati presso la FCA.
1. Revolut
Revolut guida questa classifica come l'unica banca del Regno Unito che tratta le criptovalute come un prodotto anziché come un rischio da contenere. Puoi fare trading di oltre 200 criptovalute nell'app principale e i trader attivi ottengono Revolut X, un'interfaccia exchange separata con order book più profondi e commissioni più basse.
Anche la sua posizione regolamentare è cambiata quest'anno. A marzo la PRA ha revocato le restrizioni sulla sua licenza e Revolut Bank UK Ltd è stata lanciata come banca pienamente autorizzata, offrendo ai depositi idonei la protezione del Financial Services Compensation Scheme fino a 120.000 £ per persona. I saldi in criptovalute si trovano in un'entità Revolut separata e non hanno la copertura FSCS, quindi sono protette solo le tue sterline.
I punti deboli sono i costi e la custodia. Le commissioni di trading nell'app partono dal 1,49% a meno che tu non paghi un piano, e la maggior parte delle monete non può essere prelevata verso un wallet privato. Trovi il tariffario completo nella nostra guida alle commissioni crypto di Revolut. Per posizioni più grandi, usa Revolut per i trasferimenti in GBP e acquista invece su un exchange completo.
2. Monzo
Monzo è l'opzione più lineare e favorevole ai trasferimenti tra le banche digitali del Regno Unito. Pubblica apertamente la propria politica, indica nelle pagine di assistenza gli exchange supportati, come Coinbase, ed elabora Faster Payments verso le piattaforme registrate in pochi secondi.
Il limite è il suo massimale per le criptovalute, fisso a 5.000 £ su qualsiasi periodo mobile di 30 giorni, introdotto ad aprile dell'anno scorso. Monzo non lo aumenterà, nemmeno sui piani a pagamento, e i pagamenti verso Binance vengono rifiutati del tutto dopo un avviso ai consumatori della FCA. Per chi investe meno di 5.000 £ al mese, nessuna delle due restrizioni sarà rilevante.
3. Lloyds Bank
Lloyds si distingue tra le banche tradizionali perché non pubblica alcun limite ai trasferimenti per i pagamenti in criptovalute. I Faster Payments verso exchange registrati presso la FCA vengono in genere eseguiti e, nei nostri test, un beneficiario già registrato si comporta come in qualsiasi altro bonifico.
La banca blocca dal 2018 gli acquisti di criptovalute con carta di credito e i pagamenti verso Binance sono bloccati su tutti i marchi di Lloyds Banking Group. Considera Lloyds un conto da usare con bonifico bancario: invia un piccolo primo pagamento per registrare ogni nuovo beneficiario exchange, poi aumenta gli importi.
4. Co-operative Bank
Co-operative Bank, ora parte di Coventry Building Society, adotta l'approccio più discreto di questo elenco. Non pubblica alcuna policy sulle criptovalute, e questo ha due facce. Non ci sono limiti dichiarati su cui pianificare, ma non c'è nemmeno un impegno documentato a cui appellarsi se un pagamento viene trattenuto.
Abbiamo inviato un bonifico Faster Payments da 1.000 £ a un exchange registrato presso la FCA da un conto Co-op e il deposito è stato accreditato immediatamente. La prassi sensata è fare un piccolo pagamento di prova a ogni nuovo exchange, per poi passare ai trasferimenti ordinari quando il beneficiario ha uno storico pulito.
5. A livello nazionale
Nationwide si colloca a metà del mercato. La sua policy pubblicata consente fino a 5.000 £ al giorno in bonifici Faster Payments per acquistare criptovalute e non prevede un limite mensile. Questo tetto giornaliero consente acquisti regolari e prelievi graduali, anche se chi sposta somme maggiori in una volta sola avrà bisogno di una seconda banca.
Nationwide al momento limita i pagamenti con carta di debito verso le piattaforme crypto, gli acquisti con carta di credito sono vietati e il conto giovanile FlexOne non può acquistare criptovalute. Dopo l'assorbimento di Virgin Money, Nationwide sta allineando i due marchi, quindi aspettati che i conti Virgin Money seguano le stesse regole.
Le banche del Regno Unito che bloccano o limitano i pagamenti in criptovalute
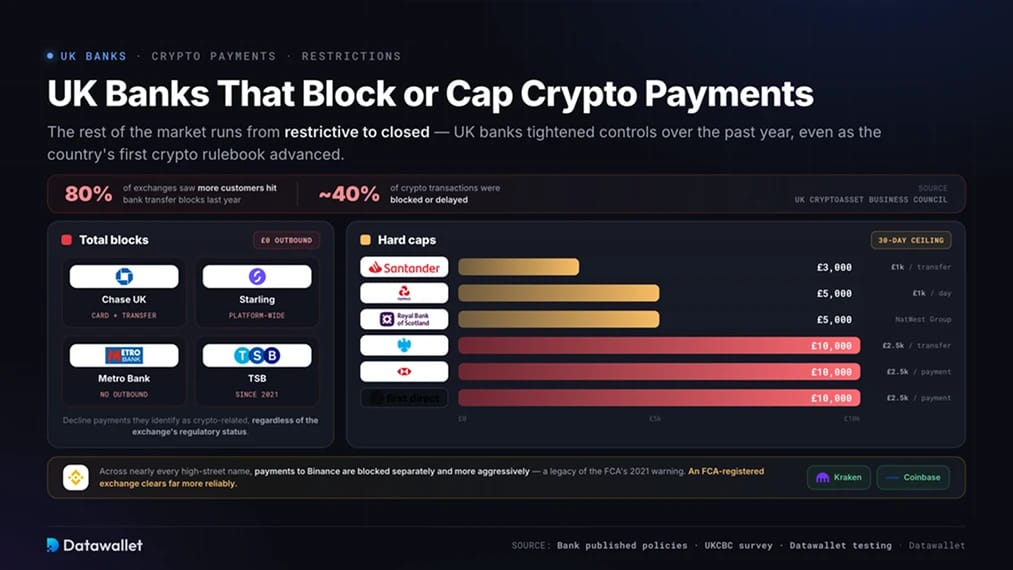
Il resto del mercato va dal restrittivo al chiuso. Le banche del Regno Unito hanno inasprito, anziché allentato, i controlli nell'ultimo anno, mentre il primo regolamento completo del paese sulle crypto procedeva in Parlamento. Un sondaggio dell'UK Cryptoasset Business Council ha rilevato che 80% degli exchange ha visto più clienti colpiti da blocchi dei bonifici bancari lo scorso anno, con circa il 40% delle transazioni crypto bloccate o ritardate.
Banche con blocco totale
Queste quattro banche rifiutano i pagamenti che identificano come legati alle criptovalute, indipendentemente dallo stato normativo dell'exchange di destinazione.
- Chase Regno Unito: rifiuta tutti i pagamenti in uscita verso fornitori di criptovalute, sia con carta sia con bonifico bancario, anche se accetta ancora i fondi in arrivo dagli exchange.
- Starling Bank: applica un blocco su tutta la piattaforma all'invio di denaro a exchange di crypto con carta o bonifico.
- Metro Bank: non elabora pagamenti in uscita verso exchange di criptovalute noti.
- TSB: limita tutti i pagamenti in criptovalute e lo fa dal 2021.
Nessuno di questi è utilizzabile come conto principale per le criptovalute. Se hai un conto presso uno di essi, apri un secondo conto prima di finanziare qualsiasi exchange.
Banche con limiti rigidi
Queste banche elaborano pagamenti in criptovalute, ma applicano limiti che rendono inaffidabili le transazioni frequenti o di importo più elevato.
- Barclays: ha bloccato tutti gli acquisti con carta da giugno dello scorso anno, poi da dicembre ha introdotto limiti sui Faster Payments di 2.500 £ per transazione e 10.000 £ per mese di calendario. Il tetto mensile conta i pagamenti di tutti i conti che possiedi, inclusi quelli cointestati e aziendali.
- HSBC: limita i pagamenti in criptovalute a 2.500 £ per transazione e 10.000 £ in qualsiasi periodo mobile di 30 giorni, applicati allo stesso modo a bonifici e carte di debito. Gli acquisti con carta di credito vengono rifiutati.
- NatWest: limita i trasferimenti di criptovalute a 1.000 £ al giorno e 5.000 £ in qualsiasi periodo di 30 giorni, inclusi i pagamenti tentati e rifiutati, calcolati per persona su tutti i conti.
- RBS: applica gli stessi controlli del gruppo NatWest. I pagamenti in criptovalute sono monitorati di continuo e limitati a 5.000 £ in qualsiasi periodo mobile di 30 giorni.
- Santander: limita i pagamenti verso exchange a 1.000 £ per bonifico e 3.000 £ in qualsiasi periodo mobile di 30 giorni, e ha un'abitudine a rifiutare i primi pagamenti verso nuovi beneficiari exchange.
- First Direct: limita i singoli pagamenti a 2.500 £ con un tetto di 10.000 £ in qualsiasi periodo di 30 giorni.
Presso quasi tutte le grandi banche, i pagamenti verso Binance vengono bloccati separatamente e in modo più rigido rispetto a quelli verso altri exchange, eredità dell'avvertimento della FCA del 2021 su Binance Markets Limited. Se la tua banca consente comunque i trasferimenti di criptovalute, un exchange registrato presso la FCA come Kraken o Coinbase andrà a buon fine in modo molto più affidabile.
Perché le banche del Regno Unito bloccano le transazioni in criptovalute?
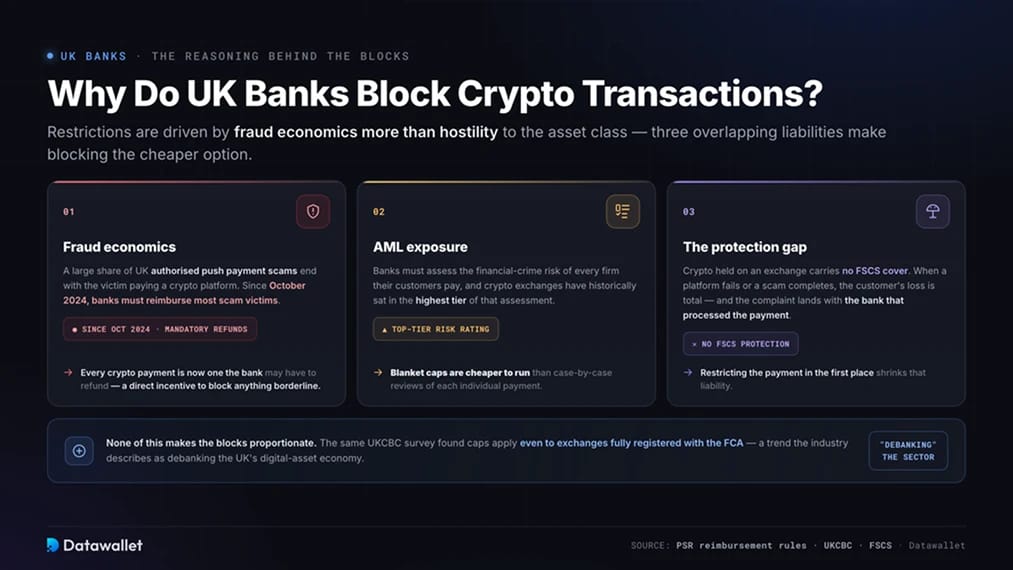
Le restrizioni bancarie dipendono più dall'economia delle frodi che da ostilità verso la classe di asset. Gran parte delle truffe con pagamento autorizzato (authorised push payment) nel Regno Unito si conclude con la vittima che invia denaro a una piattaforma crypto e, da ottobre 2024, le banche sono tenute a rimborsare la maggior parte delle vittime di truffe. Ogni pagamento in crypto che una banca lascia passare è ora un pagamento che potrebbe dover rimborsare, il che offre ai team antifrode un incentivo economico a bloccare tutto ciò che è borderline.
L'esposizione al rischio di antiriciclaggio aggiunge un secondo livello. Le banche devono valutare il rischio di criminalità finanziaria delle aziende che i loro clienti pagano, e gli exchange crypto si sono storicamente collocati nella fascia più alta di tale valutazione. I limiti generalizzati costano meno da gestire rispetto alle verifiche caso per caso.
Il terzo fattore è la lacuna di protezione. Le criptovalute detenute su un exchange non hanno alcuna copertura FSCS, quindi quando una piattaforma fallisce o si conclude una truffa, la perdita del cliente è totale e il reclamo ricade sulla banca che ha elaborato il pagamento. Limitare i pagamenti fin dall'inizio riduce tale responsabilità.
Niente di ciò rende i blocchi proporzionati. La stessa indagine UKCBC ha rilevato che i blocchi si applicano anche agli exchange pienamente registrati presso la FCA, e il settore ha descritto la tendenza come un debanking dell'economia degli asset digitali del Regno Unito. Ma spiega perché la stretta sia proseguita in un periodo in cui stava arrivando la regolamentazione.
Come le nuove regole del Regno Unito sulle criptovalute cambiano il quadro
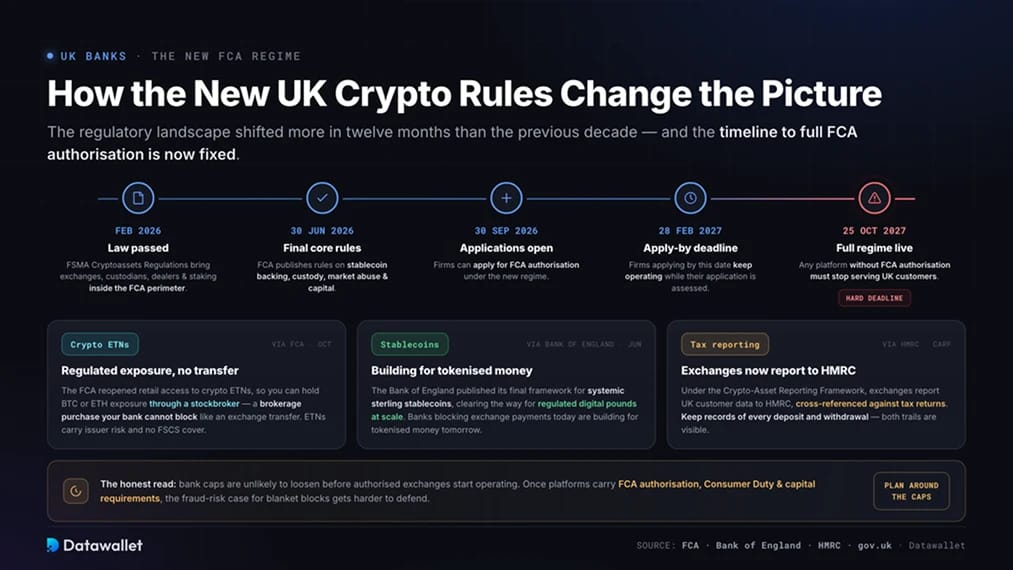
Il quadro normativo del Regno Unito è cambiato negli ultimi dodici mesi più che nel decennio precedente e prima o poi anche le politiche delle banche dovranno adeguarsi. A febbraio il Parlamento ha approvato i Financial Services and Markets Act 2000 (Cryptoassets) Regulations, che per la prima volta portano exchange, custodi, intermediari e fornitori di staking entro il pieno perimetro normativo della FCA.
Il calendario è ora definito. La FCA ha pubblicato le regole fondamentali definitive del regime il 30 giugno, che riguardano copertura delle stablecoin, custodia, abusi di mercato e requisiti patrimoniali minimi. Le società possono richiedere l'autorizzazione dal 30 settembre, quelle che la richiedono entro il 28 febbraio 2027 possono continuare a operare mentre la domanda è in esame e, dal 25 ottobre 2027, qualsiasi piattaforma senza autorizzazione della FCA deve smettere di servire clienti nel Regno Unito.
Altri tre sviluppi contano per chi sta valutando le banche:
- Esposizione regolamentata senza trasferimenti: la FCA ha riaperto l'accesso al pubblico retail agli exchange traded note su criptovalute a ottobre, quindi ora puoi detenere un'esposizione a Bitcoin o Ethereum tramite un intermediario su un exchange riconosciuto del Regno Unito. La tua banca non può bloccare un acquisto tramite broker come blocca un trasferimento verso un exchange, anche se gli ETN comportano il rischio dell'emittente e non sono coperti dal FSCS.
- Regole sulle stablecoin: a giugno la Bank of England ha pubblicato il suo quadro normativo definitivo per le stablecoin sistemiche in sterline, aprendo la strada a sterline digitali regolamentate emesse su larga scala. Le banche che oggi bloccano i pagamenti verso gli exchange stanno costruendo per il denaro tokenizzato di domani.
- Dichiarazione fiscale: in base al Crypto-Asset Reporting Framework, gli exchange che servono utenti del Regno Unito ora comunicano i dati sulle transazioni dei clienti all'HMRC, che li confronta con le dichiarazioni dei redditi. Conserva le registrazioni di ogni deposito e prelievo, perché sia gli estratti conto bancari sia lo storico del tuo exchange sono visibili all'autorità fiscale.
La lettura onesta è che i limiti delle banche difficilmente si allenteranno prima che gli exchange autorizzati inizino a operare nel regime completo. Quando le piattaforme avranno l'autorizzazione FCA, gli obblighi del Consumer Duty e i requisiti patrimoniali, per le banche sarà più difficile difendere la giustificazione del rischio di frode per i blocchi generalizzati. Fino ad allora, pianifica in base ai limiti anziché aspettare che vengano rimossi.
Come impostare bonifici in GBP affidabili
Alcune abitudini eliminano gran parte delle difficoltà segnalate dagli utenti del Regno Unito:
- Invia prima un pagamento di prova: un bonifico da 10 £ a un nuovo beneficiario exchange fa rientrare la destinazione nel modello di rischio della tua banca prima che si muova denaro reale.
- Riutilizza gli stessi dati del beneficiario: I sistemi antifrode valutano gli schemi di pagamento, quindi nomi e riferimenti identici del beneficiario fanno apparire ogni trasferimento successivo come ordinario.
- Preleva sul conto di finanziamento: prelevare GBP sullo stesso conto da cui hai depositato evita i controlli sui nuovi beneficiari, che rallentano i prelievi verso conti sconosciuti.
- Tieni un secondo conto bancario: I controlli antifrode scattano senza preavviso, quindi un conto di riserva presso un'altra banca fa sì che un pagamento bloccato non ti escluda mai da un movimento di mercato.
- Preferisci Faster Payments alle carte: i pagamenti con carta passano attraverso filtri per categoria merceologica che le banche usano per rifiutare gli acquisti di crypto, mentre i bonifici da conto a conto incontrano meno blocchi automatici e nessuna commissione di elaborazione della carta.
Qual è l'exchange di criptovalute più sicuro nel Regno Unito?
Coinbase è la nostra scelta per gli utenti britannici perché le sue approvazioni FCA, la gestione protetta dei GBP e la revisione contabile tipica delle società quotate vanno oltre quelle del resto del mercato.
- Posizione normativa nel Regno Unito: Coinbase serve i clienti nel Regno Unito tramite CB Payments Ltd, autorizzata dalla FCA come istituto di moneta elettronica e registrata per le attività in cripto-attività (numero di registro #900635).
- Saldi in GBP tutelati: le sterline detenute su Coinbase sono moneta elettronica tutelata, separata dai fondi della società, quindi i clienti vengono prima dei creditori generici se l'azienda dovesse fallire.
- Trasparenza di società quotata: Coinbase Global è quotata al Nasdaq e pubblica bilanci sottoposti a revisione esterna, quindi le attività dei clienti sono verificate da revisori indipendenti e non solo dichiarate dalla società.
- Controlli di sicurezza sottoposti a revisione: Coinbase completa i report SOC 1 e SOC 2 e custodisce circa il 98% degli asset digitali dei clienti in cold storage offline, lontano dai sistemi esposti a internet.
- Supporto GBP pensato per le banche del Regno Unito: depositi e prelievi gratuiti con Faster Payments si muovono da conto a conto, il tipo di pagamento che le banche del Regno Unito rifiutano meno quando inaspriscono le regole sui commercianti di criptovalute.
Nessun exchange elimina del tutto il rischio e nulla di ciò che è detenuto su una piattaforma è coperto dal FSCS. Ma per un utente del Regno Unito che abbina un conto bancario a un solo exchange, Coinbase offre tutele in sterline più solide e una revisione esterna più chiara di qualsiasi concorrente da noi testato. La nostra recensione completa di Coinbase tratta commissioni, prodotti e ampiezza della piattaforma.
Considerazioni finali
La questione dei servizi bancari favorevoli alle criptovalute nel Regno Unito ha oggi una risposta più chiara rispetto a un anno fa. Revolut abbina ora una licenza bancaria completa al trading in app, Monzo offre l'esperienza di trasferimento più semplice entro un limite fisso, mentre Lloyds, Co-op e Nationwide restano praticabili per investire tramite bonifico bancario. Il resto delle banche tradizionali va da limiti restrittivi alla chiusura.
Tuttavia, la struttura conta più della scelta della banca. Usa un conto principale affidabile più uno di riserva, finanzia gli exchange con Faster Payments anziché con carte, verifica ogni nuovo beneficiario con un piccolo bonifico e preleva sul conto da cui hai effettuato il finanziamento.
Anche il quadro normativo sta cambiando sotto i piedi delle banche. Con l'autorizzazione FCA che si apre agli exchange a settembre e il regime completo in arrivo a ottobre 2027, la giustificazione dei blocchi generalizzati si indebolirà. Fino ad allora, scegli una banca tra le prime di questo elenco e costruisci la tua operatività intorno ai limiti pubblicati.