Posso acquistare Bitcoin con ICICI Bank?
Sì, anche se l'acquisto non passa mai da iMobile Pay. ICICI non gestisce alcun desk crypto, non offre custodia di asset digitali e non quota alcun ETF o ETN su Bitcoin. La banca consente un semplice pagamento in rupie a un exchange registrato presso la FIU, dove inserisci l'ordine.
In pratica, apri un conto su un exchange registrato presso la FIU, trasferisci INR da ICICI e acquisti lì. Quest'anno abbiamo finanziato Bybit da un conto di risparmio ICICI sia tramite UPI sia tramite IMPS P2P. Nessuno dei due è stato rifiutato, anche se il primo trasferimento verso una nuova controparte ha richiesto una conferma una tantum nell'app.
ICICI è insolita sotto un aspetto. Dal 2021 il suo modulo per i bonifici in uscita richiede ai clienti di dichiarare che il denaro inviato all'estero nell'ambito del Liberalised Remittance Scheme non serve ad acquistare crypto, anche se ciò riguarda solo i bonifici in valuta estera verso piattaforme estere, non i trasferimenti nazionali in INR che alimentano Bybit.
Come acquistare criptovalute con ICICI Bank
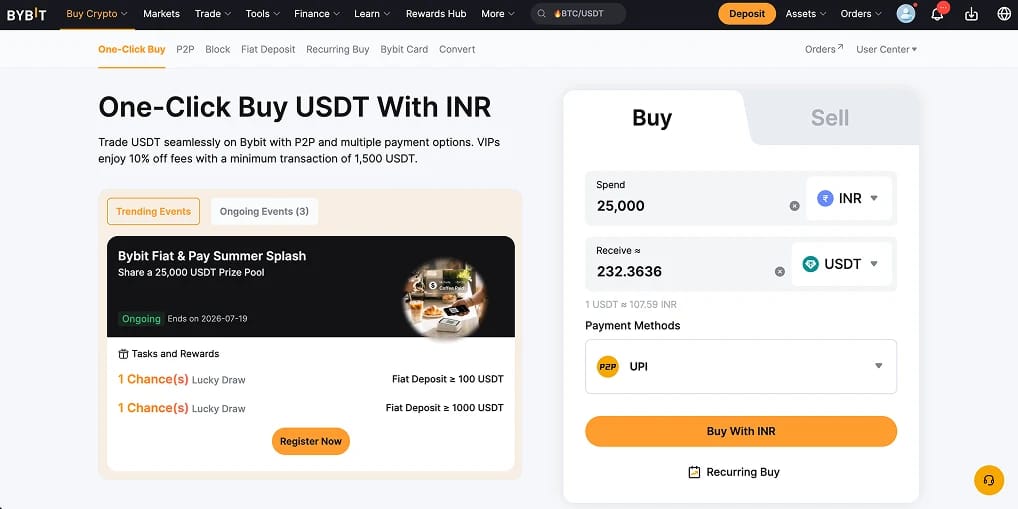
Trasferisci INR su Bybit, poi acquisti il tuo asset. P2P tramite UPI è il metodo in INR più stabile per le banche indiane, perché paghi direttamente un utente verificato invece di un gateway di pagamento per criptovalute. Bybit non accetta depositi bancari diretti in INR, quindi le rupie arrivano sul mercato peer-to-peer.
Passaggi per acquistare crypto con ICICI Bank:
- Crea un account: registrati su Bybit e completa la KYC con PAN e Aadhaar. La verifica deve essere approvata prima di poter fare trading o aprire un ordine P2P.
- Apri P2P e scegli un venditore: vai su Buy Crypto > P2P Trading, scegli USDT o BTC e filtra per metodo di pagamento. Imposta prima UPI o IMPS nelle tue opzioni di pagamento, perché deve corrispondere al listing del venditore.
- Controlla i tuoi limiti ICICI: UPI tramite iMobile Pay ha un tetto di ₹1,00,000 per transazione e al giorno, mentre IMPS arriva fino a ₹5,00,000 per trasferimento. Alza uno dei due limiti in iMobile Pay o Net Banking prima di inviare di più.
- Paga e conferma: effettua l'ordine di acquisto, paga il venditore dal tuo conto ICICI usando il nome e il riferimento esatti indicati, poi segnalalo come pagato. Il venditore rilascia le criptovalute sul tuo wallet Funding non appena arrivano le rupie, di solito in pochi minuti.
- Acquista il tuo asset: se hai comprato USDT, apri il mercato spot, cerca BTC/USDT o la coppia che preferisci e inserisci l'ordine. Per importi consistenti usiamo un ordine limite, perché la quotazione con un clic include uno spread più ampio della commissione spot di 0,10%.
Commissioni, tasse e limiti di trasferimento per i clienti ICICI Bank
Il tuo costo reale in India è il trasferimento ICICI, la commissione dell'exchange e le tasse. La maggior parte delle persone calcola i primi due e dimentica le tasse.
Costi e limiti di ICICI Bank
- UPI: gratuito e istantaneo tramite iMobile Pay, con un massimale di ₹1,00,000 per transazione e al giorno, fino a 20 transazioni. Un nuovo UPI ID è limitato a ₹5.000 il primo giorno. Ideale per acquisti P2P di importo ridotto.
- IMPS: in tempo reale e 24/7, fino a ₹5,00,000 per trasferimento tramite numero di conto e IFSC, entro un limite giornaliero di iMobile Pay di ₹20,00,000.
- NEFT e RTGS: gratuiti se avviati online tramite iMobile Pay o Net Banking. RTGS gestisce i trasferimenti di importo elevato a partire da ₹2,00,000 e regola in tempo reale durante l'orario bancario.
- Carte di debito e di credito: le carte ICICI funzionano su alcuni gateway degli exchange, ma le maggiorazioni del 1,5 a 3,5% le rendono adatte solo a un piccolo primo test.
- Controlli AML: ICICI segue gli obblighi di segnalazione PMLA. Un trasferimento elevato o verso un nuovo beneficiario per la prima volta può far scattare una richiesta sull'origine dei fondi, che gli estratti dell'exchange e le tue dichiarazioni ITR risolvono rapidamente.
Tasse e TDS dell'1%
- 30% sui guadagni: i profitti su qualsiasi attività digitale virtuale sono tassati con un'aliquota fissa del 30% ai sensi della Section 115BBH, più un cess del 4%, senza aliquote inferiori per chi detiene più a lungo.
- Nessuna compensazione delle perdite: la perdita su una moneta non può essere compensata con il guadagno su un'altra né riportata agli anni futuri, e solo il costo di acquisto è deducibile.
- 1% TDS: un'imposta del 1% viene trattenuta alla fonte sui trasferimenti ai sensi della Section 194S. Gli exchange nazionali la trattengono per te; Bybit, in quanto piattaforma offshore, no, quindi è l'acquirente a trattenerla e versarla sulle operazioni P2P e su quelle effettuate su piattaforme estere.
- GST al 18%: viene applicata alle commissioni di trading e di servizio di Bybit per gli utenti indiani, non alla criptovaluta in sé.
- Dichiarazione: dichiara le criptovalute nella Schedule VDA del modulo ITR-2 o ITR-3. L'Income Tax Act 2025, in vigore dal 1° aprile 2026, lascia invariato questo trattamento.
Commissioni di Bybit
- Deposito P2P: nessuna commissione della piattaforma. Paghi solo il prezzo concordato con il venditore, che di solito include un piccolo spread.
- Trading spot: 0,10% maker e taker al livello standard, prima della GST.
- Acquisto INR con un clic: uno spread più ampio è incluso nel tasso quotato. Va bene per un primo test, ma è più caro dello spot per importi elevati.
- Prelievo di cripto: solo la commissione di rete. USDT su Tron (TRC-20) costa di solito circa un dollaro.
Un deposito P2P gratuito con spot allo 0,10% mantiene economica la parte di exchange. In India l'imposta del 30% incide sui rendimenti molto più di qualsiasi commissione di trading.
I migliori exchange per i clienti ICICI Bank
Gli utenti indiani dispongono di un mix di piattaforme offshore e nazionali, tutte registrate presso la FIU. Per un cliente ICICI, il punto decisivo è se la piattaforma trattiene il 1% di TDS o lo lascia a tuo carico.
Politica di ICICI Bank sulle criptovalute
ICICI Bank non offre alcun prodotto crypto retail né servizio di custodia e non ha segnalato l'intenzione di aggiungerne uno. La sua unica incursione nel denaro digitale è il progetto pilota retail del Digital Rupee della RBI, in cui ICICI era una banca della prima fase che emetteva l'e₹, un token di banca centrale che ha corso legale e non è un asset negoziabile. La posizione è in linea con quella di altri istituti come HDFC, SBI e Axis.
ICICI è da tempo tra le grandi banche più caute sulle criptovalute, e la sua dichiarazione del 2021 sulle rimesse riguardava solo i bonifici transfrontalieri, mai i pagamenti nazionali in rupie.
L'accesso delle crypto ai servizi bancari in India dipese da una sentenza. La Reserve Bank of India vietò alle entità regolamentate di servire le attività crypto con una circolare dell'aprile 2018, tagliando fuori gli exchange finché la Corte suprema non l'annullò nel marzo 2020 nel caso Internet and Mobile Association of India v RBI. In seguito la RBI ha confermato che le banche non possono basarsi sulla circolare ritirata per rifiutare il servizio.
In India detenere e negoziare criptovalute è legale, ma un asset digitale non ha corso legale e resta fuori da una tutela degli investitori di tipo SEBI. La vigilanza passa attraverso FIU-IND, che dal 2023 richiede a ogni exchange che serve utenti indiani di registrarsi come soggetto segnalante ai sensi del PMLA. Bybit ha completato tale registrazione nel 2025 dopo una sanzione di 9,27 crore di ₹ e una sospensione temporanea, per poi ripristinare l'accesso completo all'app e al sito a settembre dello stesso anno.
Informazioni su ICICI Bank
ICICI Bank è la seconda banca privata dell'India per dimensioni e serve clienti retail, PMI e corporate in tutto il Paese. Costituita nel 1994 come controllata di ICICI Limited, ha la sede legale a Vadodara e la sede aziendale a Mumbai ed è guidata dall'amministratore delegato Sandeep Bakhshi dall'ottobre 2018.
I clienti retail operano tramite l'app iMobile Pay e ICICI Net Banking, con una gamma base di conti di risparmio e conti stipendio, carte di debito e carte di credito Visa e Mastercard, depositi a termine e investimenti tramite ICICI Direct. Le rupie si muovono su UPI, IMPS, NEFT e RTGS, gli stessi circuiti usati per finanziare un exchange.
La banca è autorizzata e vigilata dalla Reserve Bank of India, che la classifica come banca di rilevanza sistemica nazionale insieme a SBI e HDFC. Non sostiene né partecipa al trading di criptovalute e nessuna parte della sua offerta retail include asset digitali.
Considerazioni finali
Acquistare Bitcoin con ICICI Bank significa trasferire rupie a un exchange registrato e gestire correttamente la parte fiscale. ICICI non blocca i trasferimenti nazionali verso le piattaforme registrate presso la FIU, il P2P tramite UPI o IMPS è il metodo INR più affidabile e i tuoi limiti si modificano in iMobile Pay.
Bybit è la nostra scelta per la maggior parte dei clienti ICICI in termini di costi e varietà di asset, con 0,10% sullo spot e depositi P2P gratuiti. Se preferisci che il TDS dell'1% venga trattenuto in India, un exchange nazionale come CoinDCX è più lineare, a fronte di una commissione di trading più alta.
In ogni caso si applicano l'imposta del 30% e la dichiarazione Schedule VDA.