Что такое Ondo Finance?
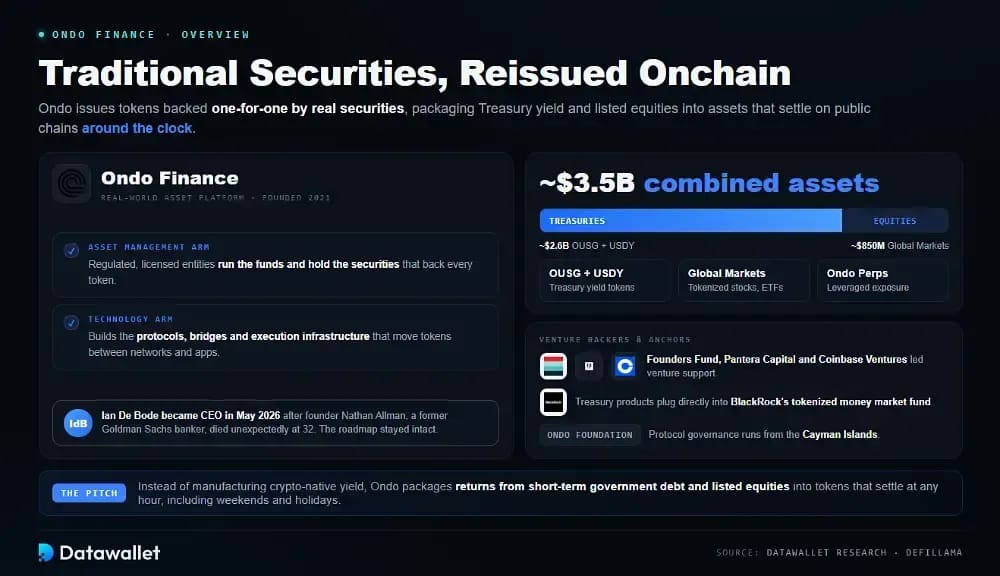
Ondo Finance — это платформа реальных активов, выпускающая блокчейн-токены, обеспеченные один к одному традиционными ценными бумагами. Вместо создания нативной для криптовалют доходности она упаковывает доходы от краткосрочного госдолга и биржевых акций в токены, расчеты по которым происходят в публичных сетях в любое время суток, включая выходные и праздничные дни.
Бизнес делится на две части, которые редко находятся под одной крышей. Регулируемое подразделение по управлению активами управляет фондами и владеет ценными бумагами через лицензированные структуры, в то время как технологическое подразделение создает протоколы, мосты и инфраструктуру исполнения, которые перемещают эти токены между сетями и приложениями.
В 2026 году основную нагрузку несут три линейки продуктов. OUSG и USDY обеспечивают доходность казначейских облигаций, Ondo Global Markets размещает токенизированные акции и ETFs, а Ondo Perps добавляет позиции с leverage. Совокупные активы приблизились к отметке $3,5 млрд, разделившись примерно на $2,6 млрд в казначейских облигациях и $850 млн в акциях.
В мае 2026 года руководство неожиданно сменилось. Основатель Нейтан Аллман (Nathan Allman), бывший банкир Goldman Sachs, запустивший компанию в 2021 году, скоропостижно скончался в возрасте 32 лет. Иэн Де Боде (Ian De Bode), занимавший ранее посты президента и директора по стратегическому планированию, незамедлительно вступил в должность главного исполнительного директора и сохранил дорожную карту в прежнем виде.
Ее инвесторы по-прежнему напоминают список участников традиционного финансового сектора. Венчурную поддержку оказали Founders Fund, Pantera Capital и Coinbase Ventures, продукты казначейства напрямую интегрированы с токенизированным фондом денежного рынка BlackRock, а фонд Ondo Foundation курирует управление протоколом со своей базы на Каймановых островах.
Как работает Ondo Finance?
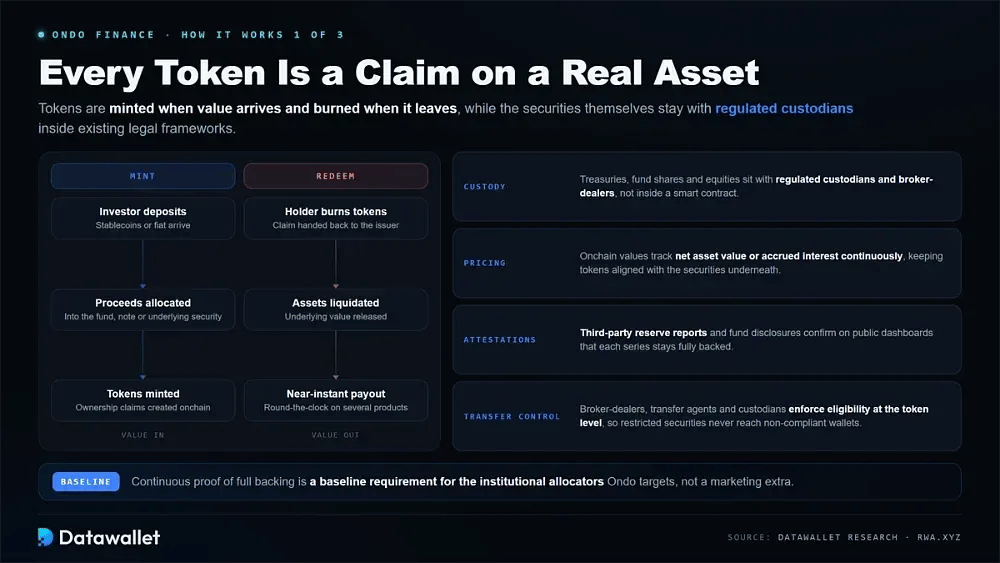
Модель предельно проста. Каждый выпущенный Ondo токен представляет собой требование на реальный актив, хранящийся офчейн у регулируемого кастодиана; он выпускается при поступлении стоимости и сжигается при ее выводе, а ценообразование следует за тем, что лежит в основе актива.
1. Токенизация и обеспечение
Каждый продукт объединяет пул регулируемых активов и выпускает токены, представляющие собой права владения этим пулом. Такая структура удерживает ончейн-токен привязанным к стоимости ценных бумаг, находящихся на традиционном хранении.
Вот как работает модель обеспечения для продуктов Ondo:
- Хранение: казначейские облигации, паи фондов и акции хранятся у регулируемых кастодианов и брокеров-дилеров, а не внутри смарт-контракта, что удерживает активы в рамках существующих правовых систем.
- Минтинг: токены создаются, когда инвесторы вносят стейблкоины или фиат, а протокол распределяет эти средства в соответствующий фонд, ноту или позицию по базовому активу.
- Погашение: держатели сжигают токены, чтобы вернуть базовую стоимость, и теперь несколько продуктов поддерживают практически мгновенное круглосуточное погашение вместо традиционных окон расчетов, измеряемых в рабочих днях.
- Ценообразование: Ончейн-значения непрерывно отслеживают чистую стоимость активов или начисленные проценты, что позволяет каждому токену в любой момент времени оставаться тесно привязанным к обеспечивающим его ценным бумагам.
- Аттестации: сторонние отчеты о резервах и раскрытия информации фондов подтверждают на публичных дашбордах, что каждая серия остается полностью обеспеченной, что является базовым требованием для институциональных аллокаторов, на которых ориентируется Ondo.
- Контроль переводов: брокеры-дилеры, агенты по переводам и кастодианы обеспечивают соблюдение правил соответствия на уровне токенов, поэтому ограниченные ценные бумаги никогда не смогут попасть на кошельки, которые не проходят базовые проверки на соответствие требованиям.
2. Как доход поступает держателям
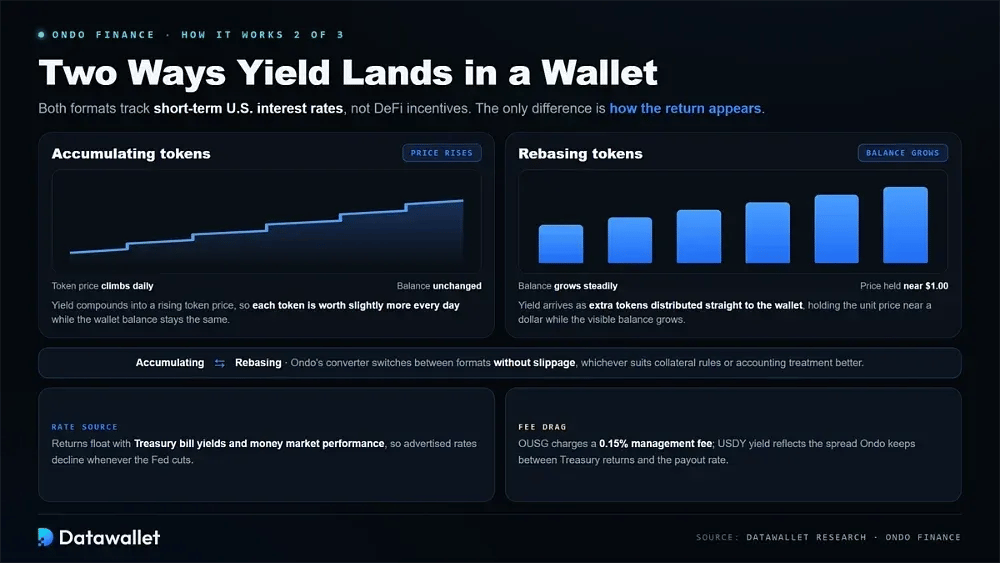
Продукты Ondo Treasury выплачивают доход в двух форматах, и эта разница влияет на то, как доходность отображается внутри кошелёк. Оба варианта отслеживают краткосрочные процентные ставки США, а не какую-либо DeFi incentive program.
Вот в чём практические различия между двумя механизмами доходности:
- Accumulating tokens: Доход капитализируется за счёт роста цены токена, поэтому каждый день каждый токен стоит немного дороже, в то время как баланс кошелька остаётся абсолютно прежним.
- Rebasing tokens: Доход поступает в виде дополнительных токенов, распределяемых напрямую в кошелёк, при этом цена Unit удерживается около одного доллара, а видимый баланс в вашем кошелёк стабильно растёт.
- Conversion: Держатели могут переключаться между аккумулирующей и ребазирующейся версиями через конвертер Ondo без проскальзывание, выбирая тот формат, который лучше подходит под их требования к обеспечению или внутренний бухгалтерский учет.
- Источник ставки: доходность плавает вместе с доходностью казначейских векселей и результатами фондов денежного рынка, поэтому заявленные ставки снижаются всякий раз, когда Федеральная резервная система снижает свою базовую учетную ставку.
- Fee drag: OUSG взимает комиссию за управление в размере 0,15% от активов фонда, в то время как доходность USDY отражает спред, который Ondo удерживает между реальной доходностью казначейских облигаций и выплачиваемой ставкой.
3. Соответствие требованиям и доступ
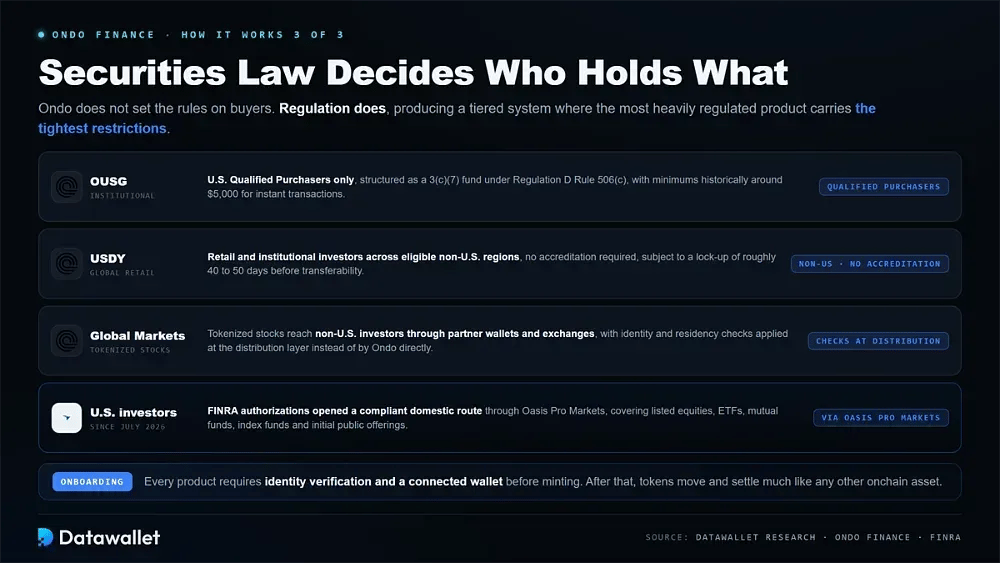
Законодательство о ценных бумагах, а не сама Ondo, определяет, кто может владеть каждым токеном. Это создает многоуровневую систему, в которой наиболее жестко регулируемый продукт также накладывает самые строгие ограничения на покупателей.
Доступ к каждому продукту разделяется по следующим признакам:
- OUSG: Доступно только для квалифицированных инвесторов из США, структурировано как фонд 3(c)(7) в соответствии с правилом 506(c) Регламента D, с исторически сложившимся минимальным объемом инвестиций около $5,000 для мгновенных транзакций.
- USDY: Открыто для розничных и институциональных инвесторов из соответствующих неамериканских регионов без необходимости прохождения аккредитации, с периодом блокировки (lock-up) примерно от 40 до 50 дней до момента возможности передачи.
- Глобальные рынки: токенизированные акции доходят до инвесторов не из США через партнерские кошельки и биржи, при этом проверки личности и места жительства применяются на уровне дистрибуции, а не напрямую Ondo.
- U.S. investors: Июль 2026 FINRA authorizations открыл легальный внутренний маршрут через Oasis Pro Markets, охватывающий акции, ETFs, паевые инвестиционные фонды, индексные фонды и первичные публичные размещения.
- Onboarding: Для каждого продукта требуется верификация личности и подключенный кошелёк перед чеканкой (minting), после чего полученные токены перемещаются и рассчитываются практически так же, как и любой другой ончейн актив.
Основные продукты Ondo Finance
Каталог вырос из двух казначейских оберток (wrappers) в полнофункциональную платформу, охватывающую управление денежными средствами, акции, деривативы и кредитование. Четыре продукта, представленные ниже, аккумулируют почти все активы платформы и обеспечивают её торговля активность.
1. OUSG: Токенизированные казначейские облигации США
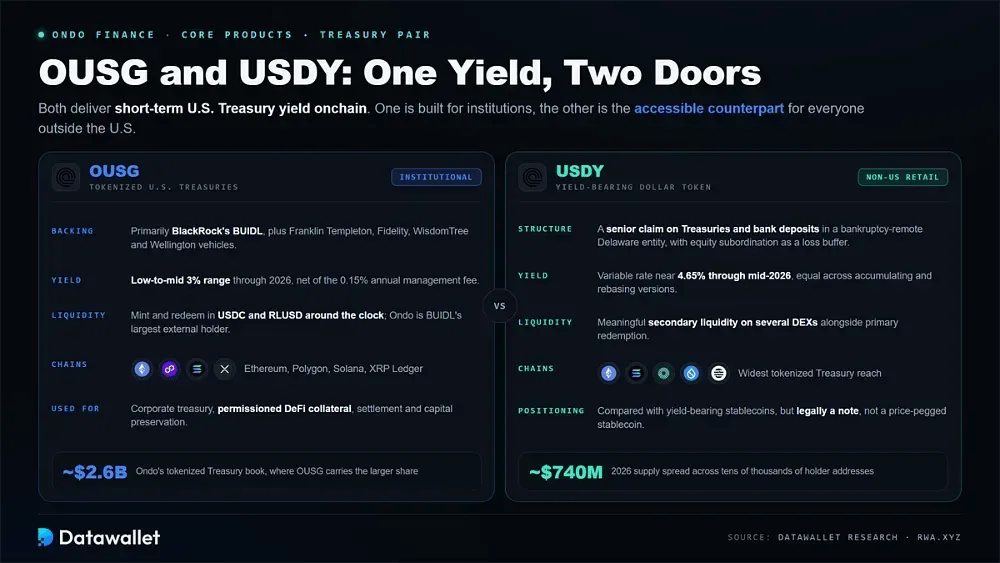
OUSG представляет собой институциональный продукт для управления денежными средствами, предоставляющий квалифицированным инвесторам токенизированный доступ к краткосрочным государственным долговым обязательствам с возможностью непрерывного выпуска и погашения, а не только в часы работы традиционного банк.
Вот что определяет развитие продукта OUSG в 2026 году:
- Backing: OUSG инвестирует преимущественно в BlackRock's BUIDL фонд, а также в инструменты Franklin Templeton, Fidelity, WisdomTree и Wellington, плюс стейблкоины и банковские депозиты на балансе для обеспечения погашений.
- Yield: Доходность плавает вместе с краткосрочными ставками казначейских облигаций, находясь в диапазоне от низких до средних 3% в течение 2026 года, и рассчитывается за вычетом ежегодной комиссии фонда за управление в размере 0,15%.
- Liquidity: Подписки и погашения осуществляются в USDC и Ripple RLUSD круглосуточно, в то время как Ondo остается крупнейшим внешним держателем собственного фонда BUIDL от BlackRock.
- Reach: Токен работает в сетях Ethereum, Polygon, Solana и XRP Ledger, на него приходится основная доля портфеля токенизированных казначейских облигаций Ondo объемом около $2,6 млрд.
- Use cases: Институциональные инвесторы удерживают OUSG для управления корпоративным казначейством, обеспечения по разрешенным DeFi протоколам, двусторонних расчетов и стратегий с денежными средствами, где сохранение капитала стоит выше более высокой номинальной доходности.
2. USDY: Доходный токен доллара
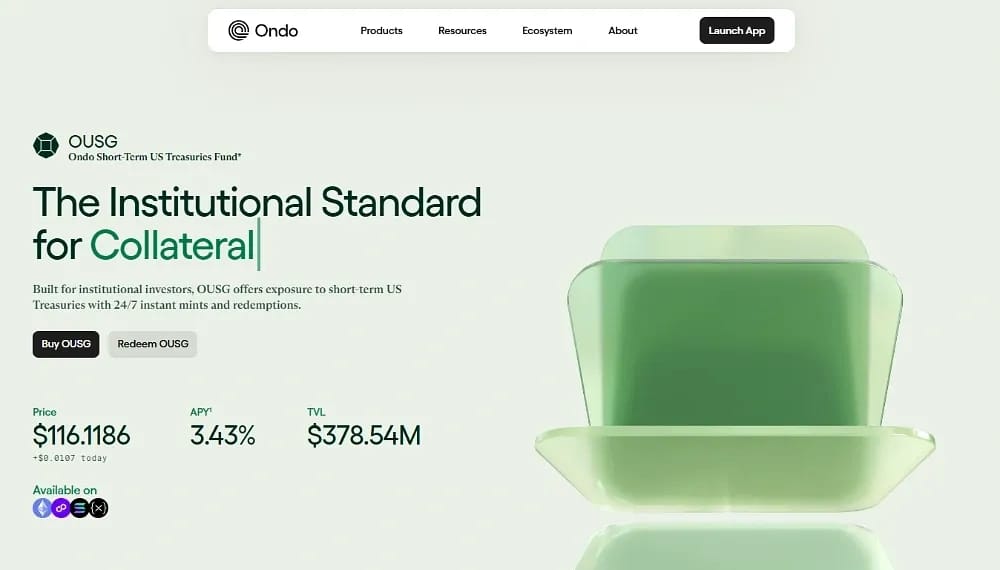
USDY является доступным аналогом OUSG — токенизированной нотой, приносящей доходность в долларах для неамериканских инвесторов, которые не соответствуют критериям квалифицированных покупателей, ограничивающим доступ к институциональным продуктам вроде OUSG.
Вот ключевые детали по USDY:
- Структура: USDY представляет собой приоритетное требование по краткосрочным казначейским векселям и банковским депозитам, которые принадлежат компании Ondo USDY LLC, защищенному от банкротства юридическому лицу из штата Делавэр с субординацией капитала в качестве буфера убытков.
- Доходность: Переменная ставка следует за доходностью краткосрочных казначейских векселей, находясь Рядом с 4,65% в первой половине 2026 года, и одинаково применяется как к накопительной, так и к ребейсинговой версии.
- Распределение: USDY — это самый широко распространенный токенизированный казначейский продукт по количеству сетей, чье предложение доступно в Ethereum, Solana, Mantle, Sui и Aptos для получения кроссчейн-доходности в долларах.
- Масштаб: предложение приблизилось к $740 миллионам в течение 2026 года, распределившись по десяткам тысяч отдельных адресов держателей наряду со значительной вторичной ликвидностью на нескольких децентрализованных биржах.
- Позиционирование: Токен часто фигурирует в сравнениях альтернатив стейблкоинам с доходностью, хотя юридически USDY структурирован как вексель, а не как стейблкоин с привязкой к цене, подобный USDC.
3. Ondo Global Markets: Токенизированные акции и ETFs
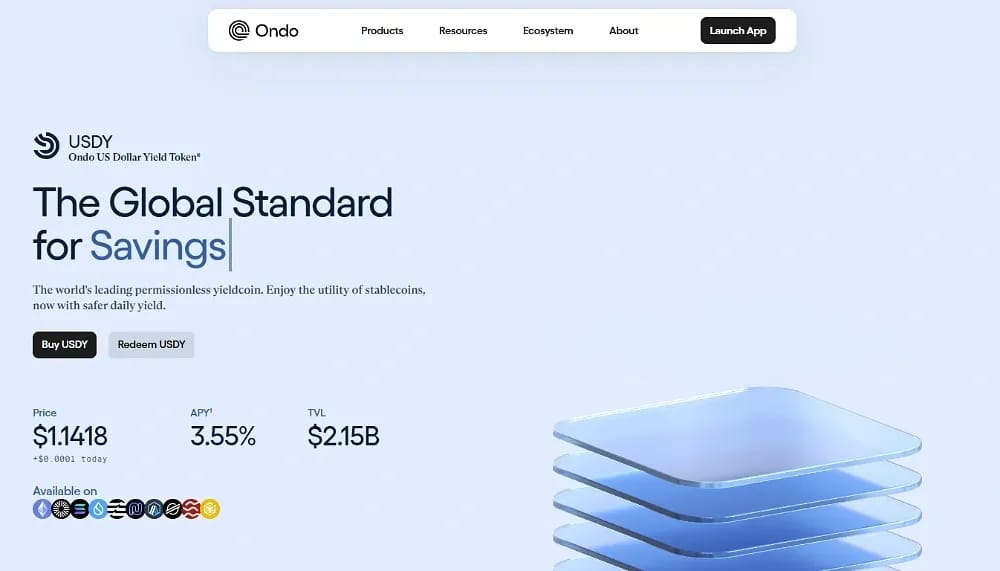
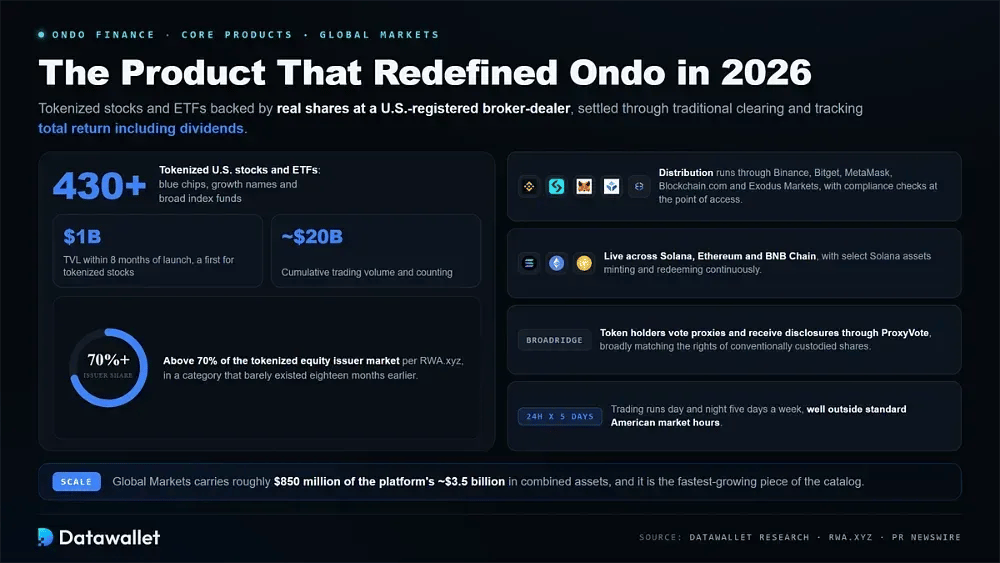
Ondo Global Markets — это продукт, который переопределил деятельность компании в течение 2026 года. Он предлагает токенизированные акции и ETFs, обеспеченные реальными акциями, которые хранятся у зарегистрированного в США брокера-дилера и рассчитываются через традиционную клиринговую инфраструктуру.
Вот как выглядит структура Ondo Global Markets сегодня:
- Каталог: На платформе представлено более 430 токенизированных акций США и ETFs, охватывающих «голубые фишки», акции роста и широкие индексные фонды, каждый из которых отслеживает общую доходность с учетом дивидендов.
- Масштаб: Global Markets превысил отметку в 1 млрд долларов США по TVL в течение восьми месяцев после запуска, что стало первым случаем для токенизированных акций, а совокупный объем торговля приближается к 20 млрд долларов США.
- Рыночная доля: Ondo удерживает более 70% рынка эмитентов токенизированных акций согласно RWA.xyz, в категории продуктов, которой почти не существовало всего восемнадцать месяцев назад.
- Распределение: Токены доставляются пользователям через Binance, Bitget, MetaMask, Blockchain.com и Exodus Markets в сетях Solana, Ethereum и BNB Chain, а проверки на соответствие требованиям применяются в момент доступа.
- Права акционеров: интеграция с Broadridge позволяет держателям токенов голосовать по доверенности и получать нормативную отчетность через ProxyVote, что в целом соответствует правам по акциям, хранящимся на обычном кастодиальном хранении.
- Доступность: Торговля ведется 24 часа в сутки в течение пяти дней, причем отдельные активы на Solana поддерживают непрерывный выпуск и погашение даже далеко за пределами стандартных часов американского рынка.
4. Ondo Perps и вспомогательная инфраструктура
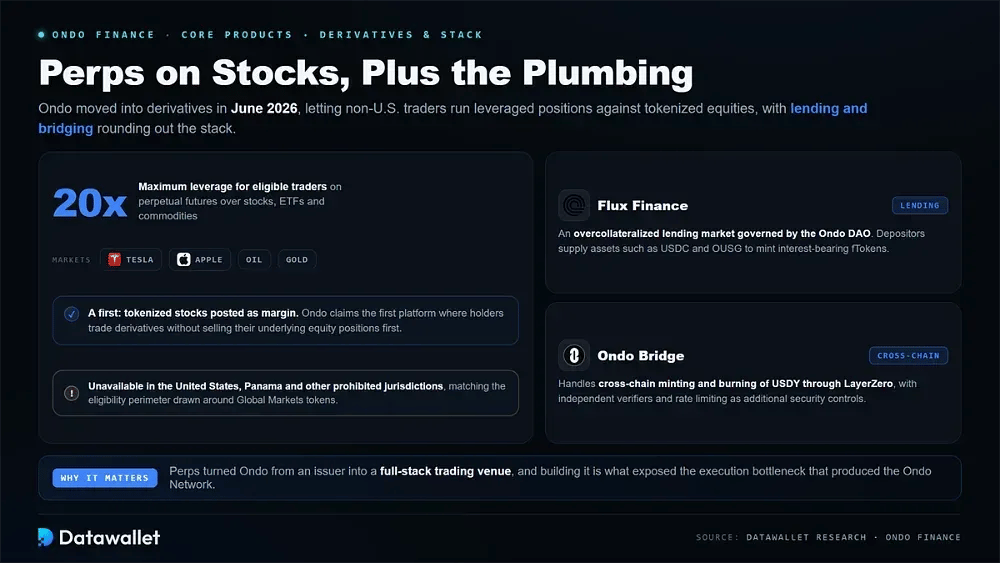
В июне 2026 года компания Ondo вышла на рынок деривативов с запуском Ondo Perps, что позволяет трейдерам за пределами США открывать позиции с кредитное плечо в отношении токенизированных акций. Продукты для кредитования и bridge дополняют вспомогательную экосистему.
Более широкий стек продуктов включает в себя следующие компоненты:
- Ondo Perps: Предлагает бессрочные контракты на акции, ETFs и сырьевые товары, включая Tesla, Apple, нефть и золото, с кредитное плечо, достигающим 20x для соответствующих требованиям трейдеров.
- Токенизированное обеспечение: Ondo заявляет о создании первой платформы, позволяющей использовать токенизированные акции в качестве маржа, что дает владельцам возможность торговать деривативами без предварительной продажи базовых позиций по акциям.
- Ограничения: бессрочные контракты по-прежнему недоступны для резидентов США, Панамы и других запрещенных юрисдикций, что соответствует периметру допустимости, установленному для токенов Global Markets.
- Flux Finance: Рынок избыточно обеспеченного кредитования, управляемый DAO Ondo, где вкладчики предоставляют такие активы, как USDC и OUSG, для выпуска приносящих проценты токенов fTokens.
- Ondo Bridge: Обрабатывает кроссчейн-выпуск и сжигание USDY через LayerZero, используя набор независимых верификаторов и ограничение частоты запросов в качестве дополнительных средств контроля безопасности.
Обзор Ondo Network
Самым судьбоносным техническим решением 2026 года стал отказ от плана, который компания продвигала в течение восемнадцати месяцев. Ondo Chain теперь упразднена и заменена чем-то принципиально иным, что уже запускает работающий торговый продукт.
Почему Ondo отказалась от своей Layer 1
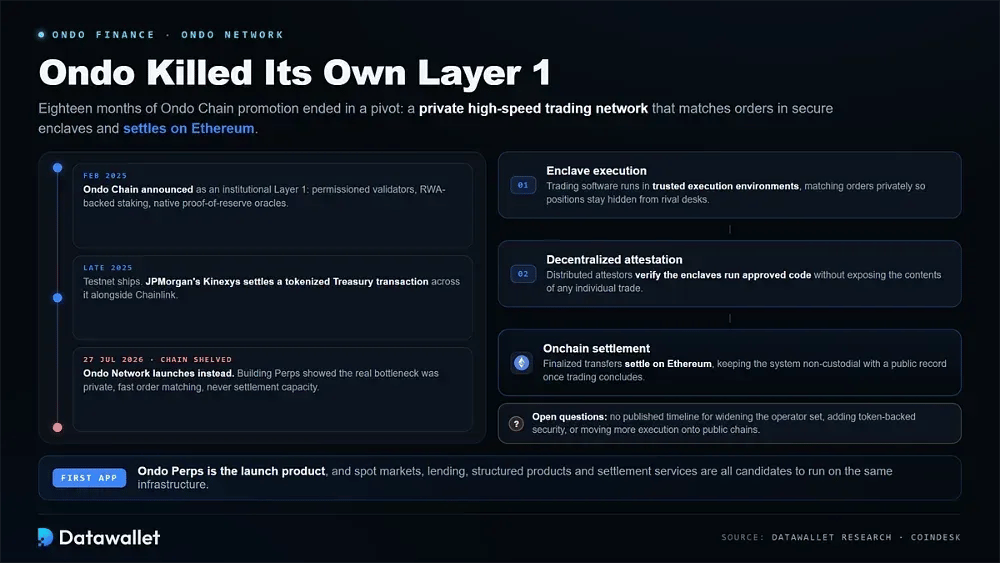
Компания Ondo объявила о создании Ondo Chain в феврале 2025 года в качестве институциональной Layer 1 с разрешенным набором валидаторов, стекинг на базе RWA и встроенными в протокол оракулами proof-of-reserve. Позже в том же году последовала тестнеты, а платформа Kinexys от JPMorgan провела транзакцию с токенизированным казначейским обеспечением через нее вместе с Chainlink.
Создание Ondo Perps изменило диагностику ситуации. Беседы с потенциальными институциональными пользователями показали, что пропускная способность расчетов никогда не была узким местом, поскольку реальная проблема заключалась в том, насколько быстро и конфиденциально могут сопоставляться ордера, задолго до того, как что-либо вообще попадет в публичный реестр для окончательного расчета.
Поэтому компания сменила вектор развития. 27 июля 2026 года она запустила сеть Ondo Network, которую генеральный директор Ян Де Боде охарактеризовал как прямое продолжение Ondo Chain, а не как заменяющий продукт, подтвердив при этом, что обе системы никогда не будут работать параллельно друг другу.
Как работает Ondo Network
Архитектура разделяет задачи, которые традиционный блокчейн объединяет в единый пакет. Выполнение, проверка и расчеты происходят в разных местах, что обеспечивает скорость биржевого уровня без передачи кастодиального хранения оператору.
Структура Ondo Network выглядит следующим образом:
- Анклавное исполнение: Программное обеспечение для торговля работает внутри доверенных сред исполнения, сопоставляя ордера конфиденциально и быстро, так что позиции и потоки ордеров остаются скрытыми от конкурирующих торговых десков.
- Децентрализованное подтверждение: распределенный набор верификаторов подтверждает, что эти анклавы используют утвержденный код, предоставляя пользователям криптографические гарантии без раскрытия содержимого какой-либо отдельной сделки.
- Ончейн-расчеты: Завершенные переводы активов пока производятся в сети Ethereum, что обеспечивает нецентрализованный характер всей системы и сохраняет публичную историю переводов после завершения торговли.
- Первое приложение: Ondo Perps — это первый запуск в сети, где токенизированные акции используются в качестве обеспечения по бессрочным контрактам, которые отслеживают акции, ETF и биржевые товары.
- Планируемый масштаб: В компании Ondo дали понять, что спотовые рынки, кредитование, структурированные продукты и клиринговые услуги могут работать на той же инфраструктуре по мере постепенного развития сети.
- Открытые вопросы: компания не опубликовала никаких сроков расширения пула операторов, добавления обеспечения токенами или переноса большей части процесса выполнения в публичные сети.
Экспансия Ondo в США и регуляторный статус
Токенизированные ценные бумаги зависят от регулирования, и в 2026 году ориентация Ondo на соблюдение требований превратилась в конкурентное преимущество. Теперь у компании есть все необходимые лицензии для работы в рамках законов США о ценных бумагах, а не в обход их.
Лицензионный стек Oasis Pro
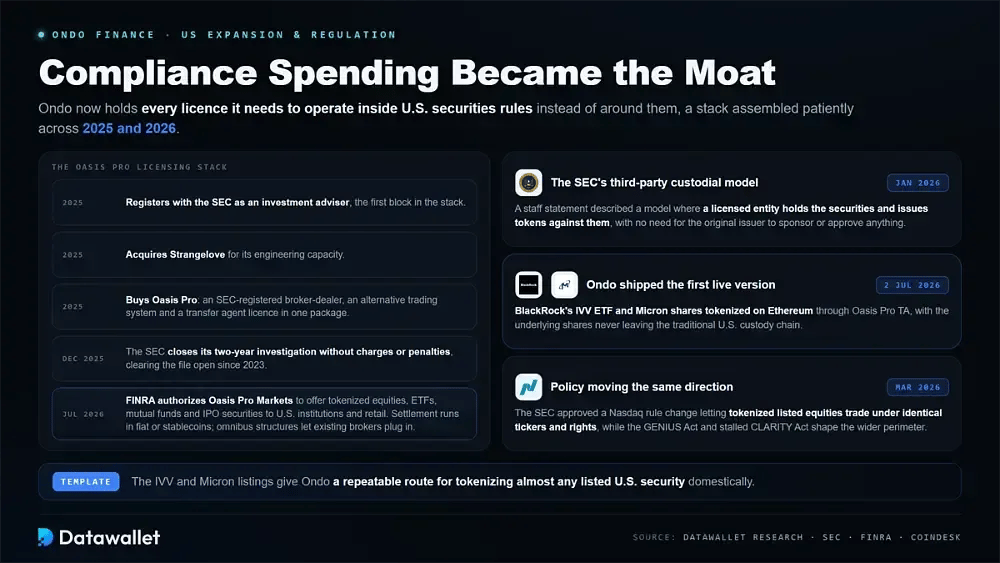
Основа для этого закладывалась на протяжении всего 2025 года. Компания Ondo зарегистрировалась в SEC в качестве инвестиционного советника, затем приобрела Strangelove из-за их инженерного потенциала, а после купила Oasis Pro, в чей пакет услуг входили лицензии зарегистрированного в SEC брокера-дилера, альтернативной торговой системы и трансфер-агента.
Этот комплекс услуг начал полноценно работать в июле 2026 года, когда компания Oasis Pro Markets получила разрешения FINRA на предложение токенизированных акций, ETF, паевых инвестиционных фондов и ценных бумаг для IPO американским институциональным и розничным инвесторам. Расчеты могут производиться в фиатных средствах или поддерживаемых стейблкоинах, а омниканальные структуры позволяют подключаться существующим брокерам.
Старый груз проблем был урегулирован еще до начала всех этих событий. В декабре 2025 года SEC закрыла двухлетнее расследование в отношении компании без предъявления обвинений или финансовых штрафов, что устранило регуляторные риски, висевшие над бизнесом с момента открытия дела предыдущей администрацией в 2023 году.
Токенизированные ценные бумаги в рамках нового регулирования SEC
В заявлении сотрудников SEC от января 2026 года описывалась модель кастодиального хранения третьей стороной, при которой лицензированная организация удерживает базовые активы и выпускает токены, подтверждающие права на них, без необходимости получения спонсорской поддержки или одобрения от первоначального эмитента таких ценных бумаг.
Компания Ondo выпустила первую рабочую версию этой системы. 2 июля 2026 года компания токенизировала ETF IVV от BlackRock и акции Micron в сети Ethereum через своего зарегистрированного трансфер-агента Oasis Pro TA, причем базовые акции никогда не покидали традиционную американскую цепочку кастодиального хранения.
Политика развивалась в том же направлении. В марте 2026 года SEC одобрила изменение правил биржи Nasdaq, позволив токенизированным версиям зарегистрированных акций торговаться под идентичными тикерами и с теми же правами, в то время как GENIUS Act и находящийся на рассмотрении CLARITY Act продолжают формировать более широкий нормативный периметр вокруг сектора.
Токеномика ONDO
Токен ONDO был запущен в январе 2024 года на базе Ethereum с фиксированным максимальным предложением в 10 миллиардов единиц. Он используется для управления Ondo DAO и Flux Finance, причем право голоса пропорционально объему владений и может быть делегировано на другие адреса.
Распределение и разблокировка
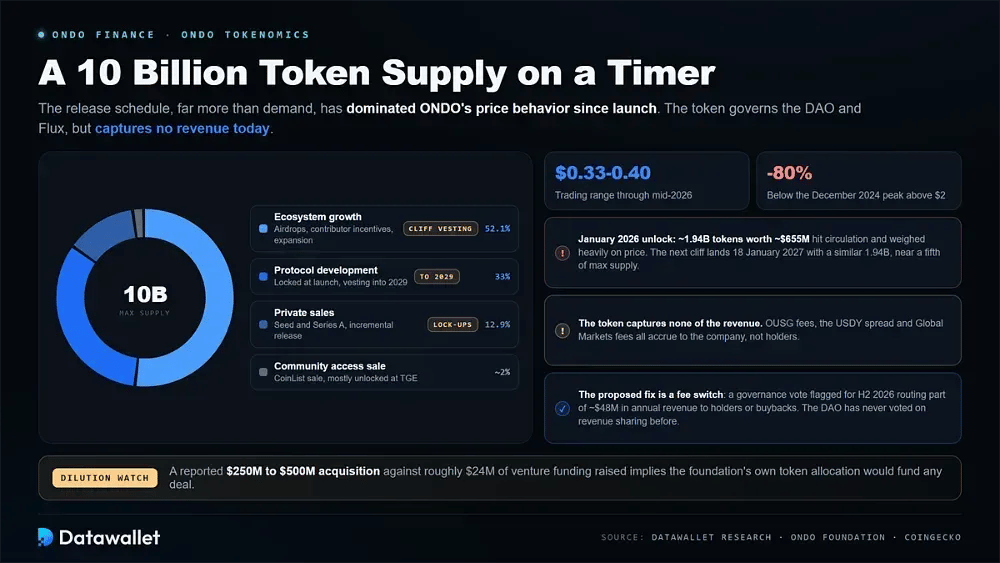
Предложение ONDO сильно смещено в сторону пулов экосистемы и разработки, которые подлежат вестингу в течение нескольких лет. Этот график выпуска, в гораздо большей степени, чем спрос, определял ценовую динамику токена с момента его запуска.
Максимальное предложение распределено по следующим категориям:
- Рост экосистемы: Примерно 52,1% средств направляется на аирдропы, вознаграждения участников и программы расширения, причем значительная часть подлежит вестингу с клиффом и высвобождается в ходе крупных запланированных разблокировок ежегодно.
- Разработка протокола: около 33% направляется на создание инфраструктуры и продуктов, полностью заблокированных на момент запуска с последующей поэтапной разблокировкой в рамках многолетнего графика вестинга до 2029 года.
- Частные продажи: примерно 12,9% досталось инвесторам раунда seed и Series A, причем все эти токены подлежали блокировке с последующим постепенным высвобождением в течение последующих лет.
- Продажа для доступа сообщества: Около 2% досталось ранним сторонникам через продажу на площадке CoinList, и подавляющая часть этого пула разблокировалась сразу в момент проведения события генерации токенов.
- Недавняя разблокировка: в январе 2026 года в обращение поступило около 1,94 миллиарда токенов стоимостью примерно 655 миллионов долларов, что значительно увеличило оборотное предложение и впоследствии оказало серьезное давление на цену токена.
- Следующий клифф: следующий ежегодный раунд разблокировки состоится 18 января 2027 года и высвободит аналогичный объем в 1,94 миллиарда токенов, что составляет почти пятую часть от общего максимального предложения.
Полезность и дискуссия о создании стоимости
Главное противоречие в концепции ONDO заключается в том, что токен не получает никакой доли доходов, генерируемых бизнесом. Комиссии за управление OUSG, спред по USDY и торговые комиссии, собираемые на Global Markets, поступают в пользу компании, а не держателей токенов.
Этот разрыв во многом объясняет несоответствие между бизнесом проекта и его токеном. ONDO торговался в диапазоне от $0,33 до $0,40 в середине 2026 года, что примерно на 80% ниже его пика в декабре 2024 года выше $2, даже несмотря на то, что активы платформы под управлением и доходы протокола стабильно росли на протяжении всего этого периода.
Предлагаемым решением является внедрение механизма комиссионного переключения — голосования по управлению, запланированного на вторую половину 2026 года, которое направит часть предполагаемой годовой выручки в размере $48 миллионов в пользу держателей или на программный выкуп токенов. Ранее DAO никогда не голосовала по вопросам распределения доходов.
Размытие усложняет инвестиционный кейс еще сильнее. Сообщается, что Ondo рассматривает возможность поглощения на сумму от $250 млн до $500 млн на фоне примерно $24 млн венчурного финансирования, привлеченного с 2021 года, что прямо указывает на то, что финансирование любой потенциальной сделки должно осуществляться за счет собственной аллокации токенов фонда.
Институциональная поддержка и партнерства
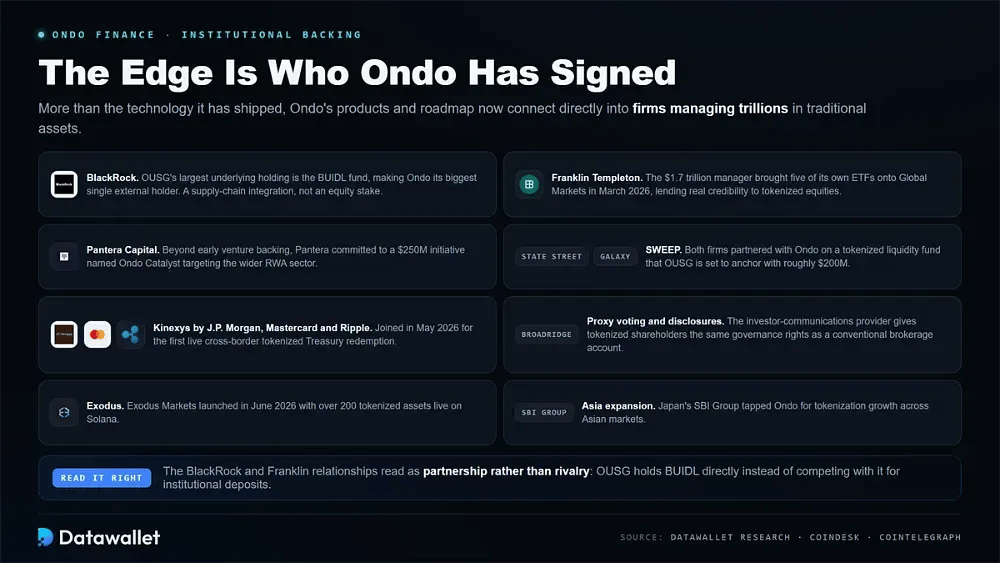
Главное преимущество Ondo заключается в заключенных им партнерских соглашениях с институциональными игроками, а не в созданных технологиях. Продукты и дорожная карта проекта теперь напрямую связаны с компаниями, которые управляют триллионами долларов в традиционных активах.
Партнерства, на которых сегодня держится платформа:
- BlackRock: Крупнейшим базовым активом OUSG является фонд BUIDL, что делает Ondo его крупнейшим внешним держателем, представляя собой интеграцию цепочки поставок, а не прямые инвестиции в акционерный капитал.
- Franklin Templeton: Управляющий активами на $1,7 триллиона разместил пять собственных ETF на платформе Global Markets в марте 2026 года, что значительно повысило авторитет продукта токенизированных акций.
- Pantera Capital: Помимо ранней венчурной поддержки, Pantera выделила инициативу на $250 миллионов под названием Ondo Catalyst, нацеленную на новые инвестиции во всем секторе реальных активов (RWA).
- State Street и Galaxy: Обе фирмы заключили партнерство с Ondo для создания токенизированного фонда ликвидности под названием SWEEP, который OUSG планирует поддержать инвестициями в размере около $200 миллионов.
- Трансграничные расчеты: В мае 2026 года компания Ondo присоединилась к Kinexys by J.P. Morgan, Mastercard и Ripple, чтобы осуществить то, что они назвали первым в истории реальным трансграничным погашением токенизированных казначейских обязательств.
- Broadridge: этот провайдер коммуникаций для инвесторов обеспечивает голосование по доверенности и рассылку раскрытия информации, предоставляя токенизированным акционерам те же самые права управления, которые они имели бы через традиционный брокерский счет.
- Exodus и SBI: В июне 2026 года Exodus Markets запустила платформу с более чем 200 токенизированными активами на Solana, в то время как японская группа SBI привлекла Ondo для расширения токенизации в Азии.
Сравнение Ondo с другими RWA-платформами
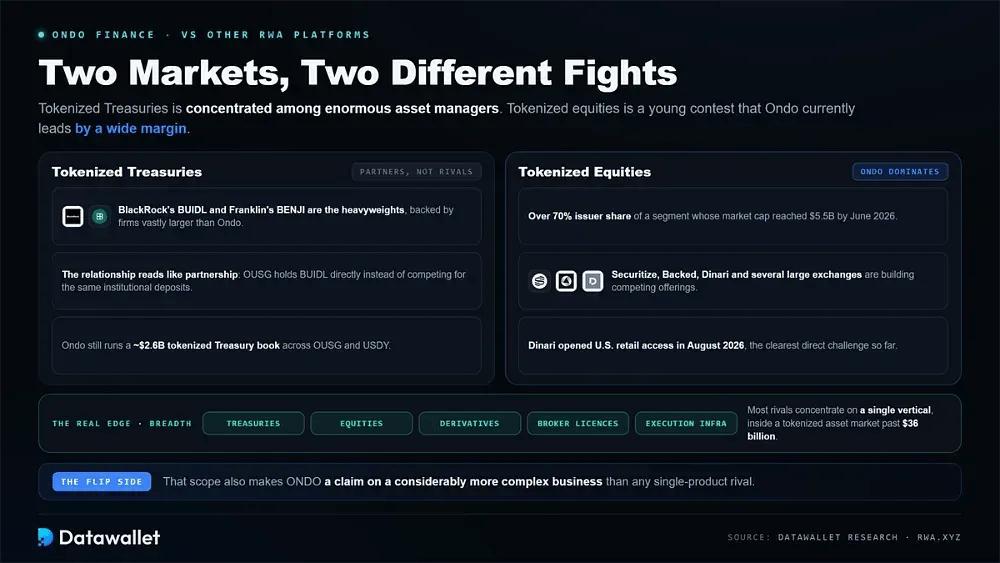
Ondo конкурирует одновременно на двух разных рынках, сталкиваясь с совершенно разными соперниками на каждом из них. Сегмент токенизированных казначейских обязательств сосредоточен среди горстки огромных управляющих активами, в то время как рынок токенизированных акций остается молодым и стремительно развивающимся направлением, в котором Ondo на данный момент уверенно лидирует.
Что касается казначейских обязательств, то здесь тяжеловесами выступают фонд BUIDL от BlackRock и BENJI от Franklin Templeton, за которыми стоят компании, значительно превосходящие Ondo по масштабам. Отношения здесь скорее напоминают партнерство, чем соперничество, поскольку OUSG напрямую удерживает BUIDL, а не конкурирует с фондом за те же институциональные депозиты.
В сегменте токенизированных акций Ondo доминирует: доля эмитента составляет более 70% на рынке, общая капитализация которого к июню 2026 года достигла 5,5 млрд долларов. Securitize, Backed, Dinari и несколько крупных бирж создают конкурирующие решения, а в августе 2026 года Dinari открыла доступ для розничных инвесторов из США.
Широта охвата — это реальный фактор отличия. Если большинство конкурентов сосредоточено на каком-то одном вертикальном направлении, то Ondo охватывает гособлигации, акции, деривативы, брокерские лицензии и инфраструктуру исполнения сделок в рамках рынка токенизированных активов, объем которого превысил 36 млрд долларов. Такой масштаб также делает ONDO долей в значительно более сложном бизнесе.
Безопасно ли использовать Ondo Finance?
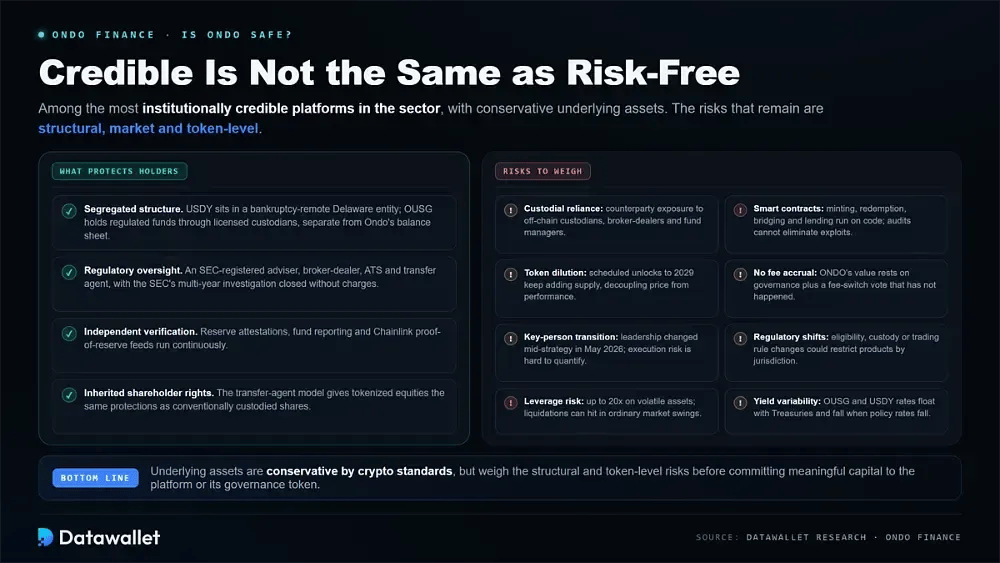
Ondo входит в число самых институционально надежных платформ в секторе благодаря сегрегированным клиентским активам, сторонним аттестациям и полному набору лицензий в США. Однако надежность не означает полного отсутствия рисков.
Что защищает держателей
Структура здесь берет на себя основную защитную функцию. USDY находится внутри защищенной от банкротства компании из штата Делавэр с субординацией капитала, в то время как OUSG владеет регулируемыми фондами денежного рынка через лицензированных кастодианов, что полностью изолирует активы клиентов от собственного корпоративного баланса Ondo.
Нормативно-правовое регулирование добавляет второй уровень защиты. В настоящее время компания работает через зарегистрированного в SEC инвестиционного советника, брокера-дилера, альтернативную торговую систему и трансфер-агент, а в декабре 2025 года SEC закрыла свое многолетнее расследование, не предъявив никаких обвинений и не назначив финансовых штрафов.
Параллельно с этим на постоянной основе ведется независимая проверка. Аттестации резервов, постоянная отчетность фондов и фиды proof-of-reserve от Chainlink позволяют держателям самостоятельно убедиться в обеспечении, а модель трансфер-агента означает, что токенизированные акции наследуют те же самые права защиты акционеров, которыми уже обладают акции на обычном кастодиальном хранении.
Риски использования Ondo
Базовые активы являются консервативными по меркам криптовалют, однако структурные, рыночные риски и риски на уровне токенов заслуживают пристального внимания, прежде чем кто-либо направит значительный капитал на платформу или в ее токен управления.
К числу основных рисков, которые стоит взвесить, относятся следующие:
- Кастодиальная зависимость: Каждый токен зависит от офчейн-кастодианов, брокеров-дилеров и управляющих фондами, поэтому держатели подвергаются рискам контрагента, которые выходят далеко за рамки одних лишь смарт-контрактов.
- Смарт-контракты: минтинг, погашение, bridging и кредитование работают на основе кода, и одни лишь аудиты не могут полностью исключить риск ошибок, сбоев оракулов или прямых взломов.
- Длюция токена: запланированные разблокировки вплоть до 2029 года продолжают увеличивать предложение, а январь 2026 года показал, насколько резко это давление может оторвать цену токена от реальных показателей платформы.
- Отсутствие начисления комиссий: ONDO в настоящее время не получает выручку от протокола, поэтому его стоимость полностью держится на правах управления и голосовании по поводу переключения комиссий, которое фактически еще не состоялось.
- Смена ключевого лица: смерть основателя в мае 2026 года передала руководство преемнику посреди реализации стратегии, и риск исполнения, связанный с этой передачей полномочий, объективно трудно оценить извне.
- Регуляторные изменения: Правила в отношении токенизированных ценных бумаг быстро меняются, и любые изменения требований к допуску, хранению или торговле могут ограничить доступ к отдельным продуктам в конкретных юрисдикциях.
- Риск с использованием кредитного плеча: Ondo Perps предлагает до 20x кредитного плеча на волатильные акции и сырьевые товары, при этом позиции с кредитным плечом могут быстро ликвидироваться во время обычных рыночных колебаний.
- Колебания доходности: Ставки OUSG и USDY зависят от доходности казначейских облигаций, поэтому отображаемая доходность никогда не фиксируется и будет снижаться всякий раз, когда центральный банк начнет снижать ключевую ставку.
Будущее Ondo Finance
Дорожная карта теперь направлена на развитие инфраструктуры и дистрибуцию, а не на создание новых оберток для активов. Ondo Network представляет наибольший интерес, поскольку спот-рынки, кредитование и структурные продукты могут работать на том же уровне исполнения, который уже используется для его продукта с бессрочными фьючерсами.
Экспансия в США — это второе направление, за которым стоит следить. Разрешение FINRA позволяет Oasis Pro Markets напрямую обслуживать институциональных и розничных инвесторов из США, в то время как модель стороннего кастодиального хранения, отработанная с IVV и Micron, дает компании универсальный шаблон для токенизации практически любых зарегистрированных в США ценных бумаг на внутреннем рынке.
Консолидация может ускорить все эти процессы. Сообщения о сделке в сфере велтех-индустрии на сумму до 500 млн долларов намекают на то, что Ondo намерена купить дистрибуцию, а не выстраивать ее постепенно, хотя компания публично заявляла, что в настоящее время не ведет активных переговоров ни с какими контрагентами.
Монетизация остается нерешенным вопросом. Если объем Global Markets вырастет до десятков миллиардов, а переключатель комиссий в итоге направит выручку держателям, разрыв между бизнесом и его токеном может существенно сократиться. Если разблокировки будут и дальше опережать спрос, этот разрыв будет только увеличиваться.
Заключение
Ondo Finance — это самый яркий пример работы регулируемой токенизации в реальных масштабах. Проект сочетает в себе консервативные продукты с полным обеспечением, набор лицензий и партнерскую сеть, с которой сегодня не может сравниться практически ни один другой криптонативный конкурент, а текущие показатели продолжают подтверждать это положение.
Наиболее сложный вопрос относится к токену, а не к самой платформе. Сильный рост продуктов не транслировался в показатели ONDO, поскольку токен управляет протоколом, выручка которого уходит совсем в другое место, а долгожданное голосование за переключение комиссий остается главным поворотным моментом, за которым стоит следить внимательнее всего.
Для всех, кто внимательно следит за нативом реальных активов, Ondo теперь выглядит явным лидером категории по большинству доступных показателей. Превратится ли это лидерство со временем в ценность токена, зависит от решений по управлению, темпов разблокировок и того, как рынки научатся оценивать инфраструктуру токенизированных финансов.