最佳加密货币期权交易所对比
我们在每个平台都开设了有资金账户,在近期到期和季度到期的合约上均下了实盘订单,并测量了实际价差而非报价价差。合约规格、结算机制和margin规则均根据官方交易所文档进行了验证,而非第三方聚合商摘要。
期权流动性的集中度远高于现货市场,数据清晰地展现了这一点。下表对比了领先平台之间的差异:
1. Bybit
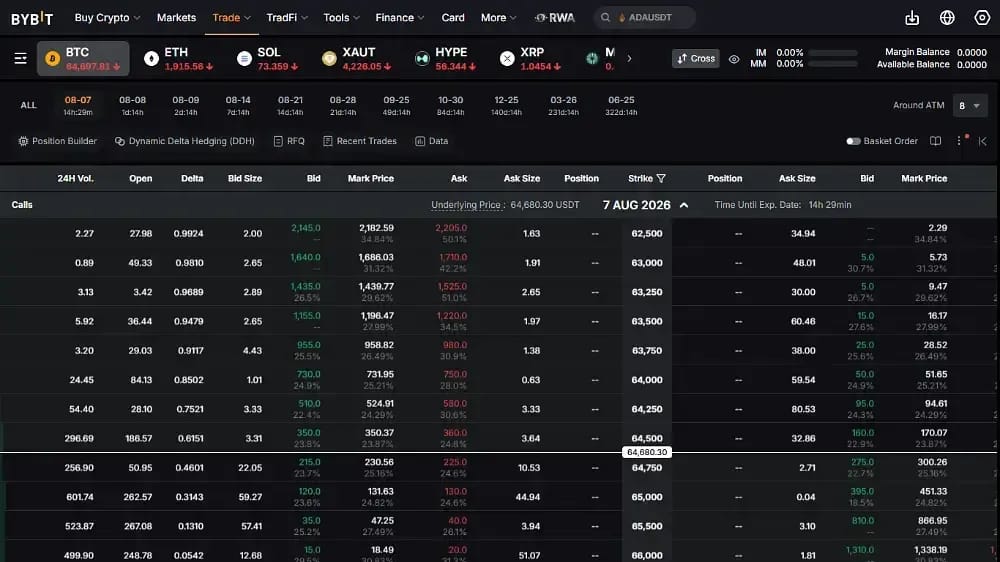
我们将 Bybit 排在首位,因为它提供了专业的期权基础设施,同时又不需要专业级专业知识。其基于 Bitcoin、Ethereum 和 Solana 的欧式合约在到期时使用 30 分钟时间加权平均指数自动结算,这显著降低了结算窗口前后的操纵风险。
我们最喜欢的是抵押品模型。组合 margin 允许组合价差互相抵消,而不必为每个腿单独缴纳 margin,并且统一账户与 spot 和永续合约共享抵押品。在三个平台上运行相同的铁鹰式策略(iron condor)时,我们发现 Bybit 的 margin 要求始终是最低的之一。
移动端体验确实与桌面端不相上下,行权价选择、展期和仓位平仓都处理得干净利落,而不是被精简。我们推荐任何从永续合约进阶到期权的人使用它,尽管我们的 Bybit 评测 指出该平台对美国居民完全不可用。
优点
- 最佳散户执行: 简洁的订单录入、受保护的默认设置和收益预览,让复杂的结构变得平易近人,同时又不会剥离高级功能。
- 高效的 margining: 跨期权、spot 和永续合约的组合 margin 释放了逐仓 margin 平台原本会锁定的抵押品。
- 山寨币覆盖范围: Solana、XRP 和 Dogecoin 期权扩展到了大多数竞争对手限制的 Bitcoin 和 Ethereum 交易对之外。
缺点
- 深度浅于 Deribit: 期限较长和深度虚值的行权价拥有明显比机构平台更宽的买卖价差。
- 无美国访问权限: 美国交易者无法注册,这使其被排除在大量读者的考量之外。
- 结算费用累积: 已行权合约收取 0.015% 的交割费,对于经常持仓至到期的交易者来说,会悄悄复合增长。
2. Deribit
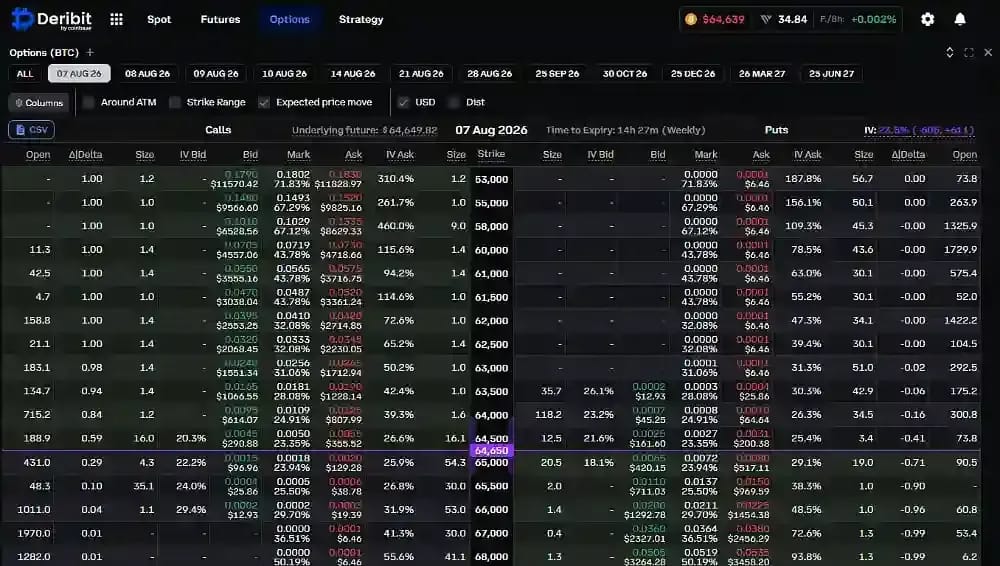
Deribit 依然是现存深度最深的加密货币期权平台,我们依然将对规模敏感的交易路由至此。它拥有约 270 亿美元的 open interest,其与 Coinbase Derivatives 的联合运营日均 volume 约为 47.5 亿美元,使该名单上的所有竞争对手黯然失色。
其所有权发生了根本性的改变。Coinbase 于 2025 年 8 月完成了 29 亿美元的收购,来自 Coinbase International 的机构账户计划于 2026 年 9 月迁移到 Deribit 的基础设施上。我们将这种整合解读为增强流动性而非威胁流动性,尽管它确实显著集中了市场。
其工具极其专业,具有仓位级别的 Greeks、大宗交易、询价(RFQ)和精准的 margin 报告。免费的 testnet 让新用户可以先演练结算机制,但我们仍然建议将真正的初学者引导到别处,其 受限国家列表 排除了几个主要市场。
优点
- 无与伦比的深度: 约 270 亿美元的 open interest 即使在远期行权价和季度到期日上也能提供紧密的价差。
- 机构级工具:大宗交易、询价(RFQ)、组合保证金以及精细的希腊字母完全符合专业波动率交易台的日常实际需求。
- Coinbase 背景:此次收购为原本独立的离岸平台引入了纳斯达克上市母公司的资产负债表支持。
缺点
- 学习曲线陡峭:该界面假定用户具备期权精通度,新交易员起初会觉得其信息密度相当令人生畏。
- 迁移不确定性:2026年9月的机构转型引入了尚未在大规模环境下经过测试的运营风险。
- 地域限制:尽管美国母公司完全拥有该平台,但美国散户仍无法访问。
3. OKX
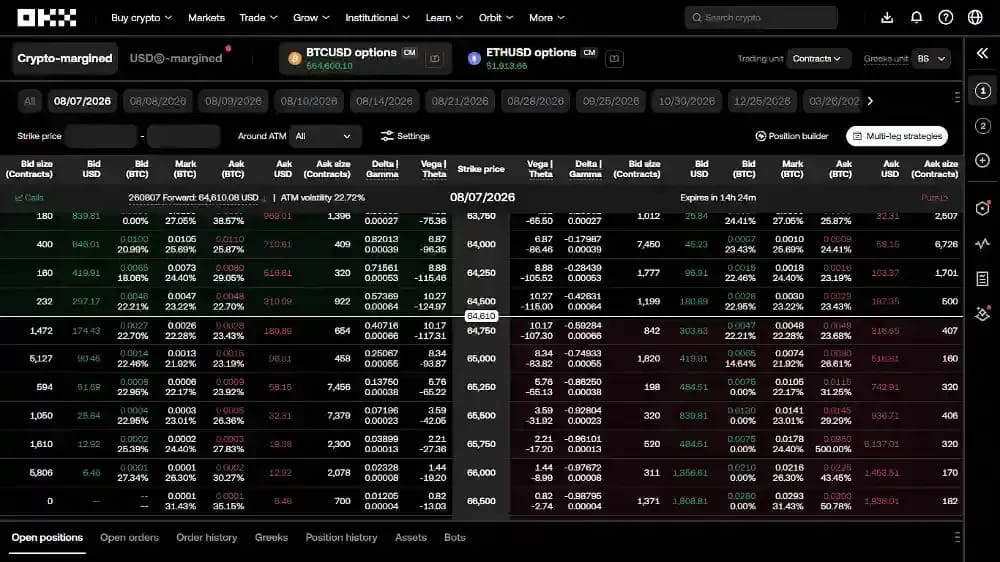
OKX 在各大交易所中运行着资金效率最高的期权业务,我们特别建议同时运行期权和futures账簿的交易员使用它。其统一账户将每个职位视为一个风险组合,因此方向性的futures对冲能够真正抵消期权敞口,而无需单独计收保证金。
询价(RFQ)门户是其区别于散户优先平台的关键所在。你无需在稀疏的订单簿中处理多腿订单,而是直接向流动性提供商请求报价,并获得涵盖整个结构的执行价格。我们发现四腿组合的成交效果明显比手动操作更为干净利落。
合约规模也有所帮助,其中 0.01 BTC 乘数和 0.1 ETH 乘数允许进行精确的头寸缩放。我们不喜欢的一个缺点是覆盖范围,因为标准期权仍然仅限于 Bitcoin 和 Ethereum,我们的 OKX 评测对此进行了更详细的阐述。
优点
- 最佳保证金效率:统一账户让futures对冲能够真正抵消期权风险,释放了隔离平台会锁定的抵押品。
- RFQ 流动性:来自 market maker 的直接报价可在多腿结构上提供可执行定价,无需手动操作稀疏的订单簿。
- VIP 返佣:顶级 maker 可获得负费率,这意味着高交易量交易者提供流动性会获得报酬,而不是被收取费用。
缺点
- 仅限两项资产:标准期权专属于 Bitcoin 和 Ethereum,因此山寨币波动率观点完全需要不同的平台。
- 复杂的入门流程:组合保证金和统一账户需要进行配置,新交易员最初会觉得这相当令人困惑。
- 美国衍生品受阻:重新推出后,美国用户只能进行spot访问,期权在所有州均不可用。
4. Binance
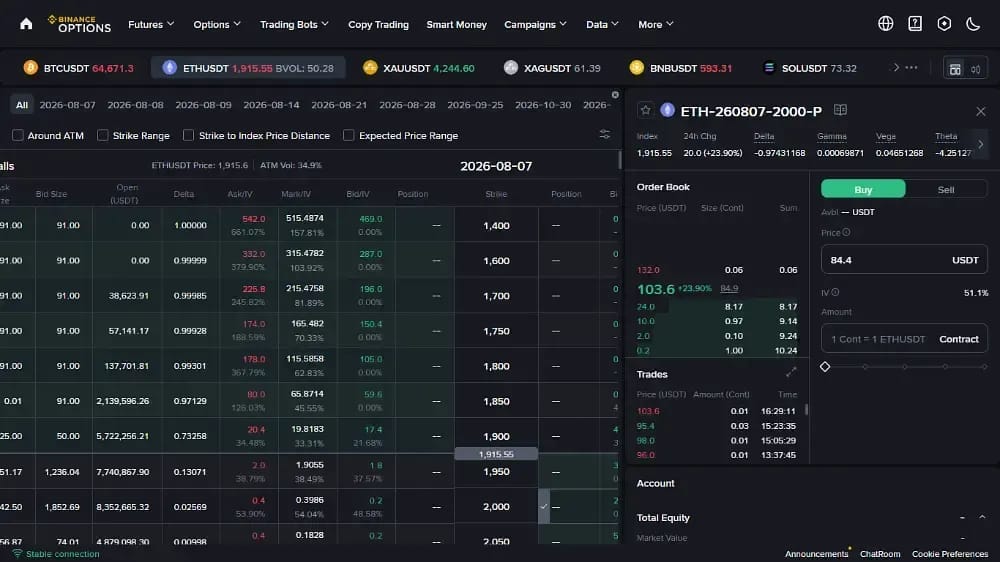
Binance 对于已经在那里持有spot和perpetual头寸的交易者来说最有意义,因为统一的 USDT 保证金意味着期权提取的是相同的抵押品池。我们喜欢它消除了困扰多平台设置的内部转账和碎片化余额。
其资产覆盖范围是各大中心化平台中最广泛的,上市了 Bitcoin、Ethereum、BNB、Solana 和 XRP 的期权,并有多个每周和每月的到期日连续交易。Market-maker 的支持使高关注度行权价的定价保持紧凑,不过在长期合约上,深度明显变薄。
Easy Options 移动端流程简化了新手的行权价和到期日选择,而桌面端则展示了带有希腊字母的完整链条。我们要指出的注意事项是欧洲访问权限,因为 Binance 在错过 MiCA 授权后,于 2026 年 7 月暂停了某些 EU 服务,正如我们的 Binance 评测所解释的那样。
优点
- 统一抵押品:期权、spot和futures共享一个 USDT 保证金池,简化了整个投资组合的盈亏追踪。
- 最低名义费率:对称的 0.024% maker和taker定价在应用任何数量折扣之前就低于大多数竞争对手。
- 广泛上市:BNB、Solana 和 XRP 期权提供了 Deribit、OKX 和 KuCoin 目前无法比拟的方向性覆盖。
缺点
- 欧洲暂停:在平台未能及时获得 MiCA 授权后,某些 EU 服务于 2026 年 7 月被撤销。
- 薄弱的长期限订单簿:流动性高度集中在近期限行权价中,因此季度到期日带有明显更宽的点差和更高的执行成本。
- 监管压力:2023 年和解协议中为期五年的 DOJ 合规监督继续限制着扩张和产品发布。
5. Gate
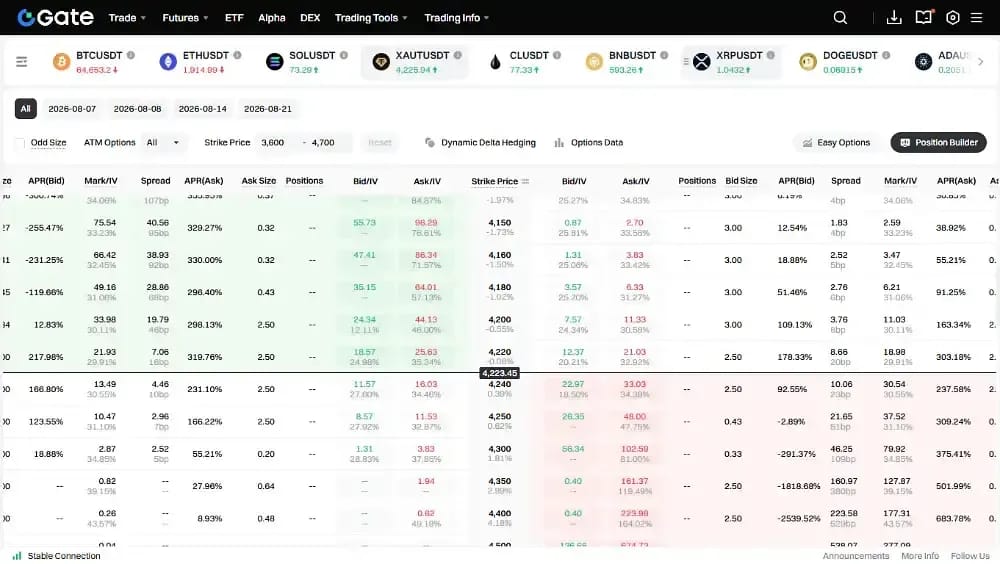
Gate 在这里的所有平台中提供了最广泛的期权覆盖范围,当大多数竞争对手止步于两种资产时,它上线了 Bitcoin、Ethereum、Solana、XRP、DOGE 和 Cardano 的合约。我们特别向希望获取主流资产以外的方向性期权敞口的交易者推荐它。
其到期结构同样不同寻常。除了标准的每日和每周合约外,Gate 还上线了适合围绕预定催化剂进行事件驱动交易的每小时到期合约。在测试这些短期合约时,我们发现它们的权利金很便宜,但时间价值衰减(theta decay)极其残酷,因此它们奖励的是精准度而非耐心。
带有虚拟余额的模拟环境让新手在投入资金前进行演练,统一账户则在期权和futures之间共享保证金。我们不喜欢的是深度,因为山寨币行权价上的流动性很快就会变薄,并且根据我们的 Gate 测评,Gate 限制了 30 多个司法管辖区。
优点
- 最广泛的资产列表: 涵盖包括 Solana、XRP、DOGE 和 Cardano 在内的六种以上资产的期权,超越了本比较中的所有其他平台。
- 每小时到期: 超短期的合约支持围绕催化剂进行事件驱动的交易,这是每日和每周到期合约无法精确捕捉的。
- 无风险练习: 带有虚拟余额的完整模拟模式让初学者在冒着真实资金风险之前学习结算机制。
缺点
- 山寨币深度较薄: 流动性集中在 Bitcoin 和 Ethereum 中,因此奇异行权价(exotic strikes)的价差大到足以侵蚀利润优势。
- 严格的限制: 30 多个司法管辖区仍然被封锁,包括美国、英国和大部分西欧地区。
- 短期到期的衰减: 每小时合约的外在价值(extrinsic value)流失极快,会惩罚那些时机哪怕稍有不准的人。
6. HTX
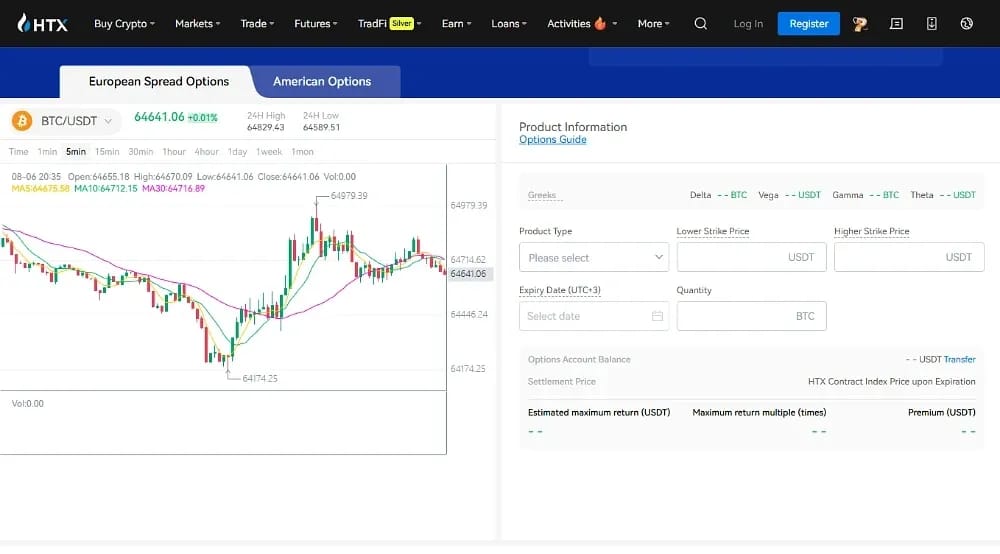
HTX 凭其合约设计赢得了一席之地,它同时提供欧式和美式期权,而几乎所有的加密货币平台都将交易者限制在欧式行权。这种灵活性确实很重要,因为美式期权允许在到期前的任何时间点行权,而不仅仅是在结算时。
我们喜欢它在策略上带来的可能性。在波动剧烈的一周内持有深度实值(in-the-money)看涨期权时,欧式期权迫使你等待或在市场上平仓,而美式期权允许你立即行权并捕获内在价值。对于管理spot敞口的对冲者来说,这种可选性具有真正的价值。
该平台将这一点与引导式新手入驻、以 USDT 现金结算以及对比 Bitcoin、Ethereum 和 Solana 的覆盖相结合。我们不喜欢的是流动性,它远远落后于 Deribit 和 Bybit,并且该交易所在其前身 Huobi 品牌下的历史仍然给资深交易者留下了深刻印象。
优点
- 双重行权风格: 同时支持美式和欧式合约,提供了基本上没有其他主流加密货币平台能提供的战略灵活性。
- 提前行权价值: 美式期权让对冲者能够立即捕获内在价值,而不必等待固定的结算日。
- 引导式新手入驻: 结构化的教程和清晰的盈亏可视化使期权产品对于从spot市场转来的交易者来说平易近人。
缺点
- 较弱的流动性: 订单簿深度明显落后于 Deribit 和 Bybit,拉大了除当月平值(at-the-money)行权价之外任何资产的价差。
- 更高的taker费率: 费率为 0.05% 时,taker支付的费用明显高于 Deribit、OKX 和 Gate 收取的 0.03%。
- 声誉包袱: 遗留的 Huobi 关联以及随后的重组仍然使一些交易者对在该平台进行托管持谨慎态度。
7. Derive
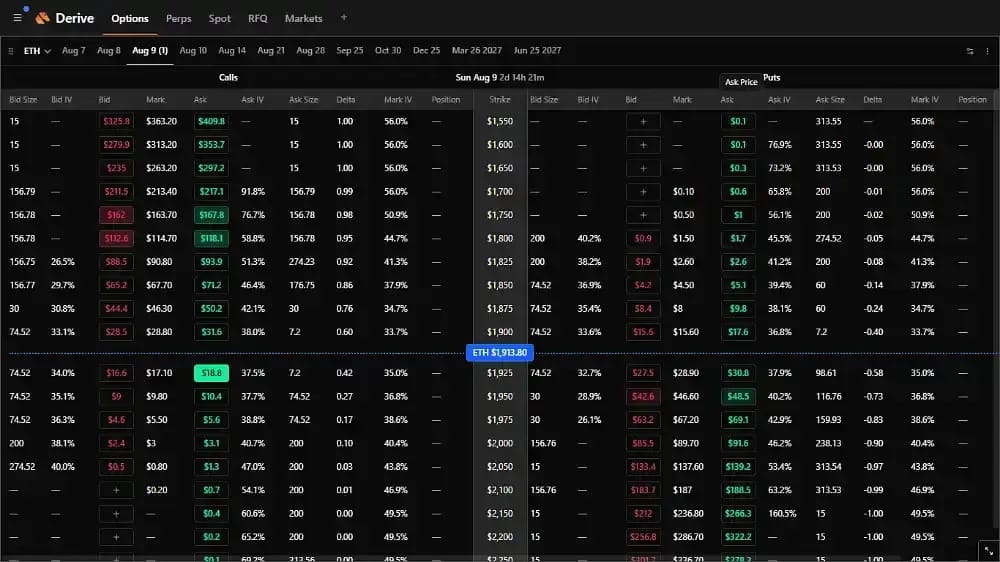
Derive(前身为 Lyra)作为最强链上期权平台为我们的列表收尾,它适合那些拒绝放弃托管的交易者。结算完全在 Optimistic Rollup 上进行,因此仓位和抵押品在链上保持可验证,而不是存放在你无法审计的交易所资产负债表上。
我们给出的是有限但真诚的推荐。Derive 处理的锁仓总价值(TVL)超过 1 亿美元,月交易额大约为 3.69 亿美元,并且在历史上一直占据着去中心化期权市场的大多数份额。对于 DeFi 来说,这些数字很强劲,但与 Deribit 的月度营业额相比则显得较为谦逊。
AMM 模型以无需许可的方式将流动性提供者与交易者匹配,完全消除了方程式中的对手方风险。 我们不喜欢的是这种纯粹性的实际成本:更宽的价差、更少的可用行权价,以及与中心化平台相比使频繁调整变得昂贵的gas考量。
优点
- 真正的自托管:仓位在链上结算,没有交易所持有抵押品,消除了这里每个中心化平台都带有的对手方风险。
- 无许可访问:没有身份验证或地理限制,因此被排除管辖区的交易者保留了对期权市场的真实访问权限。
- 可验证的机制:开源合约让任何人都可以审计定价、margin和结算逻辑,而不是信任交易所的内部系统。
缺点
- 流动性较薄:月度交易量远低于中心化平台,导致直接可比合约上的买卖价差实质性拉大。
- 有限的行权价:可用的到期日和行权价覆盖范围仍然稀疏,限制了中心化期权链可以轻松支持的精确结构。
- 链上摩擦:gas成本和交易延迟使得频繁的仓位调整相对于中心化订单簿执行速度而言成本高昂。
什么是加密货币期权?
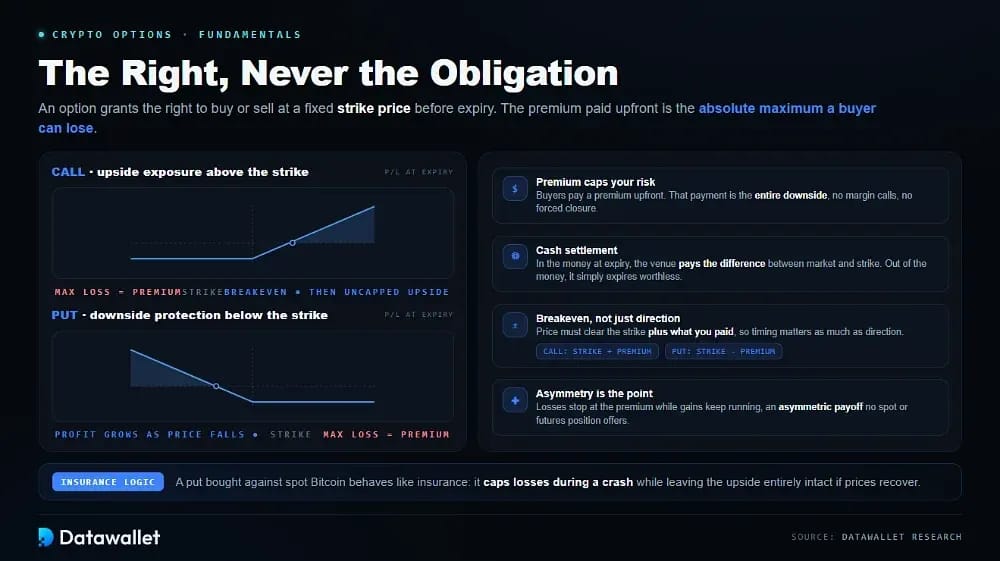
加密货币期权是一种合约,赋予你在设定的到期日之前以固定的行权价买入或卖出资产的权利,但没有义务。你需要预先支付一笔期权费,作为买家,这笔期权费就是你可能损失的绝对最大金额。
看涨期权提供行权价之上的上涨敞口,而看跌期权提供行权价之下的下跌保护。这种不对称性正是期权有用的原因:针对现货 Bitcoin 买入的看跌期权表现得像保险一样,在崩盘期间封顶损失,同时如果价格回升,你的上涨空间完全不受影响。
加密货币中的结算几乎总是基于现金的。如果你的期权以实值(in the money)结束,平台支付市场价与行权价之间的差额;如果它以虚值结束,则直接归零失效,没有进一步的义务。
盈亏平衡点的运作方式与传统市场完全相同。对于看涨期权,它是行权价加上支付的 premium;对于看跌期权,它是行权价减去期权费,这就是为什么在交易这些工具时,时机与方向同样重要。
重塑加密货币期权的机构转变
2026年的决定性发展不是产品发布,而是整个市场的结构性重新对齐。加密货币期权不再是离岸小众产品,而是成为一个真正受监管的机构资产类别,这一转变在3月份由 SEC 和 CFTC 共同正式确定。
Coinbase 并购市场领导者
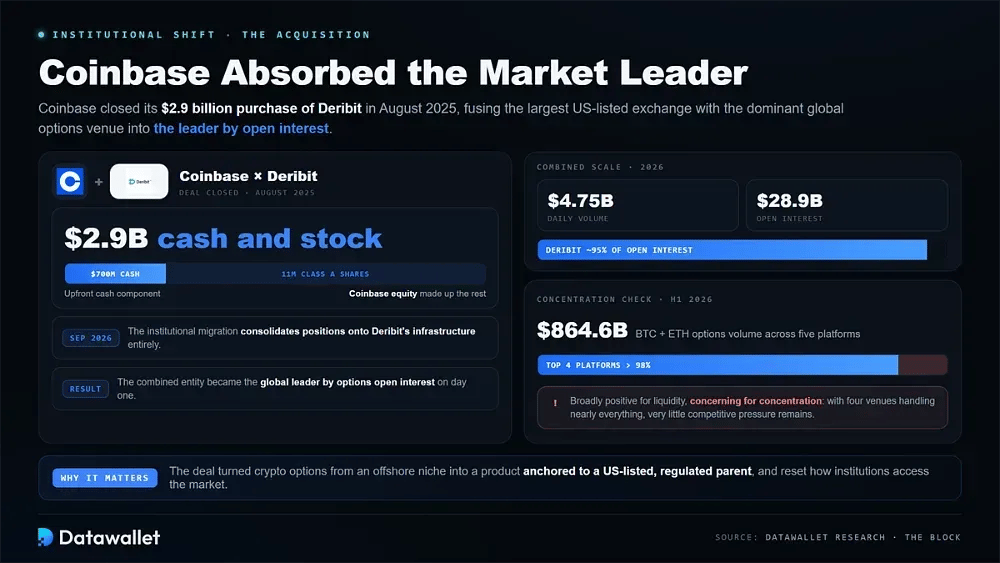
Coinbase 于 2025 年 8 月完成了以 29 亿美元收购 Deribit 的交易,将美国最大的上市交易所与占主导地位的全球期权平台结合在一起。该交易包括 7 亿美元现金加 1100 万股 A 类股票,并立即使 Coinbase 成为按期权 open interest 计算的全球领导者。
整合在 2026 年加速。Coinbase Derivatives 和 Deribit 的组合日交易量达到约 47.5 亿美元,对应 289 亿美元的 open interest,其中 Deribit 贡献了约 95% 的 open interest。定于 2026 年 9 月进行的机构迁移将仓位完全整合到 Deribit 的基础架构上。
我们认为这在很大程度上对流动性有利,但对集中度令人担忧。在 2026 年上半年,五个平台占了约 8646 亿美元的 Bitcoin 和 Ethereum 期权总交易量,前四大平台处理了其中的 98% 以上,几乎没有留下什么竞争压力。
受监管产品超越离岸平台
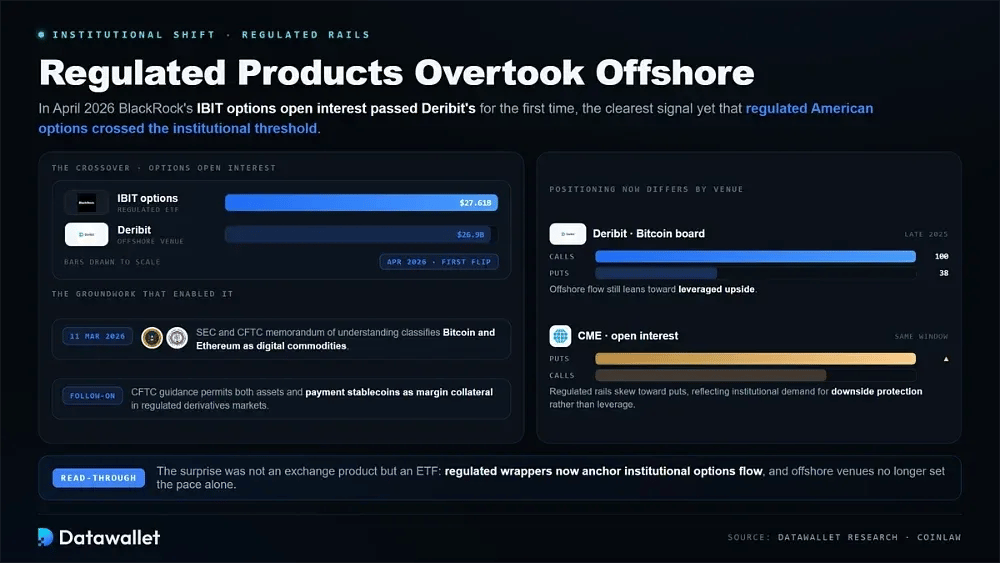
更令人惊奇的转变来自交易所交易基金,而不是交易所。BlackRock 的 IBIT 期权 open interest 在 2026 年 4 月达到 276.1 亿美元,首次超过 Deribit 的 269 亿美元,标志着受监管的美国期权终于跨过了机构门槛。
监管基础促成了这一点。SEC 和 CFTC 于 2026 年 3 月 11 日签署了一份谅解备忘录,将 Bitcoin 和 Ethereum 分类为数字商品,随后 CFTC 发布指引,允许这些资产和支付稳定币作为受监管衍生品市场中的保证金抵押品。
目前不同平台的持仓情况存在明显差异。Deribit 的 Bitcoin 看涨期权板在 2025 年末大约每 38 个看跌期权对应 100 个看涨期权,而 CME 的 open interest 在同一窗口期内偏向看跌期权,反映了机构对受监管轨道上下跌保护的需求,而不是leverage上涨。
如何选择加密货币期权平台
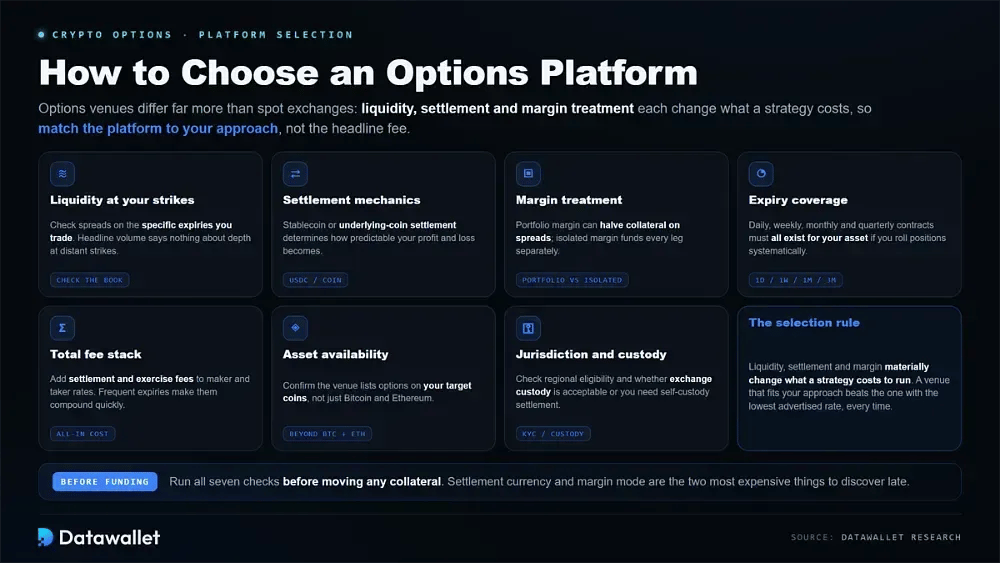
期权平台之间的差异远大于 spot 交易所,因为流动性、结算机制和 margin 处理方式都会实质性地改变特定策略的运行成本。将平台与您的实际方法相匹配,远比追求最低的名义费用更重要。
在向任何期权账户充值之前,请评估这些因素:
- 特定行权价的流动性:检查您交易的具体到期日的买卖价差,因为名义交易量无法说明远期行权价的深度。
- 结算机制:确认合约是以稳定币还是标的币进行结算,因为这决定了您的盈亏能达到多大的可预测性。
- margin 处理:组合 margin 可以将点差的抵押品要求减半,而逐仓 margin 则迫使您单独为每个腿提供资金。
- 到期日覆盖范围:如果您计划系统性地展期仓位,请验证您的资产是否存在每日、每周、每月和每季度合约。
- 总费用堆栈:将结算费和行权费加到 maker 和 taker 费率中,因为频繁的到期会导致这些费用迅速累积。
- 资产可用性:确认该平台列出了您目标币种的期权,而不是将范围仅限于 Bitcoin 和 Ethereum。
- 司法管辖区与托管:检查您是否符合地区资格,并确定您是习惯交易所托管还是需要改用 self-custody settlement。
加密货币期权交易费用
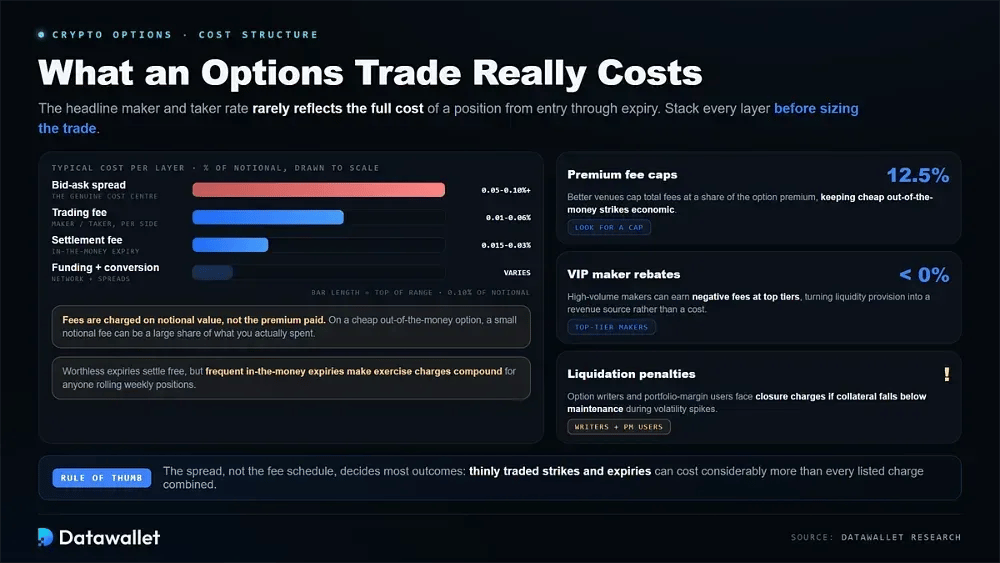
期权费用的结构与 spot 交易截然不同,名义 maker 和 taker 费率很少能代表一个仓位从入场到到期实际产生的成本。
在确定交易规模之前,请考虑以下每一个成本层级:
- 交易费用:Maker 和 taker 费率通常为每边 0.01% 至 0.06%,按名义价值而非所支付的权利金计算。
- 结算费用:实值合约通常在到期时产生行权费用,通常为 0.015% 至 0.03%,而废纸期权则免费到期。
- 权利金上限:更好的平台会将费用限制在期权权利金的一定比例内,通常为 12.5%,从而防止廉价的虚值行权价变得不经济。
- 买卖价差:真正的成本中心,在交易稀疏的行权价和到期日上,通常会增加 0.05% 至 0.10% 甚至更多。
- 资金和兑换:在钱包之间转移抵押品或兑换为 USDC 或 USDT 会产生网络费和兑换价差。
- liquidation 惩罚:如果在价格剧烈波动期间抵押品跌至维持水平以下,期权卖方和组合 margin 用户将面临平仓费用。
- VIP 返佣:高频 maker 可以在顶级阶梯中获得负费率,这意味着流动性提供变成了一个收入来源而不是成本。
加密货币期权交易风险
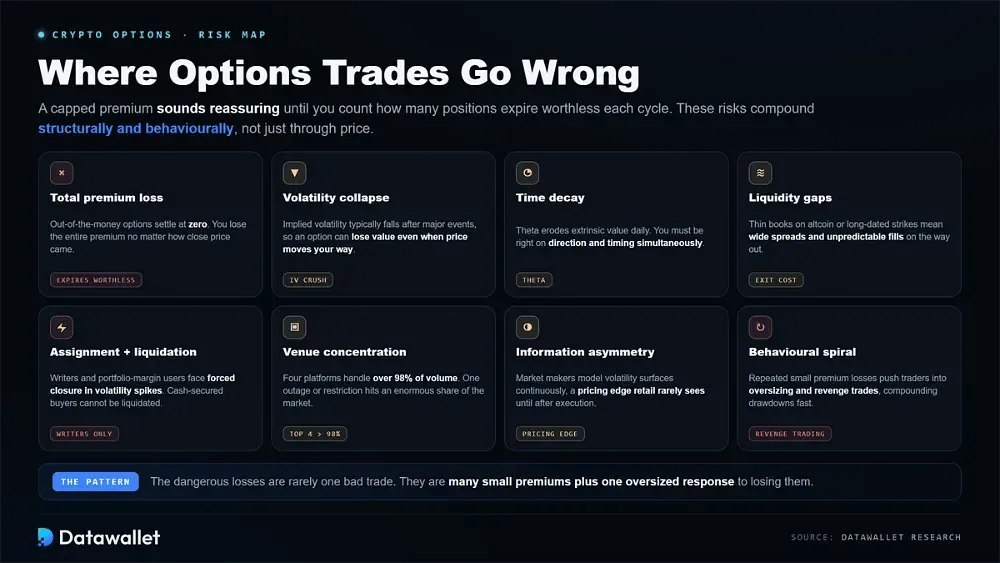
购买期权将您的最大损失限制在所支付的权利金内,这听起来令人放心,直到您审查每个周期中实际上有多少仓位最终归零。这里的风险在结构和行为上不断累积,而不仅仅是通过 adverse price direction 产生。
在将资金投入任何期权策略之前,请权衡以下各项:
- 总权利金损失:虚值到期的期权结算价为零,因此无论价格多么接近,您都会损失全部权利金。
- 波动率崩溃:隐含波动率通常在重大事件后下降,因此即使价格走势对您有利,您的期权也可能贬值。
- 时间衰减:Theta 每天都在侵蚀外在价值,这意味着您必须在方向和时机上同时判断正确才能获利。
- Liquidity gaps:山寨币或远期行权价的市场深度较薄,会导致较大的买卖价差和不可预测的成交结果,使得实际退出成本高于预期的成本。
- 指派与 liquidation:期权卖方和组合保证金用户在波动性飙升时会面临强制平仓,这与无法被强平的现金担保买方不同。
- 平台集中度:随着四大平台处理了超过 98% 的交易量,其中一个平台的宕机或限制将影响市场极大的份额。
- 信息不对称:market maker 持续对波动率曲面进行建模,这赋予了他们定价优势,散户交易员往往直到执行后才意识到这一点。
- 行为螺旋:反复出现的小额权利金亏损会促使交易员过度加仓和进行报复性交易,这会使回撤速度远远快于最初的亏损。
Crypto Options 与 Crypto Futures
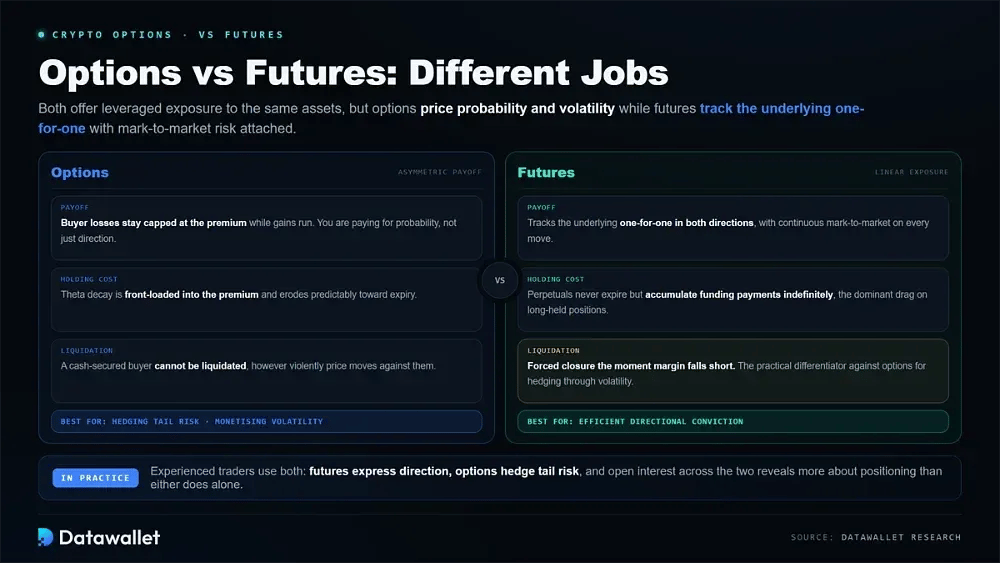
尽管期权和期货都为相同的资产提供了leverage敞口,但它们解决了完全不同的问题。期权对概率和波动率进行定价,提供非对称收益,买方的亏损上限封顶,而期货则以一对一的方式追踪标的资产,并伴随着持续的按市值计价风险。
因此,成本结构也存在差异。期权通过 theta 衰减,因此持有成本在前期的权利金中一次性计入,并向到期日可预测地侵蚀。加密货币期货交易所上的永续futures没有到期日,但会无限期累积资金费率,这成为长期持有仓位的主要拖累。
Liquidation 风险是实际的区分标准。无论价格对期权买方不利的波动有多剧烈,现金担保的期权买方都不会被强平,而只要保证金不足,futures仓位就会立即面临强制平仓。这一区别使得期权非常适合在波动时期对冲spot敞口。
我们认识的大多数经验丰富的交易员都是将这两种工具结合使用,而不是二选一。Futures可以高效地表达方向性信念,而期权则用于对冲尾部风险或将波动率预期变现,两个市场的 open interest 比其中任何一个更能揭示持仓情况。
Crypto Options 如何征税?
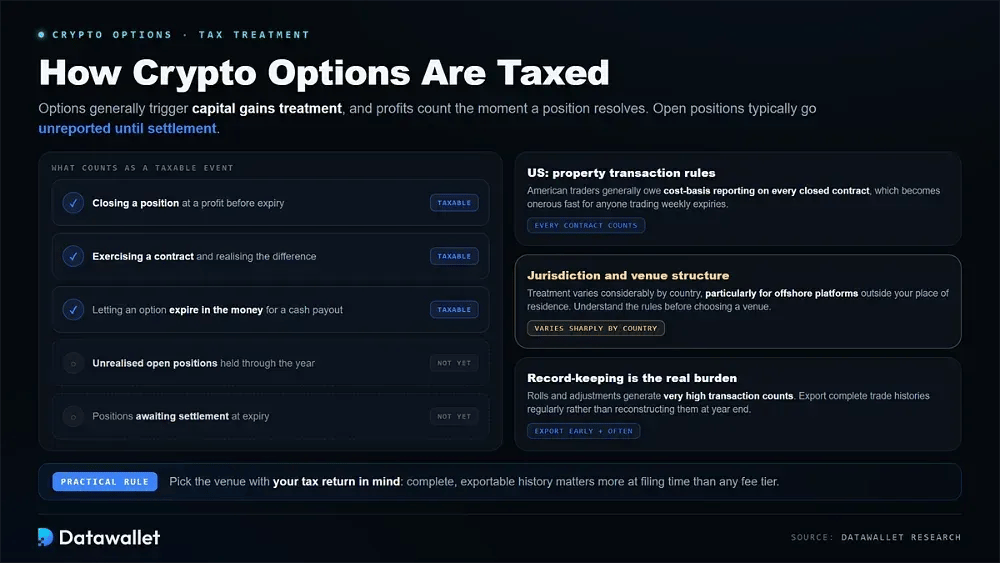
Crypto options 通常会触发资本利得税处理,通过平仓、行权或让期权在期内到期来实现的利润都算作应税事件。未实现的未平仓头寸通常完全不用申报,直到在到期时实际结算。
不同司法管辖区和平台结构的待遇差异很大,尤其是对于居住国之外的离岸平台。美国交易员通常面临财产交易规则,要求对每个平仓的合约进行成本基础报告,这对于交易每周到期合约的人来说会变得非常繁琐。
记录保存是大多数交易员严重低估的实际负担。期权通过移仓和调整产生了非常高的交易笔数,因此定期导出完整的历史记录非常重要,并且在选择任何平台之前,值得了解不同国家/地区之间税务处理截然不同。
最后总结
在 2026 年期间,Crypto options 的成熟速度比大多数观察者预期的要快,但这种成熟是通过整合而不是激增实现的。Coinbase 现在完全掌控了主导平台,受监管的 ETF options 超过了离岸 open interest,并且只有四个平台处理了几乎所有的交易量。
Bybit 仍然是我们的首选,因为它通过真正好用的界面提供了机构级的交易机制。Deribit 是我们处理大额资金的地方,OKX 在保证金效率方面胜出,如果您需要比特币和以太坊之外的敞口,Gate 则提供最广泛的山寨币覆盖范围。
无论您选择什么,请假设权利金归零来计算每个仓位的大小,因为相当大一部分期权完全按照设计到期归零。如果这种非对称性不适合您的策略,永续futures平台提供更简单的方向性敞口,但带有不同的风险。
我们的评测方法
我们通过开设和注资真实的交易账户来评估每个平台,在多个到期日和行权价执行实时订单,将实现的价差与报价价差进行比较,并通过到期日测试实际的结算行为,而不仅仅依赖于已发布的合约规格。
六项标准决定了最终排名:
- 流动性深度:我们测量了平价以及多个虚值/实值行权价的价差,并在相同条件下将近期到期日与季度到期日进行比较。
- 保证金效率:我们在每个平台上运行相同的多腿结构,并比较抵押品要求,以揭示真实的组合保证金差异。
- 总成本:我们计算了交易、结算和行权费用以及观察到的价差成本,并与每个平台的已发布费率表进行交叉核对。
- 合约设计:我们审查了结算货币、行权方式、指数方法和到期周期,因为这些决定了结果的实际可预测性。
- 平台易用性:我们针对新手和高级工作流程,在桌面端和移动端测试了订单录入、行权价选择、移仓和头寸管理。
- 访问权限与托管:我们验证了地区资格、验证要求,以及抵押品是存放在平台还是在链上结算。
整个 2026 年,期权流动性和交易场所的所有权转移速度异常之快,特别是围绕 Coinbase 的整合,因此我们的测试周期从 3 月一直持续到 7 月,发布前所有数据均经过交易所文档、CoinGlass 数据以及官方监管备案的独立验证。