Perpetual futures 处于全球加密货币交易的核心,然而近十年来,美国 trader 只能通过美国规则之外的离岸平台接触到它们。
Kalshi 在 2026 年中期改变了这一局面,上线了首个获得美国监管机构批准的 perpetual 合约。它上线时伴随着巨大的交易量,并且在设计上不同于在海外该品类中占据主导地位的高杠杆场所。
对于任何权衡境内 perps 是否值得使用的用户来说,细节比头条新闻更重要。以下是 Kalshi Perpetuals 的运作方式、其独特之处以及风险所在。👇
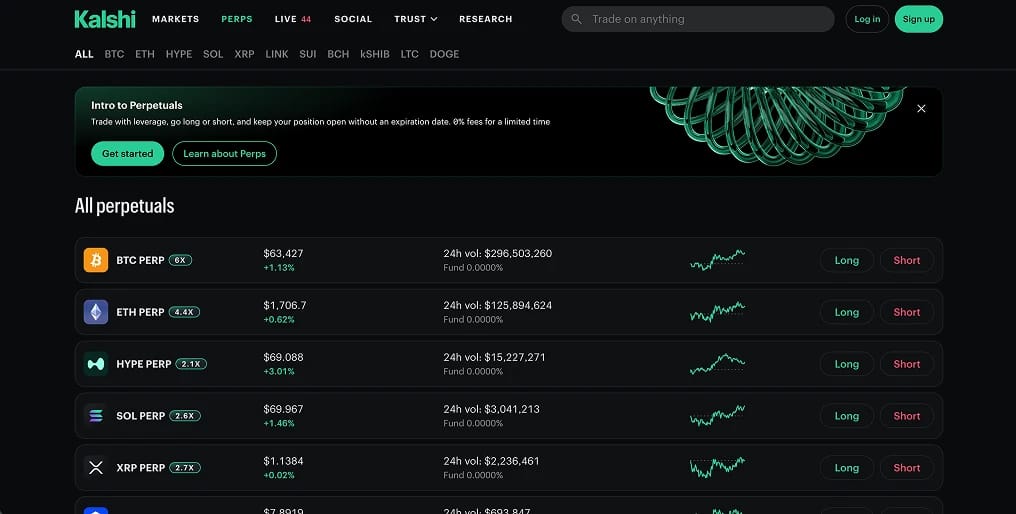
什么是 Kalshi Perpetuals(perps)?
Kalshi Perpetuals 是衍生品合约,允许您对加密资产(如 Bitcoin 或 Ethereum)的价格建立带 leverage 的仓位,无需拥有该资产且无结算日期。如果您预计价格上涨,则做多;如果预计价格下跌,则做空。
perpetual 与购买加密货币有两个区别。leverage 允许较少数量的抵押品控制较大的仓位,而没有到期日意味着只要有足够的抵押品支持,仓位就可以一直保持开放。
Kalshi 已经运营着美国领先的 prediction markets 业务,perps 是其在构建公司的“是/否”事件合约之外推出的首个产品。该交易所现在通过同一个账户提供受监管的事件合约和受监管的 perpetuals。
Kalshi 将此举定性为从 prediction market 领头羊演变为下一代 derivatives exchange。trader 可以在同一个账户余额中,既对事件是否发生进行押注,又对资产价格采取定向、带 leverage 的观点。
Kalshi perps 是如何运作的?
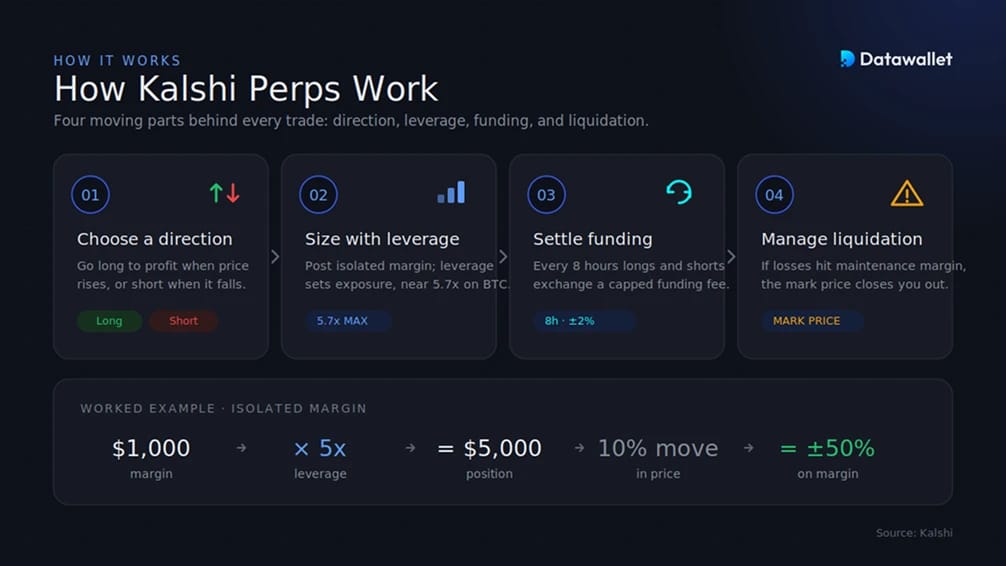
Kalshi perpetual 交易归结为选择方向、使用 leverage 确定仓位大小,然后管理两种力量:将合约与现货绑定的 funding rate,以及如果交易对您不利时将您平仓的 liquidation 阈值。
1. 方向:做多或做空
每个仓位都从一个方向开始。多头(long)在资产上涨时获利,表现得类似于买入的放大版。空头(short)在资产下跌时获利,这是现货交易无法做到的,因为现货交易只对价格上涨提供回报。
这种双向设计是永续合约的核心吸引力。交易者可以表达看跌观点、对冲现有风险敞口,或者在无需出售任何持仓的情况下围绕波动性进行布局。
2. 杠杆和 margin
要开仓,你需要投入抵押品(也称为margin),而杠杆决定了它控制的风险敞口大小。在 5 倍杠杆下,1000 美元的 margin 支持 5000 美元的仓位,因此资产 10% 的变动无论向哪个方向都会导致你 margin 发生 50% 的剧烈波动。
Kalshi 使用逐仓 margin,即分配给某笔交易的 margin 就是该交易所承担风险的金额。其最高杠杆设置得较为保守,并会根据市场情况进行调整,其中 Bitcoin 在推出时上限接近 5.7 倍,大多数山寨币则更低。这与海外永续合约交易所形成了鲜明对比,后者通常提供 50 倍、100 倍甚至更高的杠杆。
3. funding rate
由于永续合约永不过期,因此没有结算事件能将合约价格拉回真实市场价格。funding rate 通过多头和空头之间周期性的支付来处理这个问题。
当永续合约价格高于现货时,多头向空头支付费用,这使得持有多头的成本更高,从而将价格往下压。当它低于现货时,空头向多头支付费用,价格被推高。在 Kalshi 上,资金每 8 小时结算一次,每个周期的上限为 ±2%,并显示在你的交易历史记录中。你可以在我们的crypto funding rates仪表板上追踪整个市场的实时费率。
4. liquidation
当亏损将你的 margin 耗尽至最低限度(称为维持 margin)时,就会发生 liquidation,此时仓位会自动关闭,以阻止账户出现负数。更高的杠杆会缩短触发该机制所需的变动幅度。
Kalshi 根据标记价格(mark price)计算 liquidation,这是一个从多个现货市场而非单一交易所源汇集而成的参考价格,从而降低了因单个平台上的短暂插针而被强平的几率。我们的Bitcoin liquidation 热力图绘制了容易形成连锁反应的价格水平。
Kalshi 永续合约与现货交易对比
理解永续合约最清晰的方式是将它与单纯购买加密货币进行对比。现货交易意味着拥有资产,没有杠杆,没有资金成本,也没有强制平仓。永续合约交易的则是价格,在解锁做空和杠杆的同时,也增加了持续成本和 liquidation 风险。
永续合约适合短期、方向性或对冲策略,而现货则适合长期囤币。我们关于永续合约与现货交易的分析更深入地探讨了其中的利弊。
您可以在 Kalshi perps 上交易什么?
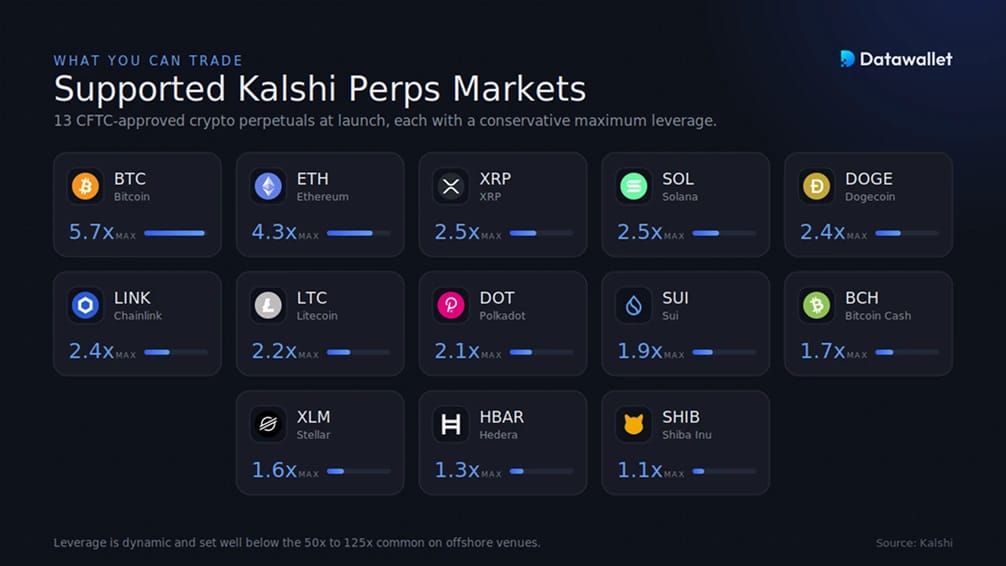
Kalshi 推出的 perpetuals 最初支持 Bitcoin,随后通过监管备案流程迅速扩大了资产阵容。截至 2026 年 6 月初,其官方指南列出了 13 个经 CFTC 批准的加密货币 perpetual 合约,还有更多合约正在审核中。
该阵容涵盖了主要的高流动性资产,每种资产的最大 leverage 都反映了底层市场的波动性与深度:
- 大盘代币:Bitcoin 和 Ethereum 的 leverage 最高,推出时分别约为 5.7 倍和 4.3 倍。
- 中盘代币:XRP、Solana、Chainlink、Dogecoin 和 Litecoin 较低,通常在 2 倍到 3 倍之间。
- 小盘代币:Sui、Polkadot、Bitcoin Cash、Stellar、Hedera 和 Shiba Inu 的 leverage 最为严格,通常低于 2 倍。
这些数字是动态的,随着 Kalshi 调整风险参数,可能会随时更改,恕不另行通知。该交易所已确认不会上线农产品 perpetuals,这一限制与CFTC 的观点有关,即 perpetual 设计并不适用于所有资产类别。
Kalshi Perpetuals 统计数据
Kalshi 的 perpetuals 推出仅数周,但早期数据已将其列为该交易所推出的最活跃的产品之一。以下数字反映了最新可用数据并且变化迅速,因为交易量为名义交易量,且 open interest 随着每个持仓头寸的变化而改变。
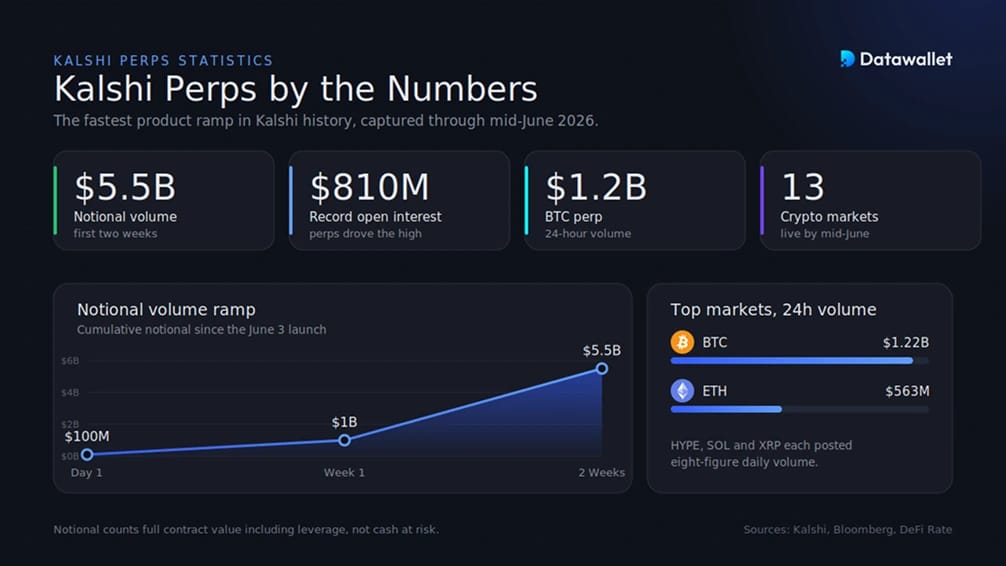
- 上线增长:Perps 在第一天的交易额就突破了 1 亿美元,一周内达到 10 亿美元,并在两周内实现超过 55 亿美元的名义价值,这是 Kalshi 历史上增长最快的产品。
- 每日交易量:截至 6 月中旬,仅 BTC perpetual 的 24 小时交易量就达到约 12 亿美元,ETH 合约接近 5.6 亿美元,HYPE、SOL 和 XRP 的单日交易量也达到了八位数。
- Open interest:此次推出将 Kalshi 的整体 open interest 推向了接近 8.1 亿美元的历史新高,因为 perpetuals 开始积累到期事件合约从未有过的未平仓头寸。
- 上线市场:截至 6 月中旬,已有 11 个加密货币 perpetual 市场正在进行交易,以 Bitcoin 和 Ethereum 为首,更多资产已提交审批。
- Leverage 范围:Bitcoin 的最大 leverage 接近 5.7 倍,并针对更小、波动性更大的代币向下调整,这只是离岸市场上常见的 50 倍至 125 倍 leverage 的一小部分。
头条交易量是名义上的,计算的是包括 leverage 在内的完整合约价值,而不是处于风险中的现金,因此请将其视为活跃度的指标,而不是存入的资金。
为什么 Kalshi Perps 与众不同
自从 BitMEX 在 2016 年上线第一个 Bitcoin perp 以来,perpetual futures 在离岸市场就已经存在,并且该品类规模巨大。据 CNBC 报道,离岸 perpetual 交易量从 2023 年的 28 万亿美元年度名义价值攀升至 2025 年的 90 多万亿美元,美国交易员基本上被排除在外。
Kalshi 的主要差异化优势在于合规监管。在受 CFTC 监管的交易所上线 perps 为美国交易员提供了境内访问权限,具有透明的资金费率、标记价格 liquidation 以及受监管市场的保护。
第二个优势是风险立场。在离岸平台竞相提供三位数 leverage 的背景下,Kalshi 的个位数 caps 和受限资金费率被视为对机构友好的设计,旨在服务于以前没有合规场所的对冲者和专业人士。
第三个优势是广度。Kalshi 是唯一一家美国交易所,交易员可以在一个账户中同时持有受监管的事件合约和受监管的 perpetuals,从而将基于概率和基于价格的敞口融合在一起。
Kalshi 监管与 CFTC 审批
2026 年 5 月 29 日,商品期货交易委员会(Commodity Futures Trading Commission)向 KalshiEX, LLC 发出了一份针对其 BTCPERP 合约的批准令(Order for Approval),该合约是一个引用 Bitcoin 现货价格并被视为 futures 产品的 perpetual。Kalshi 根据委员会条例 40.3 提交了申请,该命令根据《商品交易法》发布。
这是根据自愿性条例 40.3 流程批准的第一份 perpetual futures 合约,为后续的所有提交奠定了分析模板。KalshiEX 辩称,一项合约是否属于期货取决于它是否会产生未来的支付义务,而不是取决于它是否在固定日期结束,委员会对此表示赞同。
于 2025 年末得到确认的 CFTC 主席迈克·塞利格(Mike Selig)此前曾承诺将加密货币 perpetuals 引入境内,并将此次批准称为历史性的一步,该决定立足于 Bitcoin 现货市场的深度和全天候性质。
为了准确起见,有一个细节需要注意。Kalshi 将该产品宣传为美洲首个永续合约,但 CFTC 此前曾批准 Bitnomial 提供类似的、带有 25 年期限的合约,这使得它并非真正的永续合约。Kalshi 的 BTCPERP 则是首个完全没有到期日的合约。
Kalshi 与竞争格局
此次推出并非孤立事件。同日,CFTC 为 Coinbase 的关联公司铺平了道路,允许其连接美国客户至全球永续合约与期权市场,这表明其打算向多家公司开放这一赛道,而不是由单一赢家通吃。
并非所有传统巨头都对这一转变表示欢迎。2026 年 6 月 18 日,美国最大的期货交易所运营商芝商所(CME Group)起诉了 CFTC 及其主席 Selig,旨在撤销相关批准,其理由是根据《多德-弗兰克法案》,永续合约属于 swap 而非期货。该诉讼未点名 Kalshi 或 Coinbase,CFTC 也将其斥为轻率诉讼,但它目前仍令美国 perps 的法律基础处于不稳定状态。
竞争对手预测市场 Polymarket 一直在朝着自己的 7x24 小时多空 trading 迈进,这是更广泛融合的一部分,即事件合约平台开始添加杠杆衍生品。在海外,深厚的流动性仍然集中在 Hyperliquid、Binance 和 Bybit,因此 Kalshi 早期的优势在于监管合规,而非订单簿深度。
增长速度极快。Kalshi 的永续合约在第一天的交易量就超过了 1 亿美元,在一周内突破了 10 亿美元,该公司称这是其有史以来增长最快的产品,并在两周内创下了超过 55 亿美元的名义价值。
下一步是推出非加密货币类 perps。联合创始人 Tarek Mansour 曾表示,Kalshi 正在就其他资产类别与监管机构进行会谈,6 月 12 日 CFTC 的不采取行动函推动其他合约市场将永续风格的产品转化为真正的永续合约,这预示着大宗商品和股票指数将成为下一个方向。
Kalshi 的幕后团队是谁?
Kalshi 于 2018 年由 Tarek Mansour 和 Luana Lopes Lara 创立,他们将其打造成美国首个联邦监管的预测市场交易所,并将事件合约开辟为一个资产类别。身为首席执行官的 Mansour 曾任职于高盛和 Citadel 并从事 trading,毕业于麻省理工学院。
该公司花费了近两年时间向 CFTC 证明事件合约并非赌博,并于 2020 年获得批准。正是这一基础,使得后来的永续合约获批能够在同一指定合约市场牌照下得以实现。
增长势头迅猛。2026 年 3 月由 Coatue Management 领投的一轮融资对 Kalshi 的估值接近 220 亿美元,是几个月前估值的两倍,其支持者包括红杉资本、Andreessen Horowitz、Paradigm 和 ARK Invest。
该公司仍面临阻力。Kalshi 曾与内华达州的禁令以及亚利桑那州与其事件合约业务相关的刑事指控等州级挑战进行抗争,这些纠纷虽然与永续合约无关,但构成了其运营的背景环境。
trading Kalshi 永续合约的风险
Kalshi 永续合约受到监管,但监管并不能消除杠杆 trading 的危险。在投入资金之前,请了解这些风险。
- 杠杆会放大亏损: 即使在保守的上限下,leverage 也会放大收益和亏损,微小的逆势波动就可能清空仓位的抵押品。
- liquidation 风险: 如果亏损触及维持保证金,仓位将自动平仓。更高的 leverage 会缩短到达该点的距离,且平仓可能在毫无预警的情况下发生。
- 负余额风险: Kalshi 自身的披露信息指出,自动 liquidation 并非有保证的 stop-loss。在价格跳空、极端波动或流动性薄弱的情况下,仓位可能会以更差的价格平仓,从而留下必须由您偿还的负余额。
- 资金费率累积: 在单边市场中,每 8 小时支付一次 funding 可能会随着时间的推移侵蚀掉资产名义价值百分之几的收益,这与价格波动无关。
- 加密货币波动性: 基础资产剧烈波动,突发走势触发 liquidation 的速度可能会快过交易者的反应,尤其是缺乏 stop-loss 订单时。
- 产品成熟度: 境内永续合约尚属新生事物。合约、leverage 设置和资产名册仍在演变中,可能会在不另行通知的情况下发生更改。
- 监管悬顶: 虽然 CFTC 批准了该产品,但芝商所正在起诉以撤销该批准,Kalshi 更广泛的业务也面临州级纠纷,未来的规则变更仍可能重塑该平台的运行方式。
- 流动性深度: 作为新进入者,Kalshi 的订单簿比最大的海外平台更为薄弱,这意味着在处理较大订单时可能会产生更宽的买卖价差和更大的 slippage。
最后总结
Kalshi 永续合约是最清晰的信号,表明 perps 正在从加密货币的海外边缘向受监管的美国核心迈进。早期的交易量显示出真实的需求,CFTC 的框架赋予了该产品海外平台从未有过的合法性。
设计选择与批准同样重要。保守的 leverage、有上限的 funding 以及标记价格 liquidation 使 Kalshi 的版本看起来更像是机构基础设施,而不是高杠杆赌场,这正是关键所在。
悬而未决的是深度与广度。Kalshi 能否建立足以媲美离岸流动性的订单簿,以及它能否将永续合约从加密货币扩展至大宗商品和指数,将决定这是一次持久的变革还是一场令人瞩目的开局冲刺。