
加密货币中永续合约与现货交易概述
现货交易是指按当前市场价格立即交割买入或卖出加密货币。在现货市场上买入 BTC 的人可以直接获得这些代币。他们可以将其持有、转移到个人钱包、staking 或在之后卖出,这使得其结构简单明了且基于所有权。
永续合约(通常称为 perps)是跟踪资产价格但不转移底层资产的衍生品。这些合约没有到期日,因此只要满足margin要求,仓位就可以保持开启状态。这种结构支持加杠杆的投机,同时也支持做空和对冲。
交易者实际持有的是核心区别所在。现货交易将一种资产兑换为另一种资产,使买家主要面临价格变动的风险。而永续合约仓位则是对这些价格变动的带有margin的索取权。多空之间周期性的资金费支付有助于使合约与现货保持一致,同时创造出成本或收益流。
交易活动也高度集中在永续合约中。CoinDesk Research 报道称,2026 年 8 月中心化衍生品交易量达到 3.40 万亿美元,而现货交易量为 8910 亿美元,这使得衍生品占总交易量的 79.3%。我们的永续合约统计数据显示,Binance BTC 永续合约通常产生该交易所现货交易量的五到十倍。
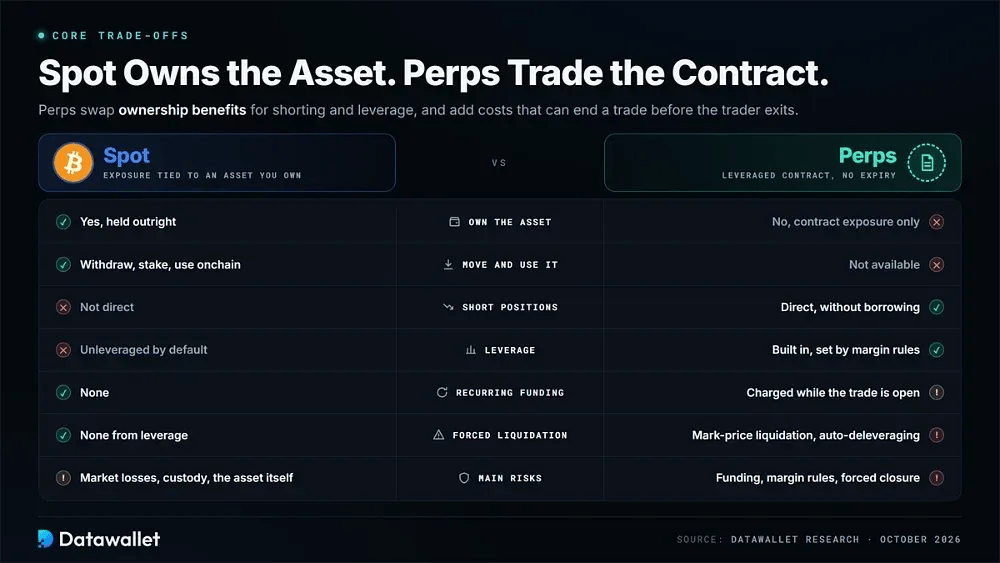
spot 与永续合约的核心权衡
spot 让交易者的头寸与他们实际拥有的资产绑定,没有周期性资金费用,也没有因 leverage 引发的 liquidation。该头寸还可以提取、质押或在链上使用。其主要风险来自市场损失、托管失败以及影响资产自身的问题。
永续合约用这些所有权优势换取了更高的交易灵活性。它们允许直接建立空头头寸并在不借入标的资产的情况下获得 leverage 敞口,但保证金规则会影响头寸可以保持开放的时间。在交易者选择平仓之前,资金成本、标记价格 liquidation 以及 auto-deleveraging 都会影响最终结果。
永续合约与现货交易中的定价机制
spot 价格是在买方和卖方通过订单簿或 liquidity pool 汇聚时直接形成的。永续合约依赖不同的结构:交易所使用指数价格、标记价格和资金费支付来使衍生品锚定标的 spot 市场。
现货交易定价
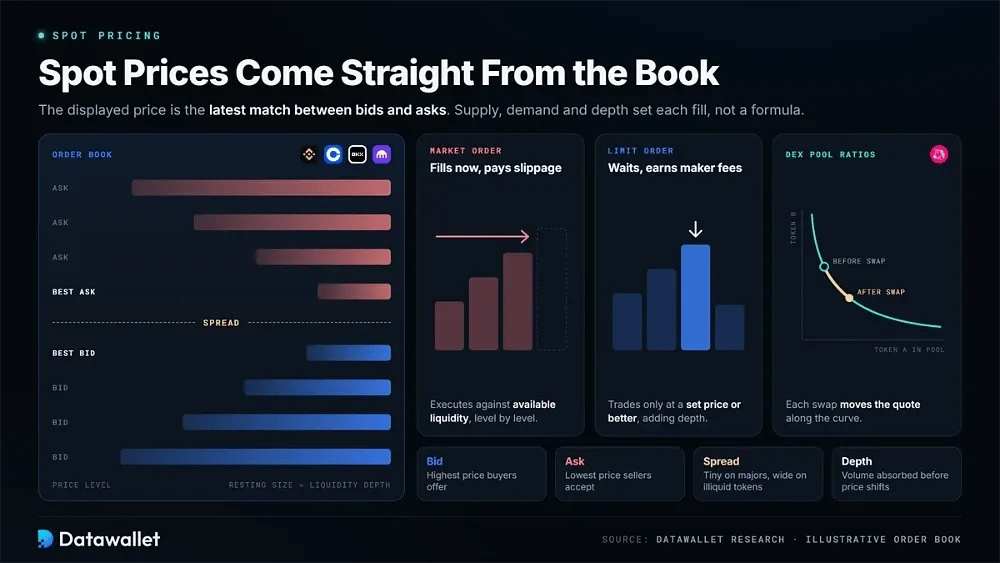
在 Binance、Coinbase、OKX 和 Kraken 等平台上,显示的 spot 价格来自买单与卖单之间的最新撮合结果。每次成交取决于供需和可用的市场深度,而不是外部定价公式。
spot 市场中的主要定价信号为:
- 买价(Bid Price):买方当前出价的最高价格,反映了即时需求,大致相当于市价卖单的执行位置。
- 卖价(Ask Price):卖方当前接受的最低价格,表明可用供应量,大致相当于买方为即时成交所需支付的价格。
- 价差(Spread):最佳买价与卖价之间的差额,在主流交易对上通常仅占百分之几的一小部分,但对于流动性较差的代币则宽得多。
- 订单簿(Order Book):按价格排列的挂单买卖实时记录,展示了中间价附近每个层级的流动性规模。
- 市价单(Market Orders):要求立即针对可用流动性执行的指令。它们能确保成交,但在订单簿薄弱或价格快速变动时会让交易者暴露于滑点风险中。
- 限价单(Limit Orders):仅在指定价格或更优价格交易的指令。当它们挂在订单簿中时可提供流动性,并且通常能享受较低的 maker 手续费。
- 流动性深度(Liquidity Depth):当前价格附近可用的总订单规模,它决定了市场在价格开始变动之前能够吸收多少交易量。
- 流动性池比例(Pool Ratios):在 DEX 上,liquidity pool 内部的代币比例决定了价格,每一次 swap 都会沿曲线推动报价。
永续期货定价
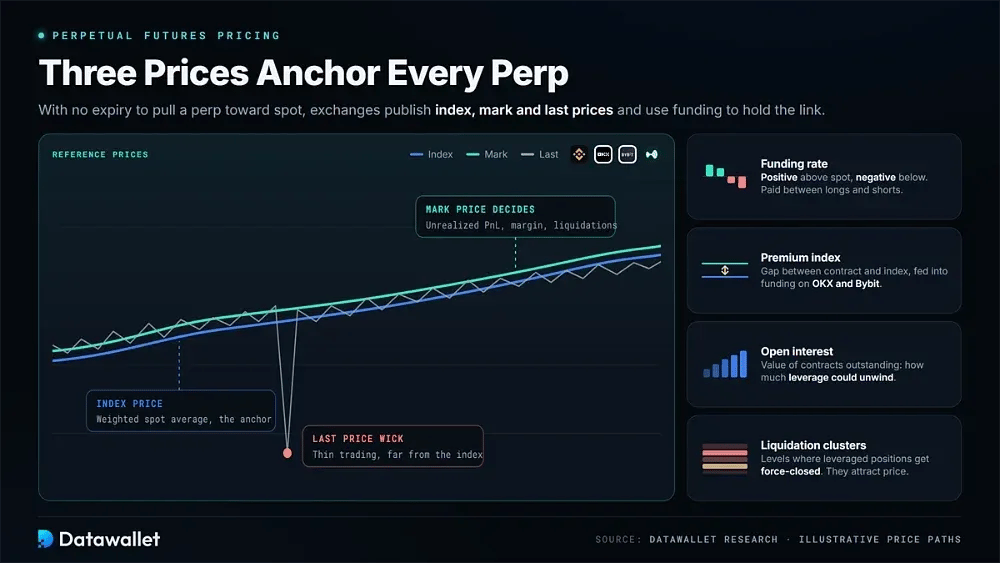
Binance Futures、OKX、Bybit 和 Hyperliquid 等衍生品平台无法依靠到期日来将永续合约拉向 spot。相反,它们会发布多个参考价格,并利用资金费在一段时间内维持这种关系。
永续合约市场中的主要定价信号为:
- 指数价格(Index Price):来自多个主要交易所的 spot 价格的加权平均值。它降低了任何单一平台的影响力,并为合约提供了一个锚点。
- 标记价格(Mark Price):源自指数和资金基差的平滑公允价值估计。交易所将其用于未实现利润、保证金计算和 liquidation,而不是依赖最后一笔交易。
- 最新价格(Last Price):合约最近一次的成交价格。它对于追踪成交很有用,但在交易清淡期间可能会出现严重偏离指数的插针现象。
- 资金费率(funding rate):在多头和空头之间直接转移的周期性支付。当永续合约交易价格高于 spot 时为正,当合约交易价格低于 spot 时为负。
- 溢价指数(Premium Index):合约与其指数价格之间测得的差额。包括 OKX 和 Bybit 在内的平台会将其直接纳入计划中的资金费用计算中。
- open interest:仍未平仓的合约总价值。我们的 Bitcoin open interest 页面等仪表板利用它来展示在市场剧烈波动期间可能会解除多少 leverage 头寸。
- Liquidation 聚类:大量带有 leverage 的仓位将被强制平仓的价格水平。这些区域通常会吸引价格波动,并且可以通过 Bitcoin liquidation 热力图提前识别。
funding rate 的运作原理
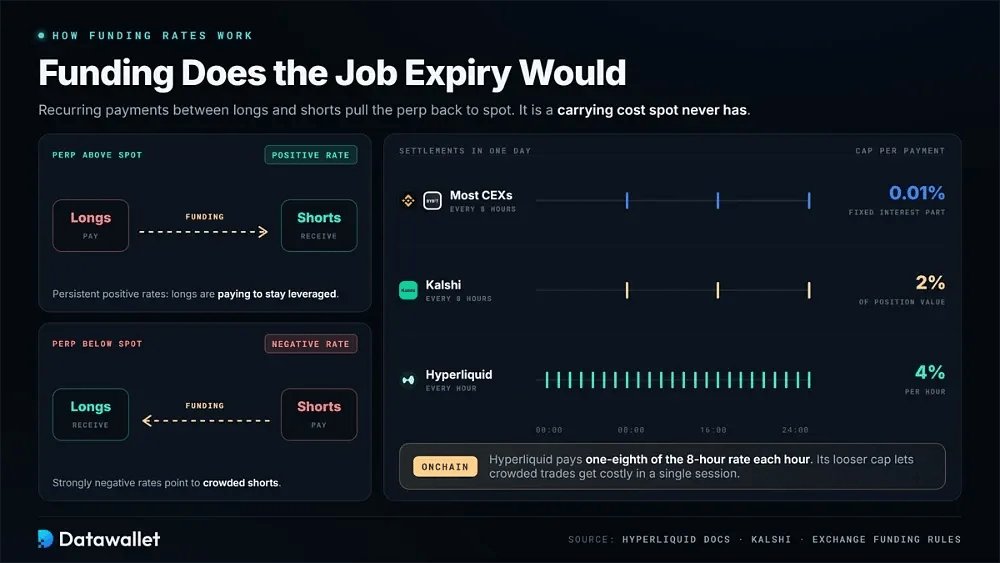
资金费用发挥了本应由到期日提供的收敛作用。大多数中心化交易所每八小时结算一次支付,使用较小的固定利息部分(每个周期通常为 0.01%),再加上与 spot 差价挂钩的溢价。Kalshi 的美国监管 perpetuals 也在八小时窗口内运行,并将每笔支付限制在仓位价值的 2%。
链上结算的频率可能更高。根据 Hyperliquid 的文档,funding 按每小时支付一次,为计算出的八小时 funding rate 的八分之一,且每小时上限为 4%。该限制比大多数中心化交易所使用的限制更宽松,这使得拥挤的交易在单个交易时段内就会变得成本高昂。
funding rate 既是一项支出,也是一个市场信号。持续的正 funding rate 意味着多头正在支付费用以维持 leverage 仓位;强烈负 funding rate 则表明空头拥挤。在开仓前查看跨平台的实时 funding rates 有助于估算 spot 持仓所不存在的持有成本。
Perps 与 spot 交易:手续费
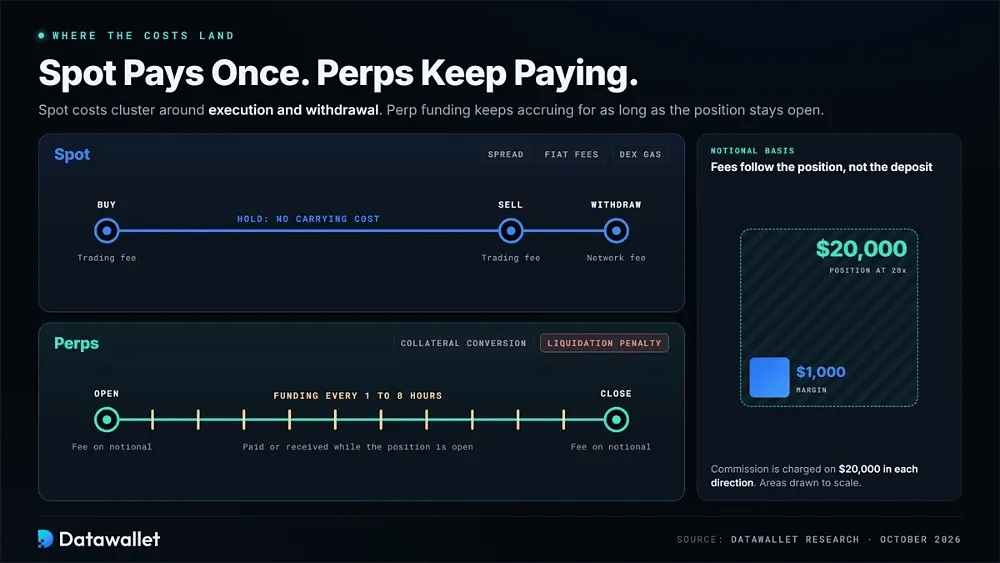
spot 成本通常集中在执行、价差和提现方面,大多数费用仅发生一次。Perp 佣金按百分比计算通常较低,但适用于更大的 leverage 名义金额。只要仓位保持开放,funding 可能会继续累积或收取。
spot 交易手续费
spot 手续费相对容易追踪,因为结算只发生一次,且交易者随后拥有该资产。实际成本仍会根据账户级别、订单类型、funding 方法以及之后是否提取币种而有所不同。
需要检查的常见 spot 交易手续费类型包括:
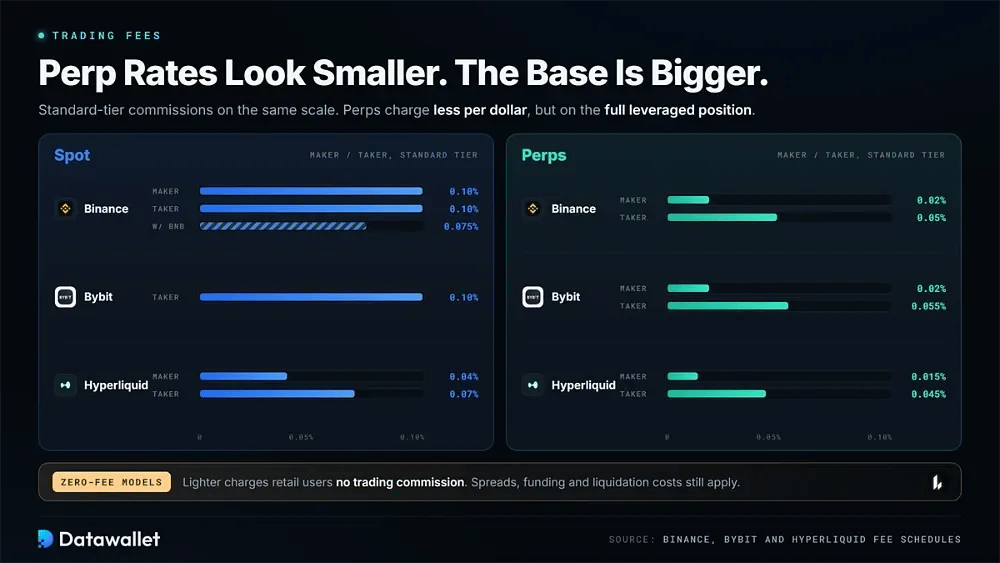
- Maker 手续费:适用于保留在订单簿中的限价单。Binance 的常规级别收取 0.10%,当使用 BNB 支付手续费时降至 0.075%。
- Taker 手续费:在订单立即执行时适用。Binance 和 Bybit 对标准账户均收取 0.10%,而 Hyperliquid 的 spot 订单簿则略低,从 0.07% 开始。
- 价差成本:兑换和一键买币工具呈现包含加价的报价,这意味着实际成本可能会超过确认屏幕上显示的佣金。
- 交易量级别:随着过去 30 天交易量的增加,大多数交易所会降低费率。Coinbase Advanced 手续费在远高于离岸竞争对手的水平起步,随后对较大账户大幅下降。
- 代币折扣:持有平台币(如 BNB)或使用其支付手续费可以将佣金降低约四分之一,尽管这样做会增加对该代币价格的风险暴露。
- 提现手续费:将币发送到自托管通常会产生网络费用或随链而异的固定平台收费,这使得对于较小余额而言,频繁提现相对昂贵。
- 法定货币手续费:刷卡购买和某些银行转账涉及单独的处理成本。在零售应用和一键买币界面上,这些费用甚至可能超过交易佣金本身。
- gas 费用:去中心化交易所 swap 包含区块链交易成本和流动池费用。在网络拥堵期间,Ethereum gas 价格甚至可能完全超过交易佣金。
perpetual futures 手续费
Perp 佣金费率看起来可能很低,但入场和出场费用都是针对完整的 leverage 仓位收取的,而不仅仅是投入的保证金。交易者还可能承担 spot 持有者不会面临的 funding 成本、liquidation 罚金和抵押品转换费用。
需要检查的常见 perpetual futures 手续费类型包括:
- Maker 手续费:挂单限价单享有最低费率。Bybit 和 Binance 对标准账户列出 0.02%,而 Hyperliquid 的手续费表为 maker 从 0.015% 开始。
- Taker 手续费:市价单成本更高:在享受任何交易量、推荐或 staking 折扣之前,Bybit 为 0.055%,Binance 为 0.05%,Hyperliquid 为 0.045%。
- 名义金额基础:手续费使用完整的仓位价值,而不是保证金存款。因此,在 20 倍 leverage 下存入 1,000 美元会在双向分别产生针对 20,000 美元的佣金。
- Funding 费用:多头和空头每隔一到八小时交换一次支付。在持续单边市的市场中,这些费用很容易变得比初始交易佣金还要高。
- VIP 折扣:高频交易者可以获得减免甚至负 maker 费率的资格,这使得诸如 Bybit 的 VIP 级别之类的计划与积极的衍生品策略尤其相关。
- Liquidation 成本:除了已经实现的交易亏损外,强制平仓通常会将剩余的维持保证金发送给 liquidation 引擎或保险基金。
- 结算币种:USDT 本位、USDC 本位以及反向币本位合约对利润、亏损和费用的计价方式各不相同。随着价格波动,这种选择会改变交易者的底层抵押品敞口。
- 零手续费模式:包括 Lighter 在内的部分链上交易场所对散户不收取交易佣金,而是通过高级账户获取收入。点差、资金费和liquidation成本依然存在。
Perps与spot交易中的leverage使用
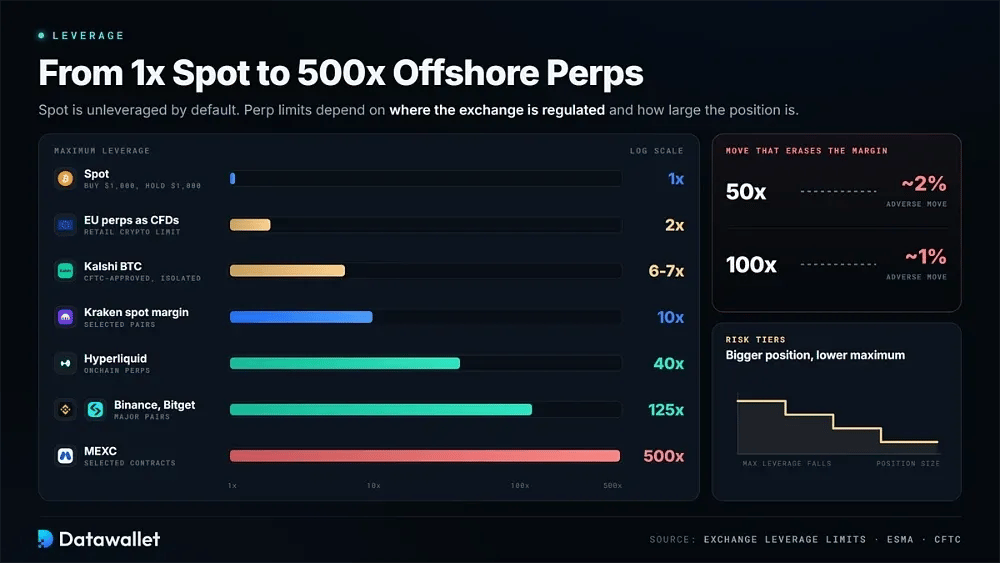
spot市场默认不使用leverage。用 1,000 美元购买可让交易者获得价值 1,000 美元的资产。一些交易所还提供spot margin,允许使用现有持仓来担保借入的资金。Kraken 在精选交易对上提供高达 10 倍的leverage,尽管交易者仍使用基础资产进行交易并对所借资金支付利息。
leverage是perpetual futures的核心,离岸限制依然很大。MEXC 在精选合约上宣称高达 500 倍。Bitget 和 Binance 通常将主流交易对限制在 125 倍,而 Hyperliquid 则达到 40 倍。在 100 倍leverage下,大约 1% 的不利价格波动就能抹去投入的margin。
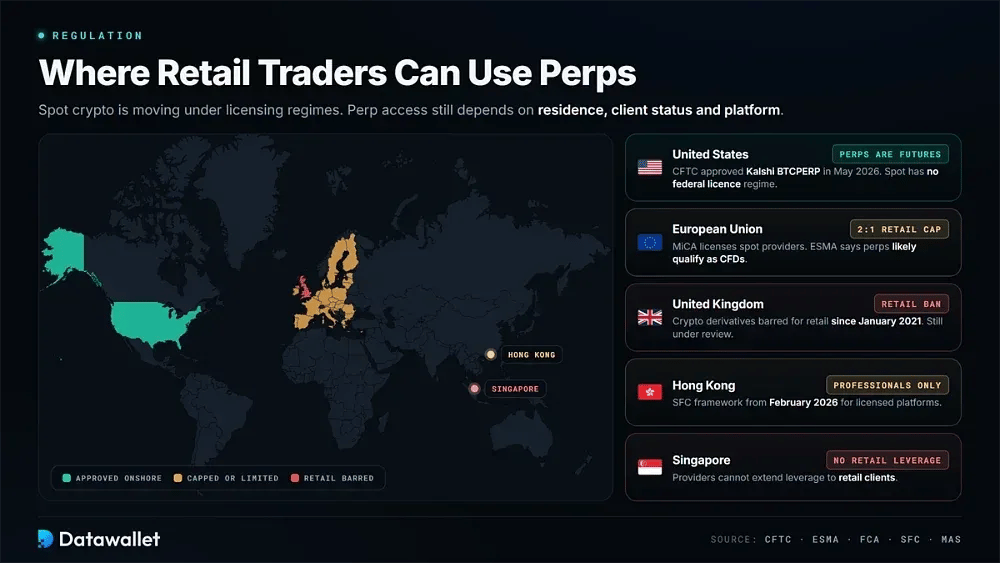
受监管交易场所的限制要低得多。正如我们的受监管美国永续合约交易所指南中所述,Kalshi 经 CFTC 批准的合约允许使用逐仓margin获得大约 6 倍到 7 倍的最大 Bitcoinleverage。被视为 CFD 的 EU perps 受到 2:1 的加密货币散户leverage限制。
公布的最大leverage并非适用于所有仓位规模。交易所采用风险分级制度,随着名义敞口增加而降低允许的倍数并提高维持margin。因此,有效leverage会随着仓位规模、资产波动性以及逐仓与全仓margin的选择而变化。
Perpetual Futures 与 spot trading:监管
spot加密货币越来越受到牌照、托管和披露框架的约束。MiCA 目前监管 EU 的服务提供商,其中包括许多居民使用的获得 MiCA 牌照的交易所。Perps 不在 MiCA 管辖范围内。2026 年 2 月,ESMA 表示这些合约可能符合 CFD 的条件,从而将leverage限制、风险提示和负余额保护纳入管辖范围。
US 衍生品政策朝着相反方向发展。2026 年 5 月 29 日,CFTC 批准 Kalshi 的 BTCPERP 作为注册交易所上的第一个真正的perpetual合约。它将数字商品perps分类为futures,并授予 Coinbase 豁免权,允许美国客户访问其离岸关联公司上市的合约。
这一变化仍存在争议,并未解决更广泛的监管格局。CME Group 于 6 月起诉 CFTC,主张perps属于swap,该案目前仍在审理中。CLARITY Act 随后于 9 月 15 日在参议院以 49 比 50 的投票结果未能通过终结辩论。因此,US spot交易所仍然没有联邦牌照制度,相关规则制定被推回给各个机构。
UK 散户加密货币衍生品仍受限制。FCA 自 2021 年 1 月起禁止向散户消费者销售这些产品。尽管加密货币 ETN 的准入已于 2025 年 10 月重新开放,但监管机构在其加密资产体制概览中表示仍在评估衍生品立场。更广泛的加密货币体制将于 2027 年 10 月生效。
Asia 各地的规则存在分歧。Hong Kong 的证券及期货事务监察委员会于 2026 年 2 月引入了一项框架,根据该框架,持牌平台仅可向专业投资者提供perpetual。Singapore 继续禁止提供商向散户客户提供leverage。实际上,可用性取决于居住地、客户身份和平台特定限制。
风险
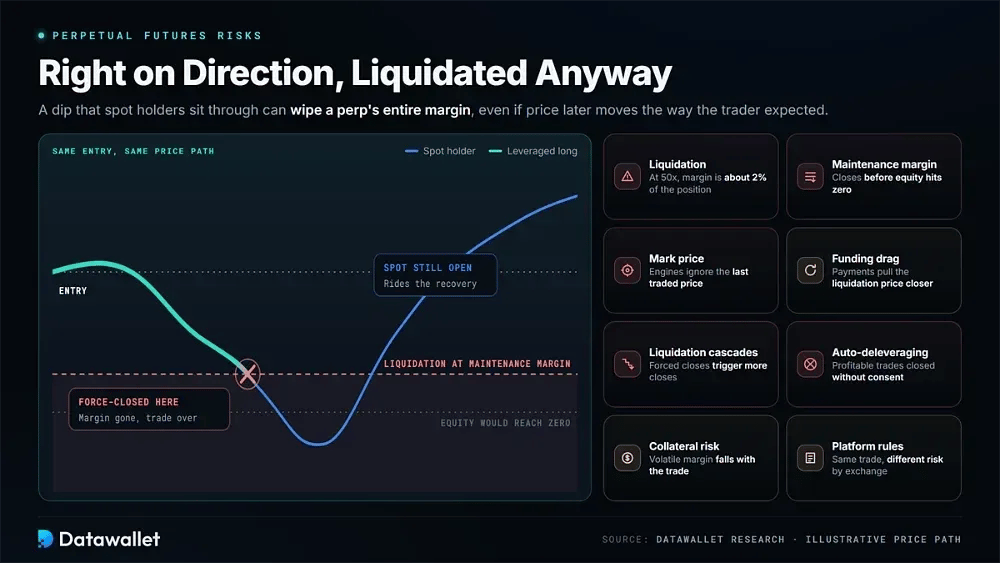
spot和perpetual市场都面临加密货币波动性的风险,但亏损的表现形式不同。当资产下跌时,spot持有者会损失价值。而perp交易者则可能导致整个margin余额被liquidation,即使市场后来朝着最初预期的方向发展也是如此。
spot交易风险
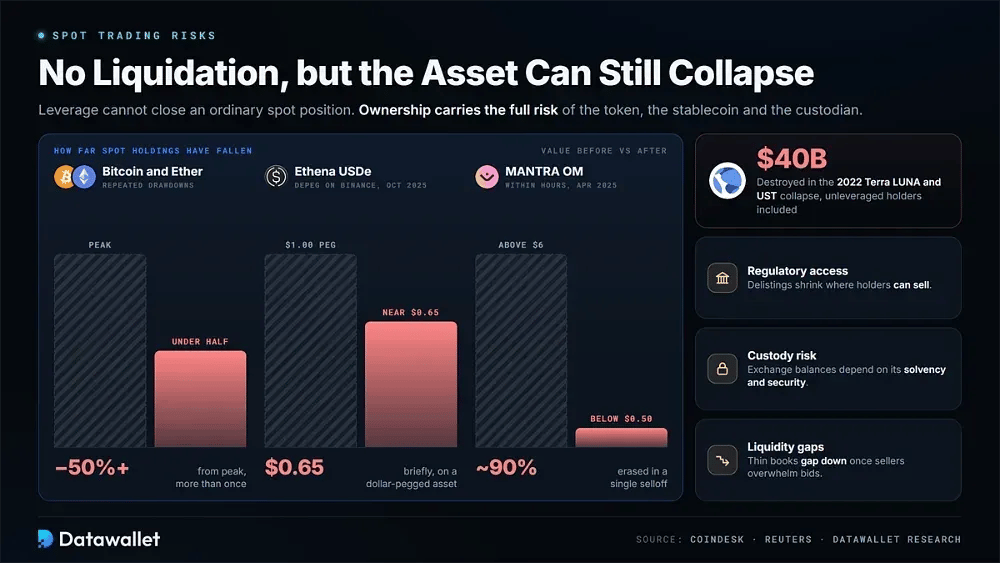
leverage无法liquidation普通的spot仓位,但所有权仍承担资产本身的全部风险。无论持有者准备等待多久,市场压力、监管行动或项目失败都可能导致代币急剧下跌。
需要权衡的关键spot trading风险包括:
- 市场回调:正如我们的加密货币崩盘历史所记录的那样,Bitcoin和 Ether 曾多次从高点下跌超过 50%,较小代币通常跌幅更大。
- 山寨币崩盘:MANTRA 的 OM 代币在 2025 年 4 月的数小时内下跌了约 90%,从 6 美元以上跌至 0.50 美元以下,这表明spot持仓可能以多快的速度贬值。
- 协议失效:2022 年的 Terra LUNA 和 UST 崩盘销毁了估计约 400 亿美元的价值,不仅影响了无leverage的持有者,也影响了使用借入资金的交易者。
- 稳定币脱锚:报价资产并非不会遭遇价格崩盘。Ethena 的 USDe 于 2025 年 10 月在 Binance 上曾短暂交易于 0.65 美元附近,因此即使是最安全的稳定币也需要仔细审查。
- 监管准入:合规决策可能迫使交易所下架或限制资产。在 MiCA 下,不合规的稳定币对 European 用户受到限制,从而减少了持有者能够卖出的交易场所。
- 托管风险:保存在中心化交易所上的资产仍然取决于该平台的偿付能力和安全实践。因此,proof-of-reserves 披露和个人self-custody都很重要。
- 流动性缺口:交投清淡的代币在行情平静时可能显得稳定,但一旦卖方压倒订单簿中的有限买单,就会出现急剧向下跳空的缺口。
永续合约风险
perpetual合约将leverage、资金费、margin要求和强制liquidation叠加在正常的市场价格波动之上。由于盈亏适用于整个名义仓位,相对较小的市场波动就可能在交易者来不及反应之前耗尽其全部存款。
需要权衡的关键perpetual futures风险包括:
- Liquidation风险:在 50 倍leverage下,margin约占仓位价值的 2%。因此,微小的不利波动就可能平掉交易并消灭所投入的抵押品。
- 维持保证金:当权益跌破维持要求而非触及零时,仓位就会被liquidation。因此,平仓发生的时间可能会比简单的leverage计算所预期的更快。
- 标记价格:liquidation引擎使用的是标记价格,而不是合约的最新成交价。因此,由指数驱动的价格变动可能会导致在交易图表上看起来仍然安全的仓位被关闭。
- 资金费率拖累:持续的资金费用会在几天或几周内减少可用保证金。即使底层市场几乎没有变动,这也可能会逐渐拉近liquidation价格。
- 连环liquidation:强制平仓可能会将价格推入更多的liquidation档位。加密货币liquidations实时数据展示了拥挤的仓位在单一方向上解仓的速度有多快。
- auto-deleveraging:如果保险基金无法弥补亏损,交易所可能会通过auto-deleveraging强制关闭盈利的对手方交易,这会在未经受影响的交易员同意的情况下打乱对冲。
- 抵押品风险:以波动较大的代币或有yield的稳定币形式持有的保证金可能会与仓位同时贬值,从而在市场压力期间加剧抵押品缺口。
- 平台规则:各个平台采用不同的leverage层级、预言机系统、保险基金和liquidation引擎。因此,根据开仓地点的不同,同一笔交易可能会承载不同的liquidation风险。
2025 年 10 月liquidation cascade的教训
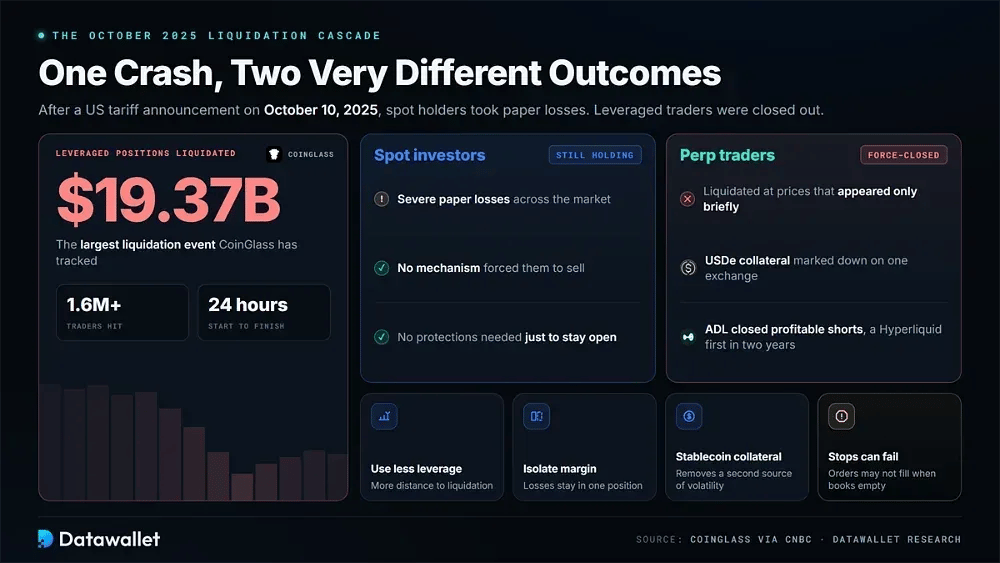
2025 年 10 月 10 日提供了最明显的例子。在美国关税消息公布后,超过 160 万名交易员在 24 小时内损失了 1937 亿美元的leverage仓位。这是 CoinGlass 追踪到的最大的liquidation事件。我们的10 月 10 日暴跌解析详细记录了完整的时间线。
spot投资者遭遇了严重的纸面亏损,但没有任何机制强迫他们抛售。perps交易员在仅短暂出现的价格下被liquidation。USDe抵押品在一个交易盒上被减记,而auto-deleveraging则关闭了多个平台的盈利空头,其中包括 Hyperliquid 两年来首次触发该机制。
该事件带来了几个实用的教训。使用较小的leverage可以拉开与liquidation的距离,而逐仓保证金则将亏损限制在单个仓位。稳定币抵押品消除了一个额外的波动来源。当订单簿清空时,止损单可能仍然会失效。未加leverage的spot仓位不需要这些保护措施,就能在暴跌期间保持开启状态。
去中心化市场中的永续合约与现货交易对比
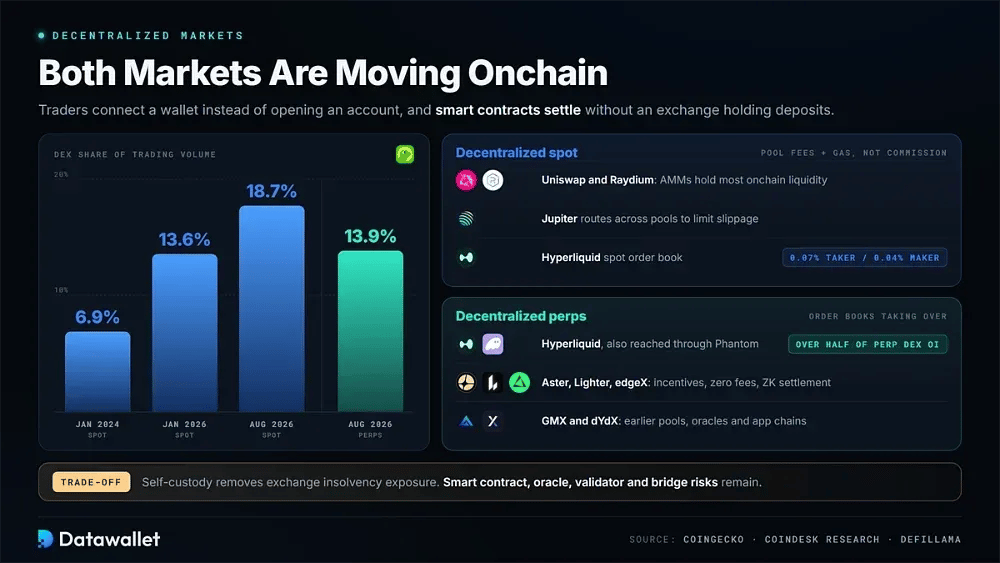
随着更快的网络、改进的路由和self-custody吸引用户,onchain市场在spot和perpetual交易中继续占据更大的份额。交易员不再需要开设交易所账户,而是连接一个wallet,同时由智能合约处理结算,无需中心化场所来持有存款。
据 CoinGecko 称,DEX 的spot交易份额从 2024 年 1 月的 6.9% 增长到 2026 年 1 月的 13.6%。CoinDesk Research 指出,2026 年 8 月 DEX 的spot份额达到了 18.7%,并发现去中心化平台处理了总perpetual futures量的 13.9%。
去中心化现货交易
去中心化spot交易使用智能合约来swap代币,同时用户的资金保留在wallet中。DEX通常在中心化场所之前数周上线长尾资产、新发行的代币和小众稳定币交易对,这使其在早期价格发现中发挥着重要作用。
自动化做市商仍然占据了大部分onchainspotliquidity。Uniswap是 Ethereum 及其二层网络的核心,而Raydium则提供整个Solana的liquidity。DEX聚合器(例如 Jupiter)通过多个池路由订单以限制slippage。交易员支付的是池费用和网络gas,而不是交易所佣金。
order-book交易也越来越多地向onchain转移。Hyperliquid在其perpetual市场旁运营一个spotorder book,taker的基础费率为 0.07%,maker的基础费率为 0.04%。其Unitbridge还支持直接存入原生BTC、ETH和SOL。智能合约和bridge风险仍然是各个onchain场所需要权衡的因素。
去中心化永续合约
去中心化perpetual交易所将leverage衍生品转移到onchain,更新的设计越来越多地以order book为中心。包括GMX和dYdX在内的早期系统使用liquidity pool、基于预言机的定价或应用链。较新的平台将中心限价order book与快速结算相结合,力求接近中心化执行质量。
Hyperliquid仍然是主要的标杆。尽管其交易量份额较小,但它占到了由 DefiLlama 追踪的所有perp DEXopen interest的一半以上,这表明资金在交易之间仍留在平台上。Aster、Lighter 和 edgeX 等竞争对手则通过激励措施、零手续费结构和zero-knowledge结算来展开竞争。
访问权限也在通过wallet普及。例如,Phantom Perpetuals直接从self-custody应用程序向 Hyperliquid 的order book发送订单。管辖权仍然很重要,正如我们的Hyperliquid在美国的可用性指南中所解释的那样,Hyperliquid 正式限制了美国用户。
这些市场引入了一系列独特的onchain风险。无许可上市可能拥有薄弱的订单簿,单个订单就会导致价格剧烈波动,而预言机故障可能会导致不当的liquidation。open interest也集中在一个协议中。self-custody消除了中心化交易所破产的风险,但智能合约、验证者和bridge风险依然存在。
加密货币之外的perps:股票、大宗商品和指数
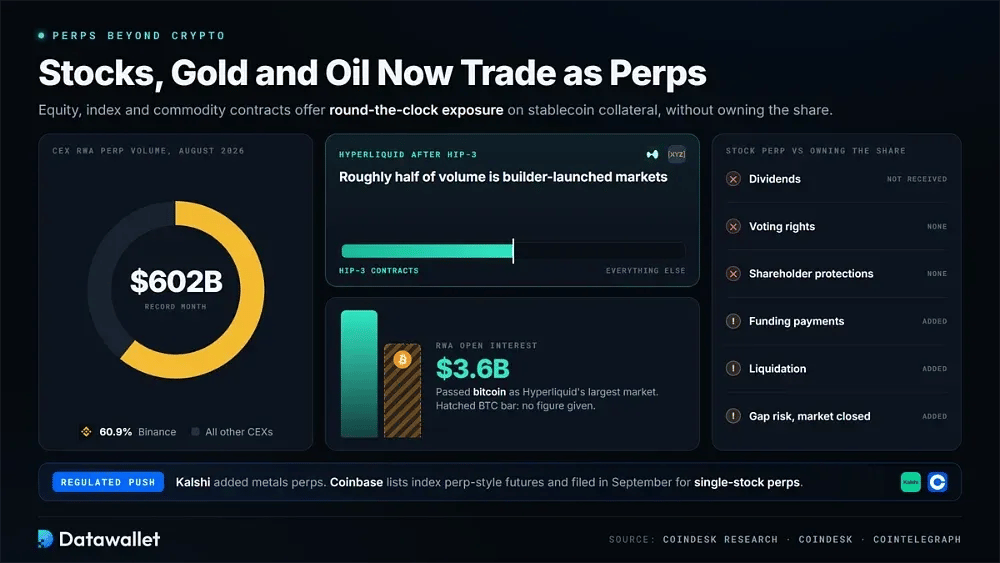
2026 年最大的结构性变化之一是perpetual扩展到了加密货币之外。股票、指数、黄金、白银和石油合约现在使用稳定币抵押品提供全天候的风险敞口。CoinDesk Research 报道称,8 月份中心化真实世界资产perp交易量创下 6020 亿美元的记录,其中 Binance 占了 60.9%。
onchain的增长一直由 Hyperliquid 的 HIP-3 upgrade推动,该升级允许像 Trade.xyz 这样的构建者推出自己的市场。8 月份,CoinDesk 报道称,这些合约约占 Hyperliquid 交易量的一半。真实世界资产open interest达到 36 亿美元,并超过 bitcoin 成为该平台最大的市场。
受监管的提供商也在朝着同一方向扩展。Kalshi 推出了金属perpetual以及加密货币产品,而 Coinbase Derivatives 则在美股指数上挂牌perp风格的期货。9 月份,Coinbase 向 CFTC 提交了申请,向美国交易员提供个股perpetual。离岸平台已经打包了类似的市场,包括涵盖股票、外汇和大宗商品的 Bybit TradFi 产品。
对于spot风险敞口,最接近的替代品是代币化股票或对股份本身的所有权。这种区别反映了加密货币市场。perp持有者没有分红、投票权或股东保护。他们还需要支付资金费用并面临liquidation,在底层市场关闭时还面临额外的缺口风险。我们的石油perpetual合约指南涵盖了这些机制。
交易者如何结合现货与永续合约
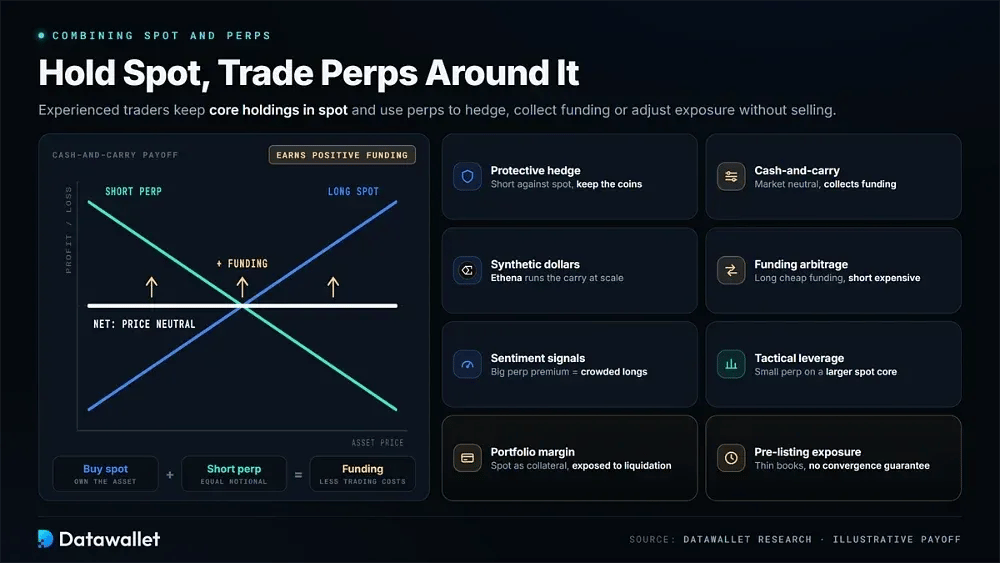
现货与永续合约不必分开使用。经验丰富的交易者通常会在现货中保留核心持仓,同时在这些头寸周围使用永续合约来对冲风险、收取资金费,或者在不抛售底层资产的情况下改变短期敞口。
将现货持仓与永续合约配对的常见策略包括:
- 保护性对冲:交易者可以针对现有的现货头寸做空永续合约,以在动荡时期抵消下行风险,同时保留代币、staking 敞口和原始成本基础。
- 期现套利:在买入现货的同时做空等额名义价值的永续合约,从而构建一个市场中性头寸。在扣除交易和借贷成本后,当资金费率为正时即可赚取资金费。
- 合成美元:诸如 Ethena 之类的协议大规模地实现了这种结构,将现货加密货币抵押品与多个交易所的对冲永续合约空头头寸配对,以支持与美元挂钩的代币。
- 资金费率套利:交易者可以在资金费率最低的地方做多,在最高的地方做空,在保持价格方向中性的同时捕获差价。
- 情绪信号:永续合约相对于现货的大幅溢价可能表明高杠杆多头过于拥挤。一些现货投资者将极端的资金费率读数视为减少敞口或推迟入场的信号。
- 战术杠杆:将少量的永续合约头寸添加到较大的现货核心资产中,可以在不需要将大量资金转移到交易所的情况下增加短期敞口。
- 组合保证金:统一账户允许现货资产为永续合约头寸提供抵押。这提高了资本效率,但直接使长期持仓面临短期liquidation结果以及抵押品定价变化的风险。
- 上市前敞口:盘前和 pre-IPO perps 可以在现货市场出现之前提供价格敞口。这些市场通常流动性薄弱、买卖价差大,且不能保证价格最终会收敛。
何时选择现货与 perps
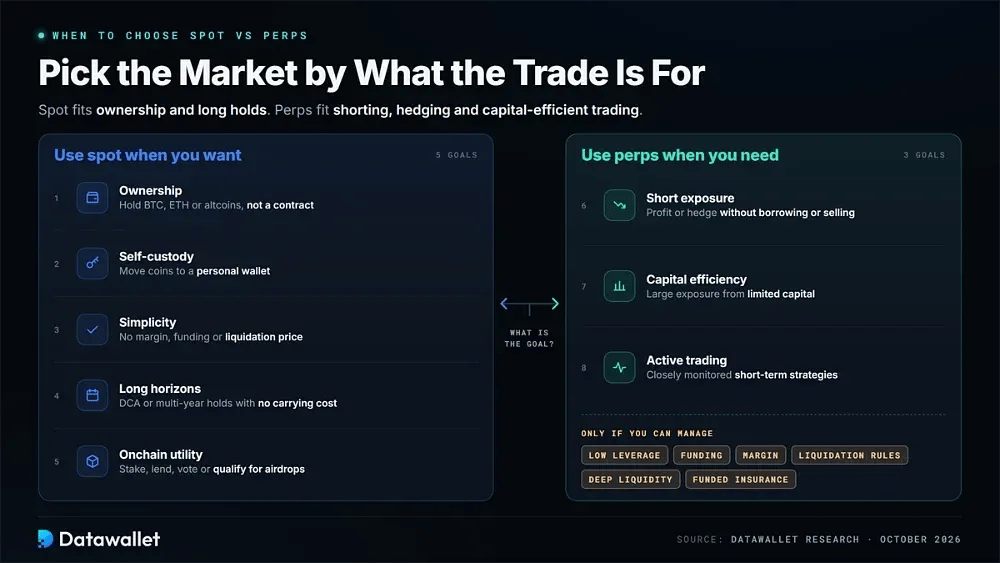
合适的市场取决于预期的用途。现货更适合所有权、简单的机制以及较长的持有期。永续合约则专为短期敞口、对冲和资本高效交易而设计,前提是用户能够管理资金费率、margin要求和liquidation风险。
在选择市场之前,请使用此决策框架:
- 所有权目标:当目标是直接拥有 BTC、ETH 或山寨币时,应使用现货,因为该头寸代表的是底层资产而不是合同。
- 自托管:当要将代币移至个人钱包时,应使用现货。永续合约抵押品在头寸开仓期间必须存放在交易所或协议中。
- 简便性:使用现货可避免维持margin、funding rate和liquidation价格。这使得初学者和被动长期投资者更容易管理头寸。
- 长线周期:对于 Dollar-Cost 平均法或多年期持仓,应使用现货,因为不存在持续的持有成本,且仅靠波动性无法强制关闭头寸。
- 链上效用:如果要对 asset 进行 staking、借贷、用于治理或持有以获取 airdrop 资格,则应使用现货,因为衍生品不提供这些权利。
- 空头敞口:使用永续合约来从价格下跌中获利或进行对冲,而无需借入底层资产或抛售低成本基础的长期持仓。
- 资本效率:当策略需要以有限的资本获得显着敞口,同时将leverage保持在足够低水平(使普通日常波动无法触及liquidation水平)时,应使用永续合约。
- 主动交易:在流动性深厚、liquidation规则清晰且保险基金充足的crypto futures exchanges上,对受到密切监控的短期策略使用永续合约。
税务与会计差异
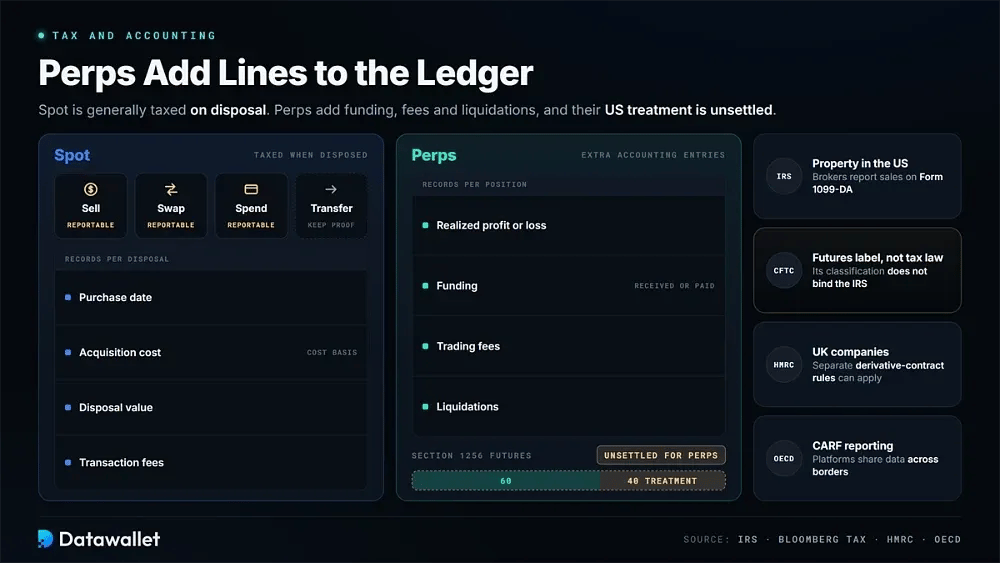
税务规则取决于司法管辖区,尽管加密货币现货通常在资产被出售、swap或花费时纳税。在美国,IRS 将数字资产归类为财产。经纪商现在通过 1099-DA 表格报告销售情况,这要求根据成本基础计算每次处置的收益和亏损。
因此,现货记录保存侧重于购买日期、获取成本、处置价值和交易手续费。将 BTC 出售为法币可能会产生可报告事件,将 ETH swap为另一个代币或花费加密货币也是如此。钱包之间的转账也需要提供未发生处置的记录。
永续合约会产生额外的会计分录,包括已实现的盈亏、收到或支付的资金费、交易手续费以及liquidation。受美国监管的期货可能有资格享受第 1256 条规定的 60/40 处理方式。然而,Bloomberg Tax 指出,CFTC 将永续合约归类为期货并不对 IRS 具有约束力,因此境内永续合约的处理方式仍然悬而未决。
其他司法管辖区采用不同的框架。HMRC 指出,与加密资产相关的公司衍生品可能属于单独的衍生品合约规则。在 OECD 加密资产报告框架的推动下,报告标准正在全面收紧,平台根据该框架收集并与跨境税务机关共享交易信息。因此,这两个市场的交易者都应保存完整的记录。
最后总结
现货交易和 perpetual futures 的用途不同。现货仓位代表对资产的所有权,该资产可保存在自托管中并在链上使用。相比之下,perp 提供双向价格波动的敞口,通常带有 leverage,且无需转移底层加密货币。
这种灵活性也伴随着更高的复杂性。现货投资者主要管理市场、托管和项目风险。perp 交易者还必须应对资金费率、liquidation、auto-deleveraging 以及特定平台的机制。2025 年 10 月的瀑布行情表明,即使交易者较长期的市场判断最终被证明是正确的,这些额外的风险层也可能导致仓位被强制平仓。
通过受监管的美国市场、链上订单簿以及与股票和商品挂钩的合约,perpetuals 正变得越来越容易访问。基本的发展路径保持不变:通过现货学习,仅在低 leverage 的情况下引入 perps,并为哪怕希望永远不会发生的一次 liquidation 事件来调整每笔交易的仓位规模。