
前 8 大加密货币永续合约统计数据与趋势
以下八项统计数据展示了目前永续合约的交易量、open interest 和市场份额状况。数据来源于 Coinglass、CoinGecko、DefiLlama、CoinDesk Research 以及 CFTC 备案文件,以便读者在原始出处核实每个数字。
1. 每日永续合约交易量峰值接近 7500 亿美元
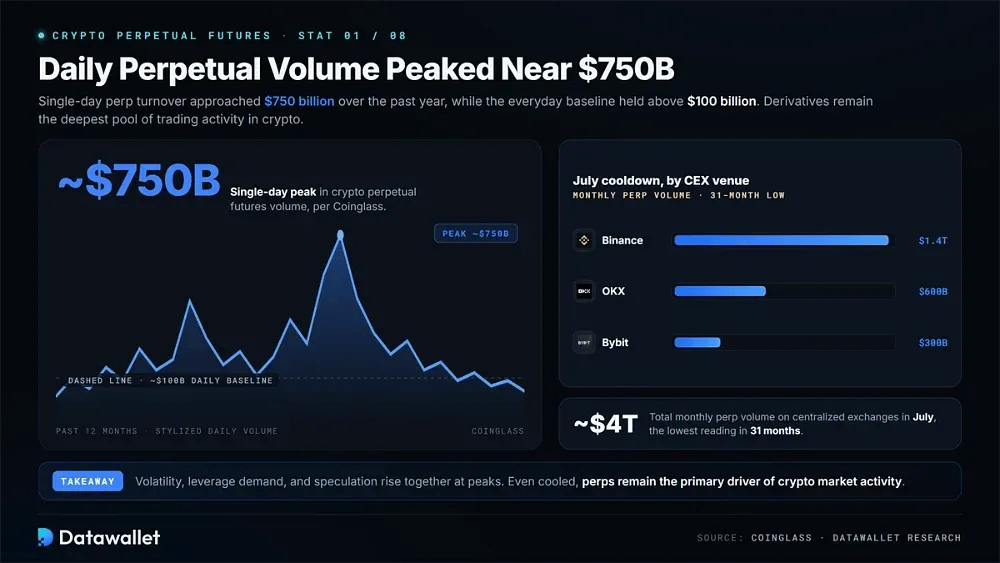
根据 Coinglass 数据,在过去一年中,加密货币永续期货交易量曾达到单日近 7500 亿美元的峰值。在如此规模的峰值期间,波动性、leverage 需求和投机参与度往往会一同上升。这一结果凸显了永续合约作为数字资产中交易活动最深厚池子的地位。
日常基准同样重要。从一年期视角来看,永续合约交易量多次超过每天 1000 亿美元,并在波动加剧期间大幅攀升。因此,衍生品交易依然是中心化和去中心化平台上加密货币市场活动的主要驱动力。
自春季以来,市场活动有所降温。根据 Coinglass 公布的数据,7 月中心化交易所的月度永续合约交易量跌至约 4 万亿美元,创下 31 个月来的最低水平。其中 Binance 贡献了约 1.4 万亿美元,OKX 处理了约 6000 亿美元,Bybit 则约为 3000 亿美元。
2. 加密货币永续合约的交易量达到现货交易量的 5x-10x
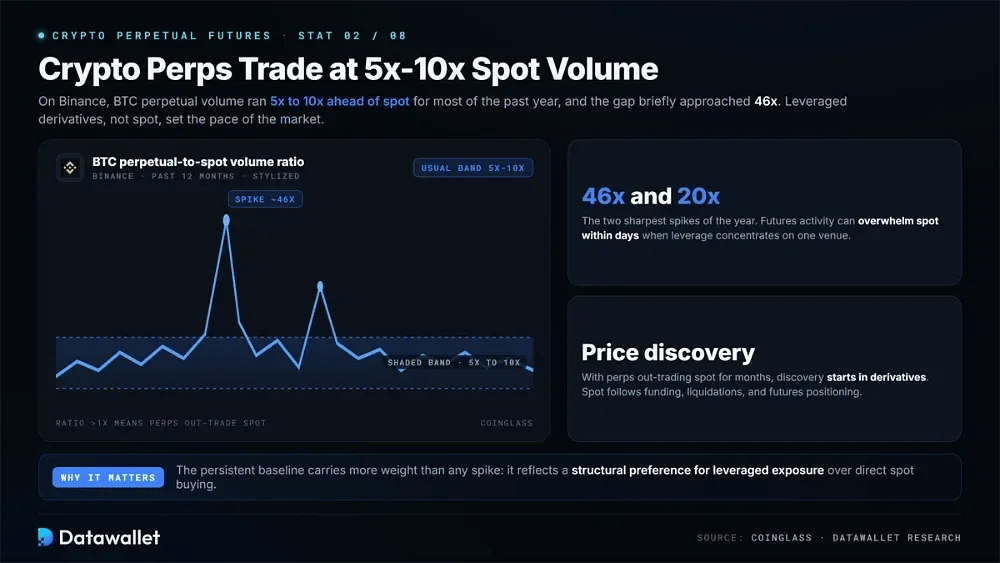
在 Binance 上,BTC 永续期货在过去一年中始终保持对现货交易量的巨大领先优势。Coinglass 数据显示,永续合约与现货比率通常保持在 5 倍到 10 倍之间,这反映出交易者对杠杆衍生品的强烈偏好超过了直接的现货敞口。
在极端情况下,差距会变得更大。该比率曾一度接近 46 倍,并在另一次剧烈飙升时突破 20 倍。这些读数表明,在短期的投机、波动或单一平台上集中的leverage 仓位期间,期货活动可以多么迅速地压倒现货交易。
对于交易者而言,持续的基准比孤立的峰值更具分量。当永续合约交易量连续数月以如此大的幅度超过现货时,价格发现越来越多地从衍生品开始。因此,现货市场往往会对资金费率、liquidation 和期货仓位做出反应,而不是主导它们。
3. Binance 领跑比特币 perp open interest
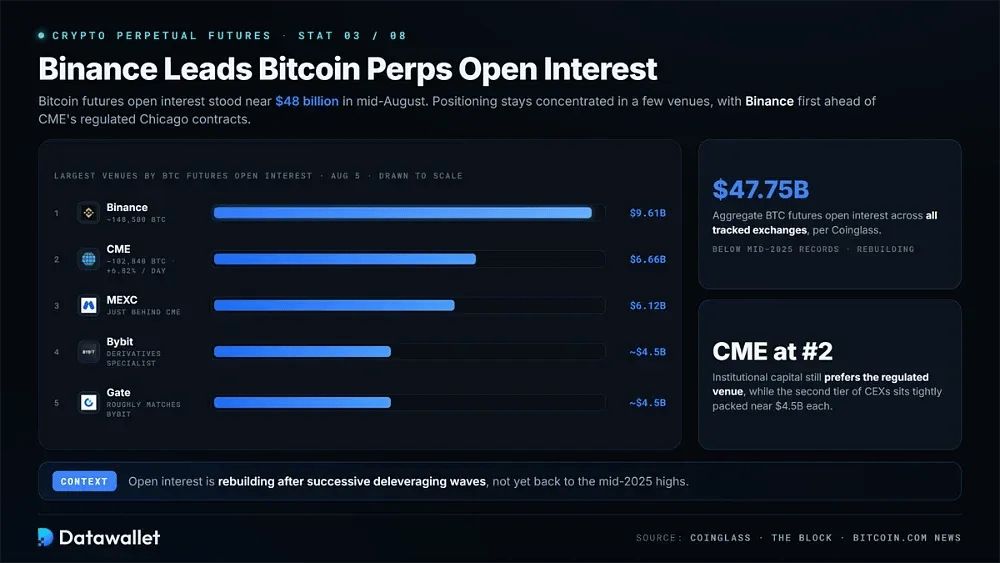
比特币期货 open interest 在 8 月中旬接近 480 亿美元。大部分仓位仍然集中在一小群平台上,其中 Binance 持有最大的个人份额,领先于 CME 的受监管合约。
按比特币期货 open interest 计算的各大平台,根据 8 月 5 日的 Coinglass 数据:
- Binance:约有 148,500 BTC 的未平仓合约,价值约 96.1 亿美元。这使得该交易所在所有被追踪的平台中,在比特币期货风险方面保持第一位。
- CME:约 102,840 BTC(合 66.6 亿美元),在单日跃升 6.82% 后位居第二,这表明机构资本依然明确偏好受监管的芝加哥平台。
- MEXC:比特币期货 open interest 接近 61.2 亿美元,使该交易所紧随 CME 之后,但远远领先于大多数以散户为主的竞争对手。
- Bybit:Bitcoin 未平仓合约接近 45 亿美元。尽管在这个周期中失去了对新兴竞争对手的一些阵地,但这一总量仍使该衍生品专业平台稳居第一梯队。
- Gate:其 Bitcoin futures open interest 也在 45 亿美元左右,大致与 Bybit 持平,这表明中心化平台的第二梯队竞争依然十分激烈。
- 市场总额:据 CoinGlass 数据,所有交易所的 Bitcoin futures open interest 总额约为 477.5 亿美元。这仍低于 2025 年中期的纪录,但在经历了一连串的去leverage浪潮后正在回升。
数据来源:Coinglass Bitcoin futures data 与 The Block,Bitcoin Futures 的 Open Interest 份额。
4. 美国监管机构为境内永续合约打开了大门
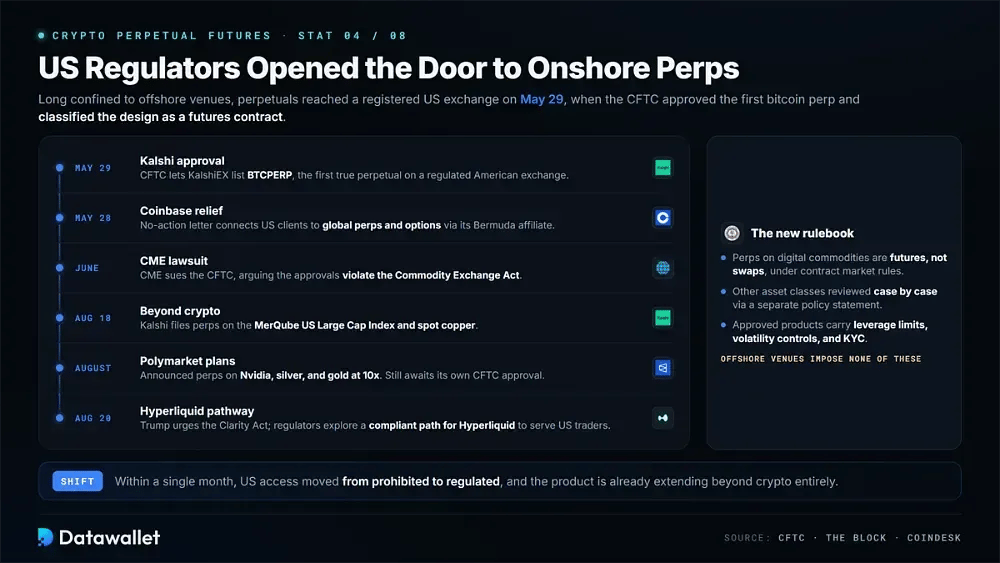
对于美国交易者而言,永续期货长期局限于离岸市场。这一情况在 5 月 29 日发生了改变,当时 CFTC 批准了在一家注册的美国交易所上线首个 bitcoin 永续合约,并将该设计归类为期货合约。
美国永续期货转型迄今的关键里程碑:
- Kalshi 获批:CFTC 发布了一项批准令,允许 KalshiEX 上线 BTCPERP。这是一个以现金结算、挂钩现货 bitcoin 的合约,也是受监管美国交易所上的首个真正的永续合约。
- Coinbase 获得豁免:一项同日发布的不采取行动函允许 Coinbase Financial Markets 通过其百慕大关联公司将美国客户连接至全球永续合约与期权,并使用加密货币作为保证金。
- 政策声明:委员会将数字商品的永续合约归类为期货而非 swap。该委员会还承诺逐案审查其他资产类别的永续合约。
- 防护机制:获批产品包括杠杆限制、波动性控制以及 KYC 检查。诸如 Hyperliquid 等离岸交易所在其无许可市场中并未施加这些限制。
- CME 诉讼:CME Group 于 6 月起诉了 CFTC 及其主席 Michael Selig,辩称 Kalshi 和 Coinbase 的获批违反了《商品交易法》并损害了其特许经营权。
- 新的备案:Kalshi 于 8 月 18 日备案上线追踪 MerQube US Large Cap Index 和现货铜的永续合约,从而将该产品完全扩展至加密货币领域之外。
- Polymarket 计划:Kalshi 的预测市场竞争对手已宣布推出永续合约,挂钩英伟达等股票以及白银和黄金,提供 10 倍杠杆。目前该平台仍在等待自身的 CFTC 批准。
- Hyperliquid 路径:特朗普总统在 8 月敦促国会通过 Clarity Act,并表示监管机构正在探索一条让 Hyperliquid 为美国交易员服务的合规路径。
数据来源:CFTC 5 月 29 日的批准令,以及 The Block 和 CoinDesk 截至 8 月 20 日的报道。
5. DEX 永续合约份额占 CEX 的比例达到 10.2%
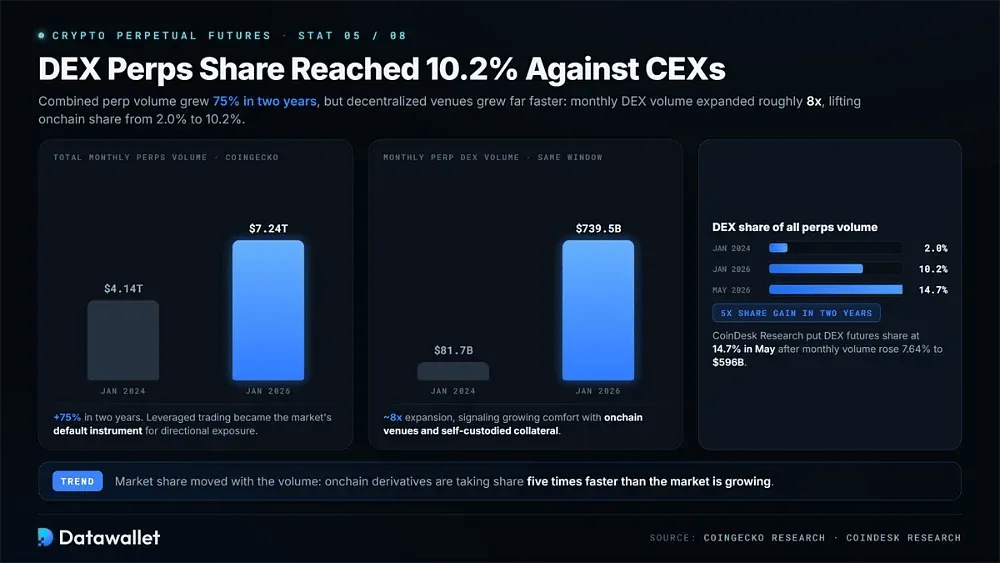
根据 CoinGecko Research 的数据,加密货币永续期货的总交易量在两年内增长了 75%,从 2024 年 1 月的 4.14 万亿美元增至今年 1 月的 7.24 万亿美元。在此期间,随着杠杆 trading 成为市场获得方向性敞口的首选工具,永续合约继续获得市场青睐。
最快的增长来自于去中心化交易所。同期,每月 perp DEX 交易量从 817.4 亿美元增至 7,394.8 亿美元,增幅约为 8 倍。这一速度远远超过了更广泛的市场增长,标志着交易员对链上衍生品平台和自我托管抵押品的接受度不断提高。
市场份额随交易量同步增长。DEX 在永续合约总交易量中的占比从 2024 年 1 月的 2.0% 扩大到今年 1 月的 10.2%,增长了五倍。CoinDesk Research 随后指出,在月交易量增长 7.64% 至 5,960 亿美元之后,5 月 DEX 期货份额达到 14.7%。
6. Perp DEX 在第一季度清算额达 2.41 万亿美元
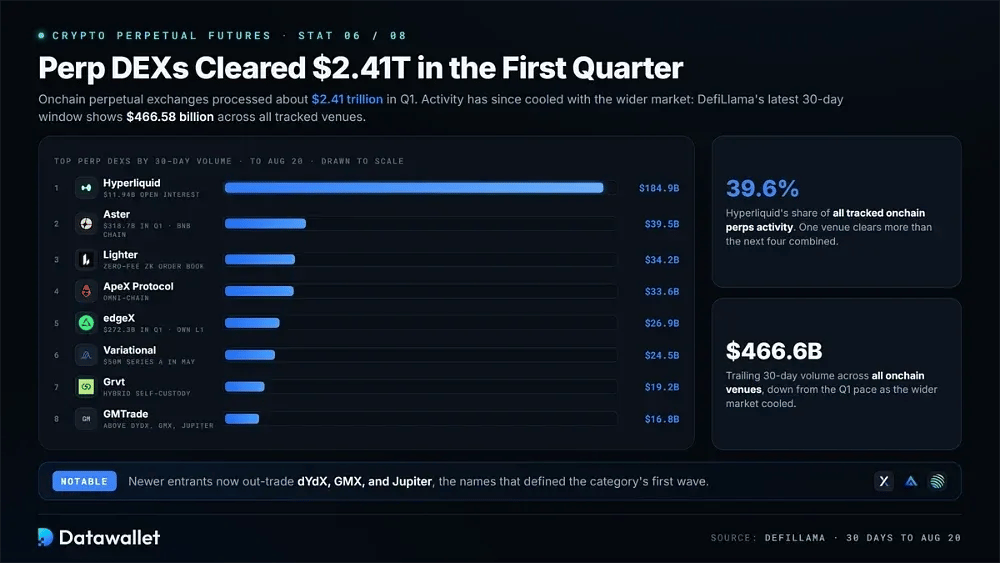
Perpetual DEX 在 1 月 1 日至 3 月 30 日期间处理了约 2.41 万亿美元的交易。此后,随着更广泛市场的冷却,DefiLlama 最新的 30 天窗口期数据显示,所有被追踪的链上交易所交易额为 4,665.8 亿美元。
按 trading volume 排名的顶级 perpetual DEX,截至 8 月 20 日的 30 天内:
- Hyperliquid:30 天交易量为 1,849.1 亿美元,open interest 为 119.4 亿美元。该交易所约占 DefiLlama 追踪的所有链上永续合约活动总额的 39.6%。
- Aster:过去一个月交易量为 394.9 亿美元,在 perp DEX 中名列第二。此前,这家 BNB Chain 交易所在第一季度的清算额达到了 3,187.0 亿美元。
- Lighter:在其 zero-fee zkLighter 订单簿上的交易量为 342.3 亿美元,这使得这家 ZK-rollup 交易所保持在去年积分竞赛中加入的同类前列。
- ApeX Protocol:过去 30 天内交易量为 335.8 亿美元,这家全链交易所表现强劲,在第一季度的总体交易量排名中位列第六。
- edgeX:在其专有 Layer 1 上的交易量为 268.6 亿美元,延续了该交易所前三个月创下 2,722.8 亿美元交易量的强劲势头。
- Variational:最新窗口期的交易量为 245.0 亿美元,这得益于 5 月份筹集的 5,000 万美元 A 轮融资,用于扩大其商品和加密货币永续合约的覆盖范围。
- Grvt:混合交易所交易量达 192.3 亿美元。它将自托管与中心化风格的撮合引擎结合在一起,并上线了日益丰富的股票和商品交易对。
- GMTrade:月交易量达 168.4 亿美元,这使得这一新兴平台在当前的 DefiLlama 排名中超越了包括 dYdX、GMX 和 Jupiter 在内的数个知名竞争对手。
数据来源:DefiLlama,截至 8 月 20 日的 30 天数据。
7. RWA 永续合约创下 2,110 亿美元的月度纪录
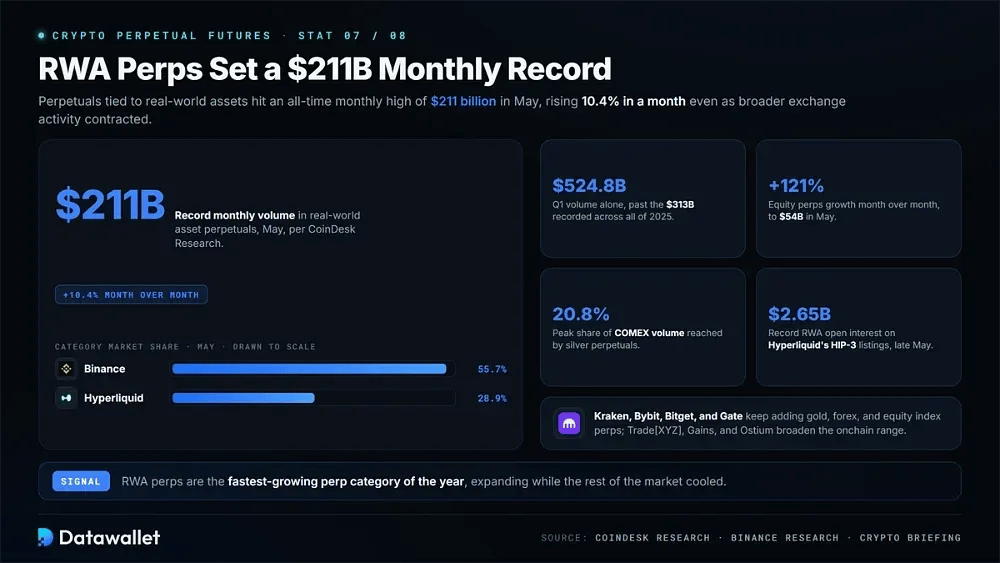
根据CoinDesk Research的数据,与现实世界资产挂钩的永续合约在 5 月创下 2,110 亿美元的历史月度最高纪录。尽管更广泛的交易所活动有所收缩,但交易量在一个月内仍增长了 10.4%。Binance 以 55.7% 的市场份额领跑该类别,Hyperliquid 以 28.9% 紧随其后。
今年的增长十分迅猛。第一季度交易量达到约 5,248 亿美元,超过了 2025 年全年的 313 亿美元记录。5 月份股票永续合约环比飙升 121%,达到 540 亿美元。Binance Research 还报道称,白银永续合约占到了COMEX 交易量的 20.8%,达到了峰值。
包括 Kraken、Bybit、Bitget 和 Gate 在内的中心化平台继续增加黄金、外汇和股票指数永续合约。在链上,Trade[XYZ]、Gains Network 和Ostium正在拓宽可用的产品范围。通过其无许可的 HIP-3 上币机制,Hyperliquid 的现实世界资产 open interest 在 5 月下旬达到了创纪录的 26.5 亿美元。
8. Hyperliquid L1 领跑各公链的永续合约交易量
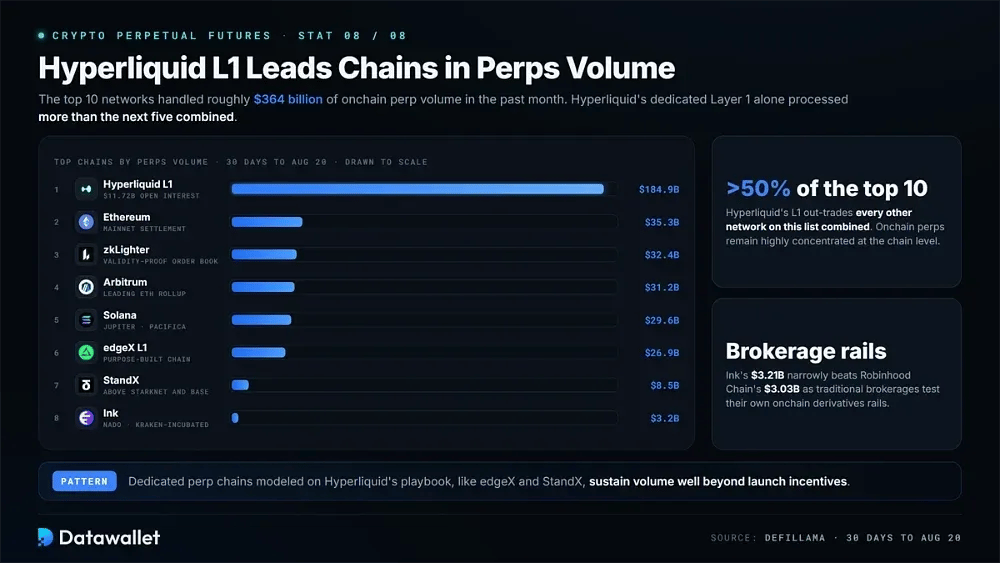
链上永续合约交易在链级别上仍然高度集中。前 10 大网络在过去一个月内处理了大约 3,640 亿美元的交易量。仅 Hyperliquid 专用的 Layer 1 的处理量就超过了其余五大网络的总和。
按永续合约交易量排名的顶级公链,截至 8 月 20 日的 30 天数据:
- Hyperliquid L1:月度永续合约交易量达 1,849.2 亿美元,外加 117.2 亿美元的 open interest,这使其链上足迹超过了此列表中的所有其他网络总和。
- Ethereum:主网结算的永续合约交易量达 353.4 亿美元。这一数字表明,尽管成本高于较新的平台,但这个历史最悠久的智能合约链依然支持着可观的杠杆交易。
- zkLighter:通过 Lighter 的 zero-knowledge 订单簿处理了 324.3 亿美元,该订单簿通过有效性证明(validity proofs)结算撮合,同时保持了适合严苛的专业 market maker 的执行速度。
- Arbitrum:其驻留的永续合约协议总交易量达 311.8 亿美元,在此月度窗口期内,使这个领先的 Ethereum rollup 以微弱优势领先于 Solana,成为杠杆交易的首选。
- Solana:来自 Jupiter 和 Pacifica 等平台的交易量达 296.4 亿美元。因此,这个高吞吐量的公链在其 meme 币现货市场之外,依然保留了一个活跃的杠杆交易基础。
- edgeX L1:在该交易所专属构建的链上交易量达 268.6 亿美元,这表明以 Hyperliquid 的策略为蓝本的专用永续合约网络能够维持远超其启动激励的交易量。
- StandX:这个较新的专用网络交易量达 85.2 亿美元,在同等追踪 30 天比较窗口内,轻松超过了 Starknet 的 67.1 亿美元和 Base 的 52.1 亿美元。
- Ink:通过 Nado 处理了 32.1 亿美元,这是 Kraken 孵化的链上的旗舰永续合约平台。这以微弱优势超过了 Robinhood Chain 的 30.3 亿美元,因为传统经纪商正在测试其自身的链上衍生品通道。
数据来源:DefiLlama,截至 8 月 20 日的 30 天数据。
什么是加密货币永续期货?
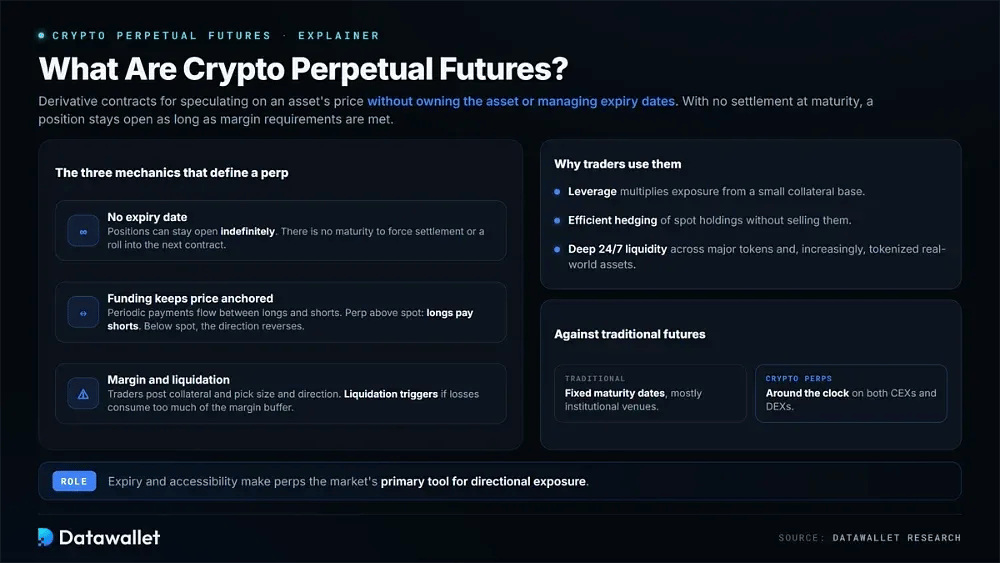
加密货币永续期货交易所提供衍生品合约,允许交易者在不拥有资产或管理到期日的情况下,对基础资产的价格进行投机。由于在到期时无需交割,只要交易者继续满足保证金要求,仓位就可以无限期保持开放。
为了将合约锚定在现货价格上,交易所采用了一种资金机制,在多头和空头之间定期转移支付。当永续合约交易价格高于现货时,多头通常向空头支付资金。如果价格跌至现货以下,支付方向通常会反转,直到价格再次收敛。
永续合约因其杠杆、高效的对冲机制以及在各大代币以及日益增加的代币化现实世界资产中深厚的全天候流动性而广受欢迎。交易者存入抵押品并选择其仓位大小和方向。如果损失消耗了支持开放仓位的过多保证金缓冲,则会发生 liquidation。
到期日和可访问性是其与传统期货的主要结构性差异。传统合约在固定日期到期,主要用于机构平台。相比之下,加密货币永续合约在中心化和去中心化交易所全天候交易,使其成为市场上进行方向性敞口的首要工具。
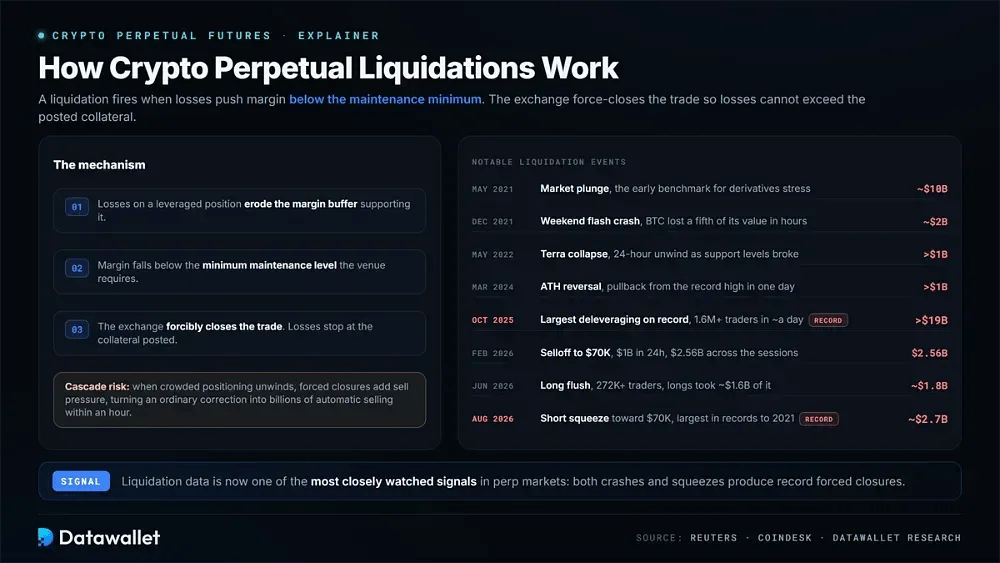
加密货币永续合约 liquidation 的工作原理
当亏损导致交易者的保证金跌至维持 perpetual 仓位所需的最低水平以下时,就会发生加密货币 liquidation。此时,交易所会强行平仓,以确保亏损不会超过最初投入的抵押品。
这一机制保护了平台和对手方,但也可能放大波动性。如果有大量加了 leverage 的交易者朝同一方向持仓,强制平仓就会产生成即时的市场压力。随后,普通的盘整就可能在短短一个交易小时内引发数十亿美元的自动抛售。
因此,liquidation 数据已成为 perpetual 市场中最受关注的信号之一。它有助于解释在交易拥挤、周末流动性薄弱以及更广泛的宏观冲击期间,加密货币发生的剧烈行情。如今,市场暴跌和短仓挤压都会定期产生创纪录的强制平仓。
重大加密货币 liquidation 事件
- 2021 年 5 月崩盘:在市场暴跌期间,大约有 100 亿美元的加了 leverage 的加密货币仓位被 liquidated。这一事件后来成为当时仍处于年轻阶段的 perpetuals 市场中,极端衍生品驱动压力的一大基准。
- 2021 年 12 月闪崩:由于 Bitcoin 在短短数小时内短暂失去了约五分之一的价值,周末的一场剧烈抛售抹去了大约 20 亿美元的仓位。
- 2022 年 5 月 Terra 崩溃:随着 Terra 生态系统瓦解且主要资产跌破关键技术支撑位,超过 10 亿美元的加密货币 futures 仓位在 24 小时内被 liquidated。
- 2024 年 3 月创纪录高位反转:Bitcoin 在创下历史新高后的回调,在单日内引发了数字资产领域超过 10 亿美元的加了 leverage 的 liquidations。
- 2025年10月liquidation冲击:在大约一天时间内,超过190亿美元的杠杆头寸被liquidation,影响了超过160万名交易员,这是有记录以来规模最大的加密货币去杠杆事件。
- 2月抛售:路透社报道称,2月5日,在24小时内发生了约10亿美元的Bitcoin liquidation。在前后几个交易日中,随着价格测试70,000美元,总额达到了25.6亿美元。
- 6月清洗:6月2日,约18亿美元的杠杆交易被liquidation,影响了超过272,000名交易员。多头头寸占了近16亿美元的亏损。
- 8月空头挤压:8月20日,向70,000美元的反弹在24小时内消灭了近27亿美元的空头,这是自2021年有记录以来规模最大的强制空头平仓。
加密货币永续合约交易核心术语
一组经常出现的perp术语让交易所仪表盘更易于解读,也让中心化和去中心化场所的产品更便于比较。它们对于管理交易risk也至关重要。
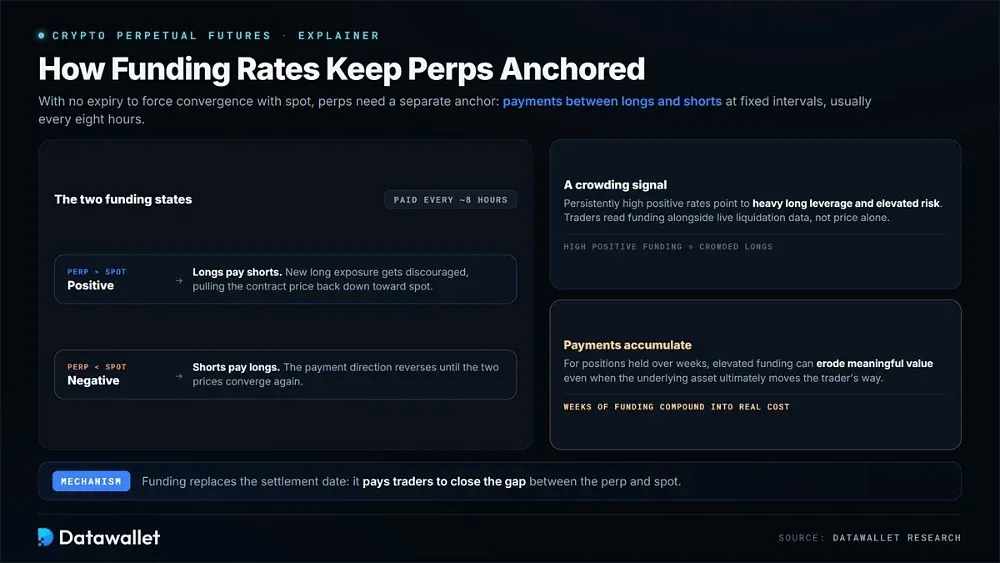
资金费率如何保持永续合约价格锚定
由于永续合约没有到期日来迫使其价格向现货收敛,因此它们需要一个单独的价格锚定机制。资金费率通过多头和空头持有人之间在固定间隔(通常每八小时一次)的资金互换来实现这一点。
如果永续合约交易价格高于现货,资金费率就会变成正数。多头向空头支付资金,从而抑制额外多头敞口,并帮助将合约价格拉低。当永续合约交易价格低于现货时,负资金费率会逆转这些支付的方向。
资金费率还表明了持仓拥挤程度。持续走高的正资金费率表明多头leverage过重且risk升高。因此,交易员会结合实时liquidation数据来监控资金费率,而不是仅依赖价格。
对于长期持有的头寸,这些支付会不断累积。数周的高资金费率甚至会在底层资产最终朝着交易员有利的方向变动时,蚀掉可观的价值。
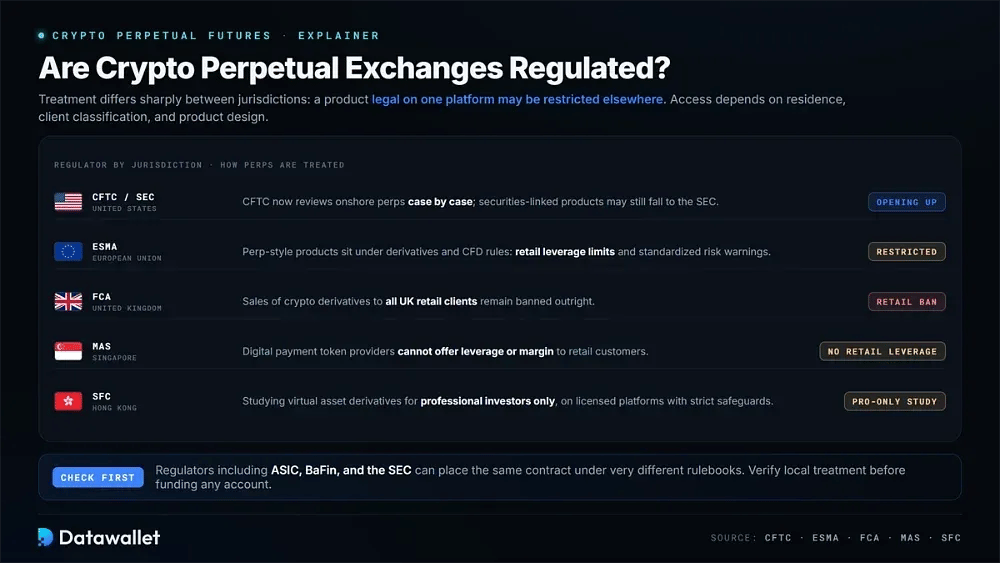
加密货币永续合约监管
永续期货监管在不同司法管辖区之间存在巨大差异。在一个平台上合法提供的产品在其他地方可能会受到限制。在美国,期货监管权归CFTC所有,该机构现在正逐案审查境内永续合约。与证券相关的产品可能仍然属于SEC的管辖范围。
在欧洲和UK,永续风格的产品通常受现有的衍生品或CFD规则管辖,而不是量身定制的纯加密货币框架。ESMA框架规定了零售CFD的leverage上限和标准化的risk警告。与此同时,FCA继续全面禁止向所有UK零售客户销售加密货币衍生品。
亚洲各地的规则也比较碎片化。新加坡的MAS已禁止数字支付代币提供商向零售客户提供leverage或保证金。香港的SFC正在研究仅面向专业投资者的虚拟资产衍生品,前提是遵守严格的持牌平台保障措施和更严格的行为要求。
对于交易员而言,能否参与最终取决于居住地、客户分类和产品设计。ASIC、BaFin和SEC等监管机构可能会将同一份合约置于截然不同的规则手册之下。因此,在为任何交易账户注入资金之前,应先核实当地的监管待遇。
美国如何向永续合约开放
在一个月内,美国对永续合约的准入从禁止转变为监管,The Block在其演变过程中对此进行了报道。这一变化有助于解释目前将境内产品与其离岸对应产品隔离开来的结构性差异。
CFTC 的决定
于2025年12月确认为CFTC主席的Michael Selig在3月的米尔肯研究院(Milken Institute)会议上暗示了这一变化。他表示,美国上市的永续合约将在大约一个月内推出。该委员会于5月29日兑现了承诺。
批准只是其重要性的一部分。CFTC首次将永续合约归类为期货,而不是swap。这使其受制于指定合约市场规则,而不是更为繁重的监管体制。
该委员会还发布了一项单独的政策声明,为其他资产类别建立逐案审查机制,而工作人员指导则涵盖了境外上市的永续合约和客户保证金。Kalshi此后已申请推出追踪美国大型股股票指数和铜的永续合约。
到8月份,这一监管方向已经趋于强硬。Trump主持了一场白宫加密货币峰会,Selig和SEC主席Paul Atkins以及Coinbase、Ripple、Kraken、Nasdaq和CME的高管出席了会议。他敦促议员们通过《CLARITY Act》。
次日,CFTC召开了其第一次创新咨询委员会会议,议题涵盖加密资产、人工智能和预测市场。Selig在6月曾表示,这种onchain技术将重塑市场,监管机构希望为其创造一条合规的路径。
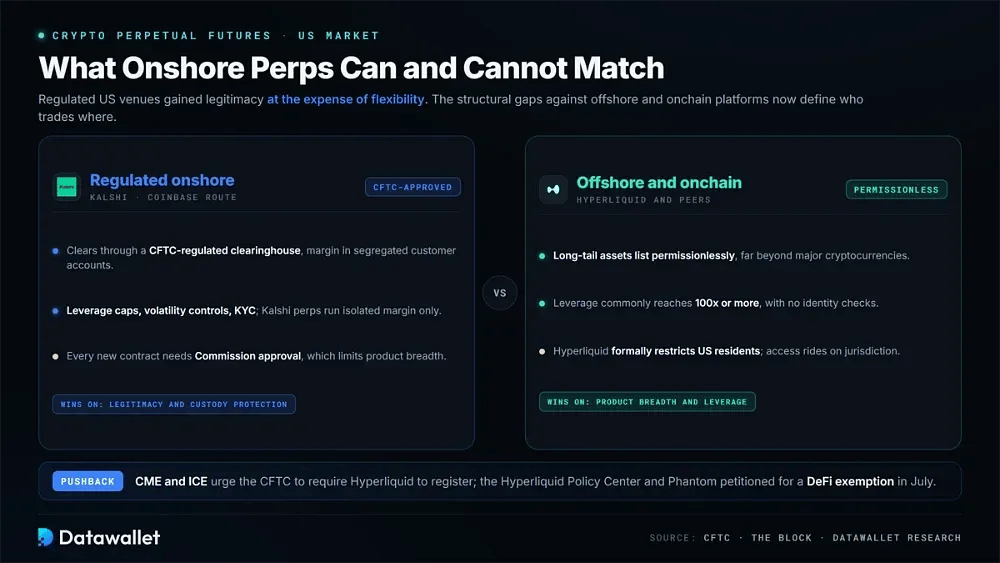
境内永续合约无法比拟之处
受监管的交易平台以牺牲灵活性为代价获得了合法性。Kalshi 合约通过 CFTC 监管的清算所进行清算,保证金存放在隔离的客户账户中。每个新合约在上线前也都需要获得委员会的批准。
这一要求限制了产品广度。离岸和链上交易平台可以无需许可地列出长尾资产,这使得想要涉足主流加密货币之外资产的交易者不得不将目光转向诸如 Hyperliquid 等平台,该平台正式限制了美国居民。
此外,还存在巨大的 leverage 差距。境内合约包含波动性控制和身份验证,而离岸 leverage 通常达到 100 倍或更高。Kalshi 的永续产品目前仅在逐仓保证金模式下运行。
老牌交易所发起了反击。CME 和 ICE 敦促 CFTC 要求 Hyperliquid 进行注册,理由是存在客户监督漏洞以及涉及石油合约的操纵风险。7 月,Hyperliquid Policy Center 和 Phantom 请愿要求获得 DeFi 豁免。
永续 DEX 与永续 CEX 的对比
中心化和链上永续交易平台之间的区别现在已经不仅限于市场规模。它们吸引不同类型的交易者并承载不同形式的风险,这种分化体现在 DefiLlama 的衍生品数据中。
各自模型的优势所在
中心化交易所仍然处理了大约十分之九的永续合约交易量。其深厚的订单簿和快速撮合使其成为高频执行的首选,而法币入口则服务于在大市值交易对中进行大额交易的交易者。
链上交易平台则通过托管和访问权限进行竞争。交易者保留自己的私钥,并且可以跳过身份验证。他们还可以访问中心化交易所不会上线的市场,包括石油合约以及 Aster 上提供的新订单簿。
Open interest 显示了这两种模型之间最明显的区别。链上交易平台占持仓量的 13.5%,但交易量仅占 10%。持仓风险占比高于交易额占比,这表明持仓时间更长。
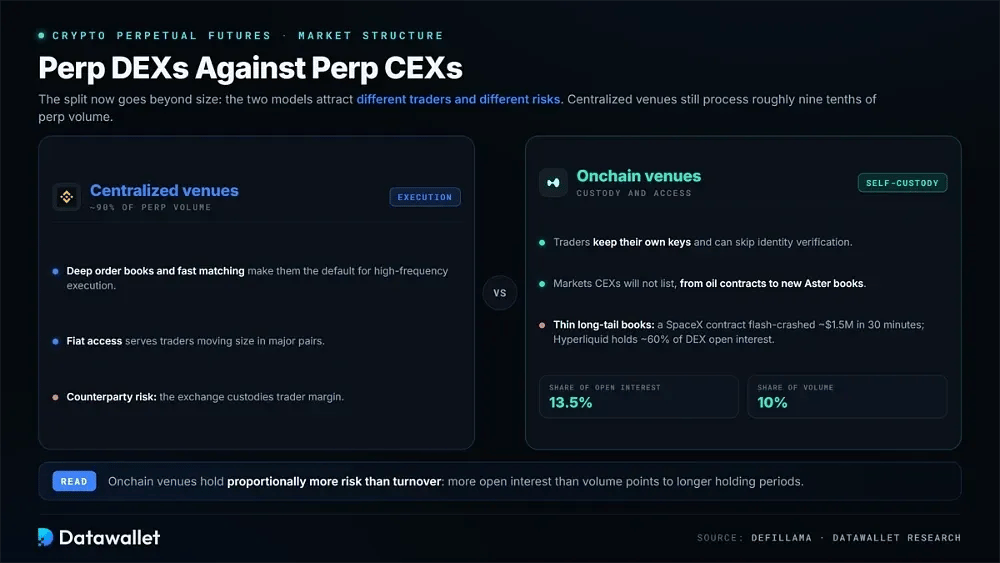
链上交易平台承担的风险
当流动性较薄时,长尾合约可能会变得危险。在一个例子中,Hyperliquid 的 SpaceX 估值合约在遭遇过大仓位且订单簿为空后,在三十分钟内遭遇闪崩,抹去了约 150 万美元的名义价值。
无需许可的上线机制带来了一个相关的权衡。允许任何人创建市场的相同框架可能会产生几乎没有深度的合约。在这种情况下,单笔交易可能会将价格推得远超底层估值所能合理支撑的水平。
该细分市场内部也存在高度集中。仅 Hyperliquid 一家就占据了近 60% 的永续 DEX open interest,这使得市场高度依赖于一个能够正常运行且不出事故的单一协议,正如我们的 Hyperliquid 统计数据页面所追踪的那样。
交易永续期货的风险
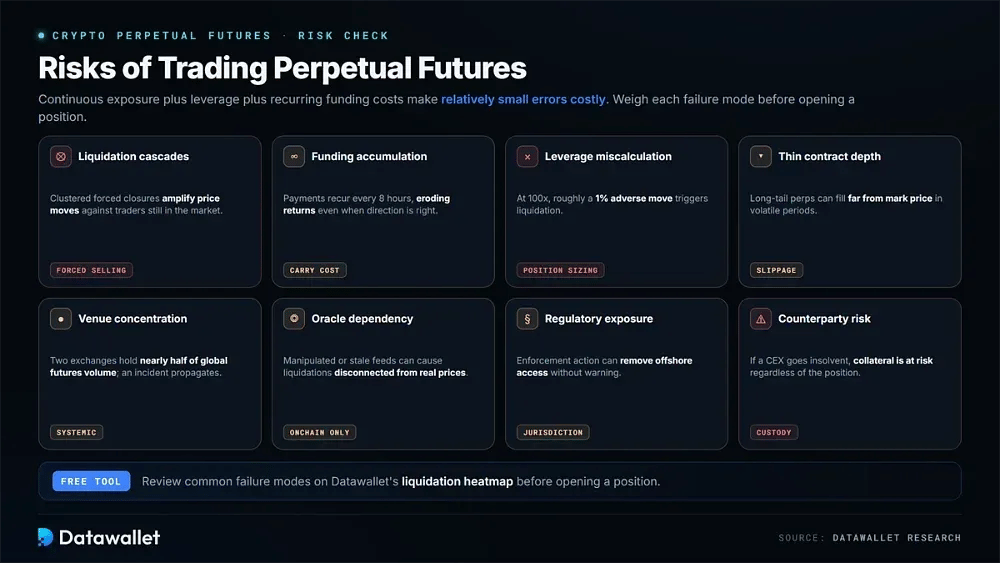
perpetual 结合了持续敞口、leverage 以及周期性的资金费率,这使得相对较小的失误也会带来沉重的代价。在开仓之前,交易者可以免费在 liquidation 热力图上查看常见的失败模式。
在交易永续合约之前,请权衡以下每项风险:
- Liquidation 连锁反应:当保证金不足时,使用 leverage 的仓位会自动关闭。当 liquidation 聚集时,它们会放大针对仍在场内交易者的价格波动。
- 资金费率累积:资金费用每八小时支付一次,即使交易者最终看对了价格方向,也会在较长的持仓期间侵蚀收益。
- Leverage 计算失误:更高的倍数会缩小导致仓位归零所需的逆向波动幅度。在 100 倍 leverage 下,大约 1% 的逆向波动就会触发 liquidation。
- 合约深度不足:在波动期间,长尾永续合约的成交价格可能会远离标记价格,从而产生比模型化入场差得多的执行结果。
- 交易平台集中度:两家交易所占据了近一半的全球期货交易量,因此其中一家发生事故可能会蔓延至整个市场。
- 预言机依赖性:链上 perpetuals 依赖预言机数据源获取价格。因此,被操纵或陈旧的数据可能会导致与真实市场价格脱节的 liquidation。
- 监管风险:离岸平台实施司法管辖限制,执法行动可能会在毫无预警的情况下剥夺访问权限。
- 对手方风险:中心化交易所托管交易员的 margin。如果交易所破产,无论仓位表现如何,抵押品仍面临风险。
最后总结
永续 futures 占据了加密货币市场结构的核心。交易量比 spot 高出数倍,衍生品日益主导价格发现,并且永续合约已从加密货币扩展到大宗商品和股票。
过去一年定义了两个结构性变化。尽管链上场所捕获了更多持仓风险,但中心化交易量急剧下降。与此同时,美国监管机构在短短几周内将永续合约从禁止转为批准。
头条数据仍需谨慎对待。报告的交易量根据每个数据源包含的场所而有很大差异,而刷量交易(wash trading)会夸大活跃度。因此,通过 open interest 比较反向和正向合约场所可以提供更真实的情况。
我们的评测方法
这些统计数据是根据原始市场数据而非汇总摘要编制的。数据源包括 CoinGecko Research、CoinGlass、The Block、DefiLlama 和 CFTC 申报文件,在数据源存在分歧的地方对数字进行了交叉核对。
五个原则塑造了这里呈现的内容:
- 主要数据源:每个数字都可以追溯到交易所仪表板、研究报告或监管申报文件,而不是二手报道。
- 范围披露:由于交易量总数随场所覆盖范围而变化,因此在每个数字旁都标注了发布者。
- open interest 加权:我们认为 open interest 比交易量更可靠,因为刷量交易对换手率的扭曲程度大于持仓。
- 监管核实:美国永续合约的详细信息基于 CFTC 订单和新闻稿,而不是交易所的营销材料。
- 日期锚定:每个数字都使用其数据源规定的测量期,因为永续市场数据可能会从一周到下一周发生显着变化。
随着波动性变化以及场所获得或失去市场份额,衍生品数据会迅速变化。在对本文中的任何内容采取行动之前,请在实时仪表板上验证当前数据。