

مقارنة أفضل أسهم العملات المشفرة
قيّمنا كل شركة وفق متانة نموذج العمل وقوة الميزانية العمومية ومقدار الإيرادات الذي يصمد عند تراجع أسعار الرموز المميزة، بدلًا من الاكتفاء بالتصنيف حسب أداء السهم مؤخرًا. وأعطينا مخاطر التركّز وزنًا كبيرًا نظرًا إلى كثرة أدوات الخزينة الموجودة الآن في القطاع.
يقارن الجدول بين الشركات السبع من حيث الأساسيات التي تميّز بينها:
الشركة |
التقييم |
الرمز |
التركيز الرئيسي |
القيمة السوقية |
القيادة |
الميزة الرئيسية |
|---|---|---|---|---|---|---|
| Coinbase |
4.9/5
|
COIN |
منصة تداول أصول رقمية |
~61 مليار $ |
Brian Armstrong |
إدراج في مؤشر S&P 500 وحفظ مؤسسي |
| Strategy |
4.7/5
|
MSTR |
خزينة بيتكوين |
~47 مليار $ |
Michael Saylor |
672,497 BTC، وهي أكبر حيازة لدى الشركات |
| Circle |
4.7/5
|
CRCL |
إصدار العملات المستقرة |
~25.7 مليار $ |
Jeremy Allaire |
الأفضل أداءً في 2026، وعائد احتياطي USDC |
| Robinhood |
4.6/5
|
HOOD |
الوساطة للأفراد |
~72 مليار $ |
Vlad Tenev |
27 مليون مستخدم وRobinhood Chain L2 |
| Bitmine |
4.5/5
|
BMNR |
خزينة إيثريوم |
~11.8 مليار $ |
Tom Lee |
5.77 مليون ETH مودعة في الستيكينغ مقابل عائد قدره 242 مليون $ |
| Galaxy Digital |
4.5/5
|
GLXY |
الخدمات المالية |
~7.8 مليار $ |
Mike Novogratz |
تنويع الإيرادات عبر حرم Helios للذكاء الاصطناعي |
| Block |
4.4/5
|
XYZ |
منظومات الدفع |
~40 مليار $ |
Jack Dorsey |
حجم توزيع Cash App على المستهلكين |
1. Coinbase (COIN)
لا تزال Coinbase أوضح بديل مؤسسي للقطاع، وفي مايو 2025 أصبحت أول شركة أصلية في مجال العملات المشفرة تُضاف إلى مؤشر S&P 500. وقد أجبر هذا الإدراج صناديق المؤشرات على الاحتفاظ بسهمها، فأدخل التعرض للعملات المشفرة بصورة هيكلية في محافظ التقاعد العادية للمرة الأولى.
نصنّف مزيج إيراداتها على أنه الأكثر استدامة في القطاع. فرسوم التداول تتقلب مع أحجام التداول، لكن إيرادات الاشتراكات والخدمات من حفظ الأصول والستيكينغ واقتصاديات USDC توفر قاعدة لا تزول عندما تهدأ المضاربة، كما يوضح تقييمنا لمنصة Coinbase بالتفصيل.
أما ما يعجبنا أقل بكثير فهو أداء السهم في 2026. فقد تراجع السهم بنحو 10% منذ بداية العام بعد أن دمّر تسلسل تصفية أكتوبر 2025 أحجام التداول المضاربية، ولم تستطع شبكة Base إلى جانب إيرادات الستيكينغ تعويض هذا الانخفاض الحاد في رسوم التداول تعويضًا كاملًا.
المزايا
- الإدراج في المؤشر: عضوية S&P 500 تعني أن الصناديق السلبية يجب أن تحتفظ بالسهم، مما يوفر طلبًا هيكليًا مستقلًا عن معنويات سوق العملات المشفرة.
- تنوع الإيرادات: تخفف إيرادات حفظ الأصول والستيكينغ والاشتراكات من تقلب رسوم التداول التي تضر بمنصات التداول المتخصصة المنافسة خلال فترات الهبوط.
- الحاجز التنظيمي: التراخيص الأمريكية الواسعة وتفويضات حفظ صناديق ETF تخلق حواجز لا تستطيع منصات التداول الخارجية تكرارها محليًا.
العيوب
- الاعتماد على الأحجام: لا تزال رسوم التداول تشكّل حصة كبيرة من الإيرادات، لذا تضغط الأسواق الهادئة على الأرباح أسرع مما توحي به توجيهات الإدارة.
- ضغط الرسوم: المنافسة من Robinhood ومنصات الرسوم الصفرية تضغط على معدل الاقتطاع من الأفراد الذي موّل تاريخيًا هوامش ربح Coinbase.
- ضعف الأداء: تراجع بنحو 10% في 2026 يتخلف كثيرًا عن Circle وعن مجموعة أسهم العملات المشفرة الأوسع.
2. Strategy (MSTR)
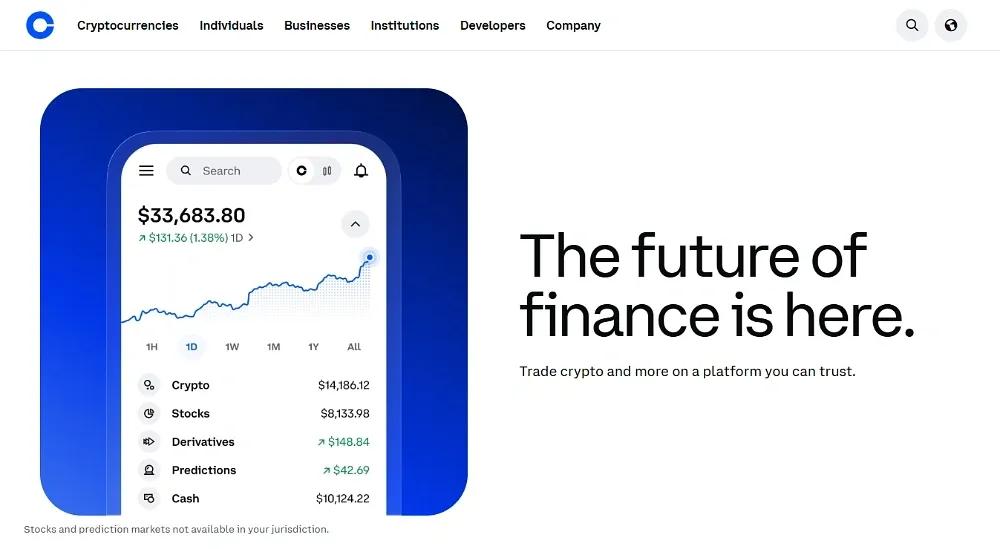
تحتفظ Strategy، المعروفة سابقًا باسم MicroStrategy، بـ 672,497 بيتكوين، وتبقى أنقى بديل سهمي برافعة مالية لهذا الأصل في أي مكان. وتموّل الشركة عمليات الاستحواذ عبر الدين القابل للتحويل وإصدار الأسهم، مضخّمة عمدًا التعرض لبيتكوين إلى ما يتجاوز كثيرًا ما يوفره الاحتفاظ المباشر بالرمز المميز.
نرى أن الرافعة المالية تعمل في الاتجاهين بحدة أكبر مما يدركه المستثمرون الأفراد. فالهيكل الرأسمالي نفسه الذي ضاعف المكاسب خلال التراكم يضاعف الآن التراجعات، وقد هبط السهم بنحو 47% خلال العام الماضي مع تراجع بيتكوين عن ذروته.
الخطر الحقيقي في 2026 هو الاستبعاد من المؤشرات. فقد يؤدي الاستبعاد المحتمل من مؤشرات MSCI إلى تصفية سلبية تُقدَّر بنحو 9 مليارات دولار، ونعتبر هذا العبء المعلّق أهم متغير لأي شخص يحتفظ بهذا السهم، إلى جانب تقلبات التقييم السوقي لـخزينة بيتكوين لديها.
المزايا
- تعرض لا مثيل له لـ BTC: 672,497 بيتكوين تجعلها أكبر حائز من الشركات، وتوفر مكاسب محتملة برافعة مالية لا يضاهيها أي منافس.
- الوصول إلى أسواق رأس المال: القدرة المثبتة على جمع الدين القابل للتحويل والأسهم تتيح لها التراكم عبر الدورات حين لا يستطيع منافسوها ذلك.
- مدى السيولة النقدية: تغطي احتياطيات بنحو 1.4 مليار دولار ما يقارب 21 شهرًا من التزامات الدين خلال فترات ضعف السوق الطويلة.
العيوب
- خطر الاستبعاد من المؤشر: قد يؤدي استبعاد محتمل من MSCI إلى بيع سلبي قسري بنحو 9 مليارات دولار بغض النظر عن أساسيات الشركة.
- تراجعات مضخّمة: الرافعة المالية التي عززت العوائد في الأسواق الصاعدة أنتجت تراجعًا بنسبة 47% خلال الأشهر الاثني عشر الماضية.
- عمليات ضئيلة: إيرادات البرمجيات البالغة نحو 128.7 مليون دولار فصليًا غير جوهرية، لذا فالسهم في جوهره مشتق من بيتكوين.
3. Circle (CRCL)
كانت Circle أفضل أسهم العملات المشفرة أداءً في 2026، إذ ارتفعت بنحو 30% لتبلغ قيمة سوقية قدرها 25.7 مليار دولار بينما تراجع معظم نظرائها. ويعود هذا التباين إلى أن إيراداتها تعتمد على نمو المعروض من العملات المستقرة وعوائد سندات الخزانة لا على أحجام التداول.
نعتبر نموذج أعمالها متميزًا فعلًا عن نظرائها. فـ Circle تكسب فوائد على الاحتياطيات التي تدعم USDC، لذا يأتي النمو من التبني لا من المضاربة. وارتفع المعروض بأكثر من 30% خلال اثني عشر شهرًا، وقد فاق هذا التوسع الإيرادات المفقودة بسبب انخفاض أسعار الفائدة.
نقطة الضعف الواضحة هي الحساسية لأسعار الفائدة مقترنة بالمنافسة. فانخفاض العوائد يضغط على الهوامش مباشرة، وقد يدعو الإطار التنظيمي الناشئ للعملات المستقرة في الولايات المتحدة البنوك إلى إصدار رموز مميزة بالدولار في السوق، وهذا هو السؤال الرئيسي الذي نراقبه خلال بقية عام 2026.
المزايا
- أفضل أداء في 2026: تصدّر ارتفاع بنحو 30% جميع أسهم شركات العملات المشفرة التي نتابعها، مدفوعًا بالأساسيات لا بالمعنويات.
- إيرادات غير مضاربية: يتناسب الدخل مع اعتماد العملات المستقرة واستخدامها في المدفوعات لا مع نشاط التداول، مما يفصله عن دورات السوق.
- التوافق التنظيمي: يضع العمل كجهة إصدار ملتزمة Circle في موقع مناسب مع قيام تشريعات العملات المستقرة الأمريكية بتنظيم هيكل السوق.
العيوب
- التعرض لأسعار الفائدة: تشكل فوائد الاحتياطيات معظم الإيرادات، لذا فإن خفض الفائدة المستمر يضغط على الهوامش بطرق لا تستطيع الإدارة تعويضها بسهولة.
- منافسة البنوك: قد يدعو الوضوح التنظيمي الجديد إلى إصدار رموز مميزة بالدولار من البنوك تنافس مباشرة على حصة العملات المستقرة المؤسسية.
- منتج واحد: تهيمن USDC على الأعمال، لذا فإن أي فقدان للثقة في هذا الرمز المميز يهدد قاعدة الإيرادات بأكملها.
4. Robinhood (HOOD)
Robinhood تستحق مكانها بفضل التوزيع والبنية التحتية لا بفضل أداء سهمها مؤخرًا. فقد حققت نتائج قياسية في 2025 بإيرادات بلغت 4.5 مليار دولار وودائع صافية بلغت 68 مليار دولار، ثم أطلقت شبكتها الخاصة من الطبقة 2 في يوليو 2026.
نصنّف Robinhood Chain كأكثر التطورات إثارة للاهتمام هنا. فقد بُنيت على Arbitrum وبدأ تشغيلها في 1 يوليو، وتجاوز حجمها 1 مليار دولار خلال أيام، وسجلت لفترة وجيزة حجم تداول أكبر من أي منصة تداول لامركزية، محوّلةً 27 مليون مستخدم من مستخدمي الوساطة إلى مشاركين على السلسلة.
أما ما لا يعجبنا فهو المراجعة الحادة للواقع في 2026 التي تلت ذلك. فقد تراجع السهم بنحو 27% منذ بداية العام بعد تحقيق أرباح أقل من التوقعات في الربع الأول، وانخفضت إيرادات قطاع العملات المشفرة بنحو 40% في الربع 2، مما يُظهر مدى سرعة تبخر دخل التداول للأفراد عندما يهدأ النشاط المضاربي.
المزايا
- توزيع هائل: يمنحها 27 مليون مستخدم قناة استقطاب إلى العملات المشفرة لا يستطيع أي منافس هنا تكرارها.
- البنية التحتية للسلسلة: تحوّل Robinhood Chain عملاء الوساطة إلى مستخدمين على السلسلة مع الاستحواذ على اقتصاديات التسوية في شبكتها الخاصة من الطبقة 2.
- وساطة متنوعة: تعني الأسهم والخيارات ومنتجات التقاعد أن ضعف العملات المشفرة لا يؤدي إلى انهيار قاعدة الإيرادات بأكملها.
العيوب
- تراجع حاد في 2026: جاء انخفاض بنحو 27% منذ بداية العام بعد إخفاق في الربع 1 سببه إيرادات عملات مشفرة أضعف من المتوقع.
- قطاع عملات مشفرة متقلب: انخفضت إيرادات العملات المشفرة في الربع 2 بنحو 40%، مما يؤكد مدى سرعة انكماش هذا البند في الأسواق الهادئة.
- تركّز على الأفراد: تميل الإيرادات نحو سلوك تداول الأفراد، الذي يثبت تاريخيًا أنه أقل التدفقات استدامة خلال فترات الهبوط الممتدة.
5. Bitmine (BMNR)
أصبحت Bitmine أكبر حائز مؤسسي لعملة إيثريوم في العالم، إذ راكمت 5.77 مليون ETH تبلغ قيمتها نحو 10.2 مليار دولار. وتبلغ الحيازات الإجمالية عبر العملات المشفرة والنقد ومراكز رأس المال الجريء الآن 11.3 مليار دولار، مما يجعلها ثاني أكبر خزينة عملات مشفرة بعد Strategy فقط.
إن اقتصاديات الستيكينغ هي ما يميزها فعلًا عن أدوات الخزينة السلبية. فقد وضعت Bitmine 4.92 مليون ETH في الستيكينغ عبر شبكة المدققين MAVAN التابعة لها، مما يولّد 242 مليون دولار من الإيرادات السنوية بعائد 2.70%، ومن المتوقع أن يصل مع النشر الكامل إلى 284 مليون دولار.
نعتبر إدراج BMNR في مؤشر Russell 1000 في يونيو 2026 المحفز الهيكلي. فعضوية المؤشر تجلب ملكية مؤسسية سلبية، وتحتفظ الشركة الآن بنسبة 4.8% من إجمالي المعروض من ETH مع سعيها إلى هدف معلن يبلغ 5%، رغم أن هذا التركّز هو بالضبط ما يجعلها محفوفة بالمخاطر.
المزايا
- خزينة منتجة: يولّد وضع 85% من ETH في الستيكينغ 242 مليون دولار سنويًا، بخلاف خزائن بيتكوين التي تحتفظ بأصول لا تدر عائدًا.
- الإدراج في المؤشر: تجذب عضوية Russell 1000 منذ يونيو 2026 تدفقات مؤسسية سلبية لم تكن متاحة للشركة سابقًا.
- ميزة الحجم: تجعلها حيازة 4.8% من إجمالي المعروض من ETH البديل المدرج الأوضح للتعرض لـالستيكينغ على إيثريوم.
العيوب
- تركّز شديد: تقع الميزانية العمومية بأكملها تقريبًا في أصل واحد، لذا فإن أي تراجع في ETH يدمّر قيمة المساهمين مباشرة.
- مخاطر التخفيف: يتطلب استمرار التراكم نحو هدف 5% إصدار أسهم مستمرًا يخفف حصص المساهمين الحاليين بشكل ملموس.
- انضغاط العائد: تنخفض عوائد الستيكينغ عند 2.70% مع زيادة ETH المودعة في الستيكينغ على مستوى الشبكة، مما يآكل تدريجيًا فرضية الإيرادات.
6. Galaxy Digital (GLXY)
Galaxy Digital هي الجهة الأكثر تنوعًا في هذه القائمة، إذ تجمع بين التداول المؤسسي وإدارة الأصول والخدمات المصرفية الاستثمارية عبر أصول مُدارة تبلغ نحو 17 مليار دولار. وهذا الاتساع يعني أن لا بند إيرادات واحدًا يحدد نتائج الشركة في أي ربع.
يعجبنا التحول إلى البنية التحتية أكثر من أي شيء آخر. فـGalaxy توسّع مجمّع Helios إلى 800 ميغاواط لخدمة أعباء الحوسبة الخاصة بالذكاء الاصطناعي والعملات المشفرة، بهدف تحقيق 1 مليار دولار من الإيرادات السنوية من سعة متعاقد عليها بدلًا من رسوم التداول المتقلبة أو مكاسب الاستثمار المباشر.
المقايضة هي مخاطر التنفيذ في مشروع رأسمالي كبير. فغالبًا ما تتجاوز إنشاءات مراكز البيانات الميزانية وتتأخر عن الجدول، ويجب أن يموّل ما يقارب 1.9 مليار دولار من النقد والعملات المستقرة لدى الشركة هذا التوسع مع استيعاب إيرادات تداول تتقلب بشدة بين الأرباع.
المزايا
- تنويع حقيقي: تقلل إيرادات التداول وإدارة الأصول والخدمات المصرفية والبنية التحتية الاعتماد على أي ظرف واحد في سوق العملات المشفرة.
- التحول إلى حوسبة الذكاء الاصطناعي: يستهدف توسع Helios بقدرة 800 ميغاواط تحقيق 1 مليار دولار من الإيرادات المتعاقد عليها، وهي غير مرتبطة إلى حد كبير بأسعار الرموز المميزة.
- العلاقات المؤسسية: تخلق تفويضات الوساطة الرئيسية والخدمات المصرفية الراسخة إيرادات متكررة من العملاء لا يستطيع المنافسون الموجهون للأفراد الوصول إليها.
العيوب
- أصغر قيمة سوقية: عند نحو 7.8 مليار دولار تتمتع بسيولة أقل وتقلب أكبر في سعر السهم مقارنة بالنظراء الأكبر.
- مخاطر تنفيذ المشاريع: كثيرًا ما تتجاوز إنشاءات مراكز البيانات الكبيرة التكلفة والجدول الزمني، مما يضغط على الميزانيات العمومية خلال مراحل البناء.
- أرباح متقلبة: تنتج مكاسب الاستثمار المباشر نتائج ربع سنوية تتأرجح بشدة، مما يجعل تقييم الأعمال صعبًا فعلًا.
7. Block (XYZ)
تُختتم قائمتنا بشركة Block بناءً على انتشارها بين المستهلكين لا على نقائها في مجال العملات المشفرة. يصل Cash App إلى عشرات الملايين من المستخدمين النشطين شهريًا، وتمنح أجهزة الدفع الخاصة بالتجار الشركة حضورًا في التجارة اليومية لا تضاهيه أي شركة أخرى في هذه القائمة.
التزامها تجاه بيتكوين حقيقي وليس ترويجيًا فحسب. تطور Block معدات تعدين ومنتجات حفظ ذاتي وتكاملًا مع Lightning Network، وتقدم بيتكوين بوصفه بنية تحتية عملية للدفع لا أصلًا في الخزينة، وهي فكرة مختلفة جوهريًا عن نهج التراكم الذي تتبعه Strategy.
نضعها في المرتبة الأخيرة لأن النتائج المالية جاءت مخيبة للآمال. فقد نما إجمالي الربح بنسبة 17% ليصل إلى 12 مليار دولار، لكن الإنفاق التشغيلي الكبير أدى إلى خسارة صافية بلغت 3 مليارات دولار، وتراجعت الأسهم بنحو 23%، ولذلك فإن هدف قاعدة 40 الذي تركز عليه الإدارة الآن يكتسب أهمية أكبر بكثير.
المزايا
- انتشار واسع بين المستهلكين: توفر أجهزة Cash App وSquare قناة لتوزيع العملات المشفرة في التجارة اليومية تتجاوز كثيرًا الجمهور المختص بالعملات المشفرة.
- فرضية قائمة على الدفع أولًا: يتعامل التكامل مع Lightning ومعدات التعدين مع بيتكوين بوصفه بنية تحتية عملية لا أصلًا مضاربيًا في الميزانية العمومية.
- نمو إجمالي الربح: تُظهر الزيادة بنسبة 17% لتصل إلى 12 مليار دولار أن نشاط المدفوعات الأساسي يواصل التوسع رغم ضعف سوق العملات المشفرة.
العيوب
- الخسائر الكبيرة: تثير الخسارة الصافية البالغة 3 مليارات دولار الناتجة عن ارتفاع الإنفاق التشغيلي تساؤلات حقيقية حول الانضباط في التكاليف وتخصيص رأس المال.
- تعرض مخفف: تشكل العملات المشفرة حصة متواضعة من الأعمال، لذا فهذا استثمار في شركة تقنية مالية مع خيار إضافي مرتبط ببيتكوين.
- ضعف السهم: يعكس التراجع بنحو 23% تشكك المستثمرين في الربحية، وليس أي حالة محددة في سوق العملات المشفرة.
ما هي أسهم العملات المشفرة؟
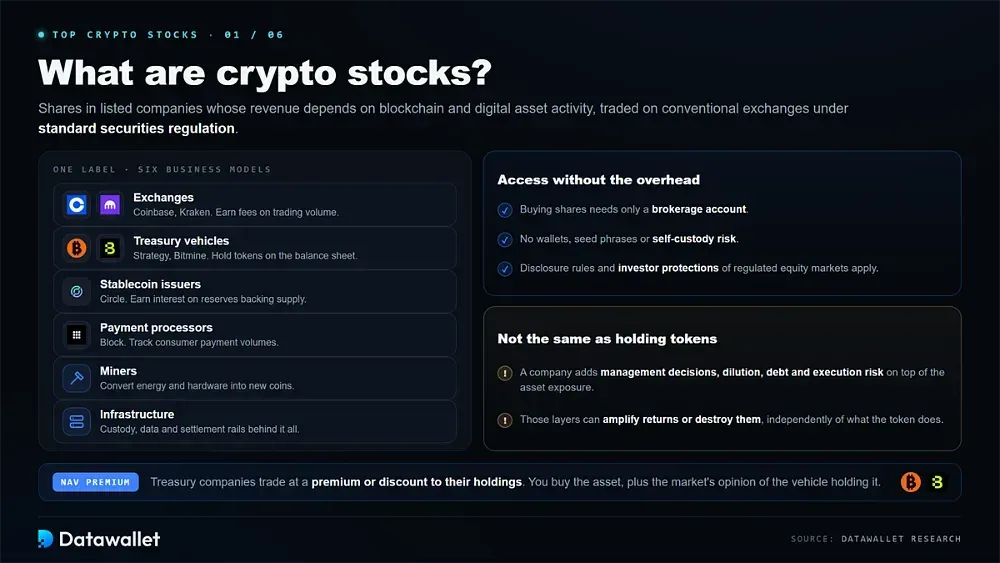
أسهم العملات المشفرة هي حصص في شركات مدرجة في البورصة تعتمد إيراداتها الأساسية على نشاط بلوكشين والأصول الرقمية. وتشمل المنصات وشركات الخزينة وجهات إصدار العملات المستقرة وشركات التعدين ومعالجي المدفوعات ومزودي البنية التحتية، وكلها تُتداول في بورصات تقليدية وفق أنظمة الأوراق المالية المعتادة.
تكمن الجاذبية في إمكانية الوصول دون أي تعقيد تشغيلي. فشراء الأسهم لا يتطلب سوى حساب وساطة، وبذلك يتجنب المستثمرون إدارة المحفظة وأمان العبارة الاسترجاعية ومخاطر الحفظ الذاتي تمامًا، مع الاحتفاظ بمتطلبات الإفصاح وحماية المستثمر التي توفرها أسواق الأسهم المنظمة أصلًا.
هذه الأسهم ليست مكافئة لحيازة الرموز المميزة مباشرة. فالشركة تضيف مخاطر تشغيلية وقرارات إدارية وتخفيفًا للحصص وديونًا وإخفاقات في التنفيذ فوق التعرض للأصل الأساسي، وقد يضخم ذلك العوائد أو يدمرها بمعزل عما يفعله الرمز المميز نفسه.
هذا الفارق يهم أكثر في شركات الخزينة المشفرة. تُتداول Strategy وBitmine بعلاوات أو خصومات على صافي قيمة أصولها بحسب المعنويات، لذا يشتري المستثمرون الأصل الأساسي ورأي السوق في الجهة التي تحتفظ به معًا.
التباين في أسهم العملات المشفرة عام 2026
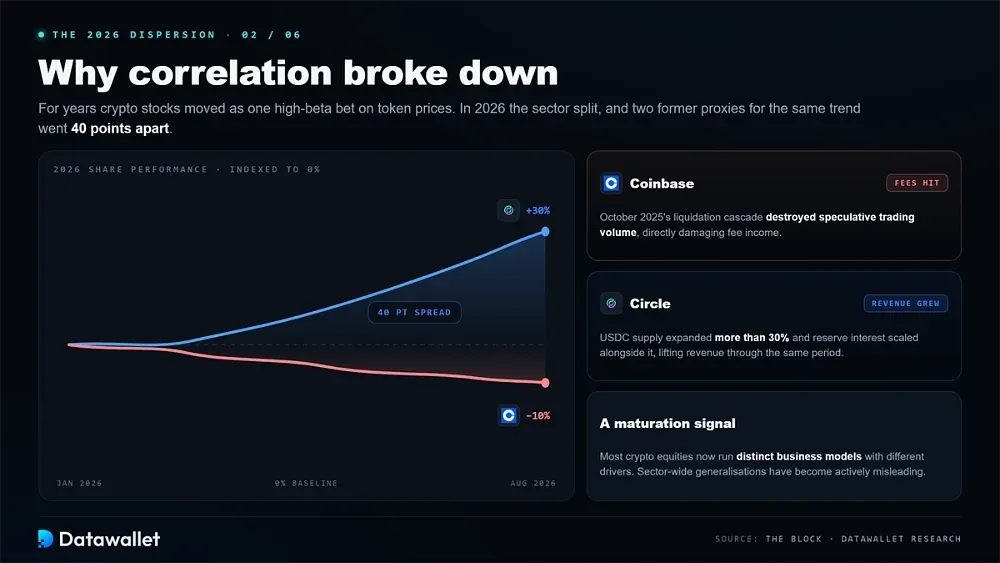
لسنوات، تحركت أسهم العملات المشفرة معًا كرهان واحد عالي التقلب على أسعار الرموز المميزة، متتبعةً بشكل شبه آلي معنويات خزائن الأصول الرقمية عمومًا. انهارت هذه العلاقة خلال عام 2026، والتباين الناتج هو أهم تطور لكل من يبني تعرضًا للقطاع هذا العام.
لماذا انهار الارتباط
الدليل صارخ حقًا. فقد ارتفع سهم Circle بنحو 30% بينما انخفض سهم Coinbase بنحو 10% خلال الفترة نفسها، أي بفارق سعر قدره 40 نقطة بين شركتين كان المستثمر في عام 2023 سيعتبرهما بديلين متماثلين فعليًا للاتجاه الأساسي نفسه.
السبب الجوهري هنا هو التباين الواضح في الإيرادات بينهما. فقد أدت موجة تصفية أكتوبر 2025 إلى تدمير حجم التداول المضاربي، مما أضر مباشرة بإيرادات الرسوم لدى Coinbase، بينما نمت إيرادات Circle فعليًا لأن المعروض من USDC توسع بأكثر من 30% وارتفعت معه فوائد الاحتياطيات.
نقرأ ذلك على أنه إشارة نضج حقيقية لا شذوذًا مؤقتًا. وكما أشار موقع The Block، فإن لمعظم أسهم العملات المشفرة الآن نماذج أعمال متمايزة تستجيب لمحركات مختلفة فعلًا، ما يعني أن التعميمات على مستوى القطاع أصبحت مضللة للمستثمرين.
ما الذي يحرك كل نشاط فعلًا
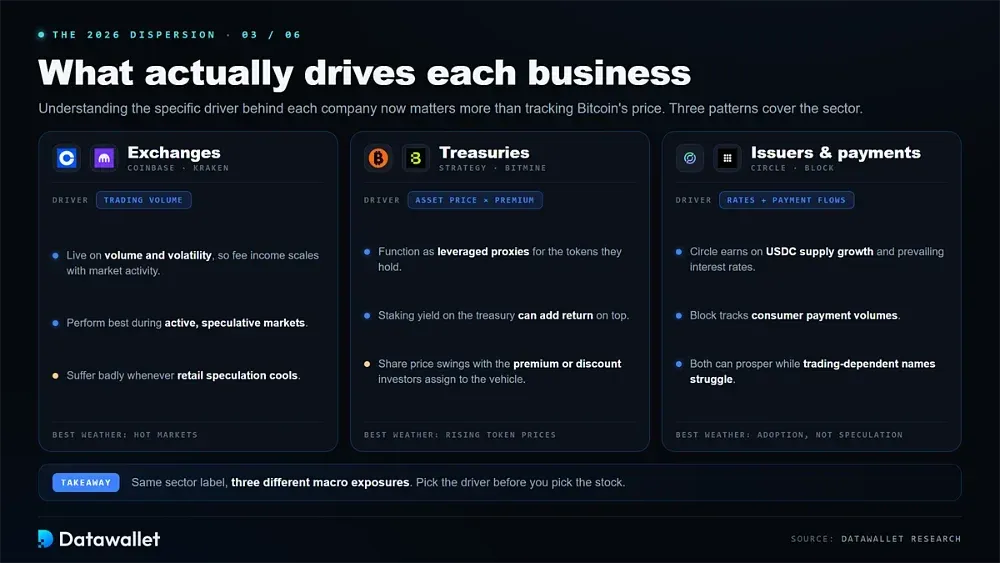
أصبح فهم المحرك المحدد لكل شركة أهم الآن من مجرد تتبع سعر بيتكوين. فالمنصات مثل Coinbase وKraken تعتمد على حجم التداول والتقلب، لذا يكون أداؤها الأفضل في الأسواق النشطة وتتضرر بشدة كلما هدأت مضاربة الأفراد.
تتصرف شركات الخزينة بشكل مختلف في كل جانب تقريبًا. تعمل Strategy وBitmine كوكلاء لأصول بالرافعة المالية، إذ يتبع سعر السهم الحيازات الأساسية معدلةً بأي علاوة أو خصم يمنحه المستثمرون، إضافة إلى أي عائد تولده الخزينة نفسها عبر الستيكينغ.
أما جهات إصدار العملات المستقرة وأعمال المدفوعات الاستهلاكية فتتبع نمطًا ثالثًا مختلفًا تمامًا. تعتمد Circle على نمو المعروض وعلى أسعار الفائدة السائدة، بينما تتبع Block أحجام مدفوعات المستهلكين، ما يعني أن كلتيهما قد تزدهر في فترات تعاني فيها الشركات المعتمدة على التداول بشدة.
كيف تختار سهم عملة مشفرة
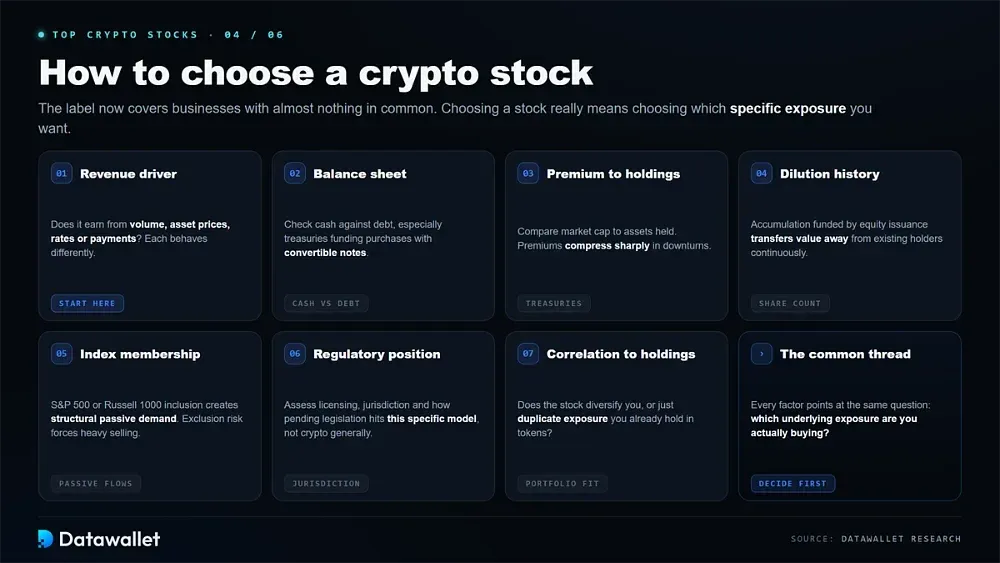
الاختيار بين هذه الشركات السبع يعني فعليًا تحديد التعرض الأساسي الذي تريده حقًا، إذ أصبح وصف سهم العملة المشفرة يشمل شركات لا يجمعها شيء تقريبًا سوى ارتباطها بالأصول الرقمية وإحصاءات سوقها.
راجع هذه العوامل قبل تخصيص رأس المال لأي مركز:
- محرك الإيرادات: حدد ما إذا كانت الأرباح تعتمد على حجم التداول أو أسعار الأصول أو أسعار الفائدة أو تدفقات المدفوعات، فلكل منها سلوك مختلف.
- جودة الميزانية العمومية: قارن الاحتياطيات النقدية بالتزامات الدين، خاصة لدى شركات الخزينة المشفرة التي تموّل مشترياتها عبر سندات قابلة للتحويل وإصدار أسهم.
- العلاوة على الحيازات: بالنسبة لشركات الخزينة، قارن القيمة السوقية بقيمة الأصول المحتفظ بها، إذ تتقلص العلاوات بحدة خلال الانخفاضات.
- تاريخ التخفيف: راجع نمو عدد الأسهم، لأن الشركات التي تموّل التراكم عبر إصدار أسهم تنقل القيمة باستمرار بعيدًا عن المساهمين الحاليين.
- العضوية في المؤشرات: يخلق الإدراج في مؤشر S&P 500 أو Russell 1000 طلبًا سلبيًا هيكليًا، بينما قد يؤدي خطر الاستبعاد إلى موجات بيع كثيفة.
- الموقف التنظيمي: قيّم الترخيص والولاية القضائية وكيف تؤثر التشريعات المعلقة على نموذج العمل المحدد لا على العملات المشفرة عمومًا.
- الارتباط بالحيازات: حدد ما إذا كان السهم يضيف تنويعًا أو يكرر ببساطة تعرضًا لديك أصلًا عبر الرموز المميزة مباشرة.
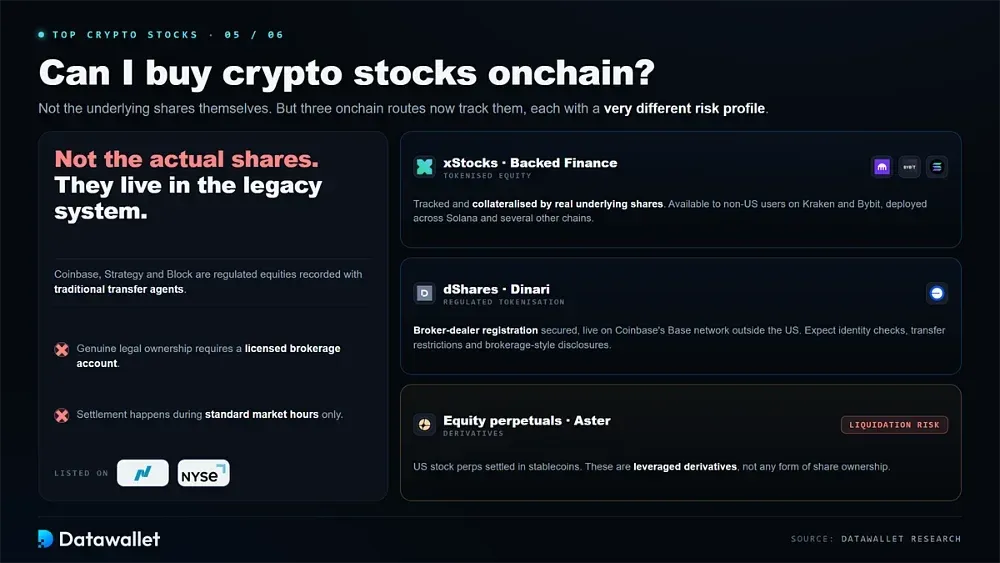
هل يمكنني شراء أسهم العملات المشفرة على السلسلة؟
ليس الأسهم الأساسية نفسها. فـCoinbase وStrategy وBlock كلها أسهم منظمة مسجلة لدى وكلاء نقل تقليديين وتُتداول في Nasdaq أو NYSE، لذا تتطلب الملكية القانونية الحقيقية حساب وساطة مرخصًا وتسوية خلال ساعات السوق المعتادة.
تُعد الأسهم المرمّزة أقرب بديل متاح اليوم للملكية الفعلية. تتتبع أسهم xStocks من Backed Finance أسهماً حقيقية أساسية وهي مضمونة بها، وتتوفر للمستخدمين من خارج الولايات المتحدة عبر منصات الأسهم المرمّزة ومنها Kraken وBybit، مع نشر الرموز المميزة على Solana وعدة سلاسل أخرى.
يتقدم الترميز المنظم على مسار منفصل تماماً. حصلت Dinari على تسجيل وسيط-تاجر للأسهم المرمّزة التي تحمل علامة dShares، وهي متاحة بالفعل على شبكة Base التابعة لـ Coinbase خارج الولايات المتحدة، لكن عليك توقع التحقق من الهوية وقيود التحويل وإفصاحات بأسلوب شركات الوساطة في جميع الخطوات.
تقدم العقود الدائمة للأسهم مساراً ثالثاً محتملاً ينطوي على مخاطر مختلفة بشكل جوهري. تدرج منصات مثل Aster حالياً عقوداً دائمة للأسهم الأمريكية تتم تسويتها بالعملات المستقرة، لكنها مشتقات ذات رافعة مالية تنطوي على مخاطر تصفية حقيقية، وليست أي شكل من أشكال ملكية الأسهم الأساسية الفعلية.
مخاطر أسهم العملات المشفرة
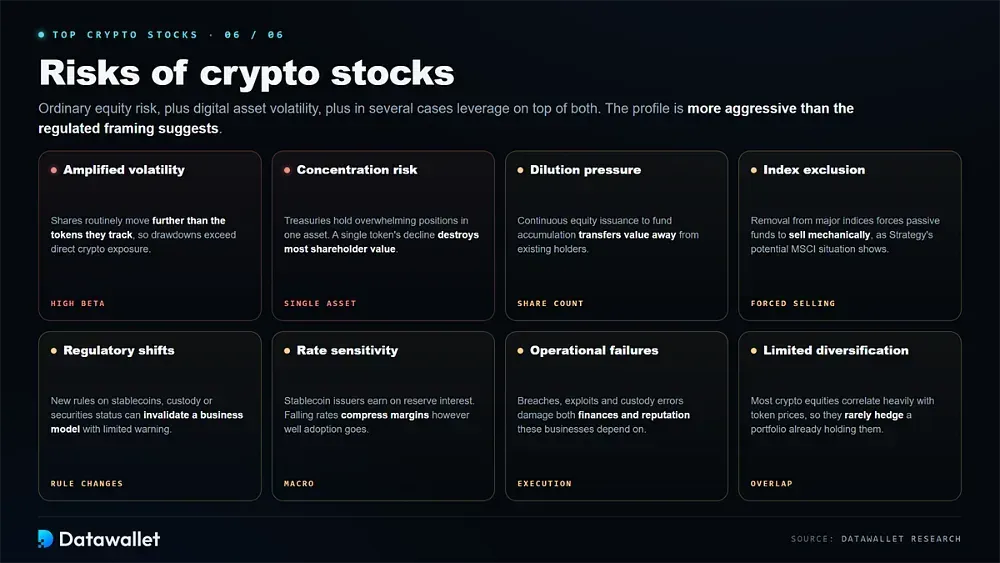
تجمع أسهم العملات المشفرة بين مخاطر سوق الأسهم المعتادة وتقلب الأصول الرقمية الأساسية، وفي حالات عدة تضيف رافعة مالية فوق الاثنين. والنتيجة ملف مخاطر أكثر حدة بكثير مما يوحي به الإطار التنظيمي للقطاع.
ضع كل نقطة من هذه النقاط في اعتبارك قبل تخصيص رأس المال لأي مركز:
- التقلب المضاعف: تتحرك هذه الأسهم عادةً أكثر من الرموز المميزة التي تتتبعها، لذا تتجاوز الخسائر من القمم ما قد ينتج عن التعرض المباشر للعملات المشفرة.
- مخاطر التركّز: تحتفظ شركات الخزينة المشفرة بمراكز ضخمة في أصل واحد، ما يعني أن تراجع رمز مميز واحد يقضي مباشرة على معظم قيمة المساهمين.
- ضغط التخفيف: تزيد الشركات التي تموّل التراكم عبر إصدار الأسهم عدد الأسهم باستمرار، ما ينقل القيمة بعيداً عن المالكين الحاليين بمرور الوقت.
- الاستبعاد من المؤشرات: يجبر الحذف من المؤشرات الرئيسية الصناديق السلبية على البيع آلياً، كما توضح بجلاء حالة Strategy المحتملة مع MSCI.
- التحولات التنظيمية: قد يؤدي تغيير القواعد المتعلقة بالعملات المستقرة أو الحفظ أو تصنيف الأوراق المالية إلى إبطال نموذج عمل كامل مع إنذار محدود.
- الحساسية لأسعار الفائدة: يحقق مصدرو العملات المستقرة أرباحهم من فوائد الاحتياطيات، لذا يؤدي انخفاض الفائدة إلى تقليص الهوامش بغض النظر عن أداء الاعتماد نفسه.
- الإخفاقات التشغيلية: تضر الاختراقات الأمنية أو ثغرات العقد الذكي أو أخطاء الحفظ بالأوضاع المالية وبالسمعة التي تعتمد عليها هذه الشركات.
- محدودية التنويع: ترتبط معظم أسهم العملات المشفرة ارتباطاً قوياً بأسعار الرموز المميزة، لذا نادراً ما تحمي محفظة تضم أصولاً رقمية بالفعل.
الخلاصة
توقفت أسهم العملات المشفرة في 2026 أخيراً عن التصرف كصفقة واحدة مترابطة. أثبت ارتفاع Circle بنسبة 30% مقابل تراجع Coinbase بنسبة 10% أن نماذج الإيرادات الفردية باتت أهم بكثير من تصنيف القطاع، وأن هذا التباين يبدو مرشحاً للاتساع لا للانعكاس.
تبقى Coinbase اختيارنا العام بفضل وضعها ضمن مؤشر S&P 500 ودخلها المتنوع فعلاً، بينما تقدم Strategy أنقى تعرض برافعة مالية لأي مستثمر مرتاح فعلاً لهذه الدرجة من مخاطر التركّز في أصل واحد. أما Circle فتستحق الاهتمام لتحقيقها نمواً لم يعتمد على المضاربة إطلاقاً.
لا شيء هنا يشكل نصيحة استثمارية، ولسنا مستشارين ماليين. تنطوي كل شركة مدرجة على خطر حقيقي لخسارة دائمة، وتتحرك التقييمات أسرع من الأساسيات، وعلى كل من يفكر في هذه المراكز التحقق من الأرقام الحالية واستشارة مختص مؤهل أولاً.
منهجيتنا
قيّمنا كل شركة من الشركات السبع باستخدام الإفصاحات المالية المنشورة وتقارير الأرباح الفصلية وبيانات السوق الحية وحيازات الخزينة المعلنة، لا باستخدام أهداف الأسعار لدى المحللين، مع إعطاء الأولوية عمداً للشركات ذات الإيرادات التشغيلية القابلة للتحقق على تلك التي تعتمد قيمتها بالكامل على ارتفاع قيمة الأصول.
شكّلت ستة معايير التصنيف النهائي:
- استدامة الإيرادات: قيّمنا مقدار الدخل الذي يصمد أمام تراجع أسعار الرموز المميزة بدلاً من الاعتماد كلياً على النشاط المضاربي.
- قوة الميزانية العمومية: قارنّا الاحتياطيات النقدية والتزامات الدين والمدة المتاحة قبل نفاد السيولة، خاصة للشركات التي تموّل عمليات الاستحواذ عبر رافعة مالية أو الإصدار.
- تميّز الأعمال: أعطينا وزناً أكبر للشركات ذات المراكز التي يمكن الدفاع عنها، مثل الترخيص أو الإدراج في المؤشرات أو التوزيع، مقارنة بحائزي الأصول غير المتميزين.
- التعرض للتركّز: عاقبنا الاعتماد الكبير على أصل واحد، لأن أدوات الخزينة تضخم المكاسب والخسائر معاً بما يتجاوز كثيراً تحركات الرموز المميزة.
- الحوكمة والإفصاح: راجعنا جودة التقارير وملكية الداخلين ومدى شفافية كل شركة في إبلاغ المساهمين بحيازاتها وبالتخفيف.
- المحفزات الهيكلية: أخذنا في الاعتبار العضوية في المؤشرات والوضوح التنظيمي وبنى الأسهم المرمّزة التي تخلق طلباً مستقلاً عن معنويات السوق.
تتغير القيم السوقية وأرقام الأداء يومياً في هذا القطاع، لذا امتدت دورة بحثنا من مارس إلى يوليو 2026، مع التحقق من كل رقم في الإفصاحات الرسمية للشركات وبيانات السوق الحية قبل النشر بدلاً من الاعتماد على ملخصات ثانوية.