
أبرز 10 إحصاءات واتجاهات Tether (USDT) (2026)
Tether تُصدر نحو 185 مليار دولار من USDT المتداولة، وتحتفظ بنحو 141 مليار دولار في صورة انكشاف على سندات الخزانة الأمريكية، وهو مركز يجعلها في المرتبة 17 بين أكبر حائزي الدين الحكومي الأمريكي عالميًا، ويضعها قبل عدة دول ذات سيادة، منها تايوان وإسرائيل.
يتتبع الجدول أدناه المقاييس التي تحدد مكانة Tether في 2026:
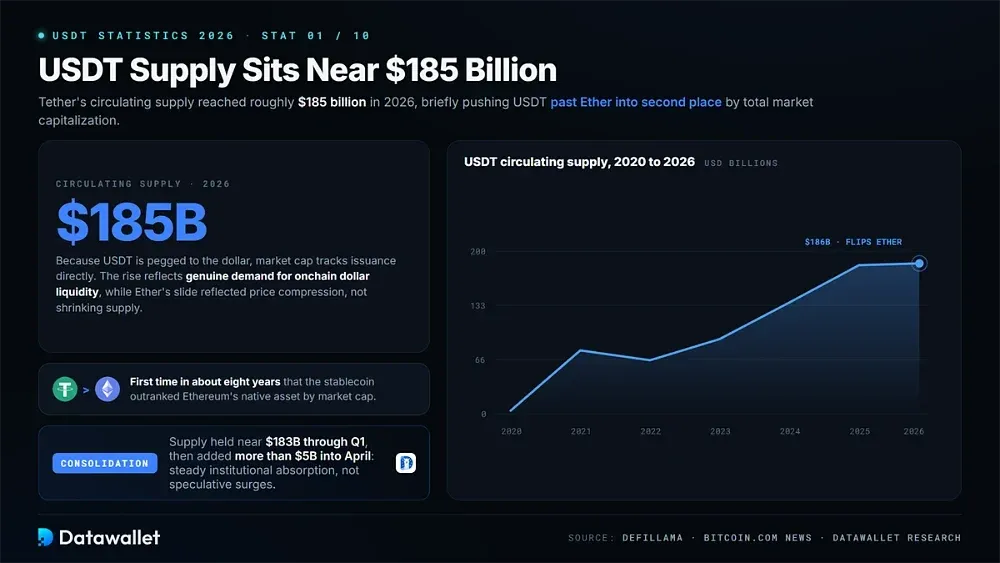
1. المعروض من USDT يقترب من 185 مليار دولار
بلغ المعروض المتداول من Tether نحو 185 مليار دولار في 2026، وهو رقم دفع USDT لفترة وجيزة إلى تجاوز إيثر والحلول في المرتبة الثانية من حيث القيمة السوقية الإجمالية. وكانت تلك المرة الأولى منذ نحو ثماني سنوات التي تتفوق فيها عملة مستقرة على الأصل الأصلي لشبكة إيثريوم.
من المفيد التمييز بين الآليات وراء هذا الإنجاز. فالقيمة السوقية لـ USDT تتبع الإصدار مباشرة لأن الرمز المميز مربوط بالدولار، لذا عكس ارتفاعها طلبًا حقيقيًا على سيولة الدولار على السلسلة، بينما عكس تراجع إيثر انكماشًا في السعر لا في المعروض.
تحول النمو بعد ذلك إلى تماسك. فقد استقر المعروض قرب 183 مليار دولار خلال الربع الأول قبل أن يضيف أكثر من 5 مليارات دولار حتى أبريل، وفق لوحة العملات المستقرة في DefiLlama، ما يشير إلى استيعاب مؤسسي ثابت بدلًا من الطفرات المضاربية في الدورات السابقة.
2. تراجعت هيمنة Tether على السوق إلى 57.96%
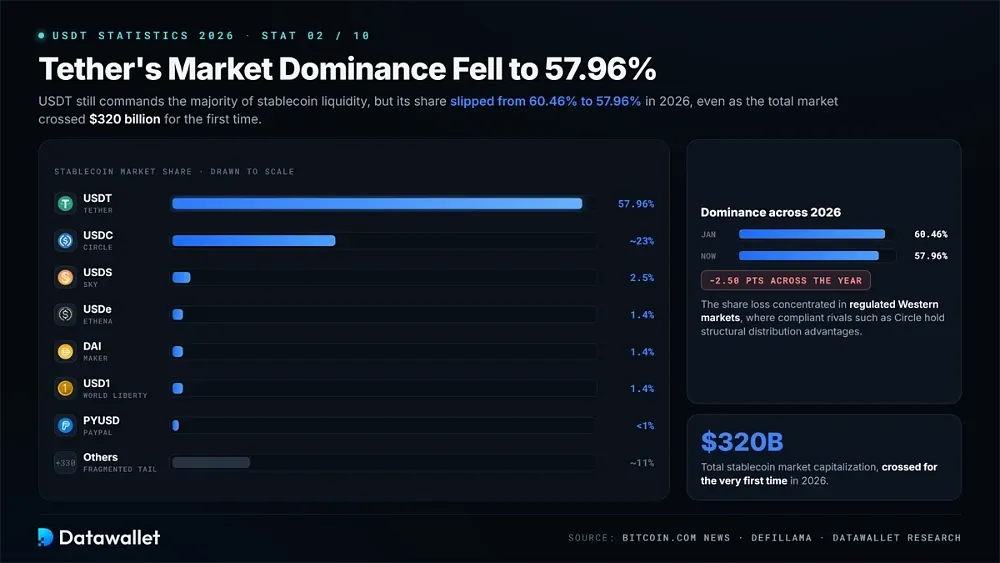
لا تزال Tether تستحوذ على غالبية سيولة العملات المستقرة، لكن قبضتها تراخت بشكل ملحوظ خلال 2026. فقد انخفضت هيمنة USDT من 60.46% إلى 57.96% على مدار العام، رغم أن سوق العملات المستقرة ككل تجاوز 320 مليار دولار من حيث القيمة السوقية الإجمالية للمرة الأولى على الإطلاق.
يتوزع المشهد التنافسي الحالي كما يلي:
- USDT (57.96%): تحافظ على هيمنتها عبر التكامل مع منصات التداول واعتمادها في الأسواق الناشئة، وتحتفظ بنحو 185 مليار دولار من المعروض المتداول.
- USDC (نحو 23%): بديل Circle الخاضع للتنظيم يستفيد مباشرة من الامتثال لـ MiCA ومن المعاملة التفضيلية في أماكن التداول الخاضعة للتنظيم الأمريكي.
- USDS (2.5%): يخدم دولار Sky منظومات التمويل اللامركزي حيث تهم الضمانات الأصلية للبروتوكول أكثر من عمق إدراج منصات التداول.
- USDe (1.4%): يستقطب الدولار الاصطناعي من Ethena الطلب الباحث عن العائد عبر التحوط المحايد دلتا بدلًا من الدعم التقليدي باحتياطيات العملات الورقية.
- DAI (1.4%): تظل أول عملة مستقرة لامركزية مضمونة بأكثر من قيمتها بأصول مشفرة، دون جهة إصدار مركزية قادرة على تجميد الأرصدة.
- 1 $ (1.4%): حقق الوافد الجديد من World Liberty Financial زخمًا سريعًا بعد إطلاقه في أواخر 2025 على منصات التداول المركزية الكبرى.
- PYUSD (أقل من 1%): تستهدف عملة PayPal المستقرة تسوية المدفوعات للتجار والمدفوعات للأفراد بدلًا من التنافس على سيولة التداول في منصات التداول.
- أخرى (نحو 11%): يتقاسم أكثر من 330 مشروع متبقٍ ذيلًا مجزأً، يشمل رموزًا مميزة بالدولار صادرة عن بنوك ومدعومة من مؤسسات.
هذا التآكل أهم بكثير مما توحي به الأرقام المطلقة للوهلة الأولى، لأن خسارة الحصة تركزت تحديدًا في الأسواق الغربية الخاضعة للتنظيم، حيث يتمتع المنافسون الملتزمون مثل Circle الآن بمزايا توزيع هيكلية لا تستطيع Tether مجاراتها من موقعها الحالي خارج الحدود.
3. تجاوزت Tron إيثريوم بـ 90 مليار دولار من USDT
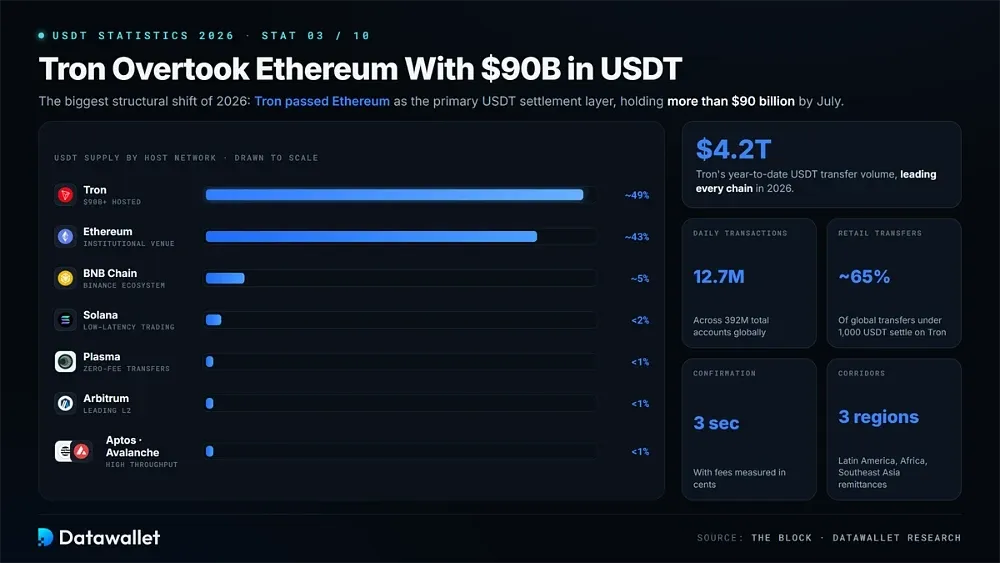
كان التحول الهيكلي الأبرز في 2026 تجاوز Tron لإيثريوم بوصفها طبقة التسوية الرئيسية لـ USDT. فقد تجاوز المعروض المتداول على Tron 90 مليار دولار بحلول يوليو، وتصدرت الشبكة جميع السلاسل بنحو 4.2 تريليون دولار من حجم التحويلات منذ بداية العام.
تصنف أبرز شبكات استضافة USDT حاليًا كما يلي:
- Tron (نحو 49%): تستضيف أكثر من 90 مليار دولار، وتعالج 12.7 مليون معاملة يوميًا عبر 392 مليون حساب إجمالًا حول العالم.
- إيثريوم (نحو 43%): تظل ساحة التسوية المؤسسية حيث تتركز سيولة التمويل اللامركزي العميقة والتحويلات كبيرة القيمة بدرجة أكبر.
- BNB Chain (نحو 5%): تعمل كطبقة السيولة الرئيسية التي تخدم منظومة Binance وأزواج التداول المرتبطة بها.
- Solana (أقل من 2%): تدعم تطبيقات التداول منخفضة زمن الاستجابة حيث تهم النهائية في أقل من ثانية أكثر من عمق التسوية أو التكامل المؤسسي.
- Plasma (أقل من 1%): سلسلة عملات مستقرة مصممة لغرض محدد، وتكتسب زخمًا ثابتًا بفضل تحويلات USDT بلا رسوم وتطبيقات المستهلكين الموجهة نحو المدفوعات.
- Arbitrum (أقل من 1%): تعد الوجهة الرائدة من الطبقة 2 لسيولة USDT المبنية على إيثريوم الباحثة عن تنفيذ أرخص.
- Aptos وAvalanche (أقل من 1% لكل منهما): بدائل عالية الإنتاجية تحتفظ بمئات الملايين لكل منهما للضمانات عبر السلاسل والتداول الإقليمي.
ميزة Tron هيكلية وليست مسألة مكانة تقنية. فبفضل تأكيدات تستغرق ثلاث ثوانٍ ورسوم تُقاس بالسنتات، استحوذت على نحو 65% من التحويلات الفردية العالمية التي تقل عن 1,000 USDT، وباتت المحافظ المتوافقة مع Tron تهيمن الآن على ممرات التحويلات المالية في أمريكا اللاتينية وأفريقيا وجنوب شرق آسيا.
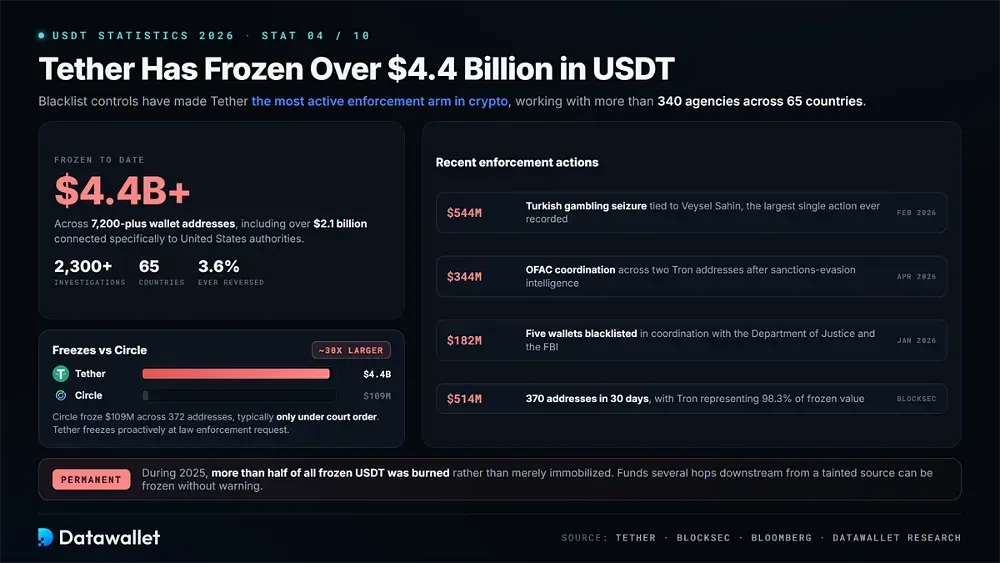
4. Tether جمّدت أكثر من 4.4 مليار دولار من USDT
جعلت قدرة Tether على إدراج العناوين في القائمة السوداء منها أنشط ذراع إنفاذ في عالم العملات المشفرة. فقد جمّدت الشركة أكثر من 4.4 مليار دولار من USDT في أكثر من 7,200 عنوان محفظة حتى الآن، بما في ذلك أكثر من 2.1 مليار دولار مرتبطة تحديدًا بسلطات الولايات المتحدة.
يفوق حجم هذا الإنفاذ حجم المنافسين بكثير. فقد جمّدت Circle نحو 109 ملايين دولار من USDC في 372 عنوانًا خلال فترة مماثلة، ما يجعل نشاط Tether أكبر بنحو 30 مرة. والفرق في المبدأ أن Circle تتحرك عادة بأمر قضائي فقط، بينما تجمّد Tether الأموال استباقيًا بناءً على طلب جهات إنفاذ القانون.
توضح الإجراءات التنفيذية الأخيرة وتيرة هذا النشاط:
- مصادرة مرتبطة بالمقامرة في تركيا: جمّدت Tether 544 مليون دولار مرتبطة بـ Veysel Sahin بناءً على طلب مدعين عامين في إسطنبول، وهو أكبر إجراء تنفيذي منفرد سُجّل لها على الإطلاق.
- تنسيق أبريل مع OFAC: تبع تجميد بقيمة 344 مليون دولار في عنوانين على Tron معلومات استخباراتية عن التحايل على العقوبات جرى تبادلها مع سلطات الولايات المتحدة.
- إجراء يناير على Tron: أُدرج نحو 182 مليون دولار في القائمة السوداء عبر خمس محافظ، بالتنسيق مع وزارة العدل ومكتب التحقيقات الفيدرالي (FBI).
- لمحة عن ثلاثين يومًا: سجّلت بيانات BlockSec إدراج 370 عنوانًا في القائمة السوداء تحتفظ بـ 514.64 مليون دولار، وكانت Tron تمثل 98.3% من القيمة.
- نطاق عالمي: تعمل Tether الآن مع أكثر من 340 جهة في 65 دولة، ودعمت أكثر من 2,300 تحقيق حول العالم حتى الآن.
- إتلاف دائم: خلال عام 2025، جرى لاحقًا حرق أكثر من نصف USDT المجمّدة بدلًا من الاكتفاء بتعطيلها في مكانها.
- معدل تراجع منخفض: لم تُزل من القائمة سوى نحو 3.6% من العناوين المدرجة في القائمة السوداء، ما يجعل هذه التجميدات دائمة عمليًا.
بالنسبة إلى المستخدمين، يعني ذلك عمليًا أن أرصدة USDT تنطوي على مخاطر طرف مقابل غائبة تمامًا عن البدائل اللامركزية. فيمكن تجميد الأموال المستلمة بعد عدة خطوات معاملات من مصدر مشبوه دون أي إنذار، وغالبًا قبل انتهاء الإجراءات القانونية الرسمية.
5. أرباح الربع 1 من 2026 بلغت 1.04 مليار دولار
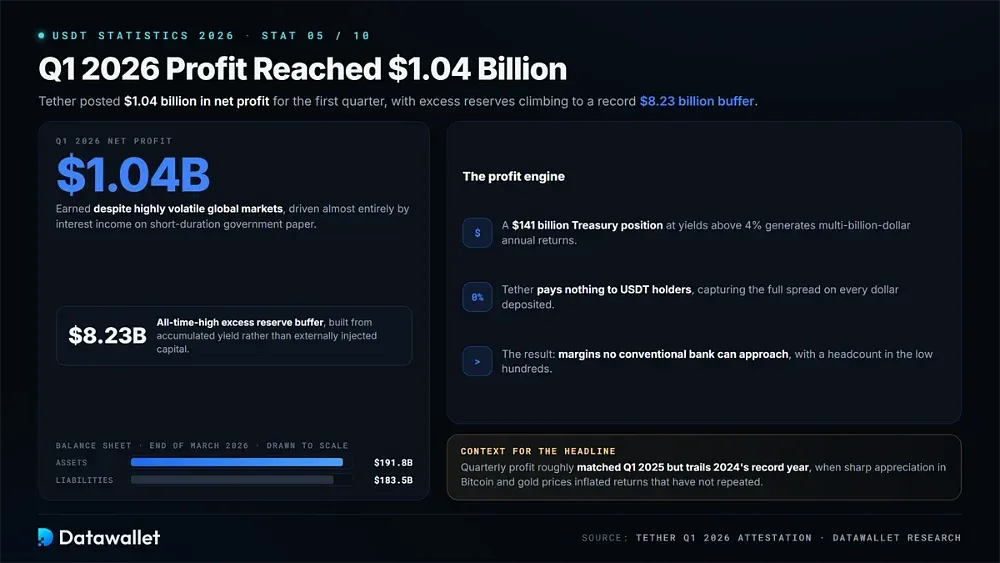
أعلنت Tether عن صافي ربح قدره 1.04 مليار دولار للربع الأول من 2026، مع ارتفاع الاحتياطيات الفائضة إلى مستوى قياسي بلغ 8.23 مليار دولار. وبلغ إجمالي الأصول نحو 191.8 مليار دولار مقابل التزامات قدرها 183.5 مليار دولار حتى نهاية مارس.
يعود هذا الأداء بالكامل تقريبًا إلى دخل الفوائد من الأوراق الحكومية قصيرة الأجل. ومع بقاء عوائد سندات الخزانة فوق 4%، يولّد مركز بقيمة 141 مليار دولار عوائد سنوية بمليارات الدولارات بينما لا تدفع Tether شيئًا لحاملي USDT، ما يحقق هوامش لا يستطيع أي بنك تقليدي بلوغها.
للسياق أهمية في قراءة الرقم الرئيسي. فقد طابق ربح الربع تقريبًا الربع 1 من 2025 لكنه يقل عن عام 2024 القياسي، حين ضخّم الارتفاع الحاد في أسعار بيتكوين والذهب عوائد لم تتكرر. ويمثل هامش 8.23 مليار دولار عائدًا متراكمًا وليس رأس مال ضُخّ من الخارج.
6. انكشاف سندات الخزانة يضع Tether في المرتبة 17 عالميًا
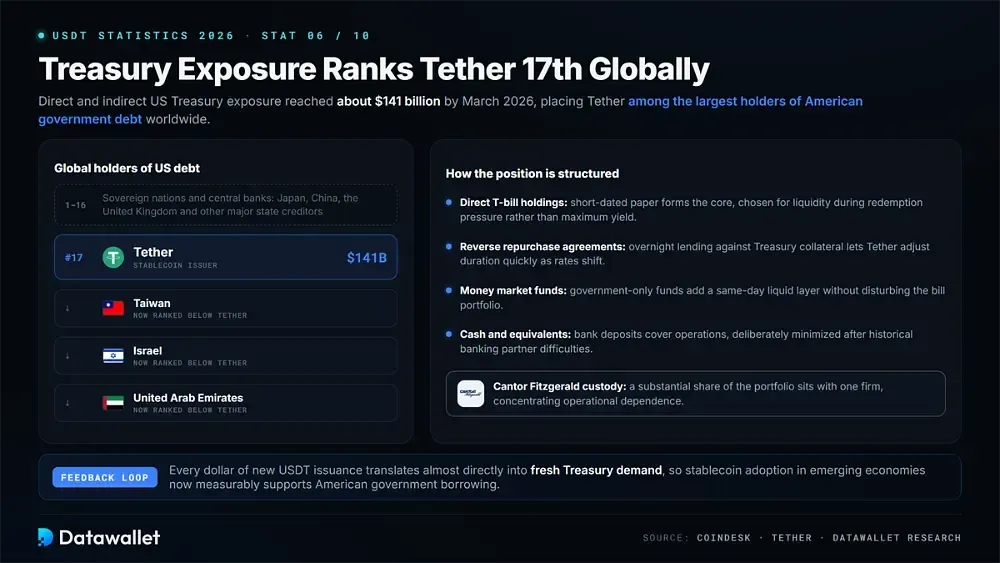
بلغ الانكشاف المباشر وغير المباشر على سندات خزانة الولايات المتحدة نحو 141 مليار دولار بحلول مارس 2026، ما يجعل Tether الحائز رقم 17 من حيث الحجم للدين الحكومي الأمريكي في العالم. ويتقدم هذا المركز الآن على دول ذات سيادة منها تايوان وإسرائيل والإمارات العربية المتحدة.
يتوزع هيكل الاحتياطي وراء هذا المركز على النحو التالي:
- حيازات مباشرة من أذون الخزانة: تشكل الأوراق الحكومية قصيرة الأجل جوهر التوزيع، وقد اختيرت لتوفير السيولة عند ضغوط الاسترداد بدلًا من أقصى عائد متاح.
- اتفاقيات إعادة الشراء العكسي: يضيف الإقراض لليلة واحدة مقابل ضمانات من سندات الخزانة مرونة، ما يتيح لـ Tether تعديل انكشاف المدة بسرعة مع تغير ظروف الفائدة.
- صناديق أسواق المال: توفر الصناديق الحكومية فقط طبقة سيولة إضافية يمكن استردادها في اليوم نفسه دون المساس بمحفظة الأذون الأساسية.
- النقد وما يعادله: تغطي الودائع في البنوك الاحتياجات التشغيلية الفورية، رغم أن Tether تقلّص هذا الانكشاف عمدًا بعد صعوبات سابقة مع شركاء مصرفيين.
- حفظ لدى Cantor Fitzgerald: يُحفظ جزء كبير من محفظة سندات الخزانة لدى هذه الشركة، ما يركّز الاعتماد التشغيلي على مؤسسة واحدة.
- مقارنة بالدول: يتجاوز مركز 141 مليار دولار حيازات الدين الأمريكي لدى معظم الدول منفردة، ما يضع Tether بين أكبر الدائنين في العالم.
ينشأ عن ذلك حلقة تغذية راجعة غير معتادة بين العملات المشفرة وأسواق الدين السيادي. فكل دولار من إصدار USDT الجديد يتحول مباشرة تقريبًا إلى طلب جديد على سندات الخزانة، ما يعني أن انتشار العملات المستقرة في الاقتصادات الناشئة يدعم الآن بشكل ملموس سوق الاقتراض الحكومي الأمريكي.
7. احتياطيات الذهب وبيتكوين تبلغ في مجموعها 27 مليار دولار
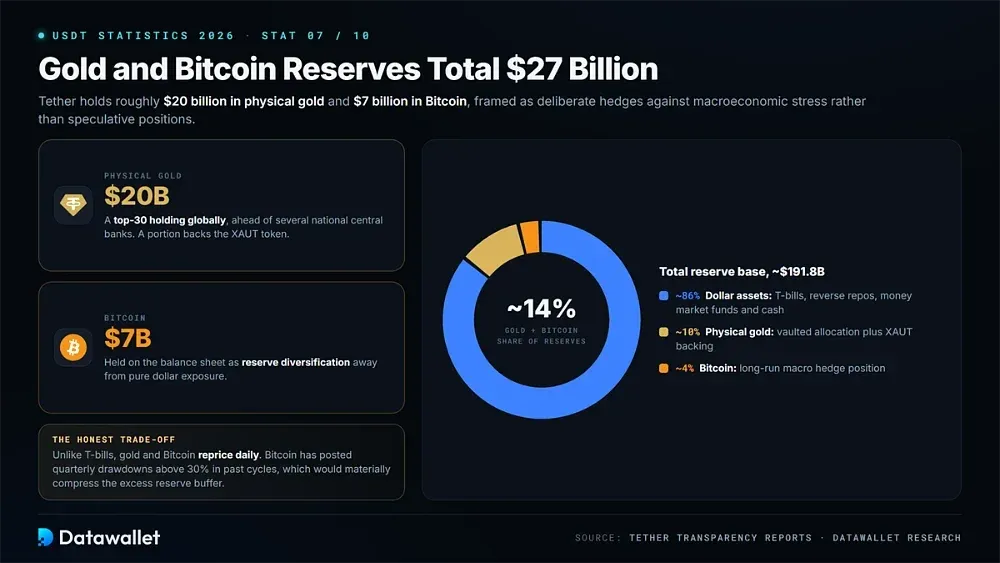
تحتفظ Tether بنحو 20 مليار دولار من الذهب المادي إلى جانب 7 مليارات دولار من بيتكوين، وتمثل معًا نحو 14% من إجمالي قاعدة الاحتياطي. وتصف الإدارة كلا التخصيصين بأنهما تحوط مقصود ضد الضغوط الاقتصادية الكلية وليسا مراكز مضاربة على اتجاه سعر أي من الأصلين.
يضع مركز الذهب وحده Tether بين أكبر 30 حائزين عالميًا، متقدمة على عدة بنوك مركزية وطنية. ويدعم جزء منه Tether Gold، أي الرمز المميز XAUT، بينما يبقى الباقي في الميزانية كتنويع للاحتياطي بعيدًا عن الانكشاف الخالص على الدولار.
المقابل هو مخاطر تقلب صريحة. فعلى عكس أذون الخزانة، يُعاد تسعير الذهب وبيتكوين يوميًا ويمكن أن يحرّكا رقم الاحتياطي الفائض في أي من الاتجاهين. وقد سجلت بيتكوين تراجعات ربع سنوية تتجاوز 30% في دورات سابقة، ما سيضغط الهامش بشكل ملموس خلال تصحيح حاد.
8. Tether تخدم أكثر من 500 مليون مستخدم
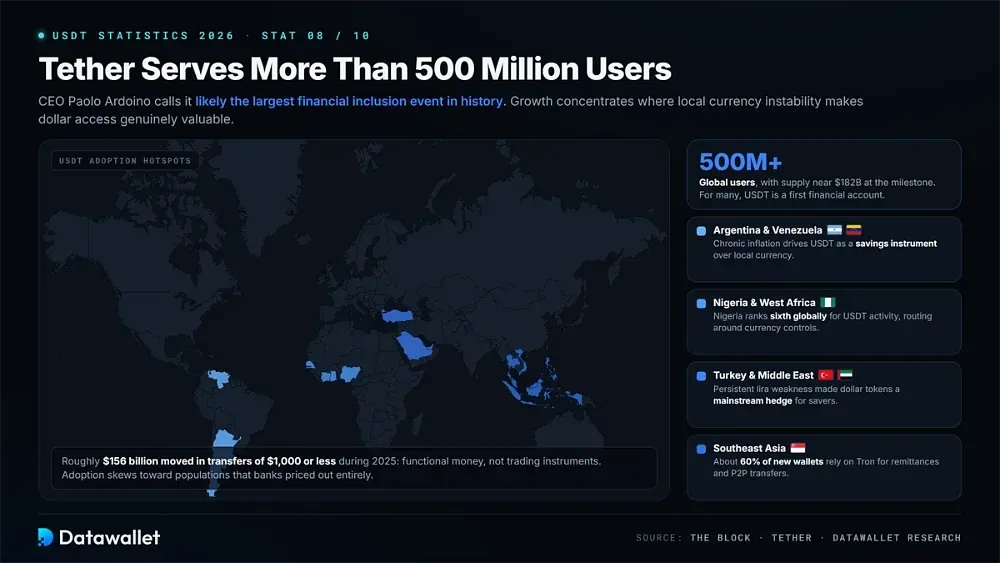
تجاوزت Tether 500 مليون مستخدم حول العالم، وهو إنجاز وصفه الرئيس التنفيذي Paolo Ardoino بأنه على الأرجح أكبر حدث للشمول المالي في التاريخ. ويتركز النمو في اقتصادات يجعل فيها عدم استقرار العملة المحلية الوصول إلى الدولار ذا قيمة حقيقية للمدخرين العاديين وليس مجرد وسيلة راحة.
تبيّن أنماط الاعتماد الإقليمية مصدر هذا الطلب فعليًا:
- الأرجنتين وفنزويلا: يدفع التضخم المزمن إلى اعتماد USDT كأداة ادخار، إذ يحتفظ السكان بعملات مستقرة بدلًا من العملة المحلية المتراجعة القيمة.
- نيجيريا وغرب أفريقيا: تحتل نيجيريا المرتبة السادسة عالميًا في نشاط USDT، إذ تتجاوز العملات المستقرة ضوابط العملة وشحّ سيولة الدولار.
- جنوب شرق آسيا: يعتمد نحو 60% من المحافظ الإقليمية الجديدة على Tron في التحويلات المالية والادخار والتحويلات اليومية من نظير إلى نظير بين الأسر.
- تركيا والشرق الأوسط: أدى الضعف المستمر لليرة إلى أن أصبحت الرموز المميزة المقوّمة بالدولار وسيلة تحوّط شائعة بين صغار المدخرين والشركات الصغيرة.
- المدفوعات الصغيرة: جرى تحويل نحو 156 مليار دولار في تحويلات بقيمة 1,000 $ أو أقل خلال عام 2025، ما يشير إلى استخدام معاملاتي يومي حقيقي.
- التركيز على غير المتعاملين مع البنوك: يميل الاعتماد نحو الفئات التي أقصتها البنوك التقليدية بالكامل بسبب التكلفة، ما يجعل USDT أول حساب مالي لكثيرين.
تختلف تركيبة هؤلاء المستخدمين اختلافًا حادًا عن القاعدة المضاربية في عالم العملات المشفرة. فهم يستخدمون الرموز المميزة المقوّمة بالدولار كنقود وظيفية لا كأدوات تداول، وهذا تحديدًا سبب كون الطلب في الأسواق الناشئة أكثر استدامة بكثير من التدفقات المضاربية التي تقودها منصات التداول.
9. حرّكت USDT مبلغ 13.3 تريليون دولار في التحويلات السنوية
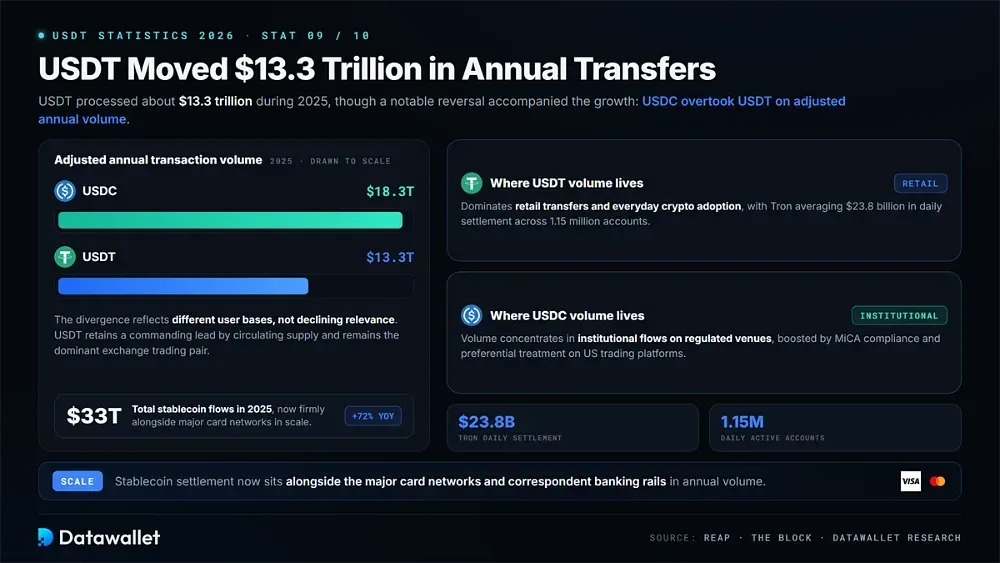
عالجت USDT نحو 13.3 تريليون دولار من التحويلات خلال عام 2025، ضمن إجمالي تدفقات العملات المستقرة البالغ نحو 33 تريليون دولار والذي نما بنسبة 72% على أساس سنوي. وتضع هذه الأحجام تسوية العملات المستقرة الآن بثبات إلى جانب شبكات البطاقات الكبرى وقنوات المراسلة المصرفية التقليدية من حيث الحجم.
رافق هذا النمو تحوّل لافت خلال العام. فقد تفوقت USDC على USDT في حجم المعاملات السنوي المعدّل، إذ عالجت 18.3 تريليون دولار مقابل 13.3 تريليون دولار لـ Tether، رغم احتفاظ USDT بتقدم كبير من حيث العرض المتداول وبقائها حتى الآن زوج التداول المهيمن بفارق كبير على منصات التداول.
يعكس هذا التباين اختلاف قواعد المستخدمين لا تراجع الأهمية. فحجم USDC يتركز في التدفقات المؤسسية على المنصات الخاضعة للتنظيم، بينما تهيمن USDT على التحويلات الفردية والاعتماد اليومي للعملات المشفرة، إذ تبلغ تسوية Tron اليومية في المتوسط 23.8 مليار دولار عبر 1.15 مليون حساب.
10. بدأت KPMG أول تدقيق كامل لـ Tether
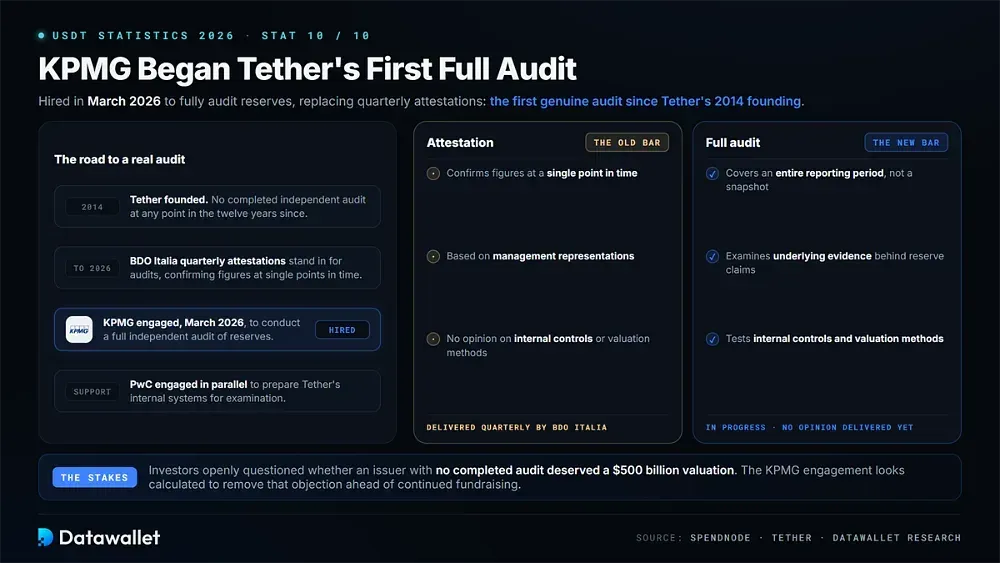
كلّفت Tether شركة KPMG في مارس 2026 بإجراء تدقيق مستقل كامل لاحتياطياتها، مع تكليف PwC بتجهيز الأنظمة الداخلية. وسيكون هذا أول تدقيق حقيقي للشركة منذ تأسيسها عام 2014، ليحل محل التصديقات ربع السنوية التي تنشرها BDO Italia.
الفرق جوهري وليس شكليًا. فالتصديق يؤكد الأرقام في لحظة زمنية واحدة استنادًا إلى إقرارات الإدارة، بينما يفحص التدقيق الكامل الضوابط الداخلية وأساليب التقييم والأدلة الأساسية الداعمة لادعاءات الاحتياطيات على امتداد فترة إعداد التقارير بأكملها.
سيحسم إتمام التدقيق أخيرًا الانتقادات التي لازمت Tether لأطول مدة. فقد تساءل المستثمرون علنًا عمّا إذا كانت جهة مُصدرة لعملة مستقرة دون تدقيق مكتمل تستحق تقييمًا بقيمة 500 مليار دولار، ويبدو أن تكليف KPMG مدروس لإزالة هذا الاعتراض تحديدًا قبل مواصلة جهود جمع التمويل.
ما هي Tether (USDT)؟
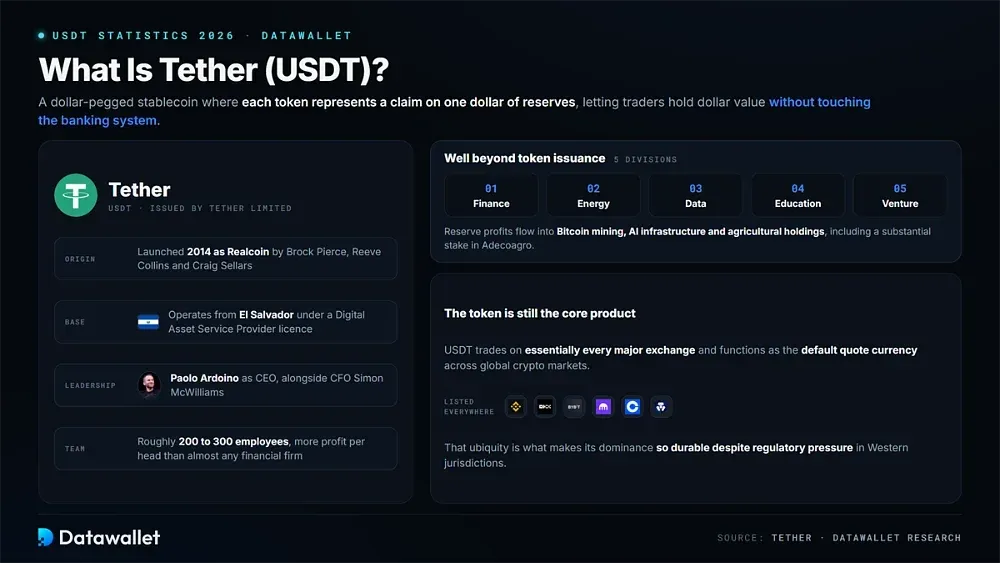
Tether عملة مستقرة مرتبطة بالدولار تصدرها Tether Limited، وأُطلقت في الأصل باسم Realcoin عام 2014 على يد Brock Pierce وReeve Collins وCraig Sellars. يمثل كل رمز مميز مطالبة بدولار واحد من الاحتياطيات، ما يتيح للمتداولين الاحتفاظ بقيمة الدولار دون اللجوء إلى النظام المصرفي.
تعمل الشركة من السلفادور بموجب ترخيص مزوّد خدمات الأصول الرقمية، بعد انتقالها من هيكلها السابق في British Virgin Islands. ويشغل Paolo Ardoino منصب الرئيس التنفيذي إلى جانب المدير المالي Simon McWilliams، ويقودان نحو 200 إلى 300 موظف يحققون ربحًا للفرد الواحد يفوق تقريبًا أي شركة مالية أخرى في العالم.
تجاوزت وظيفة Tether بكثير مجرد إصدار الرموز المميزة في السنوات الأخيرة. إذ تضم المجموعة الآن خمسة أقسام تغطي التمويل والطاقة والبيانات والتعليم والاستثمار في المشاريع الناشئة، وتوظف أرباح الاحتياطيات في تعدين بيتكوين وبنية الذكاء الاصطناعي التحتية وحيازات زراعية، منها حصة كبيرة في Adecoagro.
يظل الرمز المميز نفسه المنتج الأساسي، إذ يمكن تداول USDT على جميع منصات التداول الكبرى تقريبًا ويعمل كعملة التسعير الافتراضية في أسواق العملات المشفرة العالمية. وهذا الانتشار هو ما يجعل هيمنتها راسخة رغم الضغوط التنظيمية في الولايات القضائية الغربية.
كيف تعمل Tether؟
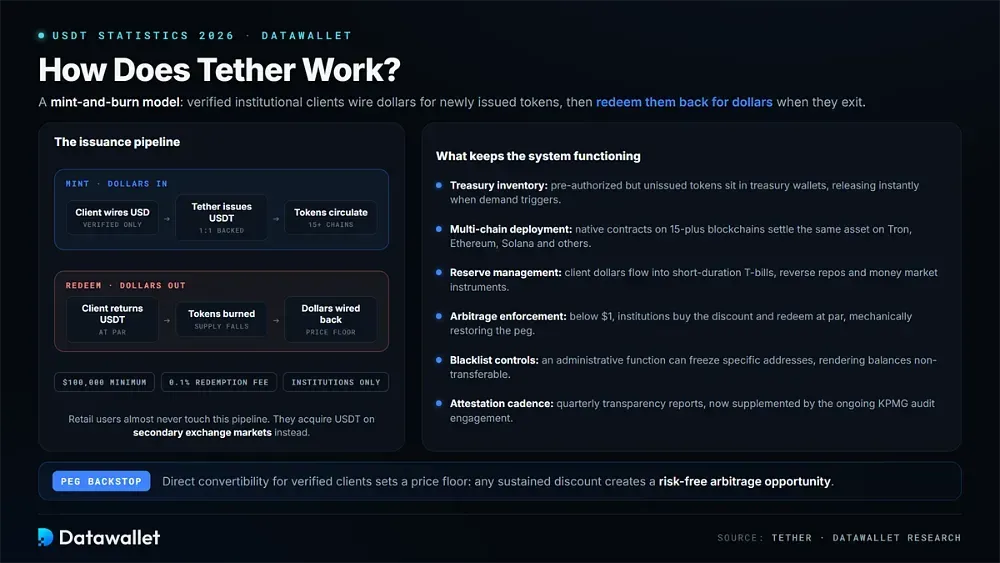
تعتمد Tether نموذج السك والحرق، إذ يحوّل عملاء مؤسسيون موثّقون الدولارات للحصول على رموز مميزة مُصدرة حديثًا، ثم يستردون هذه الرموز مقابل دولارات عند خروجهم. ونادرًا ما يتعامل المستخدمون الأفراد مع هذه القناة مباشرة، بل يحصلون على USDT من أسواق منصات التداول الثانوية.
تشمل الآليات التي تُبقي النظام يعمل ما يلي:
- الإصدار المرخّص: لا يمكن سوى للعملاء المؤسسيين الموثّقين السك أو الاسترداد مباشرة، بحد أدنى 100,000 $ ورسم استرداد 0.1% يُطبق على المبالغ الكبيرة.
- مخزون الخزينة: تبقى الرموز المميزة المرخّصة مسبقًا وغير المصدرة في محافظ الخزينة إلى أن يحفّز الطلب إصدارها، ما يتيح لـ Tether الاستجابة فورًا دون نشر عقود جديدة.
- النشر متعدد السلاسل: توجد عقود USDT الأصلية عبر أكثر من 15 سلسلة كتل، فيجري تسوية الأصل نفسه على Tron وإيثريوم وSolana وغيرها في وقت واحد.
- إدارة الاحتياطيات: تُوجَّه أموال العملاء بالدولار إلى أذون الخزانة قصيرة الأجل واتفاقيات إعادة الشراء العكسية وأدوات سوق النقد، التي تُختار لسيولتها لا لتعظيم العائد.
- فرض المراجحة: عندما يتداول USDT دون دولار واحد، تشتري المؤسسات بالخصم وتستردّ بالقيمة الاسمية، ما يدفع ربط العملة المستقرة آليًا نحو التعادل.
- ضوابط القائمة السوداء: تتضمن العقود الذكية وظيفة إدارية تتيح لـ Tether تجميد عناوين محددة، فتصبح أرصدتها غير قابلة للتحويل نهائيًا عند الطلب.
- وتيرة التصديق: تقارير الشفافية ربع السنوية تكشف تركيبة الاحتياطيات، وتُستكمل الآن بتكليف التدقيق الجاري من KPMG الذي بدأ في عام 2026.
- ضمان الاسترداد: تؤسس قابلية التحويل المباشرة للعملاء الموثّقين حدًا أدنى للسعر، لأن أي خصم مستمر يخلق فرصة مراجحة خالية من المخاطر.
هل Tether خاضعة للتنظيم في 2026؟
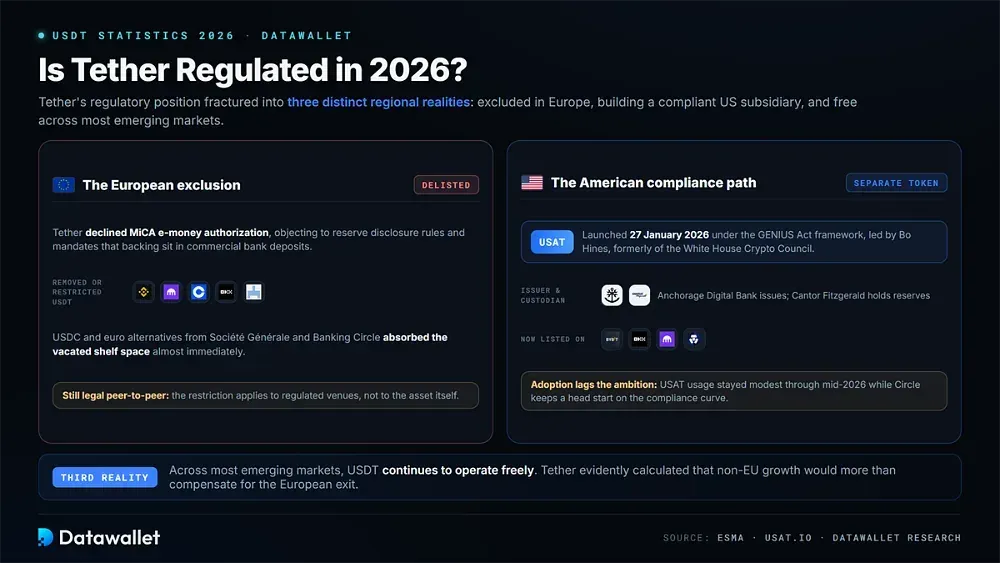
انقسم موقف Tether التنظيمي إلى ثلاثة واقعين إقليميين متباينين خلال 2026، إذ استُبعدت في الوقت نفسه من منصات التداول الأوروبية المرخّصة بموجب MiCA، وتبني شركة تابعة منفصلة تمامًا وممتثلة بالكامل في الولايات المتحدة، وتواصل العمل بحرية في معظم الأسواق الناشئة حول العالم.
الاستبعاد الأوروبي
رفضت Tether طلب ترخيص رمز النقود الإلكترونية بموجب إطار MiCA الأوروبي، معترضة علنًا على متطلبات الإفصاح عن الاحتياطيات وعلى القواعد التي تفرض إيداع جزء كبير من الغطاء في ودائع البنوك التجارية. وقد حمل هذا الرفض كلفة تجارية فورية ومباشرة.
وكانت النتيجة سلسلة من عمليات الإزالة من القوائم، إذ أزالت Binance وKraken وCoinbase وOKX وBitstamp عملة USDT أو قيّدتها أمام المستخدمين الأوروبيين. وسرعان ما شغلت USDC من Circle والبدائل المقوّمة باليورو من Société Générale وBanking Circle المساحة الشاغرة تقريبًا فورًا في أنحاء الاتحاد.
انهارت حصة Tether في السوق الأوروبية كنتيجة مباشرة لذلك، رغم أن الشركة حسبت على ما يبدو أن النمو خارج الاتحاد الأوروبي سيعوّض الخسارة بأكثر من ذلك. ويسري القيد على المنصات الخاضعة للتنظيم لا على الأصل نفسه، ولذلك تظل تحويلات USDT من نظير إلى نظير قانونية تمامًا للأفراد الأوروبيين.
مسار الامتثال الأمريكي
اتخذت الولايات المتحدة النهج المعاكس، إذ أنشأ قانون GENIUS إطارًا اتحاديًا يمكن للجهات المصدرة الأجنبية الانضمام إليه في نهاية المطاف. وردّت Tether في 27 يناير 2026 بإطلاق USAT، وهو رمز مميز منفصل مدعوم بالدولار تصدره Anchorage Digital Bank، مع Cantor Fitzgerald بصفتها أمين الحفظ للاحتياطيات.
يقود Bo Hines، المدير التنفيذي السابق لمجلس البيت الأبيض للعملات المشفرة، الشركة التابعة الأمريكية. ويلتزم USAT بتركيبة الاحتياطيات ومستوى الإفصاح اللذين يشترطهما القانون، ويُدرج الآن في Bybit وOKX وKraken وCrypto.com، لينافس USDC مباشرة على المسارات المحلية الخاضعة للتنظيم.
جاء التبني دون مستوى الطموحات. فقد ظل استخدام USAT متواضعًا حتى منتصف 2026 بينما تحتفظ Circle بتقدم كبير في مسار الامتثال. ولا يحتفظ USDT القديم بتوافره في الولايات المتحدة إلا إذا اعتمدت وزارة الخزانة السلفادور بوصفها ولاية قضائية مماثلة، وهو ما لم يحدث، أو عبر مسار التسجيل بموجب قانون GENIUS.
كيف تحقق Tether الأرباح؟
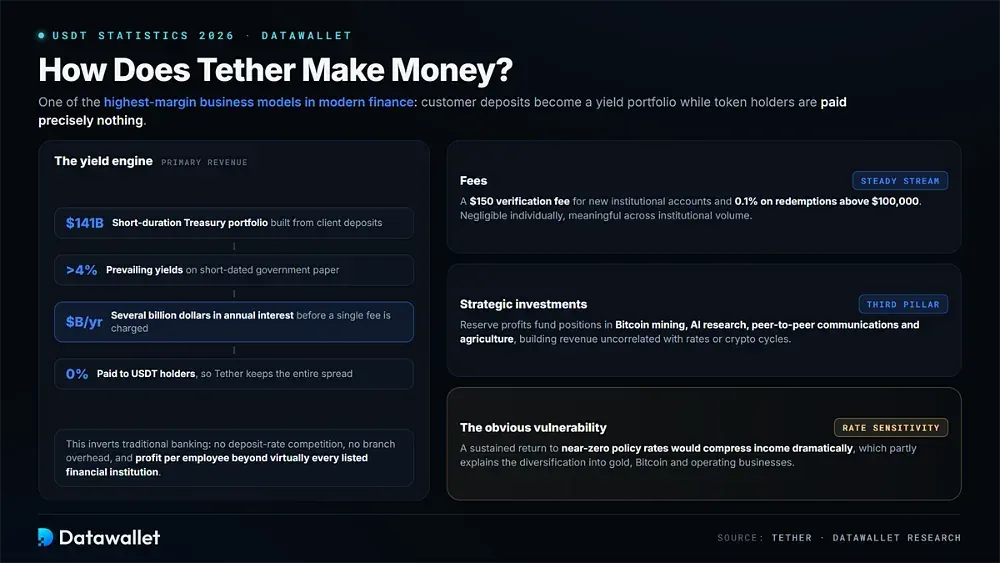
تعتمد Tether أحد أعلى نماذج الأعمال هامشًا في عالم المال الحديث اليوم، إذ تحوّل إيداعات العملاء إلى محفظة كبيرة مدرّة للعائد بينما لا تدفع لحاملي الرمز المميز شيئًا، خلافًا للعديد من المنصات التي تقدم الآن أسعار فائدة على العملات المستقرة للأرصدة المودعة.
الفوائد على أصول الاحتياطي
تأتي الغالبية العظمى من الإيرادات من الفوائد المكتسبة على محفظة سندات الخزانة نفسها. فالاحتفاظ بنحو 141 مليار دولار في أوراق حكومية قصيرة الأجل بعوائد تفوق 4% يدرّ عدة مليارات من الدولارات كدخل سنوي قبل فرض أي رسوم على أي مستخدم.
يقلب هذا النموذج اقتصاديات العمل المصرفي التقليدي. ففي حين تتنافس البنوك على أسعار الإيداع وتتحمل تكاليف الفروع، تحتفظ Tether بكامل فارق السعر بعدد موظفين لا يتجاوز بضع مئات، مما يحقق أرباحًا لكل موظف تفوق تقريبًا كل مؤسسة مالية مدرجة.
نقطة الضعف الواضحة هنا هي الحساسية لأسعار الفائدة على المدى الأطول. فالعودة المستدامة إلى أسعار فائدة قريبة من الصفر ستضغط هذا الدخل بشدة، وهو ما يفسر جزئيًا التنويع نحو الذهب وبيتكوين والأعمال التشغيلية، إلى جانب اتجاه الترميز الأوسع الذي يعيد تشكيل أصول الاحتياطي الآن.
الرسوم والاستثمارات الاستراتيجية
تشكل الرسوم المباشرة مصدر إيرادات أصغر لكنه ثابت بشكل لافت. فـ Tether تفرض رسم تحقق قدره 150 $ على الحسابات المؤسسية الجديدة وتطبق رسمًا قدره 0.1% على عمليات الاسترداد التي تتجاوز 100,000 $، وهي تكاليف ضئيلة منفردةً لكنها مؤثرة عند تجميعها على حجم التعاملات المؤسسية.
تشكل إعادة الاستثمار الركيزة الثالثة للنموذج. إذ تموّل أرباح الاحتياطي مراكز الذراع الاستثمارية في بنية تعدين بيتكوين التحتية وأبحاث الذكاء الاصطناعي والاتصالات من نظير إلى نظير والأصول الزراعية، في بناء متعمد لمصادر إيرادات غير مرتبطة بأسعار الفائدة السائدة ولا بدورات سوق العملات المشفرة.
مخاطر USDT في 2026
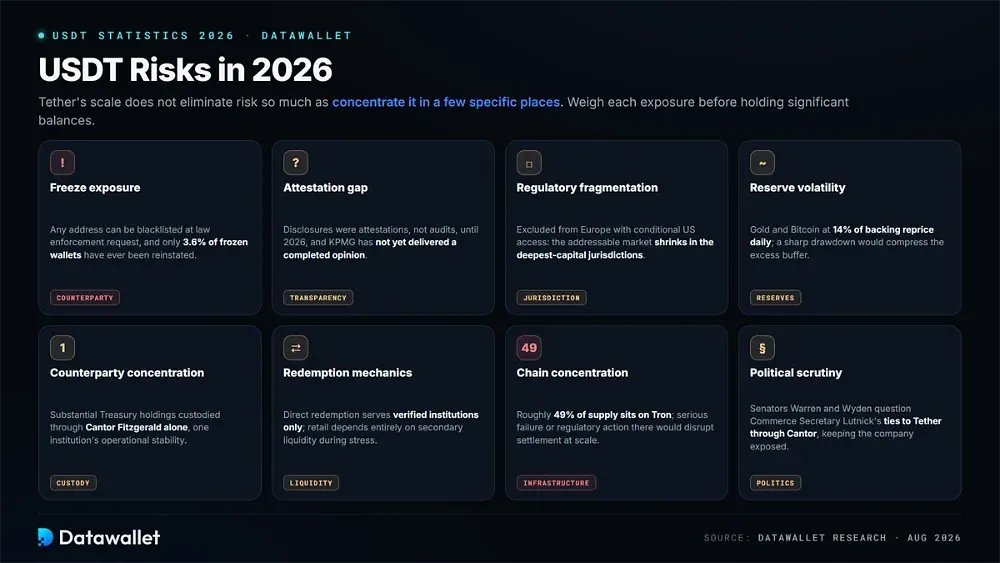
لا يزيل الحجم الهائل لـ Tether المخاطر بقدر ما يركّزها في أماكن محددة، ويواجه الحاملون مجموعة من المخاطر تختلف جوهريًا عن الأصول اللامركزية أو إيداعات البنوك الخاضعة للتنظيم أو العملات المستقرة البديلة الصادرة بموجب أطر تنظيمية أكثر صرامة.
قيّم كل خطر من هذه المخاطر قبل الاحتفاظ بأرصدة كبيرة من USDT:
- مخاطر التجميد: يمكن لـ Tether إدراج أي عنوان في القائمة السوداء بطلب من جهات إنفاذ القانون، ولم تُعد سوى 3.6% من المحافظ المجمدة إلى وضعها السابق.
- فجوة التصديق: ظلت إفصاحات الاحتياطي شهادات تصديق لا عمليات تدقيق حتى 2026، ولم يسلّم تكليف KPMG رأيًا مكتملًا بعد.
- التجزؤ التنظيمي: يعني الاستبعاد من أوروبا والوصول المشروط في الولايات المتحدة أن السوق المتاحة لـ USDT تتقلص الآن في الولايات القضائية الأعمق رأسمالًا تحديدًا.
- تقلب الاحتياطي: تُعاد تسعير حيازات الذهب وبيتكوين التي تمثل 14% من الدعم يوميًا، وقد يؤدي تراجع حاد إلى تقليص هامش الاحتياطي الفائض بشكل ملموس.
- تركز الأطراف المقابلة: تُحفظ حيازات كبيرة من سندات الخزانة لدى Cantor Fitzgerald، مما يخلق اعتمادًا على الاستقرار التشغيلي والمالي لمؤسسة واحدة.
- آليات الاسترداد: الاسترداد المباشر متاح فقط للعملاء المؤسسيين الموثقين، لذا يعتمد حاملو التجزئة كليًا على سيولة السوق الثانوية خلال فترات الضغط.
- تركز السلسلة: مع وجود نحو 49% من المعروض على Tron، فإن أي عطل خطير أو إجراء تنظيمي ضد هذه الشبكة سيعطل حصة هائلة من التسويات.
- التدقيق السياسي: شكّك السيناتوران Warren وWyden في صلات وزير التجارة Lutnick بـ Tether عبر Cantor Fitzgerald، مما يبقي الشركة معرضة سياسيًا.
الخلاصة
تدخل Tether النصف الثاني من 2026 وهي أكبر وأكثر ربحية من أي وقت مضى، لكنها تواجه ضغطًا هيكليًا حقيقيًا لأول مرة. فالمعروض القريب من 185 مليار دولار و141 مليار دولار في سندات الخزانة يؤكدان الأهمية النظامية، بينما يظهر تراجع الهيمنة والاستبعاد الأوروبي أن الحاجز الحمائي ليس منيعًا.
تدقيق KPMG هو المتغير الأهم. فالرأي غير المتحفظ سيبطل الانتقادات التي لازمت Tether لعقد من الزمن ويعزز حجة التبني المؤسسي وتقييمها الطموح. أما التأخير أو التحفظ فسيحدث العكس في توقيت غير مناسب بشكل خاص.
بالنسبة للمستخدمين، الخلاصة العملية هي أن USDT يُفهم على أفضل وجه باعتباره بنية تحتية خاصة لا دولارًا رقميًا محايدًا. فهو يعمل بشكل جيد جدًا لمعظم الاحتياجات، لكنه ينطوي على مخاطر التجميد والجهة المصدرة والتنظيم التي تستحق التقييم قبل تخزين الأرصدة في أي محفظة عملات مشفرة على المدى الطويل.
منهجيتنا
يستند هذا المقال إلى شهادات التصديق الفصلية وأدوات تتبع الإنفاذ على السلسلة ومنشورات الجهات التنظيمية وبيانات السوق المستقلة لتقييم مكانة Tether في 2026.
- إفصاحات الجهة المصدرة: شهادة تصديق BDO لـ Tether للربع 1 من 2026 وتقارير الشفافية بشأن تركيبة الاحتياطي ورأس المال الفائض والتعرض لسندات الخزانة وأرقام الأرباح الفصلية.
- بيانات على السلسلة: DefiLlama للمعروض المتداول والهيمنة وتوزيع السلاسل، إلى جانب TRONSCAN وToken Terminal لحجم التحويلات ونشاط الحسابات على مستوى الشبكة.
- تتبع الإنفاذ: أداة BlockSec's Phalcon لتتبع الامتثال وإعلانات التجميد الصادرة عن Tether نفسها لأعداد العناوين المدرجة في القائمة السوداء والأرصدة المجمدة وتركز الشبكات.
- المصادر التنظيمية: إطار MiCA الصادر عن ESMA والنص القانوني لقانون GENIUS وقواعد التنفيذ الصادرة عن وزارة الخزانة لمعاملة USDT وUSAT بحسب كل ولاية قضائية.
- التقارير الأولية: Bloomberg وReuters وCoinDesk وThe Block وFinancial Times لإجراءات الإنفاذ وتطورات جمع التمويل وتكليف KPMG بالتدقيق.
- تنبيه بشأن التصديق: تأتي أرقام الاحتياطي من شهادات تصديق لا من تدقيق مكتمل، أي أنها تؤكد الأرصدة في لحظة زمنية محددة دون فحص الضوابط الداخلية الأساسية.
- تنبيه بشأن اللقطة الزمنية: يتغير المعروض والهيمنة وإجمالي الأرصدة المجمدة باستمرار مع قيام Tether بالإصدار والاسترداد والإدراج في القائمة السوداء، لذا تعكس الأرقام فترة البحث لا القيم الحية.