تداول Polymarket هو الميدان الجديد، متجاوزاً الحركة المكثفة والشديدة لعقود perpetual والمضاربة على العملات الميمية. يتطلب هذا التحول استراتيجيات متقدمة تعتمد على البيانات لتحقيق النجاح. هنا، تصبح ميزتك في البيانات ألفا قابلة للتداول لتحقيق مكاسب ممنهجة.
الأموال الحقيقية يتم جنيها من خلال التخلف الارتباطي للأصول المرتبطة (مثل المراهنة على اختيار وزاري بعد الفوز الرئاسي) أو التحوط في العالم الحقيقي (تأمين محفظة العملات الرقمية ضد رفض ETF). يكافئ هذا التحول المعرفة العميقة بدلاً من الصفقات المندفعة والعاطفية.
ابدأ القراءة الآن لتكتشف أفضل الاستراتيجيات لتداول أسواق التنبؤات. 👇
مقارنة أفضل استراتيجيات تداول Polymarket
قمنا بتقييم كل نهج تداول في Polymarket بناءً على القيمة المتوقعة بعد خصم الرسوم بدلاً من الدقة التاريخية وحدها، وذلك لأن تطبيق الرسوم الشامل في مارس 2026 أدى بهدوء إلى إيقاف عدة استراتيجيات لم تكن تعمل إلا عندما كان التنفيذ مجانياً. لقد تم اختبار كل طريقة مقابل دفاتر الأوامر الحية.
يقارن الجدول كيفية أداء كل استراتيجية فيما يتعلق بالمخاطر، وحساسية التكاليف، وإمكانيات الأتمتة:
1. المراجحة الثنائية التكميلية
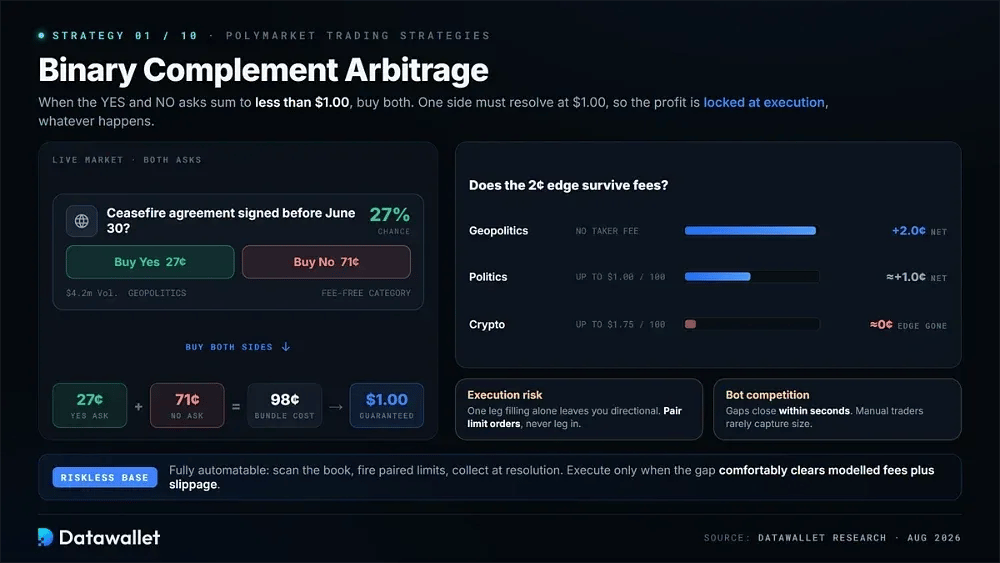
أساس تداول أسواق التنبؤ الخالي من المخاطر هو شراء كلا جانبي السوق الثنائي عندما يكون مجموع سعر الطلب الخاص بهما أقل من دولار واحد. ونظراً لأنه يجب أن تستقر نتيجة واحدة بالضبط على 1.00 دولار، فإن امتلاك كلا السهمين يضمن عائداً يتجاوز تكلفة الدخول بغض النظر عما يحدث فعلياً.
تتمثل تعقيدات عام 2026 في أن هذا الهامش يجب أن يغطي الرسوم الآن. في سوق سياسية تفرض ما يصل إلى 1.00 دولار لكل 100 سهم، يصبح الهامش الإجمالي البالغ سنتين حوالي سنت واحد صافياً، لذلك نحن ننفذ الصفقات فقط عندما تتجاوز الفجوة بشكل مريح الرسوم النمذجة بالإضافة إلى انزلاق سعري.
مثال: في سوق يطلب فيه خيار "نعم" بـ 27 سنتاً وخيار "لا" بـ 71 سنتاً، تبلغ تكلفة الحزمة 98 سنتاً مقابل عائد مضمون قدره 1.00 دولار. ويبقى هذا الهامش الإجمالي البالغ سنتين صالحاً في سوق جيوسياسي خالي من الرسوم، ولكنه يختفي تماماً في أسواق العملات الرقمية التي تفرض ما يصل إلى 1.75 دولار لكل 100 سهم.
الإيجابيات
- خالٍ من المخاطر رياضياً: تستقر إحدى النتائج دائماً عند دولار واحد، لذا يتم تأمين الربح عند التنبؤ بدلاً من توقعه.
- قابل للأتمتة بالكامل: يعمل مسح دفتر الأوامر وتنفيد الأوامر المحددة المزدوجة دون تدخل تقديري، مما يجعله مثالياً لنشر الروبوتات المنهجية.
- توجد أسواق خالية من الرسوم: عقود الجيوسياسة لا تحمل أي رسوم taker، مما يحافظ على الهامش الإجمالي بالكامل لصالح المتخصصين في المراجحة.
السلبيات
- الرسوم تلتهم الهوامش الضيقة: الفجوة البالغة سنتين والتي كانت ربحاً صافياً في عام 2025 يمكن أن تحقق الآن صافياً يقارب الصفر بعد تطبيق رسوم taker الفئوية.
- مخاطر التنفيذ: امتلاء جانب واحد دون الآخر يجعلك مكشوفاً في اتجاه واحد، ولهذا السبب تحظى أوامر محددة المزدوجة بأهمية كبيرة.
- المنافسة السريعة: تغلق الروبوتات هذه الفجوات في غضون ثوانٍ، لذا لا ينجح المتداولون اليدويون واقعياً في التقاطها بحجم ذي مغزى.
2. المراجحة للحزم متعددة النتائج
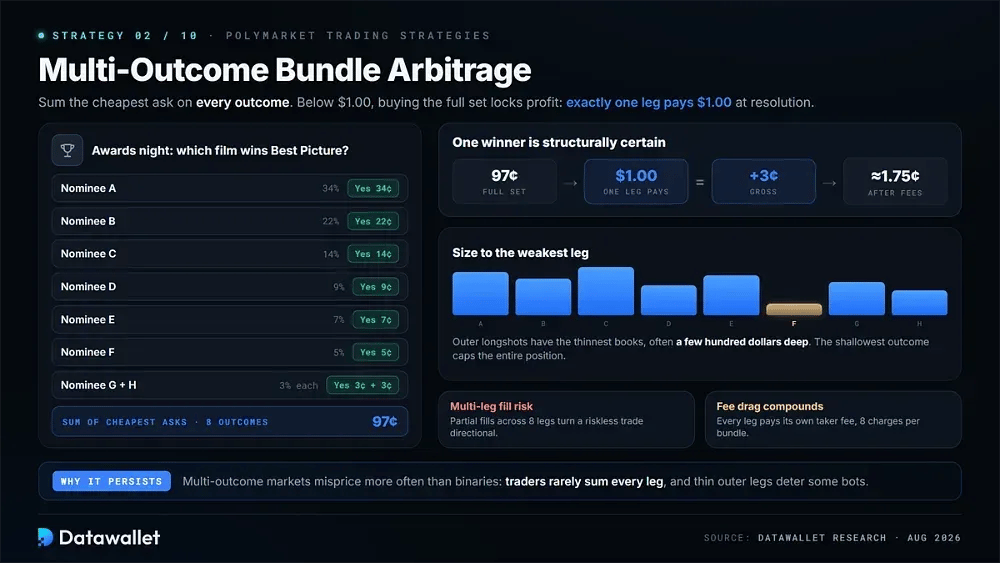
يمتد نفس المنطق إلى الأسواق التي تضم العديد من الفائزين المحتملين. اجمع أقل سعر طلب عبر كل نتيجة، وإذا كان هذا الإجمالي أقل من دولار واحد، فإن شراء المجموعة الكاملة يضمن الربح لأنه يجب أن تستقر نتيجة واحدة بدقة لصالحك عند التسوية.
تتدرج صعوبة التنفيذ مع عدد الفروع. يتطلب سوق ذو عشرة مرشحين عشر عمليات تنفيذ متزامنة، ويتم تحديد حجمك بالحد الأقصى لدفتر الأوامر الأقل عمقاً بينهم. نحن نحدد الحجم بناءً على الفرع الأضعف بدلاً من الدخول التدريجي، وهو انضباط مغطى في دليل أسواق التنبؤ الخاصة بنا.
مثال: في سوق جوائز، تخيل أن سعر طلب كل مرشح يبلغ إجمالياً 97 سنتاً عبر ثماني نتائج. شراء سهم واحد من كل منها يضمن استرداد 1.00 دولار، مما ينتج عنه ثلاثة سنتات إجمالية. بعد رسوم الفئة الثقافية البالغة 1.25 دولار لكل 100 سهم، يتبقى ما يقريب من 1.75 سنت لكل حزمة.
الإيجابيات
- هوامش إجمالية أكبر: تسعر الأسواق متعددة النتائج بشكل خاطئ بشكل متكرر مقارنة بالأسواق الثنائية، حيث نادراً ما يقوم المتداولون بجمع كل فرع يدوي.
- تسوية مضمونة: نتيجة واحدة فقط تدفع العائد، لذا فإن عائد الحزمة مؤكد هيكلياً بمجرد امتلاء كل فرع.
- منافسة أقل للروبوتات: التعقيد والفروع الخارجية الضعيفة تردع بعض اللاعبين الآليين، مما يترك الفجوات مفتوحة لفترة أطول قليلاً مقارنة بالثنائيات.
السلبيات
- تحجیم محدود بالعمق: مركزك بالكامل محود بدفتر الأوامر للنتيجة الأقل عمقاً، وغالباً ما يكون ذلك بضع مئات من الدولارات فقط.
- مخاطر التنفيذ متعدد الأطراف: ترك التنفيذ الجزئي عبر العديد من الأطراف تعرضاً غير متوازن يمكن أن يحول الصفقة الخالية من المخاطر إلى صفقة باتجاه واحد.
- تراكم عبء الرسوم: يدفع كل طرف رسوم taker الخاصة به، لذا فإن الحزمة المكونة من ثماني نتائج تتحمل ثمن ثانية رسوم منفصلة.
3. المراجحة عبر المنصات بين الولايات المتحدة والعالم
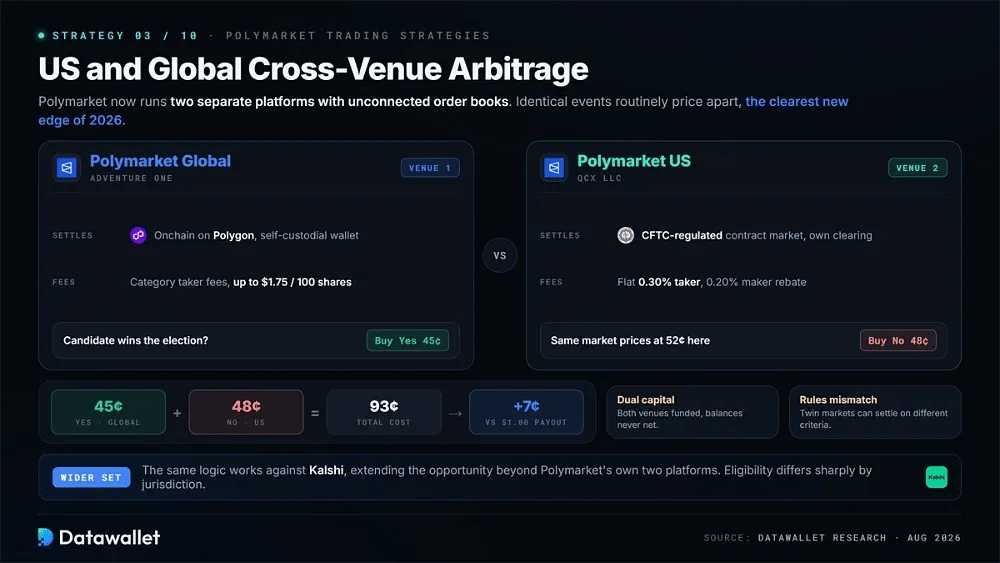
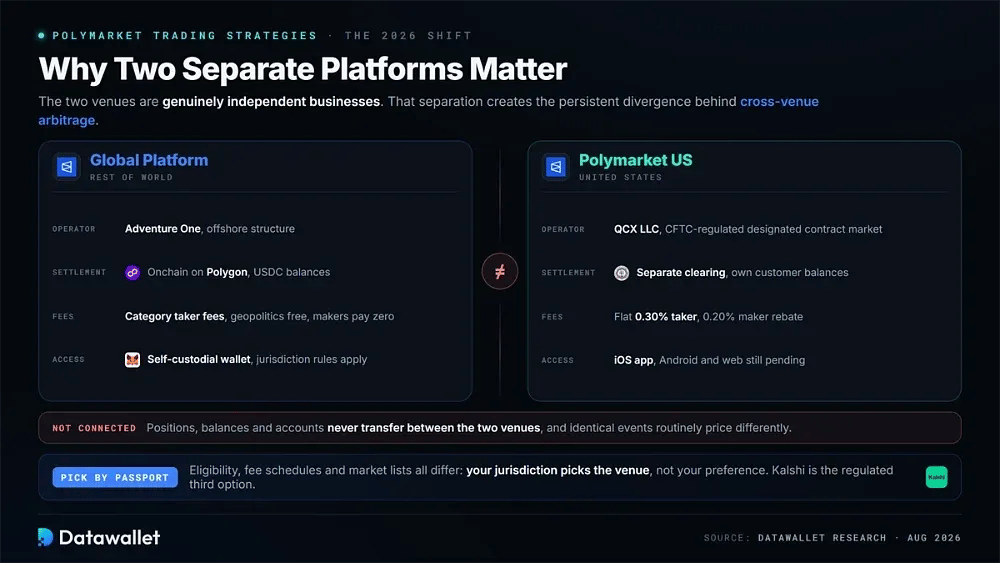
تعمل منصة Polymarket الآن منصتين منفصلتين تماماً بقواعد مختلفة. تعمل المنصة العالمية على Polygon تحت إشراف Adventure One، بينما تعمل Polymarket US بصفتها QCX LLC، وهي سوق عقود معتمدة ومنظمة من قبل CFTC وتضم دفاتر الأوامر والسيولة وأرصدة العملاء الخاصة بها.
هذه الدفترين غير متصلين، لذا فإن الأحداث المتطابقة تسعّر بشكل روتيني بشكل مختلف. نعتبر هذا أوضح فرصة جديدة لعام 2026، نظراً لأن رسوم taker الثابتة البالغة 0.30% وخصم maker البالغ 0.20% على المنصة الأمريكية يخلقان أساس تكلفة مختلفاً بشكل مادي عن نموذج الفئات العالمية.
مثال: يتم تداول سوق سياسي بسعر 45 سنتاً على المنصة العالمية و52 سنتاً على البورصة الأمريكية. شراء YES عالمياً وNO محلياً يكلف 93 سنتاً مقابل دولار مضمون، رغم أنك تحتاج إلى حسابات ممولة على كلا المكانين ويجب عليك مراعاة جدول الرسوم المنفصل لكل منصة.
الإيجابيات
- دفاتر منفصلة هيكلياً: دفتران للأوامر غير متصلين بشأن نفس الأحداث يخلقان تبايناً مستمراً وقابلاً للتكرار في التسعير بين الأماكن.
- نماذج رسوم مختلفة: المعدل الثابت في الولايات المتحدة مقارنة بمعدلات الفئات العالمية يعني أن أحد المكانين غالباً ما يكون أرخص بشكل مادي لكل عملية تداول.
- Kalshi يوسع النطاق: ينطبق المنطق نفسه ضد Kalshi، مما يوسع مجموعة الفرص إلى ما بعد منصتي Polymarket نفسهما.
السلبيات
- متطلبات رأس المال المزدوج: يجب عليك تمويل الحفاظ على المراكز في كلا المكانين، مما يربط رأس المال الذي لا يمكن مقاصته عبرهما.
- قيود الوصول: تختلف أهلية الوصول بشكل حاد حسب الاختصاص القضائي، ويبين لك دليل الدول المحظورة في Polymarket عدد الدول المستبعدة تماماً.
- عدم تطابق التسوية: يمكن أن تتم تسوية الأسواق المتطابقة ظاهرياً بناءً على معايير مختلفة، مما يحول المراجحة المفترضة إلى مخاطر اتجاهية حقيقية.
4. زراعة مستويات خصم maker
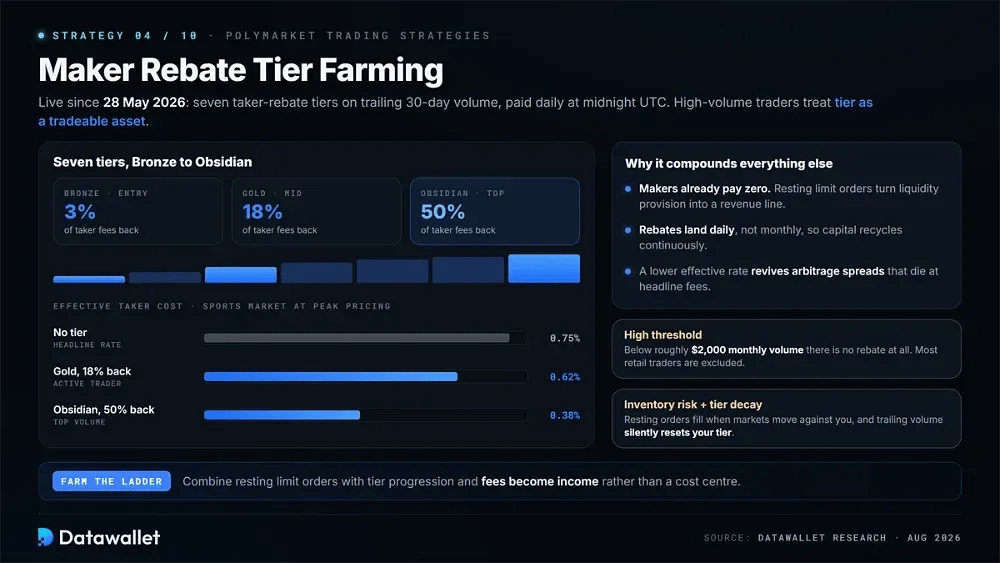
قامت Polymarket بتفعيل برنامج خصم taker المتدرج في 28 مايو 2026، حيث يدير سبعة مستويات متميزة بدءاً من Bronze بنسبة استرداد 3% وصولاً إلى Obsidian بنسبة استرداد 50%، والتي يتم تخصيصها بناءً على حجم التداول المرجح خلال آخر 30 يوماً. تُدفع الخصومات يومياً عند منتصف الليل بالتوقيت العالمي المنسق (UTC) في رصيدك.
الجانب الاستراتيجي هو أن المتداولين ذوي الحجم الكبير يجب أن يتعاملوا مع مستوى الخصم كأصل قابل للتداول. يدفع صناع السوق رسوماً قدرها صفر بالفعل، لذا فإن الجمع بين أوامر limit order المستقرة والتقدم عبر المستويات يحول توفير السيولة إلى خط إيرادات بدلاً من مركز تكلفة للمشاركين النشطين.
مثال: متداول من الفئة الذهبية يحصل على استرداد بنسبة 18% يدفع صافياً يبلغ حوالي 0.62% في سوق رياضي يكون فيه المعدل الأساسي 0.75%. في مستوى Obsidian، يكلف التداول نفسه حوالي 0.38%، مما يقلل العبء إلى النصف على كل استراتيجية في هذه المقالة تتطلب أخذ السيولة.
الإيجابيات
- يتحول التكلفة إلى دخل: لا يدفع makers أي شيء ويمكنهم كسب الخصومات، لذا فإن توفير السيولة يحقق عوائد مستقلة عن الدقة الاتجاهية.
- يدعم الاستراتيجيات الأخرى: معدل رسوم فعلي أقل يعيد إحياء هوامش المراجحة التي قد تكون غير مربحة لولا ذلك بعد رسوم taker القياسية.
- التسوية اليومية: تصل الخصومات كل يوم بدلاً من كل شهر، مما تحسن كفاءة رأس المال للمتداولين الذين يعيدون تدوير الأموال بشكل مستمر.
السلبيات
- عتبة الحجم العالي: المتداولون الذين تقل تداولاتهم عن حوالي 2000 دولار شهرياً لا يحصلون على أي خصم على الإطلاق، مما يستبعد معظم المشاركين الأفراد تماماً.
- مخاطر المخزون: يتم تنفيذ أوامر limit order المستقرة عندما تتحرك الأسواق ضدك، مما يترك لك مراكز لم تقر اختيار الاحتفاظ بها بنشاط.
- تآكل المستويات: تتم إعادة تعيين مستويات الخصم بناءً على حجم التداول التراكمي، لذا فإن انخفاض النشاط يرفع بصمت أساس تكلفتك.
5. تداول الجيوسياسات بدون رسوم
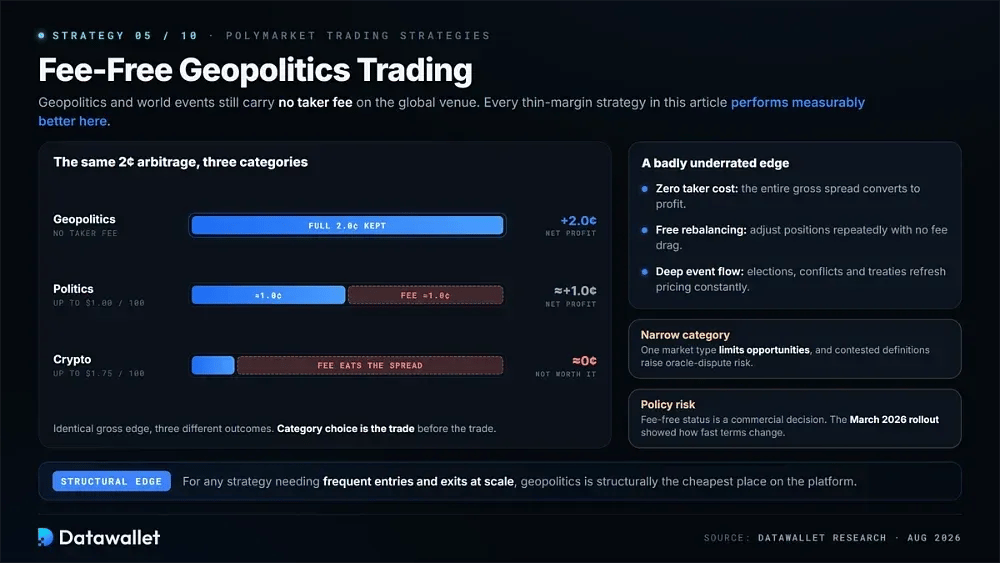
لا تفرض كل فئة على المنصة رسوم taker. تظل أسواق الجيوسياسات وأحداث العالم مجانية تماماً على المنصة العالمية، مما يجعلها الأكثر جاذبية من الناحية الهيكل لأي استراتيجية تتطلب دخولاً وخروجاً متكرراً بحجم كبير.
نعتبر هذا ميزة هيكلية متهدمة بشدة. كل نهج مراجحة وزخم في هذه المقالة أداؤه أفضل بشكل ملحوظ داخل فئة خالية من الرسوم حقاً، حيث يتحول الهامش الإجمالي بالكامل مباشرة إلى ربح، وهو ديناميكي مرئي عبر إحصائيات أسواق التنبؤ.
مثال: مراجحة مكملة بقيمة سنتين في سوق تشفير يتقاضى 1.75 دولار لكل 100 سهم تحقق صافياً يقارب الصفر بعد الرسوم. الفجوة ذات السنتين المتطابقة في عقد جيوسياسي خالٍ من الرسوم تقدم السنتين كاملتين، مما يجعل نفس التداول يستحق التنفيذ حقاً.
الإيجابيات
- تكلفة taker الصفرية: يتحول الهامش الإجمالي بالكامل إلى ربح، مما يعيد إحياء استراتيجيات الهامش الضيق التي لم تعد الفئات الأخرى تدعمها.
- إعادة التوازن المتكررة: التنفيذ المجاني يعني أنه يمكن تعديل المراكز مراراً وتكراراً دون تجميع عبء الرسوم الذي تفرضه الفئات الأخرى.
- تدفق الأحداث العميق: تتجدد أسواق الشؤون الجيوسياسية باستمرار حول الانتخابات والصراعات والمعاهدات، مما يوفر فرص تسعير جديدة ومستمرة.
السلبيات
- فئة ضيقة: إن حصر نفسك في نوع سوق واحد يقلل بشكل حاد من عدد الفرص القابلة للتداول المتاحة في أي لحظة.
- غموض التسوية: غالباً ما تتوقف النتائج الجيوسياسية على تعريفات محل نزاع، مما يرفع مخاطر تسوية النزاعات عبر الأوراكل.
- مخاطر السياسات: حالة الإعفاء من الرسوم هي قرار تجاري يمكن لـ Polymarket التراجع عنه، وقد أظهر إطلاق مارس 2026 مدى سرعة تغير الشروط.
6. ميزة قواعد التسوية
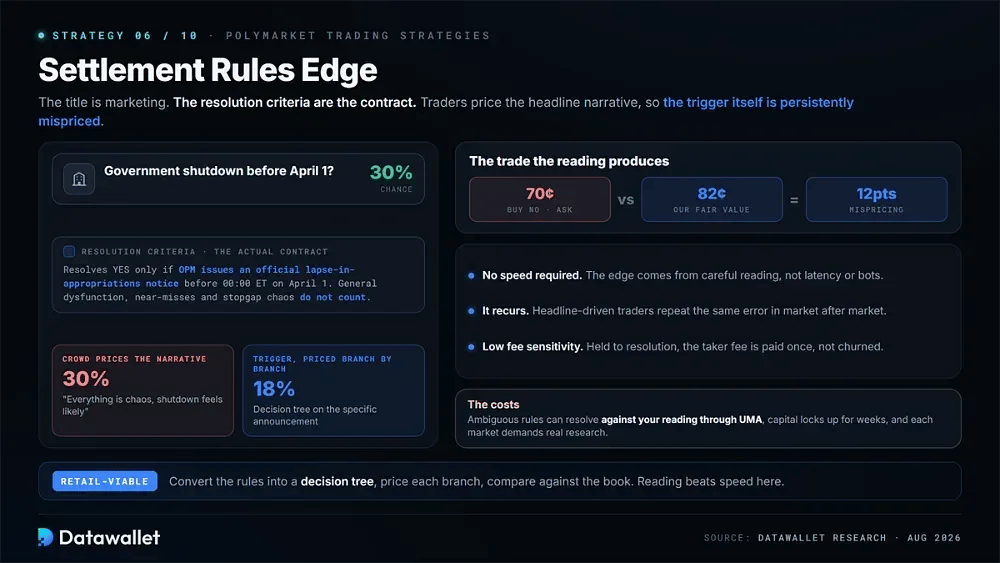
عنوان السوق هو تسويق، بينما تشكل معايير التسوية العقد الملزم الفعلي. تظهر الأخطاء في التسعير باستمرار عندما يقوم المتداولون بتسعير السرد الإخباري الرئيسي بدلاً من المحفز المحدد الذي يحدد التسوية، وتلك الفجوة المستمرة هي حيث تؤتي التحليلات الانضباطية ثمارها حقاً.
نقوم بتحويل قواعد التسوية إلى شجرة قرار، وتعيين احتمالات لكل فرع، ثم مقارنة رقمنا الناتج مع دفتر الأوامر. ونظراً لأن هذه الميزة تأتي من القراءة المتأنية بدلاً من السرعة الخالصة، يمكن للمتداولين الأفراد تنفيذها حقيقةً في مواجهة المحترفين.
مثال: قد يتم تسوية سوق إغلاق الحكومة بناءً على إعلان إداري معين بدلاً من الخلل السياسي العام. إذا قام المتداولون بتسعير سرد الفوضى عند 30% بينما احتمال المحفز الفعلي يقترب من 18%، فإن شراء خيار (لا) عند حوالي 70 سنتاً يلتقط خطأ تسعير بمقدار اثنتي عشرة نقطة.
الإيجابيات
- لا توجد متطلبات للسرعة: تأتي الميزة من القراءة المتأنية بدلاً من زمن الانتقال، مما يجعلها متاحة بدون روبوتات أو بنية تحتية.
- خطأ تسعير دائم: يكرر المتداولون المدفوعون بالعناوين الرئيسية نفس الخطأ عبر الأسواق، لذا تتكرر الفرصة بدلاً من أن تُغلق بشكل دائم.
- حساسية منخفضة للرسوم: يتم الاحتفاظ بالمراكز حتى التسوية بدلاً من تداولها باستمرار، لذلك يتم دفع رسوم taker مرة واحدة بدلاً من دفعها بشكل متكرر.
السلبيات
- مخاطر نزاعات الأوراكل: يمكن تسوية القواعد الغامضة بما يتعارض مع قراءتك عبر UMA، مما يحول التحليل الصحيح إلى مركز خاسر.
- دوران بطيء لرأس المال: يؤدي الاحتفاظ بالمراكز حتى التسوية إلى تقييد الأموال لأ أسابيع أو شهور، مما يقلل من تكرار إعادة نشر رأس المال.
- تتطلب بحثاً مكثفاً: يتطلب كل سوق عملاً حقيقياً، لذا لا تتوسع الاستراتيجية عبر العديد من المراكز في وقت واحد.
7. زخم المحفزات
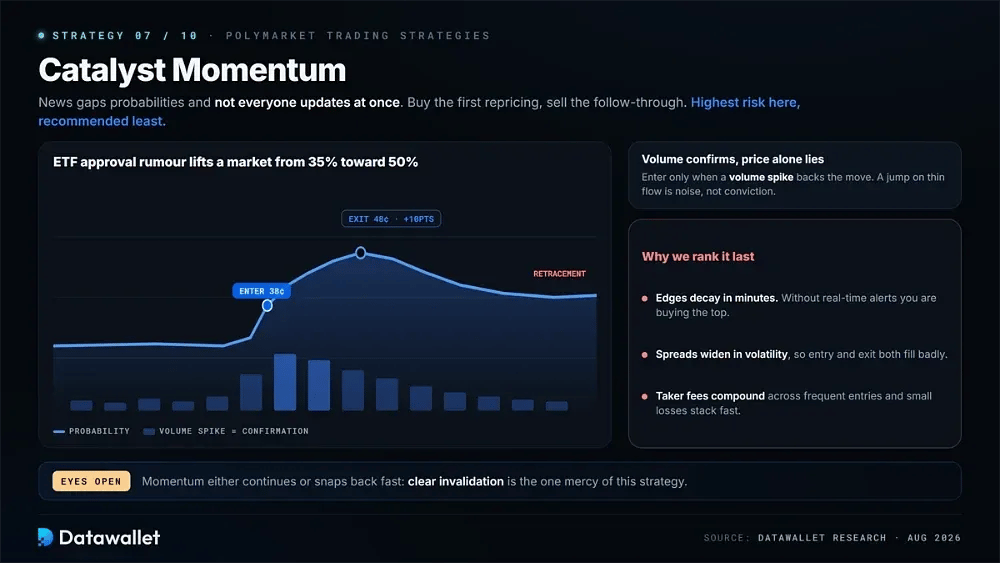
تتباعد الاحتمالات بعنف بعد الأخبار العاجلة، ولا يقوم كل مشارك بتحديث وجهة نظره في نفس الوقت. يشتري تداول الزخم إعادة التسعير الأولى ويبيع عند المتابعة، مستخدماً طفرات الحجم بدلاً من حركة السعر وحدها كدليل على أن الحركة تحمل قناعة حقيقية.
هذه هي الاستراتيجية الأكثر خطورة هنا ونحن نوصي بها بأقل قدر. تتلاشى الميزات في غضون دقائق، وتتسع الفروق السعرية تماماً عندما تحتاج إلى السيولة، وتتراكم رسوم taker اللازمة للدخول السريع بسرعة ضدك، وهو نمط موثق عبر أسواق التنبؤ اللامركزية.
مثال: شاعة الموافقة على ETF ترفع السوق من 35% نحو 50%. الشراء عند 38 سنتاً في عروض صاعدة رقيقة والخروج بالقرب من 48 سنتاً يلتقط عشر نقاط، ولكن فقط إذا ثبتت الأخبار وتم تنفيذ خروجك قبل الارتداد المحتوم.
الإيجابيات
- حركات سريعة كبيرة: يمكن أن تحقق إعادة التسعير بعد الأخبار الحقيقية عشر نقاط أو أكثر في غضون دقائق، متجاوزة بكثير هوامش المراجحة.
- فرص متكررة: تتدفق الأخبار باستمرار عبر السياسة والعملات المشفرة والرياضة، مما يوفر إعدادات منتظمة للمتداولين الذين يراقبون بنشاط.
- إبطال واضح: إما أن يستمر الزخم أو يرتد بسرعة، لذا فإن الصفقات الخاسرة تكشف عن نفسها بسرعة بدلاً من النزيف ببطء.
السلبيات
- تلاشي سريع للميزة: تختفي المزايا في غضون دقائق، لذا فإن أي شخص ليس لديه تنبيهات في الوقت الفعلي يقوم بشراء قمة الحركات بشكل منهجي.
- أسوأ فروق سعرية: تضعف السيولة بالتحديد أثناء التقلبات، مما يعني أن دخولك وخروجك يتم تنفيذهما بأسعار غير مواتية.
- تراكم الرسوم: تؤدي مداخل taker المتكررة إلى تضخم الرسوم بسرعة، وسلسلة من الخسائر الصغيرة تؤدي إلى تآكل رأس المال بشكل أسرع مما كان متوقعاً.
8. التجميع المفضل
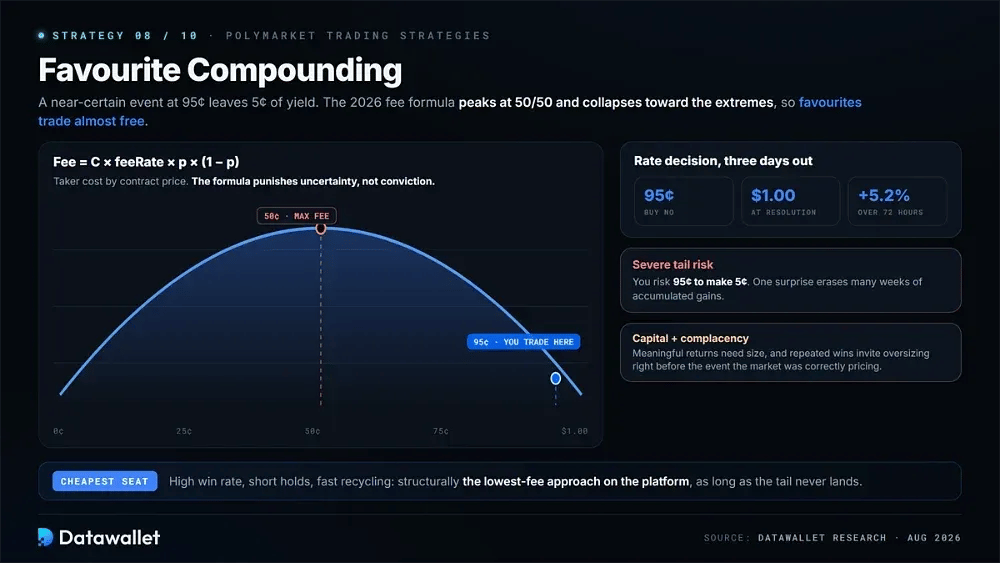
إن طحن النتائج ذات الاحتمالية العالية يولد عوائد صغيرة وموثوقة تتضاعف من خلال التكرار. عندما يقوم السوق بتسعير حدث مؤكد تقريبا بـ 95 سنتا، فإن الخمسة سنتات المتبقية تمثل عائد حقيقي إذا كان تقييمك للمخاطر المتبقية أكثر دقة من تقييم الجمهور.
أدت هيكلة الرسوم لعام 2026 إلى تحسين هذه الاستراتيجية الخاصة بشكل كبير. نظرا لأن صيغة الرسوم تصل إلى ذروتها عند نقطة السعر 50/50 وتتراجع نحو كلا الطرفين، فإن التداول عند 95 سنتا يكلف أقل بكثير من تداول نفس السوق المطابق عند 50 سنتا.
مثال: يتم تداول قرار بشأن أسعار الفائدة بـ 5 سنتات للنتيجة غير المحتملة، لذا تكلف خيار NO مبلغ 95 سنتا. مع تشير البيانات بقوة نحو عدم وجود تغيير وأن موعد التسوية بعد ثلاثة أيام، فإن هذا المركز يدر نحو 5.2% خلال 72 ساعة بتكلفة رسوم ضئيلة.
الإيجابيات
- عبء الرسوم المنخفض: تفرض صيغة التسعير أقل رسوم عند الاحتمالات المتطرفة، لذا فإن تداول المفضلات هو النهج الأرخص هيكليا المتاح.
- معدل ربح مرتفع: تُحل معظم المراكز بشكل إيجابي، وهو ما يناسب المتداولين الذين يجدون الخسائر الصغيرة المتكررة صعبة التحمل نفسياً.
- مدة قصيرة: عادةً ما تُحل الأحداث شبه المؤكدة بسرعة، مما يسمح بإعادة تدوير رأس المال بسرعة بدلاً من بقائه مجمداً لشهور.
السلبيات
- مخاطر ذيل شديدة: نتيجة غير متوقعة واحدة تمحو أسابيع عديدة من المكاسب المتراكمة، نظراً لأنك تخاطر بـ 95 سنتاً لتحقيق خمسة.
- تتطلب رأس مال كثيف: تتطلب العوائد المجدية مراكز كبيرة، لأن تحقيق عائد بنسبة 5% على حجم صغير لا يستحق جهد التنفيذ.
- خطر التفاؤل المفرط: تشجع الانتصارات المتكررة على زيادة حجم المراكز قبيل الحدث ذي الاحتمالية المنخفضة الذي كان السوق يسعره بشكل صحيح.
9. تلاشي انحياز الاحتمالات البعيدة
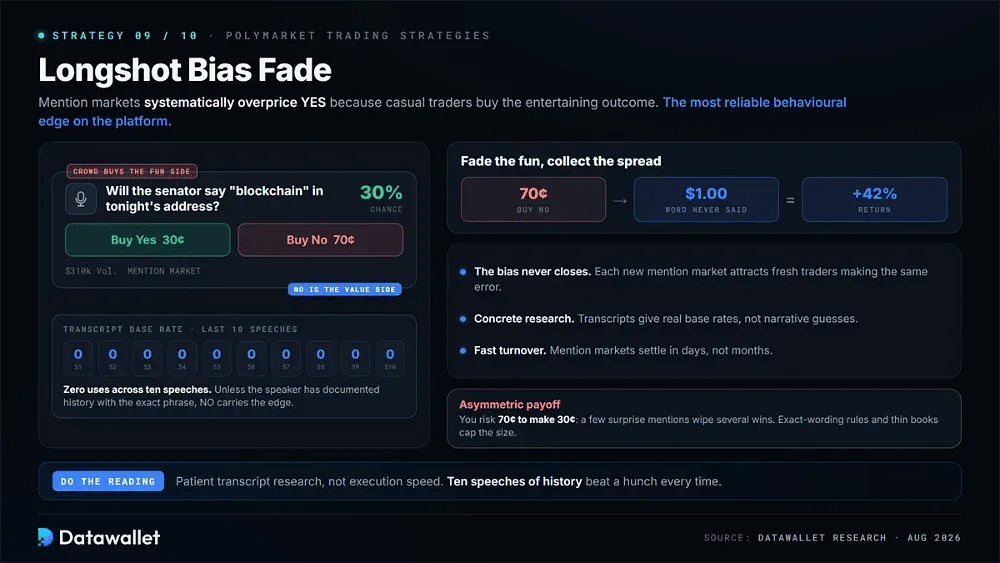
الأسواق التي تتساءل عما إذا كانت شخصية عامة ستنطق بكلمة محددة تبالغ منهجياً في تسعير (نعم)، لأن المتداولين العاديين يشترون النتيجة المسلية. ما لم يكن لدى المتحدث سجل موثق لاستخدام تلك العبارة بالضبط، فإن جانب (لا) يحمل ميزة إحصائية قابلة للقياس.
نحن نعتبر هذه الميزة السلوكية الأكثر موثوقية المتاحة في أي مكان على المنصة اليوم. فهي تتطلب بحثاً صبوراً في النصوص بدلاً من سرعة التنفيذ، ويتكرر انحياز الاحتمالات البعيدة باستمرار لأن كل سوق جديد يجذب مشاركين جشعين جدداً يرتكبون نفس الخطأ النفسي.
مثال: يسأل سوق عما إذا كان سياسي سينطق بكلمة معين خلال خطاب، ويتم تداول (نعم) عند 30 سنتاً. يُظهر تحليل النصوص لعشرة خطابات أخيّرة استخدامها صفر مرة. شراء (لا) عند 70 سنتاً يحقق عائداً يقارب 42% عندما لا تظهر الكلمة أبداً.
الإيجابيات
- انحياز مستمر: المبالغة من قبل قطاع التجزئة في تسعير النتائج المثيرة تتكرر في كل سوق إشارة جديد بدلاً من أن يتم استغلالها وتحييدها نهائياً.
- ميزة قابلة للبحث: يوفر تاريخ النصوص معدلات أساسية حقيقية، لذا فالتحليل ملموس وليس تخمينياً أو مبنياً على السرديات.
- تسوية قصيرة: تُسوى أسواق الإشارات في غضون أيام بدلاً من شهور، مما يحافظ على معدل دوران مرتفع لرأس المال مقارنة بالعقود السياسية طويلة الأجل.
السلبيات
- عائد غير متماثل: أنت تخاطر بـ 70 سنتاً لتحقيق 30، لذا فإن حفنة من الإشارات المفاجئة تمحو العديد من المراكز الناجحة.
- نزاعات الصياغة: تخلق قواعد الصياغة الدقيقة غموضاً في التسوية، ويمكن أن تُحسم الإخفاقات بفارق ضئيل عكس ما تقرأه تماماً.
- سيولة ضعيفة: نادراً ما تدعم هذه الأسواق أحجام مراكز كبيرة، مما يحد من السعة الإتمامية للإستراتيجية لتصبح أقل بكثير مما تسمح به نهج المراجحة.
10. copy trading للحيتان
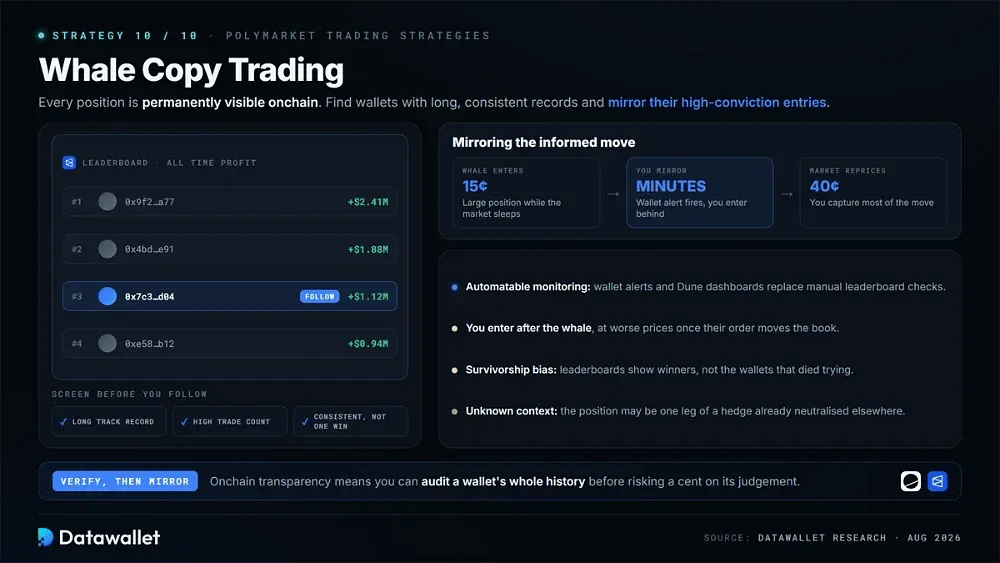
تجعل شفافية البلوكشين كل مركز مرئياً بشكل دائم، لذا فإن تحديد المحافظ الرابحة باستمرار ثم عكس صفقاتهم ذات القناعة العالية هو أمر مجدٍ حقاً. تُبرز كل من قائمة متصدرين Polymarket ولوحات بيانات Dune العامة عناوين تُظهر أداءً مستداماً بدلاً من نتيجة محظوظة واحدة.
تعتبر عملية التصفية أكثر أهمية بكثير من مجرد المتابعة البسيطة. نحن نقوم بفحص المحافظ التي تتمتع بسجلات طويلة، وعدد صفقات مرتفع، وعوائد متسقة بدلاً من تحقيق فوز ضخم واحد، مع تطبيق الانضباط نفسه الذي نستخدمه عند تقييم منصات copy trading في أماكن أخرى بقطاع الكريپتو.
مثال: تضع محفظة في صدارة الترتيب مركزاً كبيراً على نتيجة سياسية عند 15 سنتاً بينما يظل السوق الأوسع غافلاً إلى حد كبير. إن عكس هذا المركز في غضون دقائق والخروج بمجرد إعادة تسعير السوق نحو 40 سنتاً يحقق الجزء الأكبر من الحركة المستنيرة.
الإيجابيات
- شفافية كاملة: كل مركز onchain عام، لذا يمكنك التحقق من التاريخ الحقيقي للمحفظة بدلاً من الوثوق بالنتائج المُدعاة.
- اختصار للمعلومات: توفر متابعة المتداولين المستنيرين حقاً إمكانية الوصول إلى الأبحاث والنمذجة التي لا يمكنك تكرارها بشكل مستقل.
- المراقبة الآلية: تجعل تنبيهات المحافظ ولوحات المؤشرات التتبع منهجيا بدلا من تطلب التحقق اليدوي المستمر من لوحات المتصدرين طوال كل يوم.
السلبيات
- slippage سعر الدخول: بالضرورة أنك تدخل بعد الحوت، وغالباً بأسعار أسوأ بمجرد أن يكون طلبه قد حرّك دفتر الطلبات بالفعل.
- انحياز البقاء: تعارض لوحات المتصدرين الفائزين بينما تحجب النسبة الأكبر بكثير من المحافظ التي خسرت الأموال بالكامل.
- سياق مجهول: قد يكون مركز الحوت هو أحد أفرع التحوط، لذا فإن نسخه بمعزل عنه يحمل مخاطر قد قام بتحييدها مسبقاً.
التحول التنظيمي والهيكلي لمنصة Polymarket في عام 2026
تغيرت Polymarket بين عامي 2025 و2026 بأكثر مما تغيرت طوال تاريخها السابق تحت قيادة المؤسس Shayne Coplan. فقد تحولت من منصة خارجية محظورة في الولايات المتحدة إلى شركة ذات هيكل مزدوج تضم سوقاً أمريكية منظمة من قبل CFTC إلى جانب السوق العالمية.
كيف عادت Polymarket إلى الولايات المتحدة
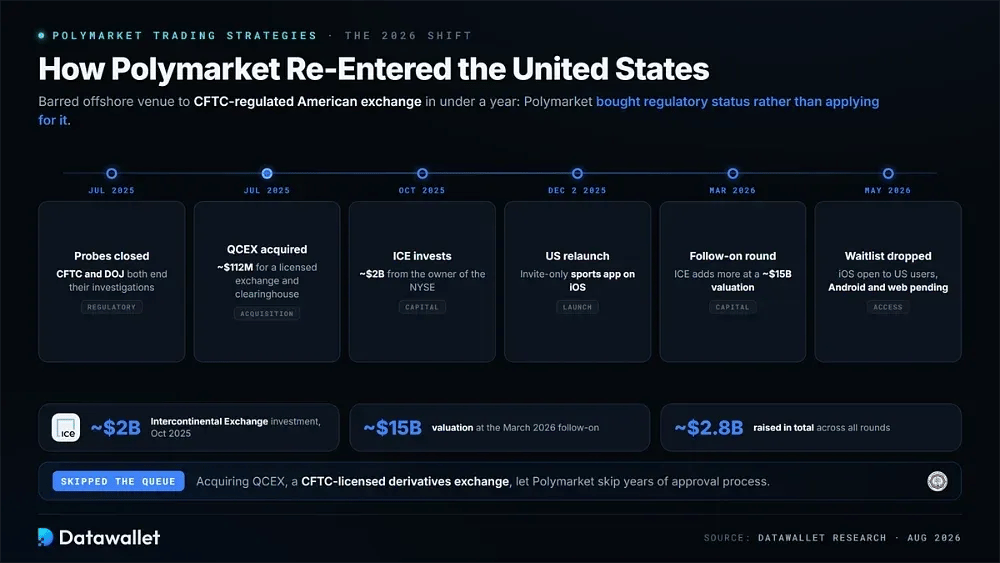
جاءت نقطة التحول في يوليو 2025، عندما أغلقت كل من CFTC ووزارة العدل تحقيقاتهما. وبعد أيام قليلة، استحوذت Polymarket على QCX، وهي بورصة مشتقات وغرفة مقاصة مرخصة من قبل CFTC، مقابل نحو 112 مليون دولار، لتشتري الوضع التنظيمي بدلاً من التقدم بطلب للحصول عليه.
أتاح هذا الهيكل للشركة تخطي سنوات من عمليات الموافقة. وأُعيد إطلاق المنصة الأمريكية في 2 ديسمبر 2025 بوصفها تطبيقاً رياضياً مخصصاً للدعوات فقط، ثم ألغت قائمة الانتظار في مايو 2026، مما فتح إمكانية الوصول عبر iOS للمستخدمين الأمريكيين بينما ظلت إصدارات Android والويب معلقة.
تبع رأس المال المؤسسي ذلك بسرعة كبيرة. فقد استثمرت Intercontinental Exchange، المالكة لبورصة نيويورك، نحو ملياري دولار في أكتوبر 2025 وأضافت استثماراً إضافياً في مارس 2026 يقيم Polymarket بنحو 15 مليار دولار مقابل نحو 2.8 مليار دولار تم جمعها في المجموع.
لماذا تهمنا منصتان منفصلتان
التفاصيل الحاسمة للمتداولين هي أن هاتين المنصتين مستقلتان حقاً. فالتسوية على المنصة العالمية تتم على شبكة Polygon عبر Adventure One، بينما تعمل Polymarket US بصفتها QCX LLC بمقاصة منفصلة، ولا تُنقل المراكز والأرصدة والحسابات أبداً بينهما.
يخلق هذا الفصل تباين الأسعار المستمر الذي يدعم الاستراتيجية الثالثة أعلاه. وهذا يعني أيضاً أن قواعد الأهلية وجداول الرسوم والأسواق المتاحة تختلف جميعها بينهما، لذا فإن المنصة الصحيحة تعتمد كلياً على ولايتك القضائية بدلاً من التفضيل الشخصي أو الألفة مع واجهة الاستخدام.
لأي شخص يوازن بين البدائل المنظمة، يغطي مقارنتنا بين Polymarket وKalshi كيف تختلف المنصتان المنظمتان من قبل CFTC من حيث الرسوم وتغطية السوق، حيث تفرض Kalshi رسوماً متماثلة على جانبي كل صفقة بينما تفرض Polymarket رسوماً على الـ taker فقط.
ما هي رسوم Polymarket في عام 2026؟
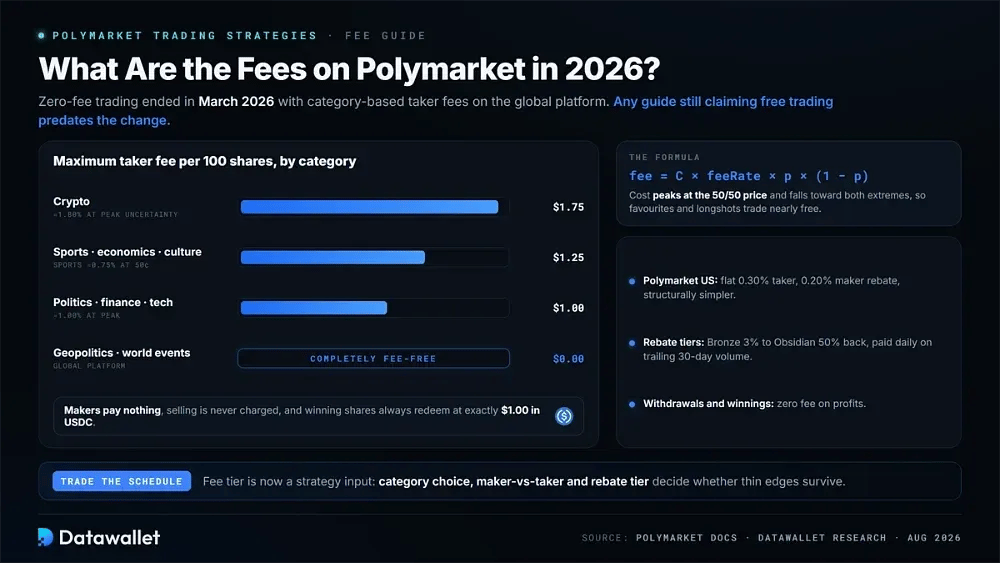
أنهت Polymarket التداول بدون رسوم في مارس 2026، وأطلقت رسوم الـ taker القائمة على الفئات في جميع أنحاء المنصة العالمية. أي دليل لا يزال يدعي أن التداول على المنصة مجاني تماماً فهو يعود بلا شك إلى ما قبل هذا التغيير، كما تؤكد وثائق الرسوم المنشورة الخاصة بـ Polymarket الآن.
تتبع الرسوم الصيغة fee = C × feeRate × p × (1 − p)، مما يعني أن التكلفة تبلغ ذروتها عند نقطة السعر 50/50 وتنخفض نحو كلا الطرفين. إليك ما تكلفه كل مكون فعلياً للمتداولين من الناحية العملية:
- السياسة، والمالية، والتكنولوجيا: تصل رسوم الـ taker إلى حد أقصى قدره 1.00 دولار لكل 100 سهم، أي ما يقريب من 1.00% عند نقطة السعر ذات عدم اليقين الأقصى.
- الرياضة، والاقتصاد، والثقافة، والطقس: الحد الأقصى هو 1.25 دولار لكل 100 سهم، مع عمل الرياضة بنسبة تقارب 0.75% عند سعر الخمسين سنتاً.
- أسواق العملات المشفرة: الفئة الأغلى بـ 1.75 دولار لكل 100 سهم، يقترب من تكلفة فعلية تبلغ 1.80% عند ذروة عدم اليقين.
- الجيوسياسة والأحداث العالمية: مجانية تماماً على المنصة العالمية، مما يجعلها الوجهة الأرخص لاستراتيجيات التردد العالي.
- أوامر الـ maker: أوامر الـ limit order الراسخة لا تدفع شيئاً على الإطلاق، والبيع لا يُفرض عليه أبداً رسوم taker على أي من المنصتين.
- Polymarket US: رسوم taker ثابتة بنسبة 0.30% مع خصم الـ maker بنسبة 0.20%، وهي أبسط من الناحية الهيكلية من نموذج الفئات العالمي.
- مستويات الخصم: سبعة مستويات من البرونزي بنسبة 3% إلى الأوبسيديان بنسبة استرداد 50%، تُدفع يومياً بناءً على حجم التداول خلال الثلاثين يوماً الماضية.
- الأرباح وعمليات السحب: بدون رسوم على الأرباح، حيث تُسترد الأسهم الرابحة دائماً بدقة عند 1.00 دولار بعملية USDC.
كيف تبدأ الـ trading على Polymarket
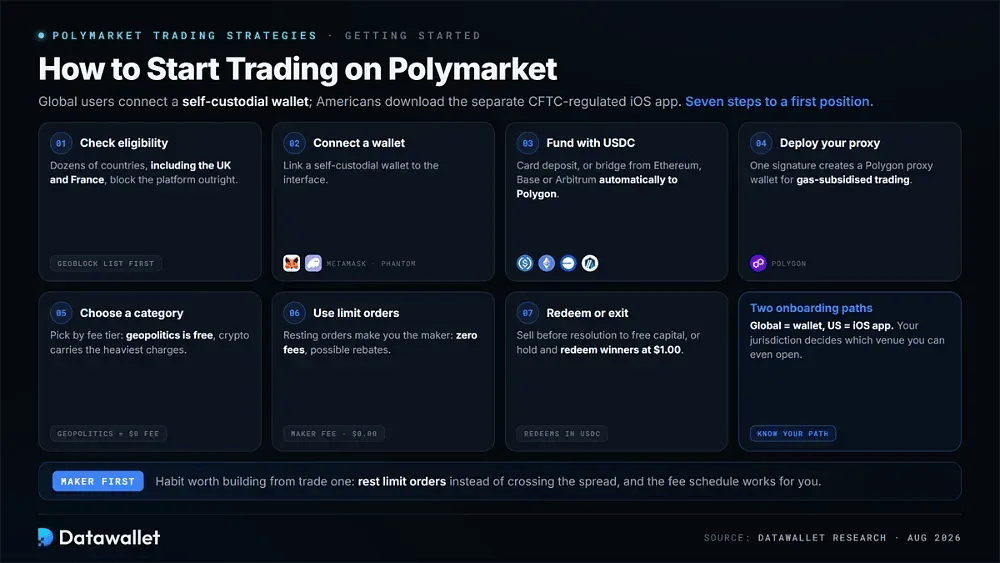
يعتمد البدء على مكان إقامتك، نظراً لأن المنصة العالمية والبورصة الأمريكية تملكان مسارات تسجيل مختلفة تماماً. يقوم المستخدمون العالميون بـ ربط محفظة ذاتية الـ custodial، مع وزن الخيارات مثل MetaMask مقابل Phantom
اتبع هذه الخطوات لفتح مركزك الأول بأمان:
- التحقق من أهلية الاستخدام: تأكد من أن ولايتك القضائية تسمح بالوصول، نظراً لأن عشرات البلدان، بما في ذلك المملكة المتحدة وفرنسا، تحظر المنصة تماماً.
- ربط محفظة: يربط المستخدمون العالميون محفظة ذاتية الإدارة مثل MetaMask أو Phantom بواجهة Polymarket.
- التمويل بـ USDC: قم بالإيداع عبر البطاقة من خلال المزود المدمج، أو قم بعمل bridge لـ USDC تلقائياً من Ethereum أو Base أو Arbitrum إلى Polygon.
- نشر الوكيل الخاص بك: قم بالتوقيع على معاملة لمرة واحدة لإنشاء محفظة وكيل Polygon الخاصة بك، والتي تتيح تداولاً مدعوماً من حيث رسوم الgas وحفظ الأموال بشكل آمن.
- اختر فئة: حدد الأسواق بعناية حسب فئة الرسوم، نظراً لأن الجيوسياسة لا تكلف شيئاً بينما تحمل أسواق التشفير أعلى الرسوم.
- استخدام أوامر محددة: قم بوضع أوامر معلقة بدلاً من أوامر السوق كلما أمكن ذلك، نظراً لأن makers يدفعون رسوماً صفراً وقد يكسبون حوافز استرداد.
- الاسترداد أو الخروج: قم ببيع الأسهم قبل التسوية لتحرير رأس المال، أو الاحتفاظ بها حتى التسوية واسترداد الرابحين بدولار واحد لكل منها.
ما مقدار الأموال التي يمكنك جنيها على Polymarket؟
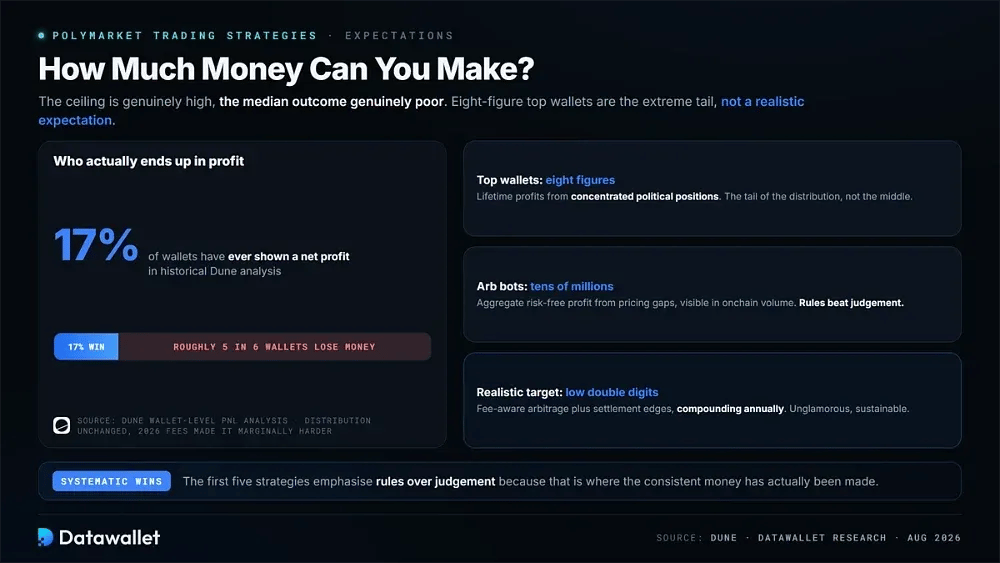
السقف مرتفع حقاً بينما تظل النتيجة المتوسطة ضعيفة حقاً. لقد جمعت المحافظ الكبرى أرباحاً طائلة على مدار حياتها بلغت ثمانية أرقام من خلال مراكز سياسية مركزة، لكن هذه الأرقام تمثل الطرف المتطرف للتوزيع بدلاً من أي توقع واقعي لمتداول جديد.
وجد تحليل Dune التاريخي أن حوالي 17% فقط من المحافظ أظهرت ربحاً صافياً على الإطلاق، مما يعني أن خمسة من كل ستة مشاركين تقريباً خسروا أموالاً. هذا التوزيع لم يتغير بشكل جذري، وقد جعلت رسوم taker لعام 2026 الحسابات أكثر صعوبة بقليل بالنسبة للمتداولين النشطين.
النهج المنهجي أداؤه أفضل بكثير من الرهان التقديري. لقد استحوذت روبوتات الماربيدج على عشرات الملايين من الأرباح الإجمالية الخالية من المخاطر من خلال استغلال فجوات التسعير بشكل مستمر، وهو ما يظهر في بيانات حجم التداول onchain، ولهذا السبب تؤكد الاستراتيجيات الخمس الأولى هنا على القواعد بدلاً من التقدير الشخصي.
التوقعات الواقعية تهم هنا بشكل أكبر بكثير مما تشير إليه الأرقام الرئيسية على الإطلاق. قد يستهدف المتداول الانضباطي الذي يدير الماربيدج الواعي بالرسوم إلى جانب مراكز حافة التسوية عوائد سنوية ثابتة منخفضة ذات رقمين على رأس المال المستثمر، وهو ما يبدو غير براق ولكنه يحقق عوائد تراكمية مجزية على مدار عدة سنوات.
مخاطر التداول على Polymarket
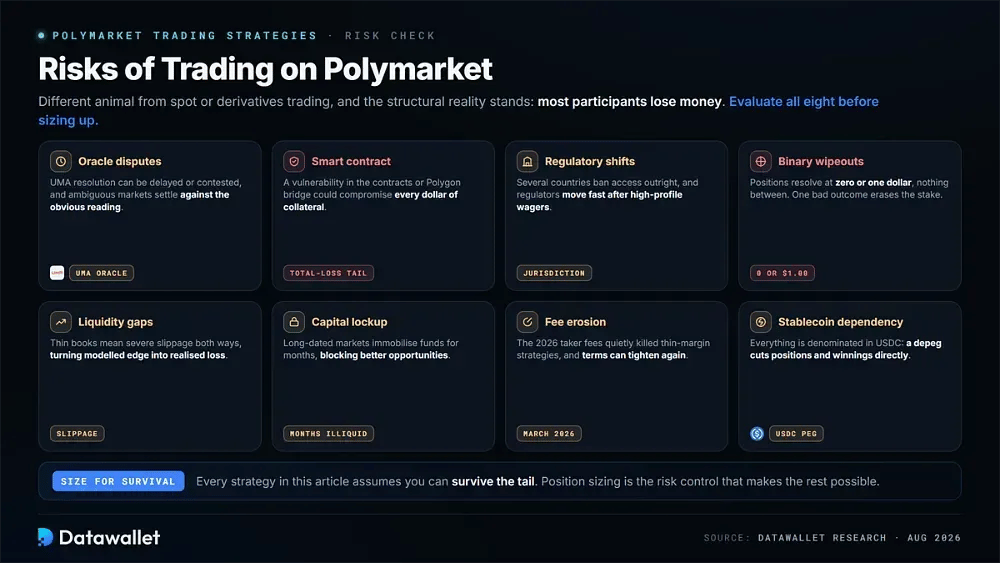
تحمل أسواق التنبؤ مخاطر تختلف جوهرياً عن التداول العادي للspot أو المشتقات، وتنتشر هذه المخاطر عبر التعرض للعقود الذكية، ونزاعات أوراكل المتنازع عليها، والتحولات التنظيمية المفاجئة، وتجميد رأس المال لفترات طويلة، والواقع الهيكلي المزعج المتمثل في أن الغالبية العظمى من المشاركين يخسرون الأموال في النهاية.
قم بتقييم كل من هذه الأمور بعناية قبل نشر رأس مال كبير:
- نزاعات أوراكل: يمكن تأخير تسوية UMA أو الطعن فيها، وأحياناً تستقر الأسواق الغامضة بما يخالف القراءة التي كان معظم المتداولين يعتبرونها واضحة.
- التعرض للعقود الذكية: قد تؤدي الثغرات الأمنية في العقود التي تم تدقيقها للمنصة أو جسر Polygon إلى تعريض كل دولار من الضمانات المودعة للخطر بشكل دائم.
- القيود التنظيمية: حظرت عدة دول الوصول تماماً، وتحرك المنظمون الوطنيون بسرعة في أعقاب الرهانات السياسية البارزة.
- الخسائر الثنائية الكاملة: تستقر المراكز عند صفر أو دولار واحد مع عدم وجود أي شيء بينهما، لذا فإن أي نتيجة عكسية واحدة تُمحى الرهان بأكمله.
- فجوات السيولة: تتسبب دفاتر الطلبات الضعيفة في حدوث انزلاق سعري حاد عند الدخول والخروج، وغالباً ما تحول الميزة النموذجية إلى خسارة محققة.
- احتجاز رأس المال: تؤدي الأسواق طويلة الأجل إلى تجميد الأموال لشهور في كل مرة، مما يمنع إعادة نشرها في فرص أفضل عند ظهورها في أماكن أخرى.
- تآكل الرسوم: أبطلت رسوم taker لعام 2026 بهدوء استراتيجيات الهامش الضيق، وقد تؤدي المزيد من التغييرات إلى ضغط الهوامش المتبقية بشكل أكبر.
- الاعتماد على العملات المستقرة: الأرصدة مقومة بالعملة USDC، لذا فإن أي حدث لفقدان التثبيت سيؤدي مباشرة إلى تقليل قيمة المراكز والأرباح.
الأفكار الأخيرة
تعد Polymarket في عام 2026 منصة شرعية وأكثر تكلفة بكثير من المنصة التي يتذكر معظم المتداولين استخدامها. فقد وصل الوضوح التنظيمي، ودعم ICE، وبورصة أمريكية مرخصة من CFTC جنبا إلى جنب مع رسوم taker التي أنهت حقبة التداول مجاني التكلفة.
الاستراتيجيات التي نجت من هذا الانتقال هي تلك المستندة إلى الانضباط. لا يزال التداول الاستغلالي (Arbitrage) يعمل أينما تجاوزت الفوارق السعرية الرسوم، كما أن تحليل ميزة التسوية يكافئ القراءة المتأنية، وتوفر خصومات maker الآن توفير السيولة كإيرادات حقيقية، تماما كما تفعل على أسواق العقود الدائمة لـ Kalshi.
تعامل مع كل ما ورد هنا كإطار عمل وليس كضمان. يفقد ما يقرب من خمسة من كل ستة محافظ أموالهم، وتتلاشى الميزات مع تحسن المنافسة، والعادة الأكثر قيمة على الإطلاق هي حساب صافي تكلفتك الحقيقية قبل الدخول بدلا من الانتظار لما بعد التسوية.
منهجيتنا
لقد قمنا بتقييم كل استراتيجية مقابل دفاتر الأوامر الحية بدلاً من الاعتماد على الاختبارات الخلفية التاريخية وحدها، ونمذجة تكاليف التنفيذ الواقعية في ظل جدول الرسوم لما بعد مارس 2026، واستبعاد أي نهج لم تعد ميزته التاريخية تصمد أمام رسوم taker الحالية للفئة.
شكلت خمسة معايير الاختيار النهائي:
- القيمة المتوقعة بعد الرسوم: لقد أعدنا حساب هامش كل استراتيجية تحت أسعار الفئة الحالية بدلاً من الاعتماد على أرقام الربحية لما قبل عام 2026.
- واقعية التنفيذ: لقد قيمنا ما إذا كان بإمكان متداولي التجزئة التقاط الميزة حقاً، أم أن الروبوتات تغلق الفجوة أولاً.
- السعة والعمق: لقد درسنا مقدار رأس المال الذي يمتصه كل نهج قبل أن يؤدي الانزلاق السعري إلى تآكل العوائد إلى ما بعد نقطة جدواها.
- قابلية التكرار: لقد أعطينا الأولوية للطرق القائمة على القواعد والتي تتكرر بشكل منهجي، مستبعدين الصفقات الظرفية لمرة واحدة والتي تعتمد على ظروف سوق غير معادية وغير قابلة للتكرار.
- شفافية المخاطر: لقد وثقنا أوضاع الفشل بأمانة، بما في ذلك نزاعات الأوراكل، والمخاطر الذيلية (tail risk)، والاستراتيجيات التي لا نوصي بها.
لقد تغير جدول رسوم Polymarket، وهيكل المنصة، والوضع التنظيمي بشكل جوهري خلال عام 2026، لذا فقد جرى دور البحث الخاص بنا من مارس حتى يوليو 2026، مع التحقق من كل رقم على حدة مقابل وثائق المنصة الرسمية وبيانات Dune على السلسلة العامة قبل النشر.