¿Qué es Derive?
Derive es un exchange descentralizado de derivados centrado en opciones en lugar de futuros perpetuos. Tras conectar una wallet y realizar un depósito de colateral, los traders pueden comprar y vender calls y puts sobre los principales criptoactivos sin ceder la custodia a una empresa. Su motor de casación ejecuta las órdenes a la velocidad de un exchange centralizado.
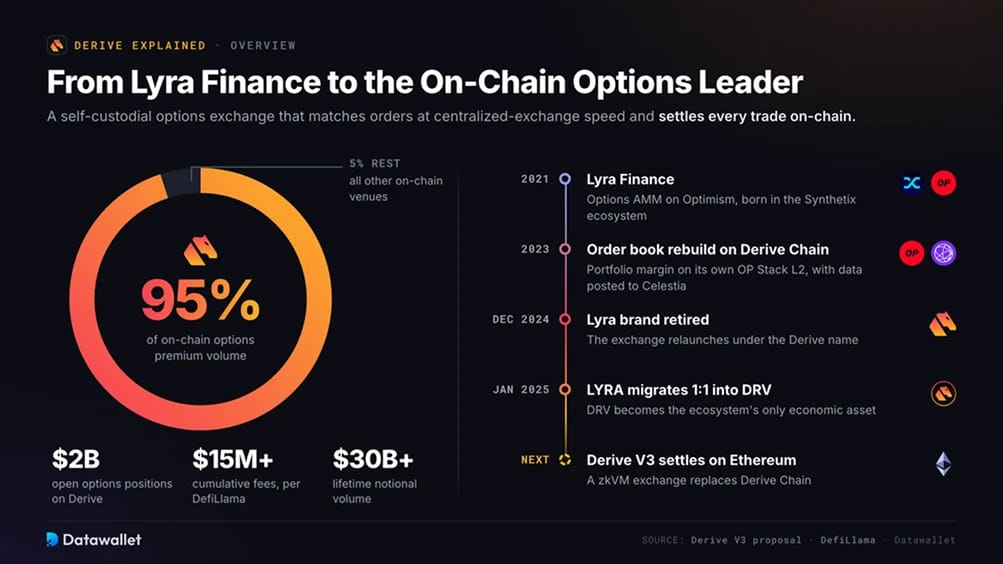
El proyecto nació como Lyra Finance en el ecosistema de Synthetix, construyendo uno de los primeros creadores de mercado automatizados de opciones en Optimism. Ese modelo fijaba el precio de las operaciones mediante una fórmula de pool en lugar de un libro de órdenes en directo y tuvo dificultades para atraer liquidez profesional. En 2023, el equipo reconstruyó el protocolo en torno a un libro central de limit order con margen de cartera, que compensa el riesgo en toda la cuenta en lugar de aplicar margen a cada posición por separado.
La reconstrucción requería más espacio en bloque del que Optimism podía ofrecer. Derive lanzó su propia capa 2, Derive Chain, que utiliza el OP Stack con Conduit y publica los datos de las transacciones en Celestia. La marca Lyra se retiró en diciembre de 2024, seguida de la migración uno a uno de LYRA a DRV en enero de 2025.
Según la propuesta de gobernanza del equipo de septiembre, Derive representó aproximadamente el 95 % del volumen de primas de opciones on-chain durante los 30 días anteriores. Mantenía unos 2.000 millones de dólares en posiciones abiertas de opciones, frente a unos 40.000 millones de dólares estimados en todo el mercado. DefiLlama indica que las comisiones acumuladas superan los 15 millones de dólares, mientras que el volumen nocional histórico ha superado los 30.000 millones de dólares.
¿Cómo funciona Derive?
Servidores centralizados operados por Lyra Technologies Corp se encargan del cruce de órdenes. Los contratos inteligentes gestionan la custodia de las garantías, las comprobaciones de margen y la liquidación, sin que ningún operador pueda anular esas funciones.
1. Emparejamiento off-chain, liquidación on-chain
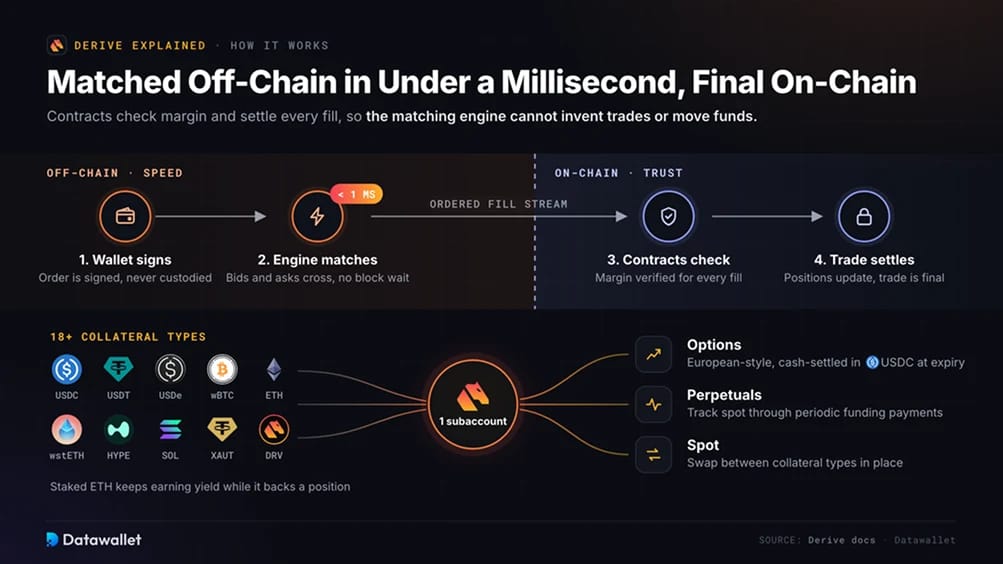
Un trader firma una orden con su wallet y la envía al motor de casación de Derive, donde las ofertas de compra y venta se cruzan en menos de un milisegundo. Las ejecuciones llegan al protocolo como un flujo ordenado. Después, los contratos inteligentes comprueban el margen y actualizan las posiciones antes de finalizar cada operación.
Colocar o cancelar una orden no requiere esperar a un bloque, pero una operación solo es definitiva cuando se liquida on-chain. Por tanto, el motor de casación no puede inventar operaciones ni mover fondos. Hyperliquid popularizó este modelo para los contratos perpetuos; Derive lo aplica a los cálculos de margen más complejos que exigen las opciones.
Todos los productos se liquidan en la misma subcuenta. Las opciones de estilo europeo se liquidan en efectivo en USDC al vencimiento, mientras que los contratos perpetuos siguen los precios spot mediante pagos de financiación periódicos. Los mercados spot permiten cambiar el colateral sin salir del exchange.
Se admiten más de 18 tipos de garantía, entre ellos USDC, USDT, USDe, wBTC, ETH, wstETH, HYPE, SOL, XAUT y DRV. La garantía con rendimiento, como el ETH staked, sigue generando ingresos mientras respalda una posición.
2. Margen de cartera y universos de riesgo
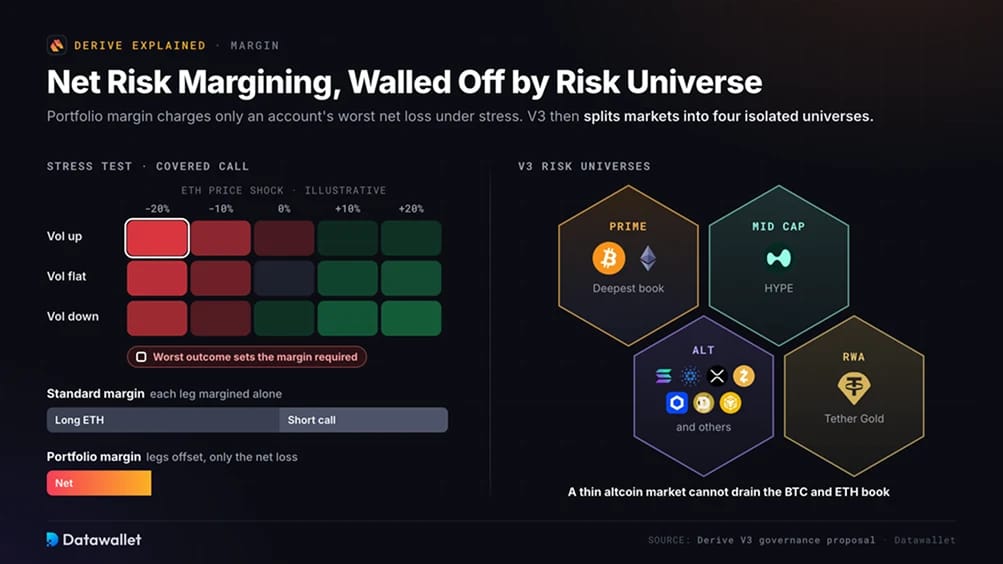
El margen estándar evalúa cada posición de forma independiente. El margen de cartera, en cambio, somete toda la cuenta a pruebas de estrés frente a shocks simulados de precio y volatilidad, y exige garantía solo por la pérdida neta. Mantener ETH y vender una call sobre ellos, por ejemplo, requiere poco margen adicional porque las dos patas se compensan. Un contrato perpetuo usado para cubrir una posición en opciones se reconoce de inmediato.
V3 introduce universos de riesgo, grupos aislados de mercados y garantías. La propuesta de gobernanza de V3 divide los derivados en Prime (ETH, BTC), Mid cap (HYPE), Alt (SOL, ADA, XRP, ZEC, LINK, DOGE, BNB y otros) y RWA (XAUT). Esta separación evita que las pérdidas de un mercado de altcoin poco líquido se extiendan al libro de BTC y ETH, y permite nuevos listados sin añadir riesgo a los mercados consolidados.
3. Operaciones de bloque RFQ, vaults y Builder Codes
Las operaciones grandes o de varias patas usan un sistema de solicitud de cotización en lugar del libro de órdenes público. Los traders especifican un paquete, como un call spread o un straddle con cobertura, y creadores de mercado como FalconX devuelven cotizaciones privadas. La mejor cotización se ejecuta de forma atómica: todas las patas se ejecutan a la vez o ninguna. La mayor parte del volumen institucional se liquida mediante RFQ, y los spreads de dos patas no pagan comisión en la pata más barata.
Los depositantes de vaults reciben participaciones que reflejan el valor de una estrategia gestionada por un curador, como vender opciones call cubiertas o aprovechar la volatilidad. V3 añade la creación de vaults sin permisos y una parte de las comisiones del curador para el protocolo, como se documenta en la documentación para desarrolladores.
Introducidos en febrero, los builder codes permiten que aplicaciones de terceros añadan una comisión adicional a las órdenes de los usuarios. Más de 20 equipos desarrollan sobre Derive, con productos que van desde interfaces y herramientas de trading hasta productos estructurados.
4. Custodia fuera del exchange para instituciones
Las instituciones rara vez quieren mantener el colateral en el contrato inteligente de un protocolo. Derive abordó esto en enero al lanzar una custodia fuera del exchange con Strands. Los activos permanecen con un custodio regulado, mientras que Strands emite un proxy on-chain uno a uno que Derive acepta como colateral.
BitGo se integró con Derive en agosto, lo que permite a los clientes elegibles operar con opciones y contratos perpetuos manteniendo el colateral dentro de BitGo Bank & Trust. El banco fiduciario nacional está regulado por la Oficina del Interventor de la Moneda de EE. UU. Como en los mercados tradicionales, la custodia sigue separada de la ejecución.
Derive V3 y el paso a Ethereum
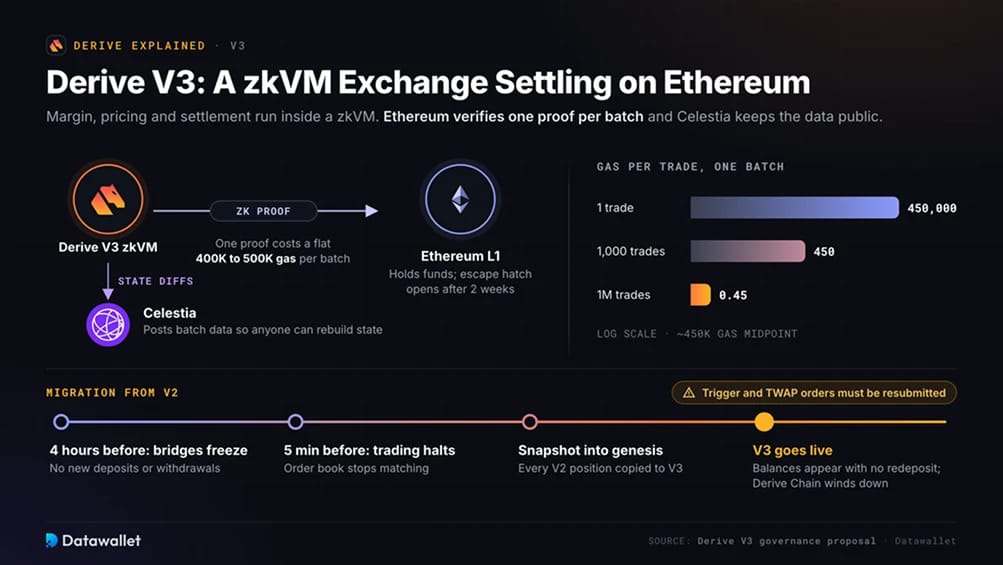
V3 supone el mayor cambio arquitectónico de Derive desde el lanzamiento del libro de órdenes. El 14 de septiembre, el cofundador Dom Rom propuso desplegar el exchange como un programa zkVM que se liquide en la mainnet de Ethereum. Todas las posiciones de V2 migrarían a su estado génesis y Derive Chain se cerraría.
Una zkVM es una máquina virtual que genera una prueba criptográfica de que un cálculo se ha realizado correctamente. Ejecuta off-chain la lógica de margen, precios y liquidación, y deja que Ethereum verifique la prueba. La verificación cuesta una cantidad fija de entre 400.000 y 500.000 de gas, tanto si el lote contiene una operación como un millón. Los cambios de estado de cada lote se publican en Celestia para garantizar la disponibilidad de datos, lo que permite a cualquiera reconstruir el estado del exchange.
La propuesta plantea varios cambios en la forma de proteger el protocolo:
- Custodia en Ethereum: Los fondos de los usuarios permanecen en un pequeño conjunto de contratos inteligentes de Ethereum y solo pueden liberarse mediante un resumen de retiro confirmado con una prueba. Ninguna clave de sequencer, operador o prover puede mover tokens.
- Vía de escape: el sequencer debe procesar las solicitudes de retiro en orden antes de aceptar nuevos depósitos. Si se detiene, cualquiera puede asumir el envío de lotes tras un plazo de dos semanas utilizando el binario público del exchange y los datos de Celestia.
- Objetivo de Stage 1: Derive aspira a alcanzar L2Beat Stage 1, la clasificación en la que los usuarios pueden salir sin la cooperación del operador. Los rollups optimistas, como la actual Derive Chain, se basan en pruebas de fraude, que comparamos en nuestra guía de zk-rollups frente a rollups optimistas.
- Modelo de propiedad: En el lanzamiento, un multisig controlado por Derive Subsidiary (BVI) Ltd puede actualizar la raíz de estado y la clave de verificación, sujeto a un timelock y a una omisión de 6 de 8. Se espera que una propuesta posterior transfiera el control a los titulares de stDRV.
- Mecánica de la migración: los puentes se congelan cuatro horas antes de la instantánea y las operaciones se detienen cinco minutos antes. Los saldos aparecen en V3 sin necesidad de volver a depositar, pero las órdenes de activación y TWAP deben reenviarse.
La propuesta aborda la misma cuestión que Lighter planteó para los contratos perpetuos: ¿puede un exchange zero-knowledge que liquida en Ethereum igualar la velocidad de una app-chain y conservar la seguridad de la capa base? El equipo de Derive sostiene que es preferible un liquidity pool unificado en Ethereum a una liquidez fragmentada entre cadenas, y que V3 admitirá cientos de miles de millones de nocional diario.
Cómo operar en Derive
Los traders necesitan un wallet EVM y garantía para empezar. Derive admite wallets autoalojados, como MetaMask, y wallets integrados creados mediante inicio de sesión con correo electrónico. Los particulares no pasan por verificación de identidad.
Una primera operación funciona así:
- Confirma que cumples los requisitos: lee las Condiciones de uso antes de conectarte. La aplicación excluye a las personas de EE. UU., a los residentes fiscales en Australia y a los residentes en Ontario, y prohíbe usar una VPN para eludir el bloqueo geográfico.
- Abre la app: accede directamente a app.derive.xyz y guárdala en marcadores. Son habituales las interfaces falsas dirigidas a quienes operan con derivados.
- Conecta o crea un wallet: conecta MetaMask, Rabby o un wallet de hardware. También puedes iniciar sesión con tu correo electrónico para crear un wallet integrado con una clave privada exportable.
- Depositar garantía: Haz un bridge de USDC, ETH, wBTC u otro activo compatible desde Ethereum, Arbitrum, Base, Optimism o Hyperliquid. Los depósitos se finalizan en pocos minutos.
- Elige un modo de margen: usa el margen estándar para operaciones direccionales sencillas. El margen de cartera es adecuado para diferenciales y posiciones cubiertas que se benefician de la compensación.
- Selecciona un mercado: Abre la cadena de opciones de BTC, ETH, HYPE, SOL o XAUT. Elige un vencimiento y un precio de ejercicio y revisa la volatilidad implícita, la delta y el open interest de cada contrato.
- Coloca la orden: Envía una orden limitada para que quede en el libro como maker o una orden de mercado para ejecutarla de inmediato. Usa la pestaña RFQ para estructuras de varios tramos y operaciones grandes.
- Vigila el margen: Sigue el ratio de margen de mantenimiento en el panel de la cartera. Si cae por debajo, se activa una liquidación mediante subasta holandesa con una comisión del 10 % sobre el valor liquidado.
- Cerrar o mantener hasta el vencimiento: Vende la opción antes del vencimiento para asegurar la prima, o deja que se liquide automáticamente en USDC al vencer.
- Retirada: Envía la garantía a cualquier cadena compatible. Tras el lanzamiento de V3, los retiros se liquidan en la mainnet de Ethereum con las garantías de la vía de escape descritas anteriormente.
Derive: mercados y colateral
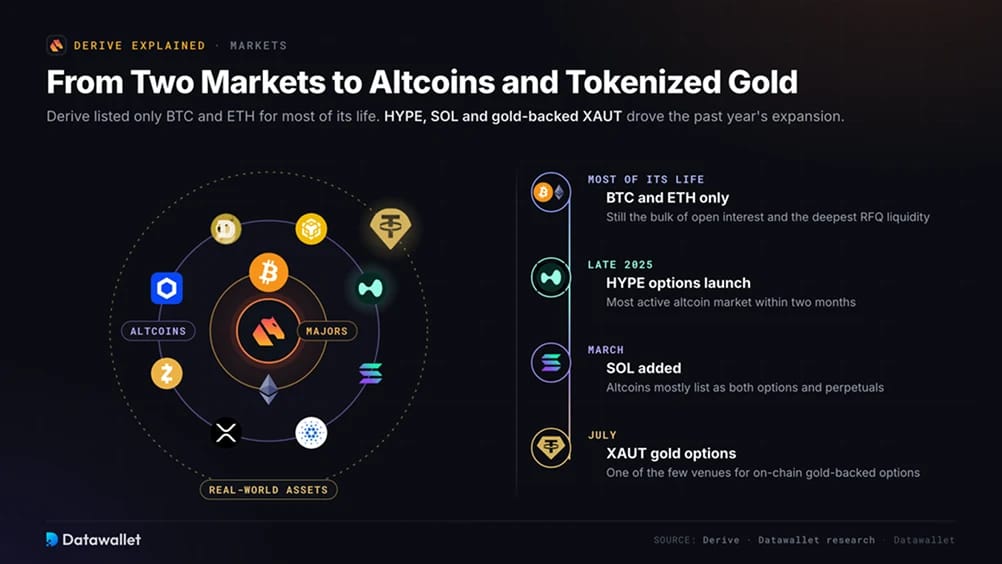
Durante la mayor parte de su historia, Derive solo listó BTC y ETH. La expansión del último año explica gran parte de su crecimiento reciente. Las opciones sobre HYPE se lanzaron a finales de 2025 y se convirtieron en el mercado de altcoin más activo del exchange en dos meses.
La oferta actual del mercado abarca tres grupos:
- Majors: las opciones, los perpetuos y los mercados spot de BTC y ETH conservan la mayor parte del open interest y la liquidez RFQ más profunda.
- Altcoins: HYPE, SOL (añadido en marzo), ADA, XRP, ZEC, LINK, DOGE, BNB y varios activos más pequeños. La mayoría están disponibles tanto en opciones como en contratos perpetuos.
- Activos del mundo real: las opciones sobre XAUT, el token de oro de Tether, se lanzaron en julio. Derive es uno de los pocos mercados que ofrecen opciones on-chain respaldadas por oro.
Comisiones de Derive
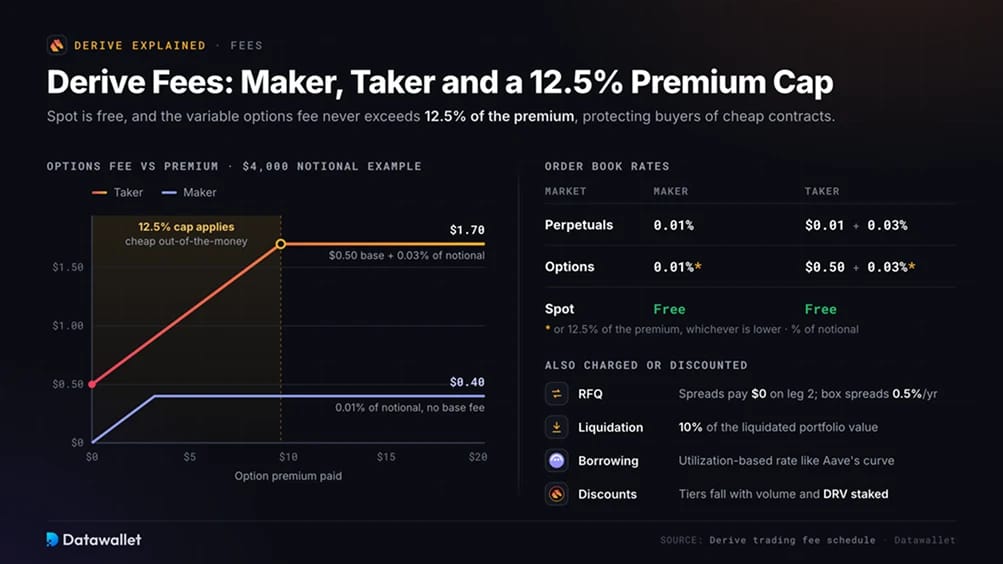
El trading spot es gratuito. Las opciones y los perpetuos conllevan comisiones de maker y taker, con una pequeña comisión base fija en cada orden taker. El calendario oficial de comisiones limita las comisiones de las opciones al 12,5 % de la prima, de modo que los compradores de contratos baratos fuera del dinero nunca pagan en comisiones más de lo que vale la opción.
Las tarifas estándar del libro de órdenes son:
- Taker en contratos perpetuos: 0,01 $ más 0,03 % del nocional por cada orden que cruza el spread.
- Perpetual maker: 0,01 % del nocional en limit orders pendientes.
- Taker de opciones: 0,50 $ más la menor de estas dos cantidades: el 0,03 % del nocional o el 12,5 % de la prima de la opción.
- Options maker: El menor entre 0,01 % del nocional o 12,5 % de la prima, sin comisión base.
- Descuentos RFQ: los spreads de dos patas no pagan comisión en la segunda pata. Las opciones cubiertas no pagan nada en la más barata entre la pata de opción y la de contratos perpetuos, mientras que los box spreads tienen una comisión de yield-spread del 0,5 % anualizado.
- Comisión de liquidación: 10 % del valor de la cartera liquidada, valorado a precios de mercado.
- Interés del préstamo: Los saldos negativos en USDC generan intereses a un tipo basado en la utilización, similar a la curva de préstamos de Aave.
Un mayor volumen de operaciones y más DRV en stakes reducen los niveles de comisiones. Los creadores de mercado aprobados también reciben reembolsos mediante un programa de recompensas de trading institucional, que paga hasta 500.000 $ en USDC y 1 millón de DRV por cada época de 28 días.
Tokenomics y oferta de Derive (DRV)
DRV es el único activo con derechos económicos en el ecosistema de Derive. La propiedad intelectual pertenece a la Derive Foundation, que la licencia a las entidades operativas. El equipo afirma que los colaboradores están alineados mediante el token y no mediante acciones.
Suministro y asignación
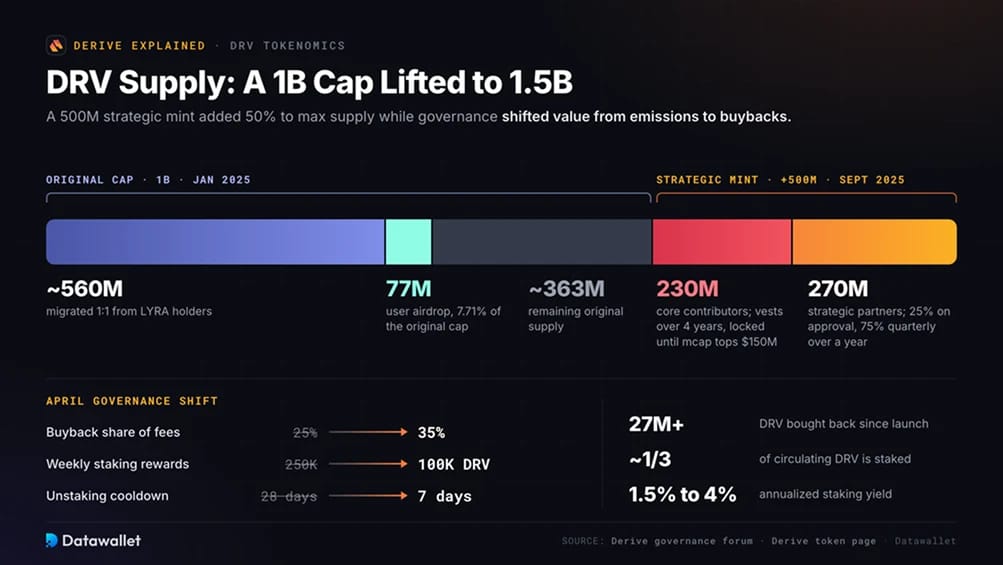
En su lanzamiento de enero de 2025, DRV tenía un límite de 1.000 millones de tokens, equivalente al suministro anterior de LYRA. Alrededor del 56 % migró desde los titulares de LYRA. Los usuarios y socios del protocolo recibieron un airdrop del 7,71 %, de unos 77 millones de tokens, con una bonificación del 25 % para quienes hicieron staking de inmediato.
La gobernanza aumentó el límite en septiembre de 2025 mediante el Strategic Mint for Institutional Expansion. Autorizó 500 millones de nuevos DRV, con lo que elevó el suministro máximo un 50 % hasta 1.500 millones.
La acuñación se estructuró con varias condiciones:
- Colaboradores principales: 230 millones de tokens, o el 46 % de la emisión, se consolidan (vesting) durante cuatro años a partir de julio de 2025. Las transferencias están prohibidas salvo que la capitalización de mercado media de DRV a 30 días supere 150 millones de dólares.
- Asignación estratégica: los 270 millones restantes se reservan para creadores de mercado, prime brokers y socios institucionales. De esa asignación, el 25 % se libera con la aprobación y el 75 % de forma trimestral durante el año siguiente.
- Techo de dilución: La Fundación estimó la dilución anual para los titulares actuales en no más del 8,25 % a lo largo de cuatro años, lo que les dejaría con aproximadamente el 67 % del suministro tras la liberación completa.
- Derechos de gobernanza: los titulares de tokens pueden nombrar o destituir a los directores de la Foundation. La Foundation debe ejecutar las propuestas aprobadas cuando sea legal en Cayman Islands.
Los rastreadores indican suministros circulantes distintos porque contabilizan de forma diferente los tokens bloqueados de los colaboradores. DefiLlama cuenta aproximadamente 1.000 millones de DRV, frente a unos 737,5 millones en Coinbase. Los compradores deberían comprobar la cifra de suministro que hay detrás de cualquier capitalización de mercado citada.
Utilidad
El staking convierte DRV en stDRV. Los titulares pueden votar propuestas de gobernanza o delegar en hasta cinco representantes, y reciben recompensas de staking semanales. Los descuentos en comisiones de trading aumentan con la cantidad en staking. Un programa de recompensas aparte paga DRV staked a los traders y a los depositantes de vaults que generan comisiones para el protocolo.
Como stDRV no es transferible, el poder de gobernanza no se puede comprar en el mercado abierto. DRV también puede servir como garantía para operar. Cotiza en Kraken, Gate.io, Coinbase y Upbit, así como en Aerodrome sobre Base y en el mercado spot de Derive.
Recompras y emisiones
La gobernanza ha ido desplazando progresivamente el valor de las emisiones hacia las recompras. Una propuesta de abril aumentó la asignación a recompras de 25 a 35 % de las comisiones del protocolo y redujo las recompensas semanales de staking de 250.000 a 100.000 DRV. También acortó el periodo de espera de unstaking de 28 días a 7.
La página oficial del token ahora especifica recompras mensuales. A mediados de septiembre se habían recomprado más de 27 millones DRV desde el inicio del programa.
Con emisiones semanales fijas de 100.000 DRV y el 35 % de las comisiones destinado a recompras, el volumen de operaciones y el precio del token determinan la variación neta de la oferta. Aproximadamente 305 a 326 millones DRV están en stake, en torno a un tercio de la oferta circulante. Los rendimientos anualizados de staking oscilan entre 1,5 a 4 %, según la cantidad bloqueada.
Estadísticas y tendencias de Derive
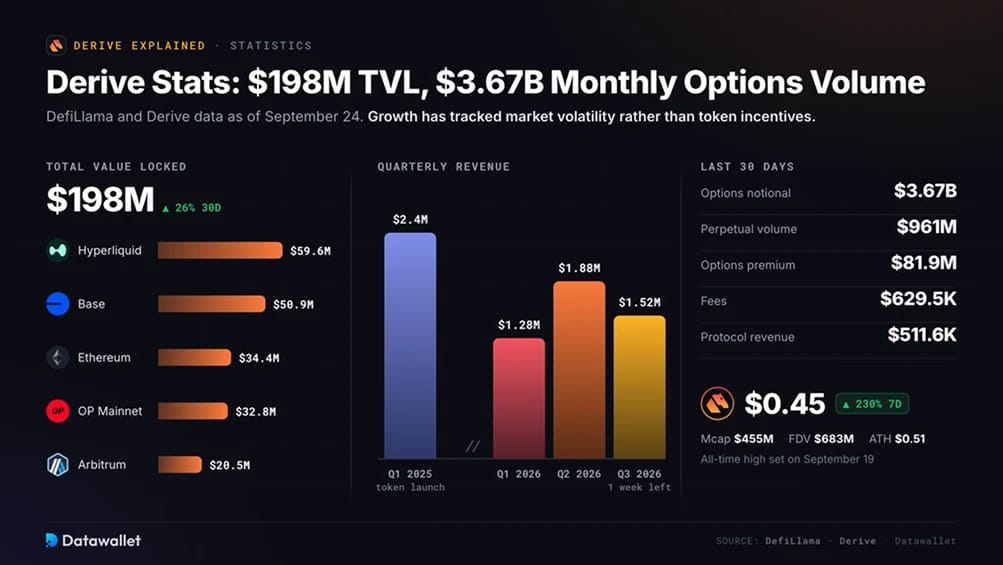
La mayoría de los protocolos de opciones on-chain han tenido dificultades para alcanzar un volumen significativo, lo que hace que las cifras de Derive sean inusuales para la categoría. Los datos siguientes proceden de DefiLlama y de la información de Derive a fecha de 24 de septiembre.
Métricas clave de Derive:
- Valor total bloqueado: 198 millones de dólares, con una subida de aproximadamente un 26 % en 30 días. Incluye Hyperliquid L1 (59,6 millones de dólares), Base (50,9 millones de dólares), Ethereum (34,4 millones de dólares), OP Mainnet (32,8 millones de dólares) y Arbitrum (20,5 millones de dólares).
- Volumen de primas de opciones: 81,9 millones de dólares en 30 días y 649,5 millones de dólares acumulados. La prima mide los dólares pagados por los contratos.
- Volumen nocional de opciones: 3.670 millones de dólares en 30 días y 24.900 millones de dólares acumulados. El valor nocional mide el valor de los activos subyacentes a los que hacen referencia esos contratos.
- Volumen de contratos perpetuos: 961 millones de dólares en 30 días y 15.200 millones de dólares acumulados, según nuestras estadísticas de futuros perpetuos.
- Comisiones e ingresos: las comisiones alcanzaron 629.507 $ y los ingresos del protocolo 511.579 $ en 30 días. Los totales acumulados son de 15,03 millones de dólares en comisiones y 5,86 millones de dólares en ingresos.
- Ingresos trimestrales: El T3 ha generado 1,52 millones de dólares con una semana por delante, tras 1,88 millones de dólares en el T2 y 1,28 millones de dólares en el T1. Son los mejores trimestres desde los 2,4 millones de dólares registrados en el trimestre del lanzamiento del token, a principios de 2025.
- Cuota de mercado: aproximadamente el 95 % del volumen de primas de opciones on-chain en los 30 días hasta el 7 de septiembre, según la propuesta V3. En el máximo de marzo, el nocional diario alcanzó aproximadamente el 8 % del de Deribit.
- Rendimiento del token: DRV cotizaba cerca de 0,45 $, con una capitalización de mercado de 455 millones de dólares y una valoración totalmente diluida de 683 millones de dólares. Subió más de un 230 % en siete días tras alcanzar un máximo histórico de 0,51 $ el 19 de septiembre.
- Tesorería: 220 millones de dólares rastreados, incluidos 216,9 millones de dólares en el propio DRV y unos 3,3 millones de dólares en stablecoins.
El crecimiento ha seguido a la volatilidad del mercado y no a los incentivos con tokens. Durante la caída de marzo, Derive registró 294 millones de dólares de volumen semanal en opciones, un nuevo máximo. Los ingresos trimestrales se han más que duplicado en el año transcurrido desde que fracasó el acuerdo con Synthetix.
Derivar países restringidos
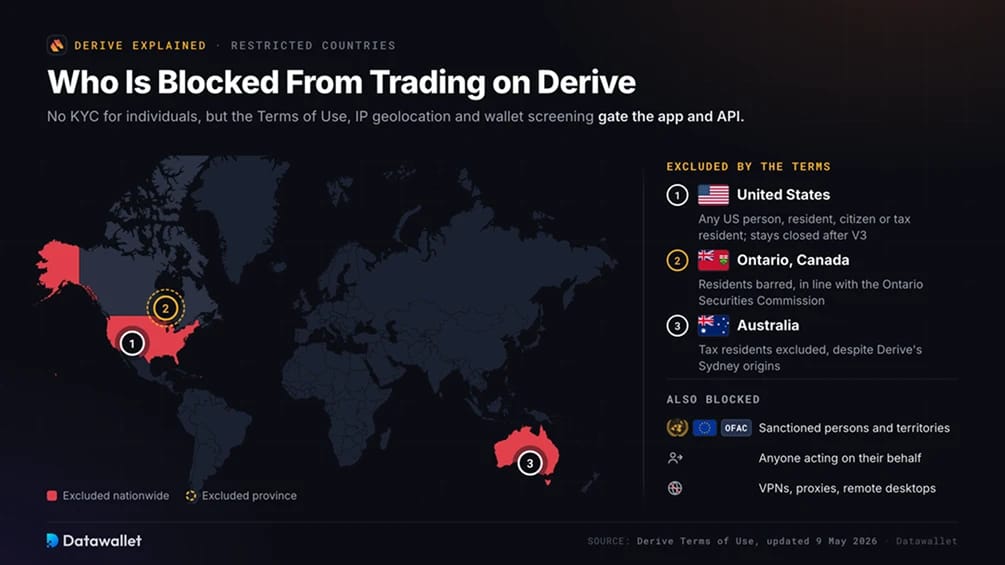
Los particulares no se enfrentan a verificaciones de identidad, pero Derive aplica los requisitos de elegibilidad mediante sus Términos de uso, actualizados el 9 de mayo de 2026, junto con la geolocalización por IP y el filtrado de wallets. Lyra Technologies Corp opera la aplicación, que ofrece una de las varias formas de acceder a los contratos inteligentes.
La cláusula de elegibilidad excluye lo siguiente:
- Estados Unidos: Se prohíbe el acceso a personas, residentes, ciudadanos y residentes fiscales de EE. UU. La propuesta V3 confirma que la API y la aplicación del exchange seguirán cerradas a las personas de EE. UU. tras la migración.
- Australia: Los residentes fiscales en Australia quedan excluidos pese a los orígenes del equipo en Sídney. Los australianos pueden comparar alternativas con licencia en nuestra guía de los mejores exchanges de criptomonedas en Australia.
- Ontario: Los residentes de esta provincia canadiense no pueden usar Derive, en línea con la postura de la Comisión de Valores de Ontario (Ontario Securities Commission) sobre las plataformas de derivados de criptomonedas no registradas.
- Personas restringidas y sancionadas: Queda prohibido el acceso a cualquier persona incluida en las listas de sanciones de las Naciones Unidas, de la OFAC de EE. UU. o de la Unión Europea, o que se encuentre en un territorio sujeto a sanciones integrales, con independencia de su residencia.
- Actuar en nombre de terceros: los usuarios no pueden acceder a la plataforma en nombre de nadie incluido en las categorías excluidas ni tener la intención de operar con esas personas.
También están prohibidos las VPN, los proxies, los escritorios remotos y otras herramientas utilizadas para ocultar la ubicación. Derive puede restringir el acceso mediante criterios de riesgo confidenciales facilitados por proveedores externos de verificación. Las wallets señaladas por el análisis de blockchain pueden bloquearse sin revelar el motivo.
Estas restricciones afectan a la interfaz y a la API. Los contratos del protocolo siguen sin requerir permisos, pero casi toda la liquidez pasa por el motor de casación operado, por lo que los usuarios bloqueados no pueden operar en la práctica. Los traders de mercados excluidos pueden consultar nuestra guía de los países restringidos de Deribit y nuestro ranking de exchanges de opciones cripto.
Derive vs Deribit vs Hyperliquid
Derive compite con dos plataformas distintas. Deribit, propiedad de Coinbase, concentra la mayor parte del open interest global de opciones sobre criptomonedas. Hyperliquid lidera los perpetuos on-chain, pero no ofrece opciones.
Solo Derive combina el trading de opciones con autocustodia entre estos tres exchanges. Deribit ofrece mayor profundidad para posiciones grandes en BTC y ETH, mientras que Hyperliquid tiene la oferta más amplia de contratos perpetuos. Tratamos este último en nuestro ranking de exchanges descentralizados de futuros perpetuos.
¿Es seguro Derive?
Derive lleva cinco años operando sin un hackeo ni un episodio de insolvencia, un historial que el equipo menciona ante socios e inversores. Sus auditorías de contratos inteligentes están disponibles en el repositorio público de Sigma Prime, y el exchange mantiene una página de estado pública.
Las liquidaciones se gestionan mediante subastas holandesas públicas en las que cualquiera puede pujar. Un módulo de seguridad financiado con las comisiones de depósito y retiro cubre los déficits. Estos mecanismos eliminan algunos riesgos habituales en las plataformas de trading con apalancamiento.
V3 elimina a los evaluadores de riesgo de confianza que podían ampliar el margen manualmente, de modo que cada acción debe permanecer totalmente cubierta con margen. También divide el módulo de seguridad entre universos de riesgo, con mayor ponderación de BTC y ETH.
Riesgos
Los traders deben valorar lo siguiente antes de comprometer capital:
- Casación centralizada: Una sola empresa gestiona los servidores que sustentan el libro de órdenes, el sistema RFQ y los controles de cumplimiento. Una caída detiene la negociación, aunque los fondos siguen pudiendo retirarse mediante el mecanismo de emergencia.
- Riesgo de migración: V3 reescribe cada posición en un nuevo estado génesis. Si algunas cuentas pasaran a ser liquidables, la propuesta incluye medidas de reserva para pausar el génesis y reanudar V2. Trasladar 2.000 millones de dólares en posiciones abiertas sigue conllevando riesgo de ejecución.
- Control multifirma: la multifirma de Derive Subsidiary puede sustituir la raíz de estado y la clave de verificación en el lanzamiento. Los usuarios deben confiar en esa entidad hasta que el control pase a los titulares de stDRV mediante la gobernanza.
- Dilución de tokens: la emisión estratégica de 500 millones aumenta el límite de suministro en un 50 % y otorga a la Fundación amplia discrecionalidad sobre las asignaciones.
- Concentración de la tesorería: DRV representa aproximadamente el 98 % de la tesorería rastreada. El margen operativo depende de los ingresos por comisiones y de la liquidez del token, y no de una reserva en stablecoin.
- Complejidad de las opciones: Las pérdidas por la venta de opciones pueden superar con creces la prima recibida. Los contratos próximos al vencimiento también son muy sensibles al precio de referencia y a los datos de volatilidad.
- Liquidez de afiliadas: Los términos indican que la entidad afiliada Derive Liquidity Co. Limited puede operar como principal frente a los usuarios en los mismos mercados.
- Exposición regulatoria: Derive no tiene licencia de derivados en ningún mercado importante. Para cumplir la normativa depende sobre todo del bloqueo geográfico, mientras que la mayoría de las jurisdicciones aún no han definido sus normas para los derivados on-chain.
Fundadores y equipo de Derive
Nick Forster y Dom Rom fundaron Derive en Sídney con el nombre de Lyra y siguen siendo CEO y CTO, respectivamente. Una ronda semilla de julio de 2021 recaudó 3,3 millones de dólares de Framework Ventures, ParaFi Capital, Robot Ventures y Kain Warwick, fundador de Synthetix. Framework y GSR aportaron otros 3 millones de dólares en una ronda estratégica a finales de 2022.
Synthetix propuso adquirir Derive en mayo de 2025 mediante un swap de tokens que valoraba el protocolo en 27 millones de dólares. La comunidad rechazó la valoración por considerarla demasiado baja en relación con el crecimiento de los ingresos. The Block informó de que ambas partes retiraron sus propuestas en el plazo de una semana. Más tarde, el equipo de Derive explicó que había desvinculado a los inversores que respaldaron el acuerdo y que se comprometía de nuevo con su independencia.
El fondo de capital riesgo cripto Variant adquirió en febrero una posición significativa en DRV mediante compras en mercado abierto y una transacción con la fundación. Sean Dawson dirige la investigación, Ian Randle supervisa la formación sobre opciones y Dillon Lin lidera el crecimiento.
Las entidades jurídicas de la organización incluyen Derive Foundation, con sede en las Islas Caimán, y Derive Subsidiary (BVI) Ltd, que emite el token y gestiona la tesorería. Lyra Technologies Corp opera el exchange, mientras que Derive Labs Corporation presta servicios.
Conclusiones
Derive dedicó casi cinco años a construir infraestructura antes de que las opciones on-chain atrajeran una demanda significativa y, después, captó casi todo el mercado. Su libro de órdenes y su mesa de RFQ procesan ahora miles de millones de nocional mensual con margen de cartera. Las instituciones pueden operar con la custodia de BitGo, mientras que el modelo de comisiones ha pasado de pagar a los stakers a recomprar tokens.
V3 pondrá a prueba si Derive puede mantener esa ventaja tras una reconstrucción completa. La liquidación en Ethereum mediante una zkVM promete garantías de custodia más sólidas y un orden de magnitud más de capacidad de procesamiento. Sin embargo, la migración afecta a todas las posiciones abiertas, y al principio el control lo tendrá un multisig de la empresa. El triple de valor de DRV en una semana ya descuenta un lanzamiento exitoso.
Antes de dimensionar una posición, los traders deben tener en cuenta su volatilidad y su límite de suministro de 1.500 millones, así como las restricciones de acceso para residentes en EE. UU. y Australia.