Hyperliquid ya no es simplemente un exchange. Los mercados HIP-3 desplegados por constructores representan ya casi la mitad de su volumen, mientras que las acciones y materias primas tokenizadas han superado a bitcoin como su mayor mercado.
Aster ha respondido con su propia Layer 1 y una reducción del 97 % en la emisión de tokens. Su reforma de tokenomics también destina el 99 % de las comisiones diarias a recompras de ASTER, acompañadas de quemas equivalentes.
Así se comparan ambos cara a cara en todas las categorías que importan. 👇
Resumen comparativo de Hyperliquid y Aster
Hyperliquid es un exchange de contratos perpetuos y spot totalmente onchain, construido sobre su propia Layer 1 con finalidad inferior al segundo. A agosto de 2026, liquida cerca de 178.000 millones de dólares de volumen de contratos perpetuos a 30 días en mercados de criptomonedas, renta variable y materias primas. El open interest ronda los 9.100 millones de dólares y el volumen acumulado ha alcanzado 4,8 billones de dólares.
Aster surgió de la fusión de Astherus y APX Finance como un exchange de contratos perpetuos multicadena respaldado por YZi Labs. Informa de más de 16 millones de usuarios y de aproximadamente 40.000 millones de dólares en volumen de contratos perpetuos a 30 días. Su Layer 1 centrada en la privacidad, Aster Chain, se lanzó en marzo.
La siguiente tabla compara ambas plataformas según las cifras que determinan dónde se ejecutan las órdenes y cuánto cuestan:
Hyperliquid frente a contratos perpetuos de Aster
Ambas plataformas usan libros de órdenes limitadas centralizados. Las diferencias más relevantes están en la arquitectura de liquidación, las reglas de margen y los controles de riesgo, más que en los límites de apalancamiento destacados.
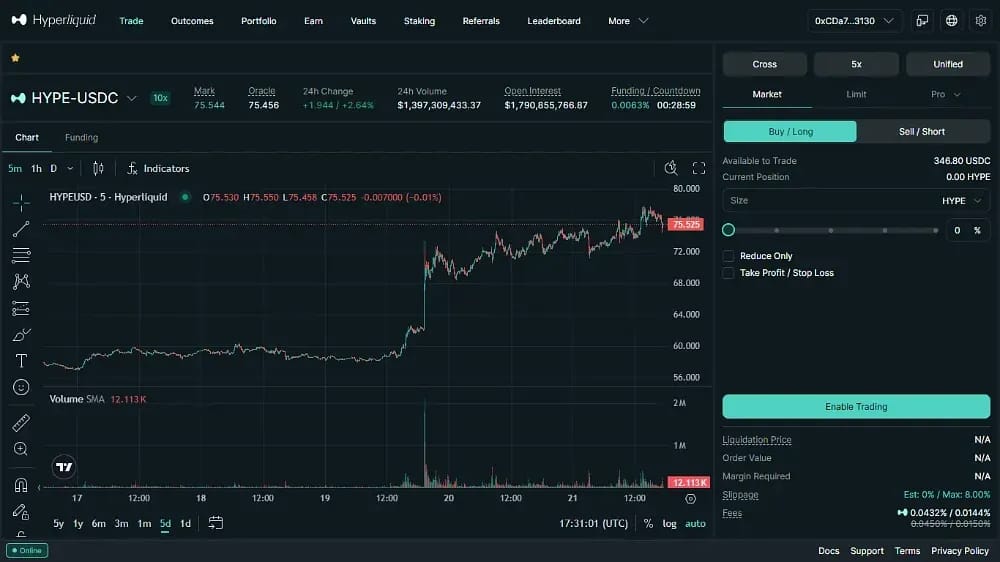
Contratos perpetuos de Hyperliquid
Hyperliquid mantiene todo su libro de órdenes dentro del consenso de los validadores. Por ello, cada ejecución, cancelación y liquidación es verificable públicamente, en lugar de reconstruirse después a partir de los registros de un operador.
La mecánica que se describe a continuación define el motor de contratos perpetuos de Hyperliquid:
- Motor HyperCore: cada orden, cancelación y liquidación se liquida en la Layer 1 de Hyperliquid con finalidad en un bloque. El resultado es la capacidad de respuesta de un exchange centralizado, con un libro de órdenes completo que sigue siendo verificable públicamente.
- Niveles de margin: los mercados nativos permiten un leverage de hasta 40x. Los requisitos de mantenimiento aumentan con el tamaño de la posición, de modo que las cuentas más grandes acaban operando, en la práctica, con un leverage de entre tres y diez veces.
- Respaldo de HLP: el vault HLP de Hyperliquid, propiedad de la comunidad, aporta liquidez y absorbe liquidaciones. También asume la posición contraria del PnL de los traders y distribuye los diferenciales, los ingresos por funding y las comisiones entre los depositantes.
- Precio de referencia: los precios de referencia combinan fuentes externas de exchanges con el estado del libro de órdenes de la propia plataforma. Esto reduce la exposición a los ataques de manipulación de oráculos que hundieron a plataformas de derivados onchain anteriores.
- Auto-deleveraging: si las liquidaciones agotan el fondo de seguro, el sistema ADL reduce las posiciones contrarias más rentables y con mayor apalancamiento al precio de quiebra, evitando que el libro de órdenes arrastre deuda incobrable.
- Funding por horas: El funding se liquida cada hora con una prima medida frente al precio del oráculo. Eso mantiene los precios de los contratos perpetuos más ligados al spot que los ciclos de ocho horas de los exchanges centralizados.
- Builder Codes: Las interfaces independientes, como MetaMask Perps y Phantom, dirigen volumen al mismo libro y comparten comisiones, lo que amplía la distribución sin fragmentar la liquidez.
- Rendimiento: HyperCore procesa unas 200.000 órdenes por segundo con finalidad en menos de un segundo. Ese rendimiento es la razón por la que las mesas profesionales lo consideran el mercado onchain por defecto para grandes volúmenes.
Contratos perpetuos de Aster
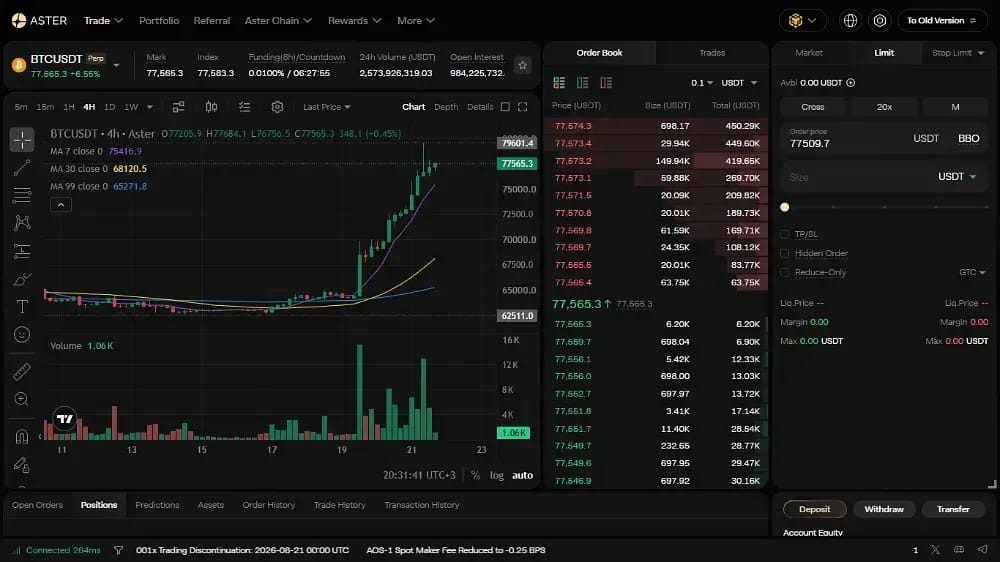
Aster divide el trading de contratos perpetuos entre dos productos con sistemas de riesgo distintos. Las funciones de privacidad y un soporte de colateral inusualmente amplio se apoyan en esos modos de trading separados.
La oferta de futuros perpetuos de Aster se basa en las siguientes características:
- Modos duales: El modo Pro utiliza un libro de órdenes limitadas centralizado completo para traders avanzados. El modo Simple, en cambio, ofrece ejecución con un clic basada en pools para una especulación minorista rápida y con alto apalancamiento.
- Apalancamiento máximo: el Modo Simple anuncia un apalancamiento de hasta 1001x, la cifra más alta del sector. El Modo Pro aplica límites mucho más estrictos en sus mercados de libro de órdenes.
- Multi-Chain: las cuentas se pueden financiar desde BNB Chain, Ethereum, Solana y Arbitrum sin bridging manual, lo que permite a los traders hacer el depósito desde la red donde ya está su colateral.
- Aster Chain: la liquidación de contratos perpetuos se traslada a la Layer 1 propia de Aster. Lanzada en marzo, la cadena utiliza componentes zero-knowledge diseñados para el emparejamiento de órdenes privado y de baja latencia a gran escala.
- Shield Mode: Las pruebas zero-knowledge ocultan el tamaño y la dirección de las órdenes del libro público. El diseño busca proteger a los grandes traders del front-running, el copy trading y la caza de liquidaciones por parte de observadores onchain.
- Stock Perps: Los contratos sobre acciones e índices estadounidenses tokenizados se negocian sin interrupción con un apalancamiento de hasta 50x. La liquidación se realiza en stablecoins, sin que ninguna acción cambie de manos.
- Garantía: Pro Mode acepta margin con rendimiento, incluidos asBNB y USDF. Así, el capital puede seguir generando rendimiento de staking o de stablecoins mientras respalda posiciones de contratos perpetuos abiertas.
- Listados abiertos: con el estándar AOS-2, los proyectos pueden lanzar sus propios mercados de contratos perpetuos mediante staking de 1 millón de ASTER durante cuatro años, antes de una votación de validadores on-chain.
Productos de Hyperliquid frente a Aster
Los contratos perpetuos de criptomonedas ya no son el límite de ninguna de las dos plataformas. Hyperliquid pone su motor de emparejamiento a disposición de desarrolladores externos, mientras que Aster rodea su exchange de funciones para el consumidor, productos de rendimiento y una nueva cadena.
Productos de Hyperliquid
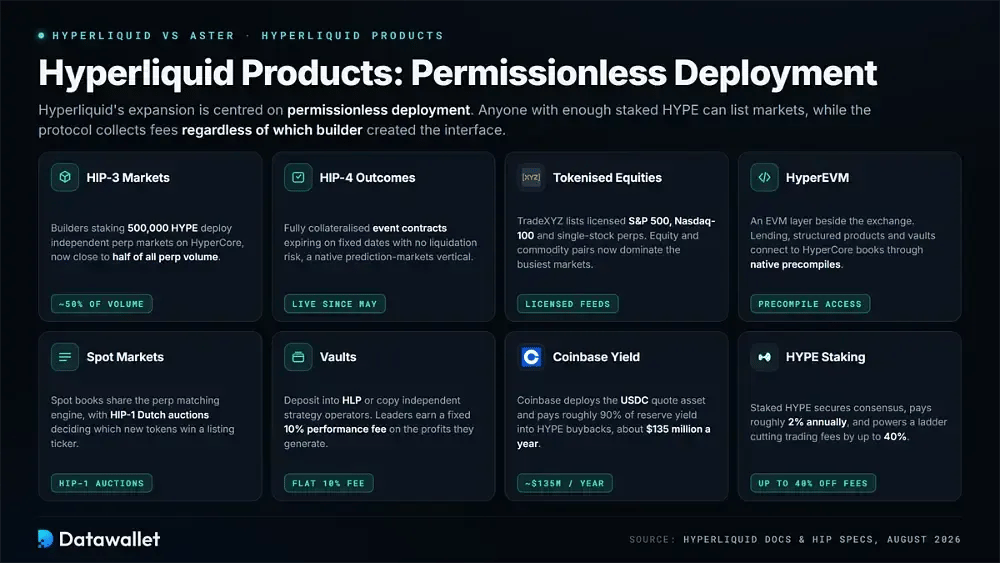
La expansión de Hyperliquid se centra en el despliegue sin permisos. Cualquiera que tenga suficiente HYPE en staked puede crear listados de mercados, mientras que el protocolo cobra comisiones independientemente del constructor que haya creado la interfaz.
Estos productos definen el ecosistema actual de Hyperliquid:
- Mercados HIP-3: un desarrollador que haga stake de 500.000 HYPE puede desplegar un mercado de contratos perpetuos independiente en HyperCore. Estos despliegues de HIP-3 representan ya casi la mitad del volumen de operaciones de contratos perpetuos de Hyperliquid.
- Resultados de HIP-4: Añadida en mayo, la actualización HIP-4 introdujo contratos de eventos totalmente colateralizados. Vencen en fechas fijas, no conllevan riesgo de liquidación y dan a Hyperliquid un segmento nativo de mercados de predicción.
- Acciones tokenizadas: TradeXYZ lista contratos perpetuos con licencia sobre el S&P 500, el Nasdaq-100 y acciones individuales mediante HIP-3. Los pares de acciones y materias primas dominan ya los mercados más activos de la plataforma.
- HyperEVM: una capa EVM funciona junto al exchange. Los mercados de préstamos, los productos estructurados y los protocolos de vaults pueden conectarse directamente a los libros de órdenes de HyperCore mediante precompilaciones nativas.
- Mercados spot: los libros de órdenes spot usan el mismo motor de casación que los contratos perpetuos, con subastas holandesas HIP-1 que determinan qué nuevos tokens reciben un ticker de listado.
- Vaults: los usuarios pueden depositar en HLP o copiar a operadores de estrategias independientes mediante vaults de usuario. Los líderes de estrategia reciben una comisión de rendimiento fija del 10 % sobre los beneficios que generan.
- Rendimiento de Coinbase: Coinbase despliega ahora el activo de cotización USDC en Hyperliquid y destina aproximadamente el 90 % del rendimiento de las reservas a recompras de HYPE, unos 135 millones de dólares al año según las estimaciones.
- Staking de HYPE: el HYPE staked asegura el consenso y paga a sus poseedores aproximadamente un 2 % anual. También impulsa una escala de descuentos que puede reducir las comisiones de trading hasta un 40 %.
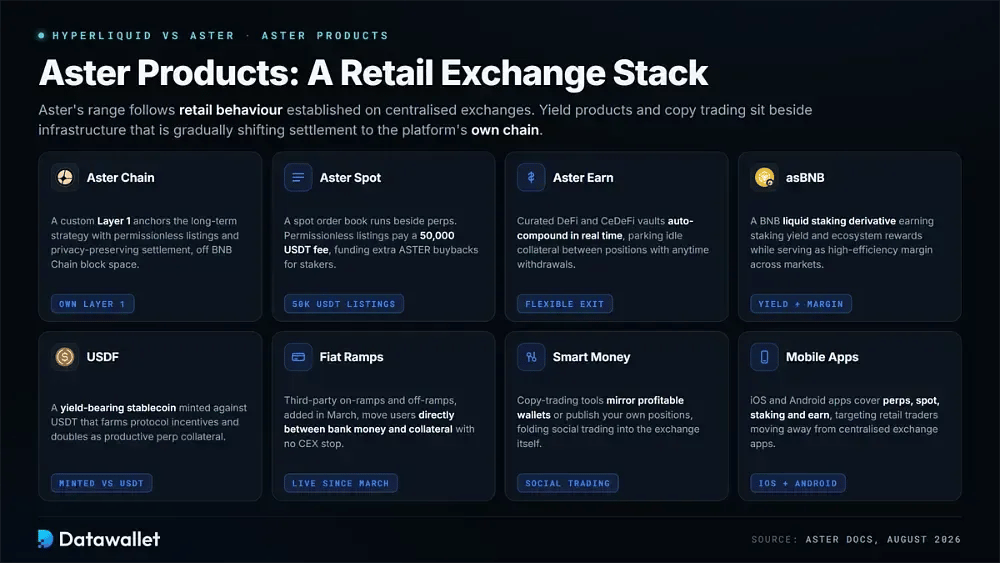
Productos de Aster
La gama de productos de Aster sigue el comportamiento minorista consolidado en los exchanges centralizados. Los productos de rendimiento y el copy trading conviven con una infraestructura que traslada gradualmente la liquidación a la cadena propia de la plataforma.
El stack de Aster incluye actualmente:
- Aster Chain: la Layer 1 propia de Aster es el eje de su estrategia a largo plazo, al admitir listados de activos sin permisos y una liquidación que preserva la privacidad, en lugar de depender de forma permanente del espacio de bloques de BNB Chain.
- Aster Spot: Un libro de órdenes spot opera junto a los contratos perpetuos. Los listados sin permisos pagan una comisión de 50.000 USDT, que financia recompras adicionales de ASTER para los stakers.
- Aster Earn: Las vaults DeFi y CeDeFi seleccionadas componen automáticamente el rendimiento en tiempo real. Los traders pueden aparcar el colateral no utilizado entre posiciones y mantener retiros flexibles en cualquier momento.
- asBNB: el derivado de liquid staking de BNB de Aster genera rendimiento de staking y recompensas del ecosistema, y sigue disponible como margin de alta eficiencia en los mercados perpetual y spot.
- USDF: esta stablecoin con rendimiento, emitida contra USDT, mantiene a sus titulares expuestos al dólar mientras obtienen incentivos del protocolo. También puede servir como garantía productiva en los mercados de contratos perpetuos de Aster.
- Pasarelas fiat: las pasarelas de entrada y salida fiat de terceros introducidas en marzo permiten a los usuarios moverse directamente entre dinero bancario y garantía de trading sin pasar antes por un exchange centralizado.
- Smart Money: Las herramientas de copy trading permiten a los usuarios replicar wallets rentables o publicar sus propias posiciones, integrando el trading social en la interfaz del exchange.
- Apps móviles: las aplicaciones de Aster para iOS y Android admiten contratos perpetuos, spot, staking y productos earn, y se dirigen a traders minoristas que se alejan de las apps de exchange centralizados.
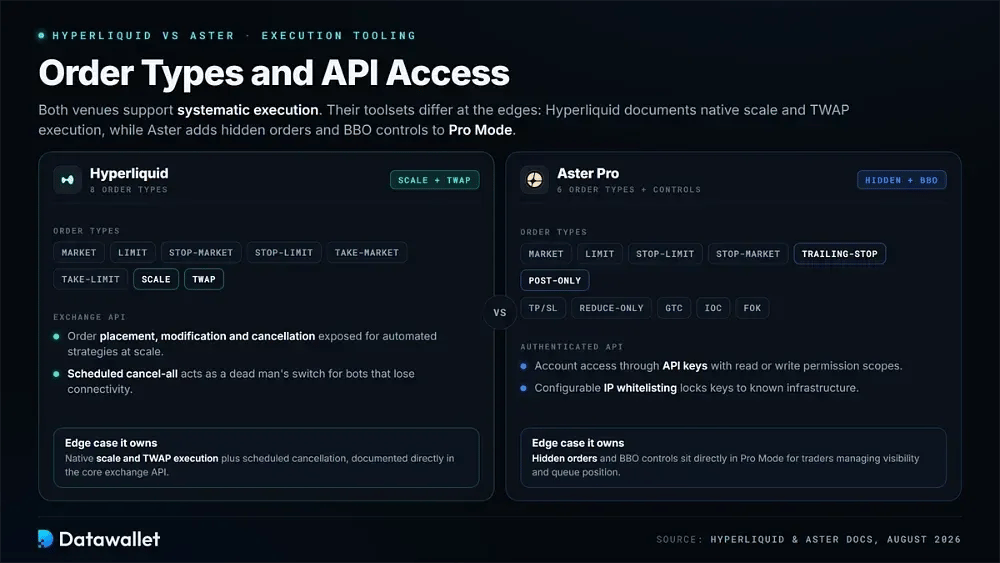
Tipos de órdenes y acceso a la API en Hyperliquid vs Aster
Las herramientas de ejecución cobran importancia cuando el trading va más allá de la introducción manual de órdenes. Hyperliquid admite órdenes de mercado, límite, stop de mercado, stop límite, take de mercado, take límite, escalonadas y TWAP, y su API del exchange también ofrece colocación, modificación y cancelación de órdenes, así como funciones programadas de cancelación total para estrategias automatizadas a gran escala.
Aster Pro ofrece órdenes de mercado, limitadas, stop-limit, stop-market, trailing-stop y post-only, además de TP/SL, controles reduce-only y ajustes de time-in-force GTC, IOC y FOK. Su API autenticada permite el acceso a la cuenta mediante claves API, con lista blanca de IP configurable y permisos de lectura o escritura.
Por tanto, ambas plataformas admiten la ejecución sistemática, aunque sus herramientas difieren en los detalles. Hyperliquid documenta la ejecución escalonada nativa y TWAP, además de una función de cancelación programada, mientras que Aster añade órdenes ocultas y controles BBO directamente en el Modo Pro para los traders que gestionan su visibilidad y su posición en la cola.
Comisiones de Hyperliquid vs Aster
Aster parte de tarifas base más bajas. Después, ambas plataformas aplican niveles por volumen, descuentos y reembolsos basados en tokens, por lo que lo que acaba pagando un trader depende en gran medida de su actividad y de su estilo de trading.
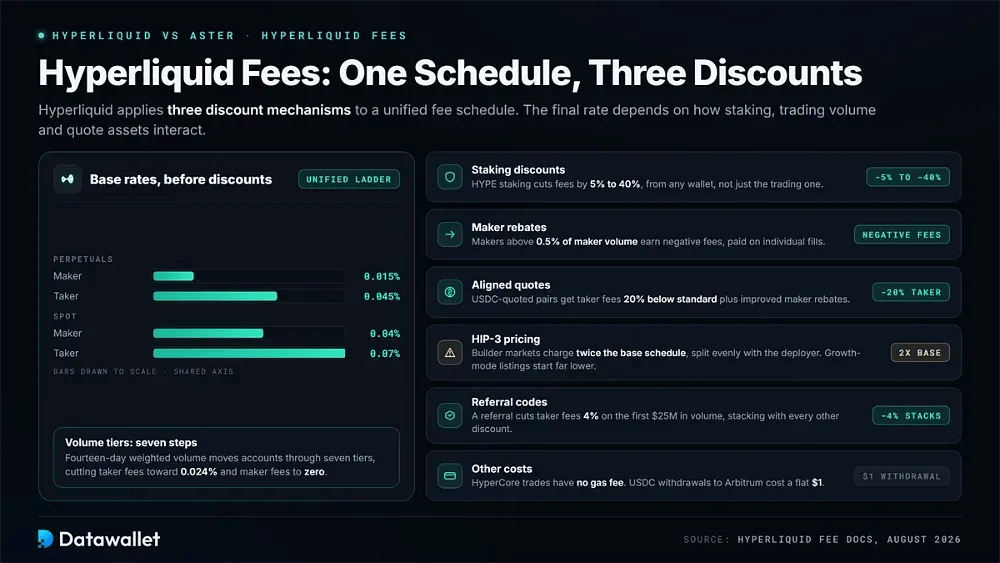
Comisiones de Hyperliquid
Hyperliquid aplica tres mecanismos de descuento a una tabla de comisiones unificada. La tarifa final depende de cómo interactúen el staking, el volumen de operaciones y los activos de cotización.
Hyperliquid fija los precios de la actividad de trading así:
- Tarifas base: las comisiones de los contratos perpetuos empiezan en 0,015 % maker y 0,045 % taker. Las comisiones de spot empiezan en 0,04 % maker y 0,07 % taker, y ambos mercados usan la misma escala unificada de niveles de comisión.
- Niveles de volumen: las cuentas pasan por siete niveles según el volumen ponderado de catorce días. Los traders más activos pueden reducir las comisiones taker hasta 0,024 % y las comisiones maker a cero.
- Descuentos por staking: el staking de HYPE reduce las comisiones de trading entre un 5 a 40 %, según la cantidad en staked. Los tokens no tienen que estar en el mismo wallet que realiza las operaciones.
- Reembolsos maker: los creadores de mercado responsables de más del 0,5 % del volumen maker reciben comisiones de trading negativas. Los reembolsos se pagan de forma continua en cada ejecución individual, en lugar de mediante una liquidación mensual.
- Cotizaciones alineadas: los pares cotizados en USDC, el activo de cotización alineado, tienen comisiones taker un 20 % inferiores a las tarifas estándar y mejores reembolsos maker en los libros spot nativos de Hyperliquid.
- Precios de HIP-3: los mercados HIP-3 cobran el doble de la tarifa base, con los ingresos repartidos a partes iguales entre el deployer y el protocolo. Sin embargo, las listas en modo crecimiento comienzan con precios sustancialmente más bajos.
- Códigos de referido: usar un código de referido reduce las comisiones taker en 4 % sobre los primeros 25 millones de dólares de volumen, y la reducción se acumula con cualquier otro descuento.
- Otros costes: las operaciones en HyperCore no tienen comisión de gas. Enviar USDC de vuelta a Arbitrum cuesta un dólar fijo, independientemente del importe del retiro.
Comisiones de Aster
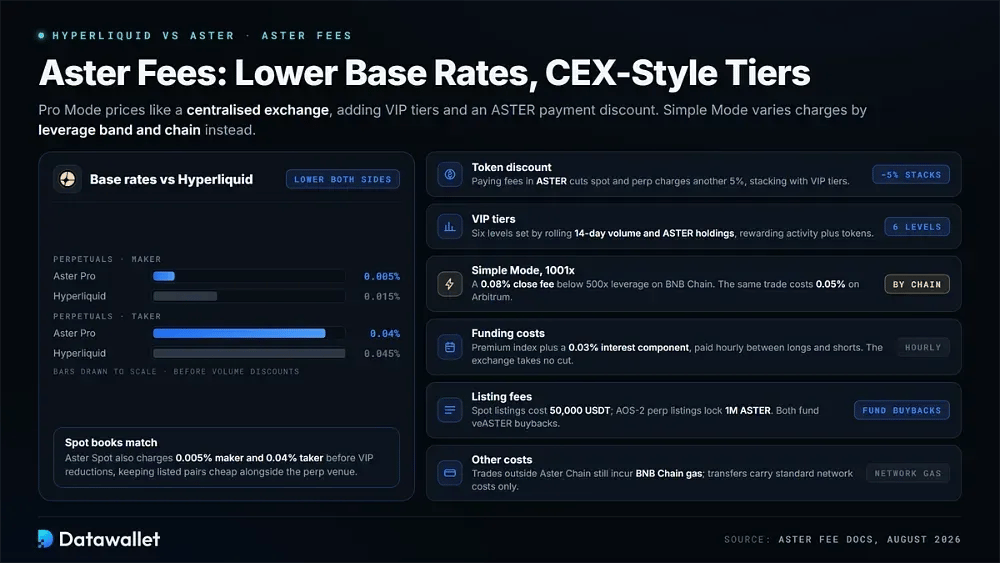
Pro Mode utiliza una tarificación similar a la de un exchange centralizado, con niveles VIP y un descuento por pagar las comisiones con ASTER. Simple Mode adopta un enfoque distinto, con cargos que varían según el tramo de apalancamiento y la cadena.
La estructura de comisiones de Aster incluye:
- Tarifas base: los contratos perpetuos del Modo Pro cobran actualmente un 0,005 % maker y un 0,04 % taker, por debajo de las tarifas base de contratos perpetuos de Hyperliquid en ambos lados antes de los descuentos por volumen.
- Comisiones spot: Aster Spot cobra 0,005 % de maker y 0,04 % de taker antes de las reducciones VIP, lo que mantiene bajos los costes de los pares de tokens listados junto al mercado de perpetual.
- Descuento con token: Pagar las comisiones en ASTER reduce otro 5 % tanto las comisiones spot como las de contratos perpetuos. Este descuento se acumula con las reducciones obtenidas por los niveles VIP.
- Niveles VIP: Seis niveles VIP se determinan según el volumen de operaciones de los últimos 14 días y las tenencias de ASTER, con tarifas más bajas para los traders que mantienen tanto actividad como tokens onchain.
- Modo simple: el producto de 1001x cobra una comisión de cierre del 0,08 % por debajo de un apalancamiento de 500x en BNB Chain. Las operaciones equivalentes en Arbitrum tienen una tarifa inferior, del 0,05 %.
- Costes de financiación: la financiación usa un índice de prima más un componente de interés del 0,03 %. Los pagos se transfieren entre largos y cortos cada hora, sin que el exchange se quede con ninguna parte.
- Comisiones de listado: Los listados spot sin permisos cuestan 50.000 USDT, mientras que los listados de contratos perpetuos AOS-2 exigen bloquear 1 millón ASTER. Ambos mecanismos financian recompras adicionales para los stakers de veASTER.
- Otros costes: Las operaciones fuera de Aster Chain siguen incurriendo en gas de BNB Chain cuando corresponde. Los depósitos y retiros conllevan los costes de red habituales, no cargos propios de la plataforma.
Hyperliquid vs tokens de Aster
HYPE y ASTER convierten las comisiones del exchange en recompras en el mercado abierto, pero los tokens se encuentran en fases de madurez muy distintas. HYPE tiene un historial de recompras de varios años y ETF spot. ASTER, por su parte, reduce la oferta con el calendario de quema más agresivo del sector.
Tokenomics de HYPE
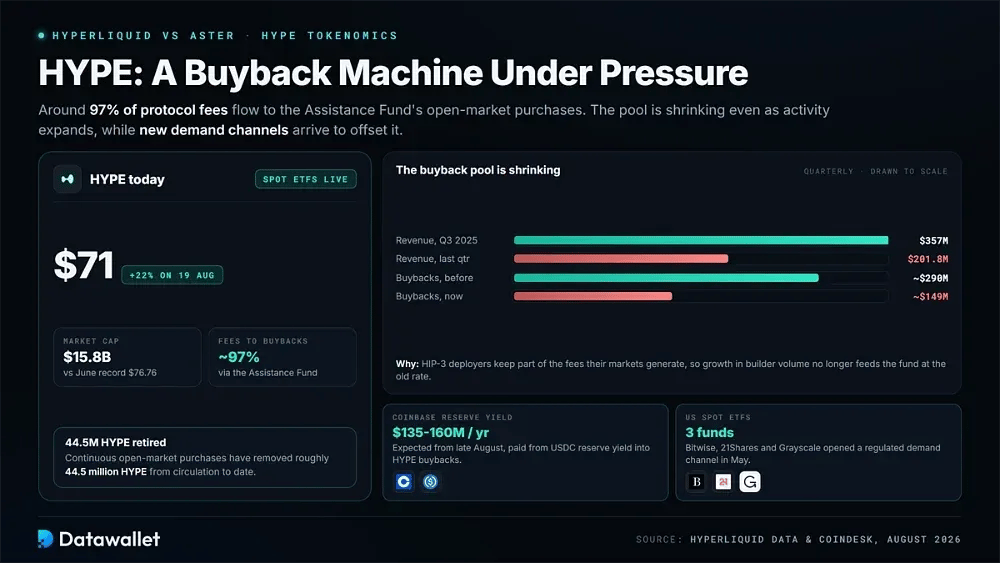
HYPE cotiza cerca de 71 $ tras subir un 22 % en un solo día el 19 de agosto. Eso valora el token en aproximadamente 15.800 millones de dólares, frente a su récord de junio de 76,76 $. Alrededor del 97 % de las comisiones del protocolo se destina al Assistance Fund, que ha retirado aproximadamente 44,5 millones de HYPE mediante compras continuas en el mercado abierto.
El fondo de recompras se reduce aunque la actividad crece. Los ingresos brutos cayeron de 357 millones de dólares en el tercer trimestre de 2025 a 201,8 millones de dólares el trimestre pasado. Los deployers de HIP-3 se quedan con parte de las comisiones que generan sus mercados, lo que reduce las recompras trimestrales de unos 290 millones de dólares a 149 millones de dólares.
Están surgiendo nuevas fuentes de demanda de recompra. Se espera que el acuerdo de rendimiento de reservas de Coinbase aporte unos 135 a 160 millones de dólares al año desde finales de agosto. Tres ETF de HYPE spot de Estados Unidos de Bitwise, 21Shares y Grayscale también abrieron en mayo un canal de demanda regulado.
Tokenomics de ASTER
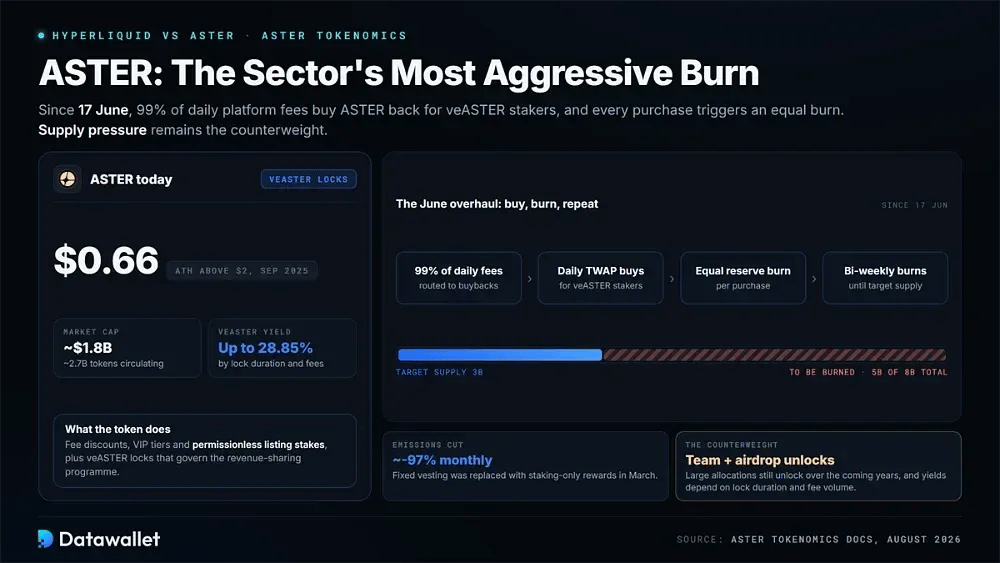
ASTER cotiza cerca de 0,66 $, con una capitalización de mercado de aproximadamente 1.800 millones de dólares y unos 2.700 millones de tokens en circulación. Sigue muy por debajo de su récord de septiembre de 2025, por encima de 2 $. El token se usa para descuentos en comisiones, niveles VIP y stakes de listado sin permisos, además de bloqueos veASTER que rigen el programa de reparto de ingresos de la plataforma.
Una reforma de junio cambió el modelo de forma sustancial. Desde el 17 de junio, el 99 % de las comisiones diarias de la plataforma recompra ASTER mediante un TWAP diario para los stakers de veASTER. Cada compra desencadena una quema equivalente de las reservas, mientras que las quemas quincenales continúan hasta que el suministro total baje de 8.000 millones a 3.000 millones.
La presión de la oferta sigue siendo el contrapeso. Las emisiones mensuales cayeron aproximadamente un 97 % en marzo, cuando el vesting fijo se sustituyó por recompensas solo de staking. Aun así, grandes asignaciones del equipo y de airdrop se seguirán desbloqueando en los próximos años, y los rendimientos de veASTER, que alcanzan el 28,85 %, dependen de la duración del bloqueo y del volumen de comisiones.
Liquidez y cuota de mercado de Hyperliquid frente a Aster
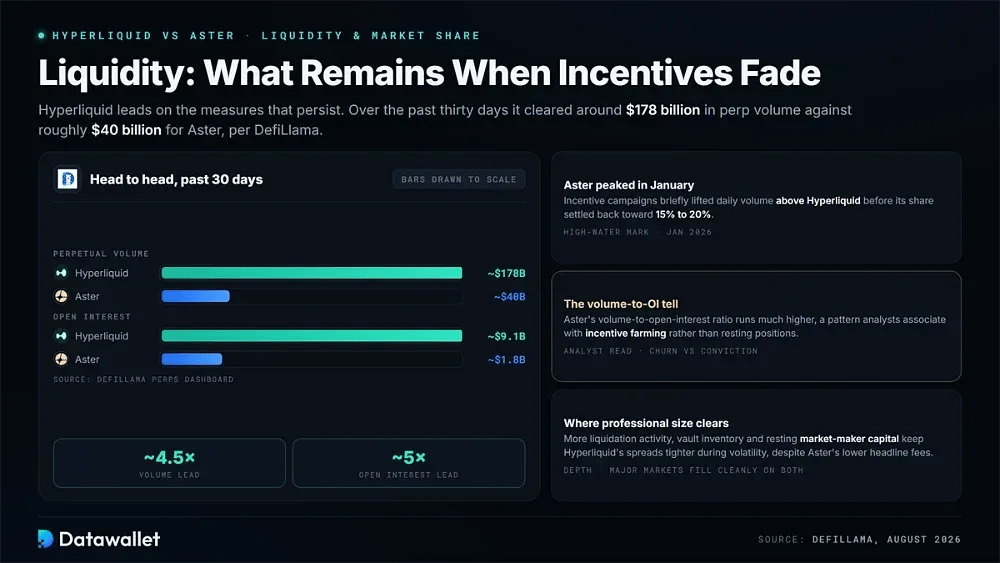
Hyperliquid lidera en las medidas que permanecen cuando se desvanecen los incentivos. En los últimos treinta días liquidó alrededor de 178.000 millones de dólares en volumen de contratos perpetuos, frente a aproximadamente 40.000 millones de dólares de Aster. El open interest ronda los 9.100 millones de dólares, unas cinco veces los 1.800 millones de dólares de Aster, según DefiLlama.
Aster alcanzó su máximo en enero. Las campañas de incentivos elevaron brevemente el volumen diario por encima del de Hyperliquid antes de que su cuota volviera a situarse en torno al 15 a 20 %. Su ratio entre volumen e interés abierto sigue siendo mucho mayor que el de Hyperliquid, un patrón que los analistas asocian con la caza de incentivos más que con posiciones mantenidas.
La concentración de capital también determina la profundidad. Los principales mercados se ejecutan bien en ambos exchange, pero Hyperliquid tiene más actividad de liquidation, inventario en vaults y capital de maker en reposo. Eso mantiene los diferenciales más ajustados durante la volatilidad, y por eso el volumen profesional sigue ejecutándose allí pese a las comisiones nominales más bajas de Aster.
Seguridad de Hyperliquid frente a Aster
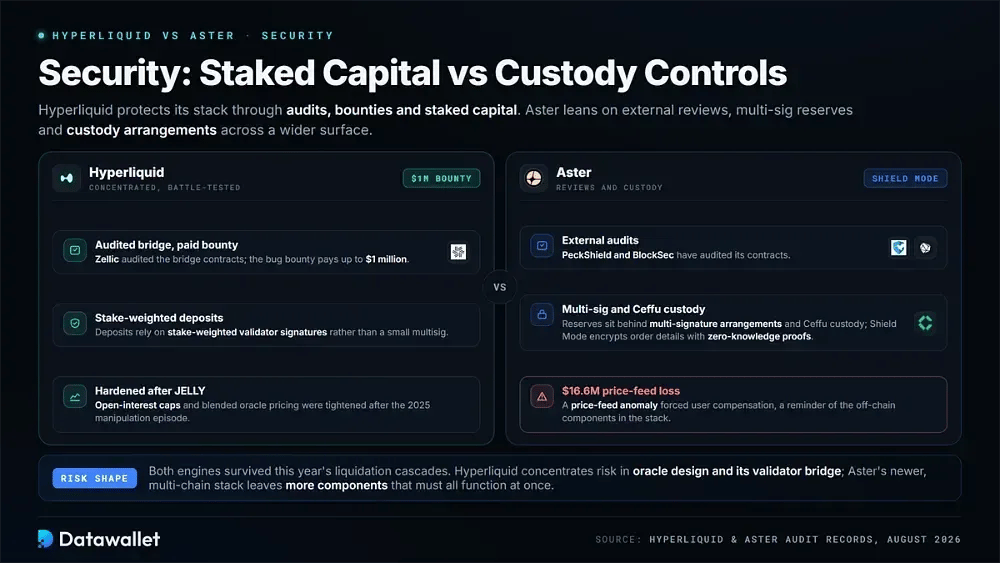
Hyperliquid protege su infraestructura mediante auditorías, recompensas y capital en stake. Zellic auditó sus contratos de bridge, y su programa de recompensas por errores paga hasta 1 millón de dólares. Los depósitos dependen de firmas de validadores ponderadas por stake, y los límites de interés abierto y los precios combinados de oráculo se endurecieron tras el episodio de manipulación de JELLY en 2025.
Aster depende más de las revisiones externas y de los controles de custodia. PeckShield y BlockSec han auditado sus contratos. Las reservas se protegen mediante acuerdos multifirma y la custodia de Ceffu, mientras que Shield Mode cifra los detalles de las órdenes con pruebas de zero-knowledge. La plataforma asumió una pérdida de 16,6 millones de dólares tras una anomalía en el feed de precios que obligó a compensar a los usuarios.
Ambos motores han resistido las cascadas de liquidaciones de este año, aunque sus garantías son diferentes. Hyperliquid concentra el riesgo en el diseño de sus oráculos y en su bridge de validadores. Aster tiene una infraestructura más reciente, una superficie multicadena más amplia y cierta infraestructura off-chain, lo que deja más componentes individuales que deben funcionar a la vez.
Regulación de Hyperliquid frente a Aster
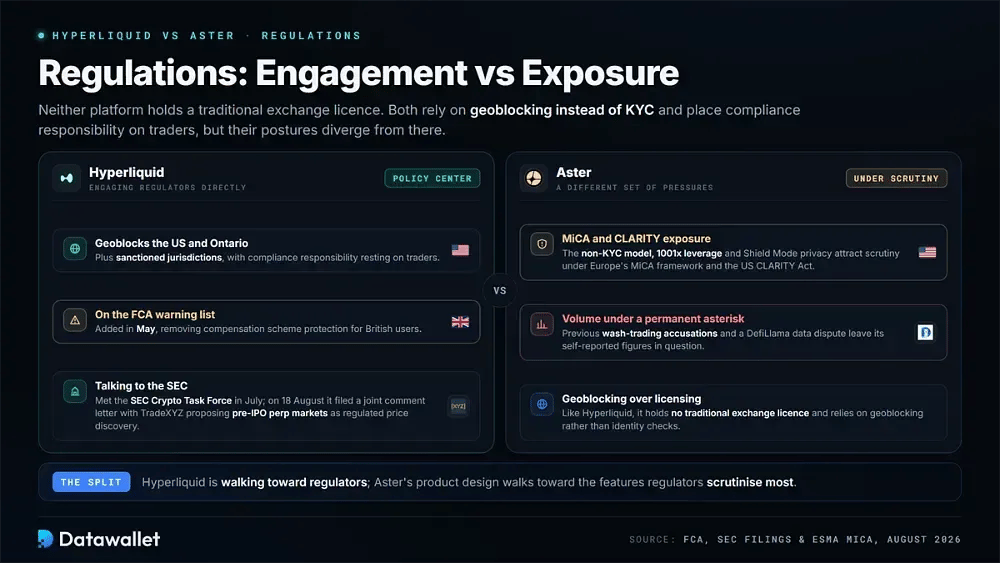
Ninguna de las dos plataformas tiene una licencia tradicional de exchange. En lugar de KYC, ambas recurren al bloqueo geográfico y trasladan la responsabilidad del cumplimiento a los traders. Hyperliquid bloquea Estados Unidos, Ontario y las jurisdicciones sancionadas. La FCA del Reino Unido la añadió en mayo a su lista de advertencias, lo que elimina la protección del sistema de compensación para los usuarios británicos.
Hyperliquid ha optado por dialogar directamente con los reguladores. Su Policy Center se reunió con el Crypto Task Force de la SEC en julio. El 18 de agosto, el protocolo y TradeXYZ presentaron una carta conjunta de comentarios a la SEC en la que proponen mercados de contratos perpetuos pre-IPO como mecanismo regulado de descubrimiento de precios antes de las salidas a bolsa.
Aster se enfrenta a otro tipo de presiones. Su modelo sin KYC, el apalancamiento de 1001x y las funciones de privacidad de Shield Mode atraen la atención de los reguladores bajo el marco MiCA de Europa y la CLARITY Act de EE. UU. Las acusaciones previas de wash trading y una disputa de datos con DefiLlama dejan además sus cifras de volumen autodeclaradas bajo un asterisco permanente.
¿Es Aster mejor que Hyperliquid?
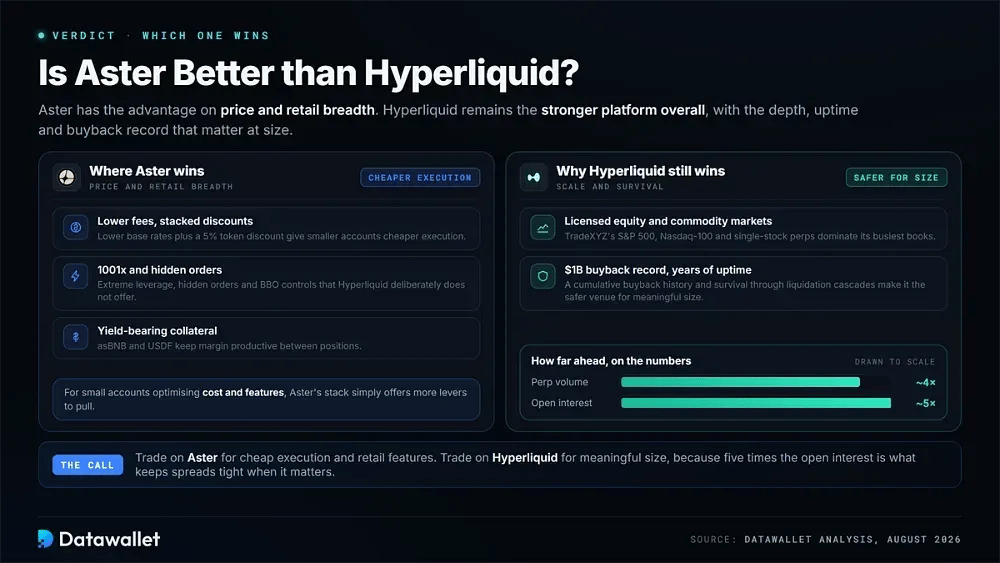
Aster tiene la ventaja en precio y en variedad de productos orientados al minorista. Sus comisiones base más bajas, un descuento del 5 % con el token y un apalancamiento de 1001x conviven con órdenes ocultas y garantías que generan rendimiento, lo que ofrece a las cuentas pequeñas una ejecución más barata y acceso a funciones que Hyperliquid deliberadamente no ofrece.
Hyperliquid sigue siendo la plataforma más sólida en general. Tiene aproximadamente cinco veces más open interest y unas cuatro veces más volumen, además de mercados regulados de acciones y materias primas. Un récord acumulado de recompras de 1.000 millones de dólares y años de disponibilidad durante cascadas de liquidación también la convierten en el lugar más seguro para quien opera con un tamaño significativo.
Conclusiones
Los dos exchanges se acercan en tokenomics, aunque siguen estrategias distintas. Hyperliquid está abriendo su motor a los desarrolladores y dialogando con los reguladores. Aster está reduciendo la oferta de tokens y, al mismo tiempo, añade funciones para minoristas, herramientas de privacidad y productos de rendimiento en torno a su nueva cadena.
Las comisiones favorecen a Aster, sobre todo para los traders de alta frecuencia que usan la tarifa maker más baja del Modo Pro. Hyperliquid tiene ventaja en profundidad, amplitud de mercado, absorción de liquidación e historial operativo. Esos factores explican por qué la mayor parte del capital profesional sigue asentándose en sus libros de órdenes pese a unas comisiones base más altas.
Usar ambas plataformas es un enfoque defendible. Hyperliquid es más adecuada para grandes volúmenes, acciones tokenizadas y exposición a HIP-3. Aster encaja con quienes priorizan una ejecución económica, contratos perpetuos de acciones con alto apalancamiento y órdenes privadas. Nuestra guía de los mejores exchanges descentralizados de contratos perpetuos cubre el mercado en general.