¿Qué es Papertrade?
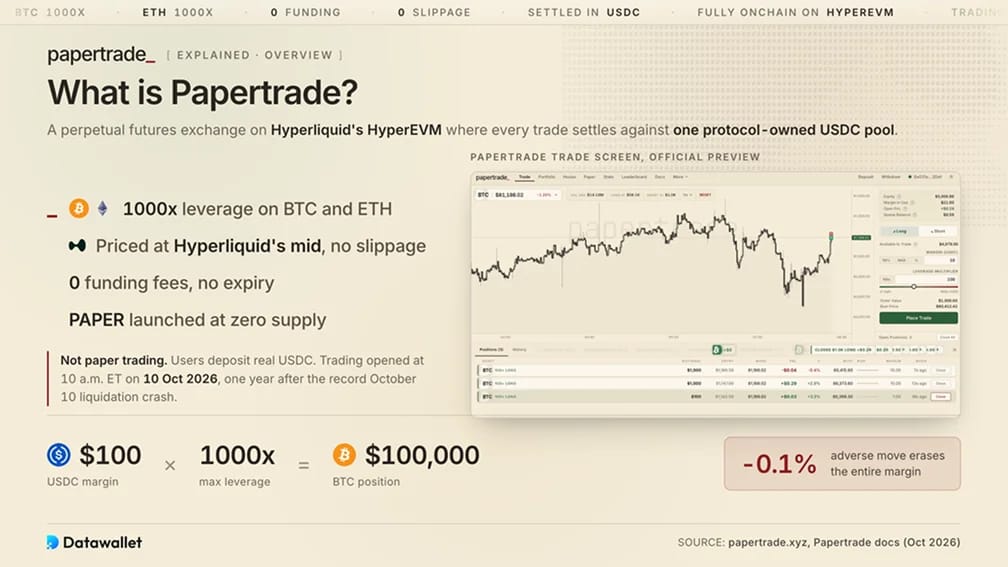
Papertrade es un exchange de futuros perpetuos totalmente onchain construido sobre HyperEVM, la capa de contratos inteligentes de la blockchain de Hyperliquid. Los futuros perpetuos son contratos apalancados que siguen el precio de una moneda sin vencimiento. En Papertrade, los usuarios abren posiciones largas o cortas en Bitcoin y Ether con un apalancamiento de hasta 1000x, y todas las ganancias y pérdidas se liquidan contra un único pool propiedad del protocolo, en lugar de contra otros traders.
A pesar de su nombre, Papertrade no tiene nada que ver con el paper trading, que consiste en practicar con dinero simulado. Los usuarios hacen un depósito de USDC reales, una stablecoin referenciada al dólar. Las posiciones perdedoras se liquidan, o se cierran forzosamente, cuando se agota su margen. Un depósito de 100 $ con 1000x controla una posición de 100.000 $, de modo que un movimiento adverso del 0,1 % elimina todo el margen.
El exchange no tiene libro de órdenes ni oráculo de precios propios. Las entradas y salidas usan el punto medio entre la mejor oferta de compra y la mejor oferta de venta del libro de órdenes de Hyperliquid, es decir, la orden de compra pendiente más alta y la orden de venta pendiente más baja. Las operaciones se ejecutan exactamente a ese precio, sin slippage. Tampoco hay funding rate, la comisión periódica que sirve para mantener los precios de los contratos perpetuos vinculados al spot.
PAPER se lanzó con suministro cero y sin asignación para el equipo, los inversores ni un airdrop, por lo que Papertrade se describe como propiedad de los usuarios al 100 %. El trading se abrió a las 10 a. m. ET del 10 de octubre de 2026, exactamente un año después del desplome del 10 de octubre, que marcó un récord de liquidaciones de criptomonedas.
¿Cómo funciona Papertrade?
Los usuarios de Papertrade apuestan contra un fondo común a precios copiados de Hyperliquid. Las comisiones de trading solo se aplican a los ganadores, mientras que un lanzamiento por fases mantiene fuera a los bots al principio.
1. Operaciones sintéticas con precios de Hyperliquid
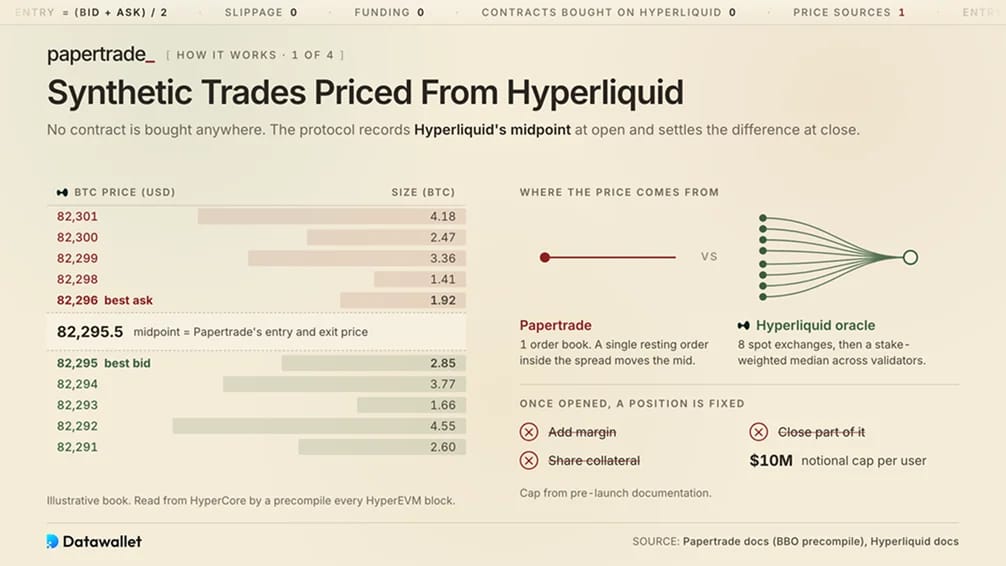
Las posiciones de Papertrade son sintéticas. No se compra ningún contrato real en Hyperliquid ni en otra plataforma. En su lugar, el contrato registra el precio medio de Hyperliquid cuando se abre una posición y liquida la diferencia con el precio al cierre. Las read precompiles integradas suministran ese precio desde HyperCore, el motor de negociación de Hyperliquid, y devuelven su último estado cada vez que se construye un bloque de HyperEVM.
Esto da a Papertrade acceso gratuito a los libros de órdenes onchain de BTC y ETH más profundos, pero deja su precio dependiente de un único exchange. En comparación, el precio oráculo propio de Hyperliquid combina precios de ocho exchanges spot y toma una mediana ponderada por stake entre los validadores. Una sola orden pendiente puede mover el punto medio que usa Papertrade.
Una vez abiertas, las posiciones no se pueden ajustar. Los traders no pueden añadir margen ni cerrar parte de una posición, y el colateral no se puede compartir entre operaciones. La documentación previa al lanzamiento limitaba a cada usuario a 10 millones de dólares de exposición nominal, es decir, el valor total apalancado de sus posiciones.
2. El LP Martingaler y la cola de pagos
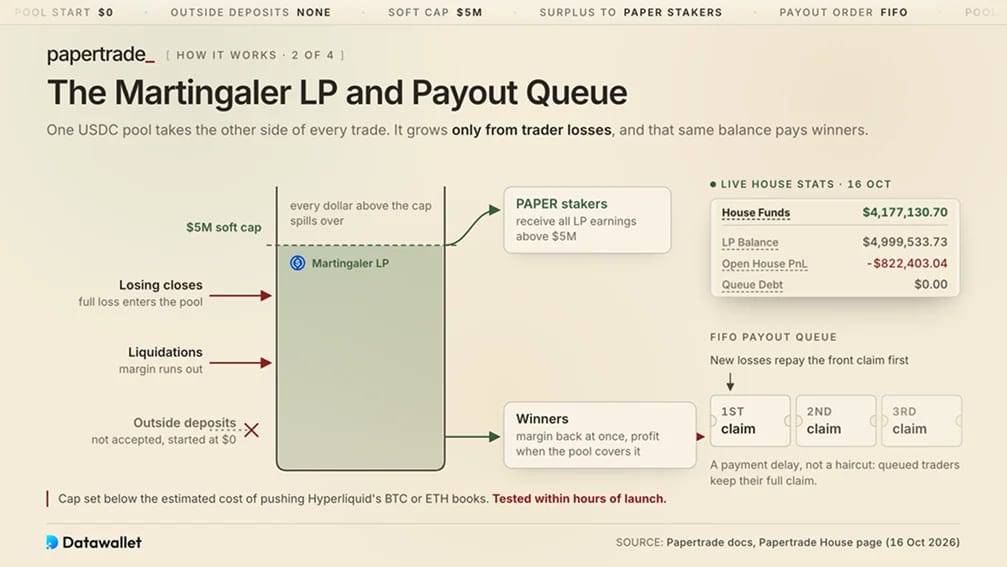
La contraparte de cada operación es un liquidity pool de USDC (LP) al que los fundadores llaman Martingaler LP. Parte de 0 $, no acepta depósitos externos y crece solo con los cierres perdedores y las liquidaciones. Ese mismo saldo paga a los ganadores, de forma muy similar al vault de la casa HLP de Hyperliquid.
Los ganadores recuperan su margen de inmediato aunque el fondo no pueda cubrir su beneficio. Cualquier importe impagado se convierte en un derecho de deuda onchain en una cola de tipo primero en entrar, primero en salir. Las nuevas pérdidas saldan esos derechos antes de reconstruir el fondo. Según la documentación de Papertrade, se trata de un retraso en el pago y los operadores en cola conservan su derecho completo.
Cada dólar adicional ganado una vez que el saldo registrado del pool supera los 5 millones de dólares se destina a los stakers de PAPER. Los fundadores fijaron este límite flexible por debajo del coste estimado de manipular los libros de órdenes de BTC o ETH de Hyperliquid, razonando que un atacante no gastaría más de lo que contenía el pool. Esa suposición se puso a prueba a las pocas horas del lanzamiento.
3. Recorte al ganador y comisiones de cierre
Abrir y mantener una posición no cuesta nada. Las operaciones con pérdidas no generan ninguna comisión aparte de la propia pérdida. En las ganadoras, primero se aplica un recorte asimétrico por impacto que reduce la ganancia bruta, y la deducción disminuye a medida que crece el movimiento del precio. Sobre el beneficio restante se aplica una comisión del 2 %, que se reparte a partes iguales entre los stakers de PAPER y los desarrolladores.
Los movimientos pequeños del precio soportan un recorte elevado para desincentivar operar en torno a cambios mínimos del punto medio. Las ganancias por debajo de un umbral mínimo no pagan nada. La curva se basa en el modelo de reparto de beneficios que usa Rollbit para sus futuros de 1000x respaldados por la casa.
Con un margen de 100 $ que genera 100 $, el ejemplo práctico de Blockworks Research muestra:
- 1000x con un movimiento del 0,1 %: el trader conserva unos 72 $ de beneficio.
- 100x con un movimiento del 1 %: el trader se queda con unos 86 $.
- 20x con un movimiento del 5 %: el trader conserva unos 88 $, cerca del límite máximo del 90 % de la curva.
Las liquidaciones conllevan una comisión del 2 % sobre el margen perdido, repartida en las mismas proporciones.
4. Relayers, claves de sesión y fases de lanzamiento
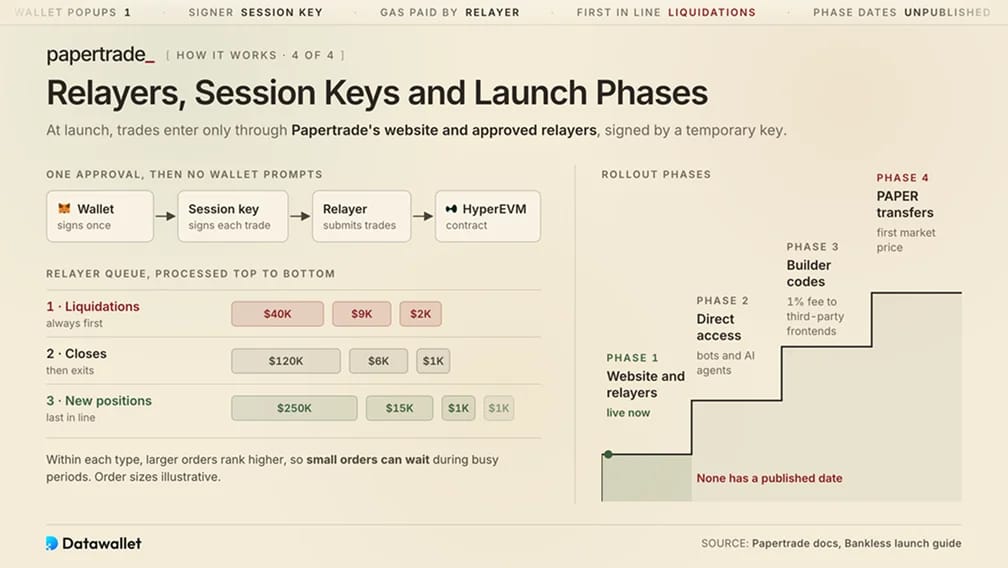
En el lanzamiento, los contratos solo aceptan operaciones a través del sitio web de Papertrade y de relayers aprobados. Estos servicios envían onchain las operaciones firmadas en nombre de los usuarios. Una aprobación única crea una clave de sesión, una clave de firma temporal que evita tener que confirmar en el wallet cada orden.
Las acciones pendientes se ordenan por tipo y tamaño de la orden. El relayer procesa primero las liquidaciones, después los cierres y por último las posiciones nuevas. Por eso, las órdenes pequeñas pueden esperar en los periodos de mucha actividad. La guía de lanzamiento de Bankless describe las fases posteriores.
Las fases restantes del despliegue son:
- Fase dos: acceso directo al contrato, que permitirá a bots y agentes de IA usar Papertrade una vez que se disipe la congestión del lanzamiento.
- Fase tres: códigos de builder que pagan a las interfaces de terceros una comisión del 1 % sobre las operaciones que aportan.
- Fase cuatro: transferencias de PAPER, que permiten que el token se negocie libremente y establezca por primera vez un precio de mercado.
Ninguna de estas fases tiene una fecha publicada.
Cómo operar en Papertrade
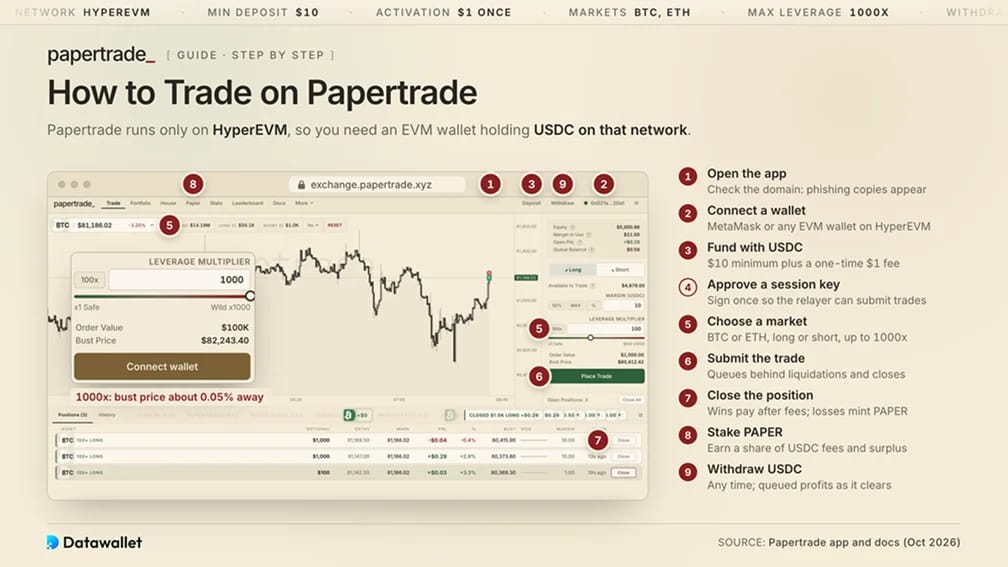
Papertrade opera exclusivamente en HyperEVM, por lo que los traders necesitan una wallet EVM con USDC en esa red.
Una sesión típica de Papertrade sigue estos pasos:
- Abre la aplicación: visita la interfaz de trading oficial y comprueba el dominio. Las copias de phishing aparecen rápidamente en torno a los lanzamientos con mucha actividad.
- Conectar un wallet: Usa MetaMask u otro wallet EVM después de añadir HyperEVM como red.
- Fondea con USDC: Traslada USDC a HyperEVM. Si tus fondos están en otro lugar, sigue nuestra guía para hacer bridge a Hyperliquid. El depósito mínimo es de 10 $, más una comisión de activación única de 1 $.
- Aprueba una clave de sesión: firma una vez para autorizar al relayer a enviar tus operaciones.
- Elige un mercado: selecciona BTC o ETH, elige posición larga o corta y fija un apalancamiento de hasta 1000x. Según el equipo, las posiciones de 1000x se liquidan tras un movimiento adverso de aproximadamente 0,05 %.
- Envía la operación: las órdenes nuevas se ponen en cola detrás de las liquidaciones y los cierres, así que espera retrasos en los periodos de mucha actividad.
- Cierra la posición: un cierre con ganancias te devuelve el margen y el beneficio tras el recorte y la comisión del 2 %. Cualquier déficit pasa a la cola de pagos. Los cierres con pérdidas y las liquidaciones acuñan PAPER en tu cuenta.
- Haz stake de PAPER: haz stake, es decir, bloquea, el PAPER ganado en el protocolo para recibir una parte de las comisiones en USDC y del excedente del pool.
- Retira USDC: Los saldos disponibles se pueden retirar en cualquier momento. Los beneficios en cola pasan a estar disponibles a medida que la cola se vacía.
Tokenomics y suministro de PAPER
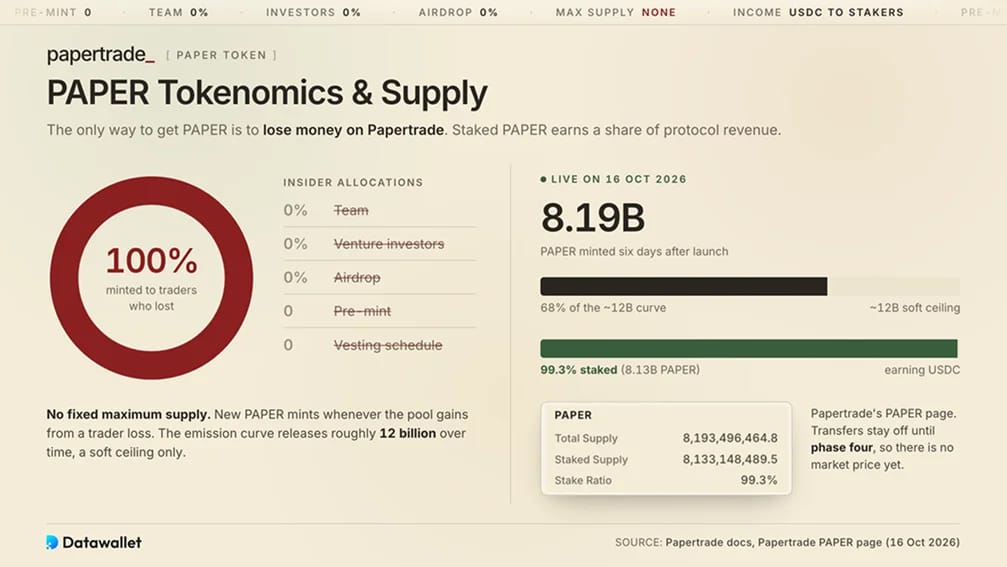
PAPER solo se puede obtener perdiendo dinero en Papertrade. Quienes lo hacen stake reciben una parte de los ingresos del protocolo. No hay un suministro máximo fijo, ya que se acuñan nuevos tokens siempre que el pool gana con las pérdidas de los traders.
Emisión y suministro
PAPER empezó sin preminteo, sin asignación para el equipo ni para inversores de capital riesgo, sin airdrop y sin calendario de vesting. Por cada 1 $ de pérdida admisible se emiten 100 PAPER mientras el fondo tenga menos de 2 millones de dólares, incluidos los periodos en los que esté en déficit.
Una vez que el pool supera los 2 millones de dólares, las emisiones disminuyen según su máximo histórico (H), la mayor cantidad que ha ganado por encima de ese umbral. La revisión de la documentación realizada por ChainCatcher da la fórmula de decaimiento como 100 × (120 M ÷ (120 M + H))².
Con el tiempo, la curva libera aproximadamente 12.000 millones de PAPER, y la mitad se emite cuando las ganancias acumuladas de LP alcanzan 120 millones de dólares. Es solo un techo flexible. Cuando el fondo cae por debajo de 2 millones de dólares, las emisiones vuelven a 100 PAPER por dólar, con lo que se recompensan las pérdidas con más generosidad justo cuando los ganadores afrontan el riesgo de pagos en cola.
El 12 de octubre, la tasa había bajado a unos 30,8 PAPER por 1 $. Las guías de farming de la comunidad la situaban cerca de 16,6 el 16 de octubre. Por ello, quienes perdieron al principio reciben una parte desproporcionada del suministro. Por ejemplo, la wallet implicada en el incidente del día del lanzamiento obtuvo unos 17,6 millones PAPER de una única liquidación de 450.000 $, es decir, unos 39 tokens por dólar perdido.
Staking y reparto de ingresos
Los ingresos se pagan en USDC exclusivamente a los PAPER en staked. Las distribuciones requieren que la cola de pagos esté vacía y que haya fondos suficientes en el pool para cubrirlas.
Los ingresos de los staker proceden de:
- Reparto de comisiones: la mitad de la comisión de 2 % sobre los beneficios ganadores y el margen liquidado. El desarrollador receptor de la comisión recibe la otra mitad.
- Excedente del pool: todos los beneficios de LP por encima del límite de 5 millones de dólares, con diferencia la mayor fuente hasta ahora.
El estado de resultados de DefiLlama registra 49,78 millones de dólares de ingresos brutos hasta mediados de octubre. El excedente del pool aportó 42,52 millones de dólares, y las comisiones de trading y de liquidación sumaron 7,26 millones de dólares. Quedaron así 46,15 millones de dólares para los stakers. Su rendimiento se reduciría rápidamente en mercados más tranquilos o durante una racha de operaciones rentables.
PAPER no otorga derechos de gobernanza ni descuentos en comisiones. Hasta la fase cuatro, tampoco se puede vender ni usar como garantía. El analista de Delphi Digital tempest ha advertido de que los traders pueden usar posiciones largas y cortas emparejadas para acuñar PAPER a bajo coste, diluyendo a los stakers existentes sin aportar mucho efectivo al fondo.
Estadísticas y tendencias de Papertrade
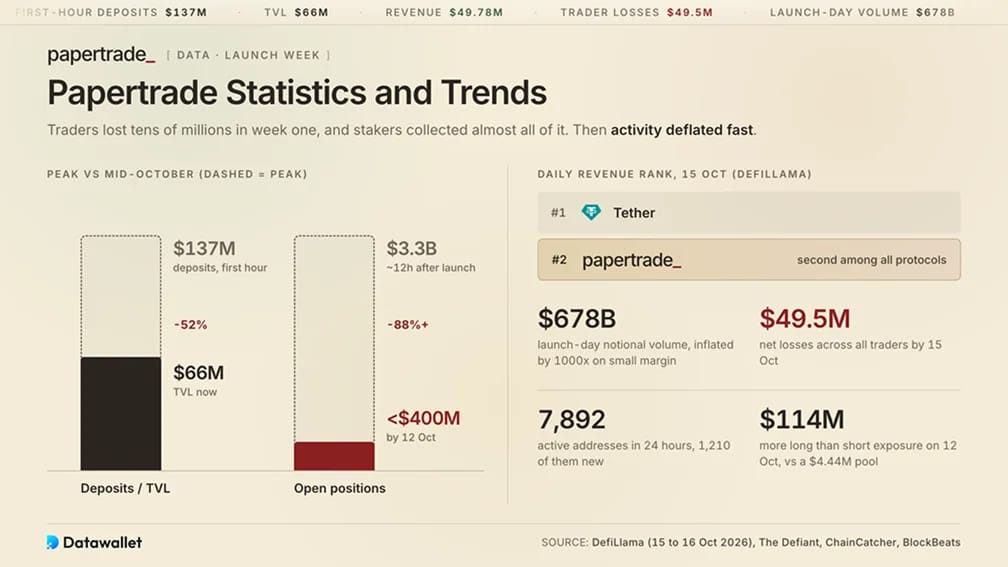
Los traders perdieron decenas de millones de dólares en la primera semana de Papertrade y los stakers se quedaron con casi todo. Estas cifras se cuentan entre las más extremas de los perpetuos onchain. Contrastamos las cifras de depósito e ingresos con DefiLlama a 15 y 16 de octubre de 2026.
Entre las métricas clave se incluyen:
- Depósitos: Los saldos de los traders rondaban los 137 millones de dólares durante la primera hora de negociación, según datos de DefiLlama recogidos por The Defiant. El valor total bloqueado (TVL), es decir, los fondos depositados en sus contratos, ha bajado desde entonces a unos 66 millones de dólares.
- Ingresos: los ingresos acumulados alcanzaron 49,78 millones de dólares, de los cuales 46,15 millones de dólares fueron a los stakers de PAPER.
- Puesto por ingresos: el 15 de octubre, Papertrade ocupó el segundo lugar entre todos los protocolos por ingresos diarios, por detrás de Tether, según los rankings de DefiLlama citados por BlockBeats.
- Pérdidas de los traders: las pérdidas netas del conjunto de usuarios sumaron unos 49,5 millones de dólares a fecha del 15 de octubre.
- Volumen nocional: el volumen del día del lanzamiento superó los 678.000 millones de dólares, según el análisis de ChainCatcher del panel de Papertrade. Aplicar un apalancamiento de 1000x a un margen modesto infló esa cifra.
- Posiciones abiertas: alcanzaron un máximo cercano a 3.300 millones de dólares aproximadamente 12 horas después del lanzamiento y después cayeron por debajo de 400 millones de dólares el 12 de octubre.
- Usuarios: DefiLlama registró 7.892 direcciones activas y 1.210 direcciones nuevas en 24 horas.
- Exposición del pool: El pool tenía unos 4,44 millones de dólares el 12 de octubre. En ese momento, las apuestas de los traders a la subida de precios superaban a las apuestas a la baja en aproximadamente 114 millones de dólares.
Tras la semana de lanzamiento, el volumen, las tasas de acuñación y el open interest, es decir, el valor de todas las posiciones abiertas, cayeron con fuerza cuando los primeros farmers aseguraron PAPER barato. Las pérdidas siguen empujando el pool por encima de su límite, lo que mantiene altos los ingresos diarios de los staker. Queda abierta la cuestión de si los traders seguirán perdiendo con tasas de acuñación mucho más bajas.
El incidente de manipulación de precios de Papertrade por 1,28 millones de dólares
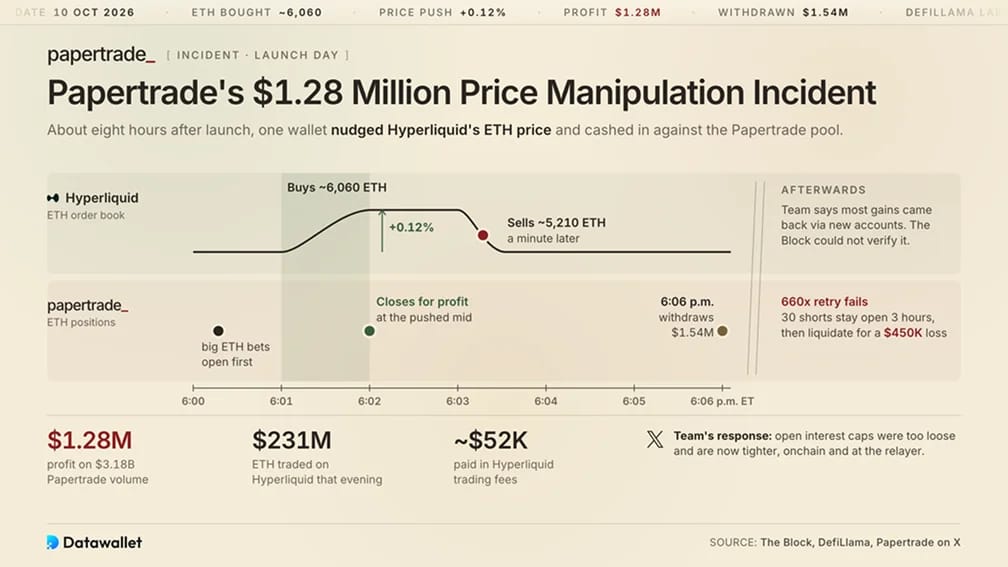
Unas ocho horas después del lanzamiento, depender de una única fuente de precios costó al pool de Papertrade aproximadamente 1,28 millones de dólares. Un wallet abrió grandes posiciones en ETH en Papertrade antes de comprar unos 6.060 ETH en Hyperliquid entre las 6:01 y las 6:02 p. m. (hora del Este). Las compras elevaron el precio en torno a un 0,12 %. Según The Block, el wallet cerró después sus posiciones en Papertrade con beneficio y vendió unos 5.210 ETH un minuto más tarde.
A lo largo de esa noche, la wallet operó unos 231 millones de dólares en ETH en Hyperliquid y pagó alrededor de 52.000 $ en comisiones. La página de su cartera en Papertrade mostraba 1,28 millones de dólares de beneficio sobre 3.180 millones de dólares de volumen. A las 6:06 p. m. (hora del Este), retiró 1,54 millones de dólares. Un intento posterior con 660x fracasó cuando 30 posiciones cortas permanecieron abiertas durante tres horas y fueron liquidadas con una pérdida de 450.000 $.
En una publicación en X, Papertrade atribuyó el incidente a unos límites de open interest demasiado laxos, fijados para atender la demanda del lanzamiento. Dijo que estaba endureciendo esos límites tanto onchain como a nivel del relayer. El equipo también afirmó que el trader devolvió casi todas las ganancias mediante cuentas nuevas, algo que The Block no pudo verificar. DefiLlama clasifica ahora el suceso como una manipulación de oráculo de 1,28 millones de dólares.
Antes del lanzamiento, las propias declaraciones de Papertrade habían identificado la manipulación del punto medio como su principal riesgo sin resolver. Explicaban que una orden pequeña entre la mejor oferta de compra y la mejor de venta podía desplazar el punto medio sin llegar a ejecutarse. Jez había argumentado que un ataque requeriría un capital de ocho cifras. Sin embargo, un atacante que vende inmediatamente después de comprar recupera casi todo ese capital.
PAPER Farming y el ecosistema de Papertrade
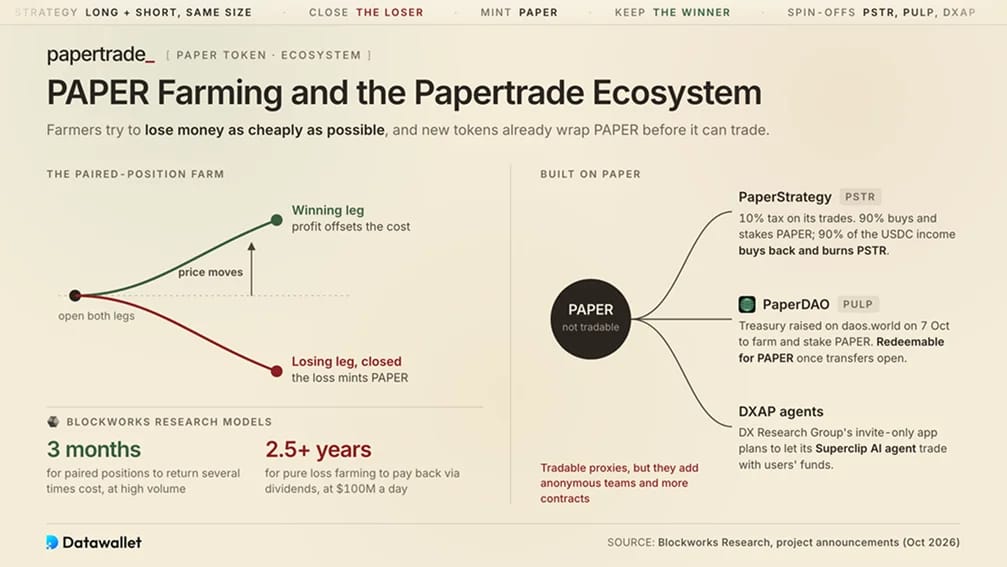
Los traders que buscan PAPER sin sufrir pérdidas sustanciales han desarrollado formas de perder dinero al menor coste posible. La estrategia más habitual combina una posición larga con una corta de igual tamaño. Tras un movimiento significativo del precio, el trader cierra la posición perdedora y compensa el coste con el beneficio del lado ganador. Hoy en día, bots automatizados ejecutan esta estrategia a cambio de una parte del coste del farming.
Con volúmenes diarios altos, Blockworks Research modeló posiciones emparejadas que recuperaban varias veces su coste hacia el tercer mes. El farming de pérdida pura con 100 millones de dólares de volumen diario tardó más de dos años y medio en recuperar su coste solo con dividendos. Ninguna de las dos proyecciones puede confirmarse todavía, ya que ambas suponen que PAPER conserva su valor cuando se abran las transferencias.
Entre los proyectos ya construidos en torno a PAPER se incluyen:
- PaperStrategy (PSTR): Un token anónimo con un impuesto del 10 % sobre sus propias operaciones. Destina el 90 % de ese impuesto a acumular y hacer stake de PAPER, y después dirige el 90 % de sus ingresos de staking en USDC a recomprar y quemar PSTR.
- PaperDAO (PULP): una tesorería conjunta recaudada en daos.world el 7 de octubre para hacer farming y stake de PAPER. PULP se podrá canjear por PAPER cuando se activen las transferencias.
- Agentes DXAP: la aplicación solo con invitación de DX Research Group prevé permitir que su agente de IA Superclip opere en Papertrade con fondos de los usuarios.
Los tokens derivados ofrecen un sustituto negociable de PAPER antes de que se abran las transferencias. También introducen equipos anónimos y contratos inteligentes adicionales en un experimento que apenas tiene una semana.
Papertrade frente a Hyperliquid frente a Rollbit
Papertrade toma sus precios de Hyperliquid y su diseño de comisiones de Rollbit. Comparar los tres aclara las contrapartidas. Hyperliquid opera un libro de órdenes onchain convencional en el que los traders se enfrentan entre sí. El producto de futuros centralizado de Rollbit está respaldado por su propia casa.
Para los traders que buscan libros de órdenes profundos en muchos mercados, Hyperliquid ofrece comisiones maker y taker transparentes, aunque el apalancamiento de BTC se limita a 40x. Rollbit ofrece el mismo apalancamiento máximo que Papertrade, pero los usuarios deben confiar la custodia a un operador con licencia de Curazao y someterse a verificaciones de identidad.
Papertrade combina la autocustodia de Hyperliquid con el modelo de casa de Rollbit. El saldo de la casa es visible públicamente on-chain y los beneficios pertenecen a los traders que perdieron frente a ella. Encontrarás alternativas más consolidadas en nuestro ranking de los mejores exchanges descentralizados de contratos perpetuos.
¿Es seguro Papertrade?
El diseño de Papertrade protege los depósitos frente al acceso del equipo, pero ofrece poca protección frente a pérdidas de mercado o precios manipulados. Los usuarios siempre pueden retirar directamente y los administradores no tienen control sobre los saldos según el contrato. Las claves de sesión no pueden retirar fondos. Cualquiera puede activar liquidaciones y poner pagos en cola, mientras que las actualizaciones del contrato deben pasar por un timelock de siete días, un retraso obligatorio antes de que los cambios surtan efecto.
Los fundadores conservan el control operativo mediante una multifirma 2 de 3, que exige la firma de dos de los tres titulares de claves. Jez, Blurr y un tercer administrador, UngusTrade, poseen esas claves. Pueden pausar la negociación, congelar mercados y modificar la configuración de comisiones. Se contrató a Guardian Audits antes del lanzamiento, pero no había aparecido ningún informe de auditoría en la información que revisamos.
Riesgos
Los riesgos principales incluyen:
- Velocidad de liquidación: Un movimiento de aproximadamente 0,1 % con un apalancamiento de 1000x elimina el margen. La liquidación puede producirse incluso antes.
- Beneficios en cola: si el pool se queda sin fondos, los ganadores afrontan una espera indeterminada para cobrar.
- Manipulación de precios: El punto medio de un único exchange sigue siendo el principal riesgo sin resolver en la propia información publicada por Papertrade.
- Colchón reducido: Cientos de millones en posiciones abiertas están respaldados por un pool limitado a cerca de 5 millones de dólares. Una exposición desequilibrada podría agotarlo en un solo movimiento.
- Control administrativo: un pequeño multisig puede pausar los mercados y modificar las comisiones, mientras que los fundadores siguen siendo semiseudónimos.
- Código sin auditar: Los contratos desplegados no tienen un informe de auditoría público.
- Dilución del token: PAPER aún no tiene mercado y cada nueva pérdida aumenta su suministro.
- Dependencia de Hyperliquid: Las caídas o la congestión de Hyperliquid o HyperEVM alterarían la fijación de precios y la liquidación.
- Tokens derivados: PaperStrategy, PaperDAO y proyectos similares introducen equipos anónimos y más exposición a contratos.
- Exposición regulatoria: Pagar a los ganadores con los fondos de los perdedores en una plataforma de 1000x con la casa como contraparte se parece a lo que muchos reguladores consideran juego de azar o bucket shop, una plataforma que apuesta contra sus clientes.
Fundadores de Papertrade
Dos traders semiseudónimos, Jez (@izebel_eth) y Blurr, crearon Papertrade. Jez lo anunció el 12 de mayo de 2026 como un exchange de contratos perpetuos de lanzamiento justo con un fondo autofinanciado. También escribió el documento sobre Martingaler LP, que explica cómo un fondo así podría arrancar desde cero.
Según Jez, el equipo está formado únicamente por los dos fundadores y el frontend se construyó con herramientas de IA. No se ha divulgado ninguna financiación de capital riesgo, en línea con la ausencia de una asignación de tokens para personas internas. Críticos como D2 Finance calificaron el diseño de casa de apuestas onchain. El incidente del día del lanzamiento hizo más difícil descartar esa crítica.
Conclusiones
Papertrade destaca como uno de los experimentos más inusuales de DeFi en 2026. Al convertir las pérdidas de los traders en participación, pagó a los stakers más de 46 millones de dólares en USDC en una semana. Además, ofrece un apalancamiento que casi ningún mercado onchain se atreve a ofrecer.
Esos rendimientos dependen de que los traders sigan perdiendo. El feed de precios fue manipulado el primer día, y el control recae en una multifirma de tres personas mientras los resultados de la auditoría siguen sin publicarse.
Quien use Papertrade debería considerar su margen como ya gastado y PAPER como un derecho sin precio hasta que se abran las transferencias. Comprueba el saldo del pool y la cola de pagos antes de contar con un beneficio.