Cos'è Uniswap v4?
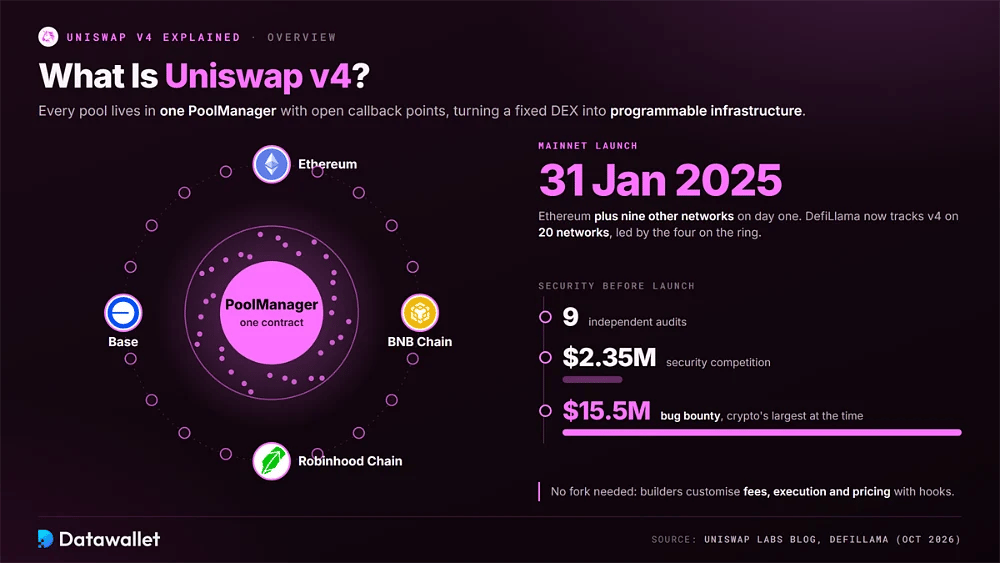
Uniswap v4 è la quarta versione principale del protocollo Uniswap. È stata lanciata su Ethereum e su altre nove reti il 31 gennaio 2025, dopo nove audit indipendenti, una competizione di sicurezza da 2,35 milioni di dollari e un bug bounty da 15,5 milioni di dollari che all'epoca era il più grande mai offerto nel settore crypto.
Il suo cambiamento più importante è strutturale, non estetico. Le versioni precedenti distribuivano un nuovo contratto per ogni pool, mentre v4 custodisce tutti i pool in un unico PoolManager ed espone punti di callback che i contratti esterni possono usare. Così Uniswap è passato da prodotto fisso a infrastruttura programmabile, in cui gli sviluppatori personalizzano commissioni, esecuzione e prezzi senza fare fork.
A ottobre 2026 DefiLlama monitora v4 su 20 reti, guidate da Ethereum, BNB Chain, Robinhood Chain e Base. È ormai la base di partenza per i nuovi esperimenti di exchange decentralizzato, dalle piattaforme di azioni tokenizzate ai pool resistenti al MEV, e compete con v3 per la quota maggiore del valore totale bloccato di Uniswap.
Come funziona Uniswap v4
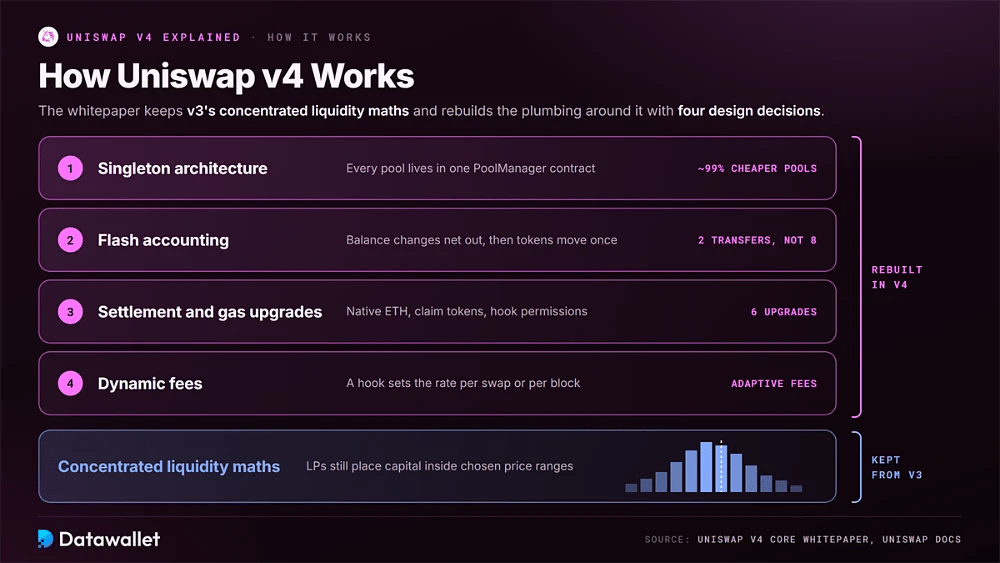
Il whitepaper di base di v4 mantiene la matematica della liquidità concentrata introdotta in v3, poi ricostruisce l'infrastruttura intorno ad essa. Quattro scelte di design spiegano la maggior parte dei vantaggi visti da trader e fornitori di liquidità dal lancio, dal routing più economico alle commissioni adattive.
1. Architettura singleton
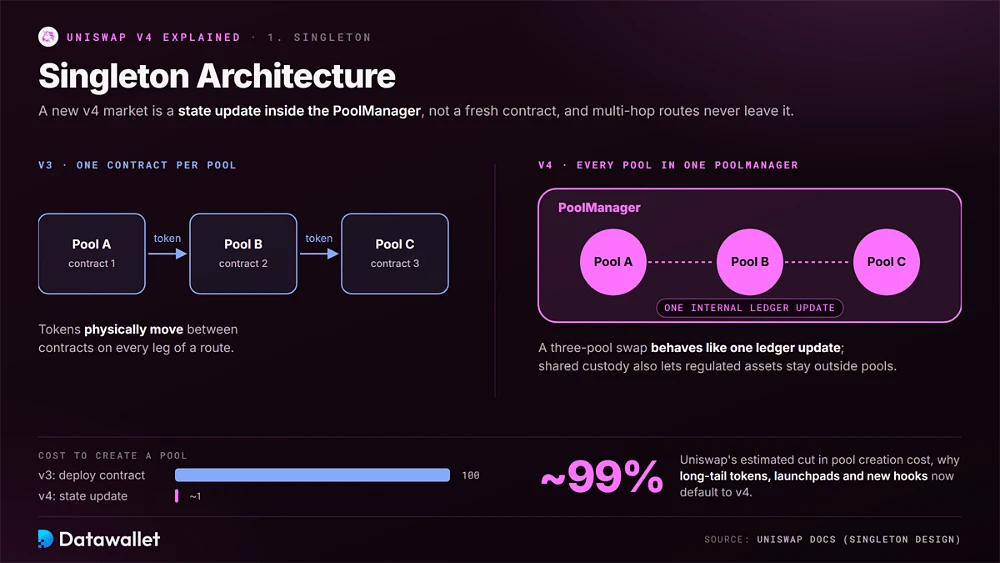
Ogni pool v4 vive all'interno del contratto PoolManager, quindi lanciare un nuovo mercato è un aggiornamento di stato invece del deployment di un nuovo contratto. Uniswap stima che questo riduca i costi di creazione dei pool di circa 99%, ed è per questo che token a coda lunga, launchpad e hook sperimentali oggi usano di default v4 anziché le versioni precedenti.
Tenere tutti i saldi in un solo luogo cambia anche il trading multi-hop. I token non viaggiano più tra contratti di pool separati a ogni tappa di un percorso, quindi uno swap attraverso tre pool si comporta come un unico aggiornamento del registro interno. Questa custodia condivisa è anche ciò che permette a funzionalità più recenti, come i pool con permessi, di tenere gli asset regolamentati fuori dal pool.
2. Flash Accounting
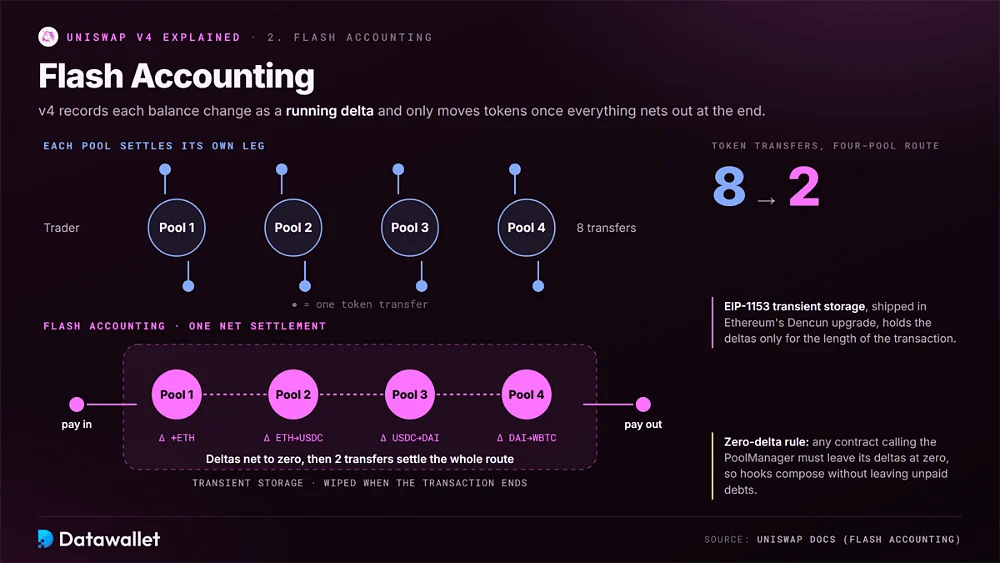
Il flash accounting registra ogni variazione di saldo come delta progressivo durante una transazione e sposta i token solo quando tutto si compensa alla fine. Si basa sullo storage transitorio di EIP-1153, arrivato con l'aggiornamento Dencun di Ethereum, che permette ai contratti di conservare dati temporanei cancellati al termine della transazione.
L'effetto pratico è un minor numero di trasferimenti di token. Un percorso che tocca quattro pool si regola con due trasferimenti invece di otto, e qualsiasi contratto che interagisce con il PoolManager deve riportare i propri delta a zero prima della fine della chiamata. Questa regola rende componibile una logica complessa degli hook senza esporre il singleton a debiti non pagati.
3. Miglioramenti di regolamento e gas
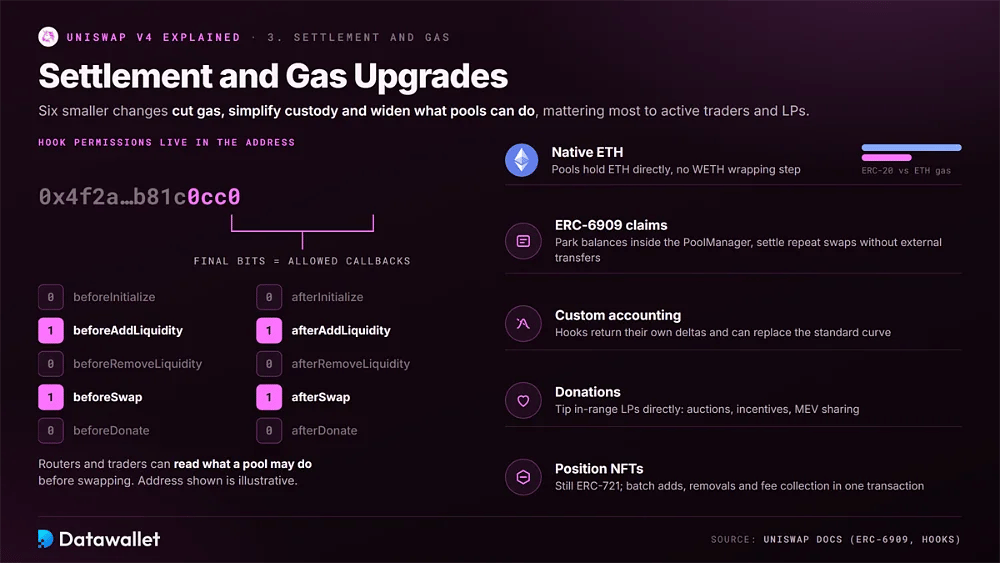
Oltre al singleton e al flash accounting, v4 introduce diverse modifiche minori che riducono il gas, semplificano la custodia e ampliano ciò che i pool possono fare. Ognuna conta soprattutto per i trader attivi e i gestori di liquidità.
Gli aggiornamenti da conoscere prima di fare trading o fornire liquidità sono:
- ETH nativo: i pool possono detenere direttamente ETH invece di WETH, eliminando il passaggio di wrapping di v2 e v3 e dimezzando circa il gas di trasferimento rispetto a un token ERC-20 standard.
- Claim ERC-6909: trader e market maker possono tenere i saldi nel PoolManager come token di claim e regolare swap ripetuti su di essi senza pagare ogni volta un trasferimento esterno.
- Permessi degli hook: i callback consentiti a un hook sono codificati negli ultimi bit dell'indirizzo del suo contratto, così router e trader possono verificare cosa può fare un pool prima di eseguire lo swap.
- Contabilità personalizzata: gli hook possono restituire i propri delta di saldo, permettendo a un pool di sostituire del tutto la curva standard; è così che gli hook aggregatori e i pool con permessi riutilizzano il livello di regolamento di v4.
- Donazioni: una funzione donate dedicata permette a chiunque di dare una mancia direttamente ai fornitori di liquidità in range, un elemento base per aste, programmi di incentivi e schemi di condivisione del MEV che pagano gli LP.
- NFT di posizione: le posizioni di liquidità vengono ancora create come NFTs ERC-721 tramite il PositionManager, ma le chiamate sbloccate permettono agli LP di raggruppare aggiunte, rimozioni e riscossione delle commissioni in un'unica transazione.
4. Commissioni dinamiche
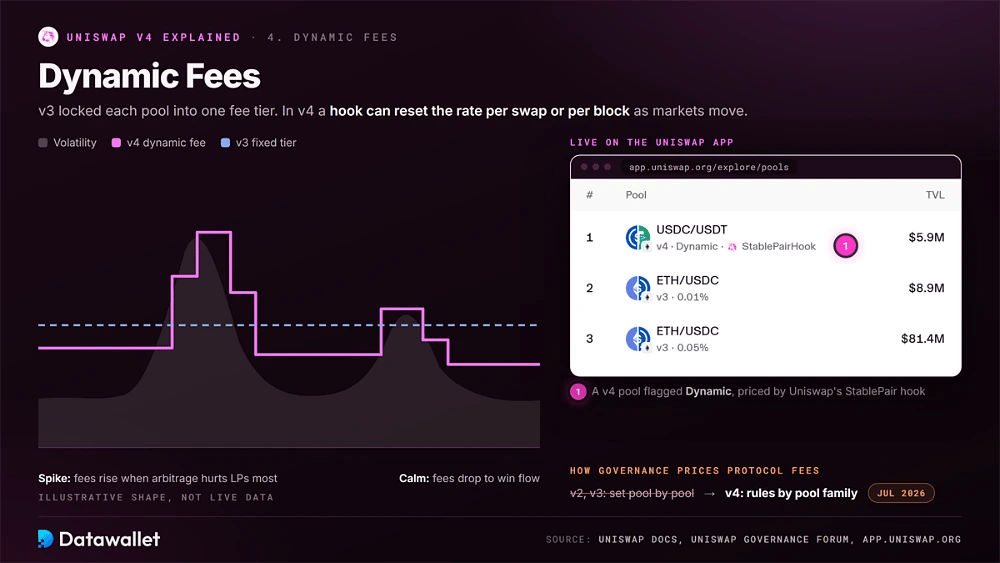
La versione 3 vincolava ogni pool a un livello di commissione fisso scelto alla creazione. In v4 un pool contrassegnato per le commissioni dinamiche permette al suo hook di fissare la tariffa per ogni swap o per ogni blocco, così i fornitori di liquidità possono applicare di più quando la volatilità sale e l'arbitraggio è più dannoso, poi ridurre le commissioni quando i mercati si calmano.
Le commissioni dinamiche hanno anche costretto la governance a ripensare i ricavi del protocollo. Poiché un pool v4 può avere impostazioni di commissione praticamente illimitate, il framework delle commissioni di luglio 2026 raggruppa i pool in famiglie e calcola la quota del protocollo in base a regole, invece di configurare ogni pool a mano come faceva la governance per v2 e v3.
Uniswap v4: spiegazione degli hook
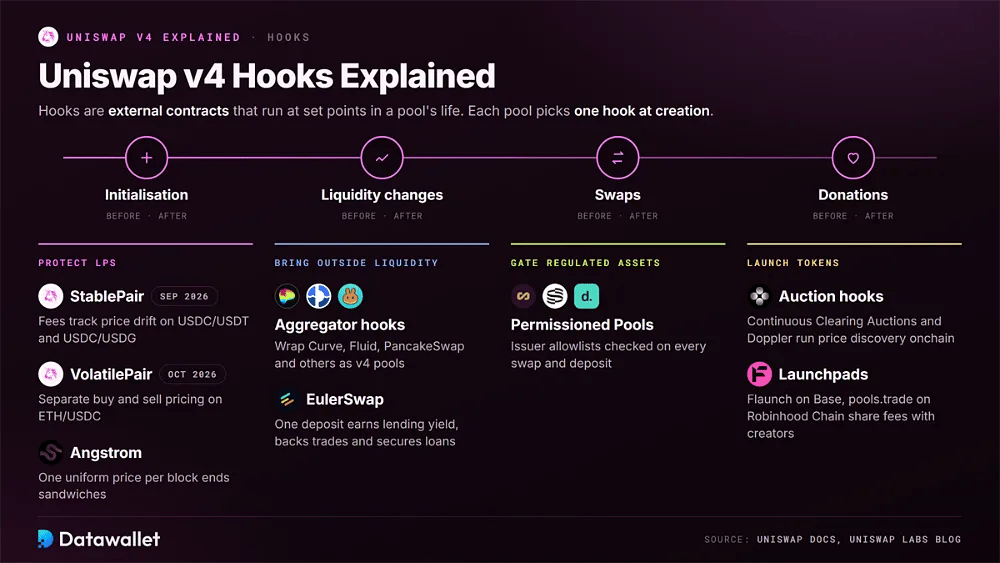
Gli hook sono contratti esterni che vengono eseguiti in momenti precisi del ciclo di vita di un pool: inizializzazione, swap, variazioni di liquidità e donazioni. Ogni pool sceglie un hook alla creazione, e questa scelta definisce il comportamento del pool.
Gli hook che hanno plasmato l'attività di Uniswap v4 nel 2025 e nel 2026 includono:
- StablePair: lanciato da Uniswap Labs a settembre 2026 per USDC/USDT e USDC/USDG, lega le commissioni allo scostamento del prezzo e mette all'asta le operazioni che ripristinano la parità, così gli LP trattengono più valore di arbitraggio.
- VolatilePair: attivo su Ethereum dal 14 ottobre 2026, a partire da ETH/USDC, questo hook prezza separatamente acquisti e vendite e aggiunge una maggiorazione temporanea dopo movimenti bruschi per attenuare l'arbitraggio.
- Pool con permessi: uno standard aperto rilasciato a luglio 2026 che permette agli emittenti di imporre allowlist su ogni swap e deposito, creato con Superstate, Securitize e Dowgo per i titoli tokenizzati.
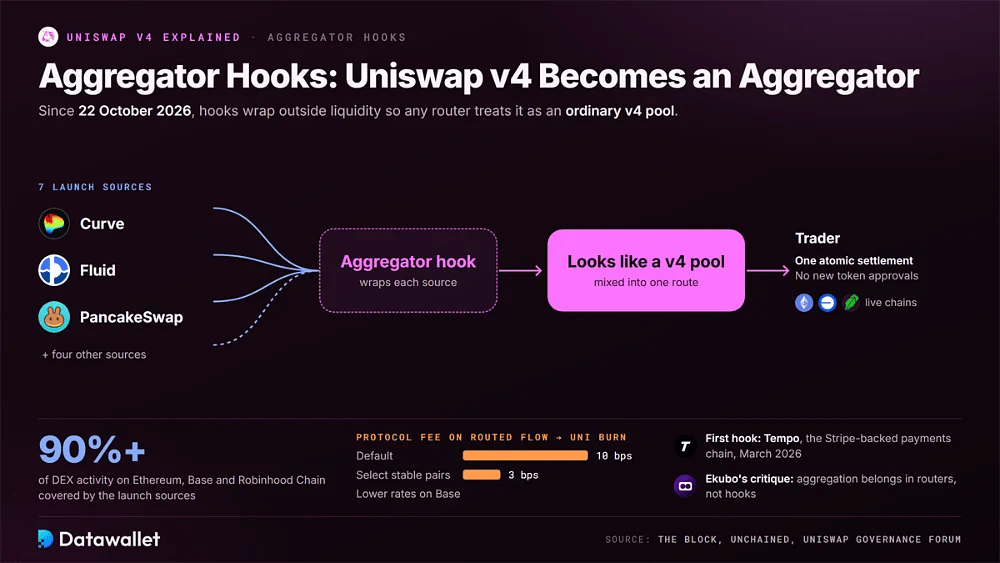
- Hook aggregatori: wrapper che presentano Curve, Fluid, PancakeSwap e altre piattaforme esterne come pool v4, così Uniswap instrada attraverso liquidità esterna continuando a riscuotere una commissione di protocollo su quel flusso.
- EulerSwap: collega l'esecuzione degli swap ai vault di prestito di Euler, così un singolo deposito genera rendimento da prestito, sostiene gli scambi e funge da garanzia per prendere a prestito, rendendolo uno degli hook più attivi del 2025.
- Angstrom: l'hook di Sorella Labs compensa le operazioni di ogni blocco a un unico prezzo uniforme, rendendo gli attacchi sandwich strutturalmente impossibili e restituendo il valore di arbitraggio ai fornitori di liquidità invece che ai searcher.
- Hook per aste: le Continuous Clearing Auctions e Doppler gestiscono la scoperta del prezzo dei token interamente onchain, e la governance ora tratta i pool avviati dalle aste di clearing di Uniswap come una famiglia di commissioni separata.
- Launchpad: Flaunch su Base e pools.trade su Robinhood Chain lanciano token direttamente in pool v4, usando gli hook per condividere le commissioni di trading con i creatori e bloccare la liquidità di lancio.
Aggregator hook: Uniswap v4 diventa un aggregatore
Il 22 ottobre 2026 Uniswap Labs ha attivato gli aggregator hook per l'app web e l'API su Ethereum, Base e Robinhood Chain. Ogni hook incapsula una fonte di liquidità esterna, così qualsiasi router la tratta come un normale pool v4, e le sette sedi di lancio coprono oltre il 90% dell'attività dei DEX su quelle chain.
Per i trader il cambiamento è invisibile ma utile. Un singolo percorso può combinare pool nativi di Uniswap con liquidità di Curve, Fluid o PancakeSwap, essere regolato in modo atomico in una sola transazione e non richiedere nuove approvazioni dei token. Il primo aggregator hook è stato attivato su Tempo, la chain di pagamenti sostenuta da Stripe, a marzo 2026.
Per chi detiene UNI, la questione ha un peso economico. Il flusso instradato tramite questi wrapper paga commissioni di protocollo che alimentano il burn, fissate dal framework di luglio della governance a 10 punti base di default e a 3 bps su alcune coppie stabili, con tassi più bassi su Base. Critici come Ekubo sostengono che l'aggregazione appartenga ai router, non agli hook.
Come vengono eseguite le operazioni su Uniswap v4
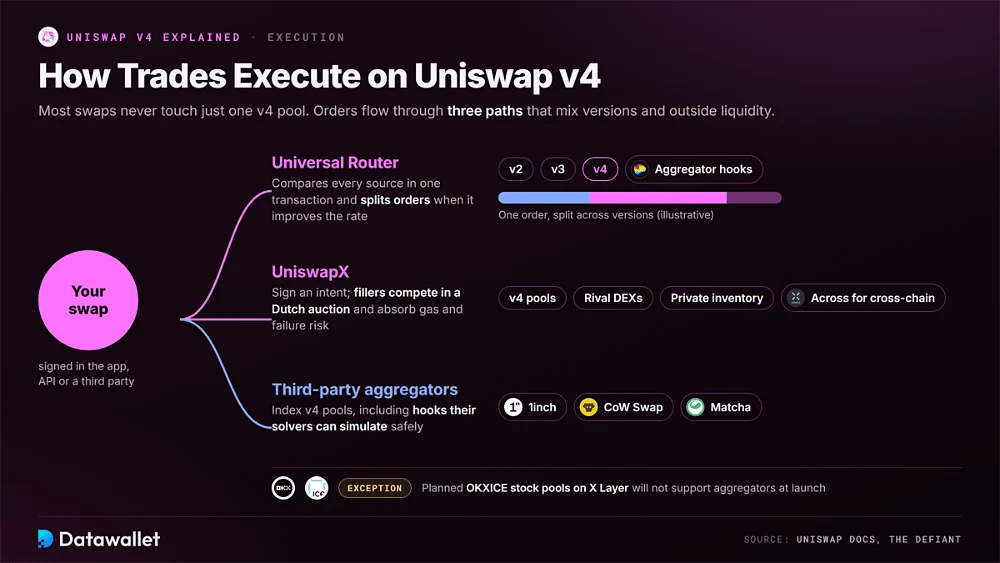
La maggior parte degli swap sull'app Uniswap non tocca un solo pool v4. Lo Universal Router confronta i prezzi tra v2, v3, v4 e ora anche la liquidità degli aggregator hook in un'unica transazione, suddividendo gli ordini tra le versioni ogni volta che ciò migliora il tasso finale. Per questo v4 ha guadagnato volume gradualmente, senza una migrazione forzata.
Gli ordini più grandi vengono regolati sempre più spesso tramite UniswapX, il sistema basato su intent in cui gli utenti firmano un ordine e i filler in concorrenza lo eseguono tramite un'asta olandese. I filler attingono ai pool v4, ai DEX concorrenti e a inventario privato, assorbendo gas e rischio di fallimento. Lo stesso design alimenta gli swap cross-chain tramite un'integrazione con il bridge Across.
Aggregatori di terze parti come 1inch, CoW Swap e Matcha indicizzano i pool v4, inclusi quelli con hook che i loro solver possono simulare in sicurezza, quindi i pool competitivi conquistano volume da qualsiasi aggregatore di DEX. L'eccezione sono le sedi chiuse: i pool azionari OKXICE previsti su X Layer non supporteranno gli aggregatori al lancio.
Adozione di Uniswap v4: i numeri di ottobre 2026
All'inizio l'adozione è stata lenta. v4 è stato lanciato senza incentivi e la liquidità blue-chip è rimasta su v3 fino all'inizio del 2025. La crescita è poi arrivata a ondate: le integrazioni degli aggregatori a metà 2025, il lancio di Robinhood Chain a luglio 2026 e gli hook sviluppati da Labs per stablecoin e asset tokenizzati nel terzo trimestre.
Al 24 ottobre 2026, DefiLlama mostra 484 miliardi di dollari di volume cumulativo di v4, di cui 245 miliardi di dollari su Ethereum, 71 miliardi di dollari su Unichain e 40 miliardi di dollari ciascuna su Robinhood Chain e BNB Chain. Il volume a trenta giorni si aggira intorno a 33,6 miliardi di dollari, e i fornitori di liquidità hanno guadagnato circa 540 milioni di dollari di commissioni di swap cumulative.
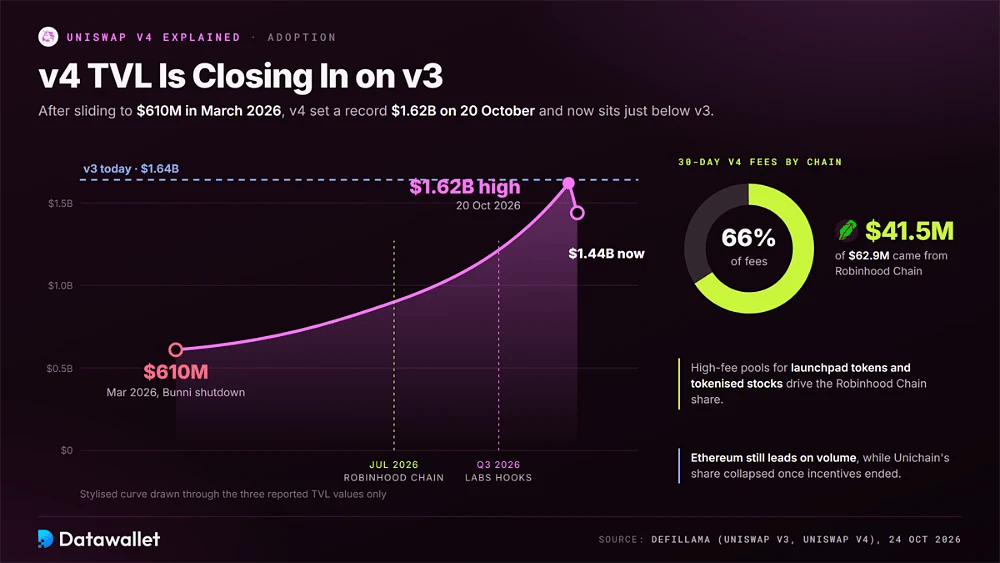
Il TVL si è ripreso con decisione. Dopo essere sceso a circa 610 milioni di dollari a marzo 2026, anche a causa della chiusura di Bunni, v4 ha toccato il massimo storico di 1,62 miliardi di dollari il 20 ottobre e ora si attesta a 1,44 miliardi di dollari, vicino agli 1,64 miliardi di dollari di v3. Segui il divario sulla nostra dashboard del TVL.
I dati sulle commissioni mostrano da dove arriva la nuova attività. Robinhood Chain ha generato circa 41,5 milioni di dollari dei 62,9 milioni di dollari di commissioni a 30 giorni di v4, circa due terzi del totale, a riflesso dei pool ad alte commissioni per i token dei launchpad e le azioni tokenizzate. Ethereum è ancora in testa per volume, mentre la quota di Unichain è crollata dalla fine degli incentivi.
Azioni tokenizzate e Permissioned Pool su Uniswap v4
Le azioni tokenizzate sono diventate il nuovo mercato più significativo di v4 nel 2026. Robinhood Chain ha fornito la prima ondata di volumi reali di token azionari, i Permissioned Pool hanno offerto agli emittenti strumenti di conformità e OKXICE prevede di gestire scambi regolamentati tramite gli hook di v4.
Robinhood Chain: il nuovo motore di crescita di v4
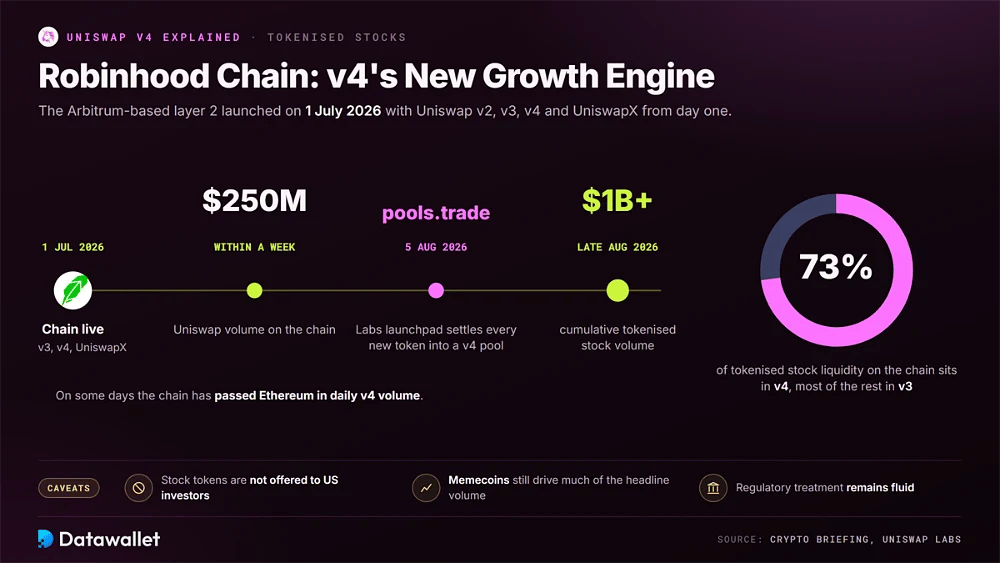
Robinhood Chain, un layer 2 basato su Arbitrum, è andata online il 1° luglio 2026 con Uniswap v2, v3, v4 e UniswapX disponibili fin dal primo giorno. Uniswap ha superato 250 milioni di dollari di volume sulla chain in una settimana e, a fine agosto, il suo volume cumulativo di azioni tokenizzate aveva superato 1 miliardo di dollari.
v4 detiene circa il 73% della liquidità delle azioni tokenizzate su Robinhood Chain, mentre v3 detiene la maggior parte del resto. Il 5 agosto 2026 Uniswap Labs ha inoltre lanciato pools.trade, un launchpad che regola ogni nuovo token in un pool v4, il che ha contribuito a portare la chain sopra Ethereum per volume giornaliero di v4 in alcuni giorni.
Ci sono delle avvertenze. I token azionari di Robinhood non sono offerti agli investitori statunitensi, le memecoin guidano ancora gran parte del volume principale della chain e il trattamento normativo dei titoli tokenizzati resta in evoluzione. Chi sposta fondi lì dovrebbe seguire la nostra guida al bridging verso Robinhood Chain e verificare quali asset può detenere legalmente.
Permissioned Pools e la sede OKXICE
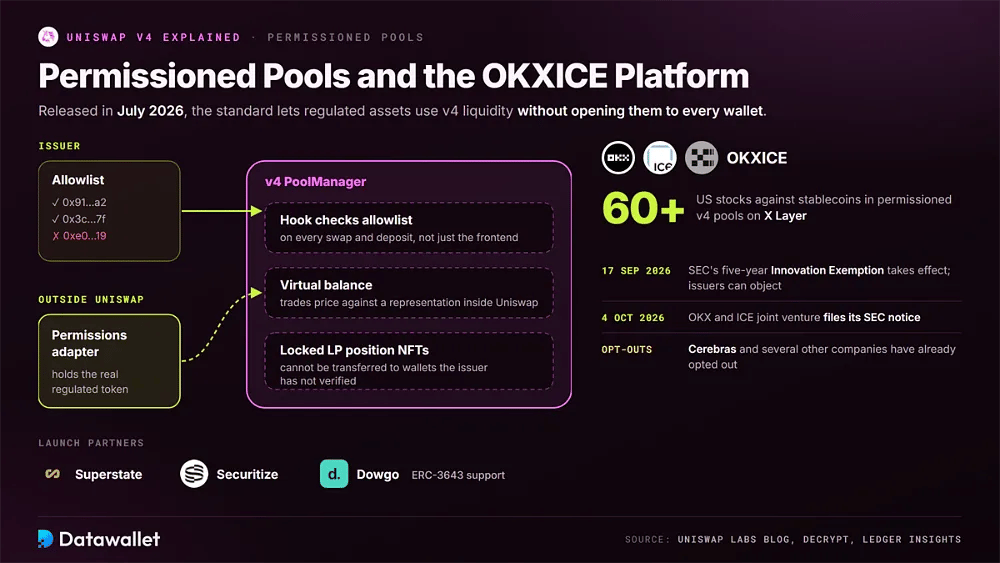
I Permissioned Pool, rilasciati a luglio 2026, permettono agli asset regolamentati di usare la liquidità di v4 senza aprirli a ogni wallet. Il design è importante perché lo stesso approccio plasma le sedi istituzionali, inclusa la piattaforma azionaria prevista da OKX e ICE.
Ecco come funziona in pratica il modello con permessi:
- Allowlist dell'emittente: l'emittente controlla quali wallet possono fare trading o fornire liquidità, e un hook verifica l'allowlist a ogni swap e deposito, invece di affidarsi a restrizioni del frontend.
- Saldi virtuali: il token regolamentato non entra mai nel PoolManager; un adattatore di permessi lo custodisce mentre la contabilità di v4 determina il prezzo degli scambi su una rappresentazione virtuale che esiste solo all'interno di Uniswap.
- Posizioni bloccate: gli NFTs delle posizioni di liquidità nei pool con permessi non possono essere trasferiti, il che impedisce agli LP approvati di passare l'esposizione regolamentata a wallet che l'emittente non ha verificato.
- Partner di lancio: Superstate, Securitize e Dowgo hanno contribuito a progettare lo standard, con Dowgo che aggiunge il supporto a ERC-3643 e Securitize che estende il suo lavoro precedente con Uniswap sui token DS Protocol.
- Sede OKXICE: la joint venture tra OKX e ICE ha presentato una notifica alla SEC il 4 ottobre 2026 per negoziare oltre 60 azioni statunitensi contro stablecoin in pool v4 con permessi su X Layer.
- Base normativa: la sede si basa sull'Innovation Exemption quinquennale della SEC dal 17 settembre 2026, che consente agli emittenti di opporsi; Cerebras e diverse altre società hanno già scelto di escludersi.
Unichain: il Layer 2 costruito attorno a v4
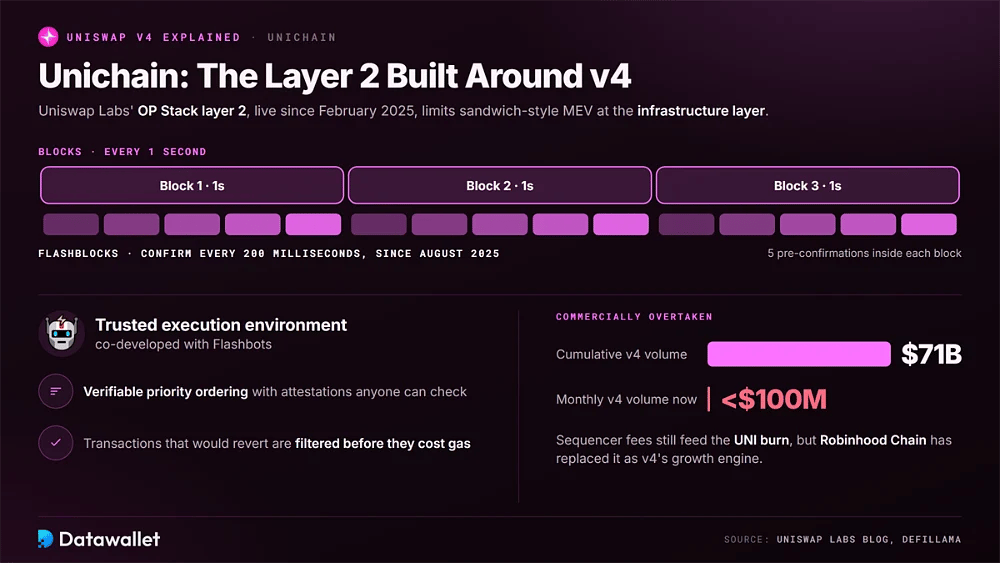
Unichain è il layer 2 OP Stack di Uniswap Labs, lanciato su mainnet a febbraio 2025 come sede di regolamento costruita attorno al protocollo. Produce blocchi da un secondo e, da agosto 2025, Flashblocks che confermano le transazioni ogni 200 millisecondi all'interno di un ambiente di esecuzione affidabile sviluppato insieme a Flashbots.
Quell'ambiente hardware impone un ordinamento di priorità verificabile, con attestazioni che chiunque può controllare, e filtra le transazioni che andrebbero in revert prima che costino gas agli utenti. Pochi rollup espongono così il proprio sequenziamento ad audit, ed è per questo che Unichain resta l'esempio più limpido di contenimento del MEV di tipo sandwich a livello di infrastruttura anziché all'interno dei pool.
Dal punto di vista commerciale, Unichain è stata superata. Rappresenta ancora circa 71 miliardi di dollari del volume cumulativo di v4, ma DefiLlama registra ora meno di 100 milioni di dollari di volume mensile di v4. Le sue commissioni del sequencer alimentano ancora il burn di UNI, ma Robinhood Chain l'ha sostituita come motore di crescita di v4. Aggiungila a MetaMask con la nostra guida alla rete Unichain.
MEV ed economia degli LP su Uniswap v4
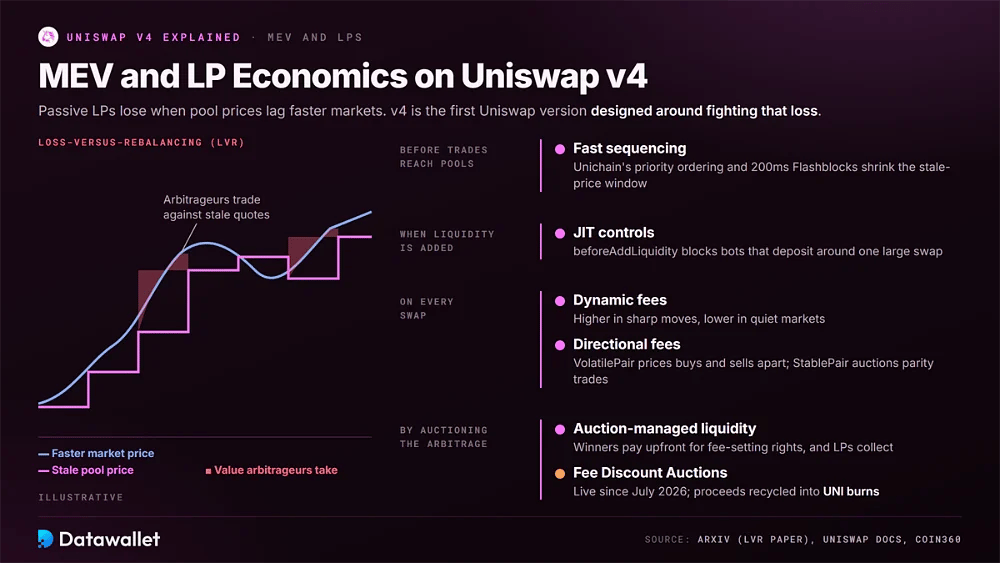
Gli LP passivi perdono denaro quando i prezzi dei pool restano indietro rispetto alle sedi più veloci e gli arbitraggisti operano contro quotazioni obsolete. La ricerca lo chiama loss-versus-rebalancing e v4 è la prima versione di Uniswap progettata per contrastarlo.
Gli strumenti di mitigazione ora attivi in produzione includono:
- Commissioni dinamiche: gli hook alzano le commissioni durante bruschi movimenti di prezzo e le abbassano nei mercati tranquilli, tassando l'arbitraggio quando è più redditizio e restando competitivi per il normale flusso di trading.
- Commissioni direzionali: VolatilePair applica commissioni separate ad acquisti e vendite, mentre StablePair azzera le commissioni sugli scambi che allontanano ulteriormente il prezzo dalla parità e mette all'asta quelli che lo riportano.
- Liquidità gestita tramite aste: alcuni hook mettono all'asta il diritto di stabilire la commissione di un pool e di catturarne l'arbitraggio, trasformando il loss-versus-rebalancing in un pagamento anticipato che torna ai fornitori di liquidità.
- Controlli JIT: la callback beforeAddLiquidity permette ai pool di bloccare la liquidità just-in-time, in cui i bot effettuano un deposito attorno a un grande swap per prelevare commissioni e ritirarsi prima che ne beneficino gli LP presenti.
- Aste delle commissioni: le Protocol Fee Discount Auctions, che hanno tenuto le prime aste live a luglio 2026, vendono brevi finestre di swap senza commissioni e reinvestono i proventi in burn di UNI.
- Sequenziamento rapido: su Unichain, l'ordinamento di priorità imposto dall'hardware e i Flashblocks da 200 millisecondi riducono la finestra in cui i prezzi obsoleti possono essere sfruttati, tagliando l'LVR prima che gli scambi raggiungano i pool.
UNIfication e il fee switch di v4
La più grande novità di Uniswap dal lancio è avvenuta nella governance. UNIfication è stata approvata a dicembre 2025 con 125,3 milioni UNI a favore e la Proposta 100 ha esteso le commissioni di protocollo ai pool v4 il 27 luglio 2026.
Il lancio delle commissioni che ora riguarda trader e LP di v4 comprende:
- Burn della tesoreria: UNIfication ha bruciato 100 milioni UNI dalla tesoreria, più o meno ciò che le commissioni avrebbero distrutto se lo switch fosse stato attivo dal lancio del token nel 2020.
- Pool legacy: le commissioni di protocollo sono state attivate sui pool v2 e v3 dal 28 dicembre 2025 e hanno raggiunto 11 chain a metà 2026, finanziando circa 7,5 milioni UNI di burn entro luglio.
- Proposta 100: approvata con 46,6 milioni UNI contro 1,27 milioni, ha attivato le commissioni di v4 simultaneamente su Ethereum, Arbitrum, Base, BNB Chain, Polygon, OP Mainnet e Robinhood Chain.
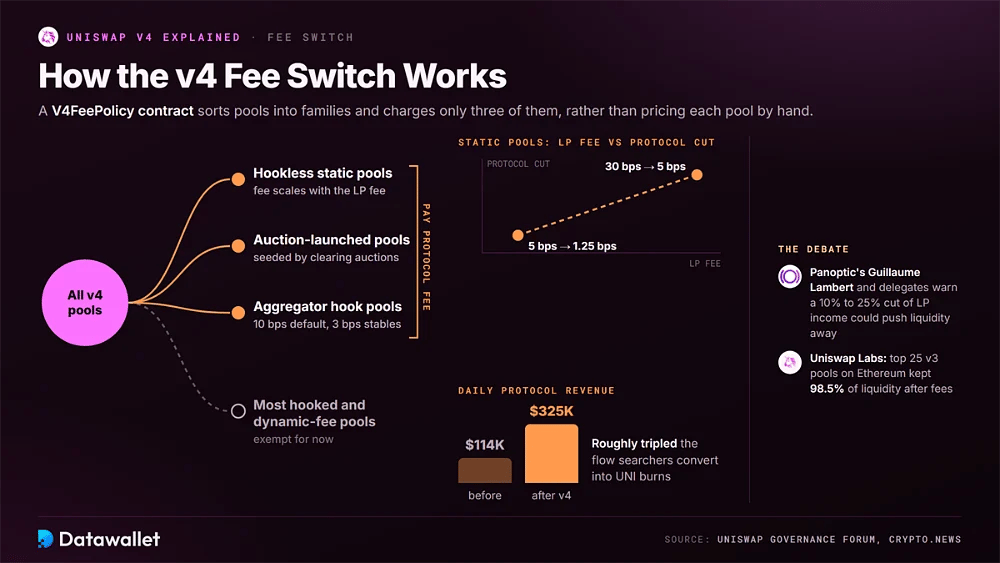
- Famiglie di commissioni: invece di fissare il prezzo di ogni pool, un contratto V4FeePolicy ordina i pool in famiglie, applicando commissioni solo ai pool statici senza hook, ai pool lanciati tramite asta e ai pool con aggregator hook.
- Curva delle commissioni: i pool statici pagano una quota di protocollo che scala con la commissione degli LP, quindi un pool da 30 bps contribuisce con 5 bps e un pool da 5 bps contribuisce con 1,25 bps.
- Impatto sui ricavi: i ricavi giornalieri del protocollo sono passati da circa 114.000 $ a 325.000 $ dopo l'attivazione delle commissioni di v4, circa il triplo del flusso che i searcher convertono in burn di UNI.
- Pool con hook: la maggior parte dei pool basati su hook e a commissioni dinamiche resta esente, mentre era previsto un voto complementare della Parte 2 per estendere le commissioni v4 alle restanti chain con le commissioni attivate.
Il lancio non è stato privo di attriti. Il fondatore di Panoptic Guillaume Lambert e diversi delegati hanno avvertito che prelevare 10 a 25% dei ricavi degli LP su v4 potrebbe spingere la liquidità altrove. Uniswap Labs ha replicato che i 25 maggiori pool v3 su Ethereum hanno mantenuto il 98,5% della loro liquidità dopo l'introduzione delle commissioni, e ha promesso di intervenire se v4 ne risentirà.
Uniswap v4 vs v3
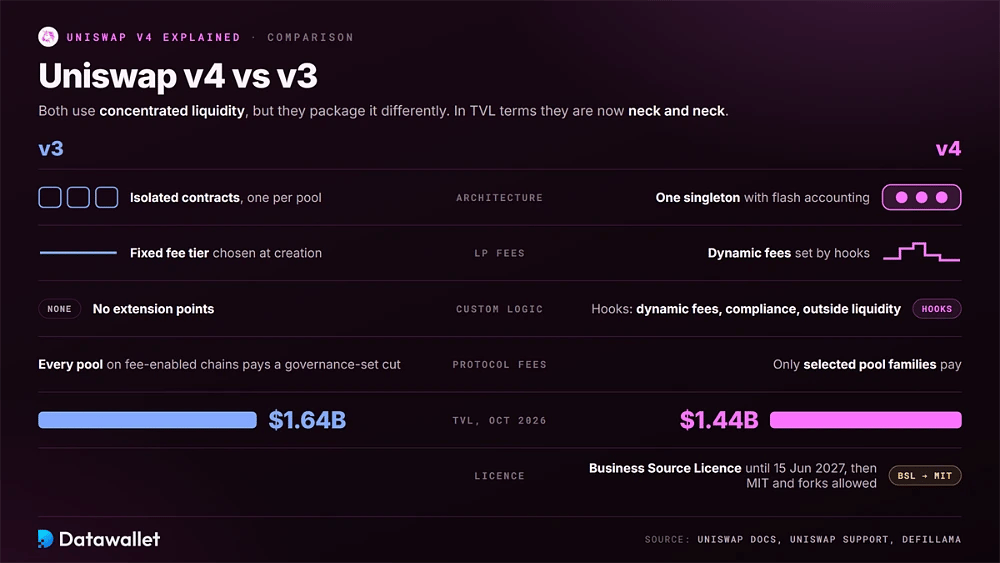
Entrambe le versioni usano la liquidità concentrata, ma la strutturano in modo diverso. I pool v3 sono contratti isolati con fasce di commissione fisse e senza punti di estensione, mentre i pool v4 condividono un singleton, regolano tramite flash accounting e possono collegare logiche hook che vanno dalle commissioni dinamiche ai controlli di conformità e ai wrapper di liquidità esterna.
I trader trovano percorsi multi-hop più economici e accesso a pool che v3 non può ospitare, come i titoli con permessi e i mercati resistenti agli MEV. Gli LP ottengono nuove strategie ma devono comprendere ogni hook. In termini di TVL le due versioni sono ormai testa a testa, con v3 a 1,64 miliardi di dollari e v4 a 1,44 miliardi di dollari.
Ora le commissioni si applicano a entrambe, ma in modo diverso. Ogni pool v3 sulle chain con le commissioni attivate versa una quota stabilita dalla governance, mentre v4 la applica solo a determinate famiglie di pool. Il codice di v4 è inoltre soggetto a una Business Source Licence fino al 15 giugno 2027, quando passerà alla licenza MIT e i fork diretti diventeranno possibili.
Rischio hook: la lezione di Bunni
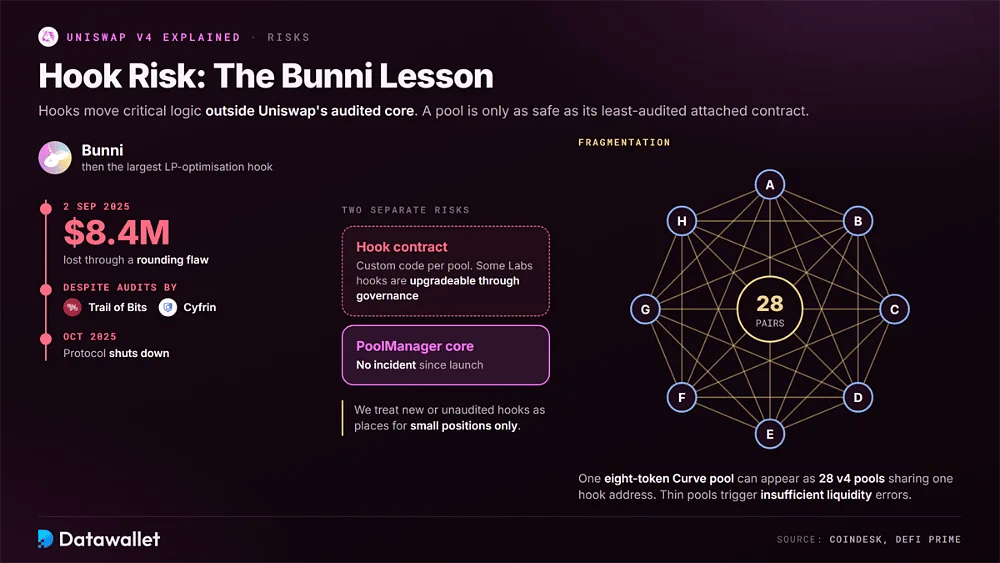
Gli hook spostano logiche critiche fuori dal nucleo verificato di Uniswap, e il 2025 ne ha mostrato il costo. Bunni, allora il maggiore hook di ottimizzazione per gli LP, ha perso circa 8,4 milioni di dollari il 2 settembre 2025 a causa di un errore di arrotondamento, nonostante gli audit di Trail of Bits e Cyfrin. Il team ha chiuso il protocollo nell'ottobre successivo.
Il PoolManager stesso opera senza incidenti dal lancio, quindi il rischio del protocollo e il rischio degli hook sono questioni distinte. Un pool è sicuro solo quanto il suo contratto collegato meno verificato. Consideriamo gli hook nuovi o non sottoposti ad audit come sedi adatte a posizioni ridotte, e alcuni hook creati da Labs sono ora aggiornabili tramite governance, il che aggiunge un diverso presupposto di fiducia.
La frammentazione è il secondo costo. Una stessa coppia può esistere in molti pool v4 con hook diversi, oltre che su v3 e v2, e gli hook di aggregatore possono mostrare un unico pool Curve da otto token come 28 pool v4 che condividono lo stesso indirizzo hook. I pool con poca liquidità possono generare errori di liquidità insufficiente, quindi l'instradamento conta più che mai.
Considerazioni finali
Uniswap v4 si proponeva di smettere di competere sulle funzionalità per competere come infrastruttura, e il 2026 ha in gran parte confermato questa scommessa. Piattaforme di azioni tokenizzate, mercati di stablecoin, launchpad e persino la liquidità di DEX concorrenti si collegano ora a v4 tramite hook, mentre il volume cumulato ha superato 484 miliardi di dollari in meno di due anni.
La questione aperta non è più se v4 generi ricavi, ma quanto possa prelevare senza allontanare gli LP. Le commissioni confluiscono ora da alcuni pool v4 e dai percorsi degli aggregatori verso i burn di UNI, ma i pool con hook restano perlopiù esenti. Per le origini del protocollo, consulta la nostra guida su cos'è Uniswap.