Кто такой Chamath Palihapitiya?
Чамат Палихапитья — венчурный инвестор канадско-американского происхождения, родившийся в Шри-Ланке, основатель и генеральный директор Social Capital, а также соведущий All-In Podcast, который стал одним из самых влиятельных бизнес- и политических шоу в Соединённых Штатах.
Он занимает необычное положение в финансах. Ему приписывают одну из лучших в истории технологий серий роста: он вывел Facebook примерно с 50 млн пользователей до более чем 700 млн, и в то же время его винят в буме SPAC, после которого большинство розничных участников оказались в убытке. Обе репутации заслужены, и его состояние отражает резкие перепады между ними.
Самое необычное в Chamath, по нашему мнению, — то, насколько публично он ведёт счёт своим результатам. Он публикует ежегодные письма о доходности, раскрывает убытки в собственном подкасте и признаёт ошибки с прямотой, которой избегает большинство управляющих фондами. Эта прозрачность работает в обе стороны, ведь его промахи задокументированы так же, как и успехи.
Биография Chamath Palihapitiya
Путь Chamath проходит от семьи беженцев в Оттаве через AOL, Facebook, венчурный капитал и бум SPAC к нынешнему второму этапу, посвящённому инфраструктуре ИИ и новой версии компании-«чистого листа».
Ранние годы и образование
Chamath Palihapitiya родился 3 сентября 1976 года в Галле, Шри-Ланка. Когда ему было пять лет, семья переехала в Оттаву, где его отец искал статус беженца из-за гражданского конфликта в Шри-Ланке. Денег не хватало; подростком он работал в Burger King, чтобы помогать семье.
Он учился в Lisgar Collegiate Institute, а затем в Университете Ватерлоо, который окончил в 1999 году со степенью в области электротехники. Его первой работой стала торговля деривативами в BMO Nesbitt Burns — недолгая остановка перед переездом в Калифорнию.
AOL и Facebook
В AOL Chamath руководил подразделением обмена мгновенными сообщениями, включавшим AIM и ICQ, и стал самым молодым вице-президентом компании в 26 лет. В 2007 году он перешёл в Facebook, где возглавил команду роста в самые стремительные годы платформы.
Методика роста, разработанная его командой, — одержимое измерение активации, удержания и вирусных циклов — стала стандартной практикой в потребительских технологиях. Он ушёл из Facebook в 2011 году и продал оставшиеся акции в 2014 году. С тех пор он один из самых жёстких критиков компании: в 2017 году он заявил аудитории Стэнфорда, что созданные при его участии инструменты разрушают социальную ткань.
Построение Social Capital
Chamath основал The Social+Capital Partnership в 2011 году, привлекал последовательные фонды и поддерживал компании, среди которых Slack, Yammer и Box. В том же году он заплатил 25 млн долларов за 10 % долю в Golden State Warriors, присоединившись к группе владельцев Joe Lacob вскоре после её покупки клуба за 450 млн долларов.
В 2018 году он перестал принимать внешний капитал и преобразовал Social Capital в холдинговую компанию, инвестирующую за счёт собственного баланса. Именно поэтому его состояние сегодня столь непрозрачно. Отчётности фонда для проверки нет, есть только позиции, которые он сам решает обсуждать.
Эпоха SPAC
В 2017 году Chamath и Ian Osborne запустили Social Capital Hedosophia — первую в запланированной серии SPAC с тикерами от IPOA до IPOZ. IPOA объединилась с Virgin Galactic в 2019 году, а последующие компании вывели на публичные рынки Opendoor, Clover Health и SoFi в период ажиотажа 2020–2021 годов.
Последствия были тяжёлыми. Virgin Galactic упала более чем на 95 % от максимумов, Clover рухнула, а в 2022 году он закрыл два SPAC без слияния, вернув инвесторам около 1,6 млрд долларов. Из завершённых им сделок только SoFi торгуется заметно выше цены размещения в 10 $. Во многих случаях он продавал рано, в том числе 6,2 млн акций Virgin Galactic примерно за 213 млн долларов в марте 2021 года.
Уход из Warriors был связан с давлением другого рода. После его комментариев в январе 2022 года о геноциде уйгуров, вызвавших широкое осуждение, он в середине 2022 года продал оставшуюся долю в stake, стоимость которой за одиннадцать лет выросла примерно в десять раз.
Возвращение: Groq и AEXA
Его нынешний этап определяют два события. Первое — Groq, компания по производству чипов для ИИ-инференса, в которую Social Capital вложил 10 млн долларов в 2017 году и ещё 52,3 млн долларов в 2018 году; эти инвестиции дали фирме тогда около трети собственности. В декабре 2025 года Nvidia согласилась заплатить около 20 млрд долларов наличными за активы Groq, лицензию на интеллектуальную собственность и старшую команду — это крупнейшая сделка в истории Nvidia.
Второе — его возвращение через SPAC. В сентябре 2025 года American Exceptionalism Acquisition Corp (AEXA) привлекла 345 млн долларов на NYSE для инвестиций в ИИ, энергетику, оборону и децентрализованные финансы. Структура напрямую отвечает на критику: без варрантов, с акциями спонсора, которые переходят в собственность, только если цена акций вырастет на 50 % выше цены IPO, и всего 1,3 % предложения выделено розничным инвесторам.
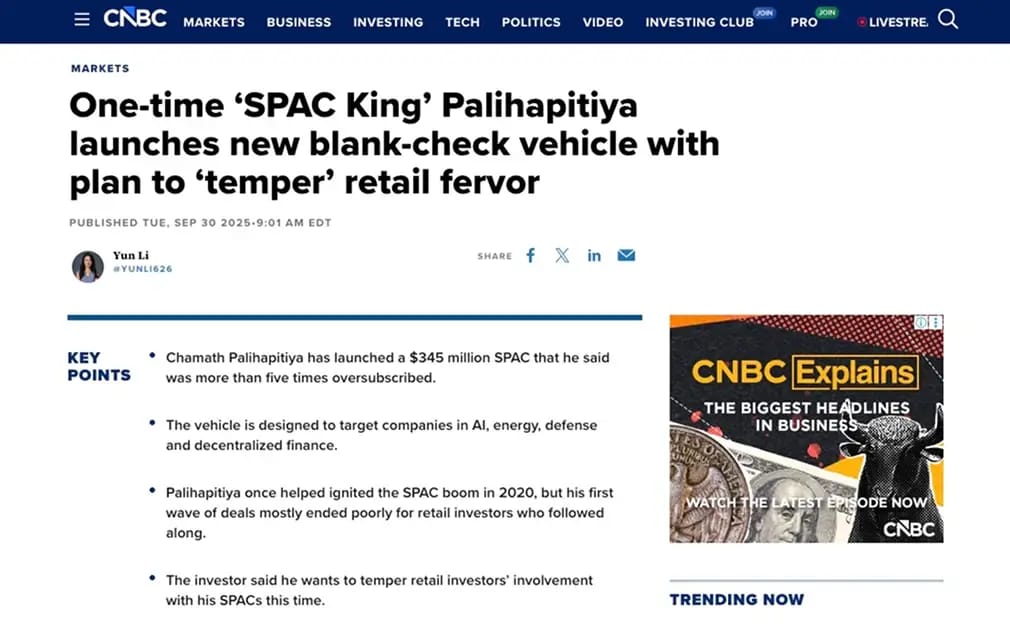
Состояние Chamath Palihapitiya в 2026 году
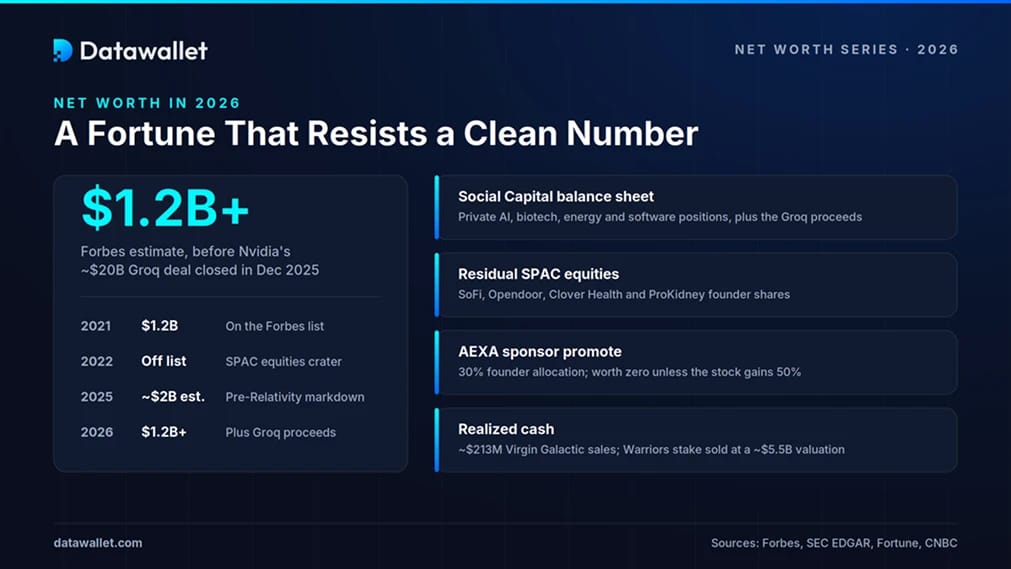
Состояние Chamath Palihapitiya в 2026 году составляет от 1,2 млрд долларов до суммы, в несколько раз превышающей эту, и честный ответ в том, что точно не знает никто за пределами Social Capital.
Мы проверили его динамику по доступным оценкам, и колебания экстремальны даже по меркам технологической отрасли. Forbes оценил его состояние в 1,2 млрд долларов в 2021 году, а в 2022 году вовсе исключил из списка миллиардеров, когда связанные со SPAC акции рухнули.
К 2025 году оценки восстановились примерно до 2 млрд долларов до списания по Relativity Space, где он раскрыл в подкасте All-In, что потерял около 380 млн долларов после рекапитализации ракетной компании под руководством Эрика Шмидта.
Основные составляющие его состояния сегодня:
- Баланс Social Capital: его холдинговая компания включает частные вложения в ИИ, биотехнологии, энергетику и программное обеспечение, в том числе выручку от Groq. Он описывал портфель в ежегодных письмах, но не раскрывает проверенных аудитом итогов.
- Публичные акции от спонсорства SPAC: остаточные позиции в акциях основателей SoFi, Opendoor, Clover Health и ProKidney, видимые в документах инсайдеров SEC, но стоящие лишь малую часть от оценок 2021 года.
- Спонсорство AEXA: его спонсорская позиция в новой SPAC включает 30 % аллокации основателя, но она ничего не стоит, если акции после слияния не вырастут на 50 %.
- Реализованные средства: прошлые выходы из активов складываются в заметную сумму, включая около 213 млн долларов от личных продаж акций Virgin Galactic и доли в Warriors, проданной в 2021 и 2022 годах при оценке франшизы около 5,5 млрд долларов, при входе за 25 млн долларов.
Инвестиционный портфель Chamath Palihapitiya
Портфель Chamath управляется через Social Capital, которую он преобразовал в холдинговую компанию с постоянным капиталом в 2018 году. Согласно его ежегодному письму за 2024 год, фирма управляла активами примерно на 2,1 млрд долларов при оплаченном капитале 1,4 млрд долларов, а в его письме за 2025 год описывается перестройка фирмы как «неуязвимого портфеля» для эпохи ИИ.
Наиболее важные позиции:
- Groq (выход): вложения Social Capital в размере 62,3 млн долларов в 2017 и 2018 годах стали главной удачей портфеля, когда Nvidia заплатила около 20 млрд долларов за активы Groq в декабре 2025 года.
- 8090: инкубатор на собственные средства, анонсированный в январе 2024 года, чтобы заново создать корпоративное ПО с помощью ИИ за малую долю обычной стоимости. Его флагманский продукт Software Factory вышел в феврале 2026 года, а 2025 год он назвал годом масштабирования.
- Остаточные акции SPAC: позиции акций основателей в SoFi, Opendoor, Clover Health и ProKidney по-прежнему видны в документах SEC, хотя устояла только SoFi.
- Relativity Space (списание): производитель ракет, напечатанных на 3D-принтере, поглотил примерно 380 млн долларов его капитала, прежде чем рекапитализация Эрика Шмидта в 2025 году обнулила долю прежних владельцев.
- AEXA: его спонсорская доля (stake) в SPAC на 345 млн долларов устроена так, что акции основателей переходят в собственность только при премии в 50 % к цене IPO.
Закономерность на протяжении двух десятилетий неизменна: небольшое число концентрированных, зачастую неликвидных ставок, которые удерживаются в периоды волатильности, вынудившей бы большинство управляющих фондами продавать.
Криптовалютные активы Chamath Palihapitiya
История Chamath в криптовалюте в основном связана с биткоином, которым он больше не владеет. Он начал покупать в 2012 и 2013 годах, лично и через Social Capital, и к концу 2013 года, по данным TechCrunch, держал около 5 млн долларов в BTC, что тогда было одной из крупнейших известных индивидуальных позиций в мире.
Позже он распределил и продал эти активы и публично сожалел об этом. В ноябре 2024 года, когда биткоин превысил 90 000 $, он назвал продажу ошибкой на «три-четыре миллиарда долларов» в программе All-In. Нам трудно вспомнить другого инвестора, который так точно и публично оценил упущенную криптопозицию, да ещё вопреки собственным интересам.
Его нынешняя экспозиция скорее структурная, чем прямая. Он давно утверждает, что роль биткоина — вытеснить золото, а стейблкоины заменят доллар в платёжных системах; сейчас этот тезис выглядит пророческим, учитывая, как вырос рынок стейблкоинов.
AEXA прямо называет децентрализованные финансы среди своих целевых секторов, а он указывал на успех Circle на публичном рынке как на доказательство того, что следующая фаза DeFi пройдёт через регулируемые публичные компании. Он также говорил, что предпочитает владеть акциями компаний, которым принадлежат криптоактивы, а не самостоятельно управлять монетами и кошельками.
Выводы
Состояние Chamath Palihapitiya не поддаётся чёткой, легко отмечаемой цифре, как у таких людей, как Brian Armstrong, и эта непрозрачность — намеренная. Закрыв Social Capital для внешних денег, он променял подотчётность перед партнёрами с ограниченной ответственностью на полную свободу действий, и публике остаётся сопоставлять оценки Forbes, документы SEC и то, чем он сам делится в подкасте.
Картина 2026 года заметно сильнее, чем в 2022 году. Исход с Groq подтверждает правоту ранней и концентрированной ставки на аппаратное обеспечение, которую затмевал его опыт со SPAC, а пересмотренная система стимулов AEXA говорит о том, что он хотя бы отчасти учёл критику.
Закончится ли второй акт иначе, чем первый, зависит от сделки, которую он пока не объявил. Мы бы следили не за громкой цифрой, а за тем, что всегда её определяло: одной-двумя очень крупными неликвидными позициями, которые либо тихо растут десятилетие, либо публично распадаются.