2026年 7 个最佳 DeFi 项目
为了列出这份清单,我们提出了一个比哪个代币上涨更具挑战性的问题:当激励消失时,人们会继续使用哪些协议。我们使用实时仪表盘和 DefiLlama,对比了总锁定价值、年化费用与收入、代币价值捕获、安全历史以及在压力下的表现。
我们还以普通用户的身份测试了每个产品,包括充值、存款、swap 和提现到自托管钱包,并记录了存在地域限制的情况。通过 Datawallet 的 总锁定价值工具 追踪更广泛的市场。下表对这七个项目进行了对比。
1. Hyperliquid (HYPE)
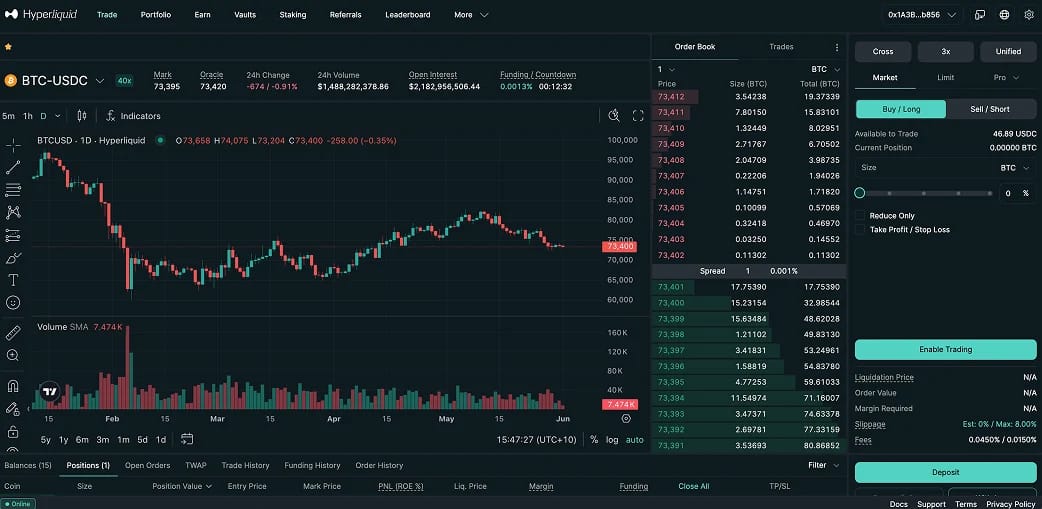
Hyperliquid 是本周期中最耀眼的 DeFi 项目,它名列榜首是因为它运行着一个完全链上的订单簿,且速度堪比中心化交易所。它是占主导地位的去中心化永续合约平台,拥有约 70% 的链上 perp open interest 和大约 1,800 亿美元的月度 perp 交易量,根据 Datawallet 的 Hyperliquid 统计数据页面显示,其 open interest 接近 90 亿美元。
它不再仅仅是一个加密货币永续合约界面。HyperEVM 添加了兼容 Ethereum 的智能合约,HIP-3 允许建设者质押 50万 枚 HYPE 来推出他们自己的市场。Trade.xyz 利用这一点将代币化的原油、黄金、标普 500 指数(由标普道琼斯指数授权)以及纳斯达克指数带到链上,将 HIP-3 open interest 推高至近 25 亿美元,其中前十大市场中只有三个现在是加密货币。HIP-4 在 2026 年 5 月添加了预测风格的合约,97% 的所有费用用于回购 HYPE。
当我将 USDC 跨链桥过来时,余额几乎瞬间到账,订单簿的表现就像一个专业的交易平台,而不是一个典型的 DEX。这些权衡是真实的:验证者数量仍在中等 20 个左右、leverage 带来的 liquidation 风险,以及一个屏蔽了包括美国在内的多个地区的前端。如果永续合约是您的重点,请从我们的最佳去中心化永续合约交易所指南开始。
Hyperliquid 亮点:
- 市场份额:约占链上永续合约 open interest 的 70%。
- 交易量:月度 perp 交易量大约 1,800 亿美元。
- 代币模型:97% 的协议费用用于回购 HYPE。
- 开发者市场:HIP-3 需要质押 50,0000 枚 HYPE 才能启动市场。
- 现实世界永续合约:通过 Trade.xyz 提供石油、黄金、标普 500 和 NASDAQ。
- 访问说明:前端会屏蔽包括美国在内的多个地区。
2. Aave (AAVE)
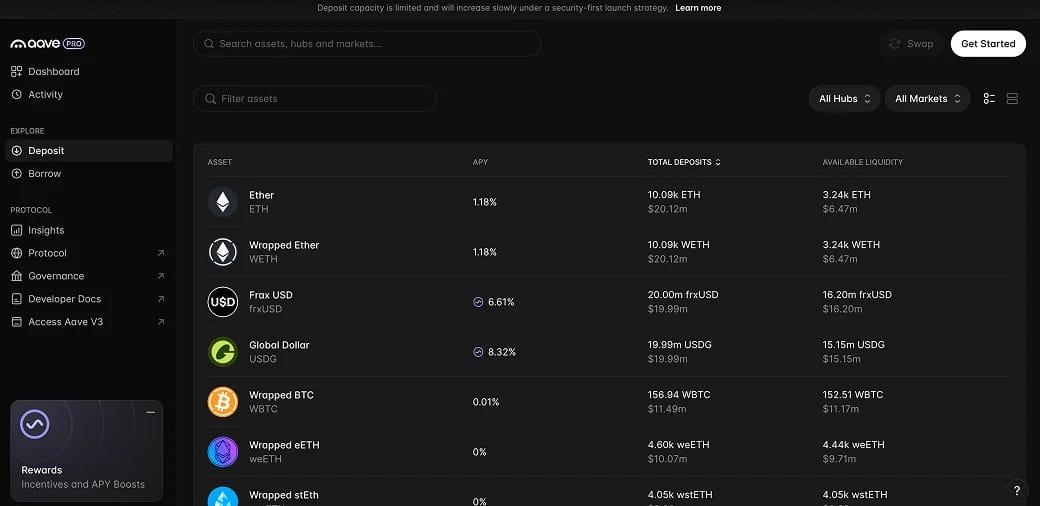
Aave 是链上借贷的基准,也是按存款计算规模最大的借贷平台。在经历 2026 年春季从 300 亿美元高点的回落后,其跨 21 条链的 TVL 约为 140 亿美元。用户可以通过存入资产来赚取收益,或提供抵押品来借款;其安全模块(Safety Module)加上悠久的审计历史使其成为保守派的默认选择。其超额抵押稳定币 GHO 的供应量接近 5.7 亿美元,再加上 Aave App 储蓄产品,使其业务超出了货币市场的范畴。
2026 年的里程碑是 3 月份推出的 Aave V4,这是一种模块化的中心辐射型(hub-and-spoke)设计,在保持流动性统一的同时,允许专门的市场管理自身的风险。治理层还指示将所有 Aave 产品收入划入国库,并设定了每年 5000 万美元的回购计划,推动 AAVE 转向具备价值捕获能力的代币。
Aave 依然带有历史创伤。2026 年 4 月,Kelp DAO 的 rsETH 遭攻击,铸造了约 2.9 亿美元的虚假抵押品,冲击了 Aave 市场,并留下了约 2.0 亿美元的坏账,该 DAO 协同吸收了这些坏账。我对其评价很高,是因为它公开处理了这起事件,但蓝筹借贷总是会继承其所列资产的风险。
Aave 亮点:
- 规模:跨 21 条链的 TVL 约为 140 亿美元,是最大的借贷平台。
- 架构:具有统一流动性的 V4 中心辐射型架构。
- 稳定币:GHO,供应量近 5.7 亿美元,配有 sGHO 储蓄金库。
- 价值捕获:所有产品收入归入国库,每年回购 5000 万美元。
- 后盾:旨在弥补资金短缺事件的安全模块。
- 风险提示:2026 年 4 月的 rsETH 攻击留下了约 2.0 亿美元的坏账。
3. Lido (LDO / stETH)
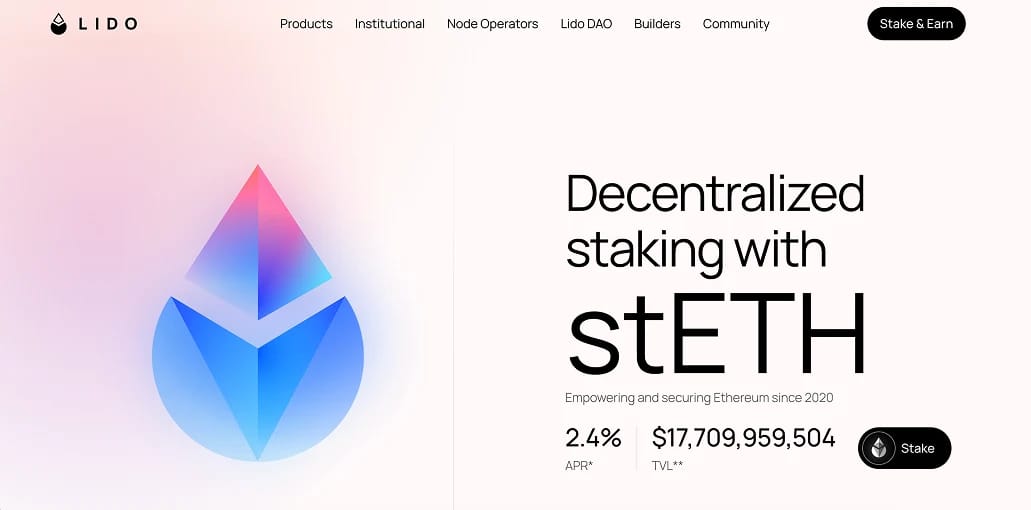
Lido 是 Ethereum 液态 staking 的基石,质押金额约为 250 亿美元,占所有质押 ETH 的大约四分之一。用户质押 ETH,获得 stETH,并持有在赚取奖励的同时仍可在其他地方用作抵押品的流动代币,这使得 stETH 成为核心构建模块,而非小众资产。
Lido V3 于 2026 年 1 月推出 stVaults,这是一个模块化框架,允许机构、rollup 和节点运营商在利用 stETH 流动性的同时运行专用 staking。Linea 和 Nansen 是早期采用者,Lido 的目标是在年底前通过 stVaults 达成 100 万枚 ETH。staking 收益率已从一年前的约 13% 压缩至约 2.6%,而 NEST 回购将收入与 LDO 挂钩。
我持有 stETH 的时间足够长,见证了它在多个协议中被用作抵押品而无需解除质押,这正是其价值所在。两点注意事项:Lido 提取 10% 的奖励分成,且其规模分布在大约 600 个节点运营商之中,这仍然引发了验证者中心化的问题。请在我们的指南中将其与最佳液态 staking 平台以及最佳 Ethereum staking 平台进行对比。
Lido 亮点:
- 规模:质押金额约为 250 亿美元,占所有质押 ETH 的 24% 左右。
- 流动代币:stETH,集成度最高的 DeFi 抵押品。
- 升级:V3 stVaults,目标在年底前达到 100 万枚 ETH。
- 收益率:2026 年初 staking APR 约为 2.6%。
- 费用:staking 奖励的 10%。
- 风险提示: 验证者集中在约 600 个运营方中。
4. Uniswap (UNI)
Uniswap 依然是链上兑换代币的首选平台,拥有加密货币领域最深厚的蓝筹流动性,年结算额超过 1 万亿美元,仅 2026 年第一季度就约为 2310 亿美元。其自动做市商机制为整个 DEX 品类设定了被效仿的模板,而 v4 则引入了 hooks,允许开发者在池子中构建动态费率和链上限价单等自定义逻辑。
转折点出现在 2025 年 12 月的 UNIfication 投票。该投票启动了协议费,永久销毁了价值约 5.96 亿美元的 1.05 亿枚 UNI,将前端费用降至零,并将协议和 Unichain 排序器收入注入自动销毁机制。UNI 的供应量现在与协议的使用频率直接挂钩。
我第一次通过 v4 池子进行兑换时,最明显的感受是界面不再单独扣除额外费用。未解决的问题在于竞争:Unichain 的月交易量接近 120 亿美元,必须持续赢得 Layer 2 份额,而竞争对手 DEX 则在激励机制上展开激烈争夺。作为基础设施,Uniswap 仍然是几乎所有其他项目赖以构建的阵地。
Uniswap 亮点:
- 交易量: 年交易量超过 1 万亿美元,2026 年第一季度约为 2310 亿美元。
- 可编程性: 用于自定义池子逻辑的 v4 hooks。
- Layer 2: Unichain 月交易量近 120 亿美元,为 UNI 销毁提供资金支撑。
- 代币模型: 销毁 1.00 亿枚 UNI(约合 5.96 亿美元),费用开关已上线。
- 流动性: DeFi 中最深厚的蓝筹市场。
- 风险提示: 流动性竞争以及 L2 采用的不确定性。
5. Ethena (ENA / USDe)
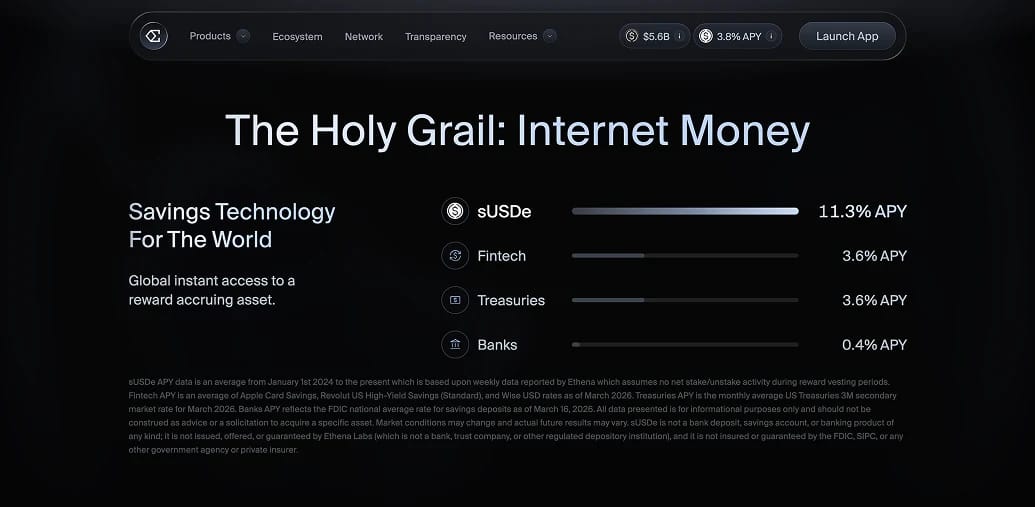
Ethena 发行了 USDe,这是一种通过 Delta-Neutral 交易维持锚定而非依赖银行账户的合成美元。对于持有的每一美元长仓加密货币(主要是质押的 ETH 和现货 BTC),它都会在永续合约中开设等额的空仓,其资金费率加上质押收益会传递给质押版本 sUSDe 的持有者,该版本的 90 天平均收益率接近 12%,近期约为 9%。这一模式推动 USDe 在 2025 年 10 月暴跌之前突破了 140 亿美元的峰值,随后供应量缩减至约 6 亿美元。
该协议已深入机构级底层架构,包括 Anchorage 等托管机构提供每周储备金证明、名为 USDtb 的国债支持变体,以及代币化真实世界资产的结算层 Converge. ENA 代币通过向其质押形式 sENA 开放费用开关来捕获收入,背后有近 8.9 亿美元的回购支持。
USDe 在此处提供了最高的收益,而这正是风险所在。它取决于永续合约资金费率保持正向,而用于缓冲负资金费率时期的储备基金接近 6000 万美元,仅占供应量的 1% 左右。Ethena 在 10 月暴跌期间已经吸收了约 80 亿美元的赎回,因此应将 sUSDe 视为一种需要谨慎评估仓位的收益产品,而非一劳永逸的稳定币。
Ethena 亮点:
- 机制: 跨现货和永续合约的 Delta-Neutral 基差交易。
- 收益: sUSDe 目前接近 9%,90 天平均收益率约为 12%。
- 规模: USDe 在经历 2025 年超 140 亿美元的峰值后,目前近 60 亿美元。
- 机构推进: USDtb、托管机构储备金证明、Converge。
- 价值捕获: 费用开关切换至 sENA,回购规模近 8.9 亿美元。
- 风险提示: 储备基金接近总供应量的 1%。
6. Morpho (MORPHO)
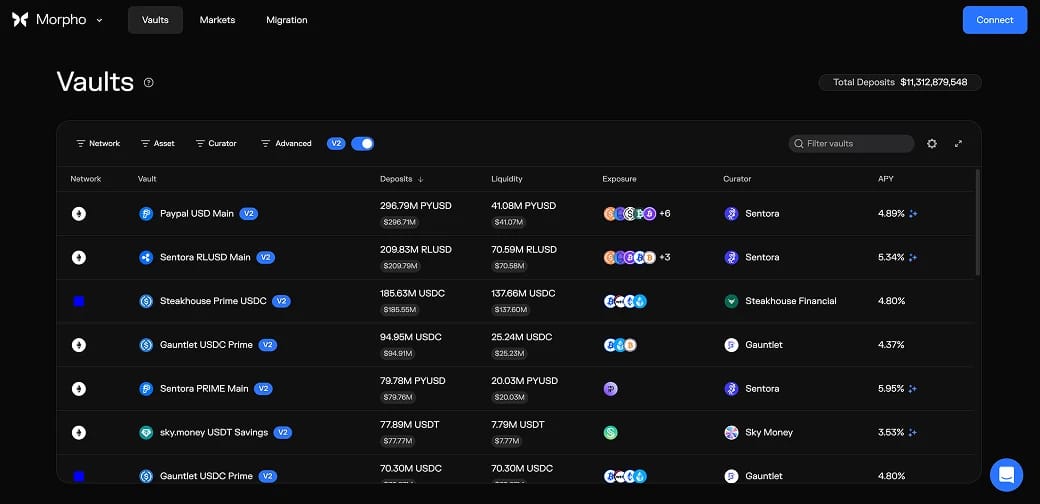
Morpho 已成为第二大借贷协议,随着存款在 2025 年从 50 亿美元扩展至 130 亿美元,其锁仓总价值在 2026 年年中接近 110 亿美元,该协议通过重新构想借贷市场的运作方式实现了这一目标。它将技术栈拆分为 Morpho Blue(一个不可变的 650 行底层原语,供任何人部署隔离市场)和 Morpho Vaults(由专业策展人将存款分配到这些市场中)。你无需面对由单一 DAO 运行的共享池,而是可以自主选择信任哪个策展人和风险配置文件。
正是这种设计吸引了机构通过 Morpho 进入。它为 Coinbase 的加密货币抵押贷款提供支持(目前针对 SOL、BTC 和 ETH 的贷款额度最高可达 10 万美元),此外还支持 Kraken 的 DeFi Earn 以及 Ethereum Foundation 的国库存款,同时 Apollo Global 同意在四年内收购高达 9% 的 MORPHO(约 9000 万枚代币)。Morpho V2 引入了市场驱动利率、固定期限贷款和真实世界资产支持。
将资产存入精选的金库,感觉与其说是在使用应用程序,不如说是在挑选基金经理,因为策展人会在设定的限制内决定资金的去向。需要注意的问题是:策展人的质量参差不齐,宽松的参数仍然可能被利用,而且尽管年化费用约为 1.75 亿美元,但 MORPHO 迄今为止尚未向代币持有者支付任何收益。在借贷深度方面,它现在与 Aave 比肩。
Morpho 亮点:
- 规模: TVL 约 110 亿美元,仅次于 Aave。
- 架构: 650 行的 Morpho Blue 加上 Vaults 策展层。
- 分发: 为 Coinbase 贷款、Kraken Earn 和 EF 国库提供支持。
- 机构: Apollo 在四年内购买高达 9% 的 MORPHO。
- 费用: 年化约 1.75 亿美元,目前尚未向持有者支付任何收益。
- 风险提示: 策展人依赖性与独立市场漏洞。
7. Pendle (PENDLE)
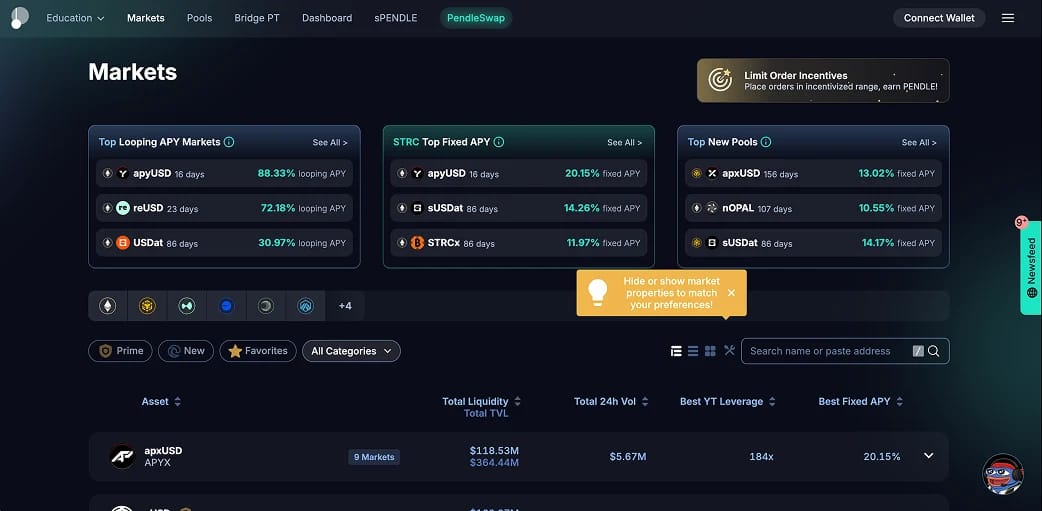
作为列表的收尾,Pendle 是交易 yield 本身的最大场所,在 2025 年创下约 130 亿美元的峰值后,其 total value locked 约为 5 亿美元。它将产生 yield 的资产拆分为本金代币 (PT)(类似于到期可兑换的零息债券)和 yield 代币 (YT)(捕获在此之前的可变 yield)。一个用户锁定固定利率,而另一个用户则在链上推测利率走势。
Pendle 随着 staking 和 restaking 热潮而发展壮大,现在跨越了包括 Solana 和 TON 在内的八个以上链。其 Boros 平台扩展到永续合约资金费率交易(一个日均价值约 150 美元的市场),并且 sPENDLE 升级将该协议近 4000 万美元年收入的约 80% 用于回购。
Pendle 为 DeFi 带来了它所缺少的东西:一个真正的固定收益市场。这也是对新手要求最高的地方,因为 PT 和 YT 的定价、到期日以及到期后的行为需要时间来学习。PT 头寸已被 Aave V4 接受为抵押品,这强烈表明这种原语已经变得多么根深蒂固。
Pendle 亮点:
- 规模: 在 2025 年约 130 亿美元的峰值之后,TVL 约为 5 亿美元。
- 机制: 将资产拆分为 PT(固定)和 YT(可变)。
- 扩展: Boros 瞄准日均约 1500 亿美元的资金费率市场。
- 收入: 年收入接近 4000 万美元,80% 用于 sPENDLE 回购。
- 覆盖范围: 八个以上的链,包括 Solana 和 TON。
- 风险提示: 陡峭的学习曲线和到期日机制。
什么是 DeFi(去中心化金融)?
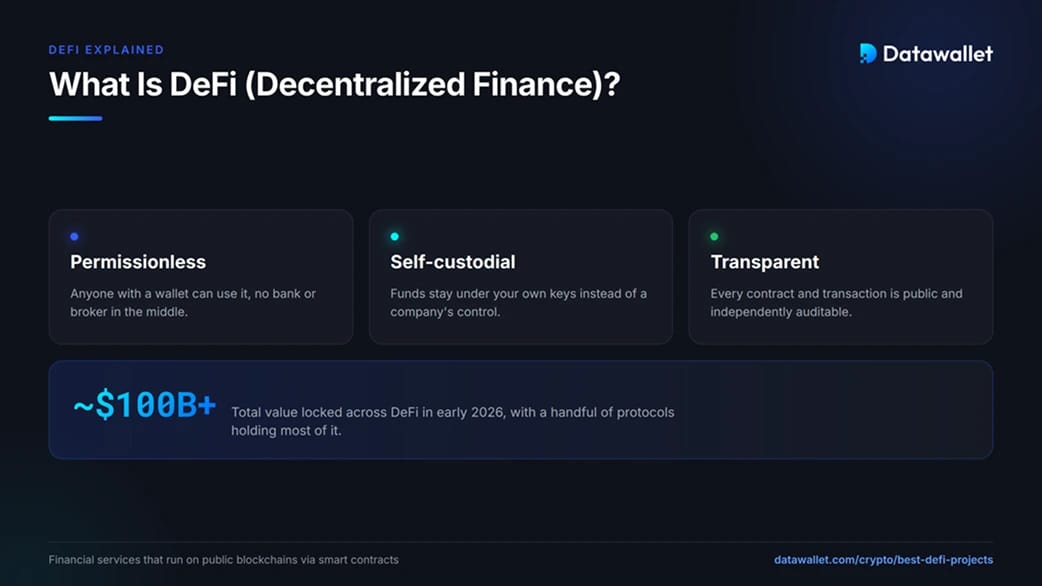
DeFi 是指通过智能合约在公共区块链上运行的金融服务,而不是通过银行或经纪商。借贷、trading、staking 和衍生品全部作为代码执行,因此任何拥有自托管钱包的人都可以在未经许可的情况下使用它们,并且余额保留在用户自己的密钥之下。
这种开放性的代价是责任。没有客服支持部门会撤销错误的转账,也没有任何保险基金为大多数协议提供担保。让您能够验证合约的透明度,也意味着任何发现漏洞的人都可以利用该漏洞,因此安全性和历史记录比宣传的 yield 更重要。
自上一周期以来,该类别已经过整合。在 2026 年初,total value locked 一直徘徊在千亿美元大关附近,少数协议占据了其中的大部分份额。使用其中任何一个都需要一个钱包、一些 gas 以及用于获取资产的入口,而受监管的交易所仍然适合这一点。请参阅我们关于最佳 crypto 钱包的指南。
DeFi 协议如何产生 yield?
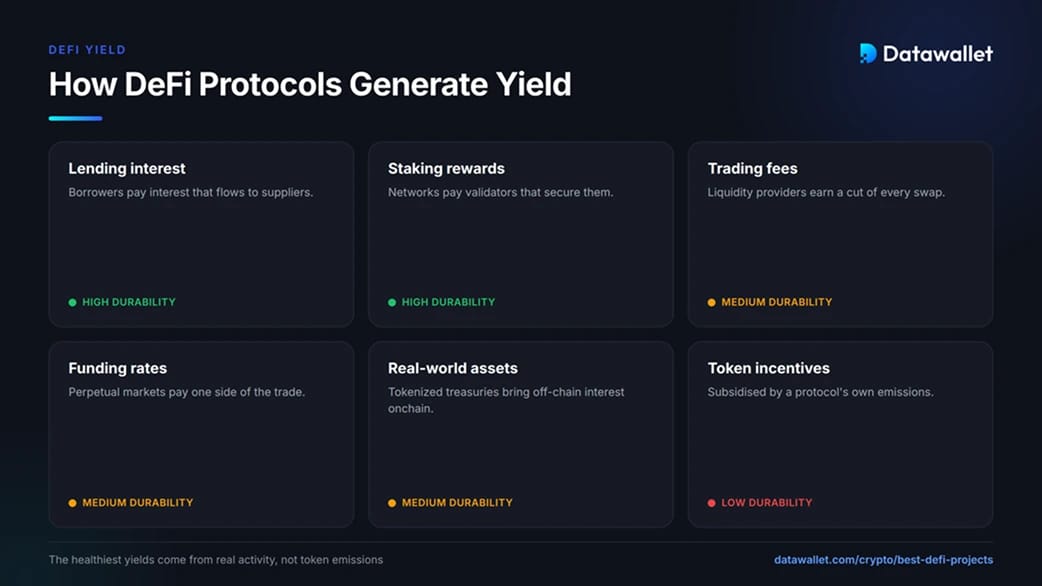
每个 DeFi yield 都源自特定的地方,其来源决定了它的可持续性。最健康的收益由实际活动支付,而非代币发行,因此任何 APY 的首要问题是谁在为其提供资金。
链上 yield 的主要来源:
- 借贷利息:借款人支付贷款费用,该利息流向 Aave 和 Morpho 等协议上的存款人。
- staking 奖励:网络向验证者支付费用以维护其安全,诸如 stETH 之类的流动 staking 代币会将其传递给持有人。
- 交易手续费:Uniswap 上的流动性提供商可以赚取每次 swap 的一部分分成,同时需承担无常损失风险。
- funding rate:永续合约市场向交易的一方支付费用,这是 Ethena 的 sUSDe 和 Pendle 的 Boros 背后的来源。
- 现实世界资产:代币化的国债和信贷将链下利息带到链上,越来越多地通过精选金库来实现。
- 代币激励:协议有时会用自己的代币补贴 yield,这会暂时夸大 APY,是可持续性最低的来源。
当 yield 远高于这些来源的合理水平时,其中的差距通常是通过代币发行或隐藏风险来支付的。将 APY 视为提出疑问的起点而非承诺,是将谨慎的用户与其他人区分开来的习惯。
如何安全地开始使用 DeFi
你不需要在开始之前就理解每一个协议,但周密的设置可以避免大多数初学者的错误。早期时,请用你完全能够承受损失的金额来学习其运作机制。
明智的首次尝试流程:
- 获取一个自托管钱包。安装一个信誉良好的钱包,将恢复短语写在纸上,切勿将其键入任何网站。该短语是你唯一的备份。
- 在交易所获取资产。使用像 Bybit 这样受监管的平台来购买你所需的代币和 gas,然后提现到你自己的钱包中。
- 从蓝筹协议开始。在接触更新的市场或杠杆之前,先在 Aave 或 Lido 这样老牌的名称上进行一笔小额的首次存款。
- 验证每一个地址。将官方网站加入书签,对照项目的文档检查合约地址,并忽略私信中发送的链接。
- 按完全损失来衡量规模。假设任何单一协议都可能失败,且在学习期间投入的资金绝不能超过你可以勾销的限度。
我见过的最大损失来自于社会工程学攻击和虚假前端,而不是协议漏洞。在钱包和授权阶段放慢速度可以阻止最常见的攻击。
DeFi 在世界各地是否合法?
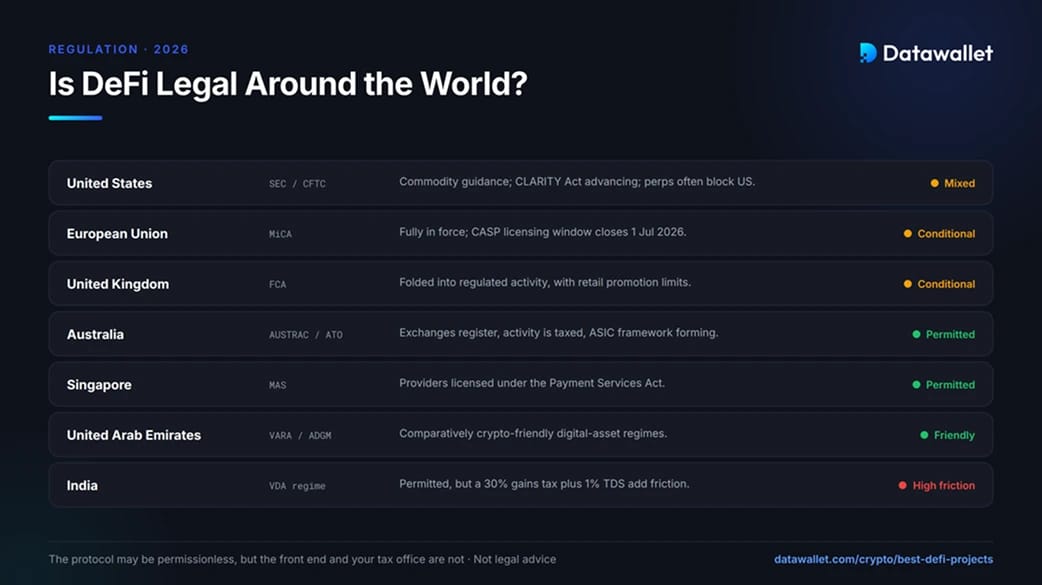
DeFi 在大多数主要市场中通常是合法的,但关于其如何提供、营销和征税的规则因国家/地区而异,并且前端正越来越多地根据地理位置限制访问。以下注释仅为总体概述,不构成法律建议,请向当地专业人士确认你的法律合规情况。
主要地区在 2026 年对待 DeFi 的方式:
- 美国:2026 年 3 月 SEC 与 CFTC 的备忘录将几种主要资产归类为商品,并且《CLARITY Act》已从参议院银行委员会通过。许多永续合约前端(包括 Hyperliquid)仍然屏蔽美国用户。
- 欧盟:MiCA 已全面生效,其牌照过渡期窗口将于 2026 年 7 月 1 日关闭。完全去中心化的协议不在其当前管辖范围内,但向欧盟用户进行营销的前端和团队可能会落入其管辖范围。
- 英国:FCA 正在将加密货币纳入受监管的活动中,并限制向散户推广 DeFi 产品的方式,从而塑造英国用户合法可获得的内容。
- 澳大利亚:交易所需要在 AUSTRAC 进行注册,ATO 会对大多数 DeFi 活动在发生时进行征税,ASIC 正在建立平台框架,因此当地用户承担着明确的记账义务。
- 新加坡:MAS 根据《支付服务法》对服务商进行牌照监管,即使协议本身不需要,面向居民的前端也可能需要获得授权。
- 阿拉伯联合酋长国:迪拜的 VARA 和 ADGM 实行相对对加密货币友好的监管体制,这就是为什么几个 DeFi 团队将业务建立在那里的原因。
- 印度:允许使用,但虚拟数字资产收益的 30% 税率加上 1% 的交易税给活跃用户带来了沉重的摩擦。
对于全球用户来说,协议可能是无权限的,但界面和您的税务机关则不然。在存入资金之前检查这两者可以省去以后的麻烦。
使用 DeFi 项目的风险
DeFi 奖励承担的风险组合与在交易所持有加密货币不同。在将资金投入此处的任何协议之前,请先查看这些内容。
- 智能合约失效:即使网络运行良好,漏洞或攻击也可能耗尽协议,因此审计和市场运行时间至关重要。请参阅我们对智能合约审计公司的概述。
- 上架资产风险:正如 Aave 在 2026 年春季的不良债务事件所显示的那样,借贷市场继承了它们所接受代币的弱点。
- liquidation 风险:在动荡的市场条件下,借贷和带 leverage 的 perps 可能会迅速被 liquidation,从而锁定损失。
- 收益率反身性:建立在 funding rates 或循环 leverage 基础上的策略在市场转向时可能会迅速解体,从而打破挂钩。
- 托管失误:自托管意味着丢失 seed phrase 或恶意授权是不可逆转的。
- 监管与访问权限转变:前端可以在几无通知的情况下对您的地区进行地理封锁或将代币下架。
- 代币价值捕获:强大的协议并不能保证代币一定强劲,因为有些协议向持有者分发的收入很少。
最后总结
2026 年最好的 DeFi 项目是在激励减弱后依然能正常运行的项目。Hyperliquid 通过将链上 perps 转化为可媲美中心化场所的产品而处于领先地位,其余则涵盖了用户真正需要的支柱:通过 Aave 和 Morpho 进行借贷,通过 Lido 进行 staking,通过 Uniswap 进行 swap,通过 Ethena 获取美元收益,以及通过 Pendle 提供真实的利率市场。
没有哪种协议是绝对无风险的,最高的 yield 往往伴随着最高的脆弱性。将协议与您的实际需求相匹配,从小额开始,将资产存放在自托管中,并将每一个宣传的回报都视为关于资金来源的审视。