比较顶级中国加密货币项目
1. BNB
BNB 总体排名第一。它处于加密货币领域根基最深的中国背景生态系统的中心,在 BNB Chain 中充当 gas 和 staking 资产,同时提供 launchpad 访问权限和 Binance 手续费折扣。该网络由 Changpeng Zhao 创立,目前处理的日常交易量超过大多数竞争对手 Layer 1 的总和。
其 2026 年路线图以速度为核心。BNB Chain 在今年上半年将区块间隔缩短至 450 毫秒,并将吞吐量推高至接近 5,200 TPS。H2 计划目标是再翻一番,而专为 100,000 TPS 设计的新一代 Layer 1 预定于 2026 年底进入测试网。
机构准入也得到了扩展。2026 年 5 月,VanEck 在 NASDAQ 上市了 VBNB,即首个美国现货 BNB ETF。在我们通过 MetaMask 使用 BNB Chain 的经验中,兑换在几秒钟内确认,成本仅需几分之一美分。我们的将 BNB Chain 添加到 MetaMask 指南解释了设置过程。
优点
- 任何中国背景加密资产中最深厚的流动性。
- 每季度的 BEP-95 销毁稳定地减少了流通供应量。
- 现货 ETF 和国库需求扩大了持币者基数。
缺点
- 命运依然与 Binance 的监管地位紧密相连。
- 与 Ethereum 相比,验证者集合较小。
- 生态系统活动可能会偏向短命的 memecoin。
2. Tron
Tron 作为数字美元经济的结算支柱,以极低的成本在钱包、交易所和汇款通道之间转移 USDT。可预测的转账成本来自于其委托 Proof of Stake 设计和能量模型。这种成本结构是新兴市场用户将 TRC-20 USDT 视为默认支付通道的主要原因。
根据 Messari 的 2026 年第二季度报告,Tron 的稳定币供应量达到创纪录的 892 亿美元,其中包含 879 亿美元的 USDT,超越了 Ethereum。在本季度,该网络结算了 2.1 万亿美元的 USDT 转账。费用上涨 15.9%,达到 6.994 亿美元,这表明更高的交易量继续抵消了更便宜的定价。
我们的实际测试发现,将 TRX 进行 staking 以获取能量几乎消除了转账费用,并且大多数钱包现在都将该过程自动化。机构基础设施也在 2026 年 7 月取得进展,当时 Anchorage Digital 添加了原生 TRX staking 和 TRC-20 托管。在大额资金转移之前,请参阅我们的最佳 Tron 钱包汇总。
优点
- 新兴市场通道中无与伦比的 USDT 流动性。
- 不断增长的费用收入以及接近完全销毁的提取率。
- 不断增长的机构托管和指数纳入支持。
缺点
- DeFi TVL 和 DEX 交易量持续按季度缩水。
- 非法资金流动的头条新闻带来了持续的声誉风险。
- 尽管进行了大量的费用销毁,但供应仍然呈通胀性。
3. Mantle
对于机构布局而言,Mantle 作为一个围绕代币化金融重建的 Ethereum Layer 2 表现亮眼。其生态系统包括 mETH liquid staking 代币和 MI4 指数基金,以及 UR 银行应用。这些产品得到了加密货币领域规模最大的剩余协议国库之一的支持。
发展势头在整个 2026 年加速。DeFi TVL 在 3 月突破 10 亿美元,超过 150 种代币化股票上线,Mantle 报告的代币化活跃策略金额达 1.164 亿美元,在所有 Layer 2 中总额最高。随后,Super Portal bridge 在 7 月迁移至 Chainlink CCIP,以提供机构级的 cross-chain 安全性。
在我们的测试中,bridging 到 Mantle 的成本仅需几美分,而使用我们的将 Mantle 添加到 MetaMask 指南,MetaMask 设置大约只需两分钟。不过仍有一个重要注意事项:L2BEAT 仍然将 Mantle 归类为 Stage 0。因此,用户除了承担 MNT 的波动性之外,还必须承担排序器和升级密钥的信任假设。
优点
- 数十亿美元的国库为多年的开发提供了资金支持。
- 在 L2 中处于领先地位的代币化股票和 RWA 阵容。
- mETH 和 cmETH 增添了原生 yield 选项。
缺点
- Stage 0 rollup 状态意味着需要权衡中心化。
- 与 Arbitrum 和 Base 相比,TVL 仍然较小。
- 复杂的产品堆栈可能会让新用户应接不暇。
4. OKB
OKB 提供了直接接触 OKX 生态系统的途径,目前是该交易所由 Polygon CDK 驱动的 zkEVM 网络 X Layer 的唯一 gas 和原生代币。其作用不仅限于 gas。OKB 还为 OKX Wallet 和 OKX Pay 中的 launchpad 风格活动以及生态系统福利提供限流,将代币需求与日常产品使用联系起来。
2025 年 8 月的重大改版从根本上改变了其经济模型。OKX 销毁了 6,526 万枚代币,移除了铸造功能,并将总供应量永久固定在 2,100 万枚,呼应了 Bitcoin 的上限。OKTChain 随后于 2026 年 1 月 1 日退役,将所有 onchain 产品迁移到 X Layer,后者提供近乎为零的费用和 5,000 TPS。
我们现在主要将 OKB 视为对 OKX 路线图的一种押注,而不是一种中性的 gas 资产。运营商可以迅速更改实用性,并且该代币不再提供交易手续费折扣。我们的OKX 评测涵盖了其增长最终推动代币发展的平台。
优点
- 总量硬顶为 2,100 万枚,且已取消铸造功能。
- 作为 X Layer 唯一的 gas 代币,具有直接的实用性。
- 背靠全球前三的交易所品牌。
缺点
- 价值取决于单个运营商的决策。
- 不再用于交易手续费折扣。
- 在 Binance 和几个竞争对手平台上不可用。
5. Aster
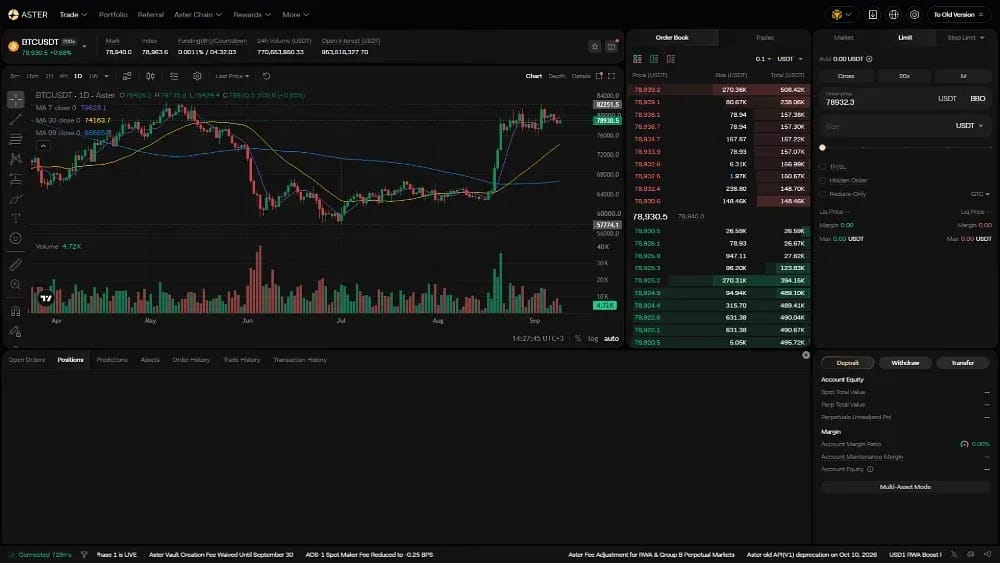
Aster 针对活跃交易者推出无需中心化托管的 perpetual futures。其界面分为“简易”和“专业”两种模式,隐藏订单类型允许交易者掩盖大仓位。Changpeng Zhao 和 YZi Labs 的支持使得 Aster 在推出后数月内便与 Hyperliquid 展开直接竞争。
该项目在 2026 年最重要的里程碑出现在 3 月 17 日。注重隐私的 Aster Chain mainnet 伴随着 zero-knowledge 证明、隐形地址以及 50 毫秒的出块目标正式上线。ASTER staking 已于 2 月推出,法币出入金通道也随之于 3 月上线。由手续费资助的持续回购现在稳步减少了流通中的代币。
我们对 onchain 数据的审查也指向了广泛的分布。大约有 25.6 万个地址持有 ASTER,使其成为新型 perp DEX 代币中拥有最广泛持币者基础的一个。4 亿枚团队分配额度仍将锁定至 2027 年 9 月。不过,perpetual 仍然会放大损失,且在主要 trading 对之外流动性会变薄。
优点
- 隐藏订单可保护策略免受跟单交易者的影响。
- 由实际手续费资助的激进回购计划。
- 多链存款减少了抵押品的 bridging 摩擦。
缺点
- 高杠杆永续合约具有极高的 liquidation 风险。
- 处于早期阶段的 Layer 1,安全运行记录较短。
- 交易量与老牌的 Hyperliquid 展开正面竞争。
6. VeChain
VeChain 是我们推荐的企业级实用性首选。其 VET 所有权代币与 VTHO gas 共同应用于供应链、可持续发展以及消费者奖励场景。VeWorld 超级应用将 staking 和 NFT 与 VeBetter 赚取生态系统融为一体,为品牌提供了一条低摩擦的途径,以便在今天运营忠诚度与可追溯性计划。
2025 年 12 月发布的 Hayabusa 升级是 VeChain 历史上规模最大的一次升级。它用无许可的委托 Proof of Stake 取代了有许可的权威证明(Proof of Authority),并引入了 Stargate NFT staking。自那以后,已 staking 的 VET 从 25.2 亿枚攀升至大约 130 亿枚。升级后,VTHO 的发行量减少了约一半。
当我们在 VeWorld 上测试 Stargate 时,一旦达到 10,000 VET 的最低要求,委托只需几分钟即可完成。如今的奖励取决于实际网络使用情况,而非闲置发行。VeChain 的 2026 年路线图还以 AI agents 在链上进行交易为核心,这是一个雄心勃勃的论点,仍需要市场需求的证据。
优点
- 门槛亲民的 staking,最低只需 10,000 VET。
- 双代币模型保持了企业费用成本的稳定。
- 基础费用销毁给 VTHO 带来了通缩压力。
缺点
- 企业业务拓展缓慢且难以验证。
- 奖励现在需要进行积极的 staking,而非被动持有。
- AI agent 路线图在很大程度上仍未得到证实。
7. SUN
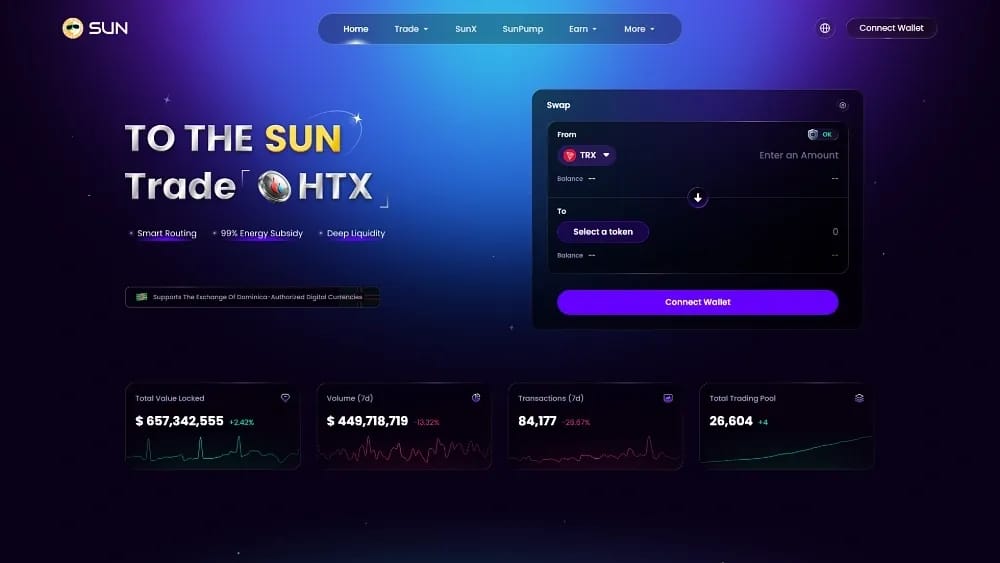
SUN 完善了排名,作为 Tron 旗舰 DeFi 枢纽 SUN.io 背后的代币。该生态系统涵盖 SunSwap 交易所、SunPump memecoin launchpad 以及 SunX 衍生品平台。SUN 在 Justin Sun 的生态系统内创立,有效地为更广泛的 Tron 网络上的链上 trading 活动提供了杠杆敞口。
其核心代币机制是通缩。自 2021 年以来,在连续 51 轮回购中,已有超过 6.78 亿枚 SUN 被销毁,使总供应量减少了 3.26% 以上。从 2026 年 4 月的第 50 轮开始,SunX 衍生品收入被计入销毁池中的 SunSwap 和 SunPump 费用,从而扩大了通缩基础。
在使用于 2026 年 3月发布的 SunSwap V4 时,我们注意到 TRC-20 交易对获得了更好的路由和更深厚的流动性。SUN 仍然将几种形式的风险集中在一个代币中。它高度依赖 Tron 的活动,依然面临与 Justin Sun 相关的新闻影响,且交易所流动性较同类大市值代币更薄弱。
优点
- 自 2021 年以来可靠执行的收入资助销毁机制。
- 直接来自 Tron DeFi 和 memecoin 周期的上涨空间。
- 对 Tron 最大 DEX 套件的治理权。
缺点
- 较小的市值更容易招致剧烈的回撤。
- 高度绑定于一位创始人的声誉。
- 实用性很少延伸到 Tron 生态系统之外。
什么是中国加密叙事?
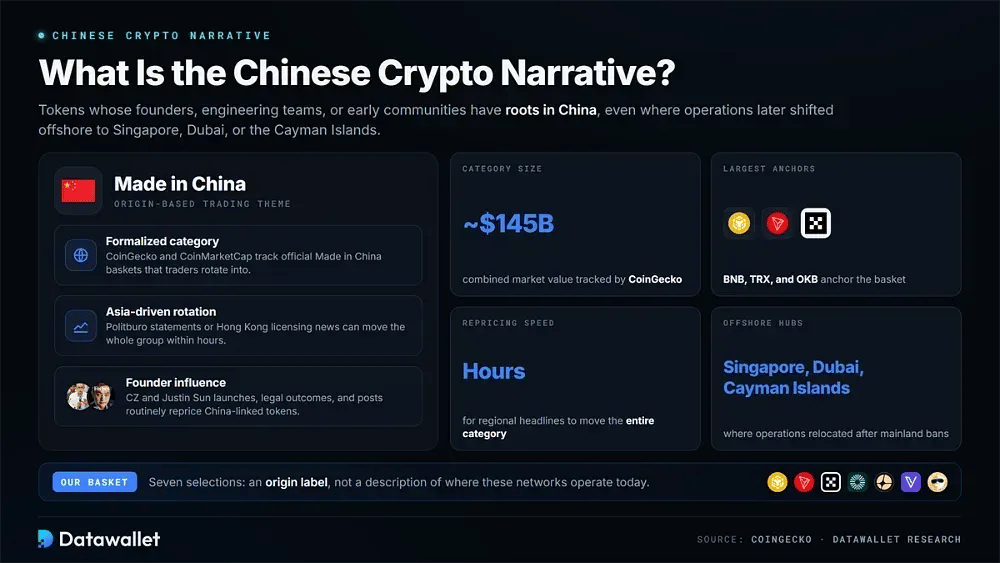
中国加密叙事涵盖了创始人、工程团队或早期社区根植于中国的代币,即使其运营后来转移到了新加坡、迪拜或 Cayman Islands 的离岸地区。CoinGecko 和 CoinMarketCap 通过“中国制造”类别将这一主题正式化,交易员在亚洲主导的新闻周期中经常会轮动到这些代币。
这已经不再是一个小板块。CoinGecko 追踪的“中国制造”类别总市值接近 1450 亿美元,其中 BNB、TRX 和 OKB 是其最大的支柱。在该规模下,区域内的动态(无论是政治局声明还是香港牌照新闻)都可能在数小时内推动整个板块。
创始人影响力带来了又一个层面。Changpeng Zhao 和 Justin Sun 依然是加密货币领域最受关注的人物,他们的产品发布、法律诉讼结果甚至社交媒体发文,常常会重新为与中国相关的代币定价。这一标签应被视为一种基于起源的交易主题,而不是对这些网络今天运营地点的描述。
中国的加密货币受监管吗?
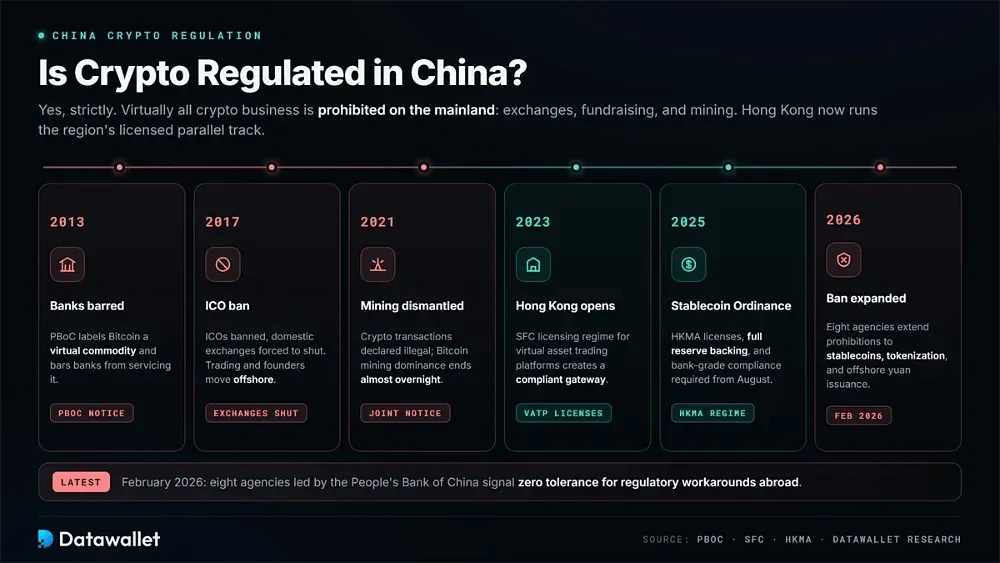
是的。中国大陆的监管非常严格,实际上禁止了所有加密货币商业活动,包括交易所服务、筹款和挖矿。监管机构一直在扩大这些限制。由中国人民银行牵头的八个部门于 2026 年 2 月发布的一则通知,将禁令范围扩大到了稳定币和未经授权的现实世界资产代币化。
以下是中国不断演变的加密货币监管时间线中的关键里程碑:
- 2013 年:中国人民银行将 Bitcoin 标记为虚拟商品并禁止银行提供相关服务,奠定了塑造全国此后每一项限制措施的谨慎基调。
- 2017 年:监管机构禁止了首次代币发行并迫使国内交易所关闭,将交易推向海外,并播下了如今运营全球平台的创始人海外群体的种子。
- 2021 年:一项广泛的联合通知宣布加密货币交易为非法,并在各个关键省份取缔了 Bitcoin 挖矿,几乎一夜之间结束了中国长期以来在全球 Bitcoin 算力中的主导地位。
- 2023 年:香港为虚拟资产交易平台开放了发牌制度,尽管大陆的限制仍在继续,但该市已将自己定位为区域流动性的合规通道。
- 2025 年:香港的《稳定币条例》于 8 月生效,要求在城内发行与法币挂钩的代币的任何机构获得 HKMA 牌照、全额储备支持以及银行级的合规性。
- 2026 年:八个大陆部门在 2 月重申了禁令,并将其扩大到稳定币、代币化以及与离岸人民币挂钩的发行,这表明对境内的监管变通持零容忍态度。
与此同时,香港在 2026 年开始向稳定币发行商发放牌照。在大陆规则不断收紧的同时,这为该地区提供了一条受监管的数字资产入金通道。
2026 年塑造中国加密货币的关键趋势
除了各个项目的路线图外,一些更广泛的力量也在推动“中国制造”一篮子代币。这些代币越来越多地响应机构资金流向和香港政策,而不再主要依赖大陆散户投机。
香港成为合规通道
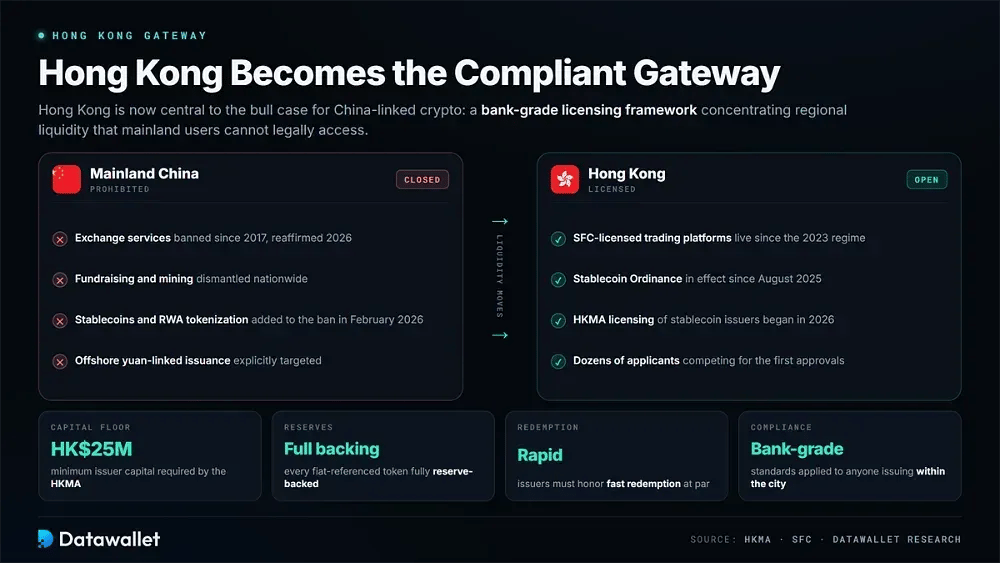
香港目前是中国相关加密货币看涨逻辑的核心。《稳定币条例》确立了银行级的发牌框架。HKMA 要求发行商维持 2500 万港元的资本和全额储备支持,同时提供快速赎回,数十家申请机构正在争夺首批可用批准。
对于交易者而言,受监管的场所至关重要,因为它们集中了大陆用户无法合法访问的区域流动性。我们的香港最佳加密货币交易所指南追踪了持有 SFC 牌照的平台。身处海外的中国用户通常会使用我们中国交易所指南中涵盖的场所。
值得关注的机构与代币经济学趋势
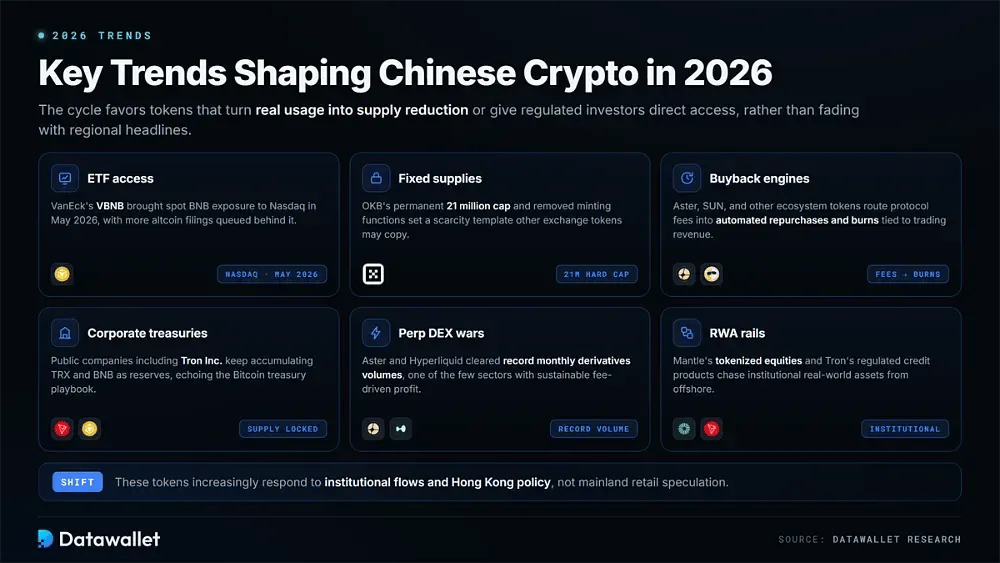
2026 年的周期越来越倾向于将实际使用转化为供应减少或赋予受监管投资者直接访问权限的中国相关代币。这不同于早期的叙事驱动型反弹,后者往往在区域头条新闻失去势头时迅速消退。
这些是今年重新定义该行业的最重大趋势:
- ETF 准入:VanEck 的 VBNB 于 2026 年 5 月将现货 BNB 敞口引入 Nasdaq,更多的山寨币申请表明,更多与中国相关的资产可能很快就能进入传统经纪账户。
- 固定供应量:OKB 永久 2100 万枚的上限以及移除铸造功能,为其他交易所代币在不确定的宏观环境下争夺关注稀缺性的投资者树立了模板。
- 回购引擎:Aster、SUN 和其他生态系统代币现在将协议费用引导至自动回购和销毁,将代币稀缺性直接与可衡量的交易收入流挂钩。
- 企业国库:包括 Tron Inc. 在内的上市公司不断积累 TRX 和 BNB 作为储备资产,呼应了 Bitcoin 国库策略,同时将供应集中在长期持有者手中。
- perp DEX 大战:Aster 和 Hyperliquid 在 2026 年共同创下了创纪录的月度衍生品交易量,使得去中心化永续合约成为当今少数几个具有真正可持续的以费用驱动的盈利能力的行业之一。
- RWA 通道:Mantle 的代币化权益和 Tron 的合规信贷产品表明,具有中国背景的公链正在追逐机构级真实世界资产,尽管中国内地法规明确禁止境内代币化活动。
购买中国概念币的最佳加密货币交易所
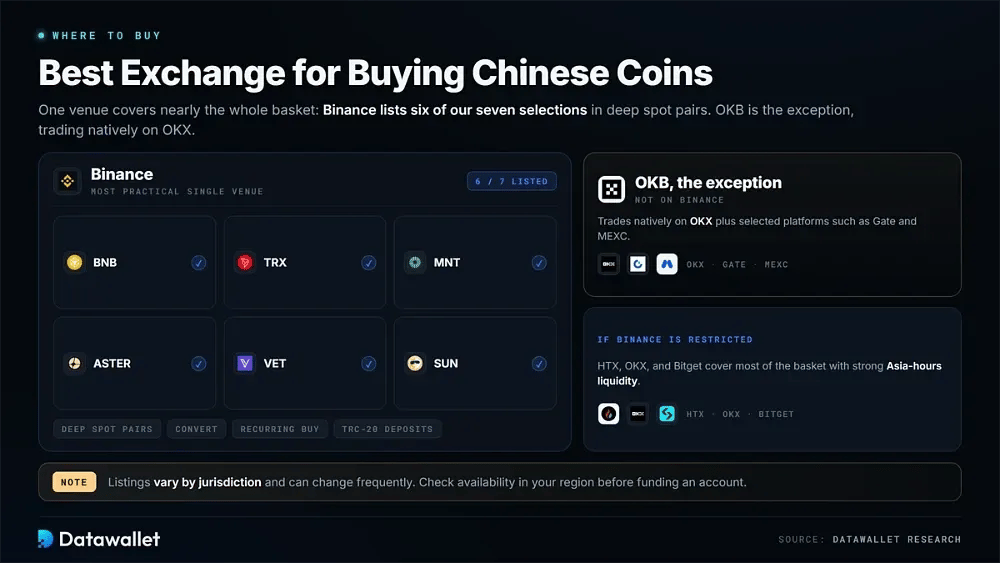
对于这个资产组合,Binance 仍然是最实用的单一交易场所。它上线了我们所选七个代币中的六个:BNB、TRX、MNT、ASTER、VET 和 SUN。这些资产在深度的 spot 交易对中交易,并提供快捷买币(Convert)和定期定投选项,同时全面支持 TRC-20 充值。我们的Binance 评测对费用和安全性进行了全面解析。
OKB 是个例外。它原生上线于 OKX 以及 Gate 和 MEXC 等精选平台,而非 Binance。如果在你所在的地区 Binance 受限,HTX、OKX 和 Bitget 则覆盖了该组合的大多数代币,并且通常提供强劲的亚洲时段流动性。币种上线情况仍因司法管辖区而异,并可能频繁变动。
中国加密货币项目的优缺点
具有中国背景的项目将世界级工程技术和广泛的交易所分发渠道,与鲜少有其他加密板块面临的政策风险结合在一起。在确定仓位大小之前,需权衡以下主要优缺点:
“中国制造”代币展望
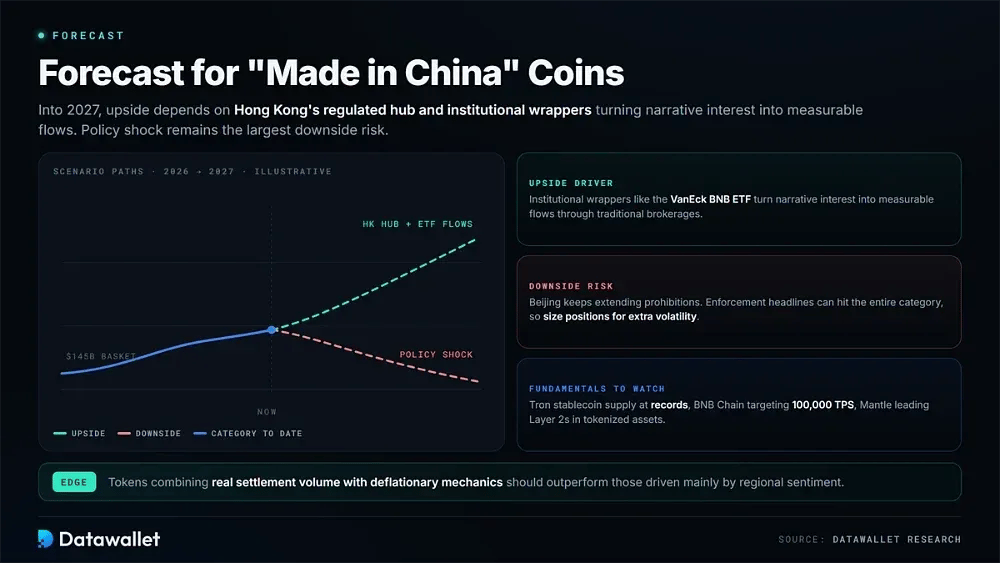
展望 2027 年,该资产组合的上涨空间可能取决于香港作为合规中心持续发展的进程,以及诸如 VanEck BNB ETF 等机构级包装工具,这些工具能将叙事热度转化为可衡量的资金流入。兼具实际结算量与通缩机制的代币,其表现应强于主要由地区情绪驱动的代币。
政策冲击仍然是最大的下行风险。2026 年 2 月的八部委通知表明,北京方面准备继续扩大其禁令范围,包括稳定币、代币化和离岸人民币产品。因此,突发监管头条可能会对整个板块造成沉重打击。仓位规模应考虑到比同类非中国 Layer 1 押注更高的波动性。
基本面应继续将较强的项目与其余项目区分开来。Tron 的稳定币供应量不断创下历史新高。BNB Chain 的吞吐量路线图目标为 10,000 TPS,而 Mantle 在代币化资产阵容中领跑 Layer 2。在投入新资金之前,请通过我们的altcoin season 指数和稳定币统计数据追踪更广泛的市场势头。
最后总结
BNB 在流动性和 ETF 获取渠道方面领跑该类别,同时继续推进激进的吞吐量升级。Tron 主导稳定币结算。Mantle 在机构代币化领域脱颖而出,而 OKB 拥有最清晰的固定供应故事。Aster 适合活跃的 perp 交易者,VeChain 偏好长期持币者,而 SUN 则提供对 Tron DeFi 的集中敞口。
这些都不符合内地的合法投资资格,北京 2026 年 2 月的通知表明监管边界仍在收紧。仓位大小应反映出政策驱动的波动性。对于长期持仓,建议首选自托管,并在基本面确认之前,将板块反弹视为情绪主导的行情。
使用流动性充足的交易场所为购买提供资金,并为税季保留注明日期的记录。我们关于亚洲最佳加密货币交易所、最佳 USDT 交易所以及最佳加密货币钱包的指南涵盖了该资产组合的资金划转路线和托管选项。
我们的评测方法
本排名从全球散户投资者的角度而非项目营销的角度构建。每个代币均根据六项标准进行评分:
- Trust score:满分为 5 分的 Datawallet 评级,涵盖安全历史、升级交付、国库透明度以及团队如何处理过去的事故或争议。
- 真实使用情况:链上结算量、活跃地址,以及来自 Messari 和 Token Terminal 等来源的手续费收入,其权重高于社交指标和公告。
- 代币经济学:供应上限、销毁与回购机制、发行时间表,以及价值捕获是依赖于协议收入还是持续投机。
- 升级节奏:2025 年和 2026 年交付的路线图项目(从 BNB Chain 的 Fermi 硬分叉到 VeChain 的 Hayabusa),与承诺但未交付的里程碑的对比。
- 流动性获取:各大交易所的 spot 上市情况、ETF 或机构封装资产,以及适合散户订单的实际进入成本。
- 政策敞口:根据主要监管文件,评估对大陆执法行动的敏感度、香港牌照推进情况以及创始人相关的法律风险。
研究于 2026 年 9 月完成。每项监管与链上声明在发布前均已通过原始来源进行复核。我们的编辑方法论详细说明了整个流程。