Was ist Ondo Finance?
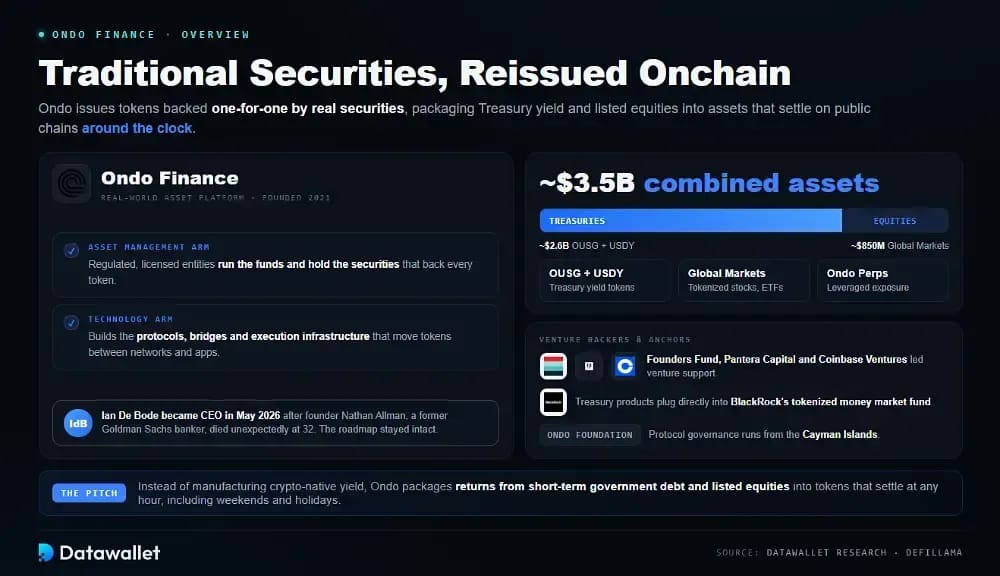
Ondo Finance ist eine Plattform für Real-World-Assets, die Blockchain-Token ausgibt, welche eins zu eins durch traditionelle Wertpapiere gedeckt sind. Anstatt krypto-native yield zu generieren, bündelt sie Renditen aus kurzfristigen Staatsschulden und börsennotierten Aktien in Token, die zu jeder Tageszeit, einschließlich Wochenenden und Feiertagen, auf öffentlichen Chains abgewickelt werden.
Das Geschäft teilt sich in zwei Hälften, die selten unter einem Dach vereint sind. Ein regulierter Vermögensverwaltungsarm betreibt die Fonds und hält die Wertpapiere über lizenzierte Einheiten, während ein Technologiearm die Protokolle, bridge und die Ausführungsinfrastruktur entwickelt, die diese Token zwischen Netzwerken und Anwendungen bewegen.
Drei Produktlinien tragen im Jahr 2026 die Hauptlast. OUSG und USDY bieten Staatsanleihen-Renditen, Ondo Global Markets listet tokenisierte Aktien und ETFs, und Ondo Perps fügt ein Engagement mit leverage hinzu. Das kombinierte Vermögen lag bei fast 3,5 Milliarden USD, aufgeteilt in etwa 2,6 Milliarden USD in Staatsanleihen gegenüber 850 Millionen USD in Aktien.
Die Führungsebene wechselte im Mai 2026 abrupt. Gründer Nathan Allman, ein ehemaliger Banker von Goldman Sachs, der das Unternehmen 2021 ins Leben rief, verstarb unerwartet im Alter von 32 Jahren. Ian De Bode, zuvor Präsident und Chief Strategy Officer, übernahm mit sofortiger Wirkung die Geschäftsführung und hat den Fahrplan beibehalten.
Die Unterstützer lesen sich nach wie vor wie das Who is Who der traditionellen Finanzwelt. Die Risikokapitalunterstützung kam von Founders Fund, Pantera Capital und Coinbase Ventures, während sich die Staatsanleihenprodukte direkt in den tokenisierten Geldmarktfonds von BlackRock einfügen und die Ondo Foundation die Protokollgovernance von ihrem Sitz auf den Cayman Islands aus überwacht.
Wie funktioniert Ondo Finance?
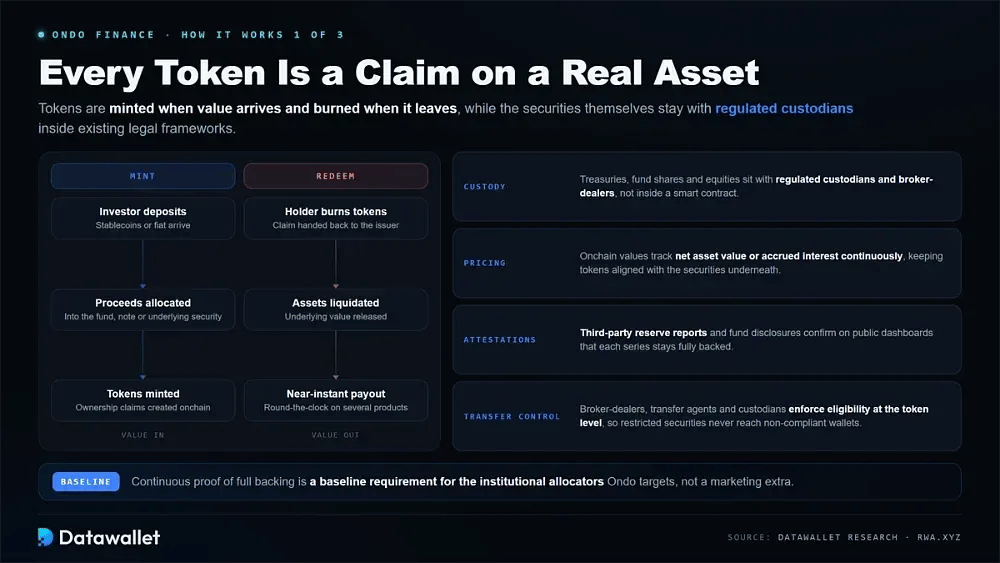
Das Modell ist bewusst einfach gehalten. Jeder von Ondo ausgegebene Token stellt einen Anspruch auf einen realen Vermögenswert dar, der off-chain von einem regulierten Verwahrer gehalten wird, wird bei Wertzufluss geprägt und bei Abfluss vernichtet, wobei die Preisgestaltung dem zugrunde liegenden Wert folgt.
1. Tokenisierung und Besicherung
Jedes Produkt bündelt einen Pool regulierter Vermögenswerte und prägt Token, die Eigentumsansprüche daran verbriefen. Diese Struktur hält den Onchain-Token an den Wert der in traditioneller Verwahrung befindlichen Wertpapiere gekoppelt.
So funktioniert das Besicherungsmodell bei den Produkten von Ondo:
- Verwahrung: Staatsanleihen, Fondsanteile und Aktien liegen bei regulierten Verwahrstellen und Brokern anstatt in einem Smart Contract, wodurch die Vermögenswerte im Rahmen bestehender rechtlicher Rahmenbedingungen verbleiben.
- Minting: Token werden erstellt, wenn Investoren Stablecoins oder Fiatgeld einzahlen, wobei das Protokoll diese Erlöse in den entsprechenden Fonds, das Note oder die zugrunde liegende Sicherheitsposition investiert.
- Redemption: Inhaber burnen Token, um den zugrunde liegenden Wert zurückzufordern, und mehrere Produkte unterstützen mittlerweile fast augenblickliche, rund um die Uhr verfügbare Einlösungen anstelle der traditionellen Abwicklungsfenster, die in Geschäftstagen gemessen werden.
- Pricing: Onchain-Werte bilden den Nettoinventarwert oder aufgelaufene Zinsen kontinuierlich ab, wodurch jeder Token zu jedem Zeitpunkt eng an den ihn absichernden Wertpapieren ausgerichtet bleibt.
- Attestations: Berichte von Drittanbietern über Reserven und Fundfonds offenbaren auf öffentlichen Dashboards, dass jede Serie vollständig gedeckt bleibt, was eine grundlegende Anforderung für die institutionellen Allokatoren darstellt, die Ondo anvisiert.
- Transfer control: Broker-Dealer, Transferagenten und Verwahrer setzen Berechtigungsregeln auf Token-Ebene durch, sodass eingeschränkte Wertpapiere niemals wallets erreichen können, die ihre zugrunde liegenden Compliance-Prüfungen nicht bestehen.
2. Wie yield Inhaber erreicht
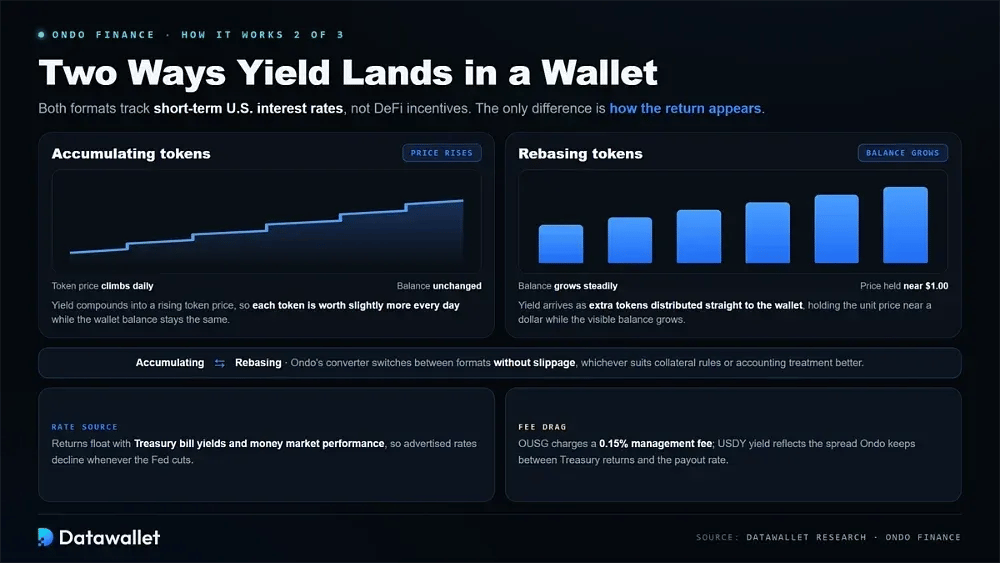
Ondos Treasury-Produkte zahlen yield in zwei Formaten aus, und der Unterschied verändert die Art und Weise, wie Renditen in einem wallet angezeigt werden. Beide bilden kurzfristige US-Zinssätze ab und kein DeFi-Inzentivprogramm.
So unterscheiden sich die beiden yield-Mechanismen in der Praxis:
- Accumulating tokens: yield kumuliert sich zu einem steigenden Token-Preis, sodass jeder Token jeden Tag etwas mehr wert ist, während das wallet-Guthaben selbst völlig unverändert bleibt.
- Rebasing tokens: yield trifft als zusätzliche Token ein, die direkt an das wallet verteilt werden, wodurch der Unit-Preis nahe an einem Dollar gehalten wird, während das sichtbare Guthaben in Ihrem wallet stetig wächst.
- Conversion: Inhaber wechseln über Ondos Converter ohne slippage zwischen Akkumulations- und Rebasing-Versionen und wählen das Format aus, das besser zu ihren Sicherheitenanforderungen oder ihrer internen Bilanzierung passt.
- Rate source: Erträge bewegen sich flexibel mit den Renditen von Schatzwechseln und der Performance von Geldmarktfonds, sodass beworbene Zinssätze sinken, wann immer die Federal Reserve ihren Leitzins senkt.
- Fee drag: OUSG berechnet eine Verwaltungsgebühr von 0,15 % auf das Fondsvermögen, während der USDY-yield den Spread widerspiegelt, den Ondo zwischen den tatsächlichen Treasury-Renditen und dem ausgezahlten Zinssatz einbehält.
3. Berechtigung und Zugang
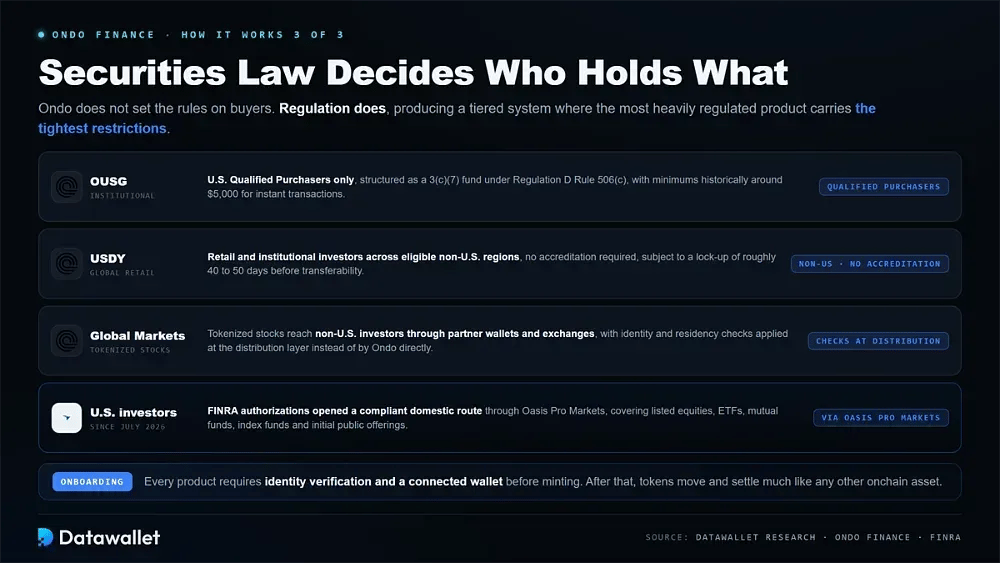
Das Wertpapierrecht und nicht Ondo selbst bestimmt, wer jeden Token halten darf. Das führt zu einem gestaffelten System, bei dem das am stärksten regulierte Produkt auch die strengsten Beschränkungen für Käufer mit sich bringt.
Der Zugang zu den einzelnen Produkten teilt sich wie folgt auf:
- OUSG: Beschränkt auf US-amerikanische Qualified Purchasers, strukturiert als 3(c)(7)-Fonds gemäß Regulation D Rule 506(c), mit einer Mindestinvestition von historisch rund 5.000 USD für sofortige Transaktionen.
- USDY: Offen für Privat- und institutionelle Anleger in berechtigten Regionen außerhalb der USA ohne Akkreditierung, vorbehaltlich einer Sperrfrist von etwa 40 bis 50 Tagen vor der Übertragbarkeit.
- Global Markets: Tokenisierte Aktien erreichen Investoren außerhalb der USA über Partner-wallets und Börsen, wobei Identitäts- und Wohnsitzprüfungen auf der Distributionsebene statt direkt durch Ondo angewendet werden.
- U.S. investors: Im Juli 2026 eröffneten FINRA-Zulassungen einen konformen inländischen Weg über Oasis Pro Markets, der börsennotierte Aktien, ETFs, Investmentfonds, Indexfonds und Börsengänge abdeckt.
- Onboarding: Jedes Produkt erfordert vor der Minting eine Identitätsprüfung und ein verbundenes wallet, wonach sich die resultierenden Token weitgehend wie jedes andere Onchain-Asset bewegen und abwickeln.
Die CORE-Produkte von Ondo Finance
Der Katalog hat sich von zwei Treasury-Wrapper-Produkten zu einer Full-Stack-Plattform entwickelt, die Cash-Management, Aktien, Derivate und Kreditvergabe abdeckt. Die vier nachstehenden Produkte binden fast alle Vermögenswerte der Plattform und treiben deren Handelsaktivität an.
1. OUSG: Tokenisierte U.S. Treasuries
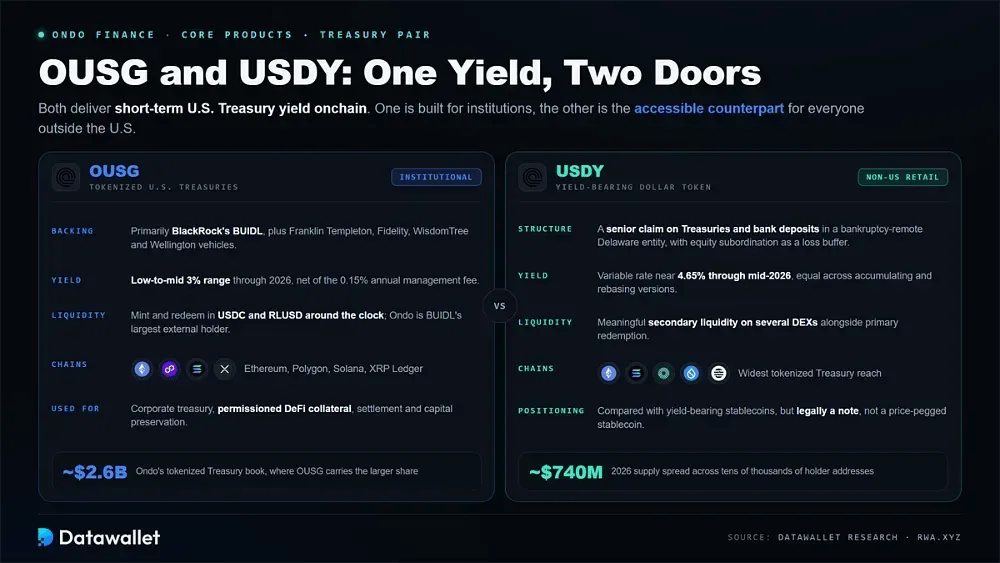
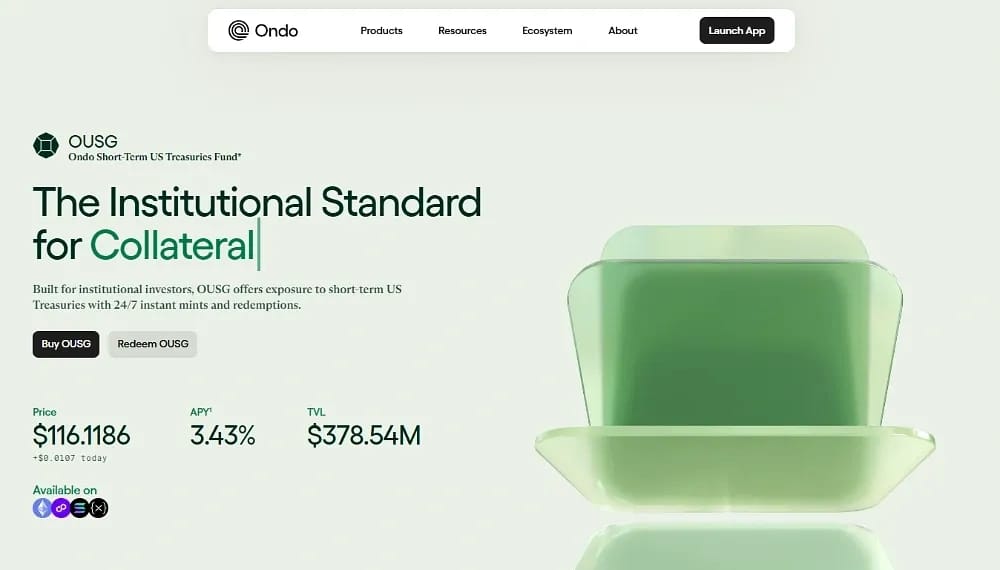
OUSG ist das institutionelle Cash-Management-Produkt, das qualifizierten Investoren ein tokenisiertes Engagement in kurzfristige Staatspapiere bietet. Dabei sind Minting und Redemption kontinuierlich verfügbar und nicht nur an die traditionellen Banköffnungszeiten eines Geschäftstags gebunden.
Das zeichnet das OUSG-Produkt im Verlauf des Jahres 2026 aus:
- Besicherung: OUSG investiert primär in den BlackRock-Fonds BUIDL sowie in Vehikel von Franklin Templeton, Fidelity, WisdomTree und Wellington, ergänzt durch Stablecoins und Bankguthaben zur Abwicklung von Rückzahlungen.
- Yield: Die Renditen orientieren sich an den kurzfristigen Treasury-Zinsen, bewegen sich 2026 im Bereich von knapp über 3 bis 3,5 Prozent und werden nach Abzug der jährlichen Managementgebühr des Fonds von 0,15 % berechnet.
- Liquidität: Subscriptions und Redemptions werden rund um die Uhr in USDC und Ripples RLUSD abgewickelt, während Ondo der größte externe Halter des eigenen BUIDL-Fonds von BlackRock bleibt.
- Reichweite: Der Token ist auf Ethereum, Polygon, Solana sowie dem XRP Ledger live und vereint den größeren Anteil an Ondos tokenisiertem Treasury-Bestand von rund 2,6 Milliarden US-Dollar.
- Anwendungsfälle: Institutionen halten OUSG für das Corporate Treasury Management, erlaubnispflichtige DeFi-Sicherheiten, die bilaterale Abwicklung sowie Cash-Strategien, bei denen der Kapitalerhalt Vorrang vor höheren Nominalrenditen hat.
2. USDY: Ein renditestarker Dollar-Token
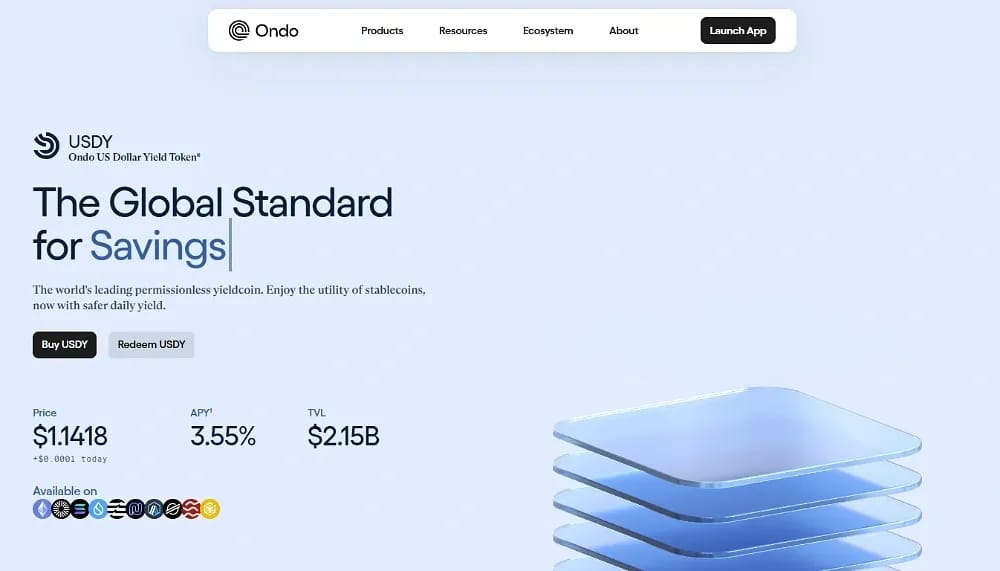
USDY ist das zugängliche Pendant zu OUSG – eine tokenisierte Schuldverschreibung, die nicht in den USA ansässigen Investoren eine Dollar-yield bietet, welche die Hürden für qualifizierte Anleger (Qualified Purchasers) nicht erfüllen, die den Zugang zu institutionellen Produkten wie OUSG beschränken.
Das sind die wichtigsten Details zu USDY:
- Struktur: USDY ist eine vorrangige Forderung auf kurzfristige Treasuries und Bankguthaben, die von der Ondo USDY LLC gehalten werden, einer insolvenzfesten Gesellschaft nach dem Recht von Delaware mit Eigenkapitalnachrang als Verlustpuffer.
- Yield: Der variable Zinssatz orientiert sich an den kurzfristigen Treasury-Renditen, bewegt sich bis Mitte 2026 um 4,65 % und gilt gleichermaßen für die Accumu- sowie die Rebase-Version.
- Verteilung: USDY ist das netzwerkübergreifend am weitesten verbreitete tokenisierte Treasury-Produkt, dessen Supply auf Ethereum, Solana, Mantle, Sui und Aptos für cross-chain Dollar-yield live ist.
- Skalierung: Die Supply belief sich 2026 auf nahe 740 Millionen US-Dollar, verteilt auf Zehntausende separater Halteradressen, flankiert von signifikanter Sekundärliquidität an mehreren dezentralen Börsen.
- Positionierung: Der Token taucht häufig in Vergleichen von yield-bearing Stablecoin-Alternativen auf, obwohl USDY rechtlich als Schuldverschreibung (Note) und nicht als preisgebundener Stablecoin wie USDC strukturiert ist.
3. Ondo Global Markets: Tokenisierte Aktien und ETFs
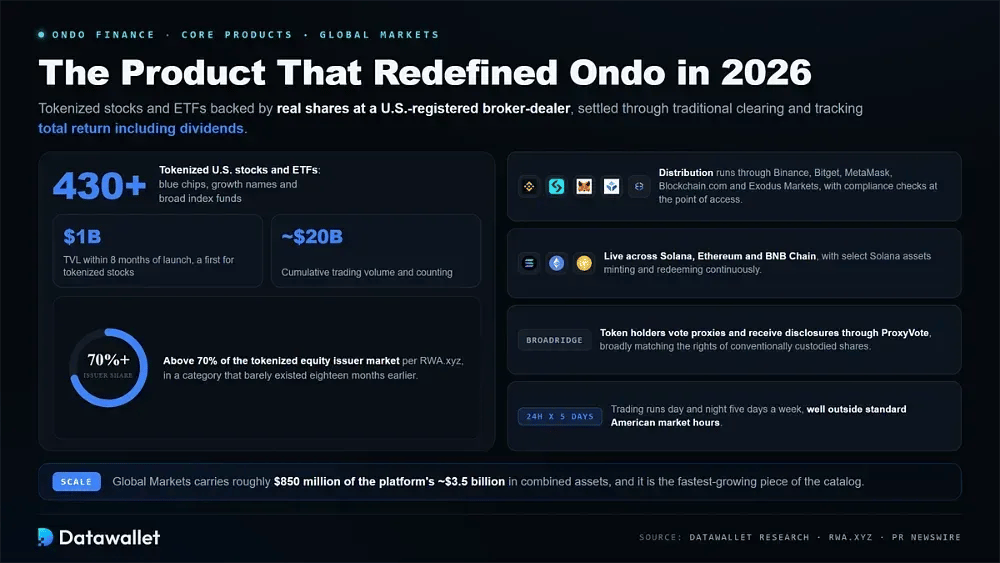
Ondo Global Markets ist das Produkt, das das Unternehmen im Jahr 2026 neu definiert hat. Es bietet tokenisierte Aktien und ETFs, die durch echte Aktien besichert sind, welche bei einem in den USA registrierten Broker-Dealer gehalten und über eine traditionelle Clearing-Infrastruktur abgewickelt werden.
So gliedert sich Ondo Global Markets heute:
- Katalog: Die Plattform listet mehr als 430 tokenisierte US-Aktien und ETFs, die Blue Chips, Wachstumswerte und breite Indexfonds umfassen und jeweils die Gesamtrendite (Total Return) einschließlich Dividenden abbilden.
- Skalierung: Global Markets knackte innerhalb von acht Monaten nach dem Start die Marke von 1 Milliarde US-Dollar an TVL, ein Novum für tokenisierte Aktien, wobei das kumulierte Handelsvolumen sich der Marke von 20 Milliarden US-Dollar nähert.
- Marktanteil: Laut RWA.xyz hält Ondo über 70 % des Marktes für tokenisierte Eigenkapitalemittenten – in einer Produktkategorie, die 18 Monate zuvor praktisch noch nicht existierte.
- Distribution: Tokens erreichen Nutzer über Binance, Bitget, MetaMask, Blockchain.com und Exodus Markets auf Solana, Ethereum und BNB Chain, wobei Compliance-Prüfungen am Zugangspunkt durchgeführt werden.
- Aktionärsrechte: Eine Broadridge-Integration ermöglicht es Token-Inhabern, über ProxyVote abzustimmen und regulatorische Offenlegungen zu erhalten, was weitgehend den Rechten von Aktien entspricht, die in herkömmlicher Verwahrung gehalten werden.
- Verfügbarkeit: Der Handel läuft 24 Stunden an fünf Tagen, wobei ausgewählte Solana-Assets ein kontinuierliches Minting und Redemption auch weit außerhalb der regulären US-Marktzeiten unterstützen.
4. Ondo Perps und unterstützende Infrastruktur
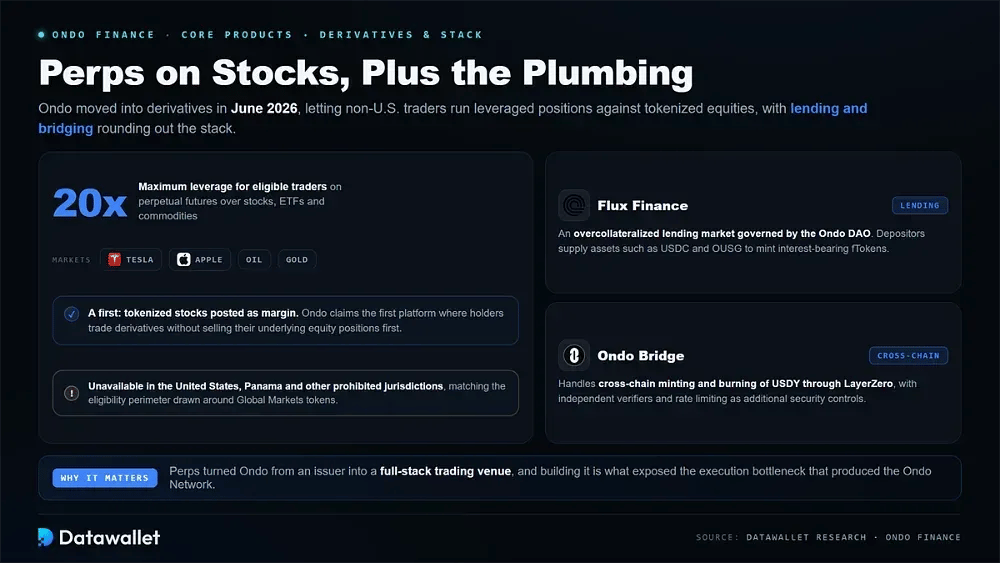
Ondo stieg im Juni 2026 mit Ondo Perps in den Derivatemarkt ein, was Tradern außerhalb der USA ermöglicht, leveraged Positionen gegen tokenisierte Aktien einzugehen. Kredit- und bridge-Produkte runden den unterstützenden Stack ab.
Der breitere Produkt-Stack umfasst die folgenden Komponenten:
- Ondo Perps: Bietet perpetual futures auf Aktien, ETFs und Rohstoffe wie Tesla, Apple, Öl und Gold, wobei der leverage für berechtigte Trader bis zu 20x erreicht.
- Tokenisierte Sicherheit: Ondo beansprucht die erste Plattform, die es ermöglicht, tokenisierte Aktien als margin zu hinterlegen, sodass Inhaber Derivate handeln können, ohne zuvor ihre zugrunde liegenden Aktienpositionen zu verkaufen.
- Einschränkungen: Perpetuals bleiben für Einwohner der Vereinigten Staaten, Panamas und anderer verbotener Jurisdiktionen nicht verfügbar, was dem Berechtigungsperimeter um Global-Markets-Tokens entspricht.
- Flux Finance: Ein überbesicherter Kreditmarkt, der von der Ondo DAO regiert wird, auf dem Einleger Assets wie USDC und OUSG bereitstellen, um zinstragende fTokens zu minten.
- Ondo Bridge: Steuert das cross-chain Minting und Burning von USDY über LayerZero mit einer Reihe unabhängiger Verifizierer und Ratenbegrenzungen als zusätzlichen Sicherheitskontrollen.
Ondo Network erklärt
Die folgenreichste technische Entscheidung des Jahres 2026 war die Abkehr von einem Plan, den das Unternehmen 18 Monate lang beworben hatte. Die Ondo Chain ist nun verschwunden, ersetzt durch etwas strukturell anderes, das bereits ein Live-Handelsprodukt betreibt.
Warum Ondo sein Layer 1 aufschob
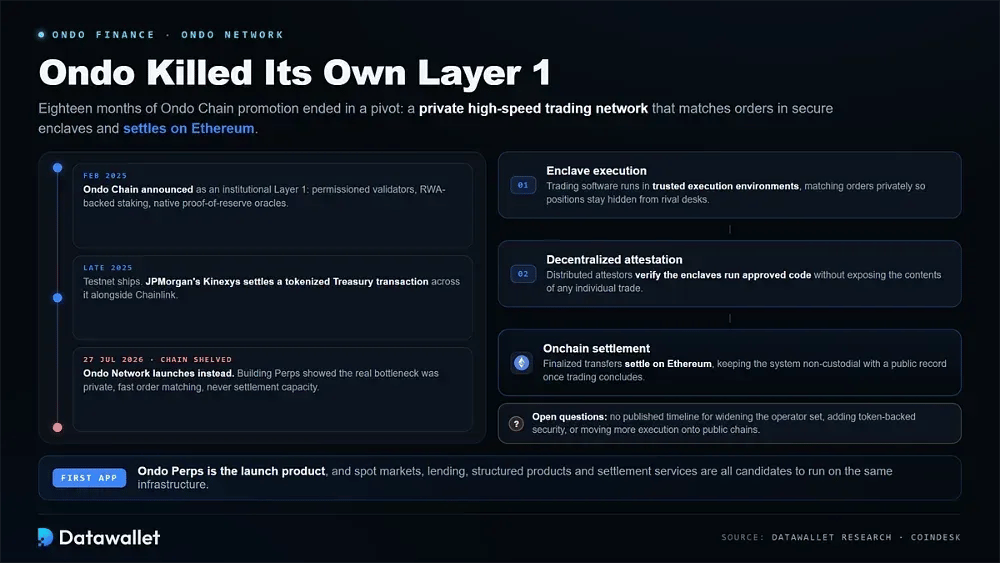
Ondo kündigte die Ondo Chain im Februar 2025 als institutionelles Layer 1 an, mit einem erlaubnisbasierten Validator-Set, RWA-gestütztem staking und nativen Proof-of-Reserve-Orakeln, die in das Protokoll integriert sind. Ein testnet folgte später in diesem Jahr, und Kinexys von JPMorgan wickelte eine tokenisierte Treasury-Transaktion darüber zusammen mit Chainlink ab.
Der Bau von Ondo Perps veränderte die Diagnose. Gespräche mit potenziellen institutionellen Nutzern zeigten, dass die Abwicklungskapazität nie der Engpass war, da der echte Flaschenhals darin lag, wie schnell und privat Orders gematcht werden konnten, lange bevor jemals etwas ein öffentliches Ledger zur finalen Abrechnung erreichte.
Also vollzog das Unternehmen einen Schwenk. Am 27. Juli 2026 lancierte es das Ondo Network, was CEO Ian De Bode als direkte Fortsetzung der Ondo Chain statt als Ersatzprodukt darstellte, während er bestätigte, dass die beiden Systeme niemals parallel zueinander betrieben würden.
Wie das Ondo Network funktioniert
Die Architektur teilt Aufgaben auf, die eine herkömmliche Blockchain zusammenfasst. Ausführung, Verifizierung und Abrechnung laufen jeweils an einem anderen Ort, was börsentaugliche Geschwindigkeit ermöglicht, ohne die Verwahrung an einen Betreiber zu übergeben.
So ist das Ondo Network strukturiert:
- Enklaven-Ausführung: Handelssoftware läuft in vertrauenswürdigen Ausführungsumgebungen, gleicht Orders privat und schnell ab, sodass Positionen und Orderflow vor rivalisierenden Handelsdesks verborgen bleiben.
- Dezentrale Attestierung: Ein verteilter Satz von Attestierern verifiziert, dass diese Enklaven genehmigten Code ausführen, wodurch Nutzer kryptografische Sicherheit erhalten, ohne den Inhalt eines einzelnen Trades offenzulegen.
- Onchain-Abwicklung: Finalisierte Asset-Transfers werden vorerst auf Ethereum abgewickelt, was das gesamte System non-custodial hält und nach Abschluss des Handels einen öffentlichen Datensatz der Transfers hinterlässt.
- Erste Anwendung: Ondo Perps ist das Startprodukt im Netzwerk. Hierbei werden tokenisierte Aktien als Sicherheit für perpetual futures verwendet, die Aktien, ETFs und Rohstoffe abbilden.
- Geplanter Umfang: Ondo hat signalisiert, dass spot-Märkte, Kreditvergabe, strukturierte Produkte und Abwicklungsdienste im Zuge der schrittweisen Reifung des Netzwerks auf derselben Infrastruktur laufen könnten.
- Offene Fragen: Das Unternehmen hat keinen Zeitplan für die Erweiterung seiner Betreibergruppe, das Hinzufügen von tokenbasierter Sicherheit oder die Verlagerung weiterer Ausführungsprozesse auf öffentliche Chains veröffentlicht.
Ondos US-Expansion und regulatorische Position
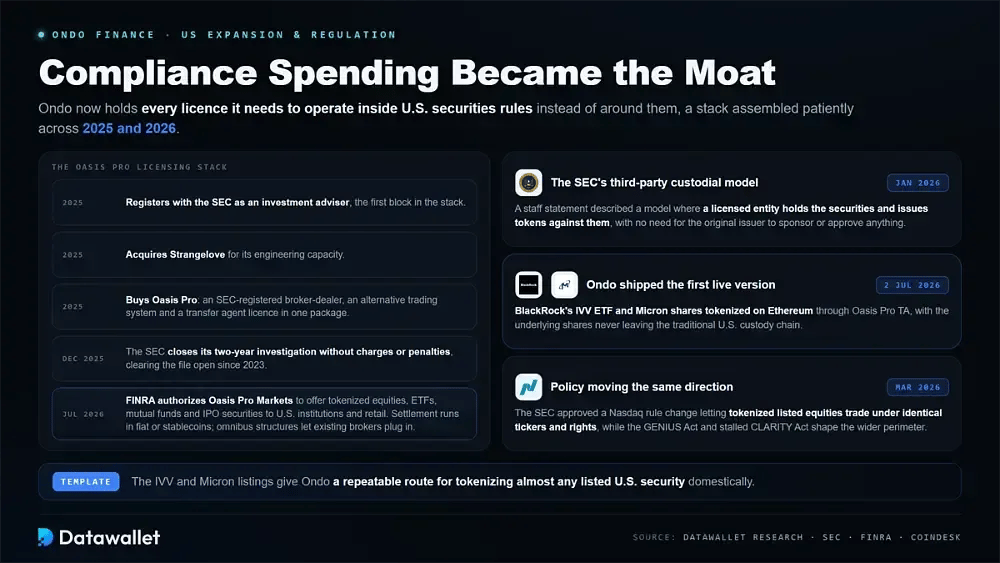
Tokenisierte Wertpapiere stehen und fallen mit der Regulierung, und das Jahr 2026 machte Ondos auf Compliance ausgerichtete Ausgaben zu einem Wettbewerbsvorteil. Das Unternehmen besitzt nun alle Lizenzen, die es benötigt, um innerhalb der US-Wertpapiergesetze zu agieren, statt diese zu umgehen.
Das Lizenzierungspaket von Oasis Pro
Die Grundlage dafür wurde über das Jahr 2025 hinweg geduldig gelegt. Ondo registrierte sich bei der SEC als Anlageberater, übernahm dann Strangelove wegen dessen technischer Kapazitäten und kaufte anschließend Oasis Pro, womit ein bei der SEC registrierter Broker-Dealer, ein alternatives Handelssystem und eine Transferagenten-Lizenz in einem Paket erworben wurden.
Dieses Paket reifte im Juli 2026, als Oasis Pro Markets FINRA-Zulassungen erhielt, um US-amerikanischen Institutionen und Kleinanlegern tokenisierte Aktien, ETFs, Investmentfonds und IPO-Wertpapiere anzubieten. Die Abwicklung kann in Fiat-Währungen oder unterstützten Stablecoins erfolgen, und Omnibus-Strukturen ermöglichen es bestehenden Brokern, sich einzubinden.
Ein älterer Unsicherheitsfaktor war bereits zuvor ausgeräumt worden. Die SEC schloss ihre zweijährige Untersuchung gegen das Unternehmen im Dezember 2025 ohne Anklagen oder Geldstrafen ab, wodurch das Durchsetzungsrisiko beseitigt wurde, das das Geschäft belastet hatte, seit die vorherige Regierung die Akte 2023 erstmals geöffnet hatte.
Tokenisierte Wertpapiere unter dem neuen SEC-Rahmenwerk
In einer Stellungnahme der Mitarbeiter vom Januar 2026 beschrieb die SEC ein custodianship-Modell von Drittanbietern, bei dem eine lizenzierte Einheit die zugrunde liegenden Wertpapiere hält und dann Token ausgibt, die einen Anspruch darauf darstellen, ohne dass der ursprüngliche Emittent dieser Wertpapiere irgendetwas sponsern oder genehmigen muss.
Ondo brachte die erste Live-Version davon heraus. Am 2. Juli 2026 tokenisierte das Unternehmen den IVV ETF von BlackRock und Micron-Aktien auf Ethereum über Oasis Pro TA, seinen registrierten Transferagenten, wobei die zugrunde liegenden Aktien zu keinem Zeitpunkt die traditionelle US-Verwahrungskette verließen.
Die Politik hat sich in dieselbe Richtung bewegt. Die SEC genehmigte im März 2026 eine Regeländerung der NASDAQ, die es tokenisierten Versionen börsennotierter Aktien ermöglicht, unter identischen Tickern und Rechten zu handeln, während der GENIUS Act und der derzeit ins Stocken geratene CLARITY Act weiterhin den breiteren regulatorischen Rahmen um den Sektor prägen.
ONDO-Tokenomics
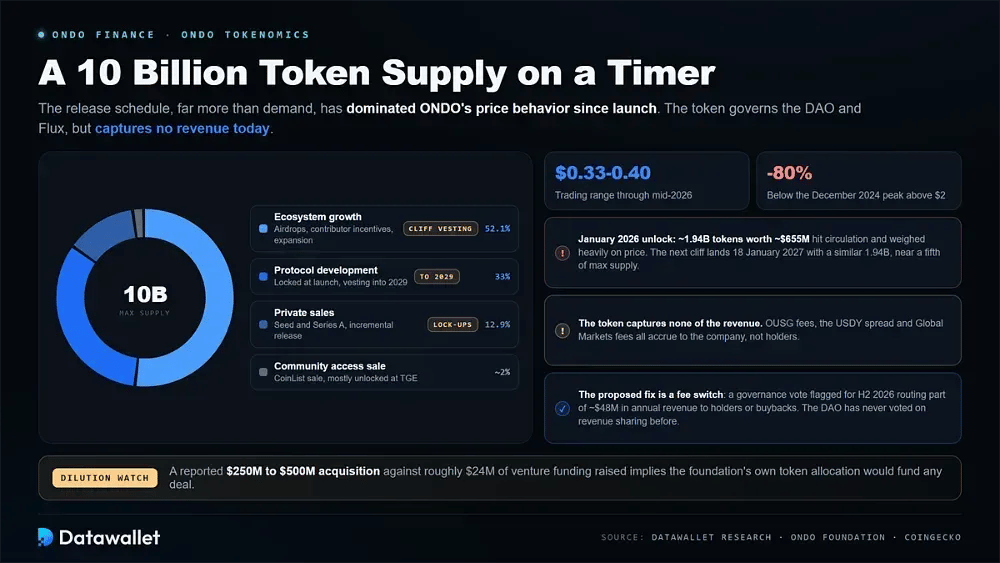
Der ONDO-Token wurde im Januar 2024 auf Ethereum mit einem festen Maximalangebot von 10 Milliarden Units eingeführt. Er steuert die Ondo DAO und Flux Finance, wobei das Stimmrecht proportional zum Bestand ist und an andere Adressen delegiert werden kann.
Zuteilung und Freigaben
Das Angebot von ONDO konzentriert sich stark auf Ökosystem- und Entwicklungstöpfe, die über mehrere Jahre hinweg vesten. Dieser Freigabezeitplan hat das Kursverhalten des Tokens seit seiner Einführung weit mehr als die Nachfrage dominiert.
Das maximale Angebot ist auf die folgenden Töpfe aufgeteilt:
- Ökosystemwachstum: Etwa 52,1 % finanzieren airdrops, Mitwirkenden-Incentives und Expansionsprogramme, ein Großteil davon über ein Stufen-Vesting (Cliff Vesting), das durch große geplante Freigabeereignisse jedes Jahr ausgeschüttet wird.
- Protokollentwicklung: Rund 33 % unterstützen den Infrastruktur- und Produktaufbau, sind beim Start vollständig gesperrt und werden dann schrittweise über einen mehrjährigen Vesting-Zeitplan bis ins Jahr 2029 freigegeben.
- Privatverkäufe: Etwa 12,9 % gingen an Seed- und Series-A-Investoren, wobei alles Sperrfristen unterliegt, gefolgt von einer schrittweisen Freigabe in den darauffolgenden Jahren.
- Community-Zugangsverkauf: Ungefähr 2 % erreichten frühe Unterstützer durch einen CoinList-Verkauf, und die große Mehrheit dieser Zuteilung wurde direkt beim Token Generation Event selbst freigeschaltet.
- Jüngste Freigabe: Ein Ereignis im Januar 2026 setzte rund 1,94 Milliarden Token im Wert von etwa 655 Millionen US-Dollar frei, wodurch das zirkulierende Angebot stark ausgeweitet und der Token-Preis im Anschluss stark belastet wurde.
- Nächster Stichtag: Die nächste jährliche Freigabe findet am 18. Januar 2027 statt und setzt ähnlich 1,94 Milliarden Token frei, was fast einem Fünftel des gesamten maximalen Angebots entspricht.
Nutzen und die Debatte über die Wertschöpfung
Die zentrale Spannung im Design von ONDO besteht darin, dass der Token keines der vom Unternehmen generierten Einnahmen erfasst. Managementgebühren für OUSG, der bei USDY einbehaltene Spread und die von Global Markets erhobenen Transaktionsgebühren fließen alle dem Unternehmen zu und nicht den Token-Inhabern.
Diese Lücke erklärt zu einem großen Teil die Diskrepanz zwischen dem Unternehmen und seinem Token. ONDO wurde bis Mitte 2026 nahe 0,33 USD bis 0,40 USD gehandelt, was etwa 80 % unter seinem Höchststand vom Dezember 2024 von über 2 USD liegt, obwohl die verwalteten Plattformvermögen und die Protokolleinnahmen im selben Zeitraum kontinuierlich anstiegen.
Die vorgeschlagene Lösung ist ein Fee-Switch, eine für die zweite Jahreshälfte 2026 geplante Governance-Abstimmung, die einen Teil der geschätzten 48 Millionen USD an jährlichen Einnahmen an Inhaber oder über programmatische Rückkäufe umleiten würde. Die DAO hat vor diesem Zeitpunkt noch nie über eine Umsatzbeteiligung abgestimmt.
Eine Verwässerung verkompliziert den Investitionsfall zusätzlich. Berichten zufolge erwägt Ondo eine Akquisition im Wert von 250 Millionen USD bis 500 Millionen USD gegenüber etwa 24 Millionen USD an Risikokapitalfinanzierung, die seit 2021 aufgenommen wurde, was stark darauf hindeutet, dass die hauseigene Token-Zuteilung der Foundation jede eventuelle Transaktion finanzieren müsste.
Institutionelle Unterstützung und Partnerschaften
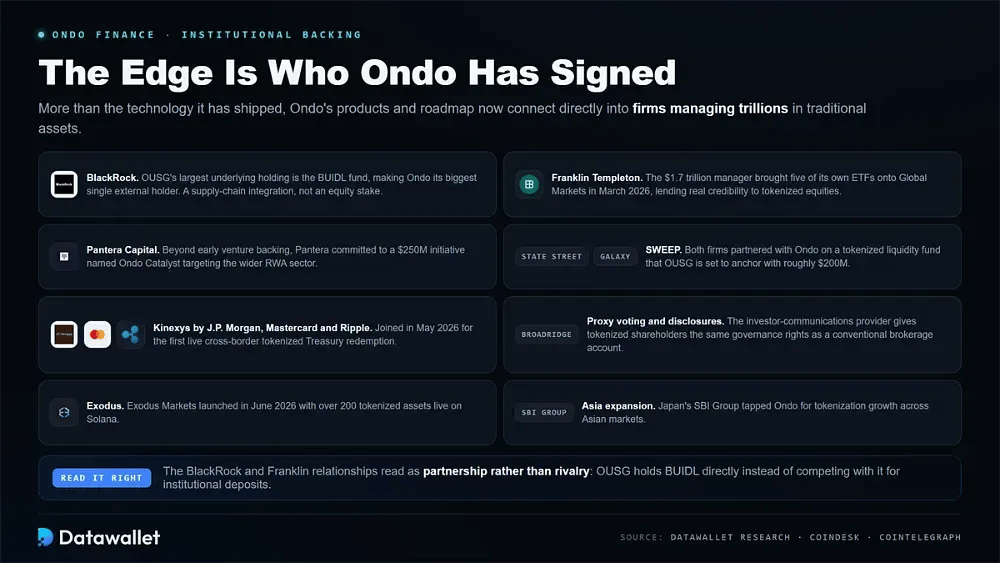
Ondos wahrer Vorteil sind die Institutionen, die sie unter Vertrag genommen haben, und nicht die Technologie, die sie ausgeliefert haben. Seine Produkte und seine Roadmap sind nun direkt mit Unternehmen verbunden, die Billionen an traditionellen Vermögenswerten verwalten.
Dies sind die Partnerschaften, die die Plattform heute verankern:
- BlackRock: OUSGs größter zugrundeliegender Bestand ist der BUIDL-Fonds, womit Ondo sein größter einzelner externer Inhaber ist, was eher eine Integration der Lieferkette als eine direkte Beteiligung darstellt.
- Franklin Templeton: Der 1,7-Billionen-USD-Manager brachte im März 2026 fünf eigene ETFs auf Global Markets, was dem tokenisierten Aktienprodukt erhebliche Glaubwürdigkeit verleiht.
- Pantera Capital: Über seine frühe Risikokapitalunterstützung hinaus verpflichtete sich Pantera zu einer 250-Millionen-USD-Initiative namens Ondo Catalyst, die auf neue Investitionen im gesamten Bereich realer Vermögenswerte (RWA) abzielt.
- State Street und Galaxy: Beide Unternehmen gingen eine Partnerschaft mit Ondo bei einem tokenisierten Liquiditätsfonds namens SWEEP ein, den OUSG mit einer Zusage von rund 200 Millionen USD unterstützen wird.
- Grenzüberschreitende Abwicklung: Ondo schloss sich im Mai 2026 Kinexys by J.P. Morgan, Mastercard und Ripple an, um die von ihnen als erste Live-Transaktion bezeichnete grenzüberschreitende tokenisierte Treasury-Rückzahlung abzuschließen.
- Broadridge: Der Anbieter von Investor-Communications stellt Stimmrechtsvertretungen und Offenlegungen bereit, wodurch tokenisierte Aktionäre dieselben Governance-Rechte erhalten wie über ein herkömmliches Maklerkonto.
- Exodus und SBI: Exodus Markets startete im Juni 2026 mit über 200 tokenisierten Vermögenswerten auf Solana, während Japans SBI Group Ondo für die Tokenisierungs-Expansion in ganz Asien heranzog.
Wie Ondo im Vergleich zu anderen RWA-Plattformen abschneidet
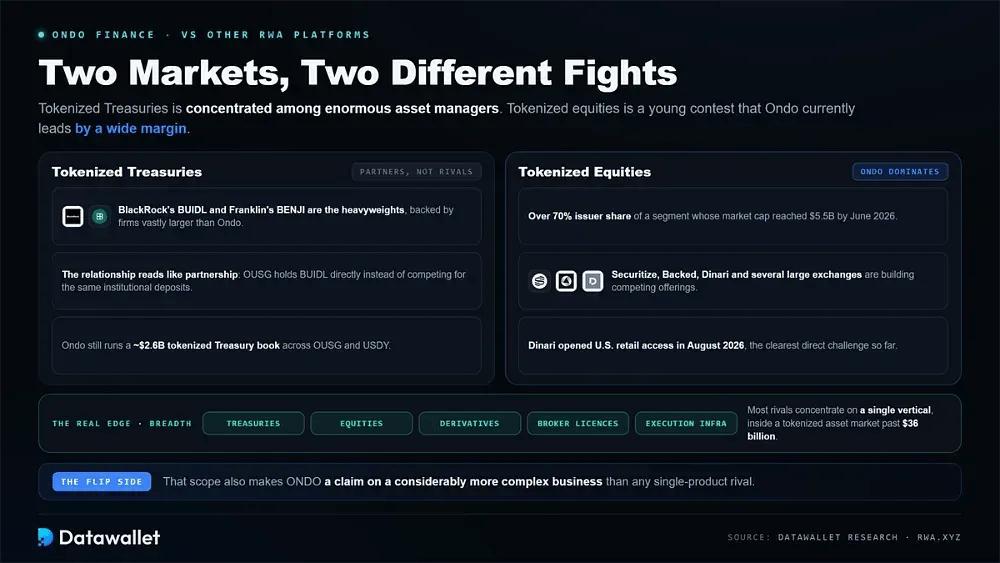
Ondo konkurriert gleichzeitig in zwei verschiedenen Märkten und sieht sich in jedem von ihnen mit einer völlig anderen Gruppe von Wettbewerbern konfrontiert. Tokenisierte Treasuries konzentrieren sich auf eine Handvoll riesiger Vermögensverwalter, während tokenisierte Aktien ein junger und schnelllebiger Wettbewerb bleiben, den Ondo derzeit mit großem Vorsprung anführt.
Auf der Treasury-Seite sind BlackRocks BUIDL und Franklin Templetons BENJI die Schwergewichte, unterstützt von Unternehmen, die weitaus größer als Ondo sind. Die Beziehung dort liest sich eher wie eine Partnerschaft denn als Rivalität, da OUSG BUIDL direkt hält, anstatt mit dem Fonds um dieselben institutionellen Einlagen zu konkurrieren.
Bei tokenisierten Aktien dominiert Ondo mit einem Emittentenanteil von über 70 % in einem Segment, dessen Gesamtmarktkapitalisierung im Juni 2026 5,5 Milliarden USD erreichte. Securitize, Backed, Dinari und mehrere große Börsen bauen alle konkurrierende Angebote auf, und Dinari eröffnete im August 2026 seinen eigenen US-Privatkundenzugang.
Die Bandbreite ist das eigentliche Differenzierungsmerkmal. Während sich die meisten Konkurrenten auf ein einziges Segment konzentrieren, umfasst Ondo Treasuries, Aktien, Derivate, Brokerage-Lizenzen und Ausführungsinfrastruktur innerhalb eines tokenisierten Vermögenswertmarkts, der auf über 36 Milliarden USD angewachsen ist. Dieser Umfang macht ONDO auch zu einem Anspruch auf ein wesentlich komplexeres Geschäft.
Ist Ondo Finance sicher?
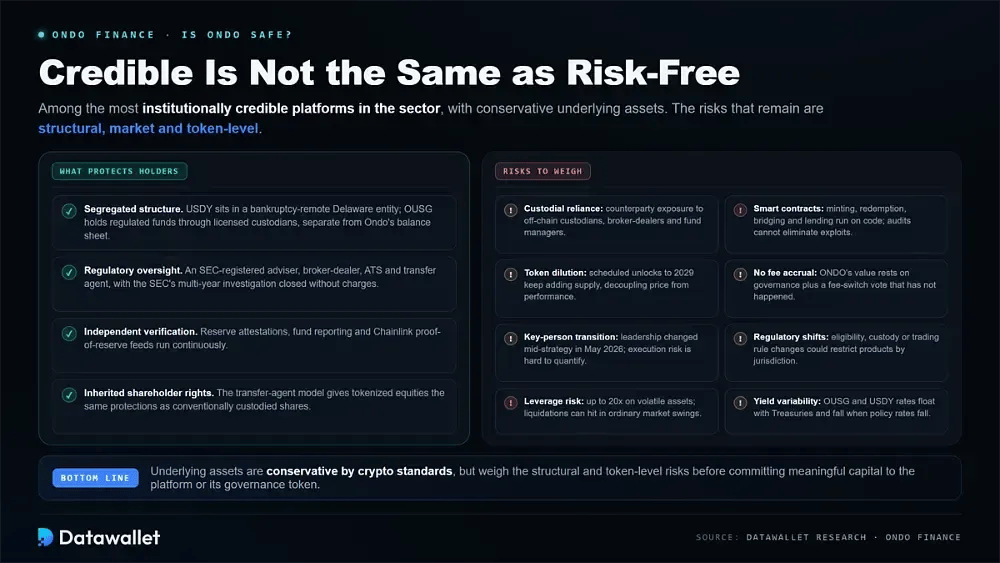
Ondo gehört zu den institutionell glaubwürdigsten Plattformen in diesem Sektor, mit getrennten Kundenvermögen, Bestätigungen durch Dritte und einem vollständigen US-Lizenzierungspacking. Glaubwürdigkeit ist jedoch nicht dasselbe wie ein gänzliches Fehlen von Risiken.
Was Inhaber schützt
Die Struktur erledigt hier den größten Teil der Schutzarbeit. USDY befindet sich in einer insolvenzfesten Gesellschaft nach dem Recht von Delaware mit einer Eigenkapitalnachrangigkeit, während OUSG regulierte Geldmarktfonds über lizenzierte Verwahrstellen hält, wodurch die Kundenvermögen zu jeder Zeit strikt von Ondos eigener Unternehmensbilanz getrennt bleiben.
Die behördliche Aufsicht fügt eine zweite Ebene hinzu. Das Unternehmen agiert nun über einen bei der SEC registrierten Anlageberater, einen Broker-Dealer, ein alternatives Handelssystem und einen Transferagenten, und die SEC schloss ihre mehrjährige Untersuchung im Dezember 2025 ab, ohne jemals Anklagen oder finanzielle Strafen gegen das Unternehmen zu erheben.
Eine unabhängige Überprüfung läuft parallel dazu kontinuierlich. Reserveattestierungen, fortlaufende Fondsberichte und Chainlink Proof-of-Reserve-Feeds ermöglichen es Inhabern, die Besicherung selbst zu bestätigen, und das Transferagentenmodell bedeutet, dass tokenisierte Aktien genau dieselben Aktionärsschutzrechte erben, die konventionell verwahrte Aktien ohnehin besitzen.
Risiken bei der Nutzung von Ondo
Die zugrunde liegenden Assets sind nach Krypto-Maßstäben konservativ, wenngleich strukturelle, markt- und tokenbezogene Risiken gleichermaßen Aufmerksamkeit verdienen, bevor nennenswertes Kapital in die Plattform oder deren Governance-Token investiert wird.
Zu den wichtigsten abzuwägenden Risiken zählen:
- Custodial-Abhängigkeit: Jeder Token hängt von off-chain-Verwahrern, Broker-Dealern und Fondsmanagern ab, sodass Inhaber ein Kontrahentenrisiko tragen, das weit über die Smart Contracts selbst hinausgeht.
- Smart Contracts: Minting, Redemption, bridging und Lending laufen vollständig über Code, und Audits allein können das Risiko von Bugs, Oracle-Ausfällen oder direkten Exploits nicht vollständig ausschließen.
- Token-Verwässerung: Geplante Freigaben bis 2029 sorgen für ein kontinuierlich wachsendes Angebot, und der Januar 2026 hat verdeutlicht, wie drastisch dieser Druck den Token-Preis von der tatsächlichen Plattformleistung entkoppeln kann.
- Keine Gebührenakkulierung: ONDO erzielt derzeit keine Protokolleinnahmen, weshalb sein Wert ausschließlich auf Governance-Rechten sowie einer Fee-Switch-Abstimmung beruht, die faktisch noch gar nicht stattgefunden hat.
- Schlüsselpersonen-Wechsel: Der Tod des Gründers im Mai 2026 übergab die Führung mitten in der Strategiephase an einen Nachfolger, und das damit verbundene Umsetzungsrisiko lässt sich von außen nur schwer quantifizieren.
- Regulatorische Verschiebungen: Die Vorschriften für tokenisierte Wertpapiere entwickeln sich rasant weiter, und jede Änderung hinsichtlich Berechtigung, Verwahrung oder Handelsstrukturen könnte den Zugriff auf einzelne Produkte in bestimmten Jurisdiktionen einschränken.
- Leverage-Risiko: Ondo Perps bietet bis zu 20-fachen leverage auf volatile Aktien und Rohstoffe, wobei gehebelte Positionen bei ansonsten gewöhnlichen Marktschwankungen rasch liquidiert werden können.
- Yield-Schwankungen: Die Raten von OUSG und USDY orientieren sich an Treasury-Renditen, weshalb ausgewiesene Erträge niemals fix sind und immer dann sinken werden, wenn die Zentralbanken ihre Leitzinsen senken.
Die Zukunft von Ondo Finance
Die Roadmap zielt nun eher auf Infrastruktur und Distribution als auf neue Asset-Wrapper ab. Das Ondo Network ist dabei der relevante Faktor, da spot-Märkte, Lending und strukturierte Produkte allesamt Kandidaten dafür sind, auf derselben Execution-Layer zu laufen, die bereits heute das perpetual futures-Produkt antreibt.
Die Expansion in Amerika ist der zweite wichtige Aspekt. Die FINRA-Zulassung ermöglicht es Oasis Pro Markets, US-Institutionen und Kleinanleger direkt zu bedienen, während das bei IVV und Micron bewährte Third-Party-Custodial-Modell dem Unternehmen eine replizierbare Vorlage bietet, um nahezu jedes börsennotierte US-Wertpapier im Inland zu tokenisieren.
Eine Konsolidierung könnte diesen Prozess beschleunigen. Berichte über eine Wealthtech-Übernahme im Wert von bis zu 500 Millionen US-Dollar legen nahe, dass Ondo die Distribution lieber kaufen als langsam aufbauen möchte, obgleich das Unternehmen öffentlich erklärt hat, derzeit keine aktiven Gespräche mit Kontrahenten zu führen.
Die Wertschöpfung bleibt die ungeklärte Frage. Wenn Global Markets in den zweistelligen Milliardenbereich skaliert und der Fee-Switch die Einnahmen schließlich an die Inhaber weiterleitet, könnte sich die Lücke zwischen dem Unternehmen und seinem Token spürbar verkleinern. Wenn die Freigaben die Nachfrage hingegen weiter übertreffen, vergrößert sich diese Lücke entsprechend.
Fazit
Ondo Finance ist das klarste Praxisbeispiel für regulierte Tokenisierung in echtem Maßstab. Das Projekt kombiniert konservative, vollständig besicherte Produkte mit einem Lizenzierungs-Stack und einer Partnerschaftsliste, mit der gegenwärtig kaum ein anderer krypto-nativer Wettbewerber mithalten kann, und die zugrunde liegenden Kennzahlen stützen diese Positionierung auch heute.
Die schwierigere Frage betrifft den Token und nicht die Plattform. Ein starkes Produktwachstum hat sich nicht in der ONDO-Performance niedergeschlagen, da der Token ein Protokoll steuert, dessen Einnahmen komplett woanders hinfließen, und die seit langem versprochene Fee-Switch-Abstimmung bleibt der entscheidende Wendepunkt, den es genau zu beobachten gilt.
Für alle, die das Real-World-Asset-Narrativ aufmerksam verfolgen, präsentiert sich Ondo nach den meisten verfügbaren Kennzahlen als klarer Branchenprimus. Ob diese Führungsrolle irgendwann in Token-Wert umgemünzt wird, hängt von Governance-Entscheidungen, dem Tempo der Freigaben und davon ab, wie die Märkte die Infrastruktur für tokenisierte Finanzen einpreisen.