Confronta i principali exchange di criptovalute africani
1. Bybit
Bybit è al primo posto come unico exchange globale che nei nostri test ha funzionato contemporaneamente in Nigeria, Kenya e Sudafrica. I sudafricani possono depositare rand tramite bonifico bancario con Money Doc, rappresentante giuridico di Bybit e fornitore di servizi finanziari autorizzato, mentre la richiesta di licenza crypto di Bybit è all'esame della FSCA. I nigeriani hanno mantenuto qui un desk P2P in naira funzionante dopo il ritiro di Binance, e il numero di merchant in Kenya era secondo solo a Binance nei nostri controlli.
È anche il secondo exchange al mondo per volume. Lo spot copre più di 1.800 asset a 0,10%, i futures perpetui partono da 0,02% maker con leva fino a 100x, e la gamma TradFi aggiunge azioni USA, oro e petrolio come contratti perpetui quotati in USDT. Hacken verifica i report mensili di proof-of-reserves, e copy trading e prodotti Earn sono nello stesso account. Il nostro primo ordine P2P in naira, pagato con bonifico GTBank, ha liberato l'escrow in nove minuti.
Una cicatrice resta nella storia. Bybit ha perso circa 1,5 miliardi di dollari a causa del Lazarus Group della Corea del Nord a febbraio 2025, il più grande furto di un exchange della storia, anche se ha ricostituito le riserve entro 72 ore e nessun cliente ha perso fondi. Inoltre non possiede alcuna licenza africana, una lacuna comune a ogni piattaforma offshore qui indicata. La nostra recensione di Bybit contiene la cronologia completa.
Pro
- Punti di accesso in valuta locale funzionanti in Nigeria, Kenya e Sudafrica, inclusi i depositi bancari in rand tramite un rappresentante FSP autorizzato.
- Oltre 1.800 asset spot più contratti perpetui su azioni, oro e petrolio con un unico account.
- Proof-of-reserves mensile e un recupero dal più grande attacco hacker della storia delle crypto senza perdite per i clienti.
Contro
- Il furto del Lazarus Group di febbraio 2025 resta una macchia, nonostante il recupero completo.
- Non ancora autorizzato dalla FSCA, dalla SEC nigeriana né dalle autorità di regolamentazione del Kenya, quindi gli utenti sono esposti a un rischio di controparte offshore.
- Il menu dei prodotti è eccessivo per chi compra per la prima volta e vuole solo USDT.
2. Binance
Se i tuoi fondi sono in scellini, rand o cedi, Binance offre ancora il mercato P2P più profondo del continente. Il suo desk KES supporta M-Pesa da anni e ha mostrato più merchant di qualsiasi concorrente testato, gli ordini in ZAR e GHS sono stati eseguiti rapidamente durante la giornata di trading e l'app funziona in swahili oltre che in inglese. I costi di trading sono 0,10% sullo spot su più di 500 asset, oppure 0,075% se paghi in BNB, a fronte dei order book più liquidi del settore crypto.
La Nigeria è la grande eccezione. Binance ha interrotto tutti i servizi in naira a marzo 2024 dopo che il governo ha attribuito al suo desk P2P la svalutazione della valuta, e i provider internet nigeriani bloccano il suo sito. L'exchange sta ora negoziando un accordo extragiudiziale nel procedimento fiscale a suo carico, ma finché la questione non sarà risolta i nigeriani non possono effettuare depositi o prelievi in naira.
Fuori dalla Nigeria le riserve sono meno pesanti, ma restano reali. Binance non ha alcuna licenza in Kenya e ha dichiarato di non avere intenzione di richiederla, e l'accordo da 4,3 miliardi di dollari con il Dipartimento di Giustizia degli Stati Uniti del 2023 continua a pesare sul suo storico di conformità globale. La consigliamo per i deposito in Africa orientale e meridionale e indichiamo ai nigeriani altre soluzioni. La nostra recensione di Binance segue la sua ricostruzione.
Pro
- I più ampi gruppi di merchant P2P in scellini, rand e cedi, con regolamento M-Pesa in pochi minuti.
- Commissioni spot pari a 0,10%, oppure 0,075% se pagate in BNB, sui order book più liquidi al mondo.
- Interfaccia e assistenza in swahili, un dettaglio che nessun concorrente di rilievo offre in Africa orientale.
Contro
- Nessun deposito né prelievo in naira e il sito web è bloccato dai provider internet nigeriani.
- Priva di licenza in Kenya e nella maggior parte dei mercati africani, senza alcun piano dichiarato di registrazione a livello locale.
- L'accordo del 2023 con le autorità statunitensi e il contenzioso in corso in Nigeria pesano sulla sua reputazione.
3. Bitget
Chiunque tenga il proprio denaro in un wallet mobile anziché su un conto bancario dovrebbe iniziare il confronto da Bitget. Il suo desk P2P senza commissioni supporta M-Pesa e Airtel Money in Kenya, Telebirr e CBE Birr in Etiopia, OPay, PalmPay e tutte le principali banche in Nigeria, oltre ai bonifici standard in Sudafrica. Nessun'altra piattaforma ha coperto tanti metodi di pagamento africani nei nostri test, e l'app è disponibile in swahili.
Una volta finanziato, il conto funziona come un exchange completo. Lo spot comprende più di 800 asset con commissioni del 0,10%, i prodotti Earn pagano rendimento sulle stablecoin inattive e il sistema di copy trading è leader del settore, come confrontato nella nostra guida alle migliori piattaforme di copy trading. Il report di proof-of-reserves di Bitget ha mostrato da ultimo un rapporto di riserva totale del 169%, sostenuto da un fondo di protezione superiore a 400 milioni di dollari.
La profondità dei merchant fissa il limite. I desk si assottigliano dopo l'orario lavorativo di Kenya e Nigeria e gli spread sugli ordini di piccola entità si ampliano, quindi confronta la sua quotazione con Binance o Bybit prima di eseguire qualsiasi importo superiore a poche centinaia di dollari. La nostra recensione di Bitget tratta la piattaforma in modo completo.
Pro
- P2P a zero commissioni con M-Pesa, Airtel Money, Telebirr, OPay, PalmPay e bonifici bancari.
- Rapporto di proof-of-reserves pari a 169% e fondo di protezione superiore a 400 milioni di dollari.
- Il prodotto di copy trading più maturo del settore, più di 800 asset spot.
Contro
- I pool dei merchant si assottigliano al di fuori delle ore di punta africane, ampliando gli spread sugli ordini di piccola entità.
- Nessuna licenza in alcuna giurisdizione africana.
- L'interfaccia, ricca di prodotti, rallenta un semplice primo acquisto.
4. OKX
Ogni operazione su OKX costa meno che altrove in questa lista. Le commissioni spot del 0,08% per i maker e del 0,10% per i taker sono inferiori a quelle di qualsiasi altra piattaforma importante che serve il retail africano, e il desk P2P quota naira, scellino e rand tramite merchant verificati senza commissioni di piattaforma.
Il wallet Web3 integrato raggiunge più di 100 catene e un aggregatore DEX senza bisogno di un'app separata. Un acquisto P2P può andare direttamente in DeFi, staking o token che non vengono mai quotati sulle piattaforme centralizzate e, in un continente dove il rendimento delle stablecoin è spesso il punto centrale, questa scorciatoia ha la sua utilità. OKX pubblica inoltre attestazioni mensili di proof-of-reserves dalla fine del 2022, uno dei registri di trasparenza ininterrotti più lunghi tra i principali operatori.
La profondità dei merchant africani è il suo punto debole. Dai nostri conteggi risultano meno merchant attivi in naira e scellini che su Bybit o Bitget, quindi gli ordini piccoli cedono di più allo spread, e OKX non ha alcuna licenza africana. Considerala un conto di trading a basso costo alimentato da USDT acquistati altrove. La nostra recensione di OKX approfondisce il tema.
Pro
- Commissioni spot di 0,08% per i maker e 0,10% per i taker, le più basse tra i principali exchange in Africa.
- Web3 wallet e aggregazione DEX su oltre 100 chain all'interno dell'app dell'exchange.
- Proof-of-reserves mensile con albero di Merkle pubblicato dalla fine del 2022.
Contro
- Pool di commercianti P2P africani più ridotti rispetto a Bybit, Binance o Bitget.
- Nessuna licenza in alcun mercato africano.
- Le funzionalità Web3 aggiungono complessità che chi usa solo stablecoin per risparmiare non utilizzerà.
5. KuCoin
I trader africani a caccia di token che non sono ancora arrivati su Binance o Bybit tengono un account KuCoin solo per questo scopo. La piattaforma quota più di 700 asset, inserisce token a minore capitalizzazione prima dei colossi e gestisce GemSPACE per far emergere presto nuovi progetti. Bot grid e DCA, oltre al rendimento sugli USDT inattivi tramite KuCoin Earn, rendono l'account utile anche tra una caccia e l'altra.
Il finanziamento è il punto debole. I desk P2P africani, poco profondi, spingono la maggior parte degli utenti che conosciamo ad acquistare prima USDT su Bybit o Bitget e a trasferirlo poi come transazione TRC20, una rete che spieghiamo nella nostra guida a TRC20 USDT. Questo passaggio in più è tollerabile per un account secondario per altcoin, ma escludente per uno principale.
L'entità operativa di KuCoin si è dichiarata colpevole a gennaio 2025 di aver gestito negli Stati Uniti un'attività di trasferimento di denaro senza licenza, un caso costato 297 milioni di dollari di sanzioni e due anni di uscita da quel mercato. Da allora il programma di conformità è stato ricostruito e noi continuiamo comunque a dimensionare di conseguenza i saldi. La nostra recensione di KuCoin contiene i dettagli.
Pro
- 700+ asset e una pipeline di listing che intercetta le small cap in anticipo tramite GemSPACE.
- Bot nativi per grid, DCA e ribilanciamento, più rendimento sulle stablecoin inattive.
- Depositi USDT affidabili su TRC20 per gli utenti che trasferiscono fondi da un altro exchange.
Contro
- La profondità del mercato P2P africano è troppo limitata per fungere da punto di ingresso principale.
- La dichiarazione di colpevolezza negli Stati Uniti di gennaio 2025 ha comportato sanzioni per 297 milioni di dollari.
- Meglio come sede secondaria per altcoin che come primo exchange.
6. MEXC
Per chi accumula BTC o ETH a cadenza regolare, le commissioni maker pari a zero di MEXC sulla maggior parte delle coppie spot ripetono il loro risparmio ogni mese. Il catalogo di oltre 2.800 asset è il più ampio tra quelli qui confrontati e i nuovi token compaiono spesso prima che le piattaforme più grandi li adottino.
Il finanziamento in Africa è un compromesso. Il supporto P2P per le valute locali è frammentario, quindi il percorso standard è un acquisto con carta con un ricarico del processore 2 a 5% oppure un trasferimento di USDT TRC20 da un acquisto P2P completato altrove.
MEXC pubblica inoltre la proof-of-reserves meno spesso di Bitget o OKX, parte del prezzo della sua struttura commissionale. La nostra recensione di MEXC spiega dove si colloca.
Pro
- Commissioni maker allo 0% sulla maggior parte delle coppie spot, la struttura più economica per acquisti ripetuti in questo elenco.
- Oltre 2.800 asset in listing, con la pipeline di listing più rapida tra le grandi piattaforme.
- Commissioni basse sui futures per i trader attivi che finanziano in USDT.
Contro
- Il supporto P2P in valuta locale africana è scarso e discontinuo.
- Divulgazione della proof-of-reserves meno frequente rispetto alle piattaforme di primo livello.
- Il finanziamento con carta comporta il consueto ricarico del processore pari a 2 a 5%.
Come scegliere un exchange di criptovalute in Africa
I controlli seguenti sono in ordine di importanza. I primi proteggono il tuo saldo, mentre il confronto delle commissioni alla fine distingue le piattaforme che hanno già superato i controlli.
- Controlla prima di tutto le norme del tuo paese: il Sudafrica richiede che gli exchange che servono i residenti abbiano una licenza FSCA, e il regolatore pubblica il proprio elenco approvato dei fornitori di servizi per cripto-asset, che include Luno, VALR e Yellow Card. Il VASP Act del Kenya è in vigore, ma nessuna piattaforma è ancora stata autorizzata, la SEC nigeriana ha rilasciato approvazioni provvisorie agli exchange locali Quidax e Busha, mentre Egitto e Marocco vietano il trading. Le nostre guide per paese su Sudafrica, Nigeria, Kenya, Egitto e Marocco trattano ciascun mercato.
- Metti alla prova il desk P2P con un piccolo ordine iniziale: filtra per la tua valuta e cerca 20 o più merchant attivi durante il tuo orario, tassi di completamento superiori a 95% e quotazioni entro 1 a 2% dal prezzo medio di mercato di USDT. Se il desk è vuoto, la piattaforma non serve il tuo paese, a prescindere da ciò che dichiara il suo marketing.
- Scegli la piattaforma in base al metodo di pagamento: gli utenti di M-Pesa e Airtel Money hanno la scelta più ampia su Bitget e Binance, chi usa banche nigeriane e OPay dovrebbe confrontare le quotazioni di Bybit e Bitget, e i sudafricani possono finanziare Bybit con un bonifico bancario in rand o usare una piattaforma locale autorizzata dalla FSCA. Le nostre guide all'acquisto di crypto con Capitec, FNB e Standard Bank spiegano che cosa consente ciascuna banca sudafricana.
- Misura l'intero ciclo di andata e ritorno, non la commissione in evidenza: il costo reale di un acquisto di crypto in Africa sta nello spread P2P su entrambi i lati più la commissione di prelievo, e una piattaforma che pubblicizza commissioni di trading del 0,10% può costare 3 a 5% in totale. Un piccolo acquisto, vendita e incasso in USDT rivelerà il tuo tasso reale prima di impegnare somme importanti.
- Tieni conto della tolleranza della tua banca: le banche in Nigeria, Etiopia ed Egitto hanno bloccato conti che mostravano schemi di trasferimento legati alle criptovalute e, anche nei mercati permissivi, un primo pagamento a una nuova controparte P2P può attivare un controllo antifrode. Mantieni neutri i riferimenti dei pagamenti, non scrivere mai termini legati alle criptovalute nelle causali dei bonifici e conserva una traccia di ogni operazione.
Regolamentazione di criptovalute e Bitcoin in Africa
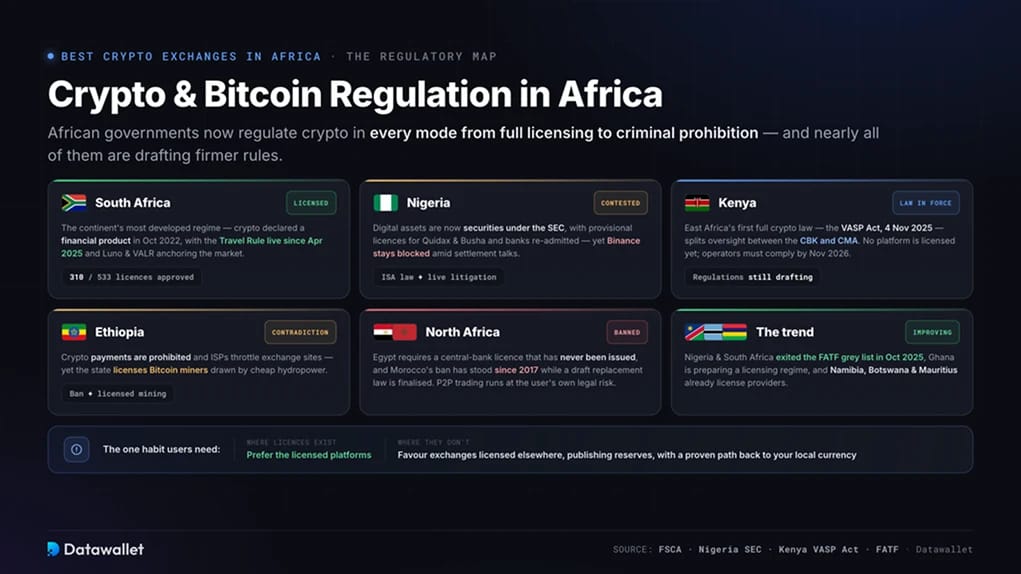
I governi africani ora regolamentano le criptovalute in ogni modalità, dalla licenza completa al divieto penale, e quasi tutti stanno redigendo norme più rigide.
- Il Sudafrica ha il regime più sviluppato del continente: la FSCA ha dichiarato le cripto-attività prodotti finanziari a ottobre 2022 e, entro la fine di marzo di quest'anno, aveva approvato 310 domande di licenza su 533. La Travel Rule associa ai trasferimenti i dati di mittente e destinatario da aprile 2025, l'autorità di vigilanza sta indagando sugli operatori privi di licenza e piattaforme autorizzate come Luno e VALR sono il fulcro del mercato locale.
- La Nigeria ha riconosciuto le criptovalute per legge mentre combatte la sua più grande piattaforma: l'Investments and Securities Act classifica gli asset digitali come strumenti finanziari sotto la supervisione della SEC, che ha rilasciato licenze provvisorie agli exchange locali Quidax e Busha, ma è stata lenta nell'approvarne altri. Le banche possono tornare a servire le società crypto autorizzate dopo che la banca centrale ha revocato il divieto a dicembre 2023, ma Binance resta bloccato e in trattative per un accordo su miliardi di imposte e danni rivendicati.
- Il Kenya ha approvato la prima legge completa sulle crypto dell'Africa orientale: il Virtual Asset Service Providers Act è entrato in vigore il 4 novembre 2025 e ripartisce la vigilanza tra la banca centrale, per wallet, pagamenti e stablecoin, e la Capital Markets Authority, per exchange e broker. Nessuna piattaforma è ancora stata autorizzata perché i regolamenti attuativi sono ancora in fase di redazione, e gli operatori hanno tempo fino a novembre 2026 per adeguarsi.
- L'Etiopia vieta i pagamenti ma concede licenze ai miner: la Banca Nazionale d'Etiopia vieta l'uso delle crypto per i pagamenti, ma lo Stato concede licenze ai miner di Bitcoin attratti dall'energia idroelettrica a basso costo, e i provider internet rallentano i siti degli exchange. La nostra guida all'Etiopia spiega come gli utenti operano all'interno di questa contraddizione.
- Il Nord Africa resta la regione più difficile: la legge bancaria dell'Egitto vieta di operare in criptovalute senza una licenza della banca centrale che non è mai stata rilasciata, mentre il divieto del Marocco è in vigore dal 2017 e la sua banca centrale sta ultimando una bozza di legge per sostituirlo. In entrambi i paesi il trading avviene su desk P2P, a rischio legale dell'utente.
- Il quadro della conformità sta migliorando in profondità: Nigeria e Sudafrica sono uscite dalla lista grigia del GAFI a ottobre 2025, la banca centrale del Ghana sta preparando un proprio regime di licenze, mentre Namibia, Botswana e Mauritius concedono già licenze ai fornitori. Ogni nuova norma sottrae al mercato offshore un'altra quota del trading del continente.
Qui gli utenti hanno bisogno di un'abitudine. Preferisci le piattaforme con licenza dove il tuo paese ne ha, e dove non ne ha, privilegia gli exchange con licenze altrove, che pubblicano le riserve e offrono un percorso comprovato per tornare alla tua valuta locale.
Come tassa le crypto l'Africa?
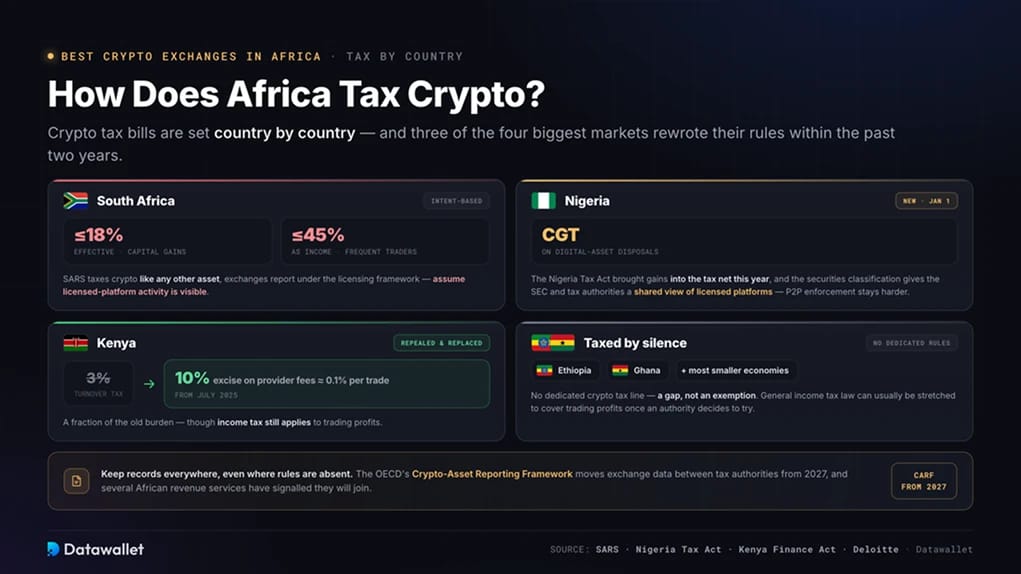
Le imposte sulle criptovalute in Africa sono stabilite paese per paese e tre dei quattro mercati più grandi hanno riscritto le proprie regole negli ultimi due anni.
- Il Sudafrica tassa le crypto come qualsiasi altro asset: SARS considera le plusvalenze come capitale o reddito a seconda dell'intento, tassate fino al 18% effettivo per le plusvalenze di capitale o fino al 45% come reddito per i trader frequenti. Gli exchange effettuano segnalazioni nell'ambito del quadro di licenze e SARS ha condotto campagne di conformità chiedendo ai contribuenti di dichiarare le crypto detenute, quindi presumi che l'attività sulle piattaforme con licenza sia visibile.
- Quest'anno la Nigeria ha portato i guadagni nella rete fiscale: il Nigeria Tax Act, entrato in vigore il 1° gennaio, applica il trattamento delle plusvalenze alla cessione di asset digitali, e la classificazione come strumenti finanziari ai sensi dell'ISA offre alla SEC e alle autorità fiscali una visione condivisa delle piattaforme autorizzate. Il controllo sull'attività P2P resta più difficile, ma ora esiste la base giuridica.
- Il Kenya ha sostituito l'imposta sul fatturato con un prelievo sulle commissioni: il Finance Act ha abrogato l'imposta del 3% sulle attività digitali applicata al valore lordo delle transazioni e l'ha sostituita con un'accisa del 10% sulle commissioni addebitate dai fornitori di servizi per le attività virtuali a partire da luglio 2025. Su un'operazione con una commissione di piattaforma dell'1%, l'accisa equivale allo 0,1% della transazione, una frazione del vecchio onere, mentre l'imposta sul reddito continua ad applicarsi ai profitti di trading.
- La maggior parte degli altri mercati tassa con il silenzio: Etiopia, Ghana e la maggior parte delle economie più piccole non hanno una voce fiscale dedicata alle criptovalute, il che è una lacuna e non un'esenzione. La normativa generale sull'imposta sul reddito di solito può essere estesa ai profitti di trading una volta che un'autorità decide di provarci.
- Conserva i registri ovunque, anche dove mancano regole: il Crypto-Asset Reporting Framework dell'OCSE sposterà i dati degli exchange tra le autorità fiscali dal 2027 e diversi enti fiscali africani hanno segnalato che aderiranno. Un'esportazione datata di ogni operazione è un'assicurazione economica contro regole applicate a posteriori.
Nulla di tutto ciò costituisce consulenza fiscale e chi guadagna a livello transfrontaliero, in particolare, dovrebbe rivolgersi a un professionista che conosca la propria giurisdizione.
Adozione delle criptovalute in Africa
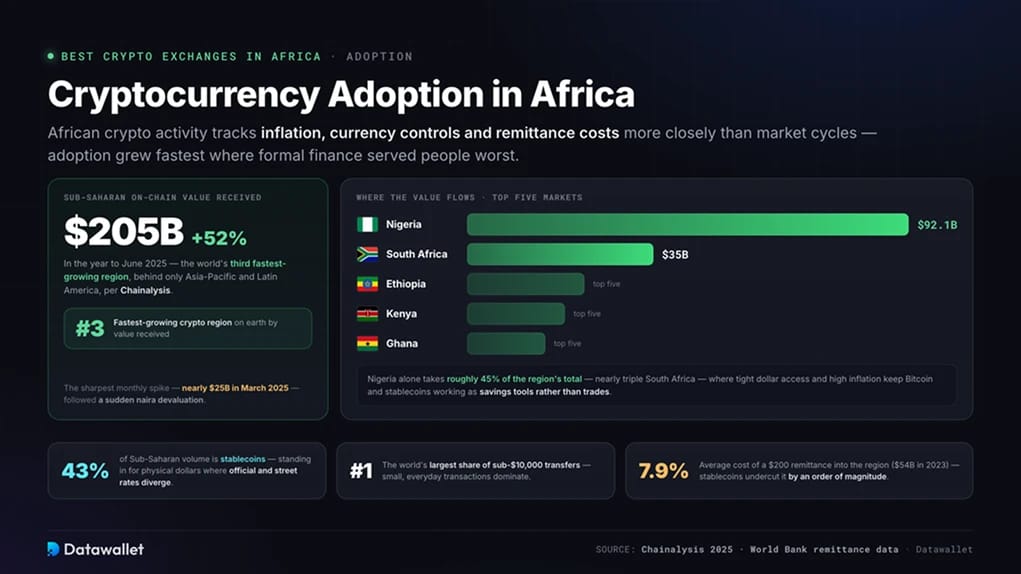
In Africa l'attività in criptovalute segue l'inflazione, i controlli valutari e i costi delle rimesse più da vicino dei cicli di mercato.
- L'Africa subsahariana è la terza regione del mondo con la crescita più rapida: il valore on-chain ricevuto ha raggiunto 205 miliardi di dollari nell'anno fino a giugno 2025, con un aumento del 52%, dietro solo ad Asia-Pacifico e America Latina, secondo Chainalysis. Il picco mensile più marcato, di quasi 25 miliardi di dollari a marzo 2025, è seguito a un'improvvisa svalutazione del naira.
- La Nigeria è il baricentro del continente: in quel periodo ha ricevuto 92,1 miliardi di dollari, circa il 45% del totale della regione e quasi il triplo dei 35 miliardi di dollari del Sudafrica, con Etiopia, Kenya e Ghana a completare i primi cinque. Lo scarso accesso al dollaro e l'alta inflazione fanno sì che Bitcoin e stablecoin funzionino come strumenti di risparmio più che di trading.
- Le stablecoin svolgono il lavoro quotidiano: i token ancorati al dollaro rappresentano 43% del volume crypto nell'Africa subsahariana, sostituendo i dollari fisici in economie in cui i tassi di cambio ufficiali e quelli di strada divergono. Dominano anche i piccoli trasferimenti, e la quota regionale di transazioni inferiori a 10.000 $ è la più alta al mondo.
- Le rimesse spiegano gran parte dell'attrattiva: nel 2023 l'Africa subsahariana ha ricevuto circa 54 miliardi di dollari di rimesse, con un costo medio vicino al 7,9% per un trasferimento da 200 $, il corridoio più costoso a livello globale. Le stablecoin su reti economiche riducono questo costo di un ordine di grandezza, ed è per questo che freelance e famiglie le hanno adottate per primi.
Le nostre pagine sulle statistiche sull'adozione delle criptovalute e sulle statistiche sulle stablecoin seguono il confronto globale. L'adozione è cresciuta più rapidamente dove la finanza tradizionale serviva peggio le persone.
Come comprare Bitcoin in Africa
Chiunque abbia un account verificato e uno sportello P2P attivo nella propria valuta può comprare Bitcoin in Africa in circa quindici minuti, e la sequenza più economica prevede di acquistare prima USDT e poi convertirli sul mercato spot.
- Scegli la piattaforma adatta al tuo paese e al tuo wallet: Bybit o Bitget in Nigeria, Binance o Bitget per gli utenti M-Pesa in Kenya, una piattaforma con licenza FSCA o Bybit in Sudafrica, e Bitget per gli utenti Telebirr in Etiopia. Prima di registrarti, verifica che la sezione P2P mostri merchant attivi nella tua valuta.
- Completa il KYC con documenti coerenti: un documento d'identità nazionale o un passaporto più un selfie permettono di essere approvati sulla maggior parte delle piattaforme in pochi minuti. Scrivi il tuo nome esattamente come è stampato sul documento, perché le discrepanze nel nome bloccano più verifiche in Africa di qualsiasi altro errore.
- Acquista USDT tramite un venditore P2P verificato: scegli un venditore con un tasso di completamento superiore a 95%, effettua l'ordine, paga con M-Pesa, bonifico bancario o il tuo wallet mobile e segna il pagamento come inviato. Aspettati che l'escrow venga rilasciato entro cinque-quindici minuti e non scrivere mai parole legate alle criptovalute nella causale del pagamento.
- Converti USDT in BTC con un ordine limite: apri la coppia spot BTC/USDT e imposta il tuo prezzo con un ordine limite invece di usare la schermata di acquisto con un clic. Le quotazioni di acquisto istantaneo includono un margine nascosto, e l'ordine limite ne recupera 1 a 3% su un acquisto tipico.
- Decidi come gestire la custodia e inizia a tenere un registro: i trader attivi possono lasciare i fondi sull'exchange, mentre chi detiene a lungo termine dovrebbe prelevare in autocustodia, un'opzione che confrontiamo nella nostra guida ai migliori wallet crypto. Esporta subito lo storico dei tuoi trade, perché diverse autorità fiscali africane ora hanno una base giuridica per richiederlo.
Per vendere, esegui i passaggi in ordine inverso. Quando il merchant conferma, il rilascio P2P arriva su M-Pesa o su un conto bancario in pochi minuti.
Considerazioni finali
Bybit ha conquistato il primo posto operando contemporaneamente in Nigeria, Kenya e Sudafrica, una copertura che nessun concorrente ha eguagliato. Binance mantiene i mercati P2P più profondi ovunque la mancanza del naira non pesi, Bitget copre più servizi di mobile money di chiunque altro, OKX vince per costo di trading puro, KuCoin alimenta i cacciatori di altcoin e MEXC comprime le commissioni per i trader che finanziano in USDT.
Dietro le classifiche, le autorità di regolamentazione africane hanno smesso di gridare dalle tribune e hanno iniziato a rilasciare licenze. Il Sudafrica ha un registro funzionante, il Kenya ha una legge in attesa dei regolamenti attuativi e la Nigeria ha sia un quadro normativo sui titoli sia un caso giudiziario che definirà come verranno trattate le piattaforme globali. Aspettati che, tra qualche anno, gli exchange al servizio degli africani siano quelli presenti in quei registri, il che rende gli attuali desk P2P offshore un bridge più che una destinazione.
Prima di affidare denaro vero a una piattaforma, fai una prova con una piccola somma. Effettua un deposito con il tuo metodo di pagamento abituale, acquista sul mercato spot, rivendi e preleva di nuovo il contante. Quanto è costato il ciclo e per quanto tempo il denaro è rimasto bloccato in garanzia ti diranno più di qualsiasi classifica.
La nostra metodologia
Ogni piattaforma qui presente ha seguito lo stesso percorso nelle nostre mani. Ci siamo registrati, abbiamo superato il KYC con documenti regionali, effettuato depositi tramite M-Pesa, bonifico bancario nigeriano, EFT sudafricano e carta, operato sugli order book in tempo reale e ritirato la valuta locale. Sei criteri determinano ogni punteggio.
- Trust Score: la nostra valutazione proprietaria su 5, che pesa licenze e registrazioni, trasparenza delle riserve, storico della sicurezza, anzianità e copertura degli audit.
- Metodi di finanziamento africani: supporto P2P confermato per mobile money e bonifici bancari in naira, scellini, rand, cedi e birr, con misurazione della profondità dei merchant, della velocità dell'escrow e dello spread rispetto al prezzo medio di mercato di USDT.
- Posizione regolamentare: affermazioni sulla licenza verificate con il registro della FSCA, gli annunci della SEC della Nigeria e gli avvisi della CBK e della CMA del Kenya, con ponderazione dello storico dei provvedimenti nei mercati africani.
- Storico della sicurezza: abbiamo esaminato la storia delle violazioni della sicurezza, le modalità di custodia, la cadenza della proof-of-reserves, i fondi di protezione e i controlli dell'account come 2FA e le whitelist per i prelievi.
- Asset e liquidità: abbiamo inserito ordini a mercato e limite su BTC/USDT, ETH/USDT e una coppia a media capitalizzazione su ciascuna piattaforma, misurando spread, profondità e qualità di esecuzione.
- Struttura delle commissioni: abbiamo confrontato i listini maker e taker, gli spread P2P su entrambi i lati, le commissioni di prelievo e il costo complessivo di un'operazione di andata e ritorno equivalente a 200 $, la dimensione di trasferimento più comune tra gli utenti africani.
Le piattaforme sono state escluse quando mancava un punto di accesso funzionante da una grande valuta africana, quando fallivano ripetutamente sull'accesso o quando avevano azioni sanzionatorie irrisolte che mettevano a rischio identificabile i fondi degli utenti. I test si sono svolti da aprile a luglio e abbiamo ricontrollato gli stati normativi sui registri ufficiali prima della pubblicazione.