Какие банки в США дружественны к криптовалюте?
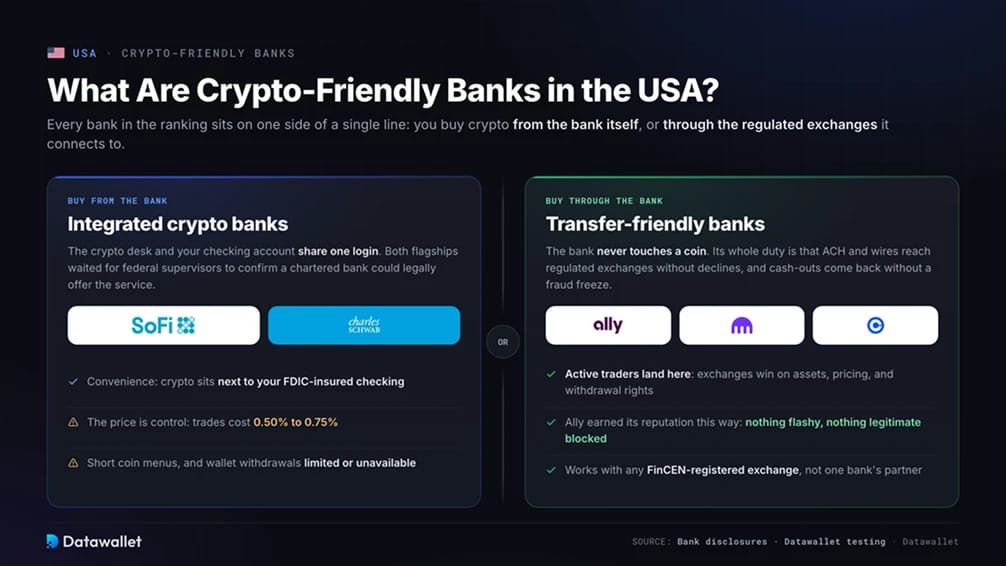
Понятие «дружественный к криптовалютам» в США шире, чем почти где-либо ещё, ведь американские банки теперь могут продавать цифровые активы на основании собственных уставов. Каждый банк в нашем рейтинге находится по одну из сторон единой черты: вы покупаете криптовалюту в самом банке или через одну из регулируемых криптобирж в США, к которым он подключён.
Интегрированные криптобанки
Покупка через банк означает, что криптораздел и ваш текущий счёт используют один логин. Флагманские программы запустили SoFi и Schwab, и обе компании ждали, пока федеральные регуляторы подтвердят, что банк с лицензией может legally предлагать такую услугу; этот вопрос оставался открытым до начала 2025 года.
Цена этого удобства — контроль. Сделки у крупных брендов стоят 0,50–0,75 %, список монет короче, чем на любой бирже, а вывод монет на кошелёк, которым вы управляете, ограничен или недоступен.
Банки, удобные для переводов
Покупка через банк означает, что банк никогда не имеет дела с самой монетой. Его задача — чтобы переводы ACH, стандартная система США для перевода денег между банковскими счетами, и исходящие банковские переводы доходили до бирж вроде Kraken и Coinbase без отказов, а ваши выводы наличными возвращались без блокировки из-за подозрения в мошенничестве.
Активные трейдеры в основном останавливаются здесь, поскольку биржа выигрывает у любой банковской программы по числу активов, ценам и правам на вывод средств. Ally заслужил репутацию среди пользователей криптовалют именно так: без излишней показности и без блокировки законных операций.
Лучшие банки в США, дружественные к криптовалютам
Мы ранжируем американские банки по тому, как они работают с реальной криптоактивностью. Это включает прямую торговлю, где она доступна, а также надёжность переводов ACH и банковских переводов на биржи, зарегистрированные в Сети по борьбе с финансовыми преступлениями (FinCEN), федеральном агентстве, которое осуществляет надзор за компаниями, оказывающими услуги по переводу денег.
Вот наша сравнительная таблица самых дружественных к криптовалюте банков в США:
1. SoFi
SoFi возглавляет наш рейтинг, потому что стёрла границу между банковским счётом и счётом на бирже. SoFi Crypto запущена в ноябре 2025 года, и SoFi стала первым национальным банком США с застрахованными FDIC вкладами, предложившим розничную торговлю криптовалютой. Клиенты могут покупать биткоин, Эфириум, Solana и десятки других монет прямо с расчётного или сберегательного счёта.
SoFi предлагала криптовалюты и раньше, но закрыла сервис в 2023 году как условие получения банковской лицензии. Перезапуск под надзором Управления контролёра денежного обращения (OCC), федерального регулятора национальных банков, показывает, насколько изменилось отношение надзорных органов.
Компромисс — глубина. Специализированная биржа по-прежнему превосходит SoFi по выбору монет, типам ордеров и ценам для крупных сделок, а криптовалюта в SoFi не защищена FDIC, поскольку страхование вкладов покрывает только доллары.
2. Chase
Chase занимает второе место благодаря самому неожиданному развороту в банковской сфере США. В июле 2025 года JPMorganChase объявил о стратегическом партнёрстве с Coinbase, которое охватывает кредитные карты Chase на Coinbase, прямую привязку банковского счёта к кошельку и конвертацию баллов Ultimate Rewards в USDC.
Сначала заработало пополнение картой, а привязка счёта и функции вознаграждений должны появиться у клиентов в этом году. Для примерно 80 млн человек, обслуживающихся в Chase, это устраняет большую часть неудобств, ранее связанных с пополнением Coinbase.
Покупки криптовалюты по кредитной карте могут подпадать под условия снятия наличных, которые добавляют комиссии и немедленные проценты, поэтому мы по-прежнему рекомендуем пополнять через привязанный текущий счёт или ACH. Партнёрство также относится только к Coinbase, и Chase не распространил такой режим на другие биржи.
3. Charles Schwab
Schwab запустила Schwab Crypto в мае этого года, предоставив розничным клиентам прямую спот торговлю биткоином и Эфириумом с комиссией 0,75 % за сделку. Кастодианом выступает Charles Schwab Premier Bank, а исполнением сделок занимается Paxos.
Для тех, у кого уже есть брокерский или банковский счёт в Schwab, преимущество в том, что криптовалюту можно видеть рядом с акциями и фондами в одном окне, а за этим стоит учреждение, управляющее триллионами клиентских активов.
Поддерживаются только две монеты, клиенты пока не могут вносить или выводить криптовалюту, а жители Нью-Йорка и Луизианы исключены. Schwab сообщает, что новые активы и переводы появятся позже, но точной даты не называет.
4. Revolut
Revolut остаётся самым сильным финтех-вариантом для тех, кто хочет совмещать криптовалюту и повседневные траты в одном приложении. Клиенты из США получают торговлю в приложении с широким списком монет, а Revolut X добавляет интерфейс в стиле биржи с расширенными типами ордеров и сниженными торговыми комиссиями.
Банковские услуги в США предоставляются через Lead Bank, члена Федеральной корпорации страхования вкладов (FDIC), поэтому долларовая часть счёта защищена стандартным страхованием вкладов, а криптовалютная часть — нет.
Главная слабость — свобода хранения. Вывести на внешний кошелёк можно только отдельные монеты, поэтому большая часть активов остаётся заблокированной внутри Revolut, а торговые издержки в основном приложении выше, чем на крупных биржах.
5. Ally Bank
Ally — это банк, который мы советуем, когда нужен обычный текущий счёт, не мешающий переводам на биржи. Ally не предлагает собственную торговлю криптовалютой. Переводы ACH и банковские переводы на биржи, зарегистрированные в FinCEN, проходят без блокировок мерчантов, которыми известны многие крупные банки.
Стоит учитывать лимит для новых клиентов. Внешние переводы ограничены суммой 25 000 $ в течение первых 90 дней существования счёта, поэтому тем, кто планирует крупное первое пополнение биржи, стоит открыть счёт заранее.
Ally Invest также предлагает спотовые биржевые фонды (ETF) на биткоин для тех, кто хочет получить ценовую экспозицию внутри брокерского счёта, а не хранить монеты напрямую.
6. Cash App
Cash App углубляется в один актив, а не охватывает многие. Он поддерживает покупку биткоина от 1 $, вывод средств на кошельки под вашим контролем и мгновенные платежи через Lightning Network, быстрый платёжный уровень биткоина. В феврале он снизил комиссии за покупку биткоина до нуля или почти нуля и повысил лимиты вывода средств для подходящих пользователей.
Cash App — это финансовая платформа, а не банк с уставом: банковские услуги предоставляют партнёрские организации, а её дебетовая карта выпущена Sutton Bank, Member FDIC. Некоторые функции биткоин недоступны жителям Нью-Йорка.
Если вас интересует только биткоин, это самый полный пакет в списке. Если вам нужен любой другой актив, понадобится также биржа.
7. Fifth Third Bank
Fifth Third — региональный банк, за которым мы следим внимательнее всего. Он создал специальную рабочую группу по криптовалюте, вывел стратегию в области цифровых активов на уровень совета директоров и сообщил аналитикам, что хочет предоставлять резервные счета и платёжные услуги компаниям, работающим со стейблкоинами и криптоинфраструктурой, уже сотрудничая с такими компаниями, как Stripe и Fireblocks.
Для розничного клиента сегодня Fifth Third — это скорее удобный вариант для переводов, чем криптовалютный продукт. Обычные банковские переводы на крупные регулируемые биржи работают, а собственные аналитические материалы банка рассматривают стейблкоины как ключевую платёжную инфраструктуру, а не как угрозу.
Мы ставим её в середину рейтинга, потому что намерения пока не равны продукту, а её криптовалютные полномочия остаются ставкой на направление, пока что-то не будет запущено.
8. Customers Bank
Customers Bank работает с отраслевой стороной криптовалют. Его сеть Customers Bank Instant Token (CBIT) позволяет биржам, эмитентам стейблкоинов и торговым компаниям круглосуточно проводить между собой расчёты в долларах США, благодаря чему он стал одним из немногих банков, на которые могли полагаться криптокомпании после 2023 года.
В августе 2024 года Федеральная резервная система обязала банк заключить письменное соглашение из-за недостатков в управлении рисками цифровых активов и в мерах контроля по борьбе с отмыванием денег (AML) — проверках, которые банки проводят, чтобы не допустить движения преступных средств. Банк продолжает работу CBIT, устраняя выявленные недостатки.
Для частного лица, пополняющего счёт Coinbase, Customers Bank не подходит. Для криптобизнеса, которому нужны расчёты в долларах 24/7, это один из очень немногих вариантов.
Банки в США, не дружественные к криптовалюте
В этом году список блокировок сократился, но не исчез. Основные ограничения остались почти полностью на стороне кредитных карт, где эмитенты либо прямо отклоняют криптотранзакции, либо проводят их как снятие наличных.
- Capital One: не разрешает покупку криптовалюты по кредитной карте и давно отклоняет переводы ACH на биржи в рамках правил по борьбе с мошенничеством. Мы считаем его наименее надёжным из крупных банков для пополнения счёта на бирже.
- Bank of America: в договорах по картам криптовалюта относится к операциям, приравненным к снятию наличных, что влечёт комиссии за снятие наличных и немедленное начисление процентов. Обычные банковские переводы на регулируемые биржи обычно работают, но карты здесь — плохой способ пополнения.
- Wells Fargo: блокирует операции по кредитной карте у продавцов, которые в основном торгуют криптовалютой. Розничные клиенты по-прежнему могут пополнять счета лицензированных бирж через ACH или банковский перевод, а состоятельные клиенты получают доступ к фондовым продуктам на биткоин через консультационное подразделение.
Если банк приравнивает криптовалюту к снятию наличных по кредитной карте или его процессоры предупреждают о крипто-мерчантах, не используйте кредитные карты и пополняйте биржи банковским переводом.
Почему банки США блокируют некоторые криптоплатежи?
Банки блокируют криптовалютные платежи, когда их системы оценки рисков считают операцию вероятным мошенничеством, вероятным обманом или трудно обратимой. Значительная доля платёжных мошенничеств заканчивается тем, что жертва отправляет деньги на криптоплатформу, а после проведения перевода вернуть средства почти невозможно, поэтому банки вмешиваются до того, как деньги уйдут.
Требования AML добавляют ещё один фильтр. Банки обязаны отслеживать, куда уходят средства клиентов, и платёж на незарегистрированную зарубежную платформу несёт гораздо больше комплаенс-рисков, чем платёж на биржу, зарегистрированную в FinCEN. Поэтому переводы на Kraken, Coinbase или Gemini проходят гораздо чаще, чем переводы на малоизвестные площадки.
Платёжные сети добавляют собственные препятствия. Покупки криптовалюты имеют отдельный код категории продавца, что позволяет эмитенту одним правилом отклонять или пересматривать условия всех транзакций этой категории. Именно поэтому банк может заблокировать вашу дебетовую карту на бирже, но спокойно провести ваш перевод ACH той же компании.
Что изменилось в криптобанкинге США в этом году?
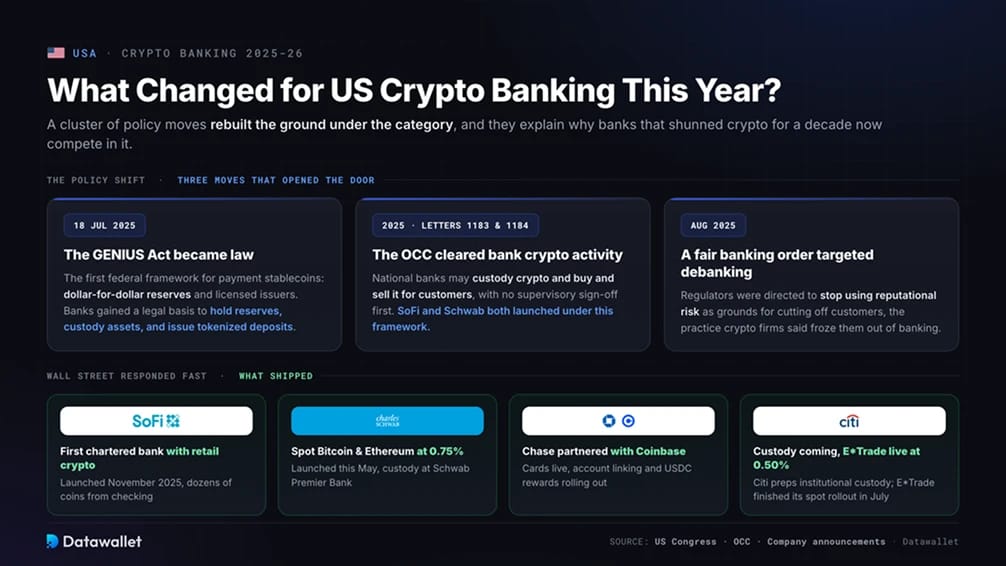
Ряд политических решений перестроил основу этой категории, и именно они объясняют, почему банки, десятилетие избегавшие криптовалют, теперь конкурируют на этом рынке.
- GENIUS Act стал законом: подписанный 18 июля 2025 года, GENIUS Act создал первую федеральную систему регулирования платёжных стейблкоинов, требующую резервов в соотношении один к одному с долларом и лицензированных эмитентов. Он дал банкам правовую основу для удержания резервов стейблкоинов, хранения активов и выпуска токенизированных депозитов.
- OCC одобрило криптовалютную деятельность банков: разъяснительные письма 1183 и 1184 подтвердили, что национальные банки могут осуществлять хранение криптовалюты, покупать и продавать её для клиентов и пользоваться услугами внешних провайдеров, а также отменили прежнее правило, по которому банкам сначала требовалось одобрение надзорного органа. SoFi и Schwab запустили услуги в рамках этой системы.
- Справедливый банковский порядок против дебанкинга: Указ августа 2025 года обязал регуляторов прекратить использовать репутационный риск как основание для отказа клиентам; по утверждению криптокомпаний, эта практика применялась, чтобы вытеснить отрасль из банковской системы.
Wall Street отреагировала быстро. Помимо SoFi и Schwab, E*Trade от Morgan Stanley в июле завершила запуск спотовой торговли биткоином, Эфириумом и Solana с комиссией 0,50 % за сделку, а Citi готовит институциональную услугу хранения криптоактивов, тогда как несколько крупных игроков изучают стейблкоины.
Потребительские уловки пошли в обратную сторону. Quontic, первый банк с застрахованными FDIC вкладами, предложивший дебетовую карту с наградами в биткоинах, теперь вместо этого продвигает версию с кэшбэком для этого счёта. Рынок перешёл от необычных бонусов к инфраструктуре прямой торговли и расчётов.
Какая криптобиржа самая безопасная в США?
Coinbase — наш выбор как самая безопасная биржа для работы с американским банковским счётом. Ею управляет публичная компания, торгующаяся на Nasdaq, поэтому её финансы и активы клиентов отражены в аудированной отчётности для SEC — такого уровня раскрытия не обеспечивает ни одна частная американская биржа.
Хранение находится под надзором, как в банках. Coinbase Custody Trust Company — трастовая компания с ограниченной целью, получившая устав от New York State Department of Financial Services, что накладывает на неё требования по капиталу, AML и проверкам, а платформа держит примерно 98 % активов клиентов в автономном холодном хранении.
Это также биржа, с которой банки США интегрированы глубже всего. Партнёрство с Chase напрямую связывает крупнейший банк США с Coinbase, поэтому пополнения из крупных банков проходят проверки рисков с меньшим числом задержек, чем платежи на слабо регулируемые площадки.
Выводы
Большинству пользователей из США мы советуем схему с двумя счетами. Держите основной счёт в банке с прямым криптопродуктом или с проверенной историей переводов, второй счёт, удобный для переводов, оставьте как резервный, а серьёзную торговлю ведите на бирже, зарегистрированной в FinCEN.
Пополняйте биржи через ACH или банковский перевод, а не картой, отправляйте небольшой тестовый перевод на любую новую платформу и выводите средства на тот же счёт, с которого вы вносили, чтобы обе стороны могли проверить движение денег.
Наконец-то общее направление в вашу пользу. Национальные банки теперь напрямую продают криптовалюту, а регуляторам запрещено давить на банки, чтобы те отказывались от клиентов-криптоинвесторов, поэтому времена, когда приходилось гадать, пройдёт ли ваше пополнение, подходят к концу.