对比顶级 P2P 加密交易所
1. Binance
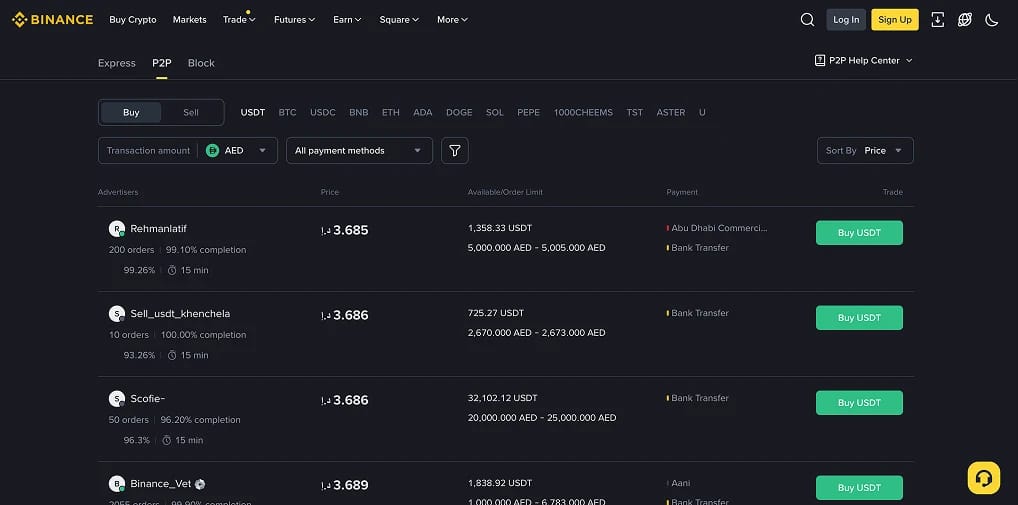
当我们需要商家真正在线时,Binance 是我们首先打开的平台。它拥有最深的 P2P 订单簿,支持 100+ 种法币,并列出数百种本地支付方式,因此在大多数以 P2P 为主的市场中仍是默认的入金渠道。一个交易对上的商家越多,价差就越小;对于大额交易,这就是公允成交与 2% 折价之间的差距。
交易通过托管方式清算,零手续费;商家资料会显示完成率、放币时间和订单数量;实名支付规则要求付款账户与您的认证姓名一致,从而过滤掉大量“骡子账户”流量。当我们让付款窗口超时后,这里的申诉流程最为清晰。请注意,SAFU 只覆盖平台故障,不覆盖交易对手违约。
Binance 真正的风险在于监管。它在尼日利亚迫于监管压力下架了法币 P2P,并在 2024 年的整治行动中关闭了奈拉 P2P 业务,当时高管被拘留并被追缴税款。上架的币种可能很快减少,因此我们以 Binance 为主,但绝不只依赖它。
优点
- 全球最深的 P2P 流动性,大额订单的报价也最为接近。
- 100+ 种法币和数百种支付方式,平台费用为零。
- 实名支付匹配,以及测试中最清晰的申诉流程。
缺点
- 在监管压力下已下架法币 P2P,尼日利亚是最明显的例子。
- 严格的实名规定会在您的账户名称不一致时导致交易停滞。
- P2P 专区位于几层菜单之后,容易让新手找不到。
2. OKX
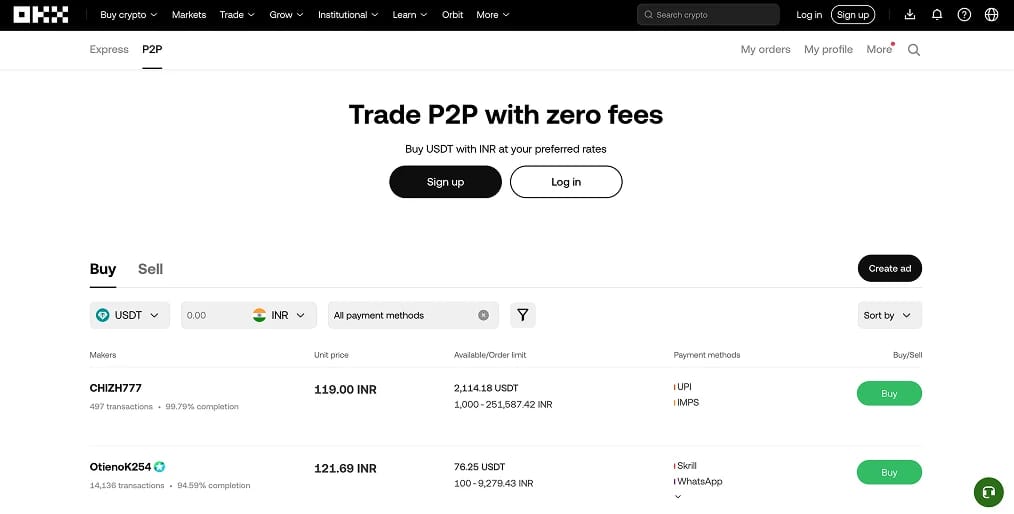
OKX 在 P2P 中保护您而非定价的方面排名第二。其 Blue Shield 计划会在商户发布广告前对其进行审核,而对通过 P2P 购买的资金设置的 T+N 冻结期,降低了因对手方资金被查出有问题而被即时冻结的可能性。这一延迟是所有主要平台中最实用的防冻结功能。
P2P 费用为零,该平台确实交易其他平台忽略的小众亚洲和非洲交易对,这正是其深度的价值所在。OKX 发布每月储备金证明,在大型交易所中属于较为清晰的披露记录。测试中,非高峰时段冷门交易对的撮合速度略落后于 Binance,因此小额订单的价差更宽,不过商家质量和纠纷处理流程始终保持良好。
除入金通道外,内置的 Web3 钱包可直接从您的交易账户跨链桥接到 DeFi 和 DEX 兑换,让存储空间已经紧张的手机省去再装一个应用。与所有离岸平台一样,OKX 不受任何本地监管机构管辖,因此您的保障来自其自身的托管和审核机制,而不是充值担保。对于更看重冻结防护而非原始深度的买家来说,这种组合很难被超越。
优点
- Blue Shield 审查加上 T+N 持有期,是此处最强的冻结防御。
- P2P 零手续费,且在小众亚洲和非洲法币交易对中具备真实深度。
- 每月储备金证明和内置的 Web3 钱包。
缺点
- 在非高峰时段,较小交易对的商家深度落后于 Binance。
- 在非营业时间,低于 200美元 的订单价差会扩大。
- T+N 的到账方式会让期待即时到账的用户感到失望。
3. Bybit
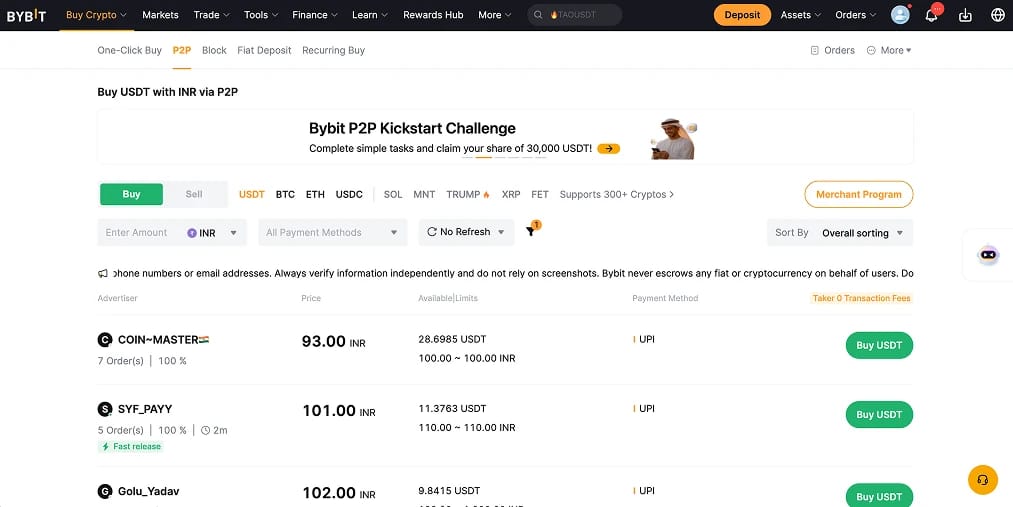
Bybit是我们首先向新手推荐的平台,因为其流程对用户的预设门槛最低。每位广告商都会在最前面显示已完成订单数、完成率、放币时间和评价,筛选功能可按支付方式和信誉进行筛选,只需点两下。其购买流程避免了其他平台上容易让人迷路的层层菜单。
它以零手续费支持60种以上法币,并且在中端 Android 手机使用移动数据时仍能保持流畅,这对最依赖 P2P 的市场很重要。测试中,与高信誉商户交易时托管放款很快,应用内的付款指引也是同类中最清晰的。Bybit 已在一些前沿市场削减了法币支持,因此在假定上个月的路线仍然可用之前,请先查看实时订单簿。
其底层交易体系很完善,涵盖现货、永续合约、跟单交易以及闲置 USDT 的 Earn 理财,因此在完成 P2P 步骤后,平台可随您一同成长。我们的加密货币期货交易所指南介绍了其永续合约的对比情况,适合从现货进阶的用户。法币覆盖范围仍窄于 Binance,因此在较小的市场中,您可能需要另备一个平台。
优点
- 对于首次买卖的用户来说,这是最清晰、最易懂的 P2P 流程。
- 透明的商家统计数据,以及快速、直观的广告筛选。
- 零 P2P 费用,且应用在低端手机上占用空间小。
缺点
- 法币覆盖范围比 Binance 更窄,部分市场已停止支持。
- 在最大的市场之外,本地交易对的商家深度会变得稀薄。
- 更广泛的产品菜单会分散只想买 USDT 的用户的注意力。
4. Bitget
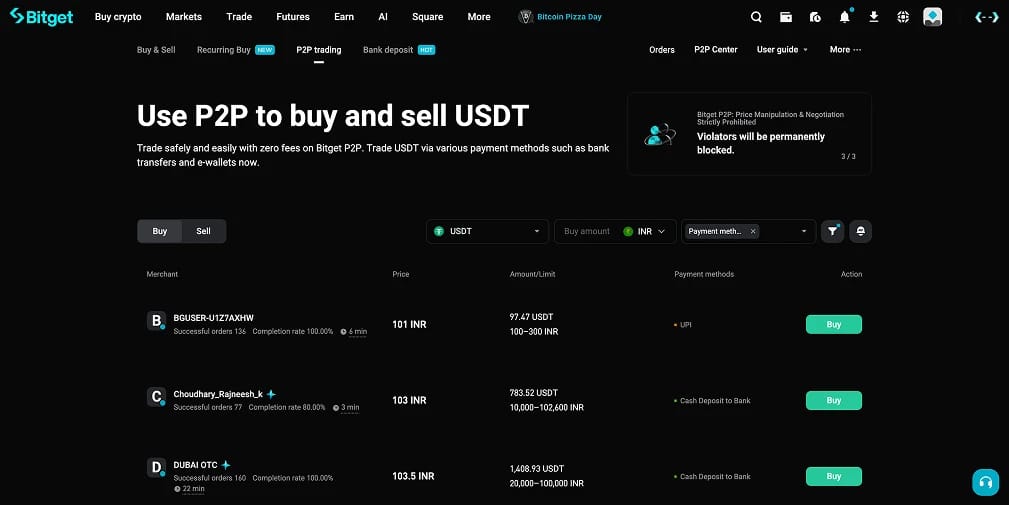
Bitget 是零手续费平台,资产负债表稳健,在新兴市场也适用。其储备金证明显示比率接近 169%,保护基金超过 4亿美元,在没有本地监管机构可求助时,这样的缓冲很重要。该平台支持 100+ 种法币,可通过银行转账、移动支付和银行卡交易,P2P 手续费为零。
当 P2P 交易是进入更广泛生态系统的资金注入步骤,而不是一次性操作时,它的效果最好。商户深度处于中游水平,在当地营业时间内表现稳健,深夜则较薄,因此我们在下大额订单前会先查看订单簿。银行卡充值可用,但通常有 2至5% 的支付处理商加价,这使银行转账或移动支付成为更便宜的首选。
跟单交易是大多数用户在首次购买 USDT 后继续留在应用内的原因,其交易员池足够深,可以按回撤历史而非表面收益进行筛选。在某些市场,其品牌知名度低于 Binance,因此当地的纠纷处理经验相对不足。不过作为拥有真实储备缓冲的资金通道,它是这里较为安全的中档选择之一。
优点
- 零手续费 P2P,支持100+种法币,支付方式覆盖广泛。
- 169%的储备率,以及超过4亿美元的保护基金,作为平台的缓冲。
- 适合充值后继续使用的用户的强大跟单交易功能。
缺点
- 商户深度处于中等水平,在营业时间之外会变得稀薄。
- 信用卡充值通常会收取2至5%的支付处理商加价。
- 品牌知名度较低,意味着本地争议处理量的检验较少。
5. HTX
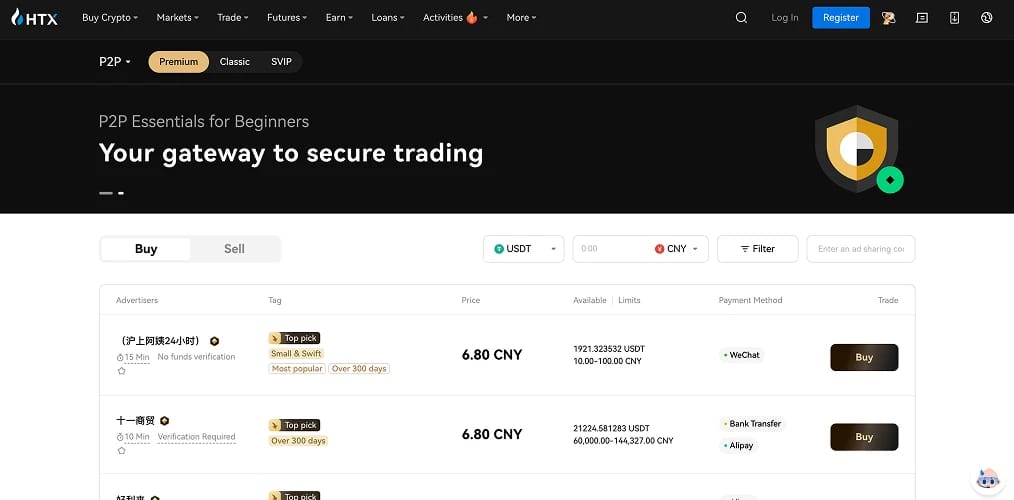
HTX前身为 Huobi,在主要平台中拥有最深厚的 Alipay 和 WeChat Pay 商户网络,位列第五,这得益于其中国渊源。对于亚洲的 P2P,以及在 Tron 上转移的 USDT(该地区大量稳定币交易量所在),它通常在任何时段都能提供最窄的价差和最活跃的商户。我们的Alipay 购买指南和中国交易所指南介绍了灰色地带的相关背景。
该平台支持 Alipay、WeChat Pay、UnionPay 和银行转账,商户基础已有十多年积累,这是其相对于较新平台的真正优势。对于通过 Alipay 或 WeChat Pay 充值的中国二线城市用户而言,这种深度意味着比任何西方主导的平台更快的成交速度和更窄的 USDT 价差。
品牌包袱是这种深度的代价。与 Tron 的关联、Justin Sun 的参与以及品牌重塑都影响信任,而且储备金证明的披露落后于 Binance 和 OKX。我们将 HTX 视为一个 P2P 交易场所,其商户深度确实有帮助,但不适合作为大额资金的长期托管。
优点
- 亚洲时段最具深度的 Alipay 和 WeChat Pay P2P 网络。
- 与 TRON 和 USDT 关系紧密,是亚洲占主导地位的稳定币通道。
- 历史悠久、为人熟悉的中文产品。
缺点
- 品牌重塑之后,其声誉不如 Binance 或 OKX 稳固。
- 储备金证明的披露一致性不及顶级同行。
- KYC 问题更常见,争议升级处理也较慢。
6. MEXC
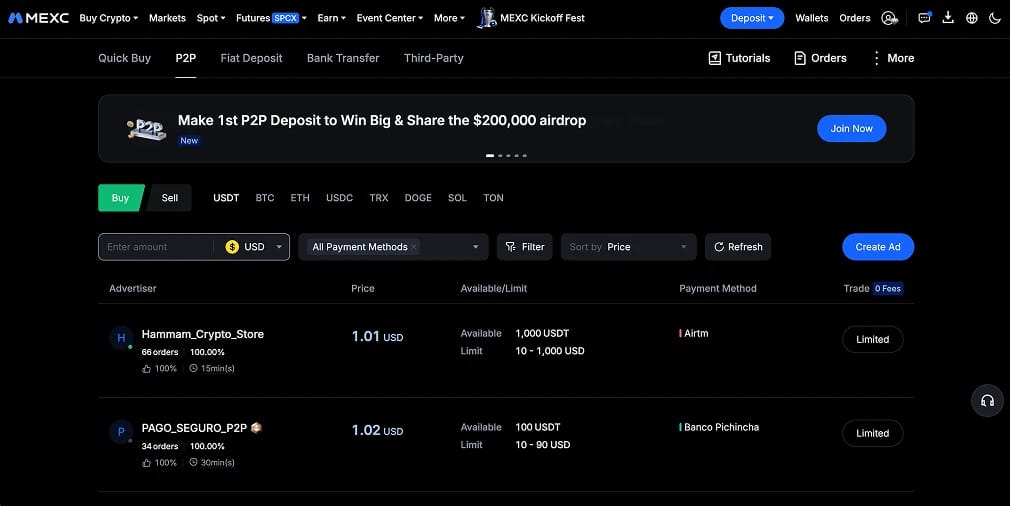
MEXC 作为经济实惠的入金渠道收尾,当 P2P 只是将 USDT 转入低成本交易账户的一步时最为适合。P2P 免费,现货挂单方费率为 0%,吃单方费率为 0.02%,且币种目录庞大,因此新上线的代币常常首先在这里出现。低 KYC 等级允许在未完成完整验证的情况下转移较小金额,适合不愿将身份证件与离岸账户绑定的用户。
MEXC 的不足在于交易台本身。商家池比 Binance 或 HTX 更新、更薄,因此我们会严格按完成率和订单数量筛选,而不是相信订单簿顶部的推广广告。在较小的交易对上,订单簿在高峰时段之外可能会完全清空。
储备金证明的更新频率也落后于领先平台,这对长期持有的资产比对快速资金转移更重要。作为将 USDT 转入交易的低成本通道,它足以胜任;但若在紧急情况下将其作为唯一的出金渠道,则是这里最弱的选择。将它与深度更好的交易平台搭配使用,才能体现其价值。
优点
- 零 P2P 手续费,加上 0% 的现货挂单方费率,是这里综合资金成本最低的选择。
- 资产选择丰富,上架速度属于最快之列。
- 低 KYC 等级,小额充值无需完成完整验证。
缺点
- 商家群体较年轻且规模较小,因此请仔细查看订单记录。
- 储备金证明的透明度落后于顶级平台。
- 更适合作为次要的资金渠道,而非主要的出金通道。
如何选择 P2P 加密货币交易所
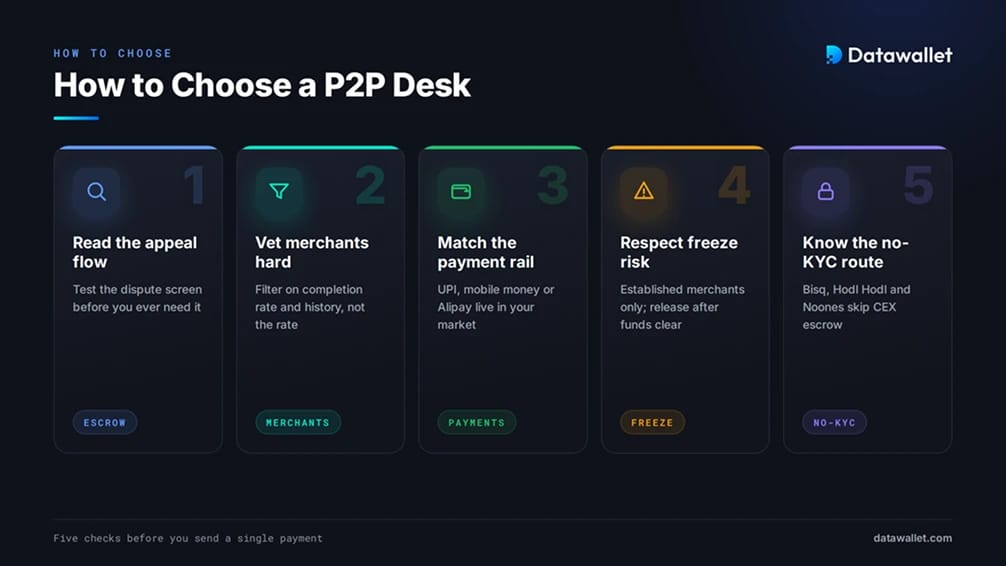
功能几乎无关紧要。您真正要选择的是:在对面是陌生人的情况下,信任谁的托管和争议处理流程。我们在付款前会执行五项检查:
- 在需要之前先了解申诉流程:与一位高评分商家开启一笔交易,查看争议页面但不提交申诉。您需要看到清晰的证据提示、固定的响应时限,以及自动化失效时的人工渠道。
- 按历史记录而非价格筛选商家:只与完成率高、放币速度快且订单记录长的广告商交易。OKX Blue Shield 等认证徽章具有参考价值。对远高于市场价的价格要保持警惕,因为这么好的现金价格通常需要尽快成交。
- 让支付方式与您所在地的支付渠道相匹配:印度用 UPI,尼日利亚用银行转账或移动支付,中国用 Alipay 或 WeChat Pay。请按您的货币筛选实时订单簿,并确认在当地时段有几十位活跃商家。如果订单簿为空,说明该平台对您不可用。
- 注意赃款冻结风险:如果骗子用被盗资金向您付款,受害者的报案可能让警方找到您的账户,您的银行可能会将其冻结,即使您没有做错任何事。任何托管担保都无法避免这种情况。请选择信誉良好的交易对手,只有在资金到账并清算后才放行,并保留每一笔订单记录。
- 可考虑使用非托管型平台以避开 CEX 托管:Bisq、Hodl Hodl 和 Noones 等 No-KYC 市场使用多重签名托管,而不是公司钱包。流动性较低,学习曲线也更陡,但对于注重隐私或被银行服务排除在外的用户来说,这些平台消除了单一平台故障点。
主要司法管辖区如何监管 P2P 加密货币交易
没有任何单一法律管辖 P2P。它处于各国加密货币立场、资本管制和反洗钱规则的交汇处,因此同一笔交易在一个市场属于常规操作,在另一个市场却可能有风险。
- 尼日利亚,全球最大的 P2P 市场:2021年银行禁令促使交易转向 P2P 平台后,尼日利亚长期位居全球 P2P 交易量首位。2025年3月签署的《2025年投资与证券法》现已将加密资产视为 SEC 监管下的证券,交易所必须注册,Quidax 和 Busha 已率先获得牌照。执法也趋严:Binance 关闭了其奈拉 P2P 平台,EFCC 现在可以调取电信记录。我们的尼日利亚交易所指南有更深入的介绍。
- 印度,合法但未受监管:交易合法,加密货币属于虚拟数字资产,但没有专门的 P2P 框架,因此适用一般刑法和 AML 法律。境内交易所根据 PMLA 在 FIU-IND 注册,而 P2P 用户面临的现实风险是下文所述的银行冻结。请参阅我们的印度交易所指南和印度购买 USDT 指南。
- 中国,P2P 是变通方式:2021 年 9.24 通知禁止加密货币业务,并禁止境外交易所向居民在线提供服务,但个人持有是合法的,通过 Alipay 和 WeChat Pay 进行的 CNY P2P 仍是主要入金渠道。2025 年 11 月中国人民银行(PBoC)的一次会议将稳定币列为下一个整治目标,因此请将该渠道视为临时性的。
- 俄罗斯,在制裁下收紧:加密货币在跨境贸易中被容忍,但在零售端受到挤压。俄罗斯央行框架自 2026 年 7 月起要求交易通过持牌中介进行,将非合格投资者的年额度限制在约30万卢布,并排除隐私币。银行现在会标记并冻结与 P2P 平台相关的账户。
- 巴基斯坦、越南及更广泛的全球南方:这些国家的采用率排名靠前(在最新的 Chainalysis 指数中,巴基斯坦和越南分列第三和第四),主要由汇款和货币对冲需求推动,监管框架仍在制定中。由于监管尚未跟上,P2P 仍是默认方式。
在所有这些市场中,持有加密货币几乎在各地都是合法的,但 P2P 处于这项权利与各国支付和 AML 规则之间的未受监管地带。最一致的界线是禁止在本国将加密货币用作货币,而不是禁止买卖。
P2P 加密货币交易如何征税?
P2P 交易并不会因为没有中介出具报表就可以避税。纳税义务往往转移到您自己身上,而且各国的处理方式差异很大。
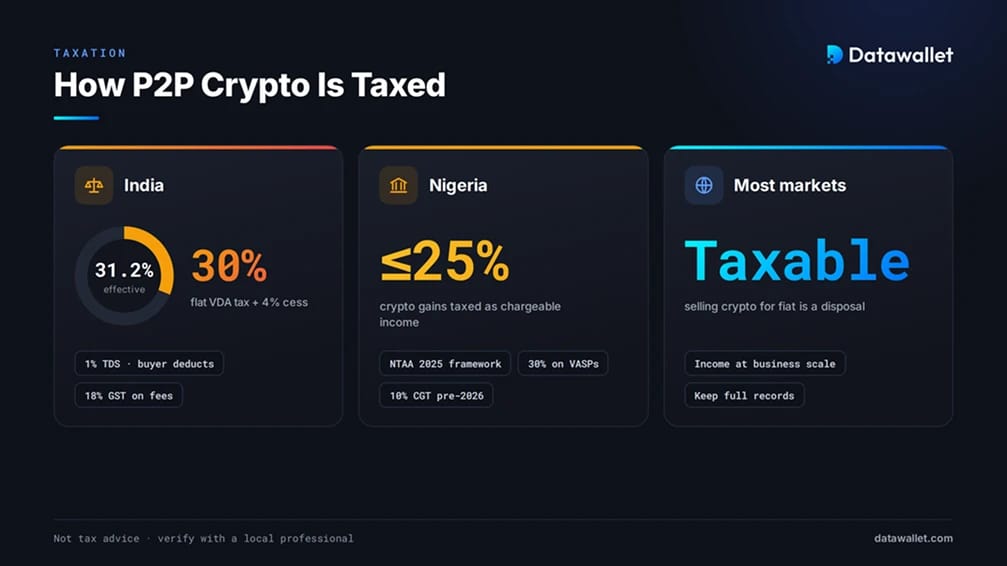
- 印度将负担压在交易者身上:VDA 利润按 30% 的统一税率外加 4% 附加税征收,依据第 115BBH 条,亏损不可抵扣。超过年度门槛后,适用第 194S 条规定的 1% TDS;在 P2P 和国际平台上,须由买方而非交易所代扣并缴纳。自 2025年7月 起,平台费用适用 18% 的 GST。所有这些都需在 Schedule VDA 中申报。
- 尼日利亚现已有相关法规:《2025 年尼日利亚税务管理法》确立了加密货币税制,其中大部分责任落在持牌 VASPs 身上,收益适用资本利得税。执法机制仍在完善中,但法律依据已经存在。
- 其他大多数市场按现有规则对处置行为征税:⟧无论是否有针对加密货币的专门法律,将加密货币兑换为法币通常属于应税处置,以经营规模进行交易则需缴纳所得税。缺乏专门制度只是一个空白,并不意味着可以放心。
无论您在哪里交易,都应记录每一笔订单、交易对手、法币价值以及任何已代扣的税款。随着执法逐步跟上法律,其效力会追溯既往。以上内容均不构成税务建议,在任何设有成熟加密货币税制的市场,聘请当地专业人士都是值得的。
P2P 加密货币采用情况
P2P 最初是出于必要而兴起的入金方式。在银行封锁加密货币、本币持续贬值或资本管制关闭官方渠道的地方,通过支付应用向他人购买 USDT 是仅存的一扇门。
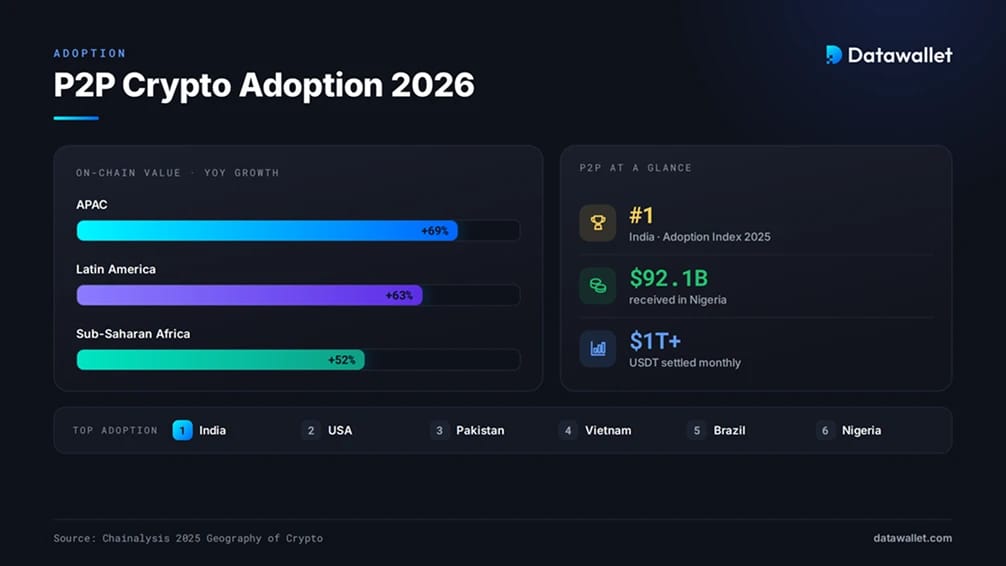
这一情况仍体现在数据中。最新的Chainalysis 全球加密货币采用指数将印度列为第一,巴基斯坦、越南、巴西和尼日利亚均进入前六,前十名中有七个属于中低收入或中高收入国家。撒哈拉以南非洲的链上接收额超过 2050亿美元,仅尼日利亚就超过 920亿美元,主要集中在 P2P 常见的小额零售转账。
Chainalysis 在 2025 年取消了专门的 P2P 子指数,因为 P2P 的活动占比下降,直接入金渠道也已规范化。这并不意味着 P2P 在其重要的地方正在萎缩;它正在收窄至银行服务薄弱、货币不稳定或存在资本管制的市场。稳定币为这一切提供动力,USDT 每月清算超过一万亿美元,并在全球南方的许多地区充当银行无法提供的美元储蓄账户。
如何通过 P2P 购买比特币
先从经过审核的商家处购买 USDT,再在现货市场兑换为比特币,因为 P2P 的流动性集中在 USDT 上。我们采用的步骤如下:
- 选择一个有您所用货币实时订单簿的柜台。打开 Binance 或 OKX,进入 P2P,筛选您的法币和支付方式,并在确认前对照 USDT 的中间市场价检查汇率。
- 使用一致的信息完成 KYC。请使用政府签发的身份证件,并确保您的账户名称与付款所用的银行账户或钱包一致。信息不一致是交易和验证停滞的首要原因。
- 从高信誉商家处购买 USDT。选择历史较长、完成率高且带有认证标识的广告商,付款后,仅在转账确认后才标记已付款,并等待托管放款。作为卖家,请仅在资金到账后才放币。
- 用限价单将 USDT 兑换为 BTC。跳过一键兑换,打开 BTC/USDT 并下限价单。这通常比即时购买的价差节省 1至3%。
- 决定 BTC 存放在哪里。交易者可以将其留在交易所;长期持有者应选择自托管,并先核对地址和网络。我们的最佳加密货币钱包指南介绍了各种选择。
同样的柜台也可反向用于变现:将 USDT 卖给商户,由对方直接向您的银行或移动支付账户付款。
总结
选择 P2P 平台时,应看交易出问题时它能如何保护您,而不是看几乎总是为零的手续费。Binance 的优势在于深度和支付覆盖范围,OKX 胜在商家审核和冻结防护,而 Bybit 是我们首先推荐给新手交易者的平台。Bitget、HTX 和 MEXC 则分别凭借储备透明度、亚洲市场深度或最低成本的资金通道占有一席之地。
请保持再核实一个备用平台,因为新兴市场的 P2P 订单簿会在没有通知的情况下变化。同时要关注监管动态:尼日利亚已转向 SEC 牌照管理,俄罗斯的中介规则将于 2026 年 7 月生效,印度的冻结执法也在不断收紧。使 P2P 有用的灰色地带,同样会在您使用不慎时让您面临风险。
在加大交易规模之前,请先对一位高评分商家完成一笔完整的小额交易,并确认您的银行支持出金。十分钟的测试胜过任何评测,包括本文在内。
我们的方法
我们评估了主要的 P2P 平台:创建账户、完成 KYC,并以买家和卖家的身份通过银行转账、移动支付和即时支付渠道为真实订单注资,然后再兑换回法币。每个平台按六项标准评分:
- Trust Score:我们自有的评分(满分 5),综合考量安全记录、储备金证明的透明度、监管状况、运营年限和审计覆盖范围。
- 托管与争议处理质量:我们发起了交易,查看了申诉流程,并测试了各平台如何处理付款窗口过期的情况,对清晰度、证据提示和响应时间进行了评分。
- 商户审查:我们审查了验证计划、徽章体系,以及完成率、放币时间和订单历史的透明度。
- 法币和支付覆盖:我们确认了支持的货币和本地支付方式,并在当地时段对照 USDT 中间价测试了商户深度和价差。
- 冻结与撤销防御:我们评估了实名规则、提现冻结,以及各平台为降低涉及赃款和撤销类诈骗风险而提供的指引。
- 底层平台:我们评估了费用、资产选择和安全性,确保该交易所在 P2P 交易之外同样表现可靠。
我们排除了没有可用的 P2P 订单簿、深度持续偏薄或存在严重且未整改的合规问题的平台。测试于 2026 年初进行。