Comparer les meilleurs exchanges crypto P2P
1. Binance
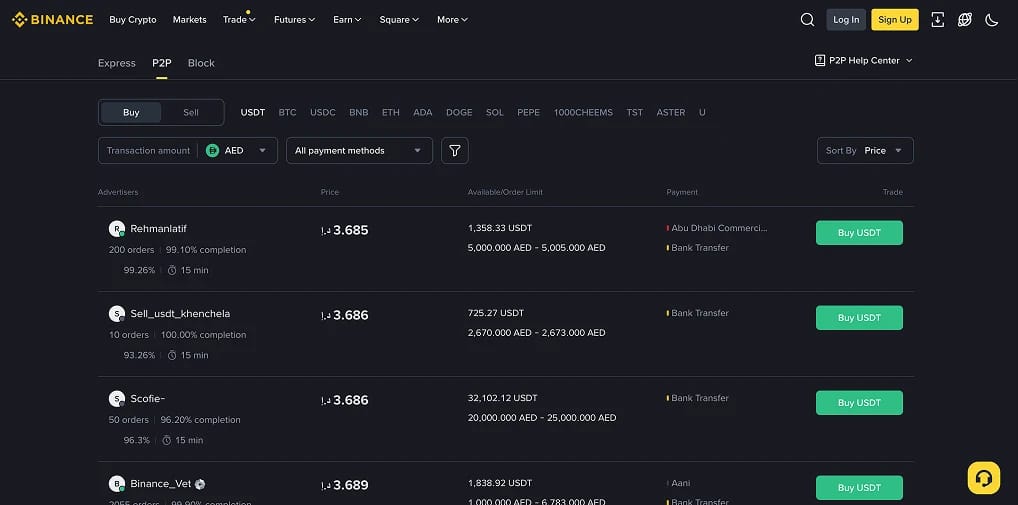
Binance est le bureau vers lequel nous nous tournons en premier lorsque nous avons besoin qu'un marchand soit effectivement présent. Il propose le carnet P2P le plus profond du marché, couvre plus de 100 monnaies fiat et répertorie plusieurs centaines de modes de paiement locaux, ce qui en fait l'on-ramp par défaut sur la plupart des marchés fonctionnant en P2P. Plus il y a de marchands sur une paire, plus le spread est serré, et sur un gros montant, c'est toute la différence entre une exécution correcte et une décote de 2 %.
Les transactions sont compensées par séquestre avec des frais à zéro, les profils des marchands affichent le taux de réussite, le délai de libération et le nombre de commandes, et une règle de paiement au nom réel filtre une grande partie du trafic de mules en obligeant le compte payant à correspondre à votre nom vérifié. Lorsque nous avons laissé expirer une fenêtre de paiement, le processus de réclamation était le plus clair ici. Notez que SAFU couvre les défaillances de la plateforme et non une contrepartie malhonnête.
La véritable exposition de Binance est d'ordre réglementaire. La plateforme a dû retirer le P2P fiat sous la pression des régulateurs au Nigeria, fermant son bureau P2P en naira lors de la répression de 2024 qui a entraîné la détention de dirigeants et des accusations fiscales. Les listings pouvant s'amenuiser rapidement, nous utilisons Binance comme point d'ancrage sans jamais nous y fier aveuglément.
Avantages
- Liquidité P2P mondiale la plus importante avec les cotations les plus serrées sur les ordres importants.
- Plus de 100 monnaies fiat et des centaines de modes de paiement avec zéro frais de plateforme.
- Correspondance des paiements au nom réel et processus de réclamation le plus clair lors des tests.
Inconvénients
- A retiré le P2P fiat sous la pression réglementaire, le Nigeria en étant l'exemple le plus net.
- Des règles strictes concernant le nom réel bloquent les transactions lorsque le nom de votre compte ne correspond pas.
- Le bureau P2P se trouve à plusieurs niveaux de menus, ce qui désoriente les nouveaux venus.
2. OKX
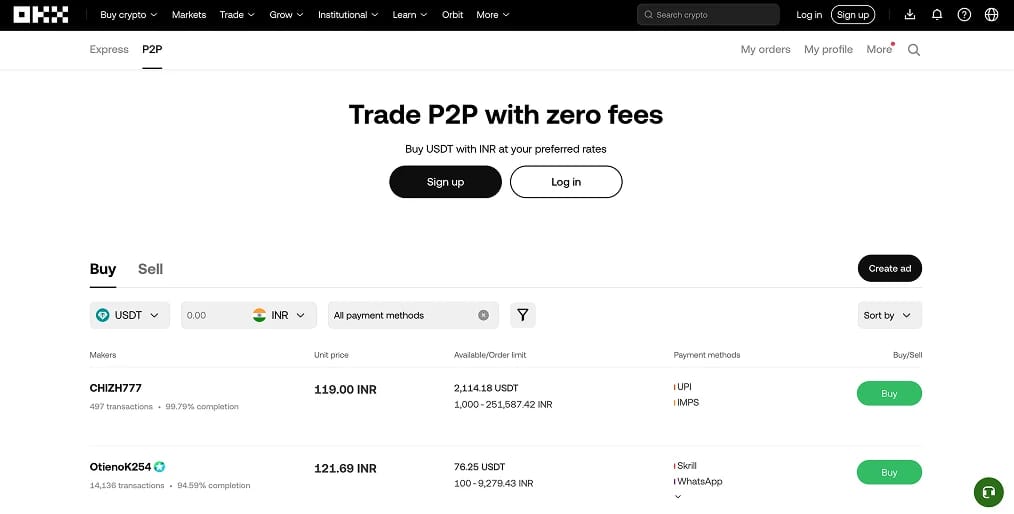
OKX se classe deuxième pour la partie P2P qui vous protège, et non pour celle qui fixe vos prix. Son programme Blue Shield vérifie les marchands avant qu'ils ne puissent publier des annonces, et le délai de conservation T+N sur les fonds achetés en P2P réduit les risques de gel instantané de la part d'une contrepartie dont l'argent s'avère suspect. Ce délai est la fonctionnalité anti-gel la plus utile sur l'ensemble des grands bureaux.
Les frais P2P sont nuls et le bureau négocie réellement les paires de niche asiatiques et africaines que les autres évitent, ce qui donne toute sa valeur à sa liquidité. OKX publie des proof-of-reserves mensuels, l'un des dossiers de divulgation les plus propres parmi les grands exchanges. Lors des tests, la mise en correspondance a légèrement pris du retard par rapport à Binance sur les paires peu liquides en dehors des heures de pointe, ce qui a entraîné des spreads plus larges pour les petits ordres, bien que la qualité des marchands et le processus de litige soient restés systématiquement propres.
Au-delà de l'on-ramp, le Web3 wallet intégré fait le pont directement entre votre compte de trading et les swaps DeFi et DEX, vous épargnant une seconde application sur un téléphone déjà manquant de stockage. Comme tous les bureaux offshore, OKX ne répond à aucun régulateur local, votre protection provient donc de son propre séquestre et de ses vérifications plutôt que d'une garantie des dépôts. Pour un acheteur qui privilégie la protection contre le gel à la simple profondeur, cette combinaison est difficile à battre.
Avantages
- Vérification Blue Shield et délai de blocage T+N, la meilleure défense contre le gel ici.
- Frais P2P à zéro et réelle profondeur sur les paires fiat de niche en Asie et en Afrique.
- proof-of-reserves mensuelles et wallet Web3 intégré.
Inconvénients
- La profondeur marchande sur les paires de moindre envergure est en retrait par rapport à Binance en heures creuses.
- Les spreads sur les ordres inférieurs à 200 $ s'élargissent en dehors des heures ouvrées.
- La libération en T+N frustre les utilisateurs qui s'attendent à un accès instantané.
3. Bybit
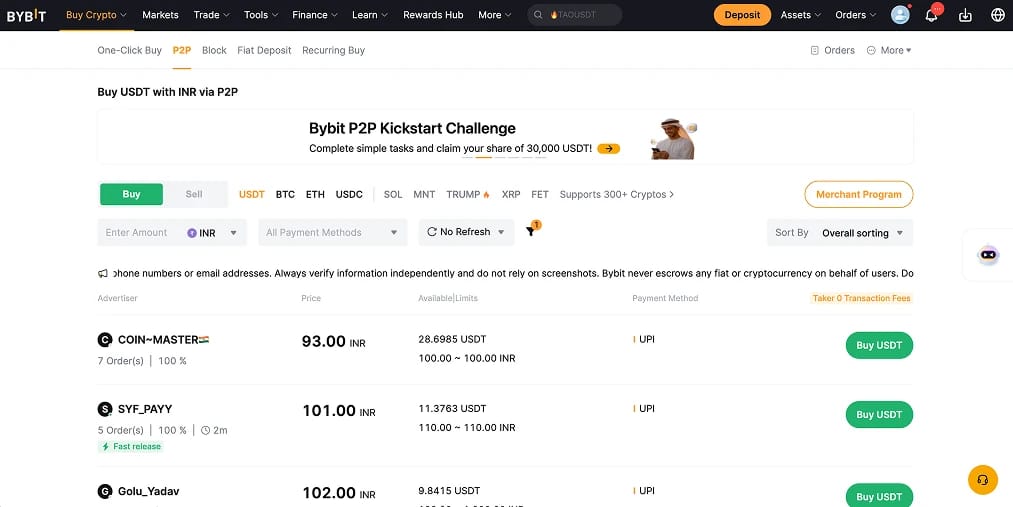
Bybit est la plateforme vers laquelle nous orientons les débutants, car son parcours est le plus intuitif possible. Chaque annonceur affiche clairement les ordres exécutés, le taux de réussite, le délai de libération et les avis, tandis que les filtres permettent de trier par mode de paiement et par réputation en deux clics. Le processus d'achat évite les méandres de menus qui posent problème ailleurs.
Il couvre plus de 60 monnaies fiat sans frais et reste réactif sur des appareils Android de milieu de gamme via les données mobiles, ce qui compte sur les marchés qui utilisent le plus le P2P. Lors de nos tests, l'escrow s'est libéré rapidement face à des marchands à haute réputation et les conseils de paiement in-app étaient les plus clairs du groupe. Bybit a supprimé le support de certaines monnaies fiat dans certains marchés frontaliers, vérifiez donc le carnet d'ordres en direct avant de supposer que le parcours du mois dernier fonctionne toujours.
L'infrastructure de trading sous-jacente est riche, proposant le spot, les futures, le copy trading et Earn sur l'USDT inactif, ce qui permet à la plateforme d'évoluer avec vous une fois l'étape P2P franchie. Notre guide des exchanges de crypto futures explique comment ses perps se comparent pour quiconque passe du spot aux produits dérivés. La couverture en monnaies fiat reste plus restreinte que celle de Binance, de sorte que sur les marchés plus modestes, vous pourriez avoir besoin d'une seconde plateforme en parallèle.
Avantages
- Le parcours P2P le plus propre et le plus lisible pour les acheteurs et vendeurs débutants.
- Statistiques marchandes transparentes et filtrage des annonces rapide et intuitif.
- Frais P2P à zéro et application légère sur les téléphones d'entrée de gamme.
Inconvénients
- Couverture fiat plus restreinte que Binance, avec un support abandonné sur certains marchés.
- La profondeur marchande sur les paires locales diminue en dehors des marchés les plus importants.
- Le menu des produits plus large distrait les utilisateurs qui ne veulent que de l'USDT.
4. Bitget
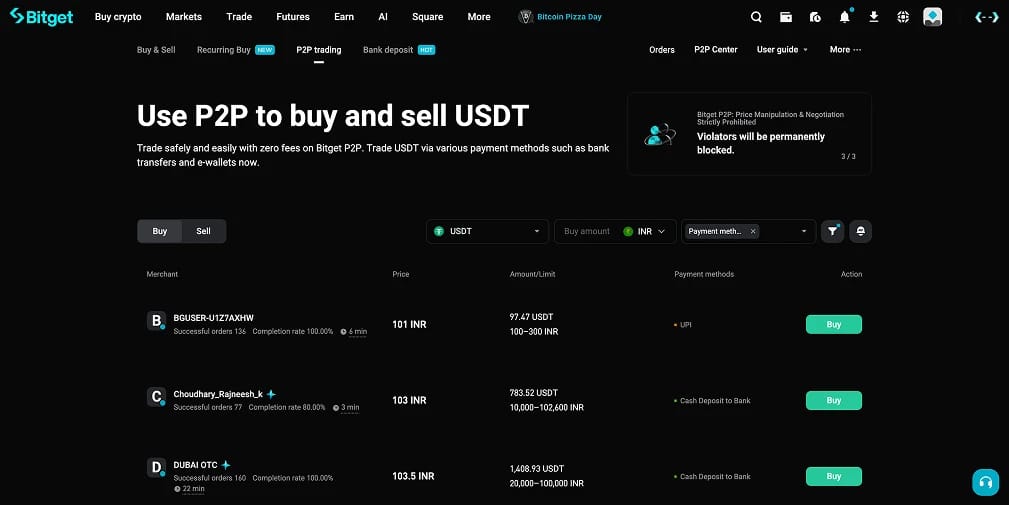
Bitget est la plateforme à frais zéro qui s'intègre bien dans les marchés émergents, adossée à un bilan rassurant. Son proof-of-reserves a affiché un ratio proche de 169 % et le fonds de protection dépasse les 400 millions de dollars, le genre de coussin qui compte lorsqu'aucun régulateur local ne répond à vos appels. La plateforme gère plus de 100 monnaies fiat via virement bancaire, argent mobile et carte avec des frais P2P à zéro.
Elle fonctionne au mieux lorsque l'échange P2P sert de passerelle de financement vers l'écosystème global plutôt que d'opération ponctuelle. La profondeur marchande se situe dans la moyenne, solide pendant les heures de bureau locales et plus mince tard dans la nuit ; nous vérifions donc le carnet d'ordres avant un ordre important. Le financement par carte fonctionne mais comporte la marge de traitement habituelle de 2 % à 5 %, ce qui fait du virement bancaire ou de l'argent mobile le premier choix le plus économique.
Le copy trading est la raison pour laquelle la plupart des utilisateurs restent sur l'application après leur premier achat d'USDT, avec un pool suffisamment vaste pour filtrer par historique de drawdown plutôt que par les rendements affichés. La notoriété de la marque est inférieure à celle de Binance sur certains marchés, de sorte que les volumes de litiges locaux sont moins éprouvés. En tant que rampe de financement dotée d'un véritable coussin de réserves, elle reste toutefois l'un des choix de milieu de gamme les plus sûrs ici.
Avantages
- P2P à frais zéro sur plus de 100 monnaies fiat avec une large couverture des paiements.
- Un ratio de réserve de 169 % et un fonds de protection de plus de 400 M$ comme coussin de sécurité pour la plateforme.
- Un copy trading solide pour les utilisateurs qui restent après le financement.
Inconvénients
- La profondeur marchande se situe dans la moyenne et s'amenuise en dehors des heures de bureau.
- Le financement par carte comporte la marge de traitement habituelle de 2 % à 5 %.
- Une moindre notoriété de la marque se traduit par des volumes de litiges locaux moins testés.
5. HTX
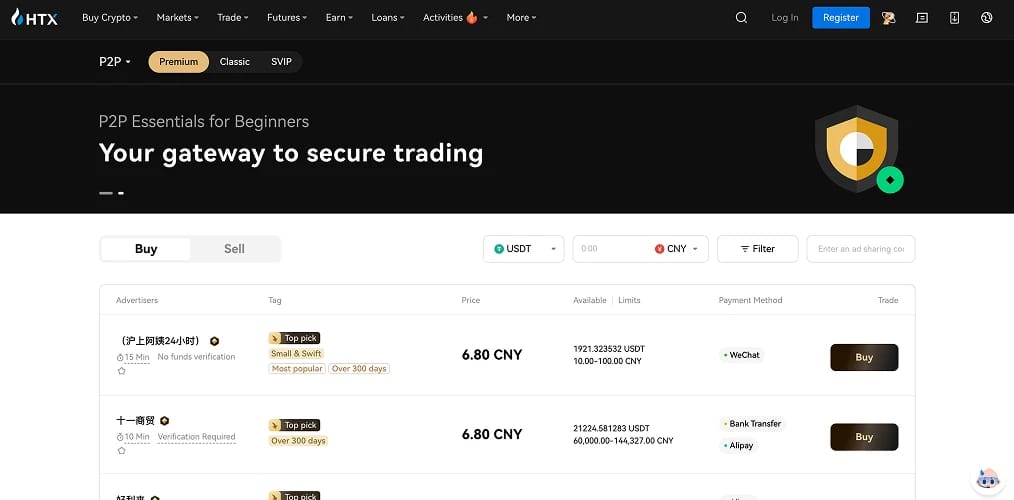
HTX, l'ancien Huobi, occupe la cinquième place pour le réseau de marchands le plus dense sur Alipay et WeChat Pay de toutes les grandes plateformes, un héritage de ses racines chinoises. Pour le P2P en Asie, et pour l'USDT acheminé via TRON où se trouve une grande partie du volume de stablecoins de la région, il affiche généralement les spreads les plus serrés et les marchands les plus actifs à toute heure. Notre guide d'achat Alipay et notre guide des bourses en Chine abordent le contexte de zone grise.
Le desk accepte Alipay, WeChat Pay, UnionPay et les virements bancaires via une base de marchands établie depuis plus d'une décennie, ce qui constitue son véritable avantage par rapport aux plateformes plus récentes. Pour les utilisateurs des villes chinoises de deuxième rang qui s'approvisionnent via Alipay ou WeChat Pay, cette densité se traduit par des exécutions plus rapides et des spreads d'USDT plus serrés que ne le gère n'importe quel desk dirigé par des Occidentaux.
Le passif de la marque est le prix à payer pour cette densité. L'association avec TRON, l'implication de Justin Sun et le changement de marque pèsent tous sur la confiance, et les divulgations de proof-of-reserves sont en retard par rapport à Binance et OKX. Nous traitons HTX comme une plateforme P2P où la densité de ses marchands aide réellement, et non comme un lieu de conservation à long terme pour des montants importants.
Avantages
- Le réseau P2P Alipay et WeChat Pay le plus dense pendant les heures asiatiques.
- Forte proximité avec TRON et l'USDT, les principaux rails de stablecoins en Asie.
- Produit en langue chinoise ancien et familier.
Inconvénients
- La réputation est plus fragile que celle de Binance ou d'OKX suite au changement de marque.
- Les divulgations de proof-of-reserves sont moins cohérentes que chez les principaux concurrents.
- Les problèmes de KYC sont plus fréquents, avec une résolution des litiges plus lente.
6. MEXC
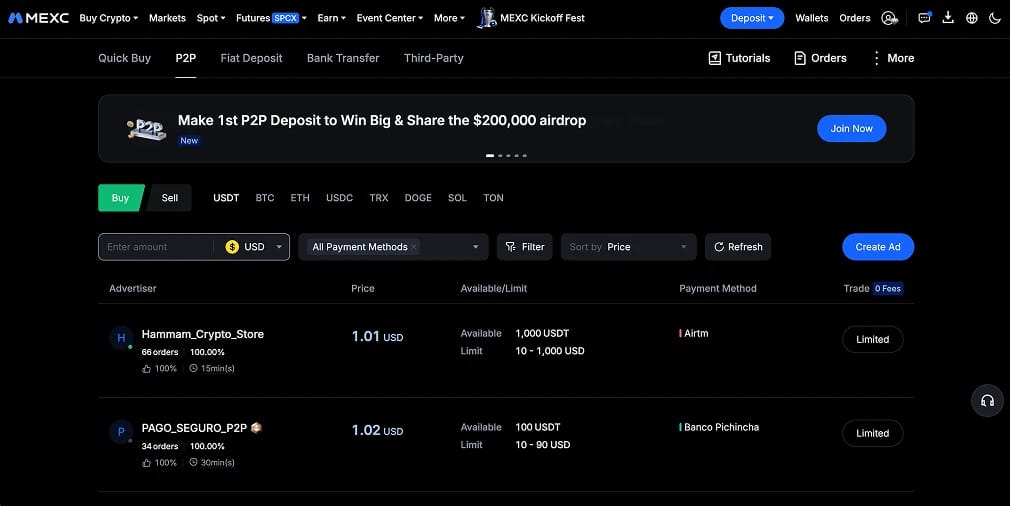
MEXC clôt la liste en tant que rampe d'accès économique, idéale lorsque le P2P n'est qu'une étape pour transférer des USDT vers un compte de trading à faible coût. Le P2P est gratuit, le spot affiche 0 % pour le maker et 0,02 % pour le taker, et le catalogue est immense, de sorte que les jetons nouvellement lancés y font souvent leurs débuts. Un niveau de KYC bas permet de déplacer des montants plus modestes sans vérification complète, ce qui convient aux utilisateurs réticents à l'idée de lier une pièce d'identité à un compte offshore.
Ce qui pénalise MEXC, c'est le desk lui-même. Le pool de marchands est plus jeune et moins dense que celui de Binance ou d'HTX. Nous filtrons donc rigoureusement selon le taux de complétion et le nombre d'ordres plutôt que de faire confiance aux annonces promotionnelles en haut du carnet. Sur les paires de moindre envergure, le carnet peut se vider entièrement en dehors des heures de forte affluence.
La cadence des proof-of-reserves accuse également un retard par rapport aux leaders, ce qui compte davantage pour les fonds que vous conservez que pour un simple passage de fonds rapide. En tant que rail économique pour acheminer des USDT vers le trading, il fait l'affaire ; en tant qu'unique moyen de sortie en cas de besoin, c'est l'option la plus faible ici. Associez-le à un desk plus solide et il trouvera sa place.
Avantages
- Frais P2P nuls et spot 0 % pour le maker, soit le coût d'approvisionnement global le plus bas ici.
- Immense sélection d'actifs avec l'un des pipelines d'inscription les plus rapides.
- Niveau de KYC bas pour les petits dépôts sans vérification complète.
Inconvénients
- Pool de marchands plus jeune et plus restreint, examinez donc attentivement l'historique des ordres.
- La transparence des proof-of-reserves est en retrait par rapport aux principales plateformes.
- Préférable comme plateforme de financement secondaire que comme rampe de sortie principale.
Comment choisir une plateforme d'échange crypto P2P
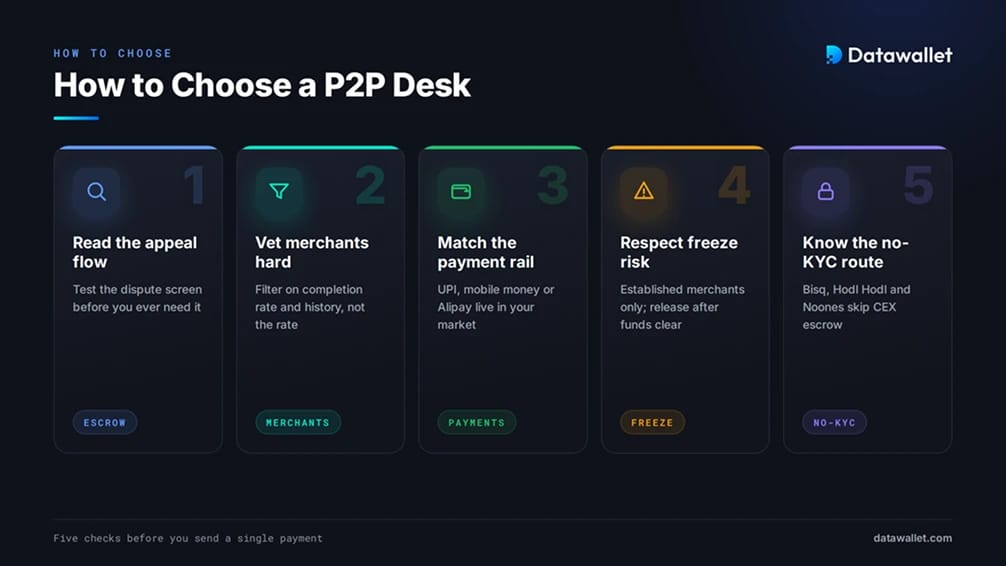
Les fonctionnalités comptent à peine. Vous choisissez à quel service d'entiercement et à quel processus de litige vous confiez votre argent avec un inconnu de l'autre côté. Cinq vérifications que nous effectuons avant d'envoyer un paiement :
- Lisez le flux des recours avant d'en avoir besoin : Ouvrez une transaction avec un marchand hautement noté et étudiez l'écran des litiges sans en déposer un. Vous devez y trouver des indications claires sur les preuves, un délai de réponse fixe et une possibilité d'intervention humaine en cas de défaillance de l'automatisation.
- Filtrez les marchands selon leur historique et non leur taux : Ne négociez qu'avec des annonceurs affichant des taux de complétion élevés, des délais de libération rapides et un long historique d'ordres. Les badges vérifiés tels que OKX Blue Shield ont du poids. Considérez tout taux nettement supérieur au marché comme un avertissement, car un rendement aussi attractif nécessite généralement un déplacement rapide des fonds.
- Adaptez le mode de paiement à vos réseaux : UPI en Inde, virement bancaire ou mobile money au Nigeria, Alipay ou WeChat Pay en Chine. Filtrez le carnet d'ordres en direct pour votre devise et confirmez la présence d'une douzaine de marchands actifs aux heures locales. Un carnet vide signifie que la plateforme n'est pas utilisable pour vous.
- Respectez le risque de gel des fonds d'origine suspecte : Si un escroc vous paie avec de l'argent volé, le signalement de la victime peut mener la police jusqu'à votre compte et votre banque peut le geler, même si vous n'avez rien fait de mal. Aucun tiers de confiance (escrow) n'arrête cela. Utilisez des contreparties établies, libérez les fonds uniquement après leur encaissement sur votre compte et conservez chaque journal d'ordres.
- Envisagez un bureau non-custodial pour éviter le tiers de confiance (escrow) des CEX : Les marchés No-KYC comme Bisq, Hodl Hodl et Noones utilisent un séquestre multisig au lieu d'un wallet d'entreprise. La liquidité est plus faible et la courbe plus raide, mais pour les utilisateurs soucieux de leur vie privée ou exclus du système bancaire, ils suppriment la plateforme en tant que point de défaillance unique.
Comment le trading crypto P2P est réglementé dans les principales juridictions
Aucune loi unique ne régit le P2P. Il se situe au croisement de la position de chaque pays sur la crypto, du contrôle des capitaux et des règles anti-blanchiment (AML), ce qui explique pourquoi la même transaction est banale sur un marché et risquée sur le suivant.
- Le Nigeria, plus grand marché P2P au monde : Le Nigeria a longtemps dominé le volume P2P mondial après que l'interdiction bancaire de 2021 a poussé l'activité vers les bureaux P2P. L'Investments and Securities Act 2025, ratifié en mars 2025, reconnaît désormais la crypto comme des valeurs mobilières sous l'égide de la SEC, et les exchanges doivent s'enregistrer, avec des licences initiales accordées à Quidax et Busha. La répression s'est également fait ressentir : Binance a fermé son bureau P2P en naira, et l'EFCC peut désormais obtenir les dossiers des télécommunications. Notre guide des exchanges au Nigeria va plus loin.
- L'Inde, légale mais non réglementée : Le trading est légal et la crypto est un actif numérique virtuel (VDA), mais il n'existe pas de cadre P2P spécifique ; le droit pénal général et les lois AML s'appliquent donc. Les exchanges domestiques s'enregistrent auprès de la FIU-IND en vertu de la PMLA, et le risque réel pour les utilisateurs P2P est le gel bancaire abordé ci-dessous. Consultez notre guide des exchanges en Inde et notre guide pour acheter de l'USDT en Inde.
- La Chine, où le P2P est la solution de contournement : L'avis du 24 septembre 2021 interdit les activités liées aux crypto-monnaies et empêche les exchanges étrangers de desservir les résidents en ligne, pourtant la détention personnelle est légale et le P2P en CNY via Alipay et WeChat Pay reste le principal canal d'accès. Une réunion de la PBoC en novembre 2025 a désigné les stablecoins comme prochaine cible, il faut donc traiter ce canal comme provisoire.
- La Russie, un durcissement sous sanctions : La crypto est tolérée pour le commerce transfrontalier mais étouffée au niveau du détail. Un cadre de la Banque de Russie canalise le trading par l'intermédiaire d'intermédiaires agréés à partir de juillet 2026, plafonne les investisseurs non qualifiés à près de 300 000 roubles par an et exclut les privacy coins. Les banques signalent et gèlent désormais les comptes liés aux plateformes P2P.
- Le Pakistan, le Vietnam et l'ensemble du Sud global : Ceux-ci se classent parmi les premiers en matière d'adoption (le Pakistan et le Vietnam se sont classés troisième et quatrième dans le dernier indice Chainalysis), portés par les transferts de fonds et la couverture de change, avec des cadres toujours en cours de rédaction. Le P2P reste l'option par défaut car la réglementation n'a pas suivi le rythme.
Dans l'ensemble de ces marchés, détenir de la crypto est légal presque partout, mais le P2P se trouve dans l'espace non réglementé entre ce droit et les règles de paiement et AML de chaque pays. La ligne tracée le plus systématiquement vise l'utilisation de la crypto comme monnaie au quotidien, et non son achat ou sa vente.
Comment les cryptos P2P sont-elles imposées ?
Les transactions P2P n'échappent pas à l'impôt simplement parce qu'aucun intermédiaire n'émet de relevé. L'obligation pèse souvent directement sur vous, et le traitement varie fortement d'un pays à l'autre.
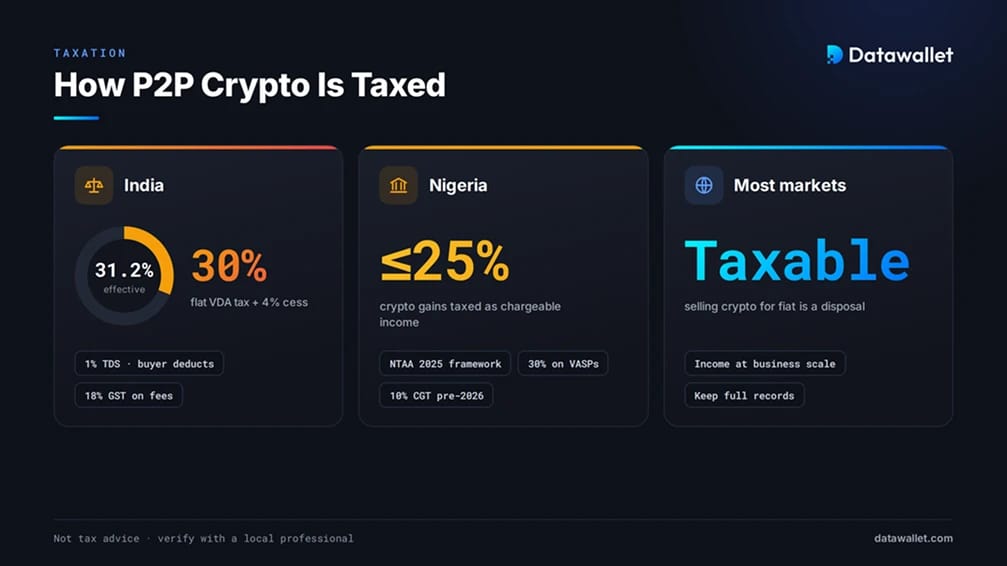
- L'Inde fait peser la charge sur le trader : Les profits sur les VDA sont taxés à un taux forfaitaire de 30 % plus 4 % de taxe additionnelle (cess) en vertu de l'article 115BBH, sans report de pertes. Une retenue à la source (TDS) de 1 % en vertu de l'article 194S s'applique au-delà du seuil annuel, et sur le P2P ainsi que les plateformes internationales, c'est l'acheteur qui doit la déduire et la verser, et non un exchange. Une GST de 18 % sur les frais de plateforme s'applique depuis juillet 2025. Déclarez le tout dans l'annexe VDA.
- Le Nigeria dispose désormais d'une loi : Le Nigeria Tax Administration Act 2025 établit la fiscalité des cryptos, dont une grande partie est reportée sur les VASP agréés, les plus-values relevant de l'impôt sur les plus-values. L'appareil de contrôle continue de mûrir, mais la base juridique existe.
- La plupart des autres marchés imposent les cessions selon les règles existantes : Qu'il y ait ou non une loi spécifique aux cryptos, vendre de la crypto contre du fiat constitue généralement une cession imposable, et trader à l'échelle d'une entreprise attire l'impôt sur le revenu. L'absence d'un régime dédié est une lacune, pas un feu vert.
Où que vous tradiez, consignez chaque ordre, contrepartie, valeur fiat et toute retenue fiscale. À mesure que la répression rattrape la loi, elle s'applique de manière rétroactive. Rien de tout cela ne constitue un conseil fiscal, et un professionnel local vaut largement ses honoraires sur tout marché doté d'un régime fiscal crypto actif.
L'adoption des cryptos P2P
Le P2P s'est développé comme le canal d'accès par nécessité. Là où les banques bloquaient la crypto, où la monnaie locale s'effondrait ou où le contrôle des capitaux fermait la voie officielle, acheter de l'USDT à une autre personne via une application de paiement était la seule porte laissée ouverte.
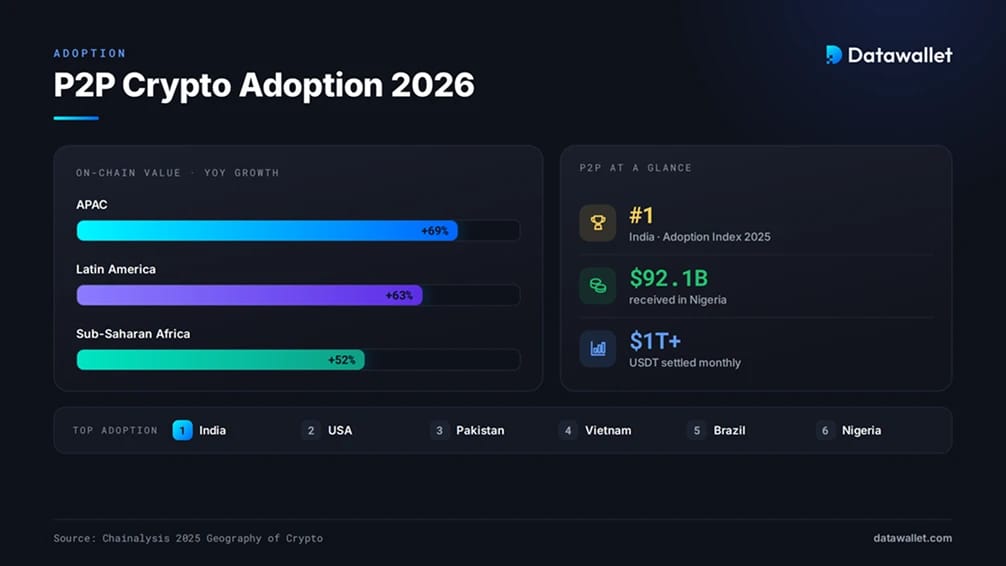
Cette réalité continue d'alimenter les données. Le dernier indice mondial d'adoption des cryptomonnaies de Chainalysis classe l'Inde au premier rang, avec le Pakistan, le Vietnam, le Brésil et le Nigeria tous dans le top six, et sept des dix premiers dans des tranches de revenus intermédiaires (inférieurs ou supérieurs). L'Afrique subsaharienne a capté plus de 205 milliards de dollars on-chain, le Nigeria à lui seul dépassant 92 milliards de dollars, principalement orienté vers les petits transferts de détail où le P2P trouve sa place.
Chainalysis a abandonné son sous-indice P2P dédié en 2025 à mesure que la part d'activité du P2P diminuait et que les canaux d'accès directs se formalisaient. Cela ne signifie pas que le P2P régresse là où il compte ; il se resserre vers les marchés caractérisés par un secteur bancaire fragile, des monnaies instables ou des contrôles des capitaux. Les stablecoins alimentent l'ensemble, l'USDT traitant plus d'un billion de dollars par mois et fonctionnant, dans une grande partie du Sud global, comme un compte d'épargne en dollars que les banques ne peuvent pas offrir.
Comment acheter du Bitcoin via P2P
Achetez d'abord de l'USDT auprès d'un marchand vérifié, puis faites un swap en Bitcoin sur le spot, car c'est là que se concentre la liquidité P2P. La séquence que nous utilisons :
- Choisissez un bureau doté d'un carnet d'ordres en direct dans votre devise. Ouvrez Binance ou OKX, allez sur P2P, filtrez par votre fiat et votre mode de paiement, et vérifiez le taux par rapport au cours de l'USDT sur le marché interbancaire avant de vous engager.
- Effectuez le KYC avec des informations correspondantes. Utilisez une pièce d'identité officielle et assurez-vous que le nom de votre compte correspond au compte bancaire ou au wallet depuis lequel vous payez. Les non-correspondances sont la principale raison pour laquelle les transactions et la vérification s'interrompent.
- Achetez des USDT auprès d'un marchand à la réputation élevée. Choisissez un annonceur de longue date affichant un taux de réussite élevé et un badge vérifié, payez, marquez comme payé uniquement après la confirmation du transfert et attendez l'escrow. En tant que vendeur, ne libérez les fonds qu'une fois ceux-ci encaissés.
- Effectuez un swap d'USDT en BTC avec un limit order. Évitez la conversion en un clic, ouvrez la paire BTC/USDT et passez un limit order. Cela permet généralement d'économiser de 1 % à 3 % par rapport au spread d'achat instantané.
- Déidez où le BTC sera conservé. Les traders peuvent le laisser sur l'exchange ; les détenteurs à long terme doivent opter pour un self-custody, en vérifiant d'abord l'adresse et le réseau. Notre guide des meilleurs crypto wallets détaille les options disponibles.
Les mêmes services fonctionnent en sens inverse pour les retraits, permettant de vendre des USDT à un marchand qui verse l'argent directement sur votre compte bancaire ou mobile money.
Dernières réflexions
Choisissez une plateforme P2P en fonction de ce qui vous protège lorsqu'une transaction échoue, et non d'une commission qui est presque toujours nulle. Binance mise sur la profondeur et la couverture des paiements, OKX l'emporte sur la vérification des marchands et la protection contre le gel des fonds, et Bybit est notre recommandation pour les traders débutants. Bitget, HTX et MEXC obtiennent chacun une place pour la transparence de leurs réserves, leur liquidité en Asie ou leurs rails de financement les plus économiques.
Gardez un second service vérifié, car les carnets P2P sur les marchés frontières changent sans préavis. Suivez également l'évolution réglementaire : le Nigéria est passé aux licences de la SEC, les règles intermédiaires de la Russie entrent en vigueur en juillet 2026 et l'Inde durcit continuellement ses mesures d'application du gel des comptes. La zone grise qui rend le P2P utile est précisément ce qui vous expose si vous l'utilisez avec légèreté.
Avant de déplacer des montants importants, effectuez une petite transaction de bout en bout avec un marchand de premier plan et vérifiez que l'off-ramp fonctionne avec votre banque. Dix minutes de test valent mieux que n'avis, y compris celui-ci.
Notre méthodologie
Nous avons évalué les principaux services P2P en créant des comptes, en effectuant la procédure KYC et en finançant de véritables ordres en tant qu'acheteurs et vendeurs via virement bancaire, mobile money et des rails de paiement instantané, puis en convertissant les fonds en fiat (off-ramp). Chaque plateforme a été notée selon six critères :
- Trust Score : Notre note propriétaire (sur 5) pondérant l'historique de sécurité, la transparence du proof-of-reserves, la situation réglementaire, l'ancienneté et la couverture des audits.
- Escrow et qualité des litiges : Nous avons initié des transactions, examiné le processus de recours et testé la gestion d'une période de paiement expirée, en évaluant la clarté, les instructions relatives aux preuves et les délais de réponse.
- Vérification des marchands : Nous avons examiné les programmes de vérification, les systèmes de badges et la transparence des taux de réussite, des délais de libération et de l'historique des transactions.
- Couverture des monnaies fiat et des paiements : Nous avons confirmé les devises prises en charge et les méthodes de paiement locales, en testant la profondeur des marchands et le spread par rapport à l'USDT sur le marché spot aux heures locales.
- Protection contre le gel et les rétrofacturations : Nous avons évalué les règles d'identité réelle, les restrictions de retrait et les conseils fournis par chaque plateforme pour réduire l'exposition aux fonds contaminés et aux arnaques aux rétrofacturations.
- Plateforme sous-jacente : Nous avons mesuré les frais, la sélection d'actifs et la sécurité afin de garantir la fiabilité de la plateforme au-delà de la simple transaction P2P.
Nous avons exclu les plateformes ne disposant pas de carnet P2P fonctionnel, dont la profondeur est constamment insuffisante ou qui présentent de graves manquements non résolus en matière de conformité. Les tests ont été menés au début de l'année 2026.