Qu’est-ce que l’USDC ?
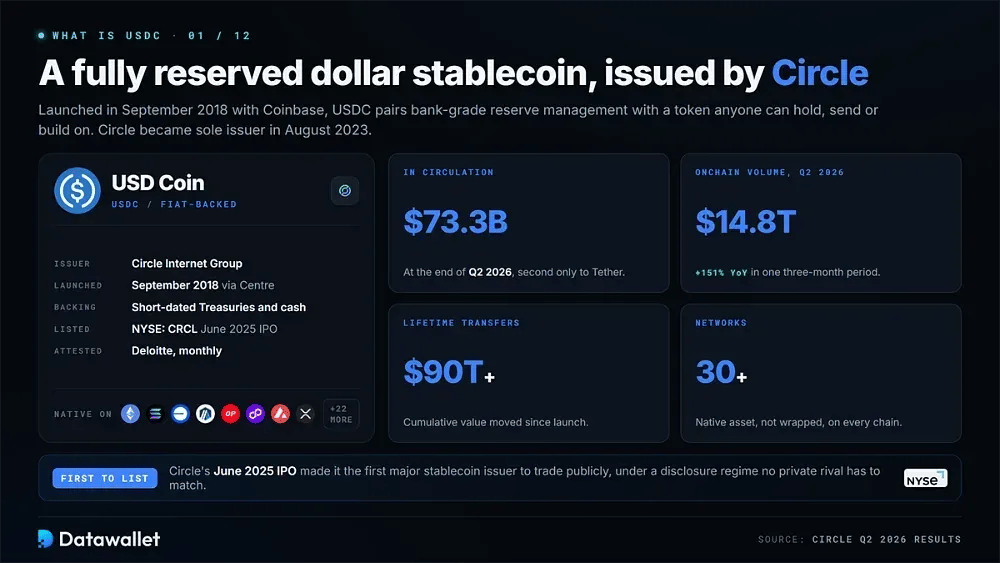
USDC est un stablecoin adossé au dollar lancé en septembre 2018 par Circle et Coinbase via le Centre Consortium. L'objectif était de créer une monnaie numérique réglementée, réglée sur des blockchains publiques, alliant une gestion des réserves de niveau bancaire à la programmabilité d'un jeton que chacun peut détenir, envoyer ou utiliser pour développer des logiciels.
Circle est devenu l'unique émetteur en août 2023 lors de la dissolution de Centre, prenant le contrôle total de la gouvernance, de la création de jetons et de la politique de réserve. L'entreprise est désormais cotée au New York Stock Exchange sous le symbole CRCL, à la suite d'une introduction en bourse en juin 2025 qui en a fait le premier grand émetteur de stablecoin à se coter.
La distribution s'est élargie chaque année depuis le lancement. USDC a démarré sur Ethereum, puis s'est étendu à Algorand, Stellar et Solana en 2020 et 2021, et existe désormais comme actif natif sur plus de 30 réseaux distincts, dont Base, Arbitrum, Optimism, Polygon, Avalanche et le XRP Ledger.
Les chiffres d'échelle expliquent son importance. Circle a déclaré 73,3 milliards de dollars en circulation à la fin du deuxième trimestre 2026, avec 14 800 milliards de dollars de volume de transactions onchain sur ces trois mois seulement, soit une hausse de 151 % sur un an, et des transferts cumulés depuis l'origine supérieurs à 90 000 milliards de dollars.
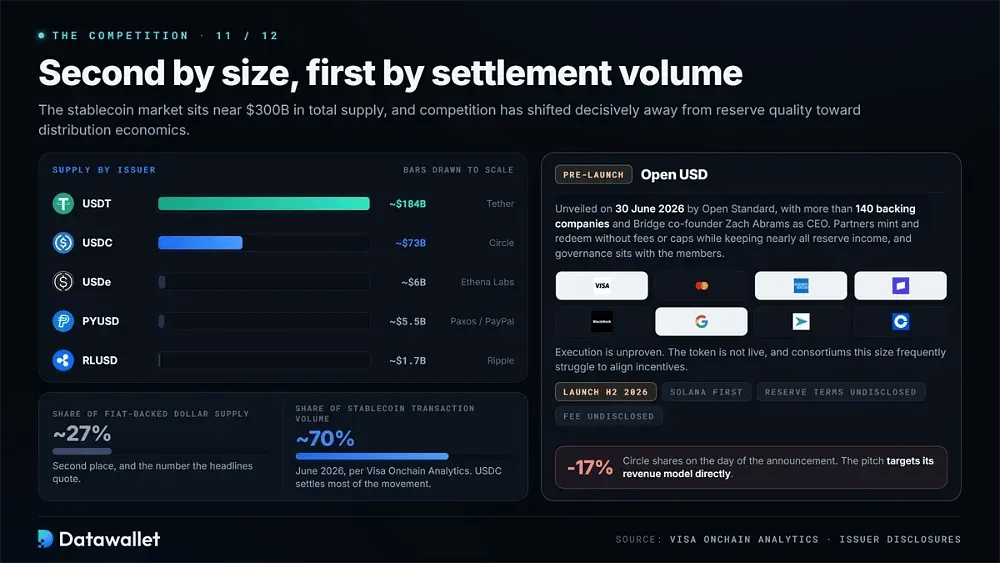
La position de marché est plus nuancée que ne le laisse penser l'offre affichée. L'USDC se classe deuxième derrière l'USDT de Tether en taille, avec environ 27 % du marché des stablecoins en dollars adossés à la monnaie fiat, mais il a réglé près de 70 % du volume total de transactions en stablecoins en juin 2026, selon Visa Onchain Analytics.
Comment fonctionne l'USD Coin ?
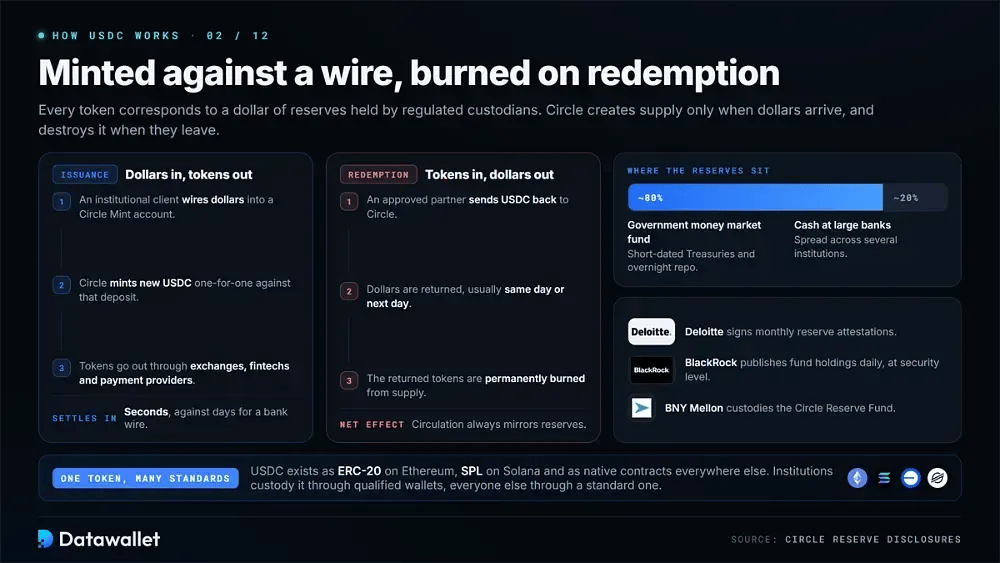
USDC fonctionne selon un modèle de création et de destruction : chaque jeton correspond à un dollar de réserves détenu par des dépositaires réglementés. Plusieurs couches décrivent comment le stablecoin est créé, déplacé et vérifié dans l'ensemble de l'écosystème.
Voici comment fonctionne le système USDC de bout en bout :
- Émission : Circle crée de nouveaux jetons lorsque des clients institutionnels virent des dollars vers des comptes Circle Mint, puis les distribue via des plateformes d'échange, des plateformes fintech et des prestataires de paiement.
- Rachat : les partenaires agréés renvoient des USDC à Circle et reçoivent des dollars, généralement le jour même ou le lendemain, puis les jetons restitués sont définitivement détruits de l'offre en circulation.
- Réserves : la couverture est constituée de bons du Trésor américain à court terme et de liquidités, répartis à environ 80 % dans un fonds monétaire public et à 20 % en dépôts auprès de grandes banques.
- Attestations : Deloitte signe les rapports mensuels sur les réserves, et BlackRock publie quotidiennement les positions du fonds titre par titre, une transparence exceptionnellement détaillée pour un émetteur de stablecoin.
- Normes de jetons : l'USDC existe sous la forme ERC-20 sur Ethereum, SPL sur Solana, et sous forme de contrats natifs sur Base, Arbitrum, Optimism, Stellar et toutes les autres chaînes prises en charge du réseau.
- Transferts : Movement s'effectue directement on-chain entre wallets, ce qui offre une finalité de règlement en quelques secondes, au lieu des plusieurs jours ouvrés qu'exige normalement un virement bancaire via une banque correspondante.
- Interopérabilité : le Cross-Chain Transfer Protocol de Circle brûle des jetons sur une chaîne et les émet nativement sur une autre, ce qui évite entièrement les actifs enveloppés et le risque lié aux bridge tiers.
- Conservation : les institutions détiennent des USDC auprès de conservateurs réglementés et de wallets qualifiés, tandis que les particuliers peuvent utiliser tout wallet compatible avec la norme de jeton concernée sur le réseau de leur choix.
Principaux cas d'usage de l'USD Coin
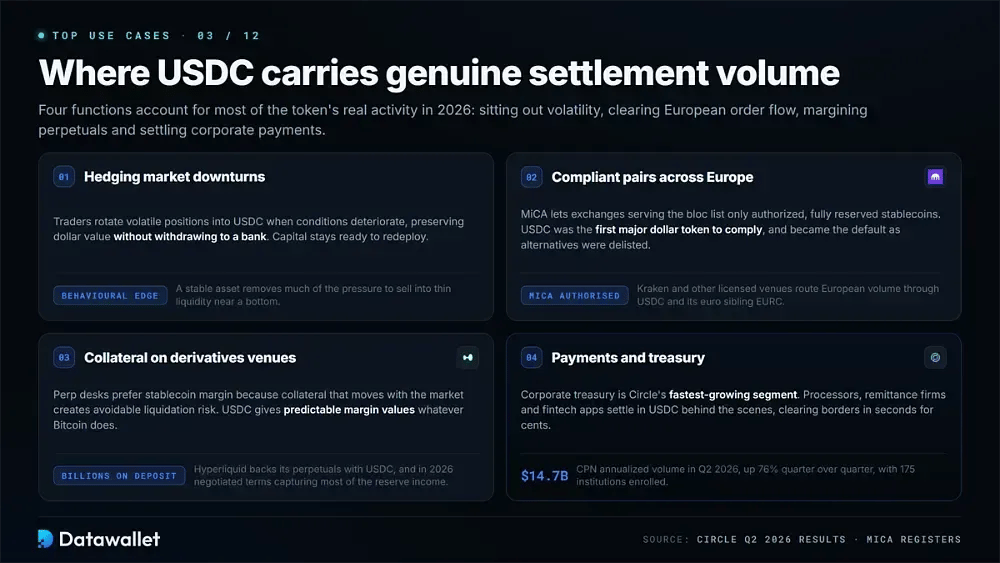
L'USDC remplit aujourd'hui des fonctions nettement différentes dans le trading, la conformité réglementaire, la marge des produits dérivés et les paiements d'entreprise. Les quatre exemples ci-dessous montrent où le jeton porte un véritable volume de règlement plutôt qu'un potentiel théorique pour le reste de 2026.
1. Se protéger contre les baisses du marché
Les traders convertissent leurs positions volatiles en USDC lorsque les conditions de marché se détériorent, préservant ainsi la valeur en dollars sans retirer les fonds vers un compte bancaire. Ce mouvement maintient les capitaux dans l'écosystème crypto, prêts à être redéployés dès que l'appétit pour le risque revient et que les prix recommencent à se stabiliser sur le marché.
Cette flexibilité présente aussi un avantage comportemental. Détenir un actif stable supprime en outre une grande partie de la pression psychologique qui pousse à prendre des décisions forcées lors de fortes baisses, ce qui donne historiquement de bien meilleurs résultats que de vendre dans la panique sur une liquidité faible, à proximité du point bas final du marché.
2. Paires de trading conformes en Europe
Le régime MiCA européen impose aux plateformes d'échange servant le bloc de ne lister que des stablecoins agréés et entièrement adossés à des réserves. L'USDC a été le premier grand jeton en dollars à obtenir cette conformité, ce qui en a fait l'actif de règlement par défaut pour les flux d'ordres européens, à mesure que les alternatives non conformes étaient progressivement retirées des plateformes locales.
L'effet concret se voit directement dans la liquidité du marché. Des plateformes comme Kraken et d'autres plateformes agréées MiCA font désormais transiter le volume européen par USDC et son équivalent en euro, EURC, ce qui concentre la profondeur de marché sur une poignée de jetons que les régulateurs ont déjà examinés et formellement approuvés.
3. Collatéral sur les plateformes de produits dérivés
Les desks de contrats à terme perpétuels préfèrent la marge en stablecoin, car une garantie qui évolue avec le marché crée un risque de liquidation tout à fait évitable sur des positions qui résisteraient sinon sans difficulté à la volatilité. USDC offre aux traders des valeurs de marge prévisibles, quoi que fassent Bitcoin ou Ethereum durant une séance de trading.
La plateforme Hyperliquid illustre l'ampleur des capitaux désormais en jeu. Elle détient des milliards de dollars de dépôts en USDC adossés à des contrats perpétuels décentralisés, et en 2026 le protocole a négocié un accord lui permettant de capter l'essentiel des revenus de réserve que ces soldes autrement inactifs génèrent.
4. Paiements et règlement de trésorerie
L'adoption par les trésoreries d'entreprise est discrètement devenue, et de loin, le segment à la croissance la plus rapide de Circle. Le Circle Payments Network a atteint 14,7 milliards de dollars de volume de transactions annualisé au deuxième trimestre 2026, en hausse de 76 % d'un trimestre sur l'autre, avec 175 établissements financiers distincts désormais inscrits et réglant sur le réseau.
Les rails de paiement grand public ont suivi de près ces flux institutionnels. Les prestataires de paiement, les sociétés de transfert d'argent et les applications fintech règlent de plus en plus en USDC en arrière-plan, car un jeton en dollars se règle d'un pays à l'autre en quelques secondes pour un coût total de quelques centimes plutôt que de plusieurs points de pourcentage.
Qui perçoit le rendement de l'USDC ?
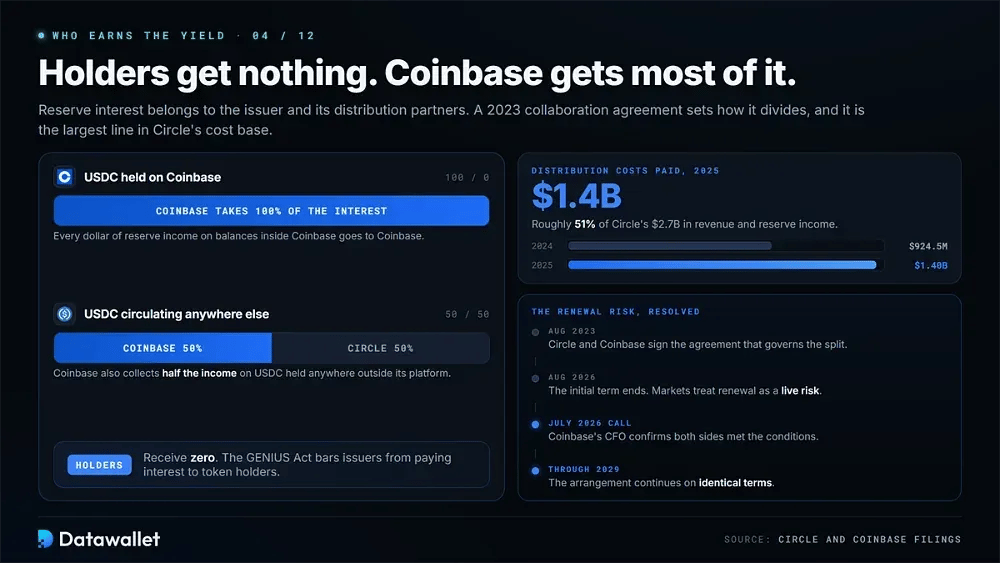
Les détenteurs ne reçoivent rien directement, car les intérêts des réserves reviennent à l'émetteur et à ses partenaires de distribution. Comprendre ce partage explique l'essentiel de la pression stratégique à laquelle Circle fait face à l'approche de 2027, et pourquoi ses concurrents continuent d'attaquer le même modèle économique.
L'accord de distribution de Coinbase
Circle et Coinbase ont signé en août 2023 un accord de collaboration qui régit la répartition des revenus des réserves. Selon cet accord, Coinbase perçoit 100 % des intérêts générés par les USDC détenus sur sa propre plateforme, ainsi que 50 % des revenus tirés des USDC en circulation partout ailleurs dans le monde.
Ces paiements de distribution sont énormes une fois replacés dans leur contexte. Circle a déclaré 1,4 milliard de dollars de frais de distribution liés à Coinbase en 2025, soit environ 51 % de ses 2,7 milliards de dollars de revenus totaux et de revenus de réserve, et une forte hausse par rapport aux 924,5 millions de dollars versés l'année précédente.
La durée initiale de l'accord s'est achevée en août 2026, et les marchés ont considéré le renouvellement comme un risque réel. Le directeur financier de Coinbase a confirmé lors de la conférence sur les résultats de juillet que les deux parties avaient rempli les conditions de renouvellement, de sorte que l'accord se poursuit désormais aux mêmes conditions jusqu'en 2029.
Pourquoi les distributeurs en demandent toujours plus
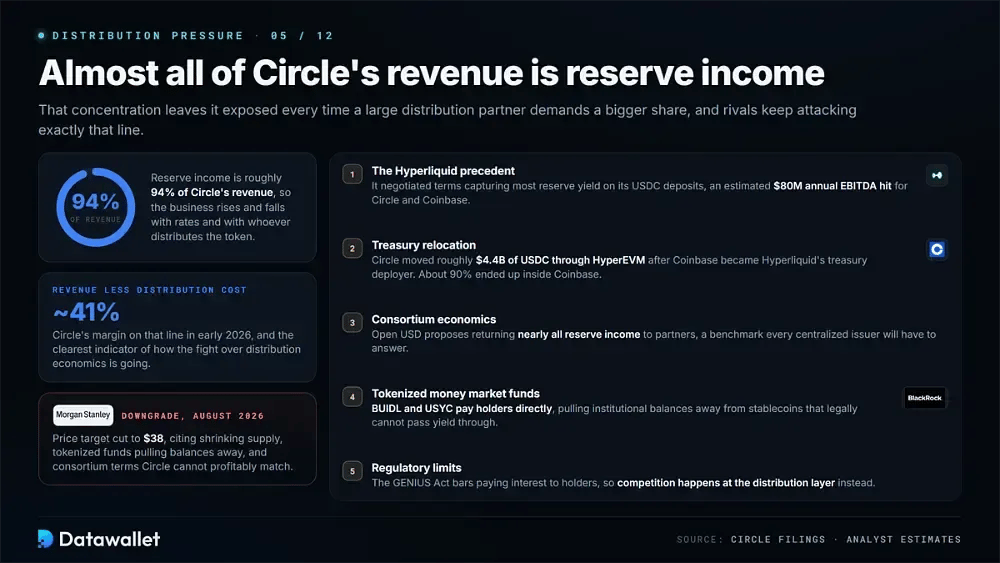
Les revenus de réserve représentent environ 94 % du chiffre d'affaires total de Circle, ce qui expose fortement l'entreprise chaque fois qu'un grand partenaire de distribution décide de réclamer une part plus importante de ces revenus.
Voici comment la pression se manifeste en pratique :
- Précédent Hyperliquid : la plateforme d'échange a négocié des conditions lui permettant de capter l'essentiel du rendement des réserves sur ses dépôts en USDC, les analystes estimant l'impact annuel combiné sur l'EBITDA de Circle et de Coinbase jusqu'à 80 millions de dollars.
- Déplacement de la trésorerie : Circle a déplacé environ 4,4 milliards de dollars d'USDC via HyperEVM après que Coinbase est devenue le gestionnaire du déploiement de la trésorerie de Hyperliquid, laissant environ 90 % de ce solde détenu chez Coinbase.
- Économie du consortium : Open USD propose de reverser la quasi-totalité des revenus de réserve aux partenaires distributeurs, ce qui fixe une nouvelle référence à laquelle Circle et tous les autres émetteurs centralisés devront tôt ou tard répondre.
- Fonds tokenisés : les jetons de fonds monétaires tels que BUIDL et USYC rémunèrent directement leurs détenteurs et détournent des soldes institutionnels des stablecoins qui, légalement, ne peuvent reverser aucun rendement.
- Limites réglementaires : le GENIUS Act interdit aux émetteurs de verser des intérêts aux détenteurs ; la concurrence se joue donc désormais au niveau de la distribution, plutôt que par des taux affichés proposés aux détenteurs.
- Visibilité de la marge : la marge de Circle après déduction des coûts de distribution se situait autour de 41 % début 2026, ce qui fait de cette seule ligne l'indicateur disponible le plus clair de l'issue réelle de cette bataille concurrentielle.
L'USDC au regard du GENIUS Act
Une loi fédérale encadre enfin les stablecoins de paiement aux États-Unis. Le GENIUS Act, signé en juillet 2025, a créé un régime fédéral d'agrément pour lequel Circle a fait pression pendant des années et qu'elle utilise aujourd'hui comme son avantage concurrentiel le plus durable.
Ce que la loi exige réellement
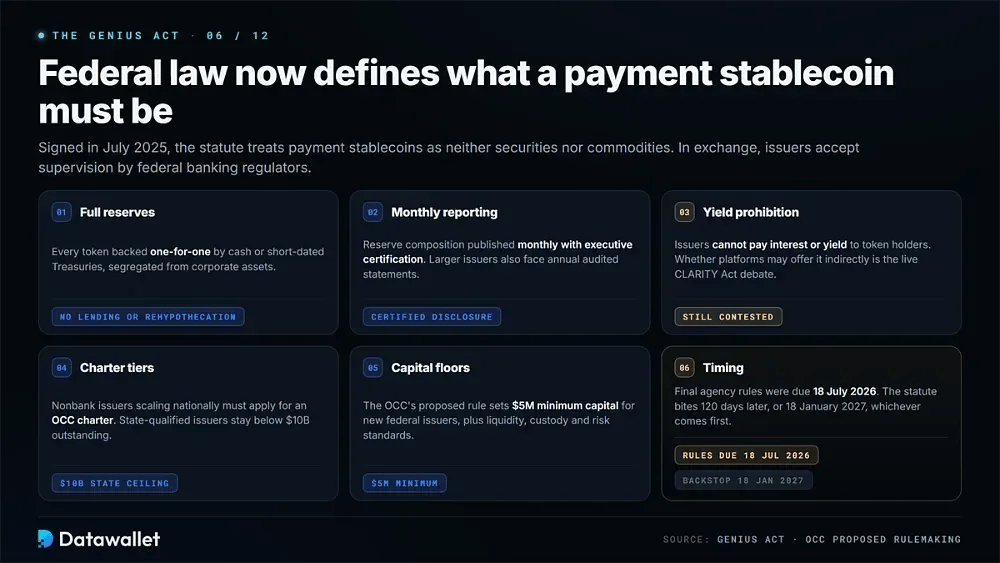
La loi définit les stablecoins de paiement comme n'étant ni des valeurs mobilières ni des matières premières, ce qui les soustrait à la compétence principale de la SEC. En contrepartie, les émetteurs acceptent une supervision prudentielle, des règles de réserve et des obligations d'information appliquées à la place par les régulateurs bancaires fédéraux.
Voici les exigences essentielles que les émetteurs doivent respecter :
- Réserves complètes : chaque jeton doit être adossé à parité à des liquidités, à des bons du Trésor à court terme ou à des instruments équivalents, détenus séparément des actifs de l'entreprise et exempts de tout prêt ou de toute réhypothécation.
- Rapports mensuels : les émetteurs doivent publier chaque mois la composition de leurs réserves, avec certification par un dirigeant, tandis que les plus grands émetteurs doivent en outre produire des états financiers annuels audités dans le même cadre fédéral.
- Interdiction du rendement : les émetteurs autorisés ne peuvent pas verser d'intérêts ni de rendement directement aux détenteurs de jetons, et le débat sur le CLARITY Act porte désormais sur la possibilité pour les plateformes de l'offrir indirectement.
- Niveaux de licence : les émetteurs non bancaires qui se déploient à l'échelle nationale doivent demander une licence auprès de l'OCC, tandis que les émetteurs agréés au niveau d'un État ne peuvent poursuivre leur activité qu'en dessous d'un seuil d'émission en circulation de 10 milliards de dollars.
- Planchers de capital : la règle proposée par l'OCC fixe une exigence de capital minimum de 5 millions de dollars pour les nouveaux émetteurs fédéraux, assortie de normes détaillées en matière de liquidité, de conservation et de gestion continue des risques.
- Calendrier : les règles définitives des agences devaient être publiées avant le 18 juillet 2026, et la loi entre en vigueur à la plus proche des deux dates suivantes : 120 jours après ces règles ou le 18 janvier 2027.
Licences et agréments de Circle
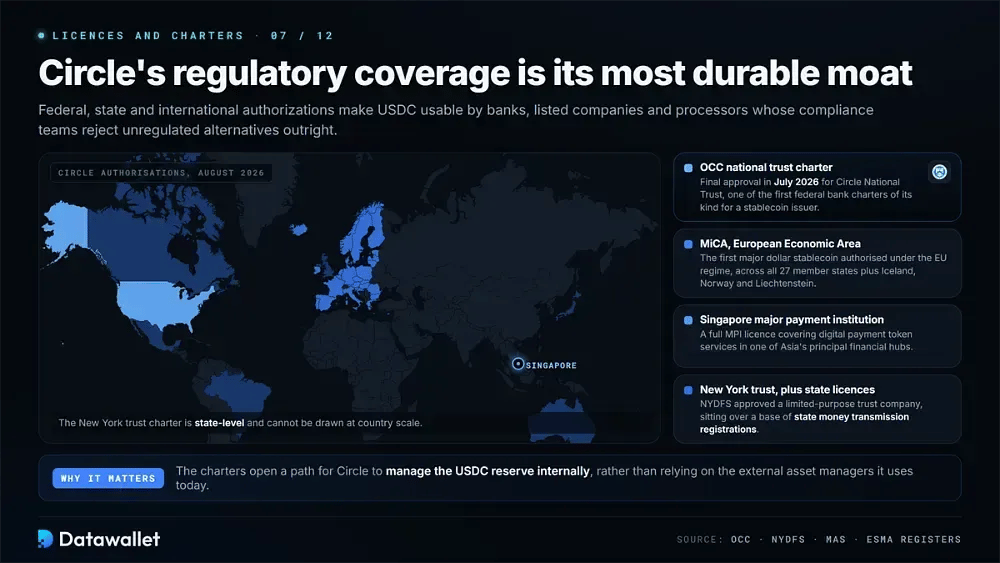
Circle a obtenu l'approbation définitive de l'Office of the Comptroller of the Currency (OCC) en juillet 2026 pour créer Circle National Trust, ce qui en fait l'un des tout premiers émetteurs de stablecoin du pays à détenir une licence bancaire fédérale de ce type.
Les régulateurs de New York ont approuvé séparément une société fiduciaire à objet limité, parallèlement à la charte fédérale. Ensemble, ces chartes autorisent la conservation réglementée d'actifs numériques et ouvrent à Circle la possibilité de gérer en interne la réserve d'USDC, au lieu de dépendre entièrement des gestionnaires d'actifs externes avec lesquels elle travaille aujourd'hui.
La couverture internationale est plus étendue que celle de tout concurrent. Circle détient une licence d'établissement de paiement majeur à Singapour, opère sous MiCA dans l'ensemble de l'Espace économique européen et maintient des enregistrements de transmission de fonds dans des États à travers les États-Unis, ce qui lui confère un agrément dans la plupart des grandes juridictions financières du monde.
Arc Network et la pile de paiement de Circle
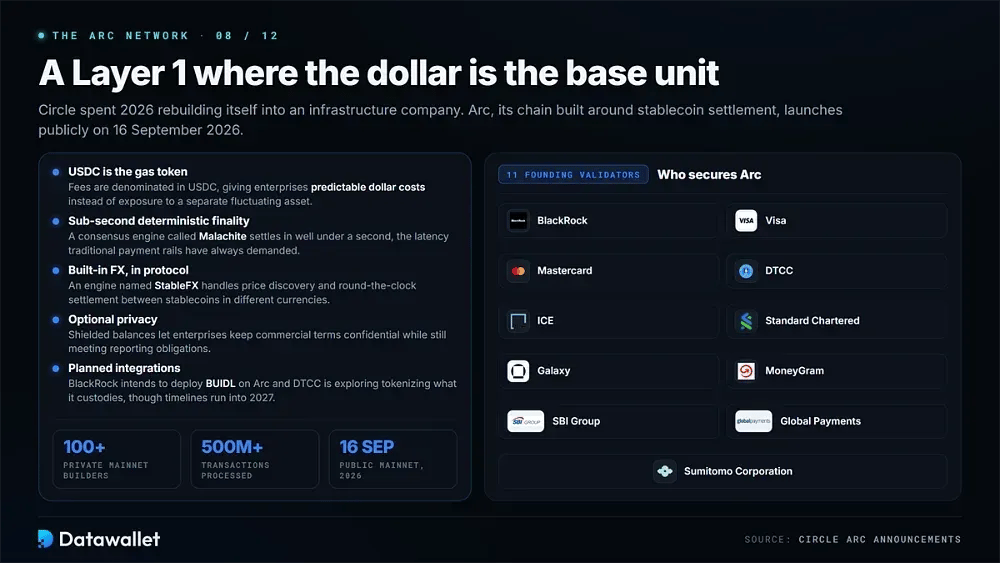
En 2026, Circle s'est transformée en entreprise d'infrastructure plutôt qu'en simple émetteur de jetons. Le signe le plus net de ce virage est Arc, une blockchain conçue entièrement autour du règlement en stablecoins, qui sera lancée publiquement le 16 septembre 2026.
Au cœur de la blockchain Arc
Arc est une couche 1 conçue spécifiquement pour les mouvements de fonds institutionnels, et elle inverse les hypothèses de conception habituelles en traitant le dollar comme unité de compte de base plutôt qu'un actif natif volatil.
Voici ce qui définit le réseau Arc au lancement :
- USDC comme gas : Les frais de transaction sont payés et libellés en USDC, ce qui offre aux entreprises des coûts prévisibles en dollars plutôt qu'une exposition à un jeton de gas distinct et fluctuant.
- Validateurs institutionnels : onze validateurs fondateurs sécurisent le réseau au lancement, dont BlackRock, Visa, Mastercard, DTCC, ICE, Standard Chartered, Galaxy, MoneyGram, SBI Group, Global Payments et Sumitomo Corporation.
- Finalité en moins d'une seconde : un moteur de consensus appelé Malachite assure un règlement déterministe en bien moins d'une seconde, ce qui vise la faible latence que l'infrastructure de paiement traditionnelle a toujours exigée de ses réseaux.
- FX intégré : un moteur intégré au protocole, nommé StableFX, gère la découverte des prix institutionnelle et le règlement paiement contre paiement en continu entre des stablecoins libellés dans des monnaies fiat sous-jacentes entièrement différentes.
- Confidentialité optionnelle : des soldes et des transactions protégés de manière sélective permettent aux entreprises de garder confidentielles leurs conditions commerciales tout en respectant pleinement leurs propres obligations de déclaration et de conformité.
- Premiers résultats : plus de 100 institutions et développeurs ont construit pendant le mainnet privé, traitant plus de 500 millions de transactions avant l'ouverture du réseau public à tous les autres.
- Intégrations prévues : BlackRock prévoit de déployer son fonds BUIDL sur Arc, tandis que la DTCC étudie la tokenisation des actifs qu'elle conserve, même si certains de ces calendriers s'étendent jusqu'en 2027.
CPN, Gateway et l'ensemble de la plateforme
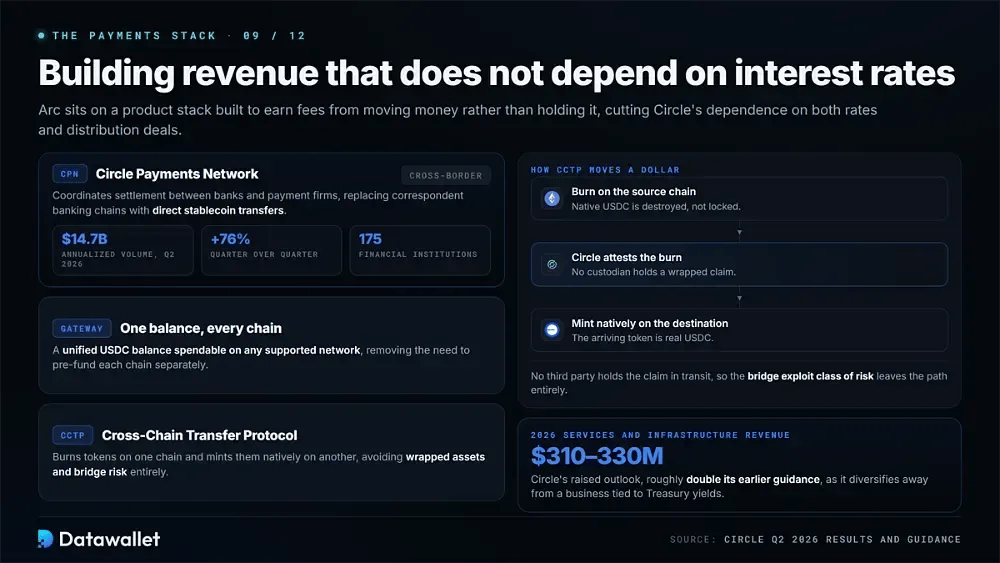
Arc repose sur une gamme de produits plus large que Circle a constituée spécifiquement pour générer des revenus au-delà des seuls intérêts sur les réserves. Le Circle Payments Network coordonne le règlement transfrontalier entre les banques et les sociétés de paiement, en remplaçant les lents circuits de banques correspondantes par des transferts directs de stablecoins envoyés directement entre les contreparties.
Gateway et CCTP gèrent ensemble le déplacement de la liquidité sur l'ensemble des réseaux pris en charge. Gateway offre aux institutions un solde USDC unifié utilisable sur n'importe quelle chaîne prise en charge sans préfinancer chacune séparément, tandis que CCTP brûle et émet des jetons de façon native, ce qui évite les actifs enveloppés et les failles de bridge.
La logique financière derrière tout cela est simple. Circle a relevé ses prévisions 2026 de revenus des services et de l'infrastructure à une fourchette comprise entre 310 millions de dollars et 330 millions de dollars, soit environ le double de ses prévisions précédentes, alors qu'elle cherche à diversifier une activité entièrement liée aux rendements des bons du Trésor.
Avantages et inconvénients de l'utilisation de l'USDC
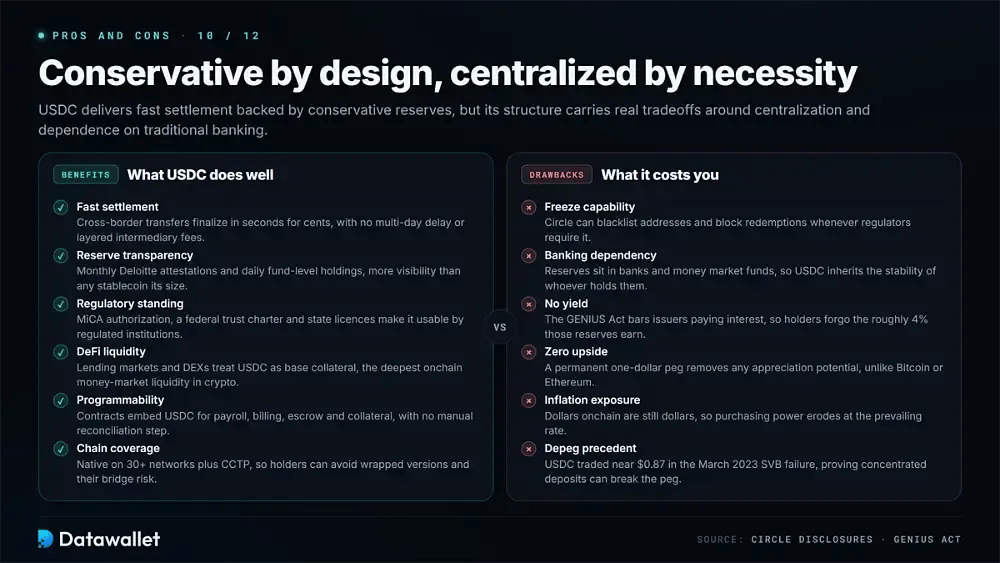
USDC offre un règlement rapide et prévisible, adossé à des réserves prudentes, même si sa structure comporte de réels compromis en matière de centralisation et de dépendance au système bancaire traditionnel. Il convient d'examiner les deux facettes avant de détenir un solde important en USDC.
Avantages de l'utilisation de l'USDC
Les atouts du jeton résident dans la transparence, la portée de sa distribution et la position réglementaire que Circle a construite très délibérément, au fil de plusieurs années d'efforts de conformité soutenus, volontaires et réellement coûteux.
Voici les principaux avantages qu'USDC offre aux détenteurs et aux entreprises :
- Règlement rapide : les transferts transfrontaliers sont finalisés en quelques secondes pour quelques centimes, ce qui évite les délais de plusieurs jours et les frais d'intermédiaires en cascade que la banque correspondante impose encore à ses utilisateurs.
- Transparence des réserves : des attestations mensuelles de Deloitte et la publication quotidienne des avoirs au niveau du fonds offrent aux détenteurs bien plus de visibilité sur la couverture que n'importe quel autre stablecoin de taille comparable à ce jour.
- Statut réglementaire : l'agrément MiCA, une charte fédérale de trust et des licences d'État rendent l'USDC utilisable par des institutions réglementées dont les équipes de conformité rejetteraient systématiquement toute alternative de stablecoin non réglementée.
- Liquidité DeFi : les marchés de prêt, les plateformes d'échange décentralisées et les protocoles DeFi traitent USDC comme collatéral de base, ce qui lui confère la liquidité de marché monétaire onchain la plus profonde actuellement disponible dans la crypto.
- Programmabilité : les contrats intelligents peuvent intégrer l'USDC pour automatiser la paie, la facturation d'abonnements, le séquestre et la gestion des garanties, sans aucune étape manuelle de règlement ou de rapprochement.
- Couverture des chaînes : Un déploiement natif sur plus de 30 réseaux, associé à CCTP, permet aux détenteurs d'éviter totalement les versions wrapped, ainsi que le risque de bridge qui les accompagne généralement.
Inconvénients de l'utilisation de l'USDC
L'émission centralisée et l'exposition à la monnaie fiat imposent des limites strictes que aucune qualité de réserve ne peut supprimer, et plusieurs de ces limites ont déjà eu par le passé des conséquences concrètes pour de simples détenteurs.
Voici les inconvénients à peser avant de détenir des USDC :
- Capacité de gel : Circle peut mettre des adresses sur liste noire et bloquer les rachats chaque fois que les régulateurs ou les forces de l'ordre l'exigent, ce que les actifs décentralisés sont structurellement incapables de faire.
- Dépendance bancaire : les réserves sont détenues dans des banques et des fonds monétaires, ce qui signifie que l'USDC hérite de la stabilité des institutions financières traditionnelles qui les détiennent.
- Aucun rendement : le GENIUS Act interdit aux émetteurs de verser des intérêts, ce qui signifie que les détenteurs renoncent aux 4 % environ que ces réserves rapportent actuellement chaque année pour leur compte.
- Aucun potentiel de hausse : une parité permanente avec le dollar supprime tout potentiel d'appréciation, ce qui le distingue des actifs volatils comme Bitcoin, Ethereum ou les divers meme coins.
- Exposition à l'inflation : détenir des dollars onchain vous expose toujours à la politique monétaire américaine, de sorte que votre pouvoir d'achat continue de s'éroder au rythme de l'inflation des prix à la consommation.
- Précédent de dépeg : USDC s'est échangé près de 0,87 $ lors de la faillite de Silicon Valley Bank en mars 2023, ce qui a prouvé que des dépôts de liquidités concentrés auprès d'une seule banque peuvent rompre temporairement l'ancrage.
Où acheter de l'USDC
L'USDC est disponible presque partout où la crypto se négocie aujourd'hui, des plateformes d'échange centralisées aux applications fintech jusqu'aux protocoles entièrement décentralisés. Le bon choix dépend surtout de votre besoin de passerelles en monnaie fiat ou du fait que vous détenez déjà des actifs on-chain et souhaitez simplement faire un swap vers une position en dollars.
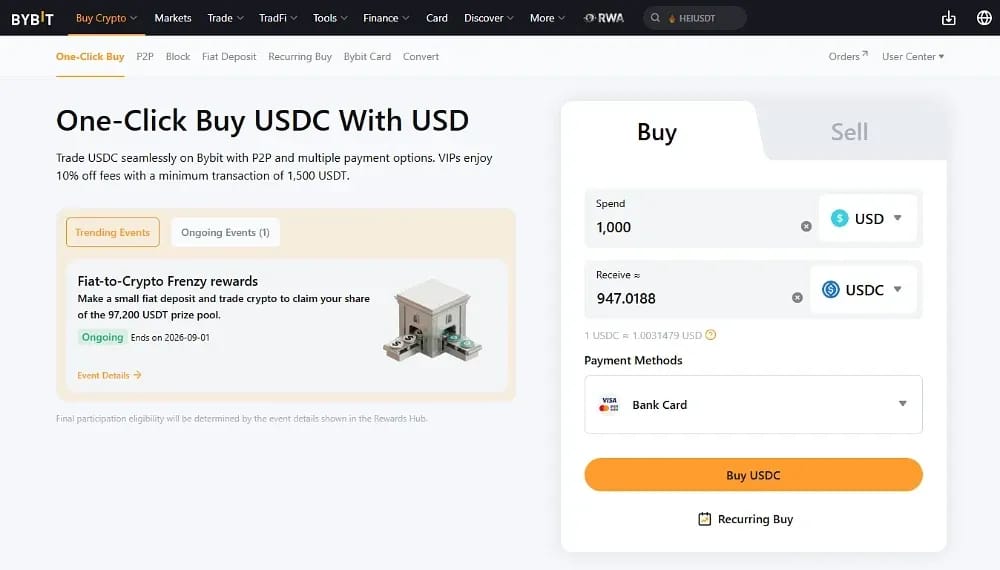
Les plateformes d'échange centralisées restent de loin le point d'entrée le plus simple pour la plupart des acheteurs. Des plateformes comme Bybit et Kraken acceptent les virements bancaires et les paiements par carte, puis vous permettent de trader directement contre des USDC sur des carnets d'ordres profonds, avec une supervision réglementaire s'appliquant dans la plupart des grandes juridictions que ces deux plateformes servent.
Les applications fintech s'adressent aux utilisateurs qui préfèrent rester dans une interface grand public familière. PayPal, Revolut et des services similaires intègrent désormais des soldes en stablecoin à côté des comptes classiques en monnaie fiat, mais ils appliquent en général des spreads nettement plus larges que ceux d'un carnet d'ordres de plateforme d'échange pour la même transaction.
Onchain, les plateformes d'échange décentralisées comme Uniswap permettent aux détenteurs d'effectuer un swap de leurs jetons existants contre des USDC sans aucun intermédiaire ni compte. Cette voie convient à quiconque détient déjà des cryptos, car elle évite totalement l'intégration en monnaie fiat et garde les fonds en self-custody du début à la fin.
USDC face aux stablecoins concurrents
Le marché global des stablecoins s'établit près de 300 milliards de dollars d'offre totale, et la concurrence entre émetteurs s'est nettement déplacée de la qualité des réserves vers l'économie de la distribution.
Open USD est l'évolution qui a changé le paysage concurrentiel. Dévoilé le 30 juin 2026 par Open Standard, il compte Visa, Mastercard, American Express, Stripe, BlackRock, Google, BNY et Coinbase parmi plus de 140 entreprises soutiens, avec Zach Abrams, cofondateur de Bridge, comme directeur général fondateur.
Son offre cible directement le modèle de revenus de Circle. Les partenaires pourront émettre et racheter sans frais ni plafonds de volume tout en conservant la quasi-totalité des revenus des réserves après des frais de gestion, et la gouvernance revient aux membres eux-mêmes plutôt qu'à un émetteur unique. Les actions de Circle ont reculé de 17 % le jour de l'annonce.
L'exécution reste non démontrée. Le jeton n'est pas encore en service, le lancement est attendu au second semestre 2026, en commençant sur Solana, et des détails clés, dont la composition des réserves et les frais de gestion, ne sont pas encore communiqués. Les analystes notent que des consortiums de cette taille peinent souvent à aligner les intérêts.
USDC est-il sûr ?
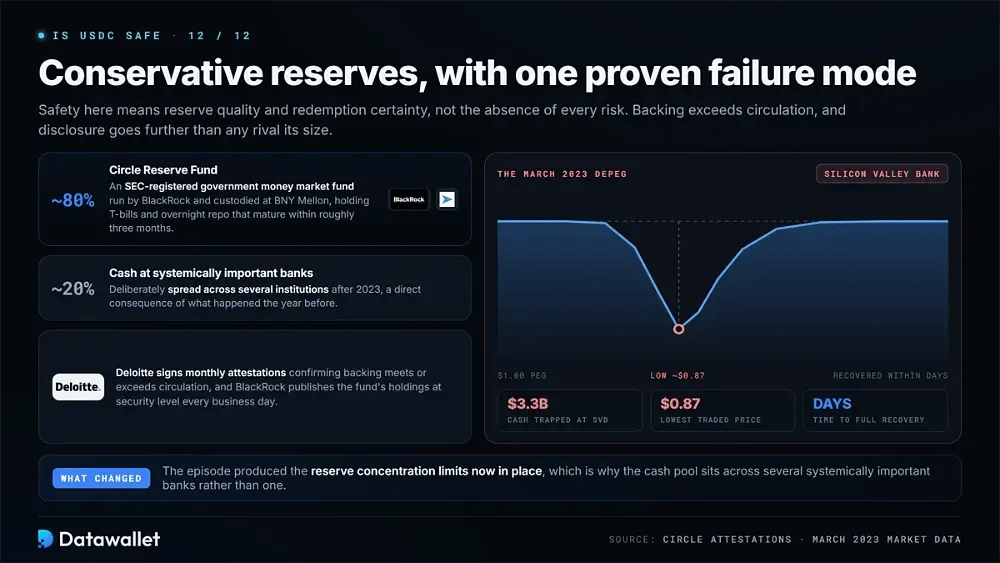
L'USDC compte parmi les stablecoins les plus prudemment structurés du marché, avec des réserves supérieures à la circulation et des pratiques de transparence qu'aucun concurrent de taille comparable n'égale actuellement. Ici, la sécurité désigne la qualité des réserves et la certitude du remboursement, et non l'absence totale de tout risque.
Les réserves sont réparties en deux pools. Environ 80 % sont détenus dans le Circle Reserve Fund, un fonds monétaire d'État enregistré auprès de la SEC, géré par BlackRock et conservé chez BNY Mellon, qui détient des bons du Trésor et des pensions livrées au jour le jour arrivant généralement à échéance environ trois mois après l'achat.
Les liquidités restantes sont détenues dans des banques d'importance systémique mondiale, délibérément réparties entre plusieurs établissements depuis 2023. Deloitte signe des attestations mensuelles confirmant que les réserves couvrent au moins la circulation, et BlackRock publie les positions du fonds titre par titre chaque jour ouvré de l'année.
L'histoire apporte la réserve honnête à tout cela. Lorsque Silicon Valley Bank a fait faillite en mars 2023, 3,3 milliards de dollars de liquidités de Circle y étaient bloqués et l'USDC est tombé près de 0,87 $ avant de se redresser en quelques jours, un épisode qui a donné lieu aux limites de concentration des réserves actuellement en vigueur.
L'avenir de l'USD Coin
Circle aborde cette nouvelle phase avec la position réglementaire la plus solide de tout le secteur, mais aussi le pouvoir de fixation des prix le plus faible de son histoire. Ces deux éléments réunis détermineront si USDC continuera de croître ou finira par devenir une infrastructure banalisée.
La réglementation joue clairement en sa faveur ici. Une charte fédérale de trust, l'agrément MiCA et une conformité complète au GENIUS Act font de l'USDC le choix par défaut des banques, des sociétés cotées et des prestataires de paiement qui ne peuvent pas recourir à des alternatives offshore, quelle que soit la profondeur de la liquidité de ces concurrents.
Les facteurs économiques jouent fortement dans l'autre sens. Morgan Stanley a dégradé Circle en août 2026 et abaissé son objectif de cours à 38 $, invoquant la baisse de l'offre, les fonds monétaires tokenisés qui détournent les soldes institutionnels et des modèles de consortium offrant aux distributeurs des conditions que Circle ne peut pas égaler de façon rentable à grande échelle.
Toute résolution passera très probablement par les revenus d'infrastructure. Arc, le Circle Payments Network et Gateway sont tous conçus pour générer des frais en déplaçant de l'argent plutôt qu'en le détenant, ce qui réduirait leur dépendance à la fois aux taux d'intérêt et aux accords de distribution.
Conclusion
USDC reste le stablecoin en dollars le plus transparent et le plus strictement réglementé actuellement en circulation à une échelle significative. Sa structure de réserves, la fréquence de ses attestations et son ensemble de licences offrent ensemble aux institutions un niveau de confiance qu'aucun concurrent de taille comparable ne propose aujourd'hui sur le marché.
La véritable question ouverte concerne Circle en tant qu'entreprise plutôt que la stabilité du jeton lui-même. Les revenus des réserves financent presque toute l'activité, et Open USD comme les fonds monétaires tokenisés attaquent désormais cette source de revenus par deux côtés différents au même moment.
Pour les utilisateurs au quotidien, toutefois, le calcul pratique reste relativement simple. USDC demeure un actif de règlement fiable, doté d'une liquidité importante et de droits de remboursement clairs, à condition d'accepter que le détenir implique de renoncer à tout rendement et de composer avec le contrôle ultime qu'un émetteur centralisé exerce sur votre solde.