Comparer les meilleurs taux d'intérêt sur les stablecoins
Les taux ont été vérifiés les 6 et 7 octobre 2026. Tous sont variables.
1. Aave
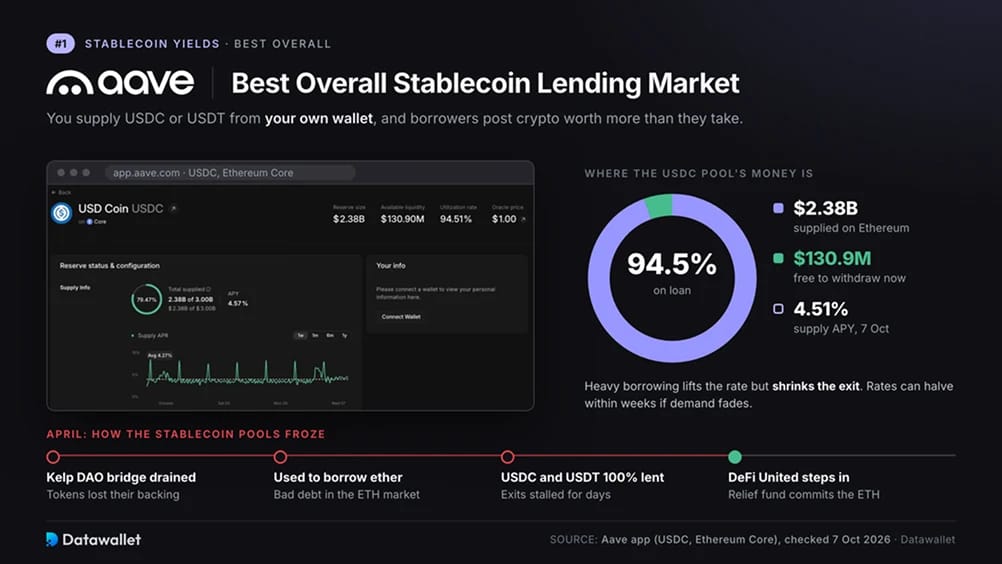
Aave est le plus grand marché de prêt de la finance décentralisée (DeFi). Du code blockchain gère les prêts à la place d'une entreprise, et vous fournissez des USDC ou des USDT depuis votre propre wallet. Les intérêts proviennent d'emprunteurs qui déposent des cryptos d'une valeur supérieure à ce qu'ils empruntent. Le 7 octobre, les USDC sur le marché Ethereum d'Aave rapportaient 4,51 % par an sur 2,38 milliards de dollars de dépôts.
La demande des emprunteurs détermine le taux. Lors de notre vérification, environ 95 % de cet USDC était prêté, ce qui laissait environ 130 millions de dollars disponibles pour les retraits. Un fort volume d'emprunts augmente les rendements mais réduit le montant que les déposants peuvent retirer en une seule fois. Dans notre test, l'apport et le retrait ont chacun nécessité une transaction wallet, les intérêts courant dès le premier bloc.
En avril, des pirates ont siphonné le bridge de Kelp DAO et utilisé des jetons ayant perdu leur couverture pour emprunter de l'ether sur Aave. La ruée vers les retraits qui en a résulté a laissé les pools USDC et USDT entièrement prêtés, empêchant les déposants de sortir tant que les emprunteurs n'avaient pas remboursé. Bien que la créance douteuse se situe sur le marché de l'ether, la perturbation a mis en évidence les limites de retrait du dispositif. Un fonds de secours du secteur, DeFi United, s'est engagé à fournir les ETH pour la couvrir.
Avantages
- Chaque pool affiche publiquement ses soldes fournis, empruntés et disponibles.
- Les emprunteurs doivent déposer une garantie excédentaire, vendue automatiquement si sa valeur baisse.
- Pas de compte, pas de dépôt minimum ni de période de blocage.
Inconvénients
- Les retraits de stablecoins sont restés bloqués pendant plusieurs jours en avril, lorsque les pools étaient entièrement empruntés.
- Les taux peuvent être divisés par deux en quelques semaines lorsque la demande d'emprunt s'atténue.
- Vous devez gérer les clés de votre wallet et les frais de réseau.
2. Kraken
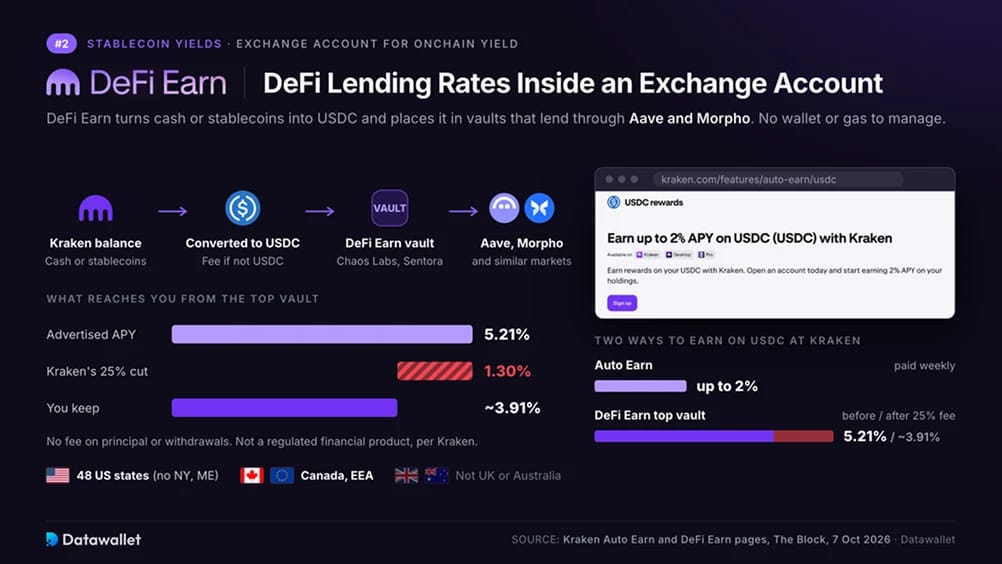
Kraken propose des taux de prêt DeFi via un compte de plateforme d'échange, sans nécessiter de wallet distinct. Son produit DeFi Earn convertit des liquidités ou des stablecoins en USDC, puis les dépose dans des vaults qui prêtent via Aave, Morpho et des protocoles similaires. Le 7 octobre, le principal vault affichait jusqu'à 5,21 % d'APY, ou rendement annuel en pourcentage, qui inclut la capitalisation des intérêts.
La plateforme d'échange prélève 25 % des récompenses et ne facture rien sur le capital. Le prêt de chaque vault est piloté par des gestionnaires de risques indépendants. The Block a indiqué lors du lancement que Chaos Labs et Sentora gèrent les trois premiers vaults. Nous avons trouvé l'option d'adhésion dans l'onglet Earn, et notre solde s'est mis à jour en continu après l'allocation. Les retraits sont généralement instantanés, bien que Kraken prévienne de possibles retards lorsque les pools sous-jacents sont fortement empruntés.
Les résidents du Canada, de l'Espace économique européen (EEE) et de 48 États américains peuvent utiliser DeFi Earn. New York et le Maine sont exclus. Kraken indique sur la page du produit que DeFi Earn n'est pas un produit financier réglementé ; les licences de sa plateforme d'échange ne couvrent donc pas les vaults. Notre avis sur Kraken évalue l'ensemble de la plateforme, tandis que le guide des pays de Kraken indique où elle opère.
Avantages
- Accédez aux taux de prêt DeFi via un compte sur une plateforme d'échange, sans gérer de phrase de récupération de wallet ni de frais de réseau.
- Des gestionnaires de risques tiers nommément désignés sélectionnent et surveillent le prêt de chaque vault.
- L'un des rares produits de rendement disponibles dans la plupart des États américains et dans l'EEE.
Inconvénients
- Avec 25 % des récompenses, ses frais sont les plus élevés de ce classement.
- Les dépôts dans les vaults comportent les mêmes risques de code et de retrait qu'Aave et Morpho.
- Indisponible à New York, dans le Maine, au Royaume-Uni et en Australie.
3. Morpho
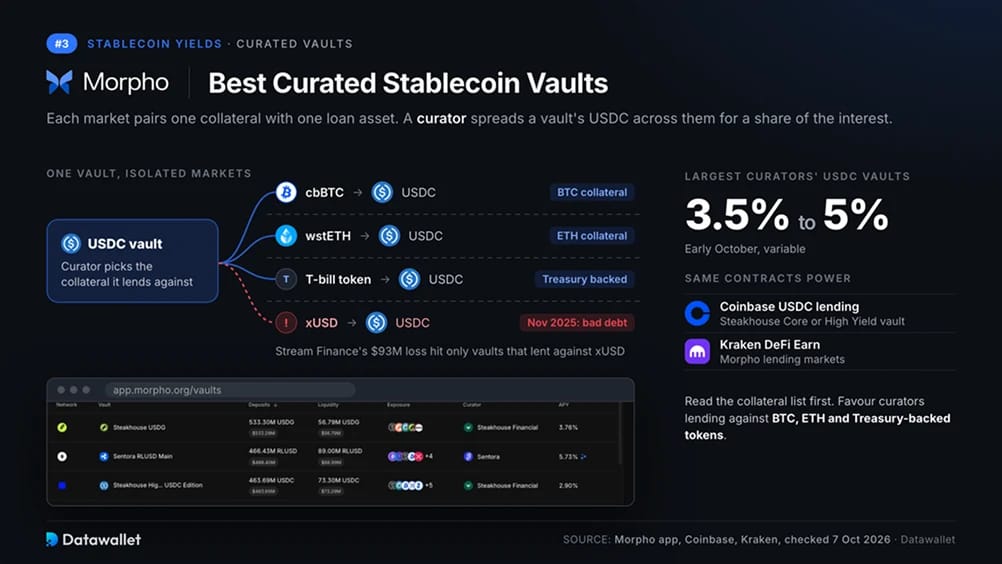
Morpho sépare le prêt en marchés isolés qui associent chacun un actif de collatéral à un actif emprunté. La plupart des déposants y accèdent via des vaults. Une société spécialisée, appelée curator, répartit les USDC ou USDT du vault entre les marchés en échange d'une part des intérêts. Les vaults USDC des principaux curators ont versé environ 3,5 à 5 % début octobre.
Coinbase utilise des vaults Morpho gérés par Steakhouse Financial pour son prêt d'USDC intégré à l'application. Depuis juin, les clients peuvent choisir un vault Core qui prête contre du Bitcoin et de l'Ether, ou un vault High Yield qui accepte des garanties liées au dollar synthétique d'Ethena. Ce jeton reste proche de 1 $ grâce à des positions sur contrats à terme plutôt qu'à des réserves en espèces. Morpho fournit aussi les marchés de prêt des vaults DeFi Earn de Kraken.
L'isolation des marchés limite la propagation d'une perte, mais le choix des garanties reste du ressort du curateur. Plusieurs vaults avaient prêté contre le dollar synthétique de Stream Finance, le xUSD, lors de son effondrement en novembre 2025 après une perte de fonds de 93 millions de dollars. Ces vaults ont répercuté la créance irrécouvrable sur les déposants. Avant d'effectuer un dépôt, lisez la liste des garanties et privilégiez les curateurs qui prêtent contre du BTC, de l'ETH et des jetons adossés à des bons du Trésor.
Avantages
- Un mauvais prêt sur un marché ne peut pas vider les autres.
- Les vaults offrent le choix entre un prêt prudent de BTC et d'ETH et des garanties à rendement plus élevé.
- Coinbase et Kraken utilisent les mêmes contrats pour leurs produits de prêt.
Inconvénients
- Le choix des garanties par le curateur détermine à la fois les rendements et la sécurité.
- Les coffres détenant du xUSD ont répercuté les pertes sur les déposants en novembre 2025.
- Évaluer des dizaines de vaults demande plus de recherches que choisir un seul pool Aave.
4. Sky
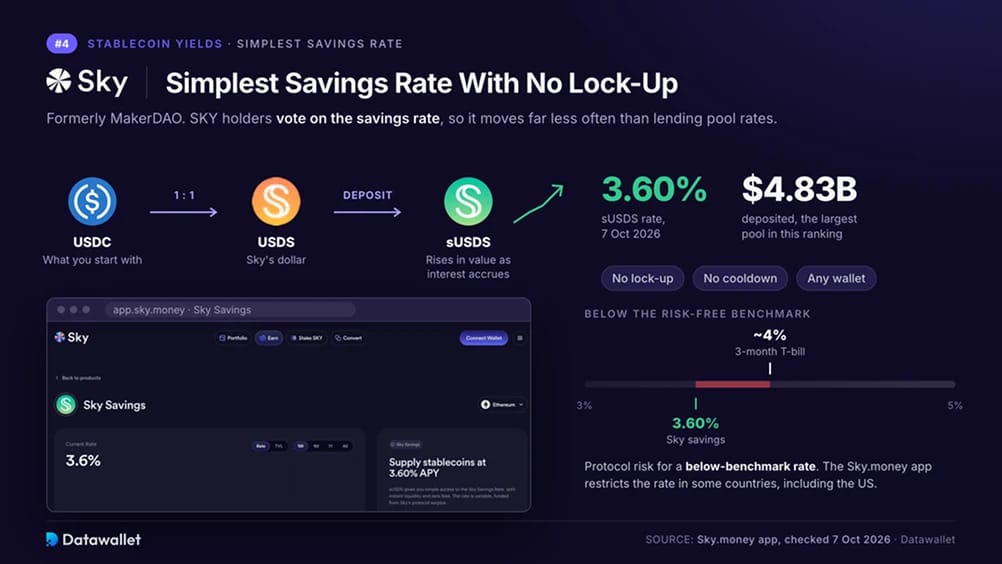
Sky, anciennement MakerDAO, permet aux détenteurs de jetons de fixer son taux d'épargne par un vote. Pour en bénéficier, vous échangez des USDC contre des USDS à parité, puis vous déposez les USDS dans le module d'épargne. Vous recevez des sUSDS, un jeton dont la valeur augmente à mesure que les intérêts s'accumulent. Le 7 octobre, le sUSDS rapportait 3,60 %, avec 4,83 milliards de dollars déposés.
Seuls les votes de gouvernance peuvent modifier le taux, et le rachat n'est soumis à aucun délai d'attente. Les intérêts sont financés par les revenus de Sky issus des prêts adossés à des cryptomonnaies et d'actifs de type obligations du Trésor, ainsi que par sa branche de prêt Spark. Notre guide sur l'USDS détaille les actifs de réserve.
Un rendement de 3,60 % est inférieur à celui d'un bon du Trésor à trois mois, ce qui expose les déposants à un risque de protocole pour un taux inférieur à la référence. L'accès dépend aussi de la localisation. Sky indique que certaines fonctionnalités, dont le taux d'épargne, ne sont pas disponibles via l'application Sky.money dans certaines juridictions, notamment aux États-Unis. N'importe quel wallet peut toutefois accéder aux contrats eux-mêmes.
Avantages
- La gouvernance fixe le taux, qui change donc beaucoup moins souvent que les taux des pools de prêt.
- Aucune période de blocage ni délai d'attente, avec une conversion de un pour un de USDC en USDS.
- Avec 4,83 milliards de dollars, c'est le plus grand pool unique de ce classement.
Inconvénients
- Le taux de 3,60 % est inférieur aux rendements des bons du Trésor américain à court terme.
- L'application officielle peut restreindre l'accès au taux d'épargne dans certains pays, dont les États-Unis.
- Les détenteurs de jetons peuvent voter à tout moment pour réduire le taux.
5. Bybit
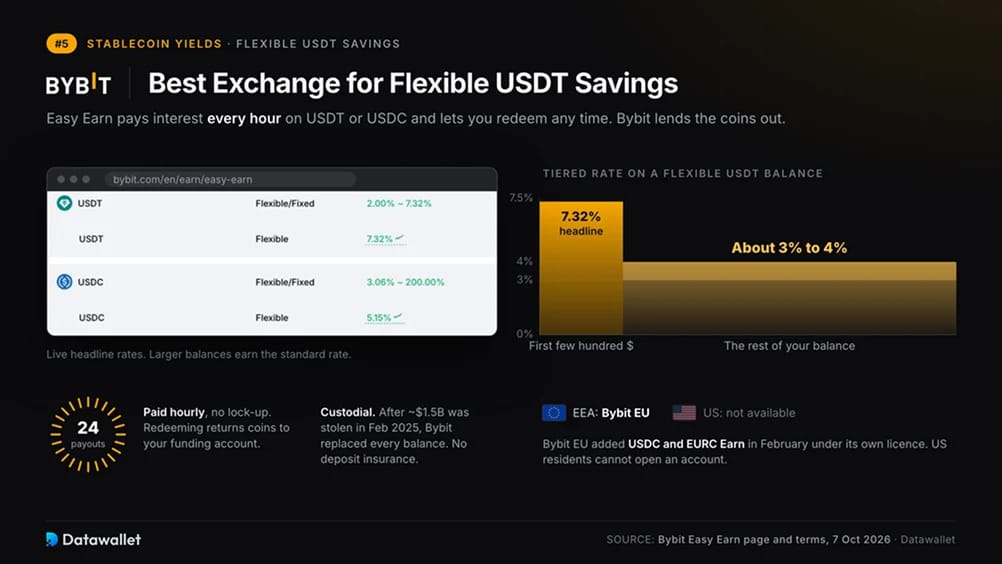
Bybit est l'option la plus directe pour générer du rendement sur USDT au sein d'un compte de plateforme d'échange. Ses plans flexibles Easy Earn acceptent aussi l'USDC, versent des intérêts chaque heure et permettent un rachat à tout moment. Les taux flexibles standard s'élevaient à environ 3 à 4 % début octobre. Dans la structure par paliers, les premières centaines de dollars bénéficient souvent d'un bonus promotionnel non disponible pour les soldes plus importants.
Bybit génère le rendement en prêtant vos cryptomonnaies à des emprunteurs sur sa plateforme. Ses conditions Easy Earn indiquent que l'APR flexible est variable et non garanti. L'APR, ou taux annuel en pourcentage, mesure le rendement annuel avant capitalisation. Notre souscription a prélevé les fonds sur le compte de financement, et le rachat a restitué les cryptomonnaies sur ce même solde.
Vos cryptomonnaies restent en conservation chez Bybit. La plateforme d'échange a remplacé tous les soldes clients après le vol par des pirates d'environ 1,5 milliard de dollars en février 2025, comme détaillé dans notre avis sur Bybit. Les résidents de l'EEE utilisent Bybit EU, titulaire d'une licence distincte, qui a lancé des produits Earn USDC et EURC en février. Les résidents des États-Unis ne peuvent pas ouvrir de compte. D'autres exclusions figurent dans la liste des pays soumis à restrictions de Bybit.
Avantages
- L'épargne flexible en USDT et USDC verse des intérêts horaires, sans période de blocage.
- Aucuns frais de wallet ou de réseau à gérer.
- Les soldes Earn se trouvent à côté des comptes spot et de contrats à terme pour des transferts rapides.
Inconvénients
- Bybit conserve vos cryptos sans assurance des dépôts.
- Les taux annoncés ne s'appliquent souvent qu'aux premières centaines de dollars.
- Les résidents américains sont exclus, et Bybit EU propose une gamme de produits plus restreinte.
6. Coinbase
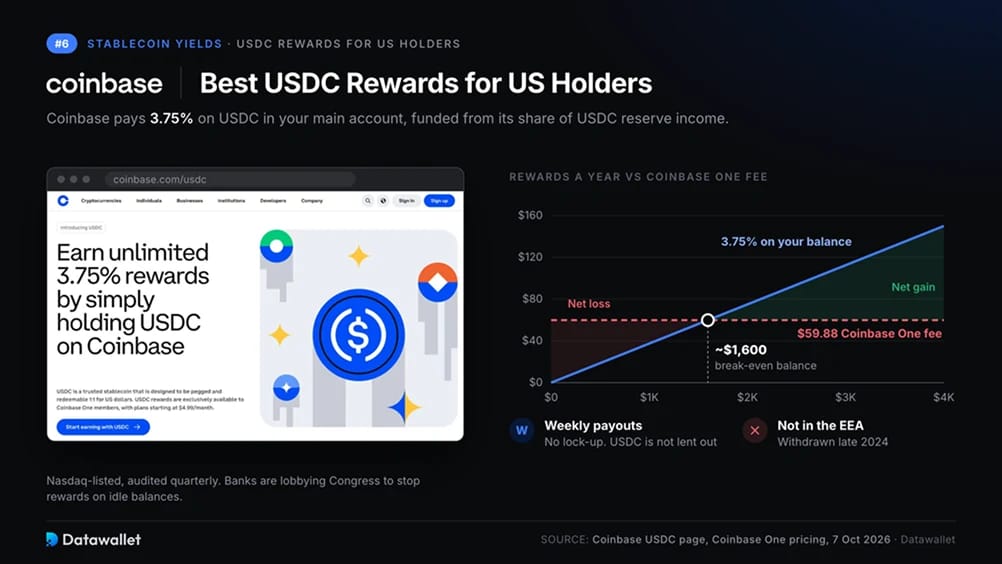
Coinbase verse 3,75 % sur les USDC détenus sur son compte principal. Les versements arrivent chaque semaine, sans blocage. Seuls les membres Coinbase One sont éligibles, avec des abonnements à partir de 4,99 $ par mois. À ce prix, il faut un solde supérieur à environ 1 600 $ pour que les récompenses couvrent les frais.
Les récompenses proviennent de Coinbase elle-même, financées par sa part des intérêts générés par les réserves d'USDC. Vos USDC ne sont pas prêtés à des emprunteurs, sauf si vous souscrivez au produit de prêt distinct présenté dans la section Morpho. Les banques ont exhorté le Congrès à empêcher les plateformes d'échange de rémunérer les soldes inactifs, comme indiqué dans les règles américaines ci-dessous.
L'éligibilité et les taux varient selon les pays. Coinbase a retiré les récompenses en USDC de l'EEE fin 2024 lors de l'entrée en vigueur des règles de l'UE sur les stablecoins. En tant que société cotée au Nasdaq, elle publie des états financiers audités chaque trimestre. Coinbase a aussi révélé en 2025 une faille de sécurité impliquant des prestataires du support corrompus, qui ont copié des données personnelles d'environ 69 000 comptes. Consultez notre avis sur Coinbase et notre guide des pays de Coinbase pour plus de détails.
Avantages
- Le produit le plus simple ici : il suffit de détenir des USDC.
- Une société américaine cotée verse les récompenses et publie des états financiers audités.
- Les soldes USDC principaux ne sont pas prêtés à des emprunteurs.
Inconvénients
- Nécessite un abonnement Coinbase One d'au moins 4,99 $ par mois.
- Le taux de 3,75 % est inférieur à celui d'Aave, de Kraken et de Maple.
- Indisponible dans l'EEE, avec des règles américaines en attente susceptibles de restreindre le programme.
7. Maple
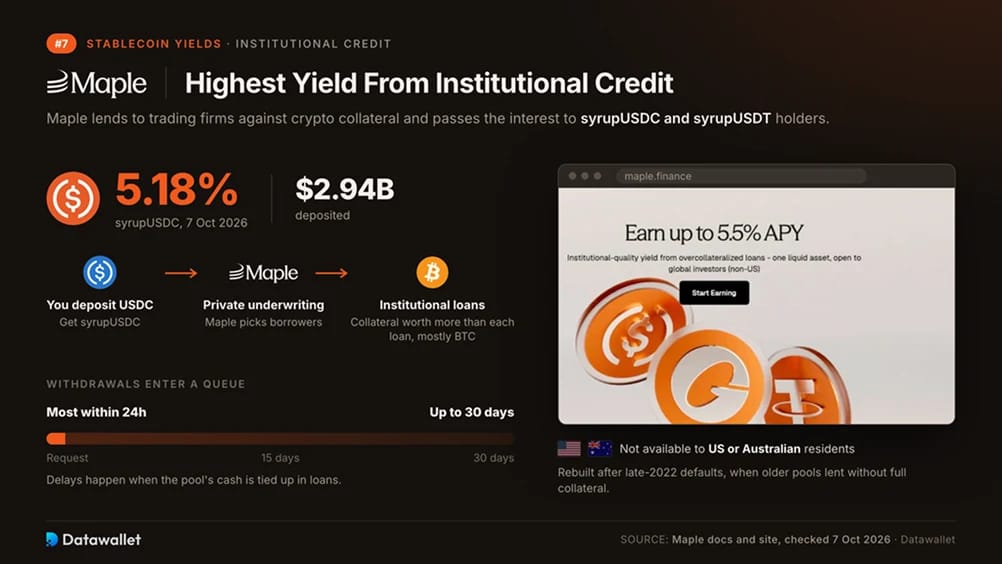
Maple prête à des sociétés de trading et à d'autres institutions contre des garanties en crypto. Les déposants reçoivent les intérêts correspondants via les jetons syrupUSDC et syrupUSDT. Le 7 octobre, syrupUSDC a versé 5,18 % sur 2,94 milliards de dollars de dépôts, le taux le plus élevé de ce classement.
Ce rendement supplémentaire compense le risque de crédit. Maple évalue les emprunteurs de manière privée et exige des garanties d'une valeur supérieure à chaque prêt, principalement en Bitcoin. Les déposants ne peuvent pas examiner ces emprunteurs comme ils le peuvent pour un pool Aave. Le modèle actuel a fait suite aux défauts de fin 2022, lorsqu'une génération antérieure de pools Maple prêtait sans garantie complète.
Les rachats entrent dans une file d'attente de retrait. Selon la documentation de Maple, la plupart des demandes sont traitées en 24 heures, mais elles peuvent prendre jusqu'à 30 jours lorsque la trésorerie du pool est immobilisée dans des prêts. Ses jetons syrup ne sont pas disponibles dans plusieurs juridictions, dont les États-Unis et l'Australie.
Avantages
- Avec 5,18 %, elle offre le taux fiable le plus élevé de ce classement.
- Les prêts sont surcollatéralisés, principalement en Bitcoin.
- Des emprunteurs institutionnels financent les intérêts, ce qui constitue une source différente de l'emprunt de particuliers sur Aave.
Inconvénients
- Maple sélectionne les emprunteurs off-chain, de sorte que les déposants s'en remettent à son jugement.
- Les retraits peuvent rester en file d'attente jusqu'à 30 jours.
- Les résidents des États-Unis et d'Australie ne peuvent pas l'utiliser.
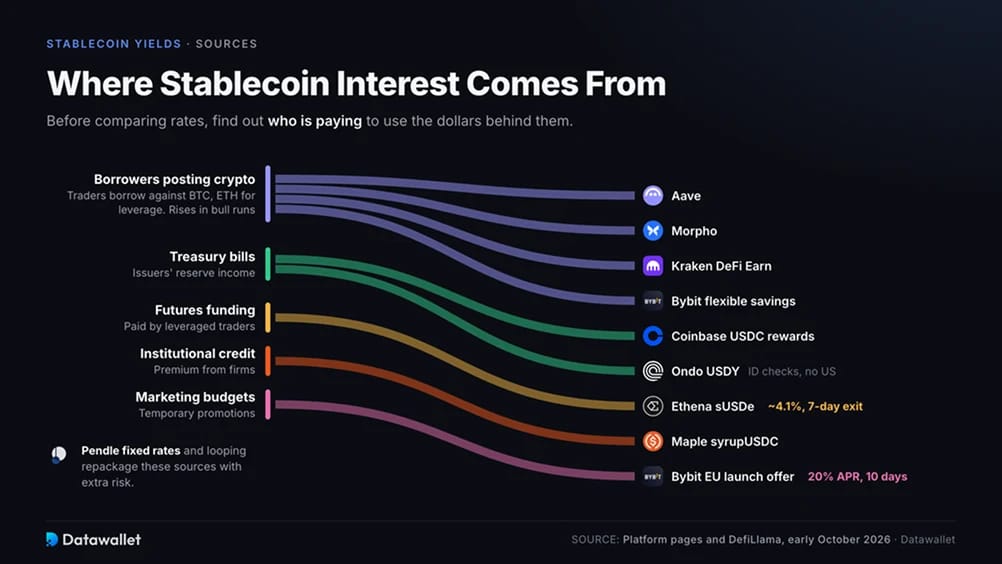
D'où viennent les intérêts des stablecoins
Avant de comparer les taux, identifiez qui paie pour utiliser les dollars qui les sous-tendent.
- Emprunteurs déposant des cryptomonnaies en garantie : les traders empruntent des stablecoins contre du BTC ou de l'ETH pour ajouter de l'effet de levier, ce qui élargit leur exposition au marché au-delà de leurs propres fonds. Leurs emprunts alimentent Aave et Morpho, ainsi que DeFi Earn de Kraken et l'épargne flexible de Bybit. Les taux montent quand les marchés progressent et baissent quand les traders réduisent le risque.
- Bons du Trésor : Circle, Tether et d'autres émetteurs détiennent leurs réserves en dette publique américaine à court terme et conservent les intérêts. Les produits de bons du Trésor tokenisés tels que USDY d'Ondo reversent ce revenu aux détenteurs. Ces produits exigent des contrôles d'identité et excluent les résidents américains. Nos statistiques sur la tokenisation suivent ce marché.
- Paiements de financement des contrats à terme : Ethena détient des cryptomonnaies tout en pariant contre elles via des contrats à terme. Elle perçoit des paiements de financement de la part des traders détenant des positions à effet de levier. Début octobre, son jeton sUSDe versait environ 4,1 % et imposait un délai de sortie de sept jours. Nous l'avons exclu car il ne rapporte désormais pas plus qu'Aave, alors qu'il dépend de davantage de contreparties.
- Crédit institutionnel : Maple et les prêteurs similaires facturent une prime aux entreprises qui ne peuvent pas emprunter à bon compte ailleurs. Les déposants s'en remettent à l'analyse de risque du prêteur, faute de données publiques sur les pools.
- Budgets marketing : les plateformes financent elles-mêmes les promotions de plateforme d'échange et les récompenses en jetons. Les offres de lancement de Bybit EU ont atteint 20 % d'APR pour des durées de dix jours. Considérez ces taux comme temporaires.
Les produits à taux fixe, comme Pendle, et les stratégies de looping avec effet de levier reconditionnent les mêmes sources de rendement en y ajoutant du risque.
Règles sur le rendement des stablecoins par région
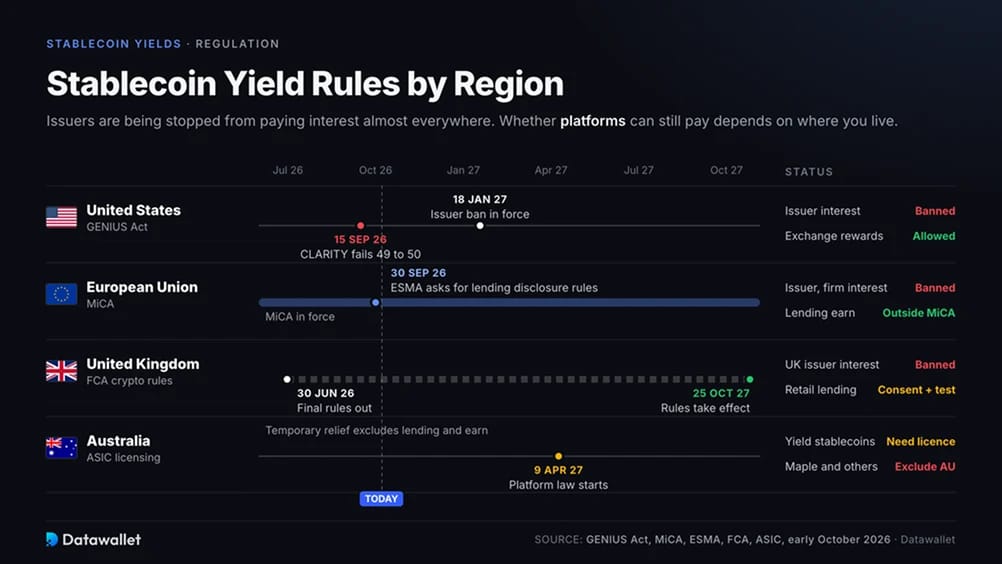
Les produits que vous pouvez ouvrir dépendent de la législation locale. Ces règles étaient en vigueur début octobre.
- États-Unis : le GENIUS Act interdit aux émetteurs de stablecoins de verser des intérêts aux détenteurs et entre en vigueur au plus tard le 18 janvier 2027. Les plateformes d'échange peuvent toujours proposer des récompenses. Le CLARITY Act aurait étendu l'interdiction aux plateformes tout en autorisant les récompenses liées à l'activité. Il a échoué lors d'un vote de procédure au Sénat, 49 voix contre 50, le 15 septembre.
- Union européenne : Selon le règlement sur les marchés de crypto-actifs (MiCA), le cadre réglementaire de l'UE pour les cryptos, les émetteurs et les entreprises agréées ne peuvent pas accorder d'intérêts sur les stablecoins. Le prêt de cryptos échappe à MiCA, ce qui permet aux plateformes d'échange agréées de proposer des produits Earn fondés sur le prêt. L'ESMA, le régulateur européen des marchés, a demandé des règles de transparence couvrant le prêt et le staking le 30 septembre. Consultez notre classement des plateformes d'échange agréées MiCA.
- Royaume-Uni : l'Autorité de conduite financière (FCA) a publié les règles définitives sur les cryptoactifs le 30 juin, applicables à partir du 25 octobre 2027. Les stablecoins émis au Royaume-Uni ne peuvent pas verser d'intérêts sur les réserves aux détenteurs. Les entreprises agréées peuvent proposer le prêt de cryptoactifs aux clients particuliers, à condition d'obtenir leur consentement exprès et de leur faire passer un test d'adéquation.
- Australie : l'ASIC, le régulateur des valeurs mobilières, classe les stablecoins générant du rendement comme des produits financiers nécessitant une licence. Son allègement temporaire en matière de licences exclut le prêt crypto et les produits de type earn. Une nouvelle loi sur les plateformes d'actifs numériques entre en vigueur le 9 avril 2027. Maple et d'autres protocoles excluent déjà les résidents australiens.
Nos classements de plateformes d'échange couvrent les options agréées aux États-Unis, au Royaume-Uni, en Europe et en Australie.
Comment choisir une plateforme de rendement en stablecoin
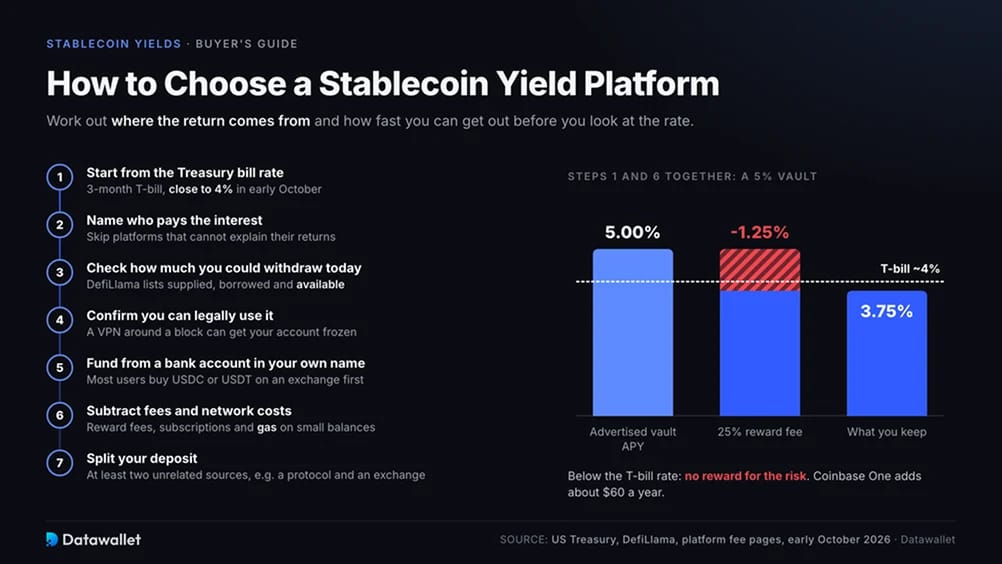
Évaluez l'origine d'un rendement et votre capacité de retrait avant de choisir un taux.
- Partez du taux des bons du Trésor : utilisez le rendement des bons du Trésor américain à trois mois comme référence. Il était proche de 4 % début octobre. Un produit moins rémunérateur n'offre aucune contrepartie à son risque, tandis qu'un produit versant plusieurs points de plus comporte des risques que vous devriez pouvoir identifier.
- Identifiez qui paie les intérêts : associez le produit à l'une des sources ci-dessus. Évitez les plateformes incapables d'expliquer l'origine de leurs rendements.
- Vérifiez combien vous pourriez retirer aujourd'hui : la page DefiLlama d'un pool indique les montants fournis, empruntés et disponibles. Si le solde disponible est faible par rapport à votre dépôt, attendez-vous à une sortie lente en cas de tension.
- Vérifiez que vous pouvez légalement l'utiliser : consultez les juridictions restreintes de la plateforme avant d'effectuer un dépôt. Contourner un blocage avec un VPN peut entraîner le gel du compte.
- Alimentez depuis un compte bancaire à votre nom : la plupart des utilisateurs achètent d'abord des USDC ou des USDT sur une plateforme d'échange. Nos guides bancaires expliquent les virements depuis Chase et Bank of America aux États-Unis, Barclays au Royaume-Uni et CommBank en Australie.
- Déduisez les frais et les coûts de réseau : un vault qui rapporte 5 % avant des frais de récompense de 25 % vous verse 3,75 %. Coinbase One coûte environ 60 $ par an. Les frais du réseau Ethereum, appelés frais de gas, peuvent absorber des mois d'intérêts sur un petit solde rien que pour effectuer un dépôt et un retrait.
- Répartissez votre dépôt : répartissez votre épargne entre au moins deux sources indépendantes, comme un protocole de prêt et une plateforme d'échange. Notre guide du staking de stablecoins explique chaque dépôt.
Risques liés aux intérêts sur les stablecoins
Aucun des produits de ce classement ne bénéficie d'une assurance des dépôts.
- Gel des retraits : un pool de prêt ne peut restituer que les fonds qui ne sont pas prêtés. Les pools de stablecoin d'Aave sont restés entièrement empruntés pendant plusieurs jours en avril.
- Défaillances des curateurs et du collatéral : la sécurité d'un vault dépend des actifs acceptés comme collatéral. L'effondrement de Stream Finance en novembre 2025 a laissé plusieurs vaults gérés avec des créances irrécouvrables.
- Pertes de parité des stablecoins : vous recevez des intérêts dans le jeton que vous détenez. S'il passe sous 1 $, le yield ne couvrira pas la perte. Notre analyse des stablecoins les plus sûrs compare les réserves.
- Défaillance ou vol de la plateforme d'échange : un solde earn est une créance sur la plateforme d'échange. Le 24 septembre, des pirates ont volé environ 388 millions de dollars à Bitget et les retraits ont été suspendus.
- Failles des contrats intelligents et des approbations : les bugs de protocole et les anciennes approbations de jetons laissées ouvertes peuvent vider des wallets. Avant de faire confiance à de nouveaux contrats, consultez les sociétés d'audit et apprenez à révoquer les autorisations de jetons.
- Changements de règles : de nouvelles lois ou politiques de plateforme peuvent mettre fin à un produit avec un faible préavis. Le retrait par Coinbase des récompenses dans l'EEE en 2024 en est un exemple.
Comment les intérêts des stablecoins sont imposés
La plupart des administrations fiscales évaluent les intérêts des stablecoins en monnaie locale et les traitent comme un revenu lorsqu'ils sont reçus.
- États-Unis : l'IRS traite les récompenses et intérêts versés en actifs numériques comme un revenu ordinaire dès que vous en obtenez le contrôle. Un swap ou un rachat ultérieur constitue une cession distincte à déclarer.
- Royaume-Uni : HMRC, l'autorité fiscale britannique, traite les rendements assimilables à des intérêts comme un revenu. Un projet de loi publié en juillet ferait des dépôts dans des dispositifs de prêt de crypto une opération sans gain ni perte à partir du 6 avril 2027. L'impôt sur les plus-values serait différé jusqu'à la vente.
- Australie : l'Australian Taxation Office traite les récompenses crypto assimilables à des intérêts comme un revenu ordinaire lorsqu'elles sont reçues. Un swap d'USDC contre un jeton de reçu tel que sUSDS peut également déclencher un événement de plus-value.
- Union européenne : chaque pays fixe ses propres taux. La directive DAC8 oblige les plateformes d'échange à déclarer les transactions de leurs clients aux autorités fiscales depuis le 1er janvier 2026.
Notre guide des pays à faible fiscalité crypto compare les régimes nationaux. Ces informations sont générales ; consultez un conseiller fiscal local pour votre situation.
Conclusion
Aave arrive en tête pour son prêt public et surcollatéralisé, accessible à tout wallet. Kraken propose des taux similaires sur un compte de plateforme d'échange pour des frais de 25 %. Choisissez Morpho si vous acceptez d'évaluer un curateur, ou Sky si vous préférez un taux qui change rarement. Nos choix d'épargne sur plateforme d'échange sont Bybit pour l'USDT et Coinbase pour l'USDC aux États-Unis. Maple offre le rendement le plus élevé en échange d'un risque de crédit privé.
Avec des bons du Trésor autour de 4 %, un rendement de 4,5 % sur les stablecoins n'ajoute qu'environ un demi-point de pourcentage pour le risque pris. Avant d'effectuer un dépôt, déterminez si cette prime suffit pour accepter l'éventualité de retraits gelés.
Les taux évolueront en fonction de la politique de la Fed et de la demande d'emprunts en cryptomonnaies. Surveillez le solde disponible de chaque pool que vous utilisez et conservez, en dehors de ces produits, assez de liquidités pour couvrir un mois de retraits bloqués.
Notre méthodologie
Début octobre 2026, nous avons évalué les produits de rendement sur stablecoins proposés via des protocoles de prêt, des vaults sélectionnés et des comptes de rendement de plateformes d'échange. L'analyse a aussi porté sur des fonds de bons du Trésor tokenisés et des dollars synthétiques. Sept produits ont atteint notre seuil d'inclusion.
- Trust score : les notes sur 5 tiennent compte de l'historique d'activité et des incidents passés, ainsi que de la transparence sur le rendement et de la manière dont les dépôts sont conservés.
- Vérification des taux : Nous avons relevé les taux le 6 et le 7 octobre à partir des pages des plateformes et des données de pools de DefiLlama. Les paliers promotionnels et les incitations en jetons ont été exclus.
- Source du rendement : les produits ont été exclus si nous ne pouvions pas rattacher les gains à des emprunteurs, à des réserves ou à un financement divulgué de la plateforme.
- Conditions de sortie : nous avons évalué les périodes de blocage et de refroidissement, les files d'attente de retraits et la part de chaque pool disponible pour le rachat.
- Accès légal : nous avons vérifié les conditions des plateformes quant à leur disponibilité pour les résidents des États-Unis, de l'EEE, du Royaume-Uni et d'Australie.
- Coûts : nous avons déduit les frais sur récompenses, les frais d'abonnement et les frais de réseau avant de comparer les rendements.
Le sUSDe d'Ethena n'a pas figuré dans le classement, car il n'offrait aucune prime par rapport à Aave. Nous avons également évalué et exclu les produits de bons du Trésor tokenisés, car ils ne sont pas accessibles aux résidents américains. Chaque affirmation a été revérifiée avant publication conformément à notre méthodologie éditoriale.