Qu'est-ce qui rend un stablecoin sûr ?
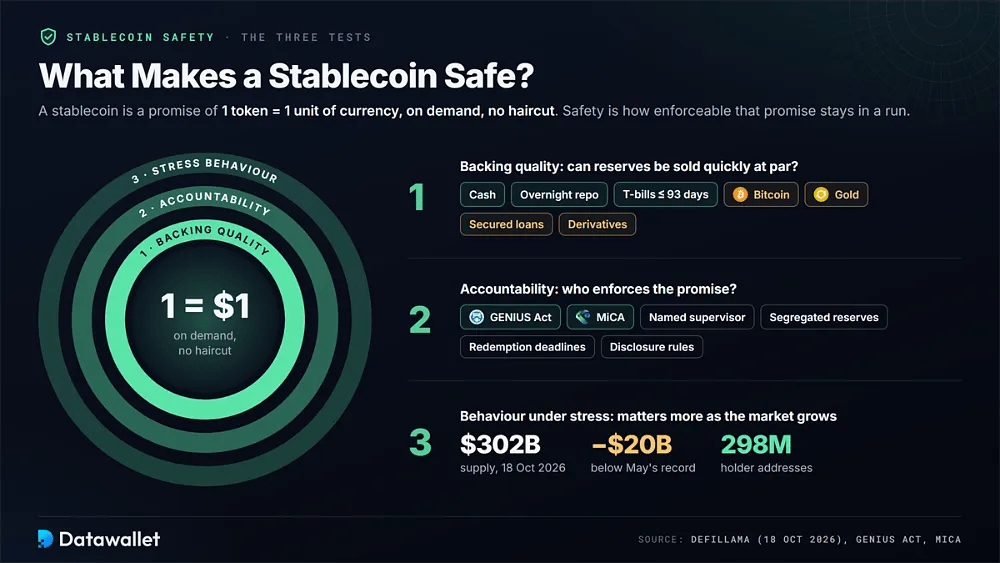
Un stablecoin est une promesse privée selon laquelle un jeton sera remboursé contre une unité de monnaie, à la demande, sans décote. Sa sécurité correspond simplement à la capacité d'exiger le respect de cette promesse lorsque des milliers de détenteurs tentent de sortir en même temps. Trois tests, appliqués ensemble, distinguent les dollars numériques durables de leurs imitations fragiles.
Le premier test est la qualité de la couverture. La trésorerie, les pensions livrées à un jour et les bons du Trésor arrivant à échéance sous 93 jours peuvent être vendus rapidement au pair, raison pour laquelle les régulateurs les imposent désormais. Le Bitcoin, l’or, les prêts garantis et les produits dérivés peuvent accroître les revenus de l’émetteur, mais chacun de ces actifs ajoute une voie par laquelle les pertes peuvent atteindre les détenteurs.
Le deuxième test est la responsabilité. Sous le GENIUS Act et MiCA, les grands émetteurs sont soumis à des superviseurs désignés, à la ségrégation des réserves, à des délais de remboursement et à des règles de publication assorties de sanctions réelles. Un jeton en dehors de ces deux régimes peut très bien être entièrement adossé, mais ses détenteurs dépendent alors de la bonne volonté de l'émetteur plutôt que du pouvoir de sanction d'un régulateur en cas de problème.
Le troisième test est le comportement sous tension, qui compte d'autant plus que le marché grandit. L'offre totale s'établissait près de 302 milliards de dollars le 18 octobre 2026, selon DefiLlama, soit environ 20 milliards de dollars sous le record de mai, et environ 298 millions d'adresses détiennent un stablecoin. Notre pôle statistiques des stablecoins suit ces évolutions blockchain par blockchain.
Pourquoi les stablecoins échouent
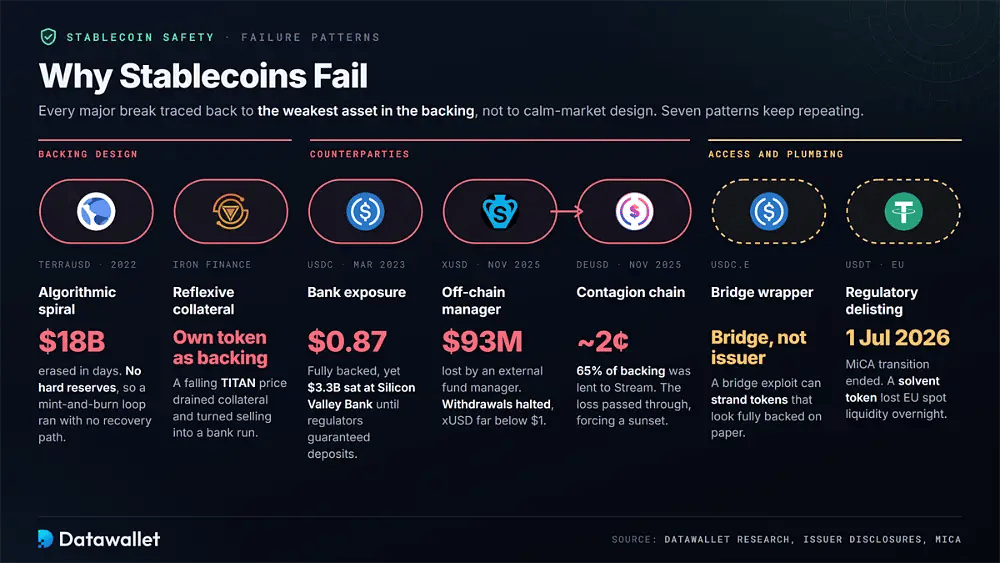
Chaque grande défaillance de stablecoin remonte à l'actif le plus faible de ses réserves, et non à des défauts de conception en période de marché calme. Étudier la façon dont chaque modèle a échoué montre précisément quels risques vous héritez lorsque vous choisissez un jeton.
Voici les schémas d'échec qui se répètent dans les modèles de stablecoins :
- Spirales algorithmiques : TerraUSD ne détenait aucune réserve solide en mai 2022 ; la baisse de confiance a donc déclenché une boucle de création et de destruction qui a effacé environ 18 milliards de dollars en quelques jours, sans possibilité de redressement ensuite.
- Exposition bancaire : l'USDC était entièrement adossé en mars 2023, mais 3,3 milliards de dollars se trouvaient à la Silicon Valley Bank, ce qui a fait chuter le jeton à 0,87 $ jusqu'à ce que les régulateurs fédéraux garantissent tous les dépôts.
- Garanties réflexives : Iron Finance adossait en partie son dollar à son propre jeton de gouvernance. La baisse du prix du TITAN a donc fait fondre la valeur des garanties et transformé des ventes ordinaires en une panique bancaire auto-entretenue.
- Gestionnaires off-chain : le xUSD de Stream Finance s'est effondré en novembre 2025 après qu'un gestionnaire de fonds externe a perdu environ 93 millions de dollars, ce qui a suspendu les retraits et laissé les détenteurs avec des jetons s'échangeant bien en dessous d'un dollar.
- Chaînes de contagion : le deUSD d’Elixir avait prêté environ 65 % de ses réserves à Stream Finance ; la perte sur xUSD s’est donc répercutée, faisant tomber le deUSD près de deux centimes et forçant son arrêt.
- Jetons enveloppés via bridge : les versions transférées par bridge, comme USDC.e, dépendent du contrat du bridge plutôt que de l'émetteur ; une faille exploitée sur un bridge peut donc bloquer des jetons qui paraissent pourtant entièrement couverts sur le papier.
- Retrait de cotation réglementaire : Un jeton solvable peut tout de même perdre son accès du jour au lendemain. Depuis la fin de la période transitoire de MiCA le 1er juillet 2026, les plateformes agréées dans l'UE ne peuvent pas proposer de stablecoins non autorisés, ce qui a réduit la liquidité spot européenne de l'USDT.
Les 5 stablecoins les plus sûrs en 2026
Nous avons passé en revue tous les stablecoins de plus de 500 millions de dollars sur DefiLlama et classé les leaders de cinq catégories, en accordant plus de poids à la responsabilité réglementaire et à la vérifiabilité des réserves qu'au rendement. Les chiffres ci-dessous reflètent l'offre, les attestations et les rapports de gouvernance publiés entre juin et la mi-octobre 2026.
1. USD Coin (USDC)
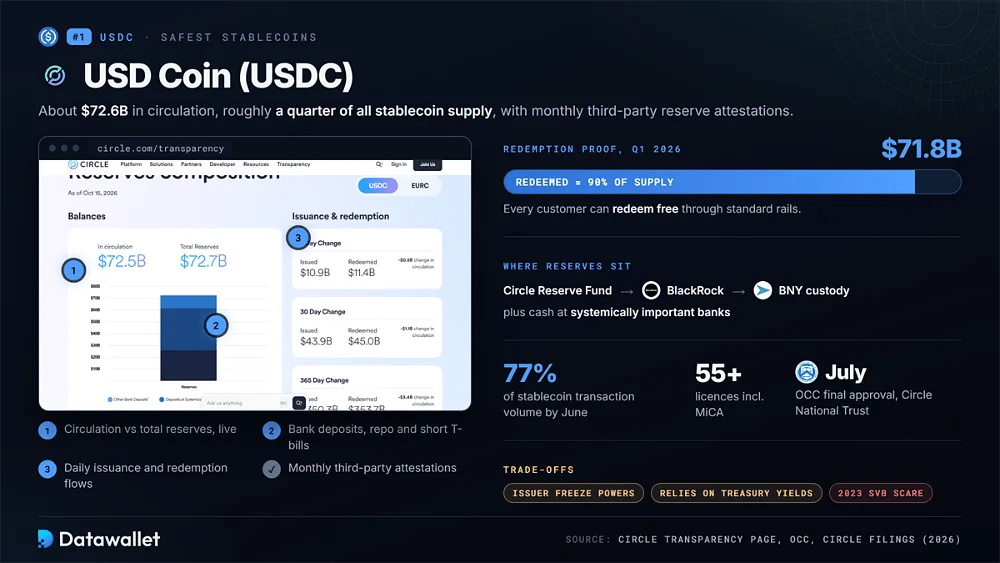
USDC compte environ 72,6 milliards de dollars en circulation, soit à peu près un quart de l'offre totale de stablecoins. Ses réserves se trouvent dans le Circle Reserve Fund, un fonds monétaire public géré par BlackRock et conservé chez BNY, ainsi qu'en liquidités auprès de banques d'importance systémique, avec des attestations mensuelles de tiers publiées sur la page de transparence de Circle.
Sa base juridique s'est de nouveau renforcée en 2026. L'OCC a donné son approbation finale en juillet pour Circle National Trust, une banque fiduciaire sous supervision fédérale destinée à gérer à terme les réserves d'USDC, s'ajoutant à plus de 55 licences, dont l'agrément MiCA. Circle indique que l'USDC représentait environ 77 % du volume mondial de transactions en stablecoins en juin.
Le remboursement est la preuve la plus solide. Circle a remboursé 71,8 milliards de dollars au premier trimestre 2026, soit environ 90 % de l'offre à l'époque, et chaque client peut rembourser gratuitement via les canaux standards. Les points faibles restent les pouvoirs de gel de l'émetteur, la dépendance aux rendements des bons du Trésor pour les revenus, et la frayeur de 2023 liée à la Silicon Valley Bank.
2. Tether (USDT)
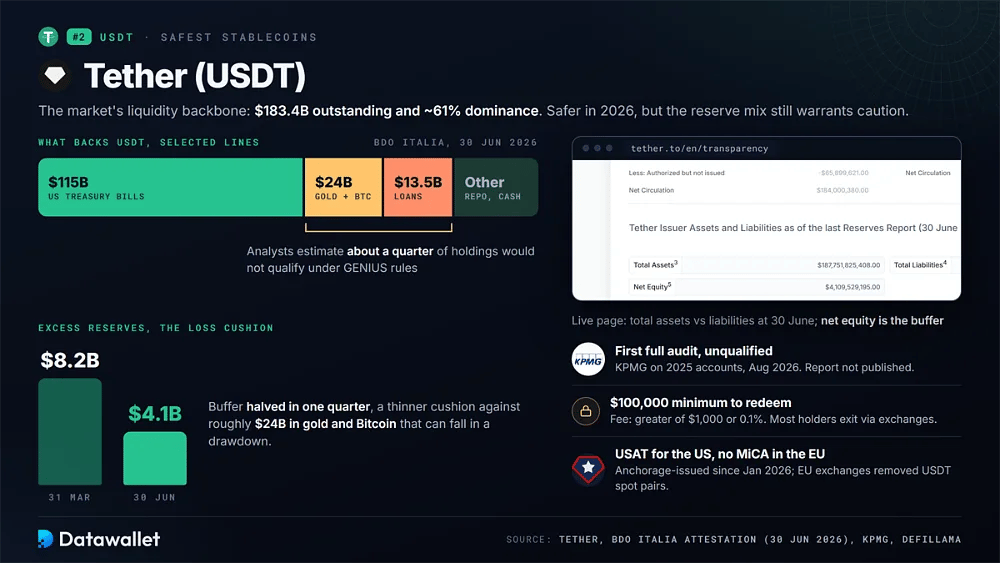
L'USDT reste l'épine dorsale de la liquidité du marché, avec environ 183,4 milliards de dollars en circulation et près de 61 % de dominance sur DefiLlama. Son profil de sécurité s'est nettement amélioré en 2026, même si la composition de ses réserves et son statut offshore appellent encore à la prudence.
Voici où en est aujourd'hui l'argument de sécurité de Tether :
- Audit complet : KPMG a émis une opinion sans réserve sur les états financiers 2025 de Tether International en août 2026, son premier audit complet, bien que Tether n'ait pas publié le rapport lui-même.
- Cœur de la trésorerie : l'attestation du 30 juin de BDO Italia faisait état d'environ 115 milliards de dollars de bons du Trésor américain, ce qui place Tether parmi les plus grands détenteurs de dette publique à court terme dans le monde.
- Marge de sécurité réduite : les réserves excédentaires sont tombées à 4,1 milliards de dollars au 30 juin, contre 8,2 milliards de dollars un trimestre plus tôt, un coussin plus faible face à environ 24 milliards de dollars en or et en Bitcoin.
- Actifs plus risqués : Bitcoin, or et environ 13,5 milliards de dollars de prêts garantis restent dans les réserves, et les analystes estiment qu'environ un quart des avoirs ne serait pas conforme aux règles de réserve du GENIUS.
- Accès au rachat : le rachat direct exige un compte Tether vérifié, un minimum de 100 000 $ et des frais correspondant au plus élevé des deux montants entre 1 000 $ ou 0,1 % ; la plupart des détenteurs sortent donc via des plateformes d'échange.
- Équivalent américain : USAT, émis par Anchorage Digital Bank, agréée par l'OCC, depuis janvier 2026, offre aux institutions américaines un produit Tether conforme au GENIUS, tandis que l'USDT phare reste en dehors du cadre américain.
- Limites dans l'UE : USDT n'a pas d'agrément MiCA, si bien que les plateformes d'échange agréées dans l'UE ont retiré les paires spot. Notre liste des pays où USDT est interdit ou légal indique où l'accès reste possible ailleurs.
3. Sky Dollar (USDS)
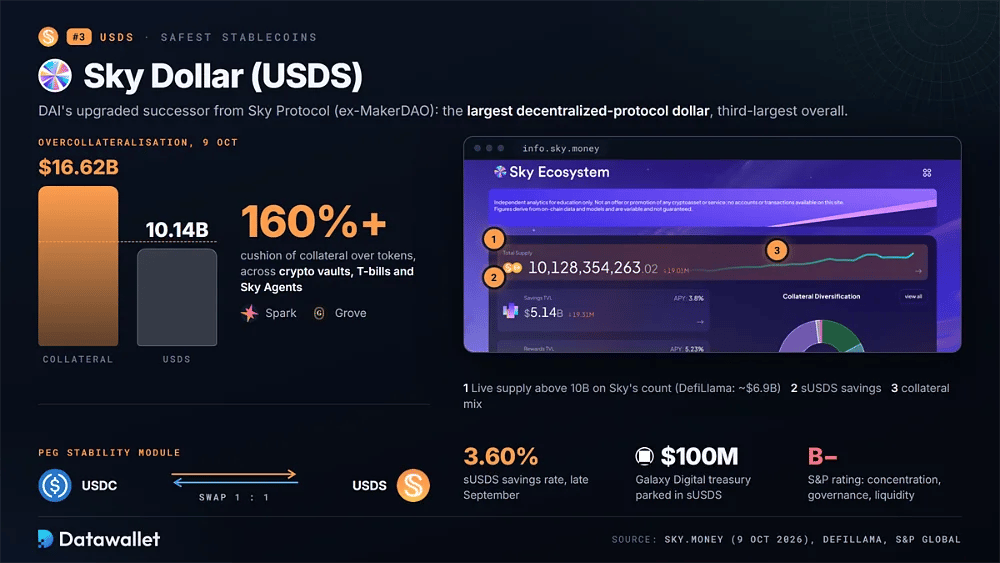
USDS est le successeur amélioré de DAI, émis par Sky Protocol, anciennement MakerDAO. L'offre a dépassé 10 milliards de dollars sur le tableau de bord de Sky fin septembre, tandis que le décompte plus restreint de DefiLlama indique environ 6,9 milliards de dollars, ce qui maintient USDS comme le plus grand dollar géré par un protocole décentralisé et le troisième plus grand stablecoin au total.
La surcollatéralisation est la principale protection. Sky.money affichait 16,62 milliards de dollars de collatéral pour 10,14 milliards d'USDS le 9 octobre, soit une marge supérieure à 160 %. Les réserves combinent des coffres crypto, des bons du Trésor et des stratégies Sky Agent comme Spark et Grove, tandis qu'un module de stabilité de la parité échange l'USDC contre l'USDS à parité de un pour un.
Le wrapper d'épargne sUSDS a rémunéré à hauteur de 3,60 % fin septembre, et Galaxy Digital y a placé 100 millions de dollars pour sa propre trésorerie. Les risques restent bien réels : S&P note Sky Protocol B-, en citant la concentration des déposants, la gouvernance et les risques de liquidité, tandis que des bugs de contrat intelligent ou les contreparties d'actifs du monde réel pourraient encore fragiliser l'adossement. Notre guide sur l'USDS détaille chaque mécanisme.
4. Ethena USD (USDe)
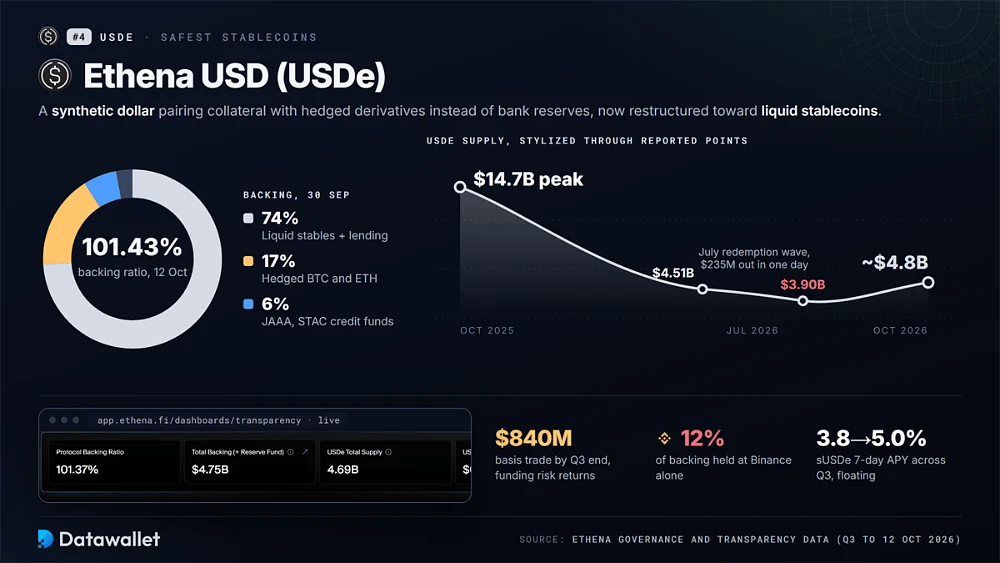
USDe est un dollar synthétique qui associe des garanties à des produits dérivés couverts plutôt que de détenir des réserves bancaires. Après avoir atteint un pic proche de 14,7 milliards de dollars en octobre 2025, l'offre s'est stabilisée autour de 4,8 milliards de dollars, avec un adossement restructuré vers des stablecoins liquides.
Les dernières données de gouvernance montrent où se situe l'USDe en matière de sécurité :
- Ratio de couverture : Ethena a déclaré un ratio de couverture de 101,43 % le 12 octobre, avec 4,83 milliards de dollars d'actifs, dont un fonds de réserve de 62,6 millions de dollars, contre 4,76 milliards de dollars d'USDe.
- Composition des garanties : au 30 septembre, les stablecoins liquides et les positions de prêt représentaient 74 % des actifs de couverture, les BTC et ETH couverts 17 %, et les fonds de crédit tokenisés JAAA et STAC 6 %.
- Rendement de la base : le basis trade est passé d'une part négligeable en juillet à 840 millions de dollars à la fin du trimestre ; le risque lié au funding rate s'infiltre donc de nouveau dans les réserves.
- Concentration sur les plateformes d'échange : Binance détenait à elle seule environ 12 % de l'ensemble des réserves à la fin du trimestre, soit près des deux tiers de l'exposition aux plateformes d'échange, ce qui concentre le risque de conservation et de plateforme sur une seule contrepartie.
- Tension sur les rachats : une vague de rachats en juillet a fait passer l'offre de 4,51 milliards de dollars à 3,90 milliards de dollars, dont 235 millions de dollars en une seule journée, mais le contrat de création et de rachat n'est jamais descendu sous 80 millions de dollars.
- Rendement variable : l'APY moyen sur sept jours de sUSDe est passé de 3,8 à 5,0 % au troisième trimestre, mais il fluctue avec le financement et la demande de prêt plutôt que de suivre un taux garanti.
- Vide réglementaire : USDe n'entre pas dans la définition d'un stablecoin de paiement du GENIUS ; la distribution aux États-Unis passe donc par des wrappers et des partenaires, comme l'explique en détail notre guide Ethena.
5. Global Dollar (USDG)
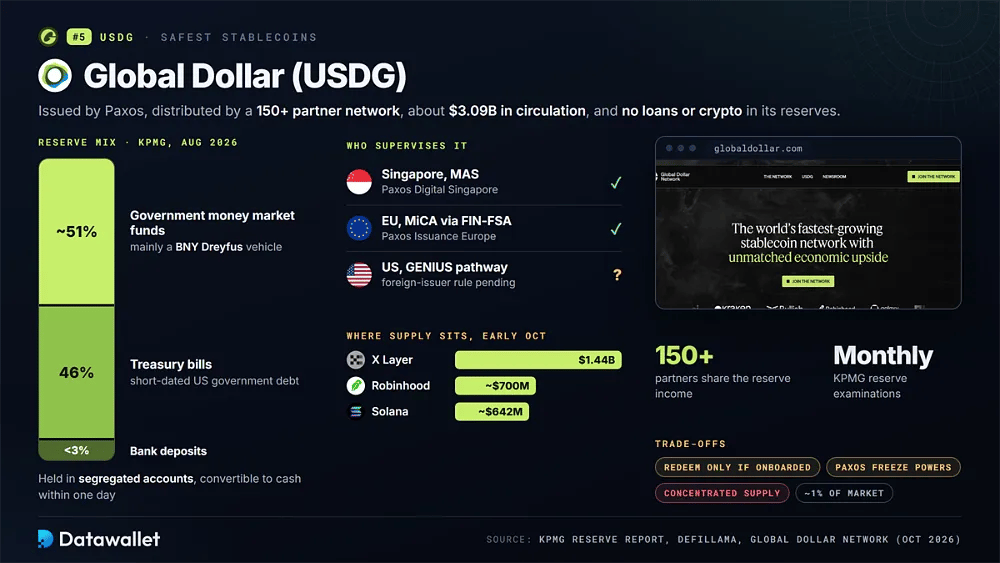
USDG est un stablecoin en dollars émis par Paxos et distribué via le Global Dollar Network, un consortium de plus de 150 partenaires, dont Robinhood, Kraken, OKX et Mastercard. Il comptait environ 3,09 milliards de dollars en circulation début octobre 2026, soit environ 1 % de l'offre de stablecoins, après avoir franchi pour la première fois 1 milliard de dollars en décembre 2025.
Ses réserves figurent parmi les plus prudentes du marché. L'examen de KPMG d'août 2026 montrait environ 51 % en fonds monétaires publics, 46 % en bons du Trésor et moins de 3 % en dépôts bancaires, le tout détenu sur des comptes ségrégués, sans prêts ni cryptomonnaies. Paxos Digital Singapore émet sous la supervision de la MAS, tandis que Paxos Issuance Europe émet en tant que jeton de monnaie électronique conforme à MiCA, supervisé par la FIN-FSA finlandaise.
La distribution est l'autre point fort. Plutôt que de conserver les revenus de la réserve, le réseau en reverse la majeure partie aux plateformes d'échange, courtiers et sociétés de paiement qui détiennent et font circuler l'USDG. Les compromis concernent l'échelle et l'accès : le rachat direct est réservé aux clients Paxos intégrés, l'offre est concentrée sur X Layer et Robinhood Chain, Paxos dispose de pouvoirs de gel, et sa voie réglementaire américaine au titre de GENIUS reste incertaine.
Comment vérifier un stablecoin avant d'en détenir
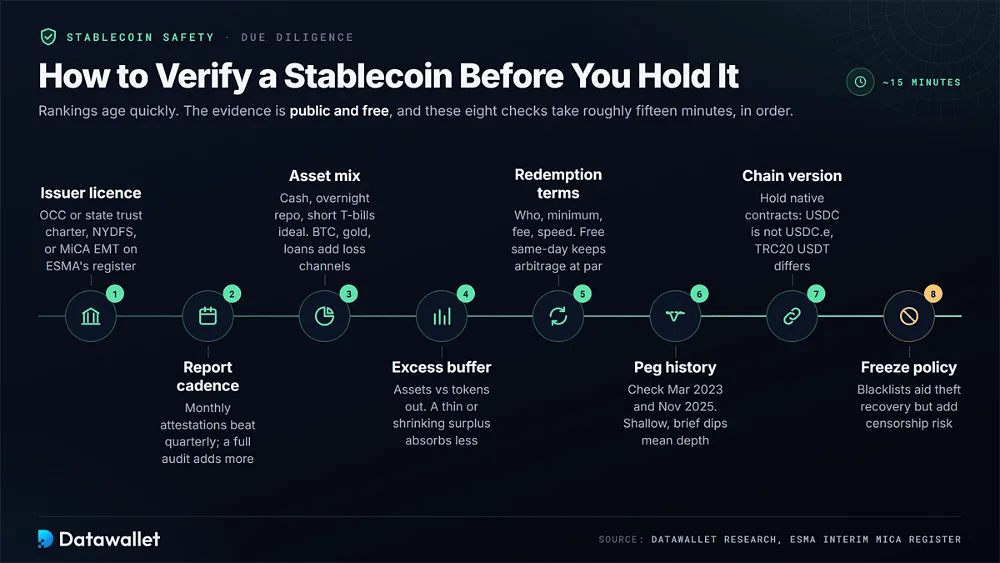
Les classements vieillissent vite : la meilleure habitude consiste donc à vérifier soi-même un jeton avant d'y placer une somme importante. La plupart des éléments sont publics, gratuits à consulter et demandent environ quinze minutes d'examen.
Effectuez ces vérifications dans l'ordre avant de choisir un stablecoin :
- Licence de l'émetteur : vérifiez l'entité émettrice et son superviseur. Recherchez un agrément de trust de l'OCC ou d'un État, une supervision du NYDFS, ou une licence de monnaie électronique MiCA figurant sur le registre provisoire de l'ESMA.
- Fréquence des rapports : vérifiez la fréquence à laquelle les réserves sont déclarées. Des attestations mensuelles valent mieux que des instantanés trimestriels, et un audit complet des états financiers apporte une assurance que de simples attestations ponctuelles ne peuvent pas fournir.
- Composition des actifs : lisez le détail des réserves ligne par ligne. La trésorerie, les pensions livrées au jour le jour et les bons du Trésor à court terme sont idéaux, tandis que Bitcoin, l’or, les prêts garantis et le crédit privé ajoutent des sources de perte.
- Excédent de couverture : comparez le total des actifs avec les jetons en circulation. Un mince excédent, ou un excédent qui diminue trimestre après trimestre, laisse moins de marge pour absorber les pertes sur des placements plus risqués.
- Conditions de rachat : déterminez qui peut racheter directement, le montant minimal, les frais et le délai de règlement. Un rachat gratuit le jour même maintient les arbitragistes actifs et ramène les prix au pair.
- Historique du peg : consultez un graphique de prix couvrant des épisodes de stress comme mars 2023 et novembre 2025. Des baisses limitées et brèves suggèrent une liquidité profonde, tandis que des écarts répétés sur plusieurs jours signalent une structure de marché fragile.
- Version de la chaîne : détenez le contrat natif sur chaque réseau plutôt que des copies via bridge. L'USDC natif diffère de l'USDC.e, et l'USDT TRC20 comporte des frais et des risques de réseau différents de la version d'Ethereum.
- Politique de gel : Vérifiez si l'émetteur peut mettre des adresses sur liste noire. La plupart des jetons adossés à une monnaie fiat peuvent geler des fonds sur ordre judiciaire, ce qui facilite la récupération en cas de vol, mais ajoute un risque de censure et de conformité.
Les stablecoins sûrs versent-ils un rendement ?
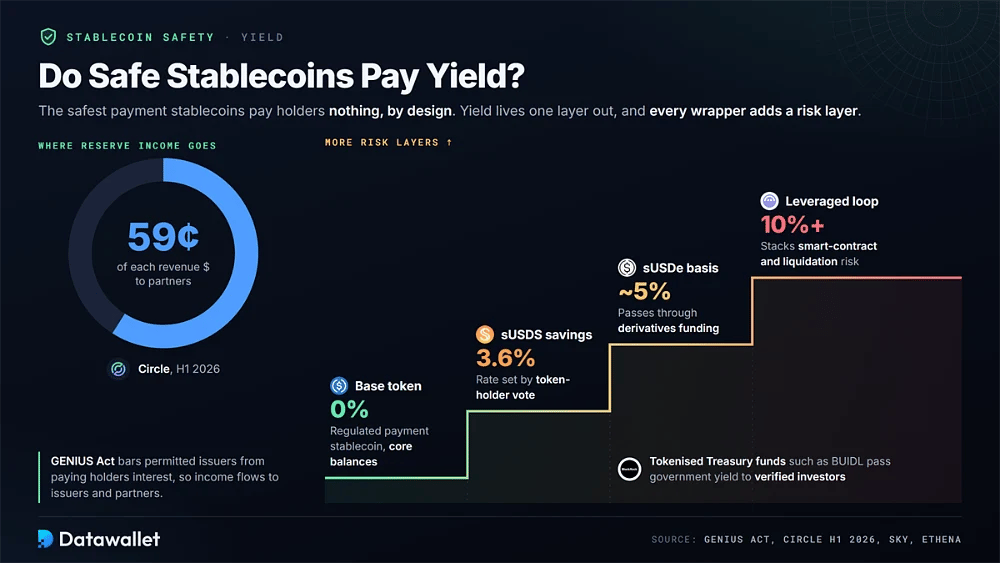
Les stablecoins de paiement les plus sûrs ne rémunèrent pas directement leurs détenteurs, et c'est voulu. Le GENIUS Act interdit aux émetteurs autorisés de verser des intérêts ou un rendement aux détenteurs, de sorte que les revenus de réserve reviennent aux émetteurs et aux partenaires de distribution. Circle, par exemple, indique avoir reversé environ 59 cents de chaque dollar de revenu à ses partenaires au cours du S1 2026.
Le yield se situe donc une couche plus loin, dans des wrappers construits au-dessus des jetons de base. Des modules d'épargne comme sUSDS versent un taux fixé par la gouvernance, des wrappers de basis trade comme sUSDe répercutent le funding des produits dérivés, et des fonds du Trésor tokenisés tels que BUIDL de BlackRock répercutent le rendement des emprunts d'État aux investisseurs vérifiés.
Chaque enveloppe ajoute une couche de risque que la pièce de base ne comporte pas. Un taux d'épargne de 3,6 % fixé par le vote des détenteurs de jetons, un rendement de 5 % lié au financement et une boucle à effet de levier à deux chiffres sont des produits différents, même lorsque tous affichent un signe dollar. Les empiler sur plusieurs marchés de prêt cumule l'exposition aux smart contracts et à la liquidation.
Le dimensionnement compte plus que la recherche du meilleur taux. Conservez vos soldes principaux dans un jeton de base réglementé et traitez les versions enveloppées comme des positions distinctes, avec leurs propres limites. Nous comparons les taux en direct, les périodes de blocage et le risque de chaque plateforme dans notre guide des meilleurs taux d'intérêt sur stablecoins et dans notre tutoriel sur le staking de stablecoins.
Stablecoins décentralisés ou réglementés
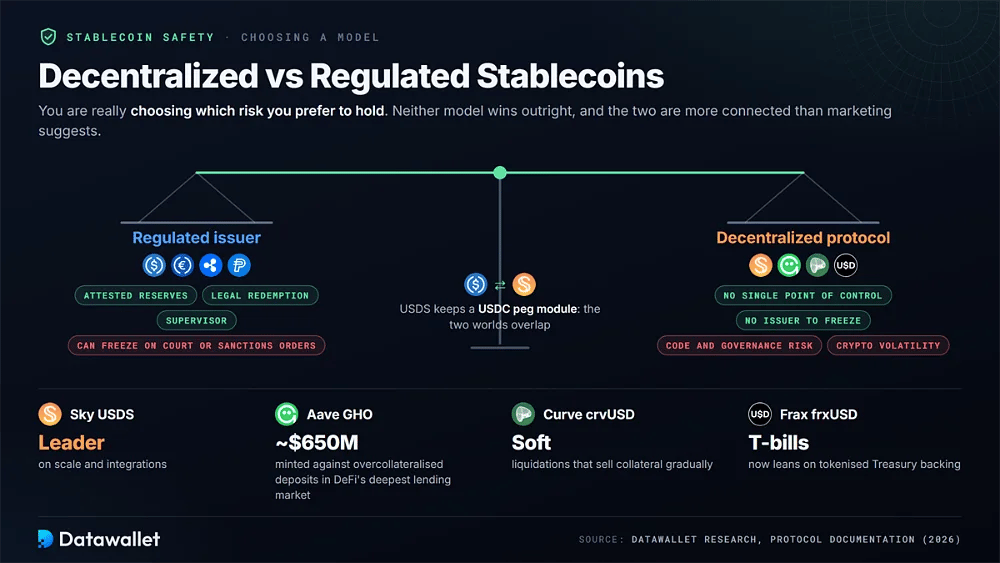
Choisir entre dollars réglementés et décentralisés revient à choisir le risque que vous préférez porter. Un émetteur agréé propose des réserves attestées, des droits de remboursement légaux et un superviseur, mais il peut geler des adresses sur ordre d'un tribunal ou en cas de sanctions. Un protocole supprime ce point de contrôle unique et le remplace par un risque lié au code et à la gouvernance.
Peu de dollars décentralisés satisfont nos critères en 2026. USDS est en tête par sa taille et ses intégrations. GHO d'Aave, avec une offre proche de 650 millions de dollars, est émis contre des dépôts surcollatéralisés sur le marché de prêt le plus profond de la DeFi. Le crvUSD de Curve repose sur des liquidations progressives qui vendent le collatéral graduellement, tandis que le frxUSD de Frax s'appuie désormais sur des bons du Trésor tokenisés.
Aucun des deux modèles ne l'emporte nettement. Les pièces réglementées protègent les détenteurs des failles de code et de la volatilité des cryptomonnaies, tandis que les pièces décentralisées les protègent d'un émetteur ou d'un régulateur unique. À noter que USDS conserve un module de parité avec USDC, de sorte que les deux mondes sont plus liés que ne le suggère le marketing. Notre comparatif USDS vs USDC approfondit ce recoupement.
Réglementation des stablecoins en 2026 : GENIUS et MiCA
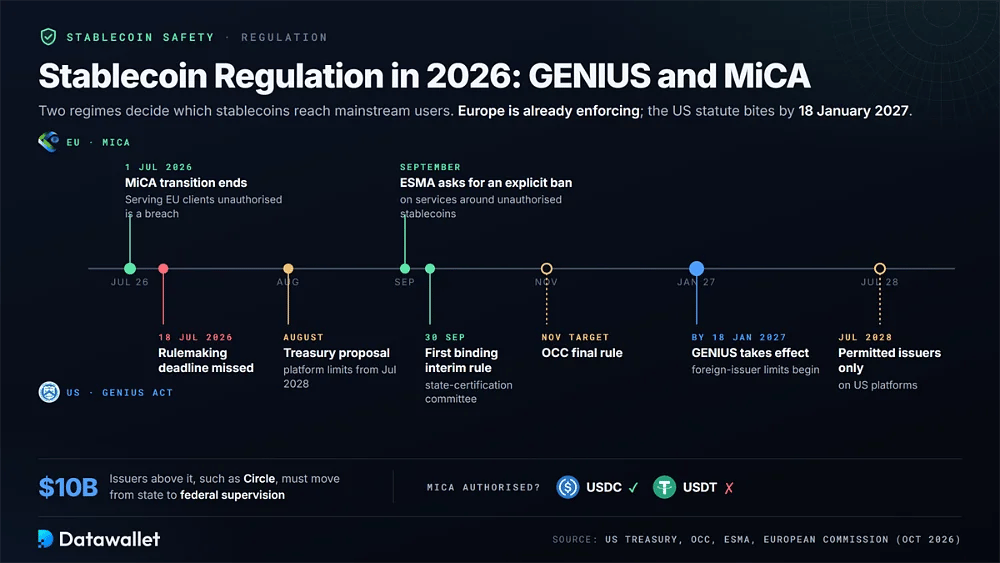
Deux régimes juridiques déterminent désormais quels stablecoins peuvent atteindre le grand public. L'UE a achevé sa transition MiCA le 1er juillet 2026, tandis que le GENIUS Act américain entre en vigueur d'ici le 18 janvier 2027, les principales règles d'application étant encore en cours de finalisation.
Où en sont GENIUS et MiCA aujourd'hui
Aux États-Unis, les agences ont manqué l'échéance de réglementation du 18 juillet 2026, mais la loi entrera tout de même en vigueur au plus tard le 18 janvier 2027. L'OCC vise une règle définitive d'ici novembre, et le Trésor a publié sa première règle provisoire contraignante le 30 septembre, mettant en place le comité de certification des États.
Cette règle provisoire confirme un seuil de 10 milliards de dollars. Les émetteurs qui le dépassent, comme Circle, ne peuvent pas s'appuyer uniquement sur la supervision des États et doivent passer sous supervision fédérale. La proposition d'août du Trésor ajoute qu'à partir de juillet 2028, les plateformes américaines ne pourront proposer que des stablecoins d'émetteurs nationaux autorisés ou d'émetteurs étrangers admissibles.
L'Europe est plus avancée. Depuis le 1er juillet, toute entreprise servant des clients de l'UE sans agrément MiCA est en infraction au droit de l'UE, et la réponse de septembre de l'ESMA à la Commission demandait une interdiction explicite des services impliquant des stablecoins non agréés. Parmi les deux principaux jetons en dollars, seul l'USDC détient l'agrément MiCA.
Challengers régulés à surveiller
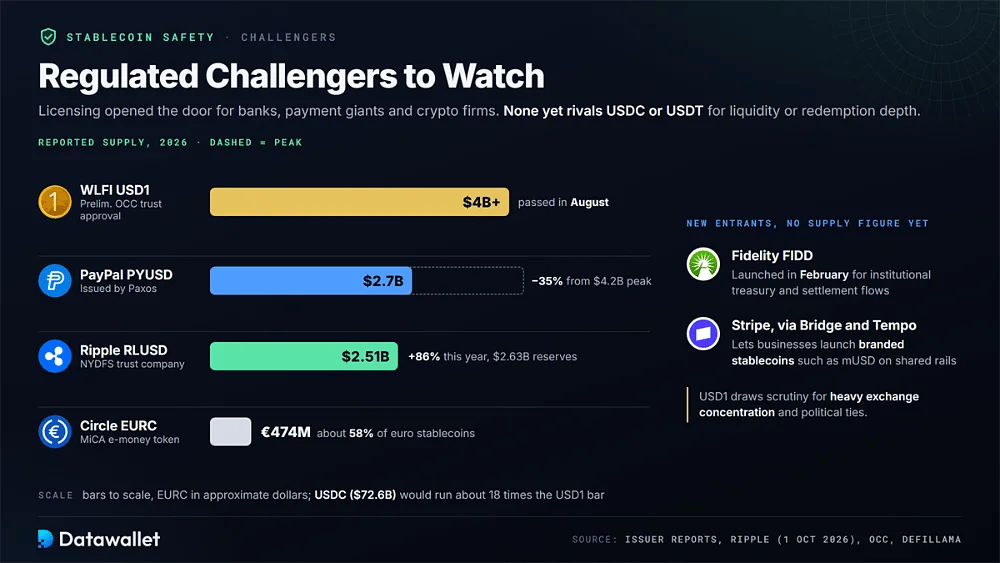
L'octroi de licences a ouvert la porte aux banques, aux géants du paiement et aux entreprises crypto pour émettre leurs propres dollars. Plusieurs progressent rapidement, mais aucun ne rivalise encore avec l'USDC ou l'USDT en matière de liquidité ou de capacité de remboursement éprouvée.
Ces émetteurs réglementés sont ceux qui gagnent du terrain en 2026 :
- Ripple RLUSD : émis par une société fiduciaire supervisée par le NYDFS, RLUSD affichait 2,51 milliards de dollars en circulation pour 2,63 milliards de dollars de réserves au 1er octobre, en hausse d'environ 86 % cette année.
- PayPal PYUSD : le PYUSD émis par Paxos a culminé à 4,2 milliards de dollars en mars, puis a reculé d'environ 35 % pour s'établir près de 2,7 milliards de dollars à mesure que les programmes d'incitation diminuaient, bien que son ancrage ait tenu tout du long.
- WLFI 1 $ : le 1 $ de World Liberty Financial a dépassé 4 milliards de dollars en août et obtenu une approbation préliminaire de l'OCC pour un statut de trust, mais la forte concentration sur les plateformes d'échange et les liens politiques suscitent un examen continu.
- Circle EURC : émis sous MiCA par l'établissement de monnaie électronique français de Circle, EURC détenait environ 474 millions d’euros début octobre, soit à peu près 58 % du segment des stablecoins en euros, alors que les jetons en euros ne représentent qu'environ 0,3 % de la valeur des stablecoins.
- Fidelity FIDD : Fidelity a lancé en février son stablecoin en dollars FIDD, visant les flux de trésorerie et de règlement institutionnels, où la confiance dans la marque et les relations de conservation comptent plus que la portée auprès des particuliers.
- Infrastructure de Stripe : Via Bridge et sa blockchain Tempo, Stripe permet aux entreprises de lancer des stablecoins à leur marque, comme mUSD, ce qui oriente l'émission vers des modèles en marque blanche reposant sur une infrastructure partagée.
Risques émergents liés aux stablecoins à surveiller
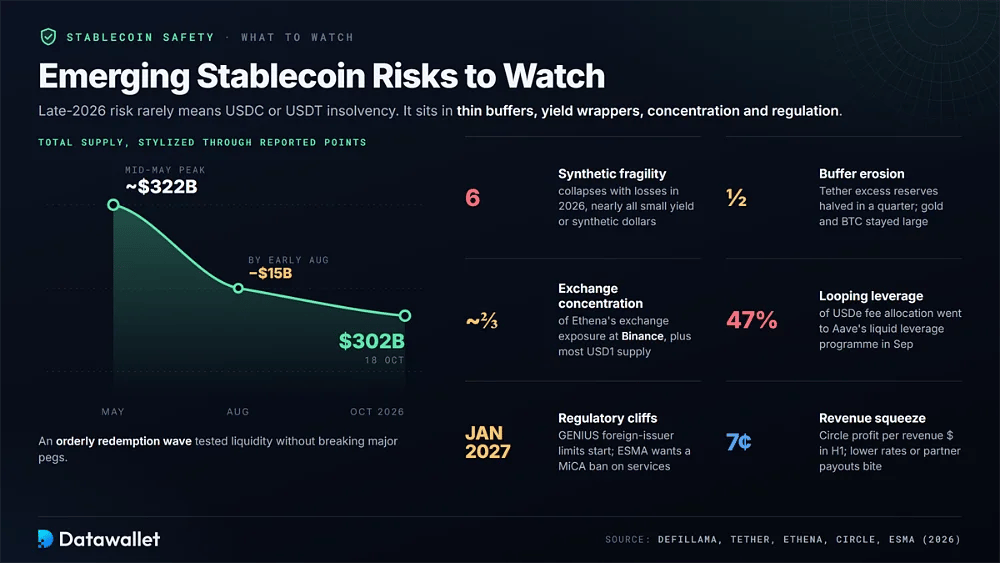
Les plus grands risques liés aux stablecoins fin 2026 impliquent rarement une insolvabilité pure et simple de USDC ou de USDT. Ils résident dans des réserves tampons plus minces, des wrappers à la recherche de rendement, des plateformes concentrées et une réglementation capable de couper l'accès du jour au lendemain.
Surveillez ces évolutions au cours des prochains trimestres :
- Fragilité synthétique : six stablecoins se sont effondrés avec des pertes mesurables rien qu'en 2026, selon un décompte du secteur, et presque toutes les ruptures significatives concernaient de petits dollars synthétiques ou porteurs de rendement, et non de grands jetons adossés à des réserves.
- Contraction de l'offre : l'offre totale a reculé d'environ 15 milliards de dollars entre son pic de mi-mai, proche de 322 milliards de dollars, et début août, une vague de rachats ordonnée qui a mis la liquidité à l'épreuve sans rompre les principales parités.
- Érosion du coussin : les réserves excédentaires de Tether ont diminué de moitié en un trimestre alors que ses avoirs en or et en Bitcoin sont restés importants ; une forte baisse des cryptos ou des métaux pèserait donc davantage sur les fonds propres.
- Concentration sur une plateforme : Binance détiendrait la majeure partie de l'offre de 1 $ et environ les deux tiers de l'exposition d'Ethena sur les plateformes d'échange, ce qui signifie que les difficultés d'une seule plateforme pourraient se répercuter simultanément sur plusieurs jetons en dollars.
- Effet de levier en boucle : le programme d'effet de levier liquide d'Aave a absorbé 47 % de l'allocation des frais d'USDe en septembre, ce qui montre à quel point la demande de dollars synthétiques dépend de positions bouclées qui se dénouent ensemble.
- Échéances réglementaires : l'ESMA souhaite que MiCA soit modifié pour interdire les services liés aux stablecoins non autorisés, tandis que les restrictions de GENIUS visant les émetteurs étrangers débutent en janvier 2027 ; les jetons offshore pourraient donc rapidement perdre l'accès aux plateformes régulées.
- Pression sur les revenus : les émetteurs gagnent surtout des intérêts sur les réserves, donc la baisse des taux à court terme ou la hausse des reversements aux partenaires réduisent les marges ; Circle a conservé sept cents de bénéfice par dollar de revenu au S1.
Conclusion
L'USDC reste le stablecoin le plus sûr pour les soldes dont vous ne pouvez pas supporter la moindre fluctuation. Il combine la supervision d'une banque fiduciaire fédérale, l'agrément MiCA, des réserves gérées par BlackRock avec attestations mensuelles, et un remboursement qui a traité environ 90 % de son offre en un seul trimestre sans difficulté. Aucun concurrent n'offre actuellement cet ensemble complet de protections.
Le marché dans son ensemble gagne en maturité au lieu de stagner. Le premier audit complet de Tether réduit son déficit de transparence, USDS prouve que les conceptions décentralisées peuvent passer à l'échelle jusqu'à environ 10 milliards de dollars, et Ethena a reconstruit USDe autour de stablecoins liquides après son aller-retour de 2025. Pendant ce temps, les petits dollars synthétiques continuent d'échouer, rappelant aux détenteurs que la structure compte plus que la marque.
La sécurité pratique consiste à adapter chaque jeton à son usage. Utilisez un dollar réglementé pour les soldes principaux, traitez les wrappers de rendement comme des positions à risque, conservez l'exposition à l'euro dans des jetons agréés et revérifiez les réserves chaque trimestre. Avec l'entrée en vigueur de GENIUS en janvier 2027, cette discipline comptera plus que n'importe quel rendement affiché.