
Qu'est-ce que l'USDG ?
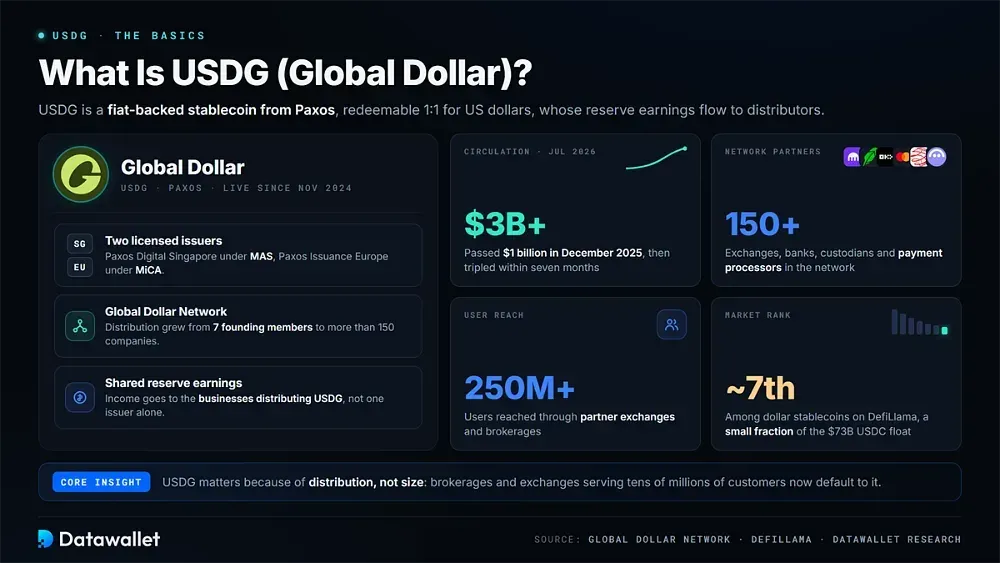
USDG, abréviation de Global Dollar, est un stablecoin adossé à une monnaie fiat que Paxos a lancé en novembre 2024. Chaque jeton peut être échangé contre un dollar américain. Le modèle d'origine repose sur une monnaie numérique réglementée dont les revenus des réserves reviennent aux entreprises qui la distribuent, plutôt que de rester entièrement chez un seul émetteur.
Deux entités agréées émettent l'USDG. Paxos Digital Singapore opère en tant que Major Payments Institution sous la supervision de la Monetary Authority of Singapore. Paxos Issuance Europe couvre l'Espace économique européen sous supervision finlandaise et selon MiCA, ce qui permet au même actif en dollars de circuler en Asie, en Europe et sur de nombreux autres marchés.
Le Global Dollar Network gère la distribution. Il a démarré avec sept membres : Anchorage Digital, Bullish, Galaxy Digital, Kraken, Nuvei, Robinhood et Paxos lui-même. Le nombre de membres a depuis dépassé 150 entreprises. OKX, Mastercard, Worldpay, Bitpanda, Aave Labs et Maple Finance l'ont rejoint, aux côtés de banques, de dépositaires et de prestataires de paiement.
La croissance a été exceptionnellement rapide pour un jeton en dollars réglementé. La circulation a dépassé 1 milliard de dollars en décembre 2025. Selon la mise à jour de juillet 2026 du réseau, elle a dépassé 3 milliards de dollars sept mois plus tard. Les plateformes d'échange partenaires ont atteint plus de 250 millions d'utilisateurs, tandis que les récompenses déjà versées s'élèvent à des dizaines de millions de dollars.
Cette échelle doit encore être relativisée. DefiLlama classe l'USDG environ au septième rang des stablecoins en dollars. Son offre ne représente qu'une petite fraction des quelque 73 milliards de dollars d'USDC en circulation et de l'offre d'USDT, bien plus importante. Ce qui donne de la pertinence à l'USDG, c'est la distribution : des courtiers et des plateformes d'échange qui servent des dizaines de millions de clients l'adoptent désormais par défaut.
Comment fonctionne Global Dollar ?
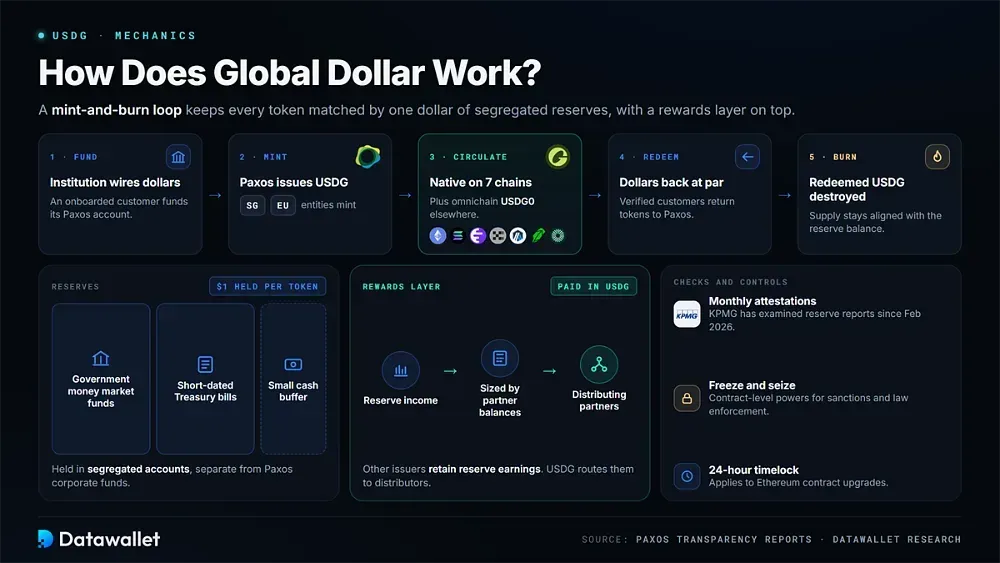
USDG repose sur une structure de création et de destruction. Chaque jeton en circulation correspond à un dollar de réserves ségréguées, tandis qu'une couche de récompenses distincte oriente les revenus des réserves vers les entreprises qui distribuent le stablecoin, au lieu de les laisser uniquement à l'émetteur.
Voici comment fonctionne le système Global Dollar, de la création au rachat :
- Émission : Paxos Digital Singapore ou Paxos Issuance Europe crée de nouveaux jetons lorsqu'un client institutionnel intégré alimente son compte Paxos en dollars et demande une conversion.
- Rachat : les clients vérifiés renvoient leurs jetons à Paxos et reçoivent des dollars au pair. Les USDG rachetés sont ensuite brûlés, ce qui maintient l'offre en circulation alignée sur le solde des réserves sous-jacentes.
- Réserves : la couverture est détenue dans des fonds monétaires d'État, des bons du Trésor à court terme et une petite réserve de liquidités. Ces actifs restent sur des comptes ségrégués, distincts des fonds propres de Paxos.
- Attestations : KPMG examine les rapports de réserve mensuels depuis février 2026, en remplacement d'Enrome. Chaque rapport confirme que les actifs de remboursement égalent ou dépassent les jetons en circulation à la fin de la période.
- Chaînes natives : Paxos émet l'USDG directement sur Ethereum, Solana, Ink, X Layer, Arbitrum, Robinhood Chain et Mantle. Les détenteurs sur ces sept réseaux évitent les versions wrapped et l'essentiel de l'exposition aux bridge tiers.
- Omnichain : USDG0, créé par Paxos Labs avec le standard de jeton de LayerZero, verrouille l'offre native et émet un montant équivalent ailleurs. Les réseaux initiaux comprennent Hyperliquid, Plume et Aptos.
- Récompenses : les revenus des réserves sont calculés sur les soldes que chaque partenaire détient ou distribue, puis versés en USDG. Cela distingue ce modèle des stablecoins dont les émetteurs conservent les revenus des réserves.
- Contrôles : Paxos peut geler ou saisir des jetons au niveau du contrat lorsque des règles de sanctions ou des exigences des forces de l'ordre s'appliquent. Les mises à niveau du contrat Ethereum sont soumises à un timelock de 24 heures.
Principaux cas d'usage de l'USDG
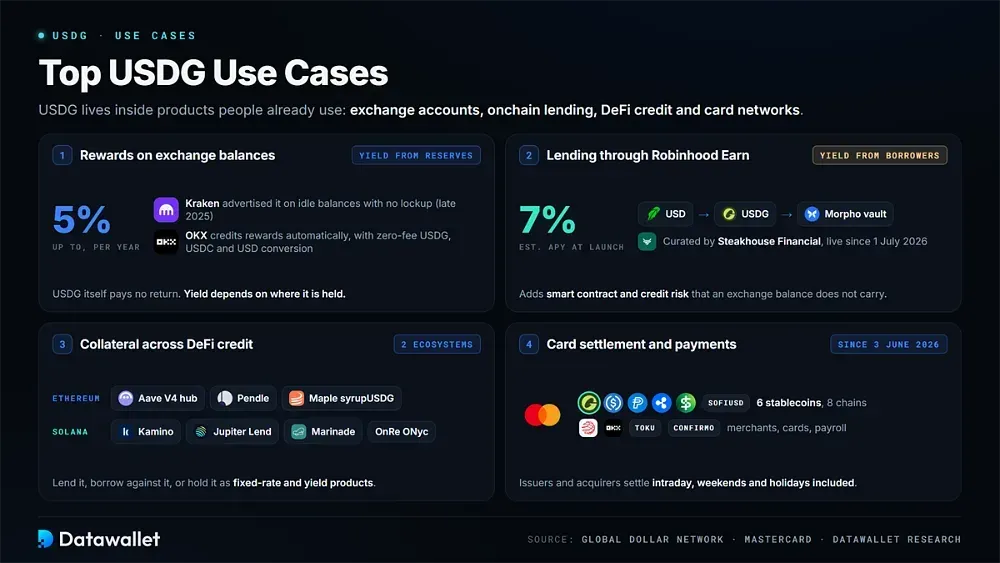
L'USDG est intégré à des produits que les gens utilisent déjà, plutôt que de dépendre uniquement d'une demande autonome. Fin 2026, des soldes significatifs et une activité de règlement apparaissaient dans les comptes de plateformes d'échange, le prêt onchain, les marchés de crédit DeFi et les réseaux de paiement.
1. Gagner des récompenses sur les soldes détenus sur la plateforme d'échange
Les plateformes d'échange partenaires perçoivent les revenus de réserve sur les USDG détenus par leurs clients, et certaines en reversent une partie aux utilisateurs. Fin 2025, Kraken affichait des récompenses allant jusqu'à 5 % par an sur les soldes inactifs, sans blocage. Les abonnés à Kraken+ qui paient des frais mensuels pouvaient bénéficier d'un taux majoré.
OKX adopte une approche similaire. Les récompenses sont créditées automatiquement sur les soldes des comptes, et la plateforme propose une conversion sans frais entre USDG, USDC et dollars. Les taux varient selon la plateforme. L'USDG ne verse lui-même aucun rendement, donc tout yield dépend entièrement de l'endroit où le détenteur conserve le jeton.
2. Prêt onchain via Robinhood Earn
Robinhood a choisi l'USDG comme actif de prêt pour Robinhood Earn, un produit en auto-conservation lancé avec Robinhood Chain le 1er juillet 2026. Les dépôts en dollars sont convertis en USDG avant d'entrer dans un vault Morpho géré par Steakhouse Financial. Les emprunteurs fournissent des garanties et paient des intérêts aux prêteurs.
Au lancement, l'application affichait un rendement annuel estimé à 7 %, présenté comme fixe la première année. Ce rendement provient d'emprunteurs on-chain plutôt que de revenus de réserve. Le produit introduit donc un risque de contrat intelligent et de crédit qui ne s'applique pas de la même manière à un solde standard sur une plateforme d'échange percevant des récompenses de partenaires.
3. Des garanties sur les marchés de crédit DeFi
L'empreinte de USDG dans la DeFi s'est fortement étendue en 2026. Le stablecoin est devenu un actif natif sur Aave V4 via un Global Dollar Hub dédié. Il se négocie aussi sous forme de produits à taux fixe et de rendement sur Pendle et adosse syrupUSDG, le jeton de crédit institutionnel lancé en juillet par Maple Finance sur Ethereum et Robinhood Chain.
Une pile similaire existe sur Solana. Les détenteurs peuvent prêter des USDG ou emprunter contre ceux-ci via Kamino et Jupiter Lend. Marinade le distribue comme récompense de staking automatisée, tandis que des produits tels que ONyc d'OnRe permettent aux utilisateurs de créer des actifs porteurs de rendement. Ces intégrations étendent l'utilité de l'USDG au sein des protocoles DeFi, au-delà des simples paires de trading.
4. Règlement par carte et paiements aux commerçants
Mastercard a ajouté USDG à ses options de règlement le 3 juin 2026, avec USDC, PYUSD, RLUSD, USDP et SoFiUSD. Les émetteurs et acquéreurs peuvent régler les obligations de carte en cours de journée, y compris les week-ends et jours fériés, sur huit blockchains prises en charge. Le déploiement a débuté aux États-Unis et en Amérique latine.
La même infrastructure prend en charge les paiements des particuliers et des entreprises. Les utilisateurs européens peuvent dépenser des USDG avec la OKX Card chez les commerçants Mastercard, les fonds étant convertis en euros lors du paiement, rejoignant ainsi d'autres cartes de débit crypto. Worldpay propose le règlement en USDG aux commerçants, tandis que des sociétés comme Toku et Confirmo l'utilisent pour la paie et les factures.
Statistiques et tendances de l'USDG
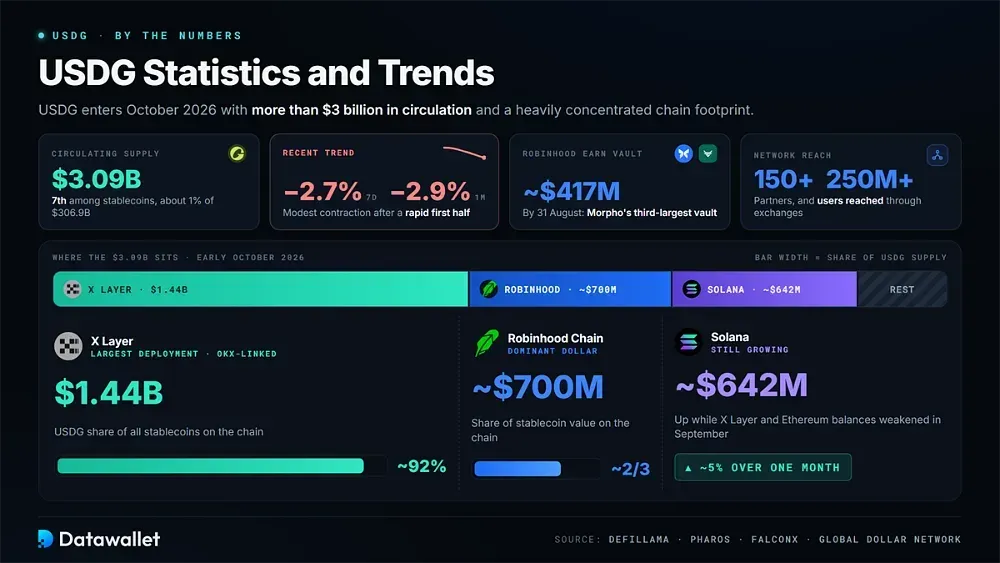
USDG entre en octobre 2026 avec plus de 3 milliards de dollars en circulation et une présence très concentrée sur quelques chaînes. Les derniers chiffres proviennent de DefiLlama, Pharos et FalconX.
Principaux indicateurs d'USDG début octobre 2026 :
- Taille du marché⟧ : DefiLlama indique une offre en circulation d'environ 3,09 milliards de dollars pour l'USDG, au septième rang des stablecoins suivis, soit environ 1 % du marché de 306,9 milliards de dollars.
- Tendance récente : l'offre d'USDG a reculé d'environ 2,7 % sur sept jours et de 2,9 % sur un mois, ce qui traduit une contraction modeste après sa rapide expansion du premier semestre 2026.
- X Layer : environ 1,44 milliard de dollars d'USDG se trouvent sur X Layer, où ils représentent environ 92 % de l'offre de stablecoins, ce qui en fait le plus grand déploiement du réseau lié à OKX.
- Robinhood Chain : l'USDG représente environ les deux tiers de la valeur des stablecoins sur Robinhood Chain, avec environ 700 millions de dollars en circulation, ce qui en fait l'actif en dollars dominant du réseau début octobre.
- Offre sur Solana : DefiLlama recense environ 642 millions de dollars d'USDG sur Solana, en hausse d'environ 5 % sur un mois, malgré des soldes en baisse sur X Layer et Ethereum en septembre.
- Dépôts Earn : FalconX a indiqué que le vault Steakhouse USDG derrière Robinhood Earn avait atteint environ 417 millions de dollars au 31 août, devenant le troisième plus grand vault de Morpho et le plus grand programme Earn en stablecoin.
- Portée du réseau : Global Dollar Network a déclaré plus de 150 partenaires, une distribution via des plateformes d'échange touchant plus de 250 millions d'utilisateurs et des dizaines de millions de dollars de récompenses USDG cumulées.
Comment le Global Dollar Network partage ses revenus
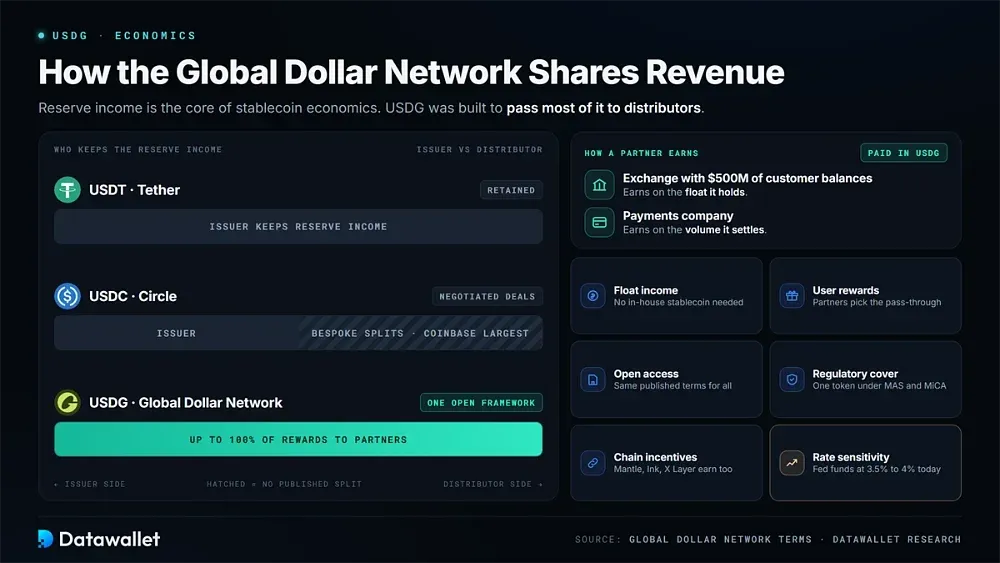
Les revenus des réserves sont au cœur de l'économie des stablecoins, et l'USDG a été conçu pour en redistribuer la majeure partie. Cette structure aide à expliquer pourquoi des plateformes d'échange et des courtiers ont adopté un jeton dont l'offre en circulation reste très inférieure à celle des leaders du marché.
Comment sont calculées les récompenses des partenaires
Chaque dollar adossé à l'USDG génère des intérêts via des bons du Trésor et des fonds monétaires publics. Les conditions du réseau permettent aux partenaires de recevoir jusqu'à 100 % des rendements de réserve produits par les soldes détenus sur leurs plateformes. Des incitations supplémentaires peuvent s'appliquer à l'émission, à la liquidité et aux paiements qui augmentent la circulation.
Les paiements sont effectués en USDG et augmentent avec la contribution de chaque partenaire. Une plateforme d'échange détenant 500 millions de dollars de soldes clients tire des revenus de ce float. Une société de paiement, elle, gagne en fonction du volume qu'elle règle. La mise à jour du réseau de juillet 2026 indiquait que les distributions cumulées aux partenaires avaient atteint des dizaines de millions de dollars.
Le modèle diffère de celui de ses plus grands concurrents. Tether conserve les revenus de ses réserves. Circle rémunère ses distributeurs via des accords négociés, Coinbase recevant la plus grande part. USDG utilise à la place un cadre unique, accessible aux entreprises éligibles, associé à une gouvernance que le réseau décrit comme pilotée par ses membres.
Pourquoi les distributeurs continuent de s'inscrire
Une plateforme qui détient des soldes de stablecoin de clients ne tire aucun revenu de l'USDT et ne reçoit que des montants négociés de l'USDC. Cette différence donne aux entreprises une raison financière directe d'envisager l'USDG et aide à expliquer la croissance de ses partenaires depuis son lancement en 2024.
Voici les principales raisons pour lesquelles les plateformes adoptent USDG plutôt que des concurrents plus grands :
- Revenus du float : les soldes des clients deviennent une source de revenus sans que la plateforme ait à lancer, à provisionner ou à faire agréer son propre stablecoin.
- Récompenses des utilisateurs : les partenaires choisissent la part de revenus à reverser, ce qui permet à Kraken, OKX et Robinhood de financer des programmes de rendement en stablecoins sans prendre en charge la totalité des taux promotionnels sur leur bilan.
- Accès ouvert : les entreprises éligibles peuvent participer selon les mêmes conditions publiées, plutôt que de négocier des contrats de distribution sur mesure qui favorisent les partenaires disposant d'un plus grand pouvoir de négociation.
- Couverture réglementaire : la supervision de MAS et de MiCA permet à une plateforme d'échange mondiale de lister un jeton en dollars en Asie et en Europe, au lieu de maintenir des actifs distincts pour chaque juridiction.
- Incitations des chaînes : Des réseaux comme Mantle, Ink et X Layer participent en tant que partenaires et tirent des revenus de l'offre émise nativement, tout en ajoutant un actif en dollars réglementé à leurs écosystèmes DeFi.
- Sensibilité aux taux : les récompenses évoluent avec les rendements des bons du Trésor à court terme. Les revenus des partenaires montent et baissent donc avec la politique de la Réserve fédérale, qui situe actuellement le taux des fonds fédéraux entre 3,5 % et 4 %.
Qu'est-ce qui favorise l'adoption d'USDG ?
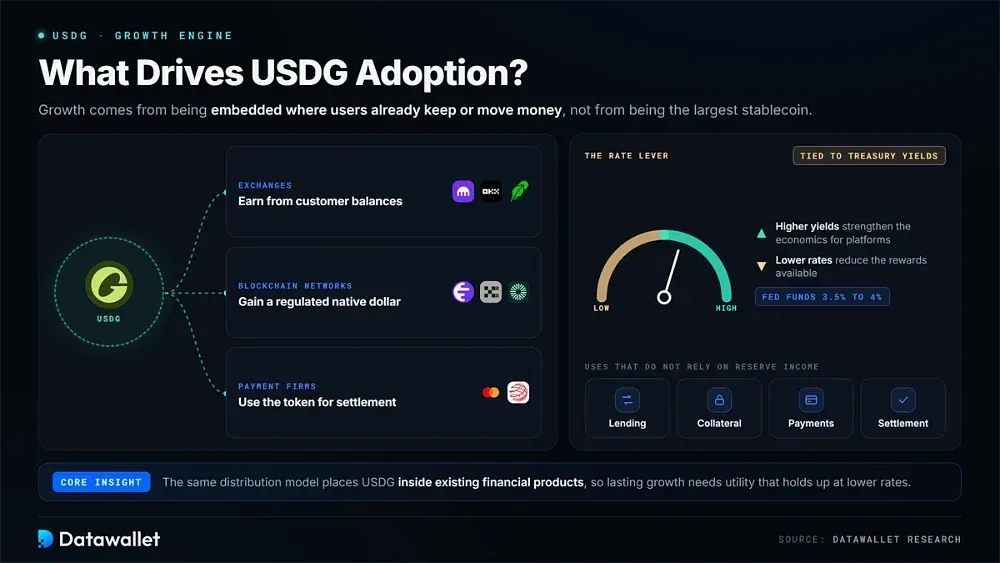
La croissance de l'USDG dépend moins du fait d'être le plus grand stablecoin que d'être intégré là où les utilisateurs conservent ou déplacent déjà leur argent. Les plateformes d'échange peuvent générer des revenus sur les soldes des clients, les réseaux blockchain disposent d'un dollar natif réglementé et les entreprises de paiement peuvent utiliser le jeton pour le règlement. Le même modèle de distribution place l'USDG au sein de produits financiers existants.
Cet avantage est étroitement lié aux intérêts générés par les réserves. Des rendements plus élevés des bons du Trésor renforcent l'économie des plateformes participantes, tandis que des taux plus bas réduisent les récompenses disponibles. La poursuite de l'adoption dépend donc aussi d'usages qui ne reposent pas uniquement sur les revenus des réserves, notamment le prêt, le collatéral, les paiements et le règlement.
Réglementation et licence de l'USDG
Contrairement à la plupart des principaux stablecoins en dollars, l'USDG n'est pas émis par une entité américaine. Sa structure offre un accès réglementé en Asie et en Europe, mais elle crée aussi un problème américain non résolu à l'approche de la date d'entrée en vigueur de la nouvelle loi fédérale sur les stablecoins.
Supervision de Singapour et européenne
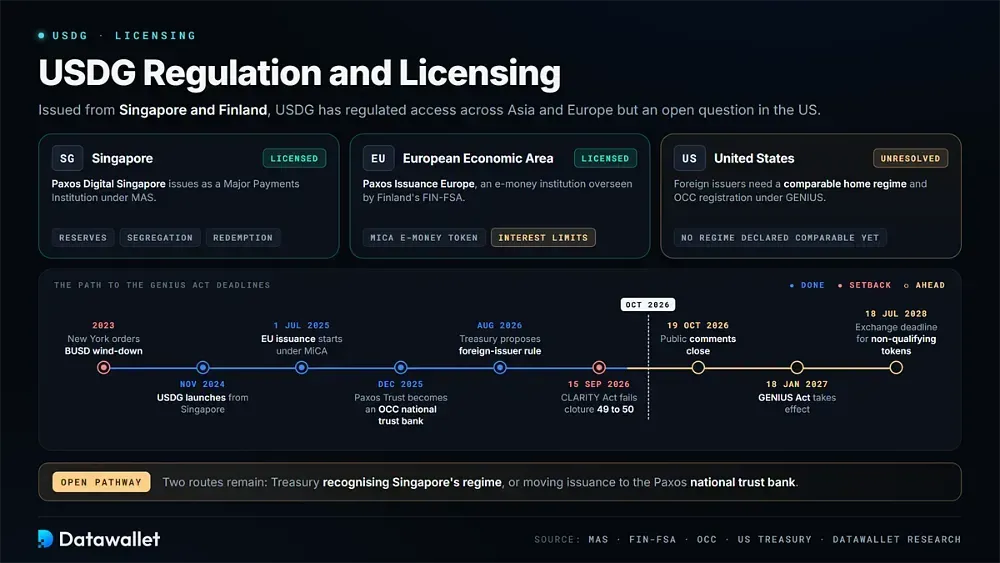
Paxos Digital Singapore émet l'USDG en tant que Major Payments Institution supervisée par la Monetary Authority of Singapore. Elle opère selon le cadre du régulateur applicable aux stablecoins, qui couvre les réserves, la ségrégation et le remboursement. Paxos a établi sa base à Singapour après sa sortie de l'émission de BUSD en 2023, que les régulateurs de New York avaient ordonné à l'entreprise de cesser.
L'émission européenne a débuté le 1er juillet 2025 via Paxos Issuance Europe, un établissement de monnaie électronique supervisé par la FIN-FSA finlandaise. MiCA traite l'USDG comme un jeton de monnaie électronique. Les détenteurs dans l'UE disposent d'un droit légal au remboursement à la valeur nominale, et les plateformes d'échange agréées MiCA peuvent le lister.
MiCA limite aussi les intérêts sur les jetons de monnaie électronique, ce qui modifie le fonctionnement possible des programmes de récompenses dans l'Espace économique européen. Les documents de Global Dollar Network indiquent que les récompenses restent soumises à des restrictions juridictionnelles. Les fonctionnalités promues dans d'autres régions peuvent donc différer ou ne pas être disponibles pour les clients établis dans l'Union.
La question en suspens aux États-Unis
Le GENIUS Act entre en vigueur le 18 janvier 2027, avec un traitement distinct pour les jetons en dollars émis à l'étranger. L'USDG est émis à Singapour et en Finlande, ce qui rend plusieurs dispositions directement pertinentes pour son statut aux États-Unis.
Voici la situation de l'USDG au regard des règles américaines sur les stablecoins aujourd'hui :
- Statut de l'émetteur : Paxos Trust Company s'est convertie en banque fiduciaire nationale sous la supervision de l'OCC en décembre 2025. Cette entité émet PYUSD et USDP, alors que USDG est émis par des sociétés affiliées à l'étranger.
- Voie étrangère : en vertu du GENIUS Act, les émetteurs étrangers ne peuvent servir des clients américains que si le Trésor juge leur régime réglementaire d'origine comparable et que l'émetteur s'enregistre auprès de l'OCC.
- Proposition du Trésor : Une règle proposée en août 2026 décrit ce processus. Les commentaires du public se terminent le 19 octobre, et les régulateurs n'ont encore déclaré aucun régime étranger comparable.
- Dates clés : les restrictions visant les émetteurs étrangers commencent à l'entrée en vigueur de la loi en janvier 2027. Les plateformes d'échange doivent respecter l'échéance ferme du 18 juillet 2028 pour proposer tout jeton non conforme.
- Examen des récompenses : les règles proposées par l'OCC présument que les dispositifs de yield de tiers enfreignent l'interdiction de verser des intérêts par l'émetteur, une interprétation qui deviendrait importante si l'émission de USDG passait sur le territoire américain.
- Projet de loi bloqué : le CLARITY Act autoriserait les récompenses liées à l'activité tout en interdisant le rendement passif sur les soldes. Il a échoué lors d'un vote de clôture au Sénat, par 49 voix contre 50, le 15 septembre 2026.
- Voie ouverte : parmi les pistes possibles figurent la reconnaissance du régime réglementaire de Singapour par le Trésor ou le transfert de l'émission vers la banque fiduciaire nationale. Des outils de suivi indépendants décrivaient encore l'agrément américain de l'USDG comme non résolu en octobre 2026.
USDG sur Robinhood Chain et au-delà
L'expansion sur différentes chaînes est devenue le principal levier de croissance de l'USDG en 2026. Paxos n'a pas cherché à couvrir tous les réseaux disponibles. L'émission native a plutôt été associée à des partenaires contrôlant une distribution significative, Robinhood Chain en étant jusqu'ici l'exemple le plus net.
Dans les coulisses du lancement de Robinhood Chain
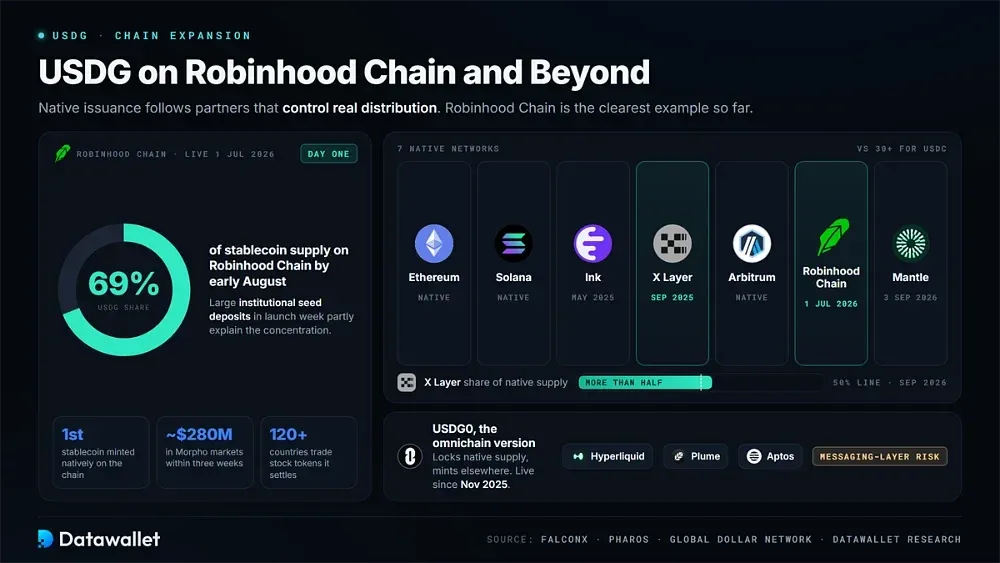
Robinhood Chain a été lancée le 1er juillet 2026 en tant que couche 2 basée sur Arbitrum pour les actifs tokenisés. USDG est arrivé dès le premier jour et est devenu le premier stablecoin émis nativement sur le réseau, lui donnant un rôle central dès le départ.
Voici ce qui définit la position du jeton sur Robinhood Chain :
- Première émission : USDG a été le premier stablecoin émis nativement sur Robinhood Chain, permettant aux développeurs d'utiliser un dollar de règlement réglementé sans dépendre de jetons transférés par pont depuis le mainnet d'Ethereum.
- Option Earn par défaut : Robinhood Earn convertit les dollars des clients en USDG, puis prête les jetons via des vaults Morpho gérés par Steakhouse Financial. Ethena, Spark et Maple fournissent les marchés de collatéral.
- Ampleur initiale : l'étude de FalconX estimait que les marchés Morpho sur la chaîne avaient atteint environ 280 millions de dollars en trois semaines, le vault Steakhouse USDG représentant l'essentiel des dépôts dans les vaults.
- Part de la chaîne : début août, l'USDG représentait environ 69 % de l'offre de stablecoins sur Robinhood Chain. D'importants dépôts institutionnels initiaux durant la semaine de lancement expliquent en partie cette concentration.
- Jetons d'actions : les actions tokenisées s'échangent en continu sur le réseau dans plus de 120 pays. USDG sert de collatéral et d'actif de règlement pour les nouvelles plateformes de actions tokenisées.
- Limites de transfert : Robinhood autorise les dépôts et retraits d'USDG sur Ethereum, Solana et Robinhood Chain. Les transferts sur Robinhood Chain restent indisponibles pour les clients de New York.
X Layer, Ink, Mantle et USDG0
Les réseaux détenus par des plateformes d'échange concentrent une part importante de l'USDG en circulation. Kraken a introduit le jeton sur Ink en mai 2025, suivi par OKX sur X Layer en septembre de la même année. Selon les analyses de Pharos, plus de la moitié de tous les USDG émis nativement se trouvaient sur X Layer seul en septembre 2026.
Mantle a rejoint le réseau le 3 septembre 2026 en tant que partenaire de déploiement et de réseau, ajoutant USDG aux côtés d'AUSD, d'USDe et d'USDT0 dans le cadre de son développement des actifs du monde réel. L'émission native est également active sur Arbitrum. Cela porte la couverture directe à sept réseaux, contre plus de trente pour l'USDC de Circle.
D'autres réseaux utilisent USDG0. Paxos Labs a lancé la version omnichain avec LayerZero en novembre 2025, couvrant d'abord Hyperliquid, Plume et Aptos. Ce système étend plus rapidement la portée, mais les détenteurs d'USDG0 assument un risque lié à la couche de messagerie, qui ne s'applique pas à l'émission native sur les sept réseaux principaux.
Avantages et inconvénients de l'utilisation de l'USDG
L'USDG associe des actifs de réserve prudents à un modèle d'incitation que de plus grands concurrents ont peiné à égaler. C'est aussi un jeton jeune, dont la distribution est concentrée et qui est exposé à des réglementations encore en évolution. Ces compromis comptent avant d'engager un montant significatif.
Avantages de l'utilisation de l'USDG
Ses principaux atouts tiennent à la supervision réglementaire, à la distribution et à la manière dont les revenus des réserves sont partagés. Ces éléments aident à expliquer pourquoi l'offre en circulation a plus que triplé en sept mois en 2026.
Voici les principaux avantages que l'USDG offre aux détenteurs et aux entreprises :
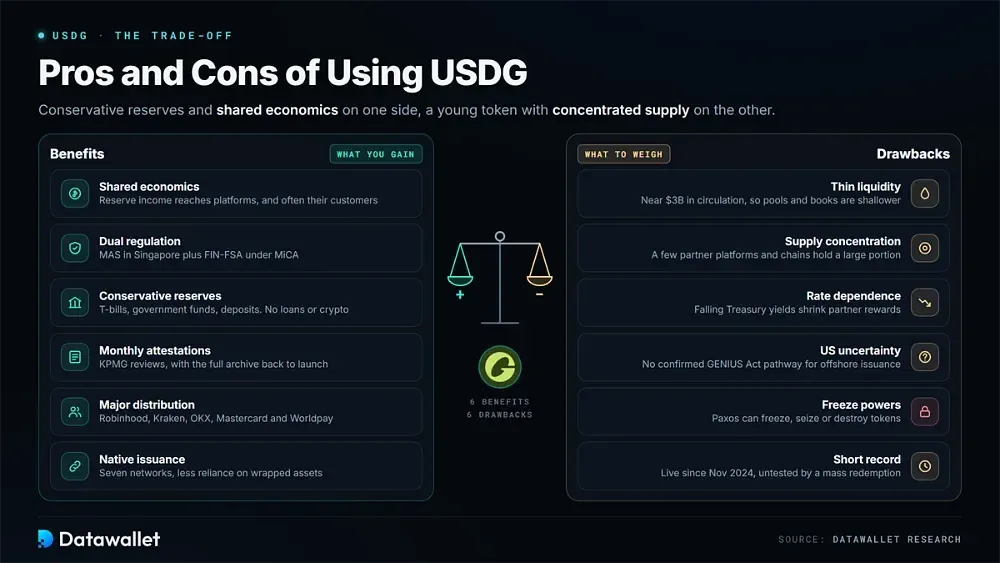
- Économie partagée : les revenus des réserves vont aux plateformes de distribution, dont beaucoup en reversent une partie aux clients. Les détenteurs d'USDT et d'USDC reçoivent rarement des récompenses comparables par défaut.
- Double réglementation : La supervision de la MAS à Singapour et de la FIN-FSA au titre de MiCA offre aux institutions d'Asie et d'Europe un jeton en dollars que les équipes de conformité peuvent approuver.
- Réserves prudentes : Les actifs de couverture se composent de bons du Trésor, de fonds monétaires publics et de dépôts bancaires. Ils ne contiennent ni prêts, ni dette d'entreprise, ni garanties en cryptos, ni métaux précieux.
- Attestations mensuelles : KPMG examine chaque mois le rapport sur les réserves. Paxos publie l'intégralité des archives depuis le lancement, ce qui permet à chacun de comparer la couverture des réserves avec l'offre en circulation.
- Distribution à grande échelle : Robinhood, Kraken, OKX, Mastercard et Worldpay exposent le jeton à des centaines de millions d'utilisateurs, via des produits et des comptes que ces clients utilisent déjà.
- Émission native : le mint direct sur sept réseaux, dont Ethereum, Solana et Robinhood Chain, limite la dépendance aux actifs wrapped et aux exploits de bridge qui ont touché d'autres jetons.
Inconvénients de l'utilisation de USDG
Ses principales faiblesses sont son court historique d'activité, son offre concentrée et sa situation réglementaire incertaine aux États-Unis. Des réserves de grande qualité ne résolvent pas ces problèmes, dont plusieurs influencent déjà le comportement du jeton et son cours dans la pratique.
Voici les inconvénients à peser avant de détenir de l'USDG :
- Liquidité limitée : une circulation proche de 3 milliards de dollars reste une fraction de celle de l'USDC ou de l'USDT. Les pools DeFi et les carnets d'ordres des plateformes d'échange sont donc moins profonds, surtout en dehors des principaux partenaires.
- Concentration de l'offre : une part importante des USDG se trouve sur un petit nombre de plateformes partenaires et de chaînes. Un changement de stratégie d'un seul distributeur pourrait réduire la circulation rapidement et visiblement.
- Dépendance aux taux : les rendements des bons du Trésor financent les récompenses des partenaires. Une baisse des taux d'intérêt réduirait l'incitation des plateformes d'échange à promouvoir l'USDG plutôt que des stablecoins en dollars concurrents.
- Incertitude aux États-Unis : l'USDG est émis hors des États-Unis et ne dispose pas encore d'une voie confirmée au titre du GENIUS Act, ce qui laisse en suspens sa disponibilité à long terme sur les plateformes américaines tant que les régulateurs n'ont pas achevé leur réglementation.
- Pouvoirs de gel : Paxos peut geler, saisir ou détruire des jetons selon ses conditions. L'auto-conservation n'élimine pas ce contrôle centralisé, que les actifs décentralisés n'ont pas.
- Historique court : USDG a été lancé en novembre 2024 et n'a pas encore connu de crise bancaire ni d'événement de remboursement massif. Les outils de suivi des prix ont aussi enregistré au moins une valeur initiale erratique.
Où acheter l'USDG
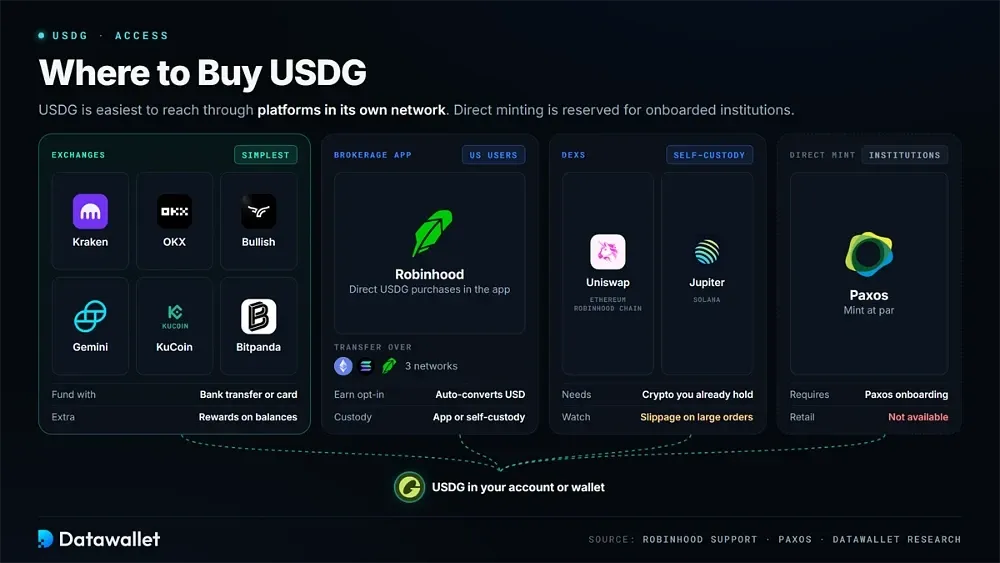
L'USDG est surtout disponible via les plateformes de son réseau. Les plateformes d'échange centralisées proposent des passerelles depuis la monnaie fiat, les applications de courtage peuvent convertir automatiquement des dollars, et les plateformes décentralisées servent les utilisateurs qui détiennent déjà des cryptomonnaies. La création directe est réservée aux institutions qui finalisent l'intégration chez Paxos.
Pour la plupart des acheteurs, les plateformes d'échange centralisées sont l'option la plus simple. Kraken et OKX acceptent les virements bancaires et les paiements par carte, proposent l'USDG face au dollar et aux principaux jetons, et offrent des récompenses sur les soldes. Bullish, Gemini, KuCoin et Bitpanda offrent des marchés supplémentaires aux clients des États-Unis, d'Asie et d'Europe.
Robinhood offre une voie simple aux utilisateurs américains. Son application permet d'acheter directement de l'USDG et de le transférer sur Ethereum, Solana et Robinhood Chain. Les clients éligibles qui souscrivent au produit en auto-conservation Robinhood Earn voient leurs dépôts en dollars convertis automatiquement en USDG pour du prêt onchain.
Les utilisateurs qui préfèrent l'auto-conservation peuvent faire un swap vers l'USDG via des plateformes d'échange décentralisées comme Uniswap sur Ethereum et Robinhood Chain, ou Jupiter sur Solana. Les fonds restent en auto-conservation pendant la transaction. La profondeur des pools est toutefois plus faible que pour l'USDC ; pour les ordres importants, il convient donc de surveiller attentivement le slippage indiqué.
USDG face aux stablecoins concurrents
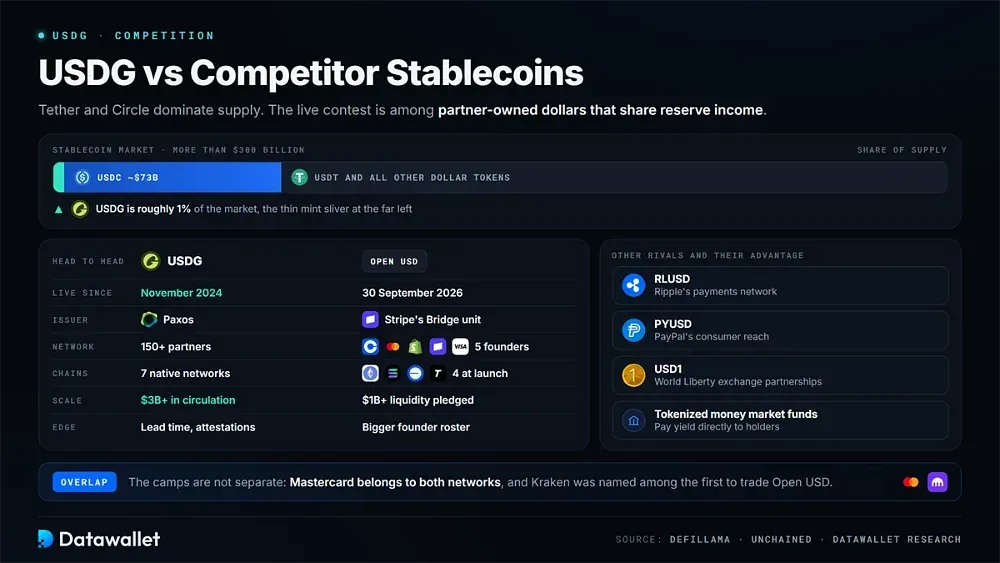
Le marché des stablecoins dépasse 300 milliards de dollars, USDG en représentant environ 1 %. Tether et Circle continuent de dominer l'offre globale. Une concurrence plus active émerge entre des jetons en dollars détenus par des partenaires, qui redirigent les revenus des réserves vers les distributeurs, une catégorie que USDG a de fait introduite à son lancement fin 2024.
Open USD est le concurrent direct le plus évident. Il a été lancé le 30 septembre 2026 sur Ethereum, Solana, Base et Tempo. L'unité Bridge de Stripe émet le jeton, les réserves sont détenues chez BlackRock, Lead Bank et BNY, et Coinbase, Mastercard, Shopify, Stripe et Visa ont fondé ensemble le réseau.
Sa liste de fondateurs est plus large et la liquidité initiale plus profonde, avec plus de 1 milliard de dollars engagés. USDG, en comparaison, a près de deux ans d'avance, des attestations publiées et des intégrations établies. Les deux groupes ne sont pas totalement séparés : Mastercard appartient aux deux réseaux, et Kraken figurait parmi les premières plateformes attendues pour négocier Open USD.
D'autres concurrents s'appuient sur des atouts différents. RLUSD s'appuie sur le réseau de paiements de Ripple, tandis que PYUSD profite de la portée grand public de PayPal. 1 $ exploite les partenariats de World Liberty Financial avec des plateformes d'échange, et les fonds monétaires tokenisés versent directement du yield. La particularité d'USDG reste un cadre ouvert et déjà en service, avec des attestations publiques, que les distributeurs éligibles peuvent rejoindre.
USDG est-il sûr ?
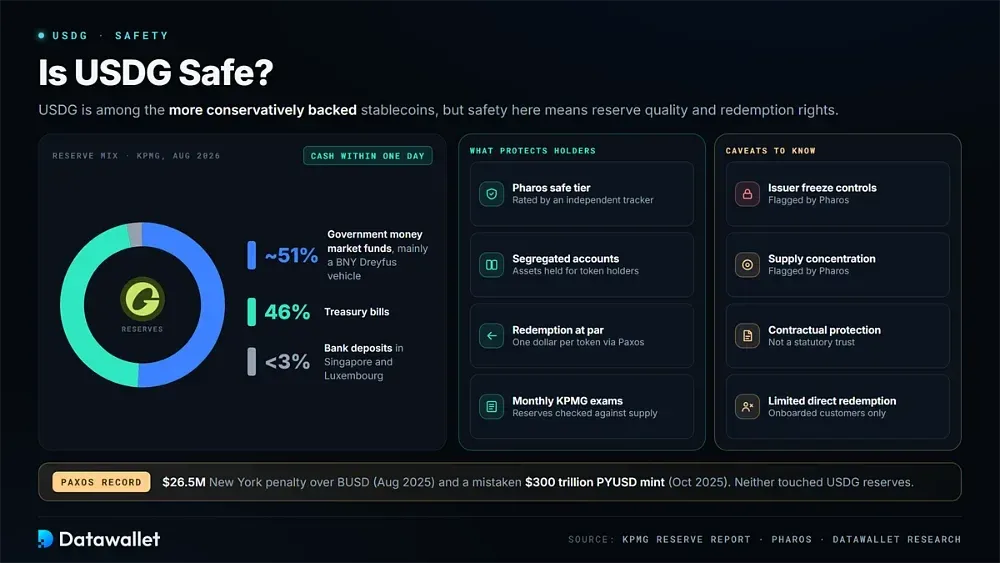
USDG fait partie des stablecoins les plus prudemment adossés, mais cela ne le rend pas exempt de risque. Ici, la sécurité renvoie avant tout à la qualité des réserves et aux droits de remboursement. Le suivi indépendant de stablecoins Pharos classe USDG dans son niveau sûr, tout en identifiant les contrôles de gel par l'émetteur et la concentration de l'offre comme ses deux principales réserves.
L'examen de KPMG d'août 2026 a montré qu'environ 51 % des réserves étaient détenues dans des fonds monétaires publics, principalement un véhicule BNY Dreyfus. Les bons du Trésor représentaient 46 %, tandis que les dépôts auprès de banques à Singapour et au Luxembourg comptaient pour moins de 3 %. Chaque catégorie de réserves peut être convertie en liquidités en moins d'un jour.
La structure des réserves est également importante. Les actifs sont conservés sur des comptes séparés pour les détenteurs du jeton, bien que cette protection soit contractuelle et non une fiducie légale. Seuls les clients intégrés peuvent effectuer un rachat directement auprès de Paxos. Les autres détenteurs dépendent des plateformes d'échange et des teneurs de marché pour maintenir le prix du jeton à parité.
L'historique plus large de Paxos apporte un éclairage supplémentaire. L'entreprise a versé aux régulateurs new-yorkais une pénalité de 26,5 millions de dollars en août 2025 pour des manquements à la conformité liés à BUSD. En octobre 2025, elle a émis par erreur 300 000 milliards de dollars de PYUSD avant de détruire l'excédent peu après. Aucun de ces incidents n'a affecté les réserves d'USDG.
L'avenir d'USDG
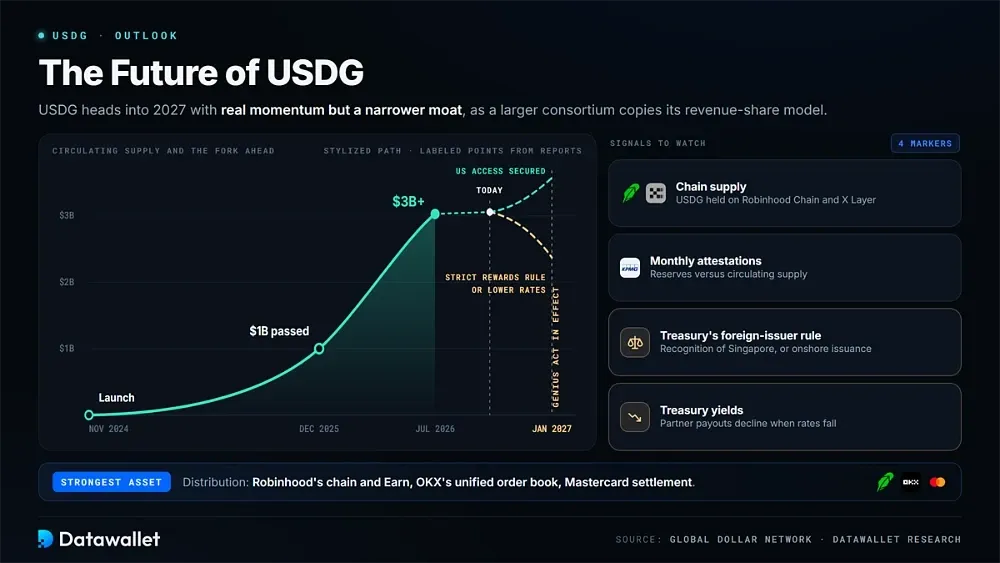
L'USDG aborde 2027 avec un élan considérable, mais avec un avantage concurrentiel plus étroit qu'un an plus tôt. L'offre a triplé en sept mois. Dans le même temps, la structure de partage des revenus qu'il a lancée est désormais copiée par un consortium dont les membres sont plus grands et soutenus par des bilans nettement plus solides.
La distribution reste le point le plus solide du modèle. Robinhood a connecté USDG à sa blockchain, à son produit Earn et à sa stratégie d'actions tokenisées. OKX l'a intégré à un carnet d'ordres unifié. Le règlement Mastercard donne accès à des flux de cartes que seul un petit nombre de stablecoins peuvent actuellement atteindre.
La réglementation pourrait déterminer jusqu'où s'étend cet avantage. La reconnaissance du régime de Singapour par le Trésor, ou un passage à une émission via la banque fiduciaire nationale de Paxos, garantirait en grande partie l'accès au marché américain. Une interprétation finale stricte des récompenses de tiers pourrait au contraire affaiblir l'incitation qui distingue aujourd'hui USDG de concurrents plus importants.
Les taux d'intérêt influenceront aussi l'économie du modèle. Les versements aux partenaires diminuent lorsque les rendements des bons du Trésor baissent ; l'expansion à long terme dépend donc d'une utilité qui reste pertinente à des taux plus bas, notamment pour les paiements, les garanties et le règlement. L'offre sur Robinhood Chain et X Layer, les attestations mensuelles et la règle du Trésor sur les émetteurs étrangers sont les signaux les plus clairs à surveiller.
Conclusion
USDG a démontré qu'un stablecoin peut se développer rapidement en partageant les revenus des réserves avec les entreprises chargées de sa distribution. En moins de deux ans, il a atteint plus de 150 partenaires et 3 milliards de dollars en circulation, tout en conservant ses réserves en bons du Trésor, en fonds monétaires publics et en liquidités sous la supervision de deux régulateurs.
La plupart des questions en suspens concernent le jeton plutôt que son portefeuille de réserve. Les règles américaines applicables aux émetteurs étrangers ne sont pas finalisées. Open USD courtise désormais bon nombre des mêmes partenaires, et une part importante de l'offre se trouve sur un petit groupe de plateformes dont les priorités commerciales peuvent changer.
Pour les utilisateurs au quotidien, la décision est pratique. L'USDG fonctionne bien sur les plateformes qui le prennent en charge et partagent les récompenses, à condition d'accepter des pouvoirs de gel centralisés, une liquidité inférieure à celle de concurrents plus grands et des rendements fixés par chaque plateforme. Comparez-le aux stablecoins les plus sûrs avant de concentrer votre épargne sur un seul jeton.