Les 10 principales statistiques et tendances des stablecoins (2026)
Les stablecoins ont abordé la fin de 2026 avec une offre stable mais une utilisation nettement en hausse. Les dix données ci-dessous, tirées de tableaux de bord en direct à la mi-octobre, suivent la taille du marché, la concentration des émetteurs, la répartition par blockchain, les flux de paiement, la demande DeFi, les rendements, l'or tokenisé, les challengers et les prévisions.
1. L'offre de stablecoins reste proche de 302 milliards de dollars en octobre
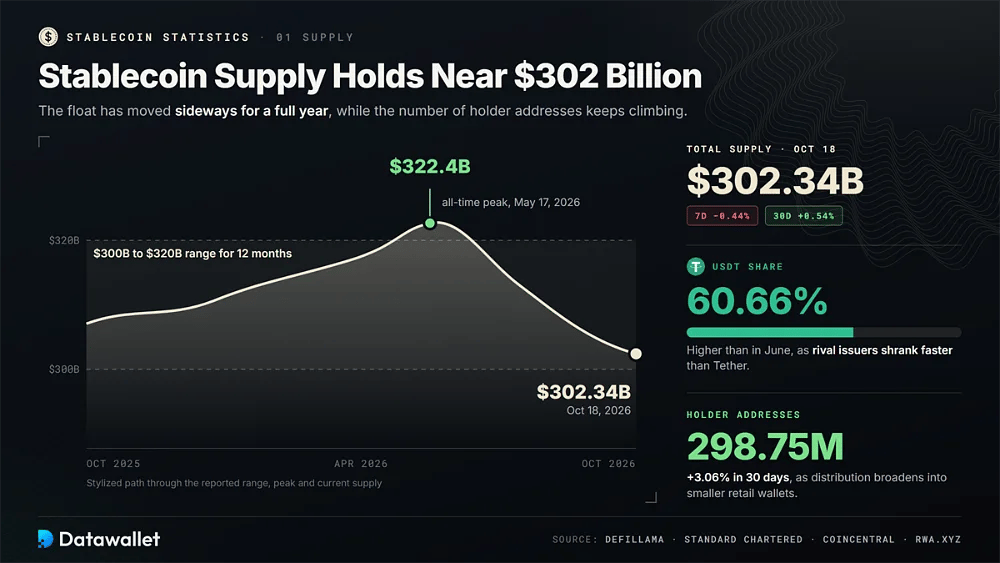
Le tableau de bord des stablecoins de DefiLlama chiffrait l'offre totale à 302,34 milliards de dollars le 18 octobre, en baisse de 0,44 % sur sept jours et en hausse de 0,54 % sur trente. L'USDT de Tether représentait 60,66 % de ce total, une part supérieure à celle de juin, car la plupart des émetteurs concurrents ont reculé plus vite que Tether.
Le marché évolue latéralement depuis un an, alors que la plupart des autres secteurs crypto ont connu de fortes variations. Standard Chartered observe que l'offre est restée comprise entre 300 milliards de dollars et 320 milliards de dollars pendant douze mois, tandis que l'analyse des données de CoinCentral situe le pic historique à 322,4 milliards de dollars le 17 mai 2026.
Le nombre de détenteurs continue de croître malgré un flottant stable. RWA.xyz recense 298,75 millions d'adresses détenant des stablecoins, en hausse de 3,06 % en trente jours, ce qui suggère que la distribution s'élargit vers de plus petits wallets de particuliers, alors même que les soldes importants des plateformes d'échange, des teneurs de marché et de la DeFi quittent le marché pendant le ralentissement actuel.
2. USDT et USDC émettent toujours 84,7 % de tous les stablecoins
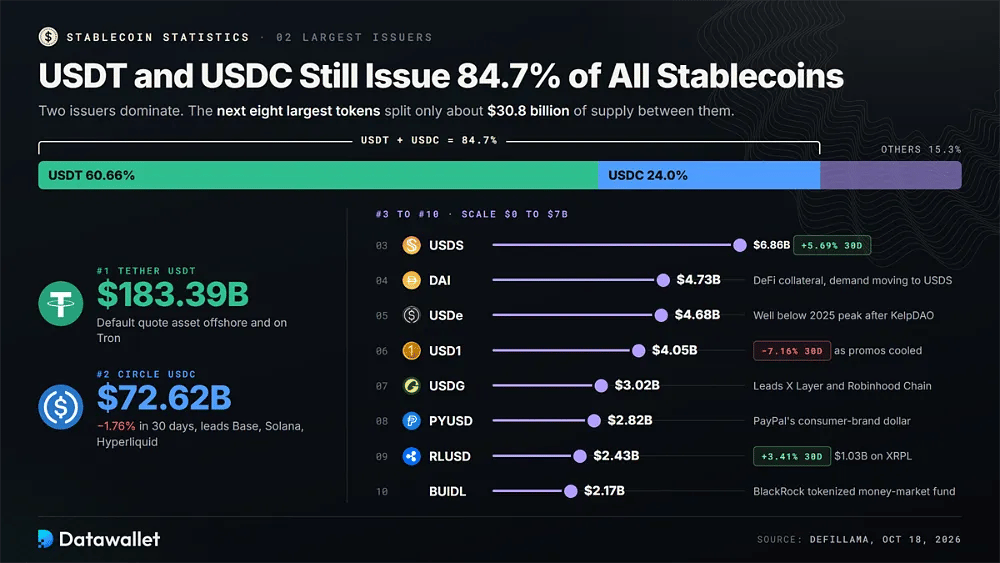
La concentration reste la caractéristique déterminante du marché. Tether et Circle émettent ensemble environ 84,7 % de l'ensemble des stablecoins, tandis que les huit plus grands jetons suivants ne se partagent qu'environ 30,8 milliards de dollars d'offre.
Plus grands stablecoins par capitalisation boursière au 18 octobre 2026 :
- USDT : le jeton de Tether atteint 183,39 milliards de dollars sur DefiLlama et reste l'actif de cotation par défaut sur les plateformes offshore, les transferts sur Tron et les flux d'épargne des marchés émergents dans le monde.
- USDC : l'USDC de Circle représente 72,62 milliards de dollars, en baisse de 1,76 % sur trente jours, mais il conserve la majeure partie du volume de paiements on-chain ajusté et domine Base, Solana et Hyperliquid.
- USDS : Sky Dollar se classe troisième avec 6,86 milliards de dollars après une hausse mensuelle de 5,69 %, soutenu par la demande pour le Sky Savings Rate et la poursuite de la migration depuis les anciens soldes DAI.
- DAI : Dai circule toujours pour 4,73 milliards de dollars et reste largement utilisé comme collatéral DeFi, bien que les incitations de Sky orientent de plus en plus la nouvelle demande vers USDS et son enveloppe d'épargne sUSDS.
- USDe : le dollar synthétique d'Ethena détient 4,68 milliards de dollars, bien en dessous de son pic de 2025, après que la contagion KelpDAO d'avril a provoqué d'importants rachats et dénoué des positions de bouclage à effet de levier sur Aave.
- 1 $ : le jeton de World Liberty Financial s'établit à 4,05 milliards de dollars après avoir perdu 7,16 % en trente jours, ce qui montre la rapidité avec laquelle l'offre de la plateforme d'échange stimulée par les incitations peut se retirer une fois les campagnes promotionnelles retombées.
- USDG : le Global Dollar émis par Paxos a atteint 3,02 milliards de dollars et domine l'offre de stablecoins sur X Layer et Robinhood Chain, ce qui reflète les accords de distribution conclus cette année avec des plateformes d'échange et des blockchains liées à des courtiers.
- PYUSD : PayPal USD détient 2,82 milliards de dollars, ce qui donne à PayPal l'un des plus importants stablecoins de marque grand public, dont l'offre est répartie entre Ethereum, Solana et d'autres réseaux utilisés pour les paiements aux commerçants.
- RLUSD : Ripple USD a atteint 2,43 milliards de dollars après une hausse mensuelle de 3,41 %, XRPL hébergeant environ 1,03 milliard de dollars de l'offre pour des paiements institutionnels et des usages de règlement de trésorerie.
- BUIDL : le fonds monétaire tokenisé de BlackRock apparaît à 2,17 milliards de dollars sur DefiLlama, ce qui illustre la façon dont les jetons de fonds générant du rendement côtoient désormais les stablecoins de paiement dans les flux de travail de collatéral et de trésorerie.
3. Ethereum et Tron hébergent 239 milliards de dollars de stablecoins
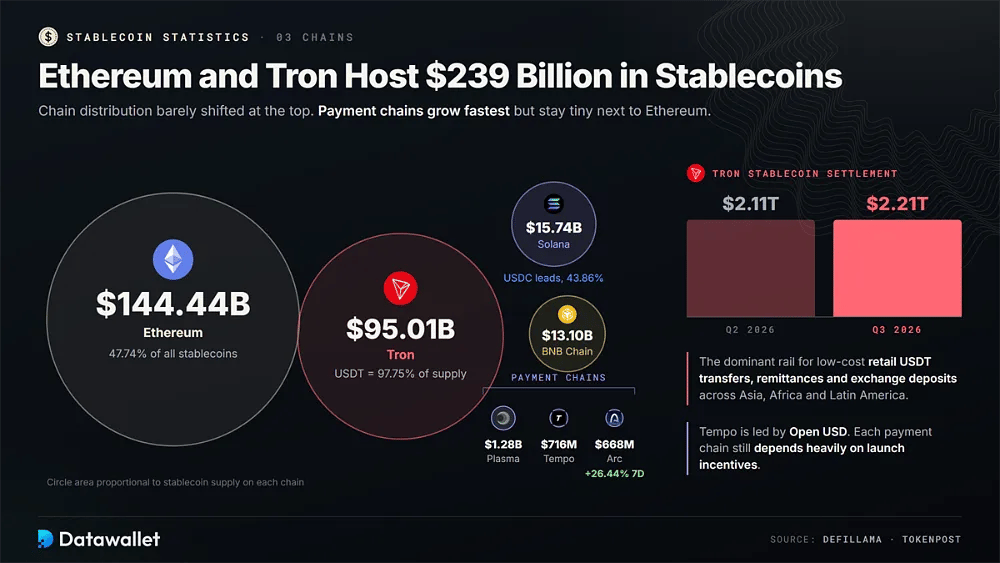
La répartition par chaîne a à peine évolué en haut du classement. La ventilation par chaîne de DefiLlama indique 144,44 milliards de dollars sur Ethereum, soit 47,74 % de l'ensemble des stablecoins, et 95,01 milliards de dollars sur Tron, où l'USDT représente 97,75 % de l'offre. Solana suit avec 15,74 milliards de dollars, dominée par l'USDC avec une part de 43,86 %, tandis que BNB Chain détient 13,10 milliards de dollars.
Le rôle de Tron est transactionnel plutôt que centré sur la DeFi. Les données de TokenPost montrent que le réseau a réglé 2 210 milliards de dollars en stablecoins au T3 2026, contre 2 110 milliards de dollars au T2, ce qui en fait toujours le principal réseau pour les transferts d'USDT à faible coût des particuliers, les envois de fonds et les dépôts sur les plateformes d'échange en Asie, en Afrique et en Amérique latine.
Les chaînes de paiement conçues à cet effet forment le segment qui croît le plus vite. Arc de Circle a progressé de 26,44 % en une semaine pour atteindre 668 millions de dollars, Tempo, soutenu par Stripe, détient 716 millions de dollars, avec Open USD en tête, et Plasma en héberge 1,28 milliard de dollars, même si chacune reste minuscule face à la base de règlement d'Ethereum et dépend encore fortement des incitations de lancement.
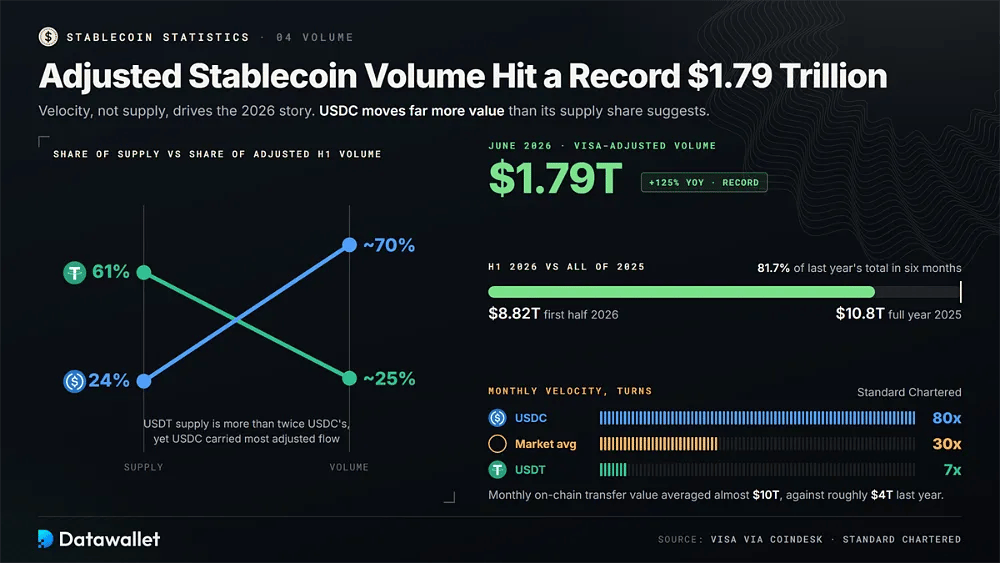
4. Le volume ajusté des stablecoins a atteint un record de 1 790 milliards de dollars en juin
La vitesse de circulation, et non l'offre, domine désormais le récit des stablecoins en 2026. CoinDesk a rapporté que le volume de stablecoins ajusté selon Visa a atteint un niveau record de 1 790 milliards de dollars en juin 2026, en hausse de 125 % sur un an, portant l'activité du premier semestre à 8 820 milliards de dollars contre 10 800 milliards de dollars pour l'ensemble de 2025 ; le record annuel paraît donc probable.
USDC représente une part disproportionnée de ce flux. Les mêmes données de Visa attribuaient au jeton de Circle environ 70 % du volume ajusté du premier semestre et à USDT environ 25 %, alors que l'offre d'USDT est plus de deux fois supérieure, ce qui reflète l'usage plus intensif d'USDC dans le règlement institutionnel et le rééquilibrage entre plateformes d'échange.
Standard Chartered mesure la même tendance par le volume des échanges. La banque estime que la vélocité mensuelle moyenne des stablecoins a doublé pour atteindre environ 30 fois en 2026, avec l'USDC proche de 80 fois et l'USDT proche de sept, tandis que la valeur mensuelle des transferts on-chain s'est élevée en moyenne à près de 10 000 milliards de dollars, contre environ 4 000 milliards de dollars l'an dernier.
5. Les paiements en stablecoins ont atteint 482 milliards de dollars jusqu'en septembre
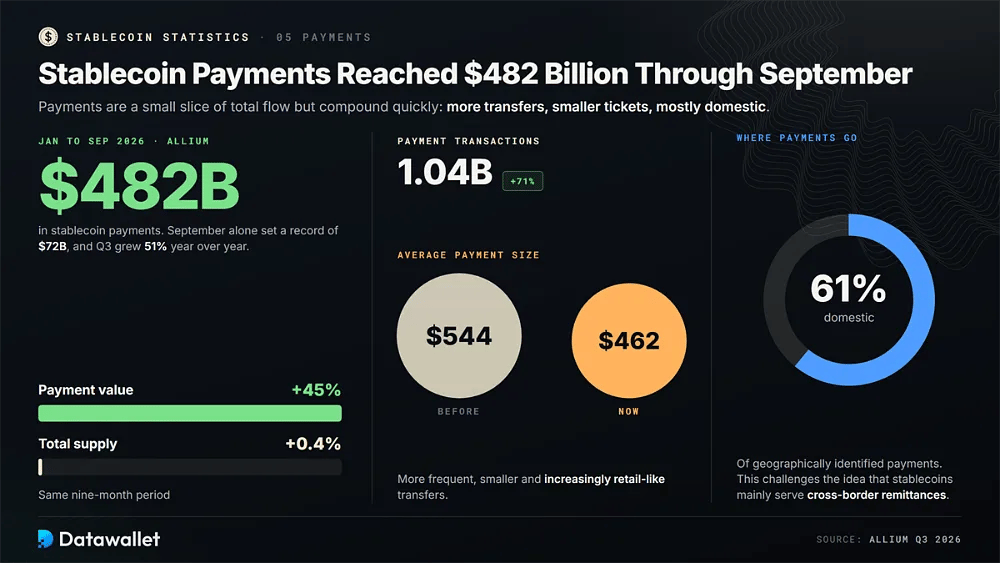
Les paiements restent une petite part du flux total de stablecoins, mais ils progressent rapidement. Les données d'Allium pour le T3 2026 montrent une activité de l'économie réelle qui s'élargit cette année aux entreprises, à la paie, aux cartes et aux agents logiciels automatisés.
Principales statistiques sur les paiements en stablecoins d'Allium et de Visa Research :
- Total des paiements : Allium a recensé 482 milliards de dollars de paiements en stablecoin de janvier à septembre 2026, soit une hausse de 45 %, alors que l'offre totale n'a progressé que de 0,4 % sur la même période.
- Nombre de transactions : les transactions de paiement ont bondi de 71 % pour atteindre 1,04 milliard, tandis que la taille moyenne des paiements est passée de 544 $ à 462 $, signe de transferts plus fréquents, plus petits et de plus en plus proches de ceux des particuliers.
- Record mensuel : septembre a établi un nouveau sommet mensuel de 72 milliards de dollars en paiements en stablecoin, ce qui a porté la croissance du volume de paiements du troisième trimestre à 51 % par rapport au même trimestre de l'an dernier.
- Flux d'entreprises : Jusqu'en août, les frais de service ont atteint 56 milliards de dollars, les salaires 43 milliards de dollars, les paiements aux fournisseurs 28 milliards de dollars et les achats de détail 19 milliards de dollars, les entreprises recevant l'essentiel de la valeur des paiements.
- Usage domestique : Allium a attribué 61 % des paiements en stablecoins géolocalisés à des transferts nationaux, ce qui remet directement en cause l'idée selon laquelle les stablecoins serviraient surtout aux envois de fonds transfrontaliers plutôt qu'au commerce local.
- Dépenses par carte : les dépenses par carte liées aux stablecoins ont été multipliées par dix environ, pour atteindre 3,9 milliards de dollars au T3, car les cartes de débit crypto permettent à leurs détenteurs de dépenser des jetons en dollars chez des commerçants ordinaires dans le monde entier.
- Règlement Visa : Visa a indiqué que son règlement en stablecoins avait dépassé un rythme annualisé de 20 milliards de dollars en septembre, en hausse de plus de 15x sur un an, sur plus de 160 programmes de cartes.
- Paiements d'agents : les transactions de paiement d'agents d'IA ont doublé pour atteindre 68,3 millions au T3, tandis que les paiements x402 ont atteint en moyenne environ 0,06 $ par transfert, ce qui montre une demande précoce de micropaiements entre machines sur les blockchains publiques.
6. Les DEX de contrats perpétuels ont compensé 642 milliards de dollars en 30 jours
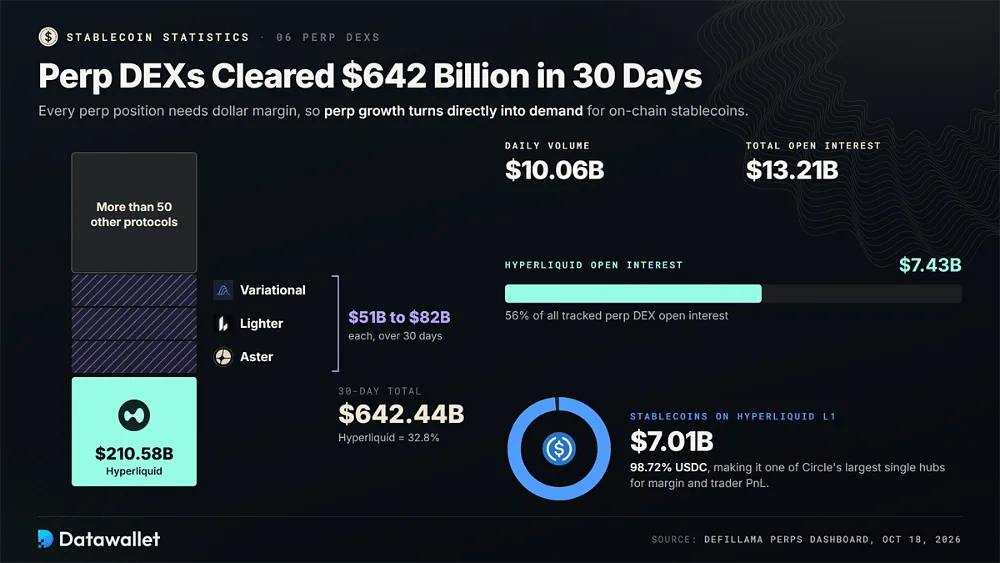
Les DEX de contrats perpétuels restent le cas d'usage DeFi le plus intense pour les stablecoins, car chaque position nécessite une marge en dollars. Le tableau de bord des contrats perpétuels de DefiLlama affichait 642,44 milliards de dollars de volume sur 30 jours au 18 octobre, ainsi que 10,06 milliards de dollars de volume quotidien et 13,21 milliards de dollars d'open interest sur plus de cinquante protocoles suivis.
Hyperliquid a traité à elle seule 210,58 milliards de dollars en trente jours et affiche 7,43 milliards de dollars d'open interest. Sa L1 détient 7,01 milliards de dollars en stablecoins, dont 98,72 % en USDC, ce qui en fait l'une des plus grandes plateformes d'échange de Circle pour la marge, le règlement et le PnL des traders, comme le montrent nos statistiques Hyperliquid.
La concurrence répartit les volumes entre des plateformes plus récentes. Variational, Lighter et Aster ont chacune compensé entre 51 milliards de dollars et 82 milliards de dollars en trente jours, et toutes règlent leurs positions en stablecoins en dollars ; la croissance des contrats perpétuels se traduit donc directement par une demande de collatéral en dollars on-chain et de soldes de marge.
7. Les rendements des stablecoins de premier plan se situent entre 3 % et 5 %
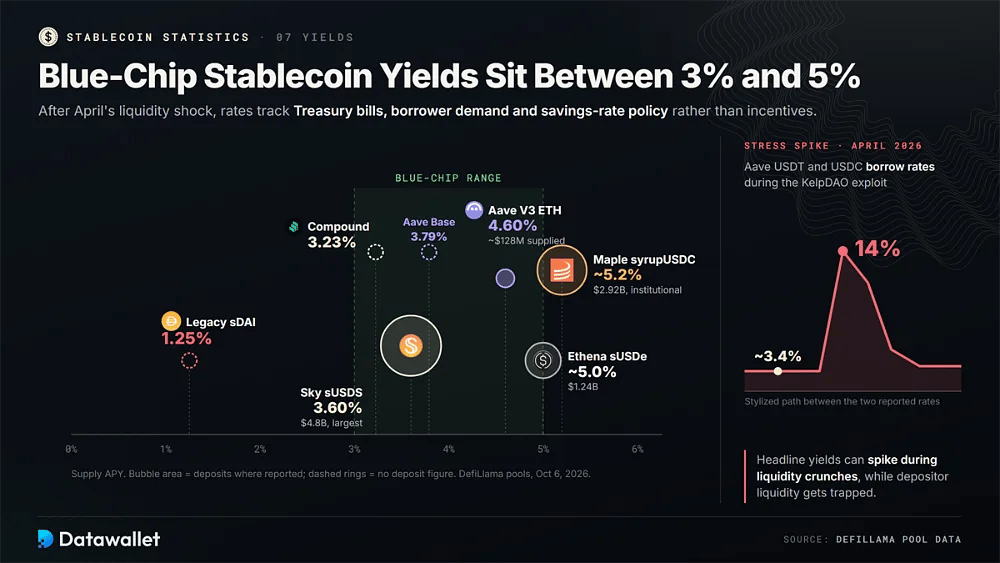
Les rendements du prêt se sont normalisés après le choc de liquidité d'avril. Selon les instantanés des pools de DefiLlama, la plupart des taux durables des stablecoins importants suivent désormais les bons du Trésor, la demande des emprunteurs ou la politique de taux d'épargne, plutôt que les incitations en jetons.
Rendements de référence des stablecoins d'après les données des pools DefiLlama au 6 octobre 2026 :
- Aave USDC : Aave V3 sur Ethereum a rémunéré l'USDC à 4,60 % avec environ 128 millions de dollars fournis, tandis que le même marché sur Base proposait un APY de fourniture plus faible, à 3,79 %.
- Compound USDC : Compound V3 a versé environ 3,23 % sur l'USDC d'Ethereum, un niveau proche du bas de la fourchette des grandes plateformes de prêt, car la demande d'emprunt sur ce marché est restée relativement faible.
- Sky sUSDS : le Sky Savings Rate a versé 3,60 % via sUSDS, avec environ 4,8 milliards de dollars déposés, ce qui en fait la plus grande plateforme d'épargne en stablecoins suivie sur Ethereum par DefiLlama.
- Maple syrupUSDC : le syrupUSDC de Maple a versé environ 5,2 % sur 2,92 milliards de dollars de dépôts, avec des rendements issus de desks de prêt institutionnels plutôt que de marchés monétaires on-chain ouverts et sans permission.
- Ethena sUSDe : l'USDe staked a rapporté environ 5,0 % sur 1,24 milliard de dollars de dépôts, bien en deçà de ses sommets des cycles précédents, soutenus par des incitations, ce qui reflète des revenus de taux de financement plus faibles sur les marchés de contrats perpétuels.
- sDAI historique : Savings DAI ne versait qu'environ 1,25 %, un écart marqué par rapport à sUSDS qui montre comment la gouvernance de Sky oriente désormais l'essentiel des incitations à l'épargne vers son nouveau produit USDS.
- Pics de tension : lors de l'exploit de KelpDAO en avril, les taux d'emprunt de l'USDT et de l'USDC sur Aave sont passés d'environ 3,4 à 14 %, ce qui rappelle que les rendements affichés peuvent s'envoler lors des crises de liquidité.
8. L'or tokenisé représente 4,84 milliards de dollars entre XAUT et PAXG
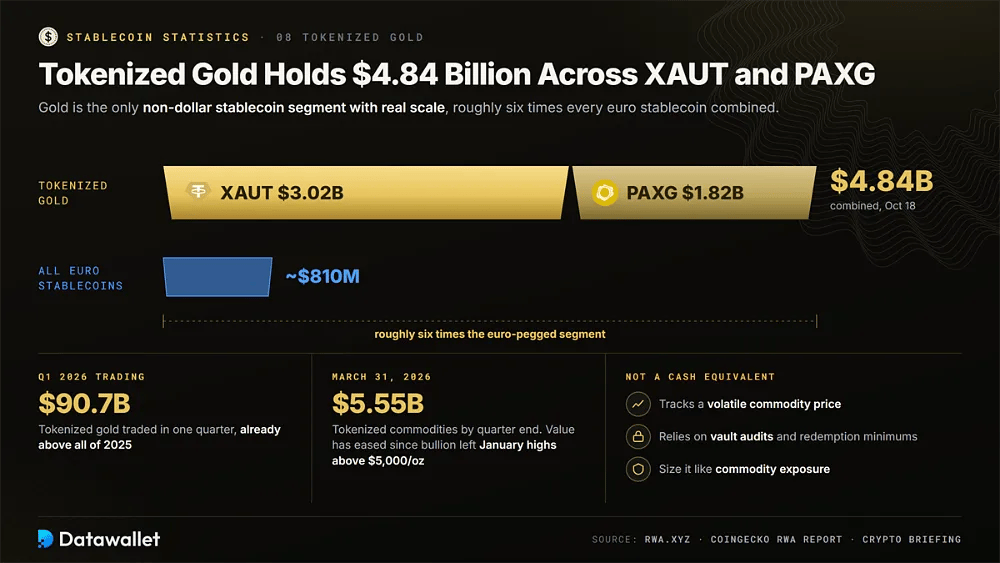
L'or reste le seul segment de stablecoins non libellés en dollars à avoir une réelle envergure, malgré un marché des lingots plus faible depuis janvier. RWA.xyz recense Tether Gold à 3,02 milliards de dollars et Paxos Gold à 1,82 milliard de dollars au 18 octobre, soit un total de 4,84 milliards de dollars qui dépasse largement l'ensemble des stablecoins adossés à l'euro réunis, environ six fois.
La croissance est arrivée tôt dans l'année. Le rapport RWA de CoinGecko indique que les matières premières tokenisées ont atteint 5,55 milliards de dollars au 31 mars et que l'or tokenisé a échangé 90,7 milliards de dollars au T1, dépassant déjà l'ensemble de 2025. La valeur de marché a depuis reculé, l'or physique s'éloignant de ses sommets de janvier au-dessus de 5 000 $ l'once.
Pour les détenteurs, les jetons adossés à l'or se comportent différemment des stablecoins en dollars. Ils suivent le prix d'une matière première volatile, dépendent d'audits de coffres et de minimums de remboursement, et servent de plus en plus de collatéral DeFi ; ils fonctionnent donc comme de l'or tokenisé plutôt que comme des équivalents de liquidités et doivent être dimensionnés comme une exposition aux matières premières dans un portefeuille.
9. Les stablecoins challengers détiennent 46,3 milliards de dollars en dehors d'USDT et d'USDC
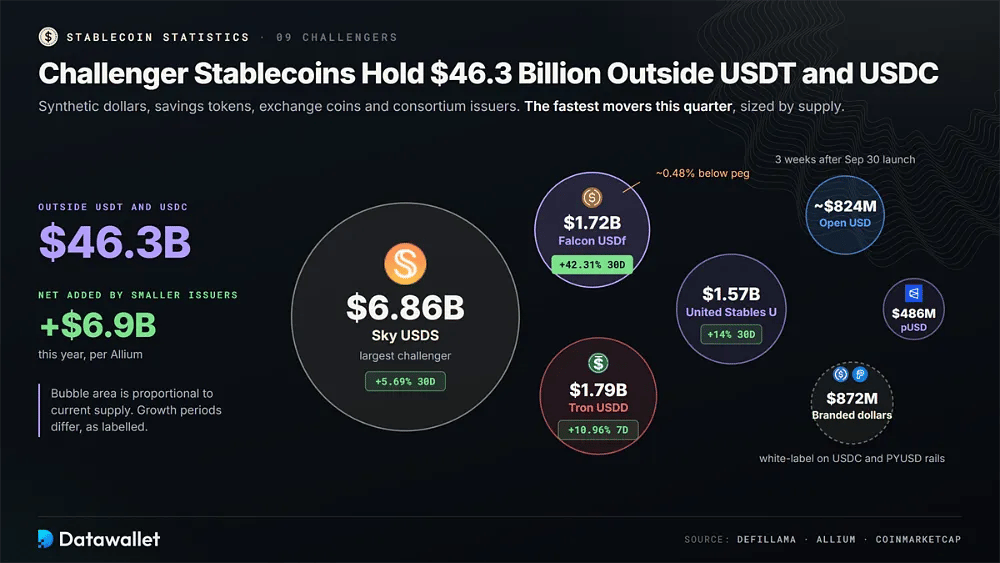
En dehors de l'USDT et de l'USDC, environ 46,3 milliards de dollars d'offre sont répartis entre des dollars synthétiques, des jetons d'épargne, des jetons de plateformes d'échange et des émetteurs de consortiums. Allium a constaté que les petits émetteurs ont ajouté net 6,9 milliards de dollars cette année.
Stablecoins challengers et nouveaux entrants les plus dynamiques ce trimestre :
- Open USD : Open USD a été lancé le 30 septembre via le consortium Open Standard, soutenu par Visa, Mastercard et Stripe, et a atteint environ 824 millions de dollars en trois semaines après son lancement.
- Falcon USDf : Falcon USD a progressé de 42,31 % en trente jours pour atteindre 1,72 milliard de dollars, la plus forte expansion parmi les quinze premiers stablecoins, bien qu'il s'échange environ 0,48 % sous son ancrage.
- United Stables : le jeton U de United Stables a gagné 14 % en trente jours pour atteindre 1,57 milliard de dollars, se plaçant parmi les plus grands jetons en dollars distribués par des plateformes d'échange lancés durant le cycle actuel.
- USDD : l'USDD de Tron a progressé de 10,96 % en une seule semaine pour atteindre 1,79 milliard de dollars, en tête de la croissance hebdomadaire des stablecoins, les incitations natives de Tron ayant ramené de la liquidité vers le jeton.
- Sky USDS : USDS reste le plus grand challenger avec 6,86 milliards de dollars et continue de croître grâce à la demande liée au taux d'épargne, ce qui en fait l'alternative DeFi native la plus claire aux émetteurs centralisés adossés à la monnaie fiat.
- Polymarket pUSD : le jeton en dollars propre à Polymarket détient environ 486 millions de dollars sur Polygon, un exemple de grandes applications lançant des dollars de marque pour le règlement au sein de leur propre écosystème.
- Dollars de marque : Allium recense 872 millions de dollars de stablecoins de marque construits sur l'infrastructure de USDC et PYUSD, un modèle en marque blanche permettant aux fintechs de lancer leurs propres dollars de marque sur les rails d'émetteurs existants.
10. Standard Chartered repousse à 2030 son objectif de 2 000 milliards de dollars
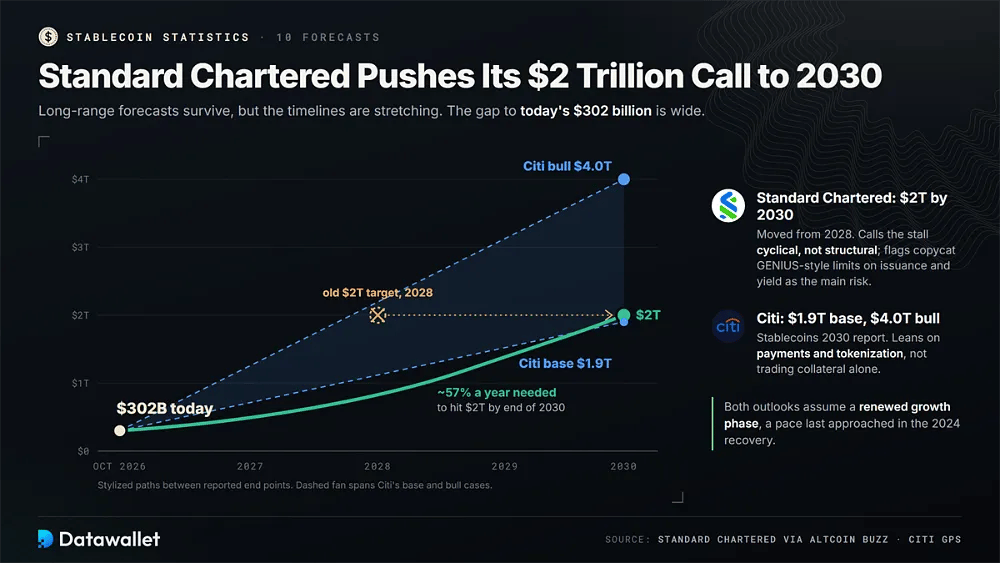
Les prévisions à long terme tiennent, mais leurs échéances s'allongent nettement. Standard Chartered a repoussé sa prévision de 2 000 milliards de dollars de 2028 à 2030, jugeant la stagnation de l'offre cyclique plutôt que structurelle, et a signalé la réglementation comme principal risque si d'autres pays reprenaient les restrictions du GENIUS Act sur l'émission et le rendement.
Le rapport Stablecoins 2030 de Citi retient toujours un scénario central de 1 900 milliards de dollars et un scénario haussier de 4 000 milliards de dollars d'ici la fin de la décennie. Ces deux perspectives reposent sur l'expansion des cas d'usage de paiement et de tokenisation, et pas seulement sur les garanties de trading crypto, pour justifier une telle croissance.
L'écart entre les prévisions et l'offre actuelle de 302 milliards de dollars est important. Atteindre 2 000 milliards de dollars d'ici fin 2030 suppose une croissance annuelle d'environ 57 % par rapport aux niveaux actuels, un rythme dont le marché s'est approché pour la dernière fois lors de sa reprise de 2024 et qu'il n'a clairement pas maintenu en 2026 ; les deux prévisions bancaires supposent donc une nouvelle phase de croissance.
Pourquoi l'offre de stablecoins stagne-t-elle en 2026 ?
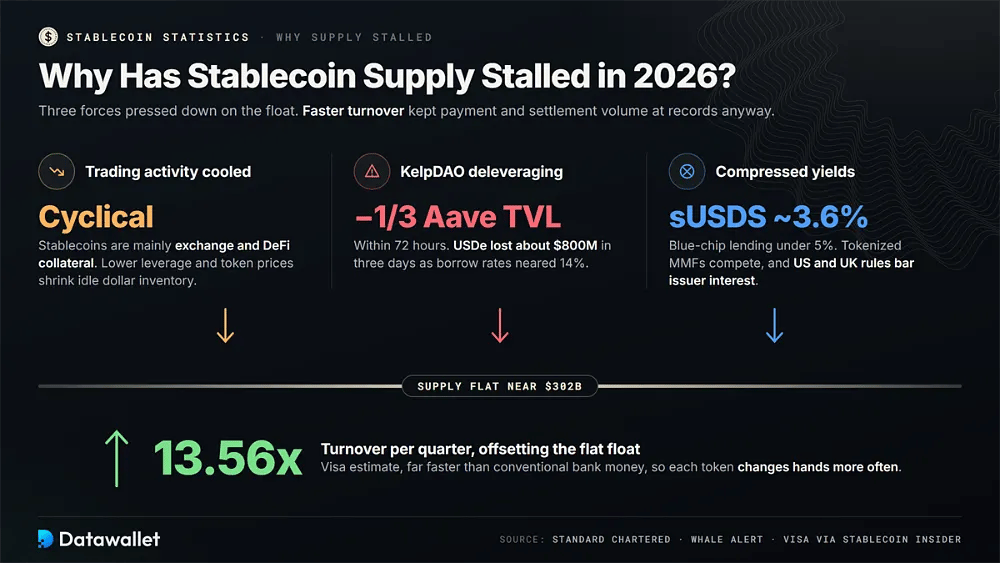
L'offre a stagné principalement parce que l'activité de trading de cryptomonnaies s'est refroidie. Les stablecoins servent toujours surtout de garantie sur les plateformes d'échange et en DeFi ; la baisse de l'effet de levier et des prix des jetons réduit donc la demande de dollars inactifs. Standard Chartered y voit une pause cyclique, alors que les indicateurs de paiement, de règlement et de vélocité ont continué de progresser sur la même période.
Le désendettement dans la DeFi a amplifié le ralentissement. L'exploit de KelpDAO en avril a drainé la liquidité d'Aave, poussé les taux d'emprunt d'USDT et d'USDC vers 14 % et accéléré les rachats de dollars adossés à du rendement, USDe perdant environ 800 millions de dollars en trois jours et la valeur totale verrouillée d'Aave baissant d'un tiers en 72 heures.
La compression des rendements a aussi réduit les incitations à conserver. Avec le sUSDS proche de 3,6 % et le prêt blue-chip sous 5 %, les fonds monétaires tokenisés concurrencent directement l'épargne en stablecoin, tandis que les règles américaines et du Royaume-Uni interdisent aux émetteurs de verser des intérêts aux détenteurs, ce qui supprime un levier que les émetteurs pourraient sinon actionner pour attirer les soldes inactifs.
Une vélocité plus élevée compense en partie la stagnation de l'offre. Selon Visa, les stablecoins changent de mains environ 13,56 fois par trimestre, bien plus vite que la monnaie bancaire classique. Une offre stagnante peut donc soutenir des volumes records de paiement et de règlement lorsque chaque jeton circule plus souvent entre plateformes d'échange, prestataires de paiement et plateformes DeFi.
Quelles banques et quels géants du paiement lancent des stablecoins ?
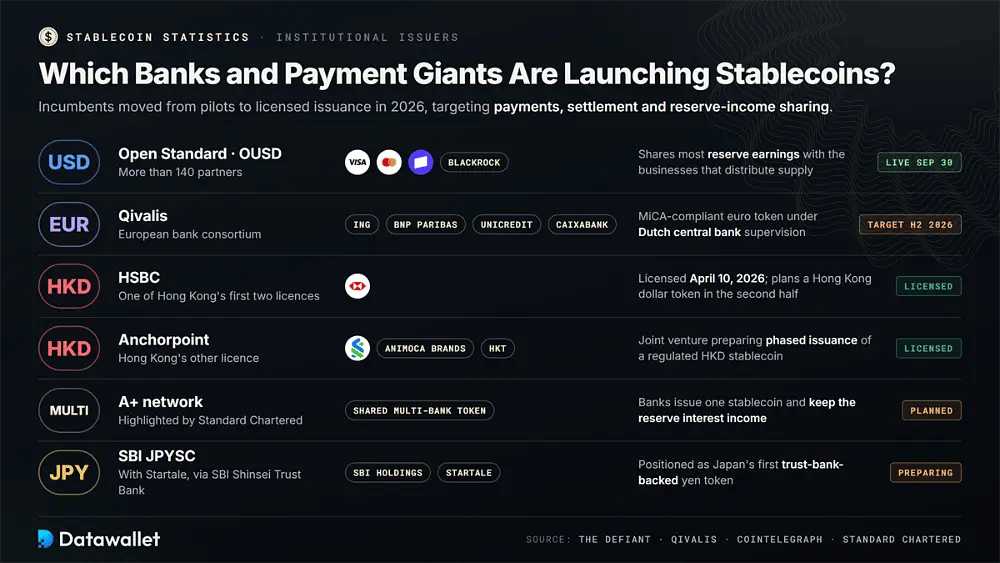
Les institutions financières établies sont passées des projets pilotes à l'émission sous licence en 2026. Leurs jetons visent les paiements, le règlement et le partage des revenus de réserve, remettant directement en cause le modèle économique qui a rendu Tether et Circle si rentables.
Lancements et licences notables de stablecoins institutionnels en 2026 :
- Open Standard : soutenu par plus de 140 partenaires, dont Visa, Mastercard, Stripe et BlackRock, Open Standard partage la majeure partie des revenus des réserves avec les entreprises qui distribuent l'offre d'OUSD.
- Qivalis : Qivalis, un consortium bancaire européen comprenant ING, BNP Paribas, UniCredit et CaixaBank, vise le lancement d'un stablecoin en euro conforme à MiCA, sous la supervision de la banque centrale néerlandaise, au S2 2026.
- HSBC : HSBC a reçu l'une des deux premières licences d'émetteur de Hong Kong le 10 avril 2026 et prévoit un jeton en dollar de Hong Kong au second semestre.
- Anchorpoint : Anchorpoint, coentreprise de Standard Chartered, Animoca Brands et HKT, détient l'autre licence de Hong Kong et prépare l'émission progressive d'un stablecoin réglementé en dollar de Hong Kong.
- Réseau A+ : Standard Chartered a mis en avant le réseau A+ prévu, qui permettrait à plusieurs banques d'émettre un stablecoin commun tout en conservant les intérêts générés par ses réserves.
- SBI JPYSC : SBI Holdings et Startale préparent JPYSC, un stablecoin en yen émis via SBI Shinsei Trust Bank, présenté comme le premier jeton japonais adossé à une banque fiduciaire dans le cadre des règles de paiement révisées.
Comment les stablecoins sont-ils réglementés en 2026 ?
La réglementation des stablecoins est passée des propositions à l'application en 2026. Les licences, la qualité des réserves, les délais de remboursement et l'interdiction des intérêts versés par l'émetteur définissent désormais les principaux régimes, les États-Unis, l'UE et le Royaume-Uni étant les plus proches d'une mise en œuvre complète.
1. États-Unis
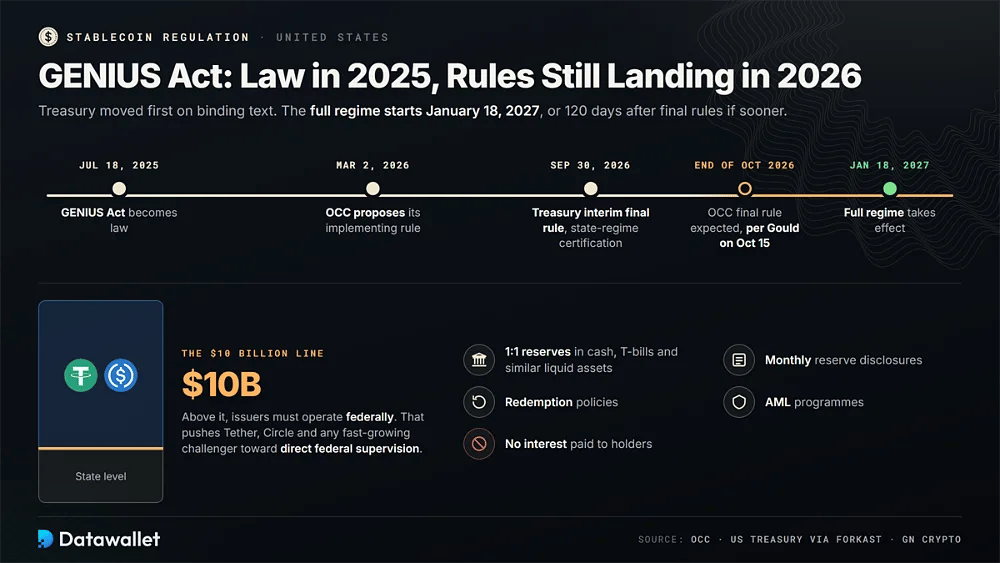
Le GENIUS Act est entré en vigueur le 18 juillet 2025, mais ses règles d'application continuent d'arriver plus d'un an plus tard. L'OCC a proposé sa règle d'application le 2 mars 2026, et le Comptroller Jonathan Gould a déclaré le 15 octobre que la règle définitive devrait arriver avant la fin octobre.
Le Trésor a agi en premier sur un texte contraignant. Sa règle finale provisoire du 30 septembre a fixé les procédures de certification des régimes des États et a imposé le seuil de 10 milliards de dollars, au-dessus duquel les émetteurs doivent opérer au niveau fédéral. En pratique, Tether, Circle et tout challenger à forte croissance sont ainsi orientés vers une supervision fédérale directe plutôt que vers une surveillance étatique plus légère.
Le régime complet entre en vigueur le 18 janvier 2027, ou 120 jours après la publication des règlements définitifs, selon la première de ces échéances. Les émetteurs devront détenir des réserves à parité de un pour un en liquidités, bons du Trésor et actifs liquides similaires, publier chaque mois des informations sur leurs réserves, disposer de politiques de remboursement et de programmes AML, et ils ne pourront pas verser d'intérêts aux détenteurs.
2. Royaume-Uni
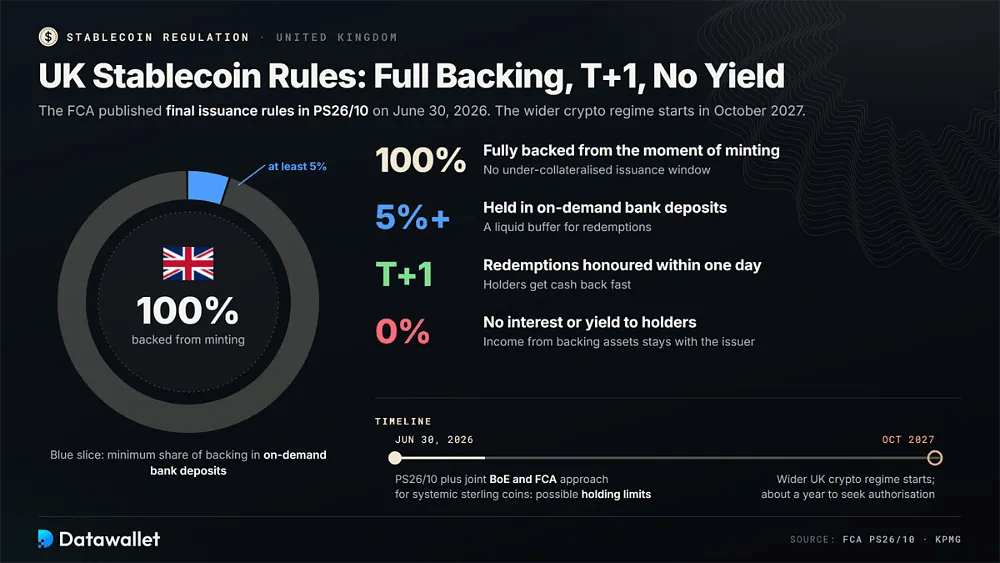
La FCA a publié les règles définitives d'émission de stablecoins dans le document PS26/10 le 30 juin 2026. Les émetteurs doivent adosser intégralement les jetons dès leur création, détenir au moins 5 % des actifs de réserve sous forme de dépôts bancaires à vue, honorer les rachats dans un délai de T+1 et ne jamais verser aux détenteurs d'intérêts ni d'autre rendement généré par les actifs de réserve.
Le régime crypto élargi du Royaume-Uni débute en octobre 2027, ce qui laisse aux entreprises environ un an pour demander un agrément et tester leurs systèmes. Les stablecoins systémiques en livre sterling, largement utilisés pour les paiements, relèveront d'une approche conjointe de la Banque d'Angleterre et de la FCA, également publiée le 30 juin, avec des exigences de couverture plus strictes et d'éventuelles limites de détention pour les utilisateurs individuels.
3. Union européenne
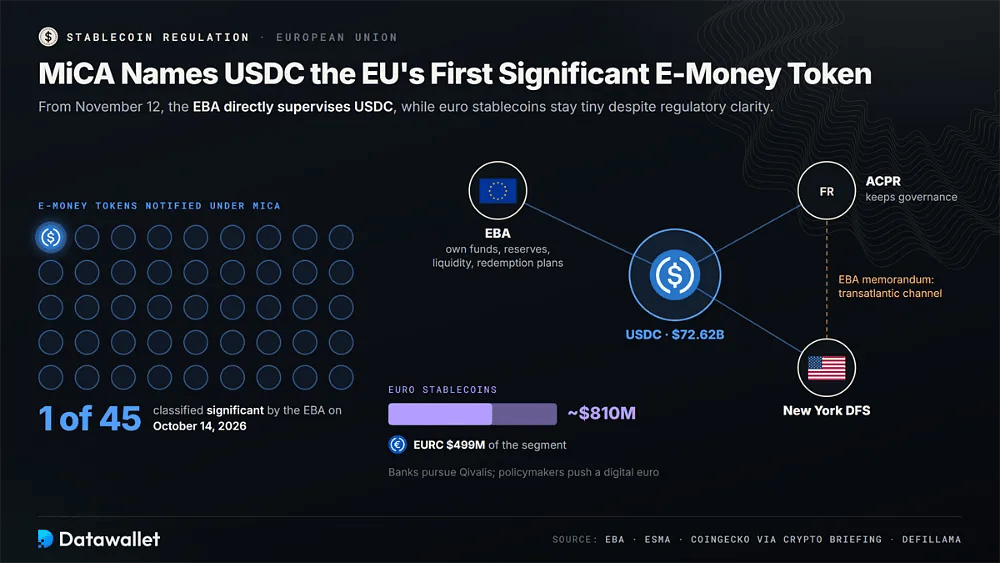
Sous MiCA, les stablecoins adossés à la monnaie fiat fonctionnent comme des jetons de monnaie électronique ou des jetons se référant à un ou des actifs, avec des règles de réserve, de remboursement et d'agrément qui déterminent aussi quels jetons les plateformes d'échange agréées MiCA peuvent lister pour les utilisateurs européens. Le 14 octobre 2026, l'ABE a classé l'USDC comme premier jeton de monnaie électronique significatif parmi les 45 notifiés.
À partir du 12 novembre, l'EBA supervisera directement les fonds propres, les réserves, la liquidité et les plans de remboursement d'USDC, tandis que l'ACPR française conserve la supervision de la gouvernance. L'EBA a également signé un protocole d'accord avec le DFS de New York, créant un canal de supervision transatlantique formel pour un important stablecoin en dollars très utilisé sur les marchés crypto européens.
Les stablecoins en euros restent minuscules malgré la clarté réglementaire. Les données de CoinGecko citées par Crypto Briefing situent le segment indexé sur l'euro autour de 810 millions de dollars, et DefiLlama recense l'EURC à 499 millions de dollars, ce qui explique pourquoi les banques poursuivent Qivalis alors que les décideurs continuent de promouvoir l'euro numérique comme alternative publique.
4. Asie
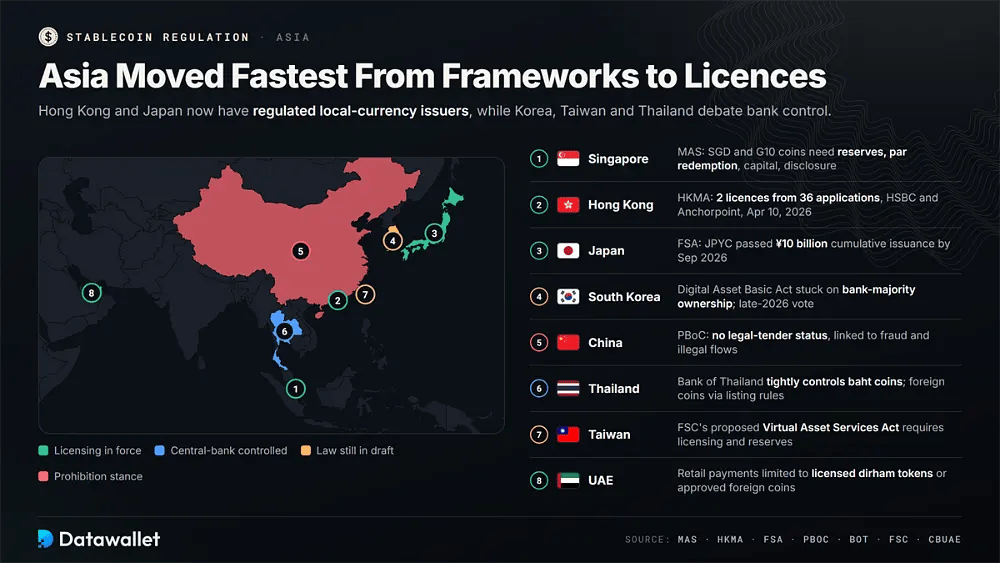
L’Asie est passée le plus rapidement des cadres réglementaires aux licences. Hong Kong et le Japon disposent désormais d’émetteurs locaux réglementés de monnaies locales, tandis que la Corée du Sud, Taïwan et la Thaïlande débattent encore de l’étendue du contrôle que les banques et les banques centrales doivent conserver.
Principales approches réglementaires et mises à jour des licences pour les stablecoins en Asie en 2026 :
- Singapour : la Monetary Authority of Singapore réglemente les stablecoins mono-devise adossés au dollar de Singapour ou aux devises du G10, en appliquant des exigences de réserve, de remboursement au pair, de fonds propres et d'information aux jetons émis localement.
- Hong Kong : la HKMA a accordé ses deux premières licences d'émetteur à HSBC et Anchorpoint le 10 avril 2026, après avoir reçu 36 demandes au titre de l'ordonnance sur les stablecoins en vigueur depuis août 2025.
- Japon : l'Agence des services financiers autorise les stablecoins en yen en vertu de la loi sur les services de paiement ; JPYC a été lancé en octobre 2025 et a dépassé 10 milliards ¥ d'émission cumulée en septembre 2026.
- Corée du Sud : les législateurs négocient toujours le Digital Asset Basic Act ; les désaccords sur la détention majoritaire des émetteurs de stablecoins en won par des banques retardent son adoption, avec un vote visé pour fin 2026.
- Chine : la Banque populaire de Chine maintient une position axée sur l'interdiction, affirmant que les stablecoins n'ont pas cours légal et restent associés à la fraude, au blanchiment d'argent et aux activités transfrontalières illégales.
- Thaïlande : la Bank of Thailand contrôle étroitement les stablecoins adossés au baht, tandis que les stablecoins en devises étrangères peuvent relever des règles existantes sur le référencement d'actifs numériques et les plateformes d'échange, supervisées par les régulateurs des valeurs mobilières.
- Taïwan : la Commission de supervision financière a proposé une loi sur les services d'actifs virtuels (Virtual Asset Services Act) qui définit les stablecoins adossés à une monnaie fiat comme des actifs virtuels soumis à une licence formelle, à des réserves et à une supervision continue.
- EAU : la Banque centrale des EAU réglemente les services de jetons de paiement et limite l'usage pour les paiements de détail aux jetons en dirham agréés ou aux stablecoins en devises étrangères approuvés, émis selon sa réglementation.
5. Reste du monde
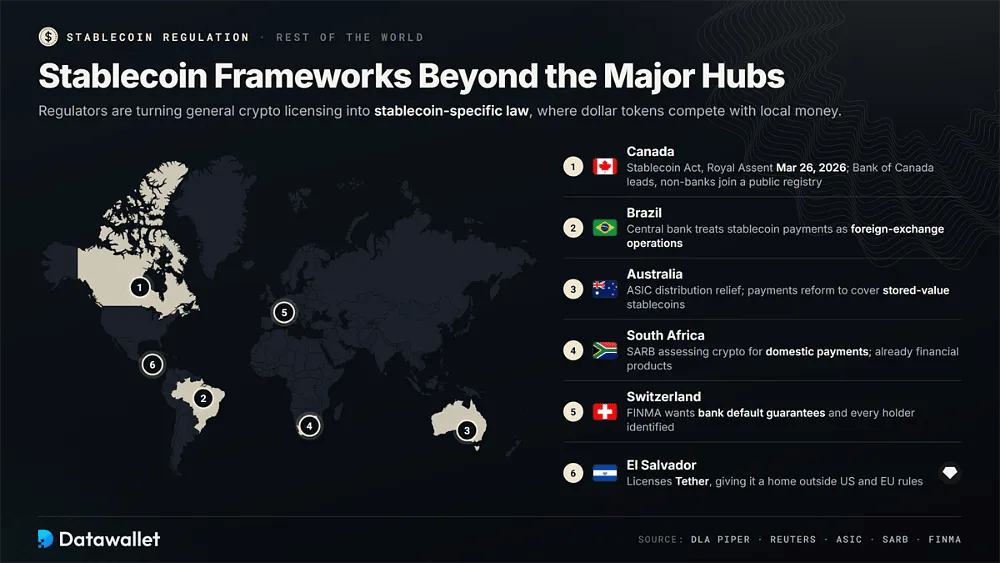
Au-delà des grandes places financières, les régulateurs nationaux transforment les licences crypto générales en lois spécifiques aux stablecoins, en particulier là où les jetons indexés sur le dollar concurrencent déjà les monnaies locales pour l'épargne, les envois de fonds et le règlement du commerce transfrontalier.
Cadres réglementaires notables des stablecoins hors des États-Unis, de l'UE, du Royaume-Uni et de l'Asie :
- Canada : la loi sur les stablecoins du Canada a reçu la sanction royale le 26 mars 2026, faisant de la Bank of Canada l'autorité de supervision principale et obligeant les émetteurs non bancaires à s'inscrire dans un registre public.
- Brésil : la Banque centrale du Brésil classe les paiements et transferts d'actifs virtuels adossés à une monnaie fiat parmi les opérations de change, les soumettant à des exigences d'agrément, de transparence et de lutte contre le blanchiment auprès des prestataires agréés.
- Australie : l'Australian Securities and Investments Commission a finalisé un régime d'exemption pour la distribution de stablecoins et de jetons enveloppés, tandis que des réformes plus larges des paiements devraient classer les stablecoins de paiement parmi les produits à valeur stockée.
- Afrique du Sud : la Banque de réserve d'Afrique du Sud évalue les crypto-actifs utilisés pour les paiements nationaux, en s'appuyant sur leur classification comme produits financiers au titre de la législation existante sur les services financiers.
- Suisse : les orientations de la FINMA exigent des garanties de défaut de la part des banques pour les émetteurs de stablecoins qui recourent à des exemptions, et soulignent que les émetteurs doivent identifier chaque détenteur à des fins de lutte contre le blanchiment d'argent.
- Salvador : le Salvador accorde une licence à Tether dans le cadre de son régime de prestataires de services sur actifs numériques, offrant au plus grand émetteur un cadre en dehors des règles des États-Unis et de l'UE, comme indiqué dans nos statistiques sur l'USDT.
Les stablecoins peuvent-ils concurrencer les MNBC ?
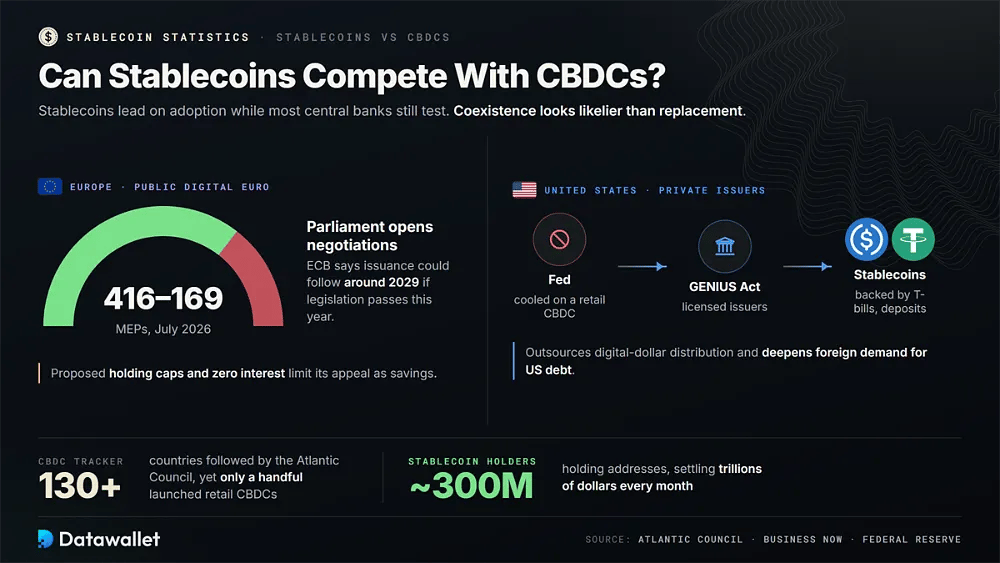
Les stablecoins devancent actuellement les MNBC en matière d'adoption, car la plupart des banques centrales en sont encore à la phase de test. Le suivi de l'Atlantic Council couvre plus de 130 pays, mais seule une poignée a lancé une MNBC de détail, tandis que les jetons privés en dollars atteignent déjà près de 300 millions d'adresses détentrices dans le monde et règlent chaque mois des milliers de milliards de dollars.
L'Europe est le test le plus clair. Le Parlement européen a voté par 416 voix contre 169 en juillet 2026 pour ouvrir les négociations sur l'euro numérique, et la BCE indique qu'une émission pourrait suivre vers 2029 si la législation est adoptée cette année. Les plafonds de détention proposés et l'absence d'intérêts limitent son attrait comme épargne.
Les États-Unis ont pris la voie opposée. La Réserve fédérale s'est refroidie à l'égard d'une CBDC de détail, tandis que le GENIUS Act oriente l'innovation en matière de dollar numérique vers des émetteurs privés agréés, externalisant de fait la distribution du dollar numérique à des stablecoins adossés à des bons du Trésor et à des dépôts bancaires, ce qui accroît aussi la demande étrangère de dette publique américaine.
La coexistence paraît plus probable que le remplacement. Les stablecoins en dollars devraient continuer à dominer le trading de cryptos, la DeFi et l'épargne des marchés émergents, tandis que les CBDC, les dépôts tokenisés et les jetons de consortiums bancaires tels que Qivalis se disputeront les paiements nationaux réglementés, là où la souveraineté monétaire, la confidentialité et la protection des consommateurs comptent le plus pour les décideurs publics et les banques centrales.
Les stablecoins décentralisés ont-ils un avenir ?
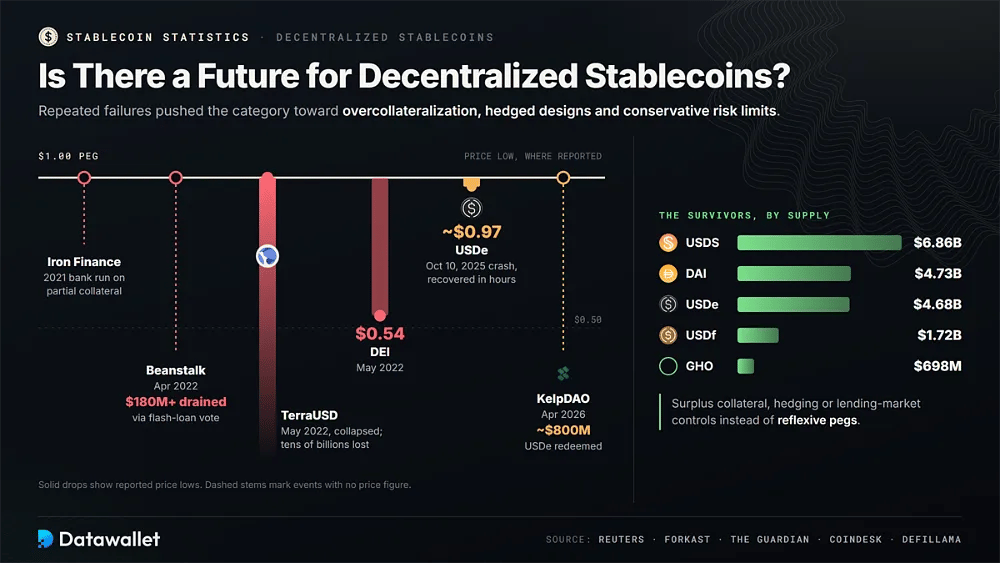
Les stablecoins décentralisés ont survécu, mais des échecs répétés ont poussé la catégorie vers la surcollatéralisation, les conceptions couvertes et des limites de risque prudentes. L'historique de l'ancrage sous tension reste ce qui compte le plus pour juger quels modèles méritent la confiance aujourd'hui.
Défaillances et épisodes de tension qui ont façonné les stablecoins actuels :
- TerraUSD : UST s'est effondré en mai 2022 après l'échec de son lien algorithmique avec LUNA, effaçant des dizaines de milliards et discréditant les modèles de stablecoins réflexifs non adossés dans l'ensemble du secteur.
- Iron Finance : IRON et TITAN ont subi une panique bancaire en 2021, prouvant que les modèles partiellement collatéralisés peuvent s'effondrer lorsque les détenteurs se précipitent pour racheter plus vite que les réserves ne peuvent l'absorber.
- Beanstalk : des attaquants ont utilisé un pouvoir de gouvernance obtenu par flash loan en avril 2022 pour siphonner plus de 180 millions de dollars de réserves, montrant comment le vote on-chain peut devenir un vecteur d'attaque.
- DEI : le DEI de Deus Finance est tombé jusqu'à 0,54 $ en mai 2022, l'un des nombreux stablecoins algorithmiques entraînés à la baisse par les chocs de confiance consécutifs à Terra sur les marchés DeFi.
- USDe: lors du krach de marché du 10 octobre 2025, l'USDe est brièvement tombé à environ 0,97 $ avant de se redresser en quelques heures, mettant à l'épreuve la couverture delta-neutre d'Ethena sous une forte pression de liquidation.
- KelpDAO : la faille de KelpDAO d'avril 2026 s'est propagée via les garanties d'Aave, a réduit la TVL d'Aave d'un tiers en 72 heures et a provoqué environ 800 millions de dollars de rachats d'USDe.
Les survivants sont très différents des expériences de 2021. USDS à 6,86 milliards de dollars, DAI à 4,73 milliards de dollars, USDe à 4,68 milliards de dollars, USDf de Falcon à 1,72 milliard de dollars et GHO d'Aave à 698 millions de dollars reposent sur des surcollatéralisations, de la couverture ou des contrôles des marchés de prêt plutôt que sur des ancrages réflexifs, un modèle plus solide que les conceptions algorithmiques citées plus haut.
Quels sont les risques des stablecoins ?
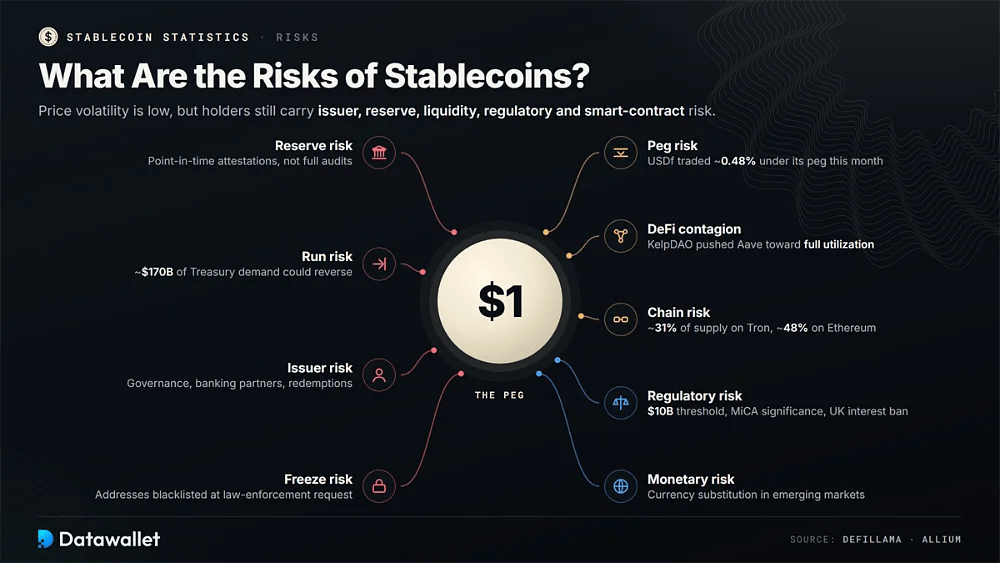
Les stablecoins réduisent la volatilité des prix, mais leurs détenteurs supportent toujours des risques liés à l'émetteur, aux réserves, à la liquidité, à la réglementation et aux smart contracts. Plusieurs de ces risques se sont manifestés en 2026 à travers la contagion de la DeFi, des gels d'adresses et l'évolution des règles de licence.
Les principales catégories de risques liés aux stablecoins à évaluer en 2026 :
- Risque de décrochage : même les jetons adossés peuvent se négocier sous 1 $ lorsque la liquidité se raréfie, comme l'a montré l'USDf de Falcon, qui s'est négocié environ 0,48 % sous sa parité sur DefiLlama ce mois-ci.
- Risque lié aux réserves : de nombreux émetteurs publient encore des attestations ponctuelles plutôt que des audits complets ; la qualité des réserves, le lieu de conservation et les profils d'échéance des bons du Trésor ne sont donc souvent visibles que périodiquement.
- Risque de remboursements : de fortes vagues de rachats peuvent contraindre les émetteurs à vendre rapidement des bons du Trésor, et Allium estime que les réserves de stablecoins ont créé environ 170 milliards de dollars de demande de bons du Trésor, susceptible de s'inverser.
- Risque de gel : les émetteurs centralisés peuvent mettre des adresses sur liste noire à la demande des autorités, de sorte que des fonds reçus depuis des wallets entachés peuvent devenir inutilisables sans aucun avertissement ni procédure judiciaire achevée.
- Risque lié à l'émetteur : les détenteurs dépendent de la gouvernance de l'émetteur, de ses partenaires bancaires et des opérations de remboursement, c'est pourquoi il est important de comparer attentivement les stablecoins les plus sûrs avant de détenir des soldes importants où que ce soit.
- Risque réglementaire : le seuil fédéral de 10 milliards de dollars, les règles de MiCA sur l'importance et les interdictions d'intérêts au Royaume-Uni peuvent entraîner des retraits de cotation, des restructurations ou des sorties qui modifient les endroits où les jetons restent utilisables.
- Contagion DeFi : Les stablecoins réutilisés comme garantie héritent du risque lié aux contrats intelligents et aux oracles, et l'exploit de KelpDAO en avril a poussé les marchés de stablecoins d'Aave vers une utilisation totale, bloquant la liquidité des déposants.
- Risque lié à la chaîne : avec environ 31 % de l'offre sur Tron et 48 % sur Ethereum, des pannes, une congestion ou des sanctions touchant l'un ou l'autre réseau perturberaient une large part du règlement.
- Risque monétaire : les stablecoins en dollars accélèrent la substitution monétaire dans les marchés émergents, affaiblissant le contrôle monétaire local et poussant certaines banques centrales à restreindre l'accès ou à lancer des alternatives numériques nationales.
Conclusion
À la fin de 2026, les stablecoins ressemblent à une infrastructure de paiement mature dont l'offre stagne. L'offre se maintient autour de 300 milliards de dollars depuis un an, mais le volume ajusté, le nombre de paiements, le règlement par carte et la demande de collatéral pour les contrats perpétuels ont tous atteint des records, ce qui montre que l'usage ne dépend plus seulement de la croissance de l'offre.
Les douze prochains mois dépendent de la mise en œuvre. Les règles définitives de l'OCC, l'échéance de janvier 2027 du GENIUS Act, la supervision de l'EBA sur USDC et les lancements d'Open Standard et de Qivalis décideront si les acteurs en place conservent leur part de 85 % ou cèdent un terrain significatif aux concurrents adossés à des banques, aux réseaux de cartes et au partage du rendement au cours de l'année à venir.
Les utilisateurs devraient considérer chaque stablecoin comme un produit de crédit plutôt que comme de la liquidité. Vérifiez les informations sur les réserves, les droits de remboursement, les politiques de gel, la liquidité des chaînes et l'exposition à la DeFi avant de détenir des soldes importants, et distinguez les stablecoins de paiement simples des produits enveloppés porteurs de rendement, qui ajoutent des risques liés aux contrats intelligents, aux contreparties et aux stratégies au risque de l'émetteur.
Notre méthodologie
Cette mise à jour combine des tableaux de bord de stablecoins en direct, des études sur les paiements, des publications de régulateurs et des prévisions bancaires collectés entre le 6 et le 18 octobre 2026, afin d'évaluer l'offre, l'usage, les rendements, la réglementation et les risques sur l'ensemble du marché.
Comment les données de cet article ont été compilées et vérifiées :
- Outils de suivi du marché : les instantanés de DefiLlama du 18 octobre ont fourni l'offre totale, les classements des émetteurs, la répartition par chaîne, l'écart de parité et les variations sur trente jours, recoupés avec les chiffres de RWA.xyz et de Stablecoin Beat.
- Données de volume : Visa Onchain Analytics, cité par CoinDesk, a fourni le volume ajusté, tandis que les recherches de Standard Chartered ont fourni des estimations de vélocité et des comparaisons mensuelles de valeur transférée pour 2025 et 2026.
- Recherche sur les paiements : les rapports State of Stablecoins and Payments d'Allium de septembre et du T3 2026 fournissaient le volume de paiements, le nombre de transactions, les catégories d'entreprises, la part des paiements nationaux et des indicateurs sur les paiements par agents d'IA.
- Indicateurs DeFi : les tableaux de bord perps et yield de DefiLlama ont fourni le volume des DEX de perpetual, l'open interest, les APY de prêt et des références de taux d'épargne, en utilisant si possible des taux de base sans incitations temporaires en jetons.
- Données RWA : RWA.xyz et le rapport 2026 de CoinGecko sur les RWA ont fourni les valeurs de l'or tokenisé, la croissance des matières premières, la taille des fonds de bons du Trésor tokenisés et le nombre de détenteurs de stablecoins utilisés dans cette analyse.
- Sources réglementaires : les documents primaires de l'OCC, du Trésor, de la FCA, de l'EBA, de la HKMA, de la FSA et de la Bank of Canada ont été privilégiés, complétés par des synthèses de cabinets d'avocats lorsque les textes définitifs n'étaient pas encore publiés.
- Actualités : The Block, CoinDesk, Cointelegraph et des médias spécialisés ont servi de sources pour les lancements, les licences et les épisodes de tension, chaque chiffre étant vérifié auprès d'une seconde source lorsque c'était possible.
- Réserve sur l'instantané : les valeurs des tableaux de bord changent chaque jour à mesure que les émetteurs créent et rachètent des jetons ; les chiffres reflètent donc la période de recherche et peuvent différer légèrement des données en direct à la date de publication.