Bitcoin 前 10 大统计数据与趋势
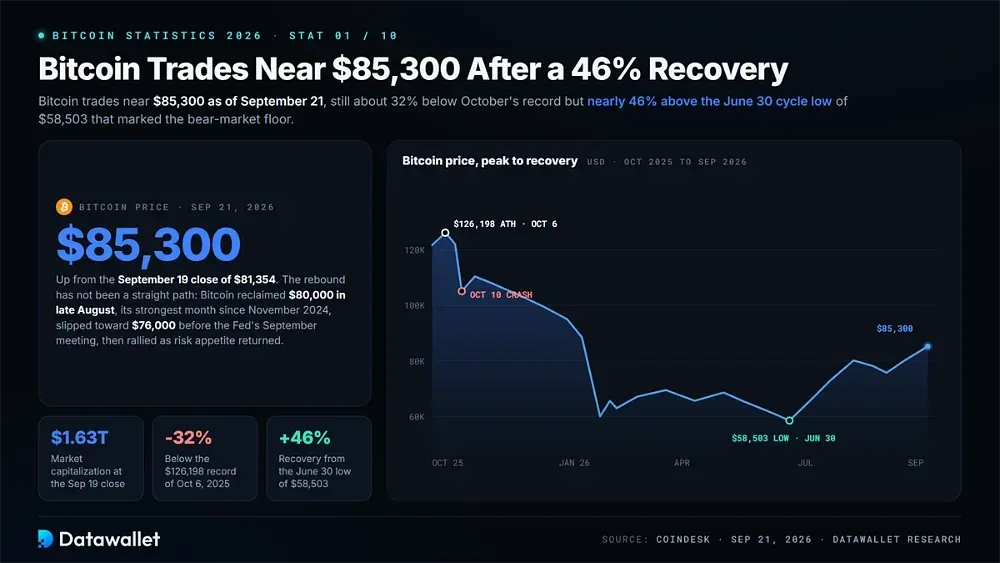
1. 在从 6 月低点强劲回升 46% 后,Bitcoin 交易价格接近 85,300 美元
截至 2026 年 9 月 21 日,据 CoinDesk 报道,Bitcoin 的交易价格在 $85,300 附近,高于其 9 月 19 日 $81,354 的收盘价(当时市值为约 1.63 万亿美元)。该资产仍比 2025 年 10 月 6 日创下的 $126,198 纪录低约 32%。它已从 6 月 30 日标志着本轮熊市底部的 $58,503 周期低点回升了近 46%。
这一复苏并非一帆风顺。Bitcoin 在 8 月下旬收复了 $80,000,创下了自 2024 年 11 月以来最强劲的月度表现,随后在美联储 9 月会议前夕回落至 $76,000 附近。随着风险偏好的回归,价格随后反弹。交易者可以在我们的 Bitcoin 价格页面上关注实时价格水平。
估值模型将当前的价格区间置于中性区域,介于 2025 年底过热的区间与 2026 年 2 月达到的历史 accumulation 区间之间。我们的 Bitcoin Rainbow Chart 展示了当今价格在这些长期对数回归区间内的位置。
2. 52% 的回撤幅度是 Bitcoin 最温和的熊市
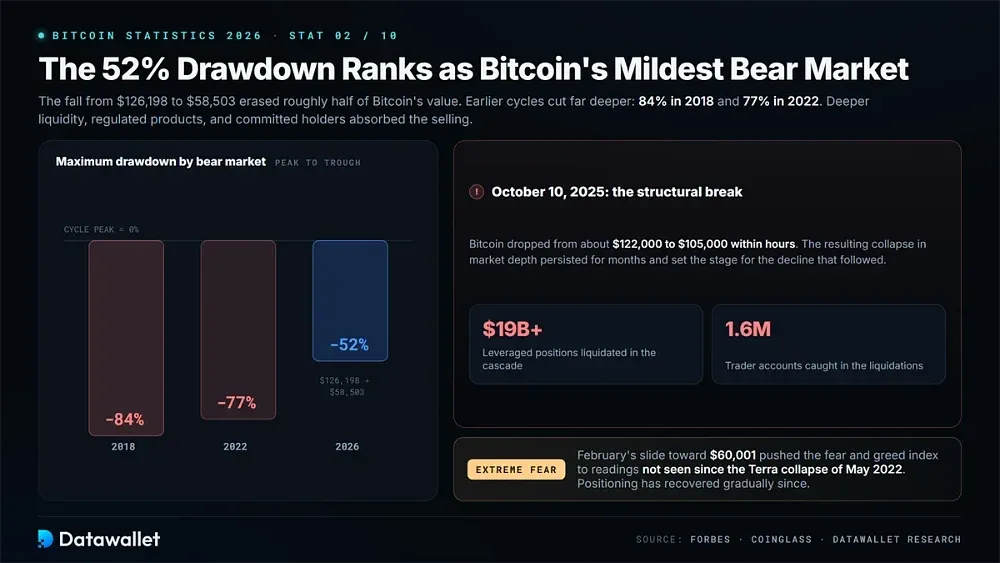
Bitcoin 从 $126,198 下跌至 $58,503,最大回撤约为 52%。早期的熊市要深得多:2018 年的跌幅抹去了 Bitcoin 价值的 84%,而 2022 年的周期结束时比其峰值低了 77%。更高的市场流动性和受监管的投资产品有助于吸收抛压,并在坚定的长期持有者的支持下得以缓解。
最初的结构性破位发生在 2025 年 10 月 10 日。Bitcoin 在数小时内从约 $122,000 跌至 $105,000,触发了超过 160 万个交易者账户中价值 超过 190 亿美元的 leverage 仓位的 liquidation。
由此导致的市场深度崩溃持续了数月。我们对 10 月 10 日加密货币崩盘的分析探讨了 liquidation 浪潮是如何发展并影响随后的trading条件的。
随着 2 月向 $60,001 的下跌,市场情绪进一步恶化。Fear and Greed Index 记录到了自 2022 年 5 月 Terra 崩溃以来未曾见过的极度恐惧读数。自那以后,持仓和信心逐渐恢复,尽管trading条件依然参差不齐。
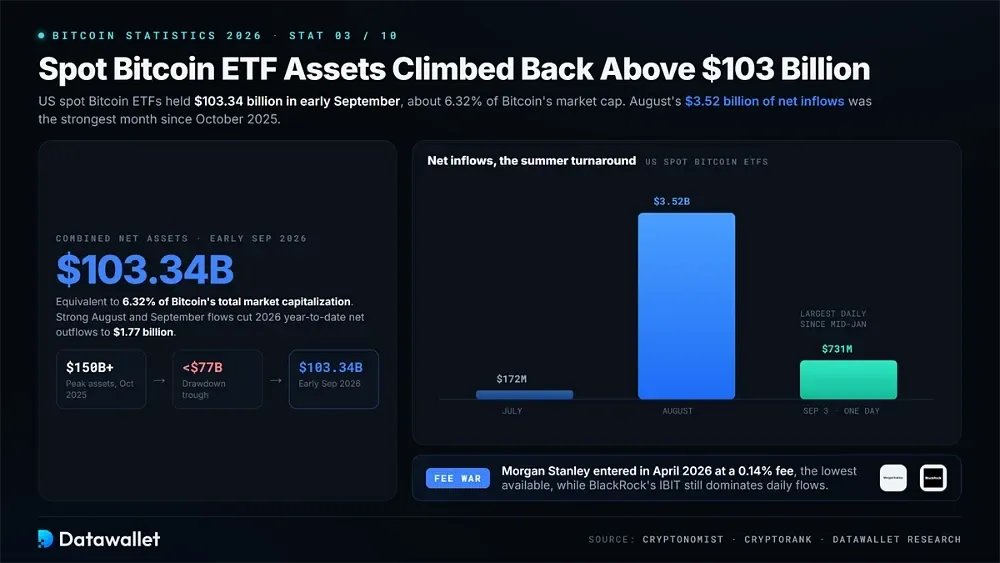
3. 现货 Bitcoin ETF 资产回升至 1030 亿美元以上
美国现货 Bitcoin ETF 已收复了熊市期间失去的大部分资产价值。组合净资产在 9 月初达到 1033.4 亿美元,相当于 Bitcoin 总市值的约 6.32%。在资产在回撤期间跌破 770 亿美元之前,该板块在 2025 年 10 月曾超过 1500 亿美元。
8 月份资金流向有了实质性改善。现货 ETF 吸引了 35.2 亿美元的净流入,这是自 2025 年 10 月以来最强劲的月度表现,比 7 月的 1.72 亿美元大幅增长。这使 2026 年迄今的净流出额减少至 17.7 亿美元。随后,9 月以 3 日单日 7.31 亿美元的流入量开局,这是自 1 月中旬以来最大的单日总额。
发行人之间的竞争也有所加剧。BlackRock 的 IBIT 继续主导每日资金流向,但 Morgan Stanley 于 2026 年 4 月以 0.14% 的最低可用费率进入市场,给老牌基金施加了压力。我们的 Bitcoin ETF 追踪器提供对每日资金流向、资产和发行人费率表的实时监控。
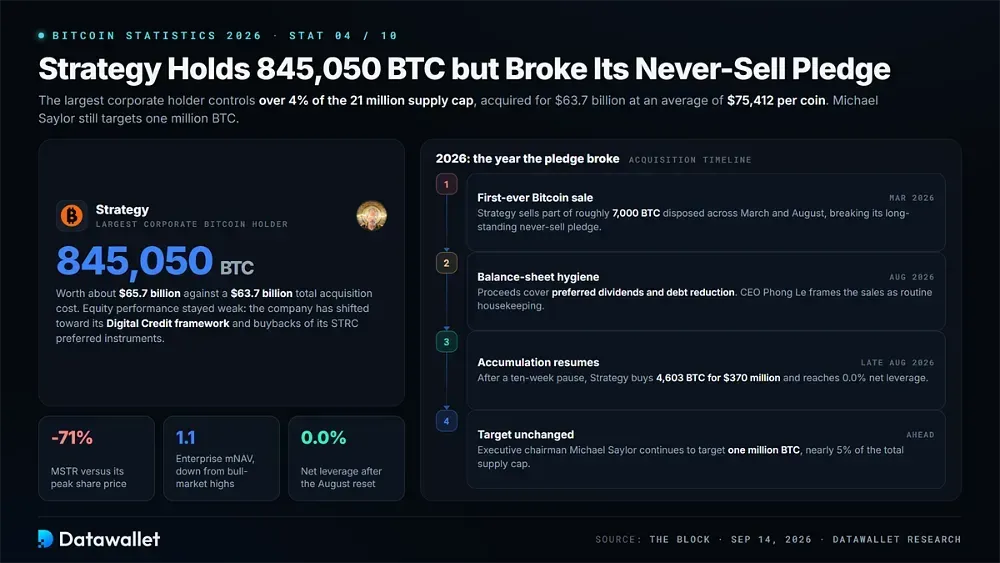
4. Strategy 持有 845,050 枚 BTC,但打破了永不抛售的承诺
Strategy 仍然是最大的公司 Bitcoin 持有者,拥有 845,050 枚 BTC,价值约 657 亿美元。其总收购成本为 637 亿美元,平均每枚币 $75,412。这一持仓超过了 Bitcoin 2100 万供应上限的 4%,执行董事长 Michael Saylor 继续将 100 万枚 BTC 作为目标。
该公司在 2026 年改变了其 accumulation 策略,在 3 月和 8 月期间售出了约 7,000 枚 BTC。这是 Strategy 历史上的首次 Bitcoin 销售,打破了其长期以来永不抛售的承诺。所得收益用于支付优先股股息和减少债务。CEO Phong Le 将这些交易描述为资产负债表健康化。
在暂停十周后,accumulation 于 8 月下旬恢复,Strategy 以 3.7 亿美元购买了 4,603 枚 BTC,净 leverage 达到 0.0%。然而,其股票表现仍然疲软。MSTR 的交易价格比其峰值低约 71%,而企业 mNAV 已跌至仅 1.1。
因此,该公司已转向其数字信用框架和优先工具回购。我们关于 STRC 的指南解释了目前作为 Strategy 资本结构核心的具有 yield 的优先股。
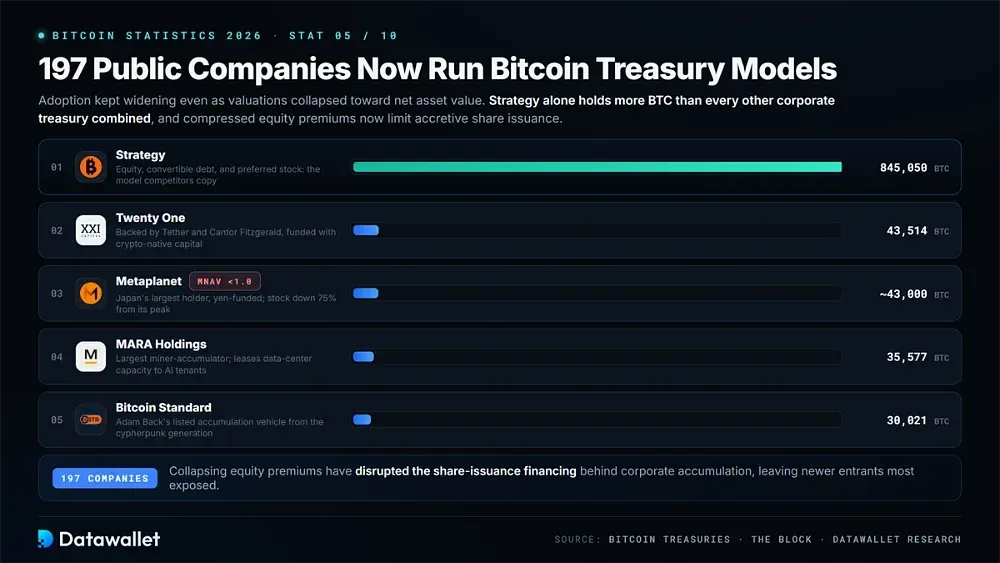
5. 现已有 197 家上市公司运行 Bitcoin 国库模型
尽管公司估值面临巨大压力,公司 Bitcoin 国库的采纳仍在继续。The Block 引用的 Bitcoin Treasuries 数据显示,197 家上市公司已采用某种形式的 Bitcoin 收购模型。崩塌的股权溢价打乱了此前资助 accumulation 的股票发行策略,使得新进入者尤其脆弱。
最大的公司 Bitcoin 国库及 2026 年的变化:
- Strategy 的主导地位:Strategy 持有 845,050 枚 BTC,超过了所有其他公司国库的总和。其通过股权、可转换债务和优先股筹集资金的方法仍然是竞争国库公司效仿的模型。
- Twenty One:在 Tether 和 Cantor Fitzgerald 的支持下,Twenty One 以 43,514 BTC 的持有量排名第二。其 Accumu 策略依赖于加密原生资本,而非推动 Strategy 原始扩张的可转换债券融资。
- Metaplanet:作为日本最大的企业 Bitcoin 持有者,在通过日元资金资助进行激进的 Accumu 计划后,其拥有约 43,000 BTC。其股价下跌了 75%,而其 mNAV 短暂跌破 1.0,导致该公司的交易价格低于其 Bitcoin 持有量的价值。
- MARA Holdings:最大的矿工兼 Accumu 者持有 35,577 BTC。MARA 保留所挖出的代币以抵消不断缩减区块奖励的影响,同时将数据中心容量出租给 AI 租户,从而开辟了额外的收入来源。
- Bitcoin Standard:Adam Back 的 Bitcoin Standard Treasury Company 持有 30,021 BTC,在上市公司持仓中排名第五,并建立了一个与密码朋克世代相关的公开上市 Bitcoin Accumu 工具。
- 溢价崩盘:整个国库部门的市场市值已向净资产价值压缩,从而限制了增发股票的机会。我们的 Bitcoin 国库追踪器每天监控企业持有者的持仓情况。
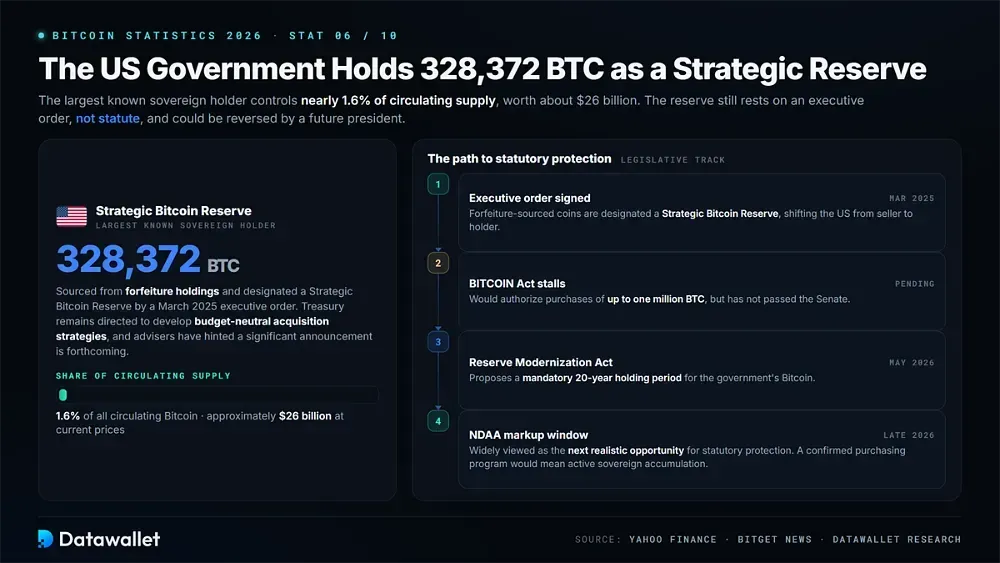
6. 美国政府持有 328,372 BTC 作为战略储备
美国在此周期中正式将其 Bitcoin 持有量确立为战略储备。其估计的 328,372 BTC 占流通供应量的近 1.6%,按当前价格计算价值约 260 亿美元。这使美国成为已知最大的主权 Bitcoin 持有者。2025 年 3 月的一项行政命令将政府没收所得的代币指定为战略 Bitcoin 储备。
该储备尚未获得法律保护。《BITCOIN 法案》将授权购买最多 100 万枚 BTC,但尚未在参议院获得通过。与此同时,2026 年 5 月提出的《美国储备现代化法案》提出设定强制性的 20 年持有期。如果没有立法支持,该储备仍将由行政命令确立,并可能被未来的总统推翻。
2026 年末的《国防授权法案》(NDAA)修正草案被普遍视为建立法律保护的下一个现实契机。白宫数字资产顾问暗示,一项重大的储备公告即将发布。财政部也继续被指示制定预算中立的收购策略。
得到证实的联邦采购计划将使政府的角色从被动的 Bitcoin 托管转向积极的主权 Accumu。
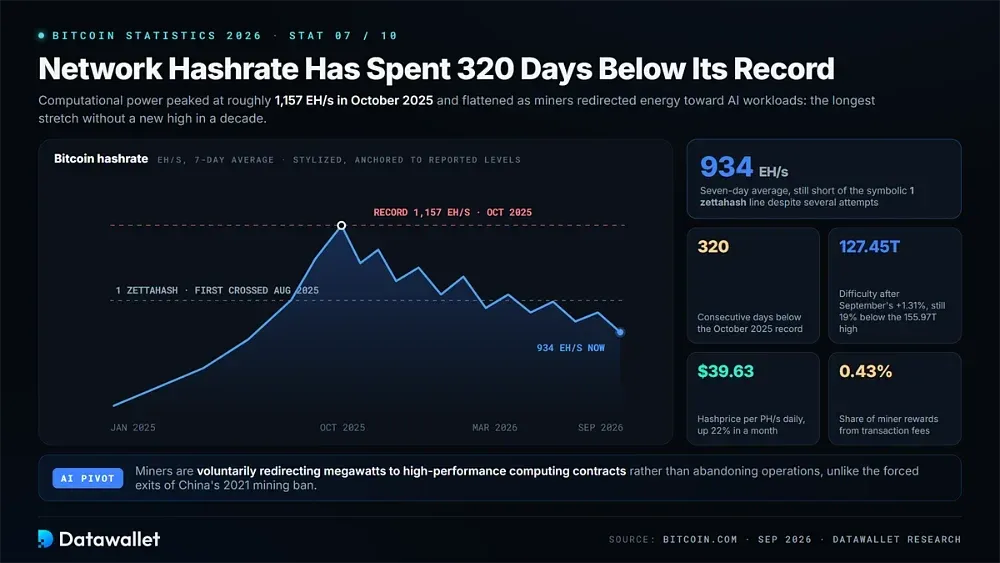
7. 网络算力已连续 320 天低于其历史最高纪录
在经历了几年的持续增长后,Bitcoin 的计算能力已停止扩张。算力在 2025 年底随资产价格达到峰值后趋于平缓,随后随着矿业运营商开始将能源基础设施重定向至 AI 工作负载(这些工作负载比区块生产提供更具吸引力的回报),算力开始趋于平缓。
2026 年 9 月定义 Bitcoin 网络的关键挖矿指标:
- 纪录低谷:算力在 2025 年 10 月达到约 1,157 EH/s,并且已连续 320 天低于该纪录,这是十年中未创下新高的最长 Stretch。
- 当前水平:七天平均值接近 934 EH/s。尽管尝试了多次,但仍未能重新夺回 Bitcoin 在 2025 年 8 月首次跨越的象征性 1 zettahash 门槛。
- 难度重置:继 9 月份增长 1.31% 之后,挖矿难度达到了 127.45 万亿。它仍然比 2025 年 10 月记录的历史最高值 155.97 万亿低约 19%。
- Hashprice 缓解:随着 Bitcoin 价格回升,每个 petahash 的收入在一个月内增长了 22%,达到每天 39.63 USD。这缓解了运营商的压力,此前挖矿盈利能力在 2026 年初触及十四个月来的低点。
- 手续费低谷:在最近的区块中,交易手续费仅占矿工奖励的 0.43%。因此,该行业几乎完全依赖于区块补贴和现货价格升值。
- AI 转型:矿工们已主动将兆瓦电力重新定向用于高性能计算合同,而不是简单地放弃运营。这使得当前的算力下降有别于中国 2021 年的挖矿禁令以及早期的行业被迫退出。
8. 第五次 halving 将在约 570 天后到来
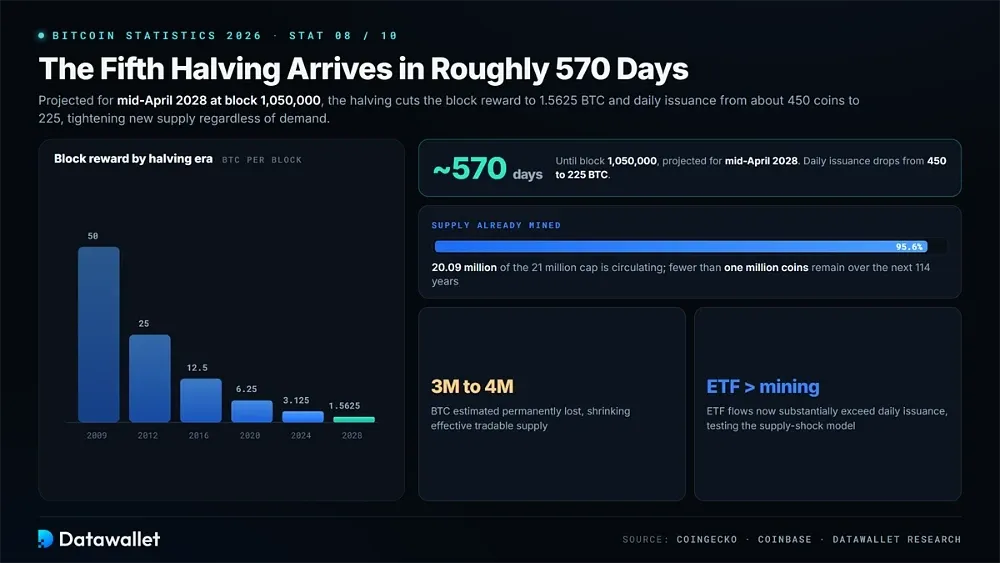
Bitcoin 的第五次 halving 预计将于 2028 年 4 月中旬在区块 1,050,000 处发生。该事件将区块奖励从 3.125 BTC 减半至 1.5625 BTC,将每日发行量从约 450 枚代币削减至 225 枚。无论当前需求如何,这次减产都将收紧新 Bitcoin 进入流通的流量。
该网络正接近其最大供应量。大约有 2009 万枚 BTC 在流通,占 2100 万枚上限的 95.6% 以上。在接下来的 114 年里,待开采的代币已不足 100 万枚。估计还表明,有 300 万到 400 万枚 BTC 已经永久丢失,从而减少了实际的可交易供应量。
减半是否仍对市场价格产生历史性影响,目前仍是一个未知数。目前的 ETF 资金流入已大幅超过每日 Bitcoin 的发行量,促使一些分析师认为,机构需求周期已经削弱了传统的供给冲击模型。我们的 Bitcoin halving countdown 追踪了 2028 年事件前的逐区块时间表。
9. 全球估计有 3.65 亿人拥有 Bitcoin
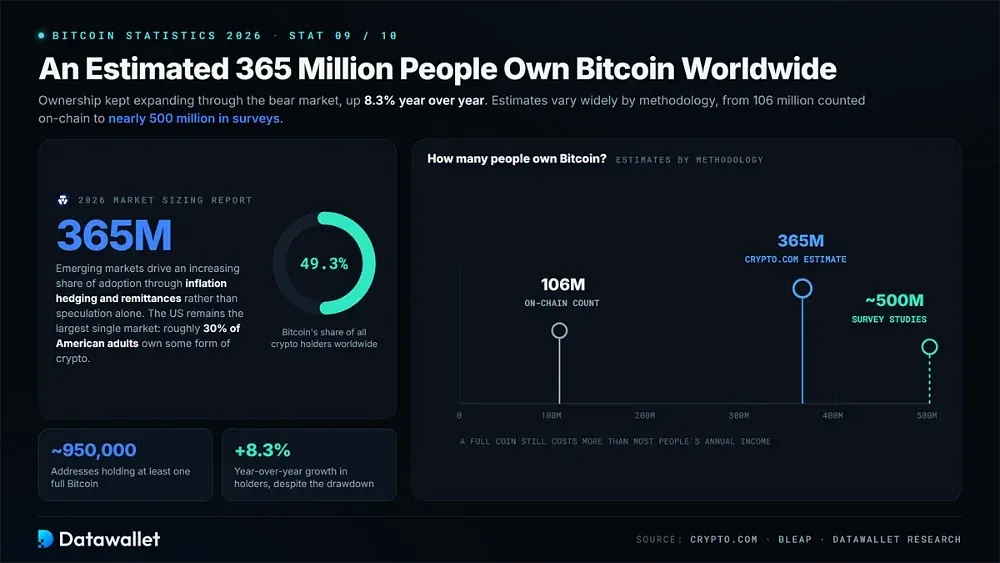
在熊市期间,Bitcoin 的拥有者群体持续扩大。Crypto.com 的 2026 年市场规模报告估计,有 3.65 亿人拥有 Bitcoin,较去年同期增长 8.3%。这占全球所有加密货币持有者的 49.3%。不同方法的估计结果存在很大差异,链上地址统计低至 1.06 亿,而基于调查的研究则接近 5.05 亿。
拥有整枚代币的情况要少得多。大约有 95,000 个地址持有至少一枚 Bitcoin,尽管经历了价格回调,其成本仍然超过了大多数人的年收入。美国仍然是最大的单一市场,约有 30% 的美国成年人拥有某种形式的加密货币。
在通胀对冲和汇款等实际用途(而非单纯的投机)的推动下,新兴市场对区域普及的贡献日益增加。我们的加密货币普及统计报告探讨了国家级排名和人口统计模式,并提供了各大主要地区的详细增长率。
10. 近 60% 的 Bitcoin 供应量在一年多内未发生转移
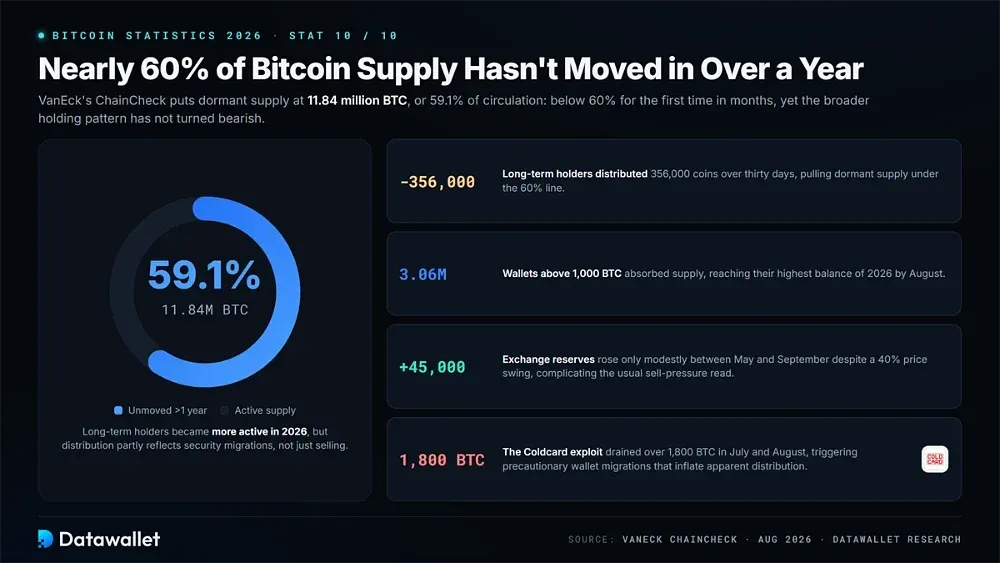
尽管整体格局并未转为看跌,但 Bitcoin 的长期持有者在 2026 年变得更加活跃。VanEck 的 ChainCheck 数据显示,超过一年未移动的供应量为 1,184 万枚 BTC,相当于流通供应量的 59.1%。在长期持有者于三十天内分发了 35.6 万枚代币后,这一比例几个月来首次跌破 60%。
大额地址吸收了部分供应。截至 8 月,持有超过 1,000 枚 BTC 的钱包累计囤积了 306 万枚代币,创下 2026 年的最高持仓量。与此同时,尽管价格波动幅度达到 40%,但 5 月至 9 月期间交易所储备金仅增加了约 4.5 万 BTC。这使得将交易所余额视为抛压信号的传统解释变得复杂。
安全隐患也促成了链上转移。7 月至 8 月期间,Coldcard 漏洞利用导致超过 1,800 枚 BTC 流失,暴露了随机数生成方面的弱点。持有者通过预防性的钱包迁移做出应对,增加了表面上的分发,但不一定预示着抛售。我们对最佳加密货币钱包的汇总涵盖了在今年发生这些事件后持有者所信赖的硬件和软件选项。
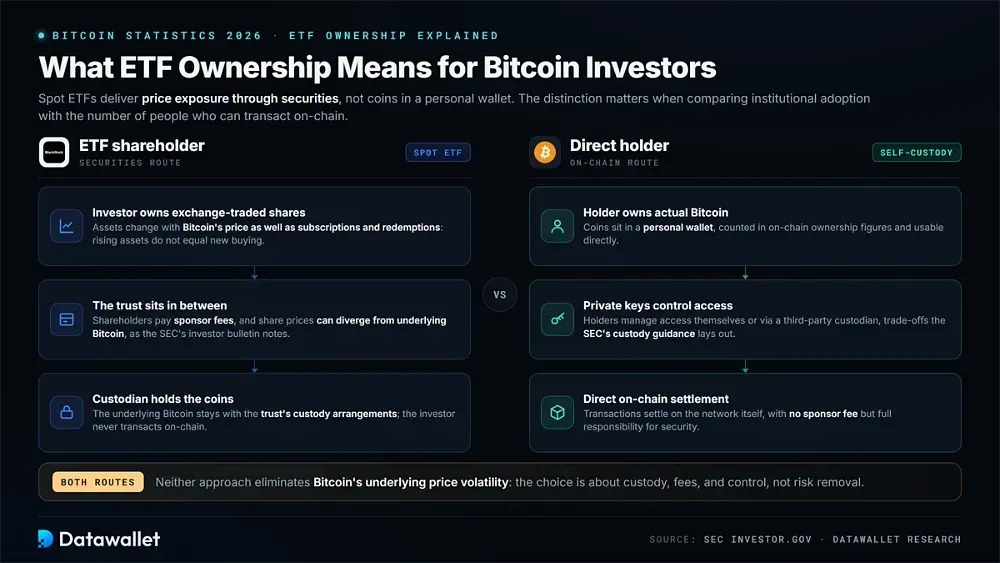
ETF 所有权对 Bitcoin 投资者意味着什么
现货 Bitcoin 交易所交易产品通过证券而非个人钱包中持有的代币来提供价格敞口。底层 Bitcoin 仍存放在信托的托管安排中,而投资者则拥有交易所交易的份额。在将机构采用数据与能够直接在链上进行交易的人数进行比较时,这种区别非常重要。
ETF 资产和资金流入也需要仔细解读。资产价值随 Bitcoin 价格以及投资者的认购和赎回而变化,因此资产上升并不一定代表同等规模的新增购买。SEC 的投资者公告还解释了份额价格如何与底层 Bitcoin 价格产生背离。
托管带来了另一个区别。ETF 股东依赖产品的托管安排并支付赞助商费用,而直接持有 Bitcoin 的人可以通过自己的私钥管理访问权限。SEC 的托管指导意见解释了自托管和第三方托管所涉及的考量因素。这两种方法都无法消除 Bitcoin 固有的价格波动性。
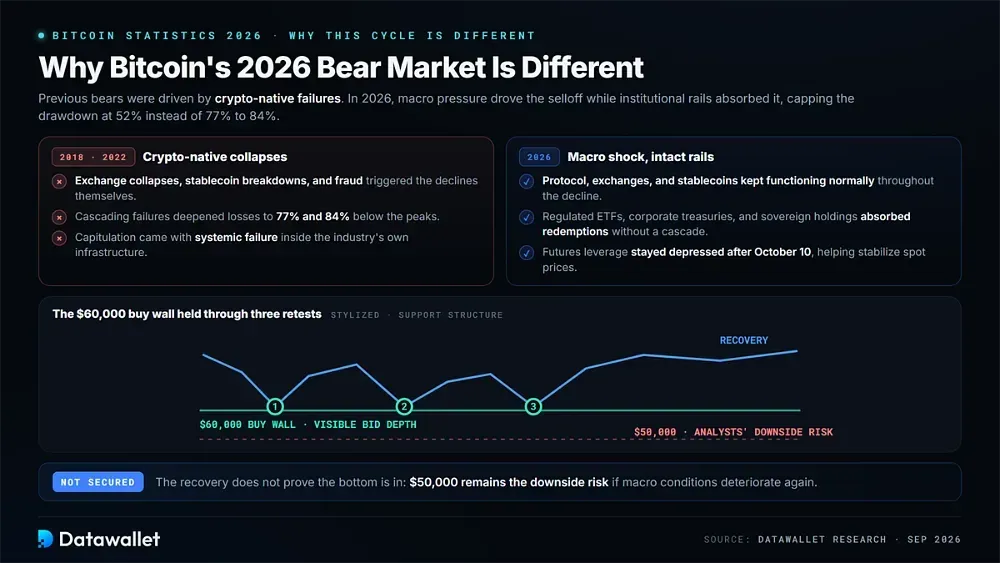
为什么 Bitcoin 的 2026 年熊市与众不同
以往的 Bitcoin 熊市都伴随着加密货币原生故障,包括交易所倒闭、稳定币崩盘以及欺诈。2026 年的下跌遵循了不同的模式。Bitcoin 协议继续正常运作,交易所和稳定币亦是如此。
宏观经济压力推动了抛售,而机构市场基础设施则有助于限制其严重程度。这些条件共同解释了为什么本轮周期的最大跌幅达到了 52%,而不是以往熊市中记录的 77% 至 84% 的跌幅。
机构通道吸收了抛售
市场不断扩大的机构基础设施迎来了第一次重大熊市考验。受监管的 ETF 和企业财库与主权 Bitcoin 持仓一起,提供了承诺资本池。这些资本有助于吸收机构赎回,而没有引发级联故障。在经历了三次独立的重新测试后,接近 60,000 美元的明显买盘墙依然坚挺,这与以往投降事件中观察到的情况不同。
10 月 10 日之后,leverage 也显着降低。期货的总 open interest 在崩盘后稳步下降,并且随着遭受损失的交易员避开 margin,它一直处于低迷状态。降低的 leverage 敞口有助于稳定 spot 价格。我们的 Bitcoin open interest 追踪器和 Bitcoin liquidation 热力图展示了当前持仓情况以及可能集中出现强制抛售的区域。
这次复苏并不能确定周期底部已经稳固。如果宏观经济状况再次恶化,分析师仍将 50,000 美元视为下行风险。然而,与我们记录的加密货币崩溃历史中严重的市场去杠杆相比,2026 年的下跌表现出更强的承受抛售压力而没有发生系统性故障的能力。
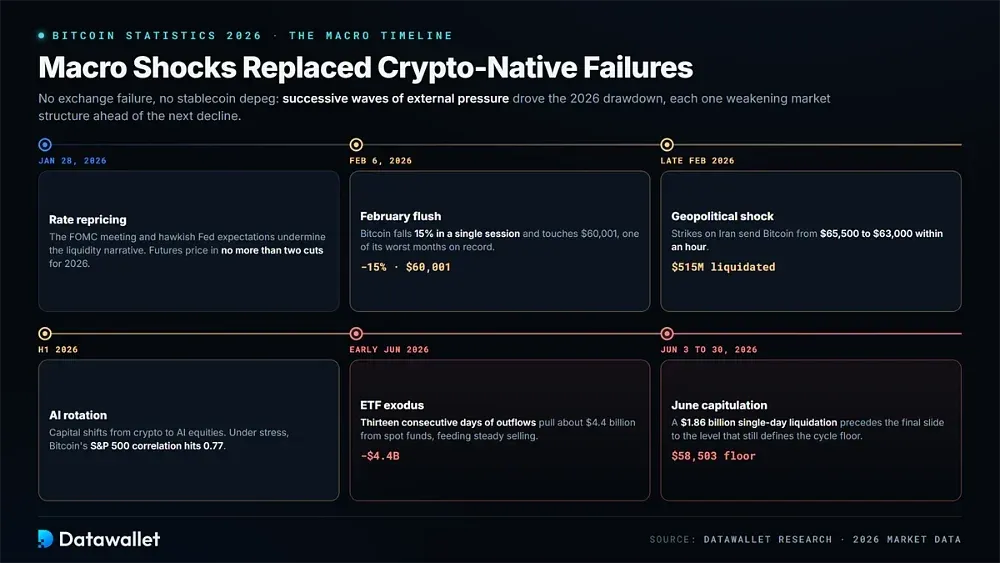
宏观冲击取代了加密货币原生故障
外部经济压力在 2026 年一波接一波地到来,在每次随后的下跌之前削弱了 Bitcoin 的市场结构。既没有交易所故障,也没有稳定币脱锚来推动这一低迷行情。相反,传统金融市场的变化和投资者的风险偏好决定了很大一部分价格走势。
导致 Bitcoin 2026 年回撤的宏观时间线:
- 利率重新定价:1 月 28 日的 FOMC 会议,加上市场对美联储鹰派领导层的预期,削弱了流动性扩张的叙事。此后期货市场对 2026 年降息次数的预期不超过两次。
- 2 月暴跌:2 月 6 日,Bitcoin 在单日内下跌 15% 并触及 60,001 美元,创下了其有记录的交易历史中最糟糕的月度表现之一。
- 地缘政治冲击:2 月下旬对伊朗的打击在不到一小时内将 Bitcoin 从 65,500 美元打压至 63,000 美元。超过 5.15 亿美元的leverage仓位在一天内被liquidation。
- ETF 外流:6 月上旬连续 13 天的spot ETF 资金流出从基金中抽走了约 44 亿美元,将赎回压力转化为对底层市场的持续卖压。
- AI 轮动:2026 年上半年,资金从加密货币市场转向了人工智能股票。在市场承压期间,Bitcoin 与标普 500 指数的关联系数达到了 0.77。
- 6 月投降式抛售:6 月 3 日发生了总额达 18.6 亿美元的单日liquidation事件,随后 Bitcoin 进一步跌至 58,503 美元,这一价格水平此后成为了本轮周期的底部。
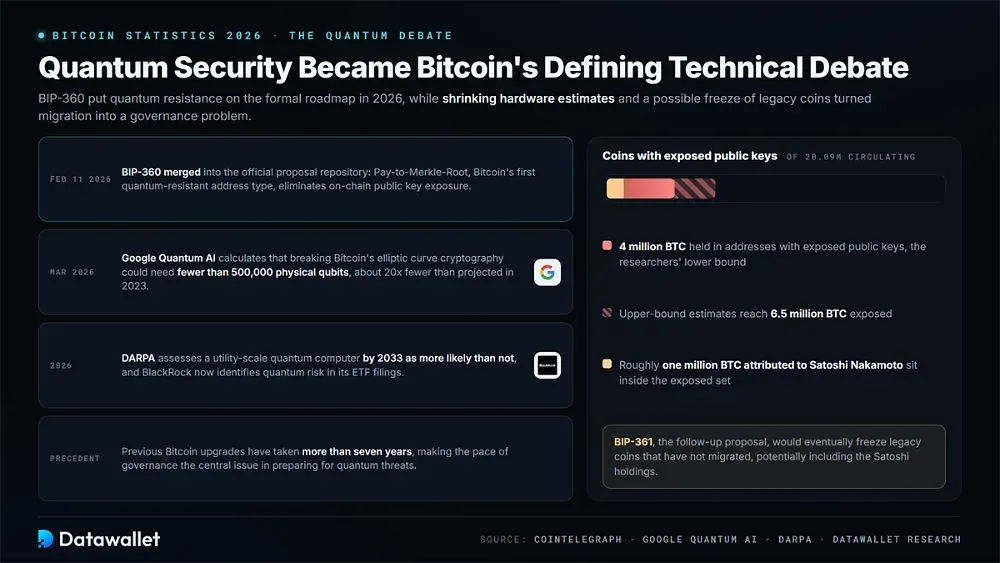
量子安全成为 Bitcoin 最受关注的技术辩论
量子计算在 2026 年正式成为 Bitcoin 技术路线图的一部分。2 月 11 日,BIP-360 被合并到官方的 Bitcoin 改进提案库中。该提案引入了 Pay-to-Merkle-Root,这是 Bitcoin 的第一种抗量子地址类型,旨在消除链上公钥暴露。
最近的硬件评估加剧了这场辩论。Google Quantum AI 于 2026 年 3 月发表的一篇论文计算得出,破解 Bitcoin 的椭圆曲线密码学可能需要不到 500,000 个物理量子比特,大约比 2023 年的预测少二十倍。与此同时,DARPA 评估认为,在 2033 年之前开发出实用级量子计算机的可能性极大。BlackRock 也开始在其 ETF 申报文件中识别量子风险。
实施迁移带来的治理挑战超越了密码学本身。研究人员估计,有 400 万至 650 万枚 BTC 持有在公钥暴露的地址中。随后的提案 BIP-361 最终将冻结未迁移的旧币,可能包括归属于 Satoshi Nakamoto 的大约 100 万枚 BTC。
以往的 Bitcoin 升级耗时超过七年,这使得治理步伐成为应对量子威胁准备工作中的核心问题。
2026 年底前值得关注的看点
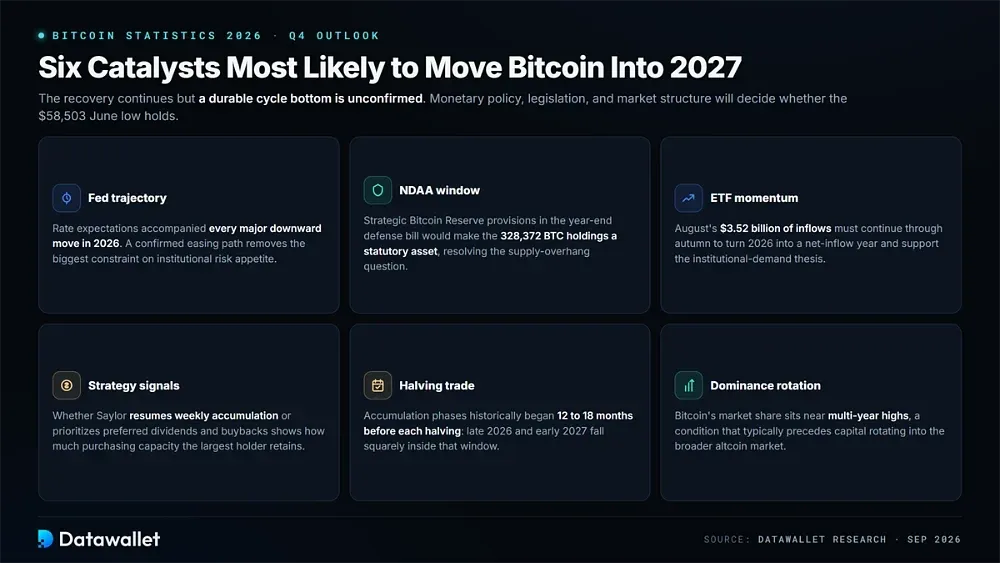
Bitcoin 进入第四季度时复苏仍在继续,尽管稳固的周期底部尚未得到证实。货币政策和立法的进展,以及市场结构的变化,将决定 6 月份的低点能否守住。
最有可能推动 Bitcoin 迈向 2027 年的六大催化剂:
- 美联储轨迹: Changes in interest-rate expectations accompanied every major downward move in 2026. A confirmed path toward monetary easing would remove a significant constraint on institutional risk appetite.
- NDAA 窗口:如果在年底的国防法案中纳入战略性 Bitcoin 储备条款,将把政府持有的 328,372 枚 BTC 确立为法定国家资产,从而永久解决相关的供应过剩问题。
- ETF 势头:8 月份 35.2 亿美元的净流入需要延续至秋季,才能使 2026 年成为净流入之年,并支撑复苏背后的机构需求论点。
- Strategy 信号:Saylor 决定恢复每周的 Bitcoin 累积,还是优先考虑优先股股息和股票回购,将表明这家最大企业持仓者还剩下多少购买力。
- halving 交易:从历史来看,累积阶段在每次halving发生前十二到十八个月开始。因此,2026 年末和 2027 年初属于交易员通常在下一次事件前夕进行预期的时期。
- 主导地位轮动:Bitcoin 的市场份额仍接近多年高点,这种情况通常先于山寨币轮动。我们的Bitcoin 主导地位图表追踪资金是否开始流向更广泛的加密货币市场。
最后总结
Bitcoin 在 2026 年的市场表现与其底层基础设施的韧性形成了鲜明对比。其价格腰斩,财库公司股价遭受惨重损失,网络算力陷入停滞。然而,该系统在低迷期继续运行,并未出现交易所故障或协议漏洞。有史以来最浅的熊市进一步证明了市场的成熟。
自 2024 年和 2025 年扩张以来,机构参与度一直持续。spot ETF 资产回升至近 1,030 亿美元,同时有 197 家上市公司继续运营 Bitcoin 财库模式。美国政府还正式确立了已知最大的主权 Bitcoin 持仓。宏观经济的重新定价,而非对资产本身的信念广泛丧失,才是本周期中抛压的驱动因素。
多项进展将塑造 Bitcoin 在本十年剩余时间的走势。2028 年 4 月的halving以及国会关于战略性 Bitcoin 储备的决议将与一项重大的密码学迁移同时发生。无论下个季度的价格走势如何,Bitcoin 向金融市场、企业资产负债表和法定框架的整合都在不断深入。
我们的评测方法
本文评估了截至 2026 年 9 月 22 日 Bitcoin 的市场表现、网络状况和采纳轨迹。该分析将实时仪表盘、链上分析与资金流向数据、企业披露以及核心政策文件结合在了一起。
数据汇编方法:
- 价格数据:现货价格、市值和回撤数据来源于 CoinDesk、Coinbase 以及 Fortune 的每日追踪,并与 Bitcoin Magazine Pro 的历史周期记录进行了交叉比对。
- ETF 资金流向:每日资金流入、月度总额和总净资产水平是根据各大财经媒体报道的 SoSoValue 和 Farside Investors 资金流向表汇编而成的。
- 企业持仓:公司数量、前五名排名以及市值与资产净值(NAV)压缩指标均摘自 Strategy 的披露信息、The Block 的国库追踪报道以及 BitcoinTreasuries 的数据。
- 网络指标:算力、难度、哈希价格(hashprice)以及费用份额数据汇编自 Hashrate Index、CoinWarz 以及 Bitcoin.com News 在 2026 年 9 月发布的挖矿报道。
- 链上分析:休眠供应量、巨鲸余额和交易所储备变动是通过 VanEck 的 ChainCheck 以及 CryptoQuant、Santiment 和 Bitfinex Alpha 的研究进行评估的。
- 政策记录:政策分析借鉴了战略比特币储备行政命令以及待审议的参议院立法。为了解量子安全部分,还查阅了比特币改进提案(BIP)官方代码库文档。
- 快照声明:部分数据来自实时仪表盘或估算值。随着比特币价格波动、资金流向结算以及更多企业或政府披露信息的发布,确切数值将会发生变化。