Puis-je acheter des USDT au Qatar ?
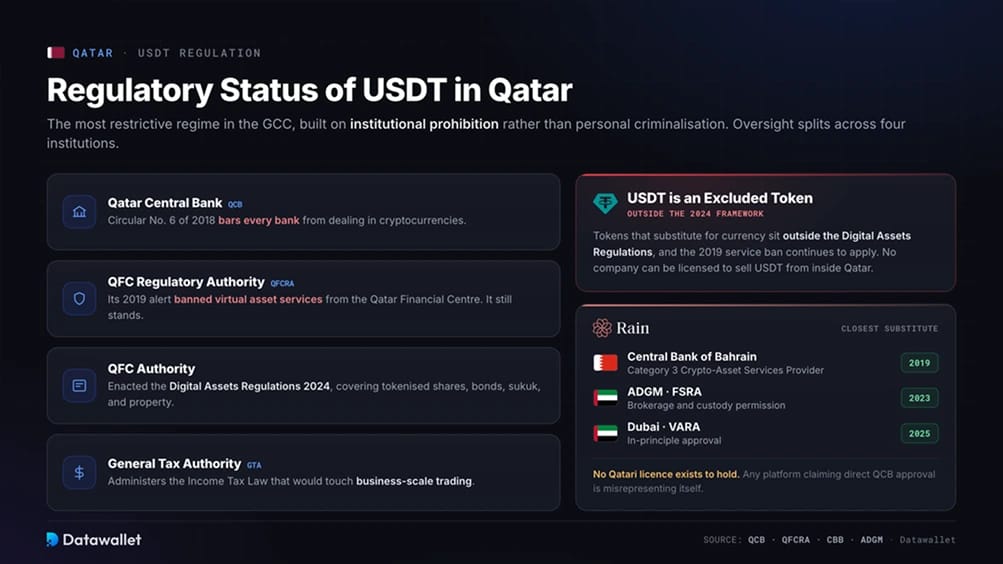
Oui, les particuliers le peuvent, même si le cadre juridique est plus restreint que partout ailleurs dans le Golfe. La circulaire n° 6 de 2018 de la Banque centrale du Qatar interdit à toutes les banques et institutions financières du pays d'opérer sur les cryptomonnaies, sous peine de sanctions prévues par la loi de la QCB. Aucune loi qatarie ne criminalise la détention ou le trading d'USDT par un particulier, et les mesures d'application n'ont jamais visé que des entreprises.
L'Autorité de régulation du QFC a renforcé cette ligne en décembre 2019, en interdisant les services d'actifs virtuels au sein du Qatar Financial Centre, et a confirmé en 2024 que les cryptomonnaies, les stablecoins et les monnaies numériques de banque centrale (CBDC) sont des jetons exclus (Excluded Tokens) au titre des nouvelles Digital Assets Regulations. Aucune société ne peut donc être autorisée à vous vendre des USDT depuis le Qatar ; les résidents ouvrent donc des comptes auprès de plateformes réglementées à l'étranger.
Lorsque nous avons vérifié un compte Rain avec une pièce d'identité qatarie et l'avons alimenté en riyals, rien côté plateforme n'a bloqué l'achat. Les frictions viennent des banques.
Comment acheter du Tether (USDT) au Qatar
La configuration la plus simple est un compte Rain vérifié, alimenté par un virement en QAR depuis une banque locale comme QNB ou QIB. Une carte est plus rapide pour de petits montants, mais chaque émetteur filtre les commerçants crypto à sa façon. Comme la circulaire de la QCB tient les banques à l'écart des cryptos, attendez-vous à ce qu'un premier virement suscite une question de conformité ou un court délai.
Étapes pour acheter des USDT sur Rain au Qatar :
- Créez et vérifiez votre compte : inscrivez-vous sur Rain et effectuez les vérifications d'identité (KYC) avec votre carte d'identité qatarie, ou un passeport accompagné d'un permis de résidence si vous êtes expatrié. Un selfie de détection du vivant finalise la vérification, et l'approbation intervient généralement le jour même.
- Dépôt en riyal qatari : dans la section de financement, sélectionnez QAR et l'option de virement bancaire pour afficher les coordonnées du bénéficiaire de Rain et un code de référence personnel. Ce code doit figurer dans le message du paiement, car les dépôts entrants sont rapprochés grâce à lui plutôt que récupérés automatiquement. Notre virement QNB a été crédité le jour même, tandis qu'un premier dépôt par carte a déclenché une confirmation par SMS de la banque avant d'aboutir.
- Ouvrez le marché QAR : une fois le solde crédité, sélectionnez Tether (USDT) et réglez la paire de trading sur QAR. Votre riyal n'a jamais à passer par un solde en dollars américains avant de devenir des USDT.
- Passez l'ordre : saisissez le montant dans l'une ou l'autre devise et vérifiez le taux proposé par Rain avant de confirmer. Le règlement sur votre solde Rain est immédiat.
- Transférez vos avoirs de long terme vers l'auto-conservation : tout ce que vous prévoyez de conserver ou d'envoyer ailleurs doit se trouver dans un wallet USDT que vous contrôlez. Choisissez TRC-20 sur Tron pour des transferts et envois d'argent peu coûteux, ou ERC-20 sur Ethereum pour les destinations DeFi, où les frais de transaction du réseau, appelés gas, sont plus élevés.
Frais de QAR vers USDT
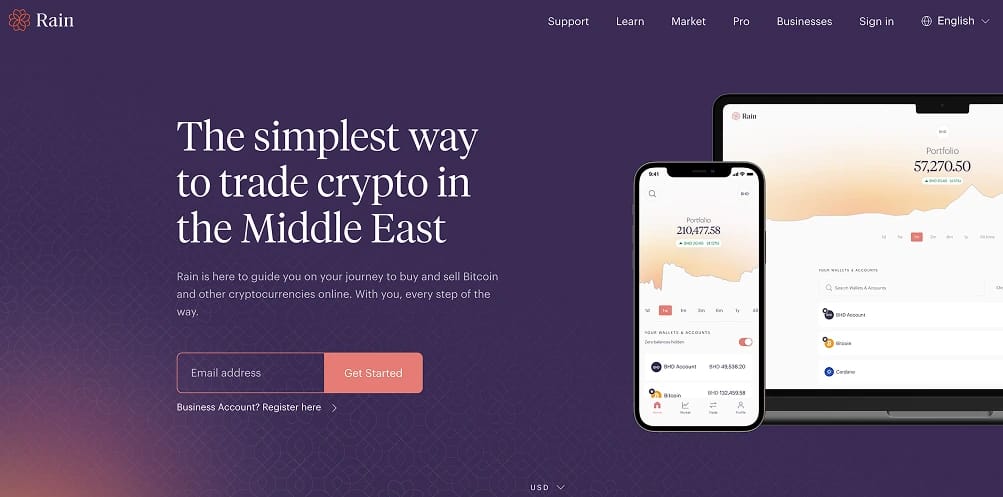
Ce que vous payez dépend bien plus de la manière dont le riyal entre que de la transaction elle-même. Il n'y a pas de commission de trading distincte sur Rain, seulement une marge intégrée au prix que vous voyez.
Dépôts
- Virement bancaire en QAR (recommandé) : gratuit à l'envoi depuis les grandes banques qataries et gratuit à la réception. Votre seul coût est le spread, et chaque fois que nous avons comparé la cotation QAR de Rain au cours mondial de l'USDT pendant les heures bancaires, l'écart est resté inférieur à un demi pour cent.
- Carte de débit ou carte de crédit : le règlement se fait en quelques secondes, mais la majoration du prestataire de paiement porte le coût total à environ 4 %, ce qui ne vaut la peine que lorsque la rapidité compte.
- Dépôt crypto : si vous détenez déjà des cryptomonnaies ailleurs, un transfert de wallet à wallet contourne le système bancaire qatari pour les seuls frais de réseau.
Trading et retraits
- Spread : actualisez la cotation en QAR plusieurs fois avant un ordre important pour vérifier où elle se situe par rapport au taux mondial.
- Frais de réseau USDT : un retrait TRC-20 coûte environ un dollar et arrive en moins d'une minute, tandis que les frais ERC-20 varient avec le gas d'Ethereum. Solana est moins cher que les deux lorsque la plateforme destinataire l'accepte.
- Revendre en riyals : l'encaissement suit les mêmes étapes en sens inverse. Vendez des USDT contre des QAR sur Rain et retirez le produit vers votre compte bancaire qatari lié, où les fonds arrivent généralement en un ou deux jours ouvrés.
Pour comparer avec des plateformes sans présence dans le Golfe, consultez notre classement des meilleures plateformes d'échange d'USDT dans le monde.
Meilleures plateformes d'échange USDT au Qatar
Le classement prend en compte l'accès au QAR, les licences, les frais et la taille du marché de l'USDT. Rain est en tête pour la réglementation et le financement local, tandis que les plateformes offshore disposent de carnets d'ordres USDT plus importants mais d'un financement en riyals moins performant. Notre guide des meilleures plateformes d'échange crypto au Qatar couvre l'ensemble du marché.
Utilisez Rain lorsque la priorité est d'obtenir des USDT avec des riyals dans le cadre d'une véritable licence. Bybit se distingue par la taille de ses carnets d'ordres USDT une fois un solde constitué, et Binance gère le guichet peer-to-peer en QAR le plus actif pour les jours où une carte est refusée. D'après notre expérience, les premiers paiements par carte de QNB ou de Commercial Bank échouent le plus souvent, si bien que la colonne P2P pèse plus ici que dans les marchés voisins.
Statut réglementaire de l'USDT au Qatar
Le Qatar applique le régime crypto le plus restrictif du CCG, fondé sur une interdiction institutionnelle plutôt que sur une criminalisation des particuliers. La supervision est répartie entre quatre institutions.
Les Digital Assets Regulations 2024 ressemblent à une libéralisation à la lecture des titres, mais excluent explicitement les stablecoins. Les jetons qui se substituent à une monnaie, ce qui couvre l'USDT, restent hors du cadre en tant qu'Excluded Tokens, et l'interdiction de service de 2019 continue de s'y appliquer. Le Qatar développe une industrie de la tokenisation tout en gardant la crypto grand public à distance.
Rain ne détient aucun agrément qatarien, car il n'en existe pas. Son entité opérationnelle est titulaire d'une licence de la Banque centrale de Bahreïn en tant que prestataire de services sur crypto-actifs de catégorie 3, une classe de licence qui impose un capital minimum, la ségrégation des actifs des clients et une supervision continue par la CBB.
Une seconde entité a obtenu en 2023 une Financial Services Permission de la Financial Services Regulatory Authority de l'ADGM couvrant le courtage et la conservation aux EAU, et en mai dernier, le groupe a ajouté une approbation de principe de la VARA de Dubaï, complétant l'ensemble des licences crypto actuelles du CCG.
Rien de tout cela ne place un régulateur qatari derrière votre compte, et toute plateforme affirmant disposer d'une approbation directe de la QCB se présente de manière trompeuse.
Implications fiscales de l'USDT au Qatar
Le Qatar reste l'un des environnements fiscaux les plus légers pour les particuliers, et les gains en USDT passent entre les mailles d'un système qui n'a jamais été conçu pour les saisir.
- Les salaires ne sont pas imposés. Le Qatar n'impose aucun impôt sur le revenu des personnes physiques sur les revenus du travail, pour les citoyens comme pour les expatriés ; il n'existe donc aucune déclaration annuelle dans laquelle les gains en cryptos seraient déclarés.
- Les gains d'investissement des particuliers sont exonérés. L'Autorité générale des impôts exonère les plus-values sur titres et biens immobiliers cédés par des personnes physiques, à condition que ces actifs ne relèvent pas d'une activité imposable. Les cryptos ne sont pas citées dans la loi sur l'impôt sur le revenu, et les gains occasionnels en USDT ne sont pas imposés en pratique.
- L'activité à l'échelle d'une entreprise fait exception. Le Qatar impose les revenus d'activités commerciales de source qatarie à un taux forfaitaire de 10 %. Quiconque exerce le trading d'USDT comme une activité professionnelle doit supposer que ce régime peut s'appliquer à lui et tenir ses registres en conséquence.
- Il n'existe ni TVA, ni impôt sur la fortune, ni taxe de sortie. Le Qatar a signé l'accord de TVA du CCG mais ne l'a pas mis en œuvre, et la détention d'un solde en stablecoin n'entraîne aucune déclaration annuelle.
- L'impôt du pays d'origine peut toujours s'appliquer. Les expatriés qui restent résidents fiscaux ailleurs, ou qui prévoient de rentrer avec des gains, doivent vérifier les règles de cette juridiction plutôt que de se fier au silence du Qatar.
💡 Pour les utilisateurs actifs : consignez la valeur en riyals de chaque achat, vente et transfert, même si rien ne l'exige actuellement. Le cadre qatari évolue encore ; un historique propre est peu coûteux à constituer aujourd'hui, mais impossible à reconstituer plus tard. Rien de ce qui précède ne constitue un conseil fiscal.
Pourquoi les habitants du Qatar détiennent des USDT
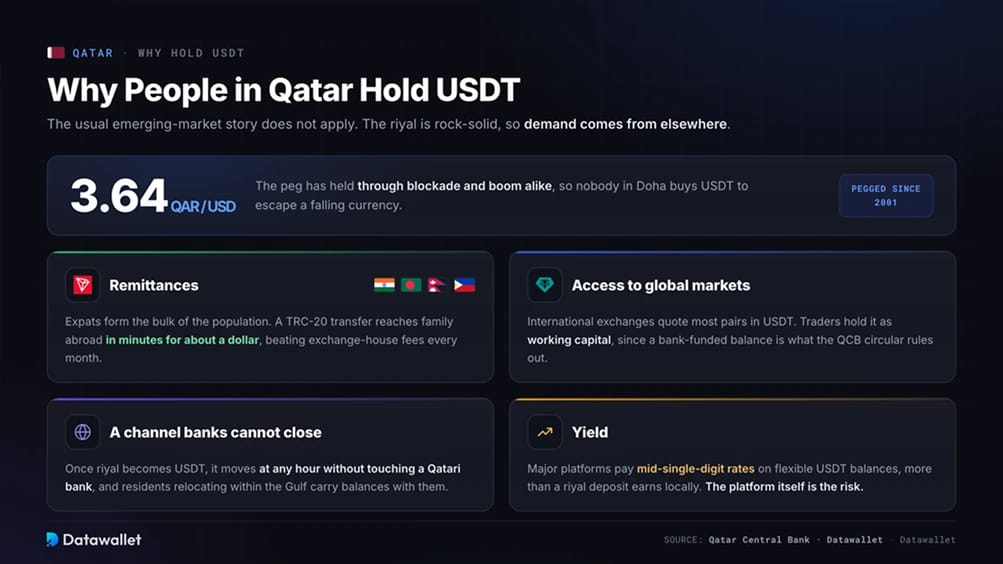
L'histoire habituelle des marchés émergents ne s'applique pas ici. Le riyal est arrimé au dollar américain à 3,64 depuis qu'un décret royal a officialisé ce taux en 2001, et cet arrimage a tenu en période de blocus comme de boom ; personne à Doha n'achète donc de l'USDT pour fuir une monnaie qui se déprécie. La demande vient d'ailleurs.
- Transferts d'argent. Les ressortissants qataris représentent environ un résident sur dix, les travailleurs indiens, bangladais, népalais et philippins formant l'essentiel de la population. Un transfert d'USDT sur TRC-20 parvient à la famille à l'étranger en quelques minutes pour environ un dollar, et pour quiconque envoie de l'argent chaque mois, l'économie par rapport aux frais des bureaux de change s'accumule au fil d'un contrat.
- Accès aux marchés mondiaux. Les plateformes d'échange internationales cotent la plupart de leurs paires en USDT, une domination que notre page statistiques Tether chiffre. Les traders au Qatar le détiennent comme fonds de roulement, car l'alternative, un solde alimenté par la banque, est exclue par la circulaire de la QCB.
- Un canal que l'interdiction bancaire ne peut pas fermer. Une fois le riyal converti en USDT, il circule à toute heure sans passer par une banque qatarie. Les résidents qui déménagent dans le Golfe emportent leurs soldes avec eux, ce qui explique pourquoi nos guides pour acheter de l'USDT aux EAU et en Arabie saoudite partagent autant de lecteurs avec celui-ci.
- Rendement. Les grandes plateformes versent des taux de l'ordre de quelques pour cent sur les soldes USDT flexibles, soit plus qu'un dépôt en riyal dans une banque locale. Aucune garantie des dépôts ne couvre ce rendement et la plateforme elle-même constitue le risque, un compromis que notre guide sur les opportunités de rendement en USDT détaille.
Conclusion
Rain est notre choix pour acheter des USDT au Qatar. C'est la seule plateforme associant des dépôts en riyals depuis des banques locales à un marché direct QAR-USDT, et son parcours en matière de licences, d'abord auprès de la banque centrale de Bahreïn puis auprès de l'ADGM et de VARA, est aussi solide que ce à quoi peut accéder un résident d'un marché sans licence. Notre avis sur Rain examine la plateforme en détail.
Le droit qatari ne vous offre aucun recours contre une plateforme crypto, Rain comprise ; un litige relèverait donc de la supervision bahreïnie plutôt que d'une instance plus proche de chez vous. Rain a aussi subi un vol de 16 millions de dollars en avril 2024 attribué au Lazarus Group nord-coréen, une perte absorbée par la société sans que les soldes des clients soient touchés.
Considérez le solde d'une plateforme d'échange comme une réserve de trading, conservez tout le reste en self-custody et partez du principe que votre banque vous mettra occasionnellement des bâtons dans les roues.