Comparer les meilleures plateformes d'échange crypto suisses
1. Bybit
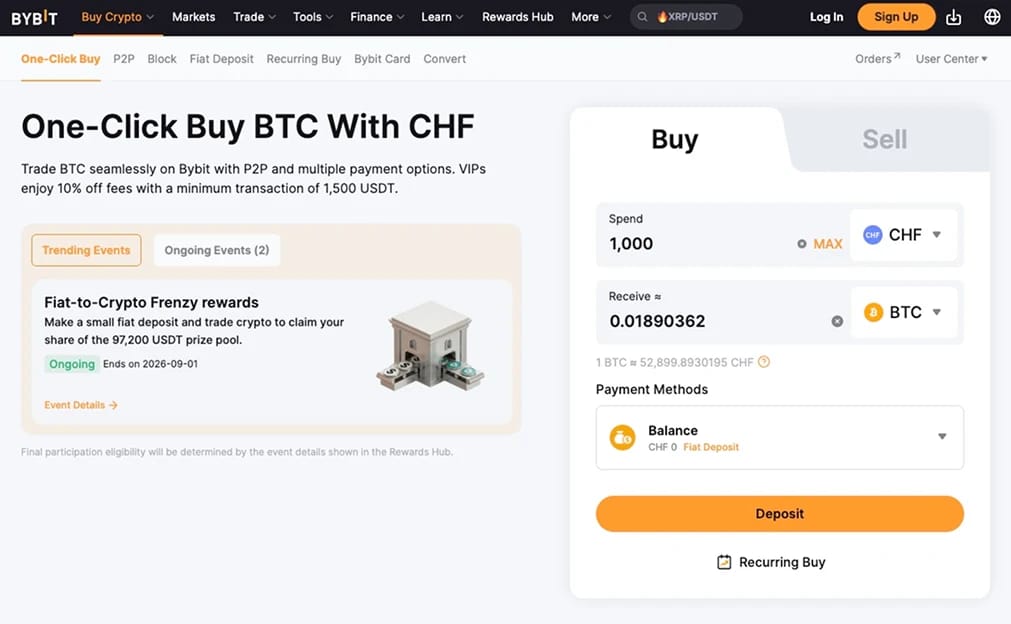
Bybit prend la première place pour ses capacités, car aucune plateforme ouverte à un utilisateur suisse ne l'égale en variété. Elle propose 2 800+ actifs en spot, contrats perpétuels et options, avec des frais spot fixes de 0,1 %, auxquels s'ajoutent le copy trading, les bots grid et Bybit Earn. La Suisse ne figure pas dans la liste des pays restreints de Bybit : un compte global standard peut donc être ouvert sans passer par Bybit.eu, et la profondeur de l'offre couvre tout, d'un premier achat de Bitcoin au trading de futures, en un seul endroit.
Le financement est plus souple que ne le laisse penser la réputation de Bybit. Les utilisateurs suisses peuvent effectuer un dépôt en CHF directement via le partenaire de paiement de zen.com, en plus de SEPA pour les euros, des cartes, d'Apple Pay, de Google Pay et de Samsung Pay. Nous avons relié un compte zen.com et alimenté des CHF en un clic, le solde étant négociable en quelques minutes avec une majoration bien inférieure à celle d'un achat par carte. Les cartes et les achats en un clic fonctionnent aussi, avec un spread proche de 2 %.
Deux points méritent d'être pris en compte. Bybit ne détient aucun agrément de la FINMA : en cas de litige, vous n'avez donc que le support de la plateforme, sans aucun recours local. En revanche, Bybit détient une licence MiCA l'autorisant à opérer dans toute l'Europe. Chaque swap compte aussi comme une cession ; exportez donc régulièrement votre historique de transactions plutôt que de reconstituer une année entière plus tard. Notre avis sur Bybit présente l'ensemble des produits.
Avantages
- Plus de 2 800 actifs en spot, futures, options, copy trading et Earn, avec des frais de 0,1 %.
- Dépôts directs en CHF via zen.com, ainsi que SEPA, cartes, Apple Pay, Google Pay et Samsung Pay.
- Des audits mensuels de preuve de réserves garantissent les soldes des clients sur une base de 1:1.
Inconvénients
- Le canal CHF passe par zen.com, un prestataire distinct que vous devez lier avant d'alimenter votre compte.
- Aucune licence FINMA : aucun régulateur suisse n'est donc derrière la plateforme.
- La présentation centrée d'abord sur les produits dérivés pousse les nouveaux utilisateurs vers l'effet de levier.
2. Kraken
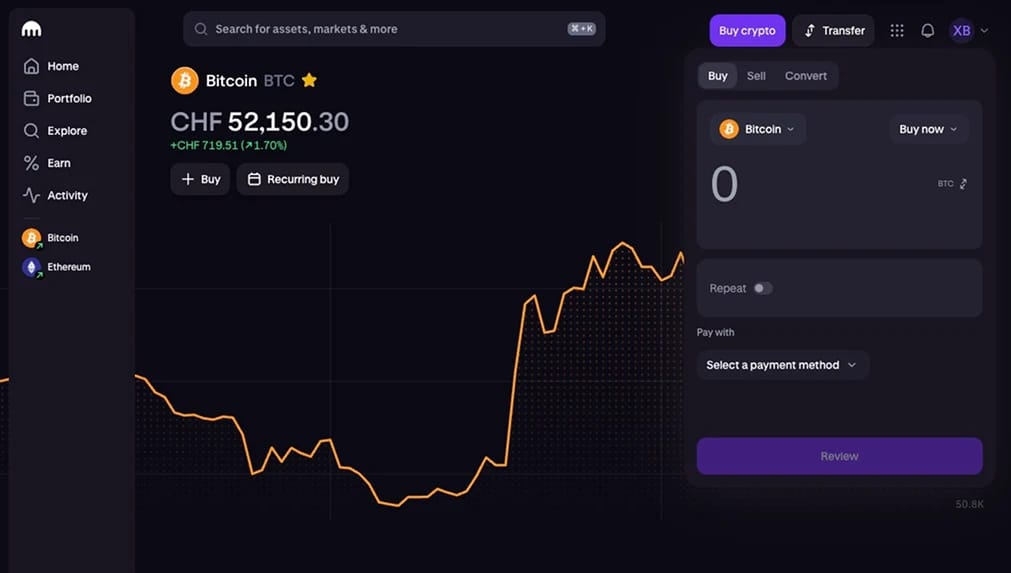
Kraken est le choix des utilisateurs suisses qui placent la sécurité de la conservation avant le nombre de cryptomonnaies, et il s'appuie pour cela sur la configuration de financement la plus simple pour le franc. La plateforme d'échange fonctionne depuis 2011 sans faille de sécurité majeure, publie des audits de preuve de réserves confirmant que les soldes des clients sont couverts 1:1, et conserve la plupart des actifs en cold storage. Pour quiconque laisse une somme importante sur une plateforme d'échange plutôt qu'en self-custody, ce bilan pèse réellement.
L'avantage en matière de financement est propre à la Suisse. Grâce à son partenariat avec Bank Frick au Liechtenstein, Kraken accepte les virements directs en CHF via le système SIC, les règle en temps réel pendant les heures bancaires et permet de trader contre le CHF ou une paire EUR/CHF. Notre dépôt test en CHF depuis un compte suisse est arrivé sous forme de francs négociables le même jour ouvré, et le retrait en sens inverse s'est effectué sans conversion FX.
Kraken Pro propose des tarifs spot de 0,40 % pour les maker et de 0,80 % pour les taker sur le volume de base, sur plus de 475 actifs, avec du staking et un desk OTC pour les gros montants. Le détail complet figure dans notre avis sur Kraken. Le seul inconvénient est que la politique de référencement est prudente : les cryptos à faible capitalisation plus récentes arrivent tard ou jamais, et l'écran d'achat instantané hors Kraken Pro comporte un spread qu'un ordre à cours limité permet d'éviter.
Avantages
- Un historique d'exploitation de 14 ans avec des réserves auditées 1:1 et du cold storage.
- Dépôts directs en CHF via SIC, ainsi que des paires CHF et EUR/CHF qui évitent la conversion en dollars.
- Tarification Kraken Pro, staking et desk OTC pour les ordres plus importants.
Inconvénients
- Une approche prudente du référencement se traduit ici par moins d'altcoins que sur les plateformes mondiales.
- Les achats instantanés en dehors de Kraken Pro comportent un spread qui pénalise les ordres occasionnels.
- Les virements en CHF ne sont réglés en temps réel que pendant les heures d'ouverture des banques suisses, pas la nuit.
3. OKX
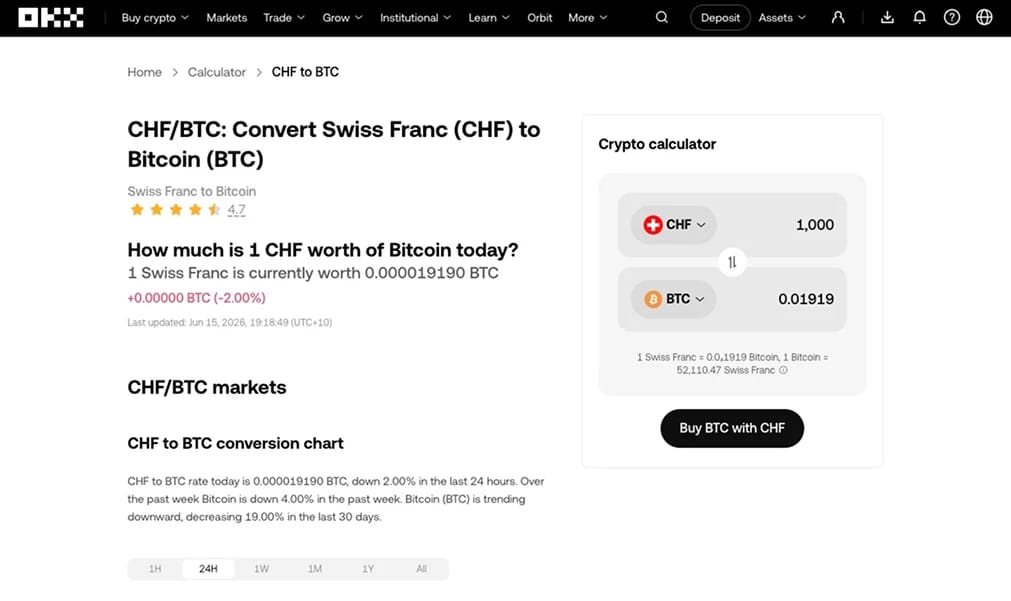
OKX est le leader en matière de coûts et le choix de ceux qui veulent aller au-delà de la simple détention. Les frais spot de 0,08 % pour les maker et de 0,10 % pour les taker sont les plus bas parmi les grandes plateformes desservant la Suisse, et l'application inclut un wallet Web3 qui donne accès à la DeFi, au trading DEX et aux jetons on-chain sans installation séparée. Pour la nombreuse population d'ingénieurs et d'utilisateurs on-chain en Suisse, cette configuration en une seule application supprime de vraies frictions.
Le franc est disponible par carte ou via la place de marché P2P, car OKX ne propose pas de canal bancaire direct en CHF. Notre test P2P, réglé par virement bancaire, a vu les fonds libérés de l'séquestre en une dizaine de minutes environ, avec un spread de 2 % par rapport au prix médian de l'USDT. La plateforme d'échange publie chaque mois des attestations de preuve de réserves et répertorie plus de 350 actifs spot, ainsi qu'une gamme complète de produits dérivés.
Le point faible pour la Suisse rappelle Bybit : le financement par virement bancaire est moins performant que chez Kraken, de sorte que les cartes ou un transfert en USDT restent les voies d'entrée pratiques. OKX a aussi conclu un accord avec les autorités américaines début 2025 pour des manquements en matière de lutte contre le blanchiment d'argent, une marque de conformité que les dossiers plus propres présentés ici ne portent pas, et la couche Web3 ajoute une surface dont un premier acheteur n'a jamais besoin. La plateforme est couverte de bout en bout dans notre avis sur OKX.
Avantages
- Frais maker de 0,08 % et frais taker de 0,10 %, la tarification de carnet d'ordres la moins chère de cette liste.
- Wallet Web3 intégré pour accéder à la DeFi et aux DEX depuis une seule application.
- Preuve de réserves mensuelle avec un historique de publication régulier.
Inconvénients
- Il n'existe pas de canal direct en CHF : les cartes et le P2P sont donc les seules voies d'entrée en francs.
- L'accord conclu en 2025 aux États-Unis pèse sur un bilan par ailleurs solide.
- La profondeur du Web3 ajoute une complexité qu’un simple acheteur spot peut ignorer.
4. Binance
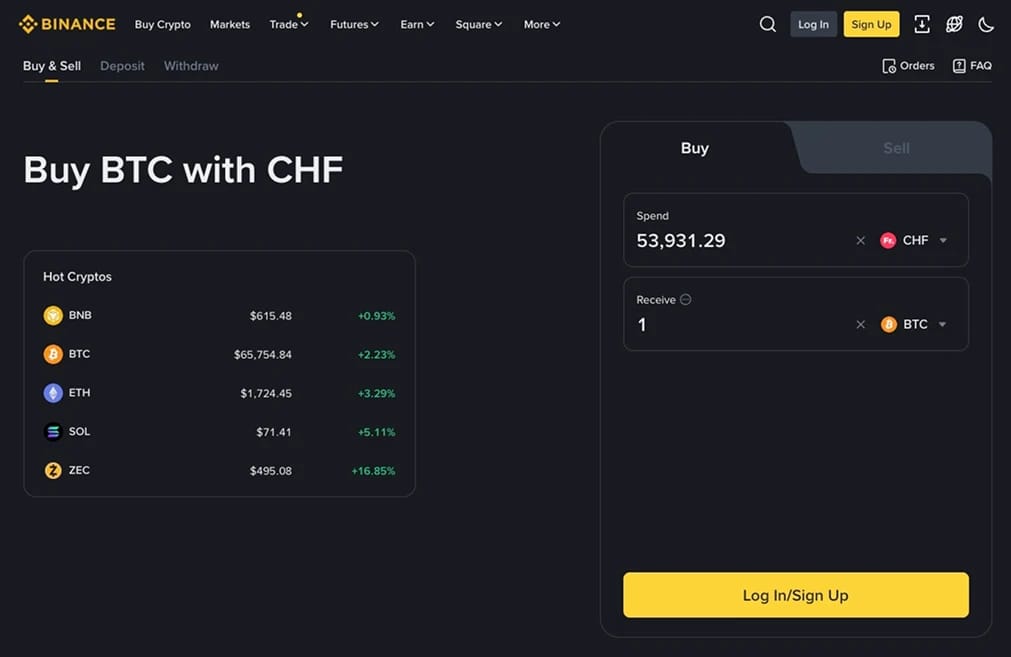
Binance offre les carnets d'ordres les plus profonds du secteur, et sur les principales cryptomonnaies, cette profondeur compte. Les exécutions sur BTC et ETH font à peine bouger le prix pour des montants qui déplaceraient visiblement des carnets moins profonds, plus de 500 actifs se négocient à 0,1 % avant les réductions BNB, et Earn, launchpool et Auto-Invest complètent l'offre passive. Pour la pure liquidité, rien d'autre ici ne rivalise. C'est la plus grande plateforme d'échange au monde, avec plus de 320 millions d'utilisateurs.
Pour la Suisse, le vrai sujet est le financement. Binance ne prend pas en charge les dépôts bancaires directs en CHF ou en EUR pour les résidents suisses : les francs arrivent donc sur la plateforme par carte ou par ordre P2P. Beaucoup d'utilisateurs locaux alimentent un solde en euros via un service comme Revolut puis font un bridge à partir de là, ce qui fonctionne mais ajoute une étape de conversion et un compte supplémentaire à la chaîne.
L'historique ajoute l'autre réserve. Le règlement américain de 2023 reste la plus lourde sanction de conformité du secteur, et la faiblesse du parcours en monnaie fiat fait que Binance convient mieux à un trader qui détient déjà des stablecoins qu'à un épargnant qui alimente son compte depuis une banque suisse pour la première fois. Les paliers de frais et les produits sont détaillés dans notre avis sur Binance.
Avantages
- La liquidité spot la plus profonde de toutes les plateformes accessibles à un utilisateur suisse.
- Plus de 500 actifs avec 0,1 % de frais spot, Earn, Launchpool et un fonds SAFU établi de longue date.
- Le financement par carte et P2P fonctionne une fois le compte vérifié.
Inconvénients
- Pas de dépôts bancaires directs en CHF ou en EUR pour les résidents suisses.
- Le règlement américain de 2023 reste la plus lourde sanction de conformité du secteur.
- La multiplication des fonctionnalités rend l'application longue à prendre en main pour un premier achat.
5. Bitpanda
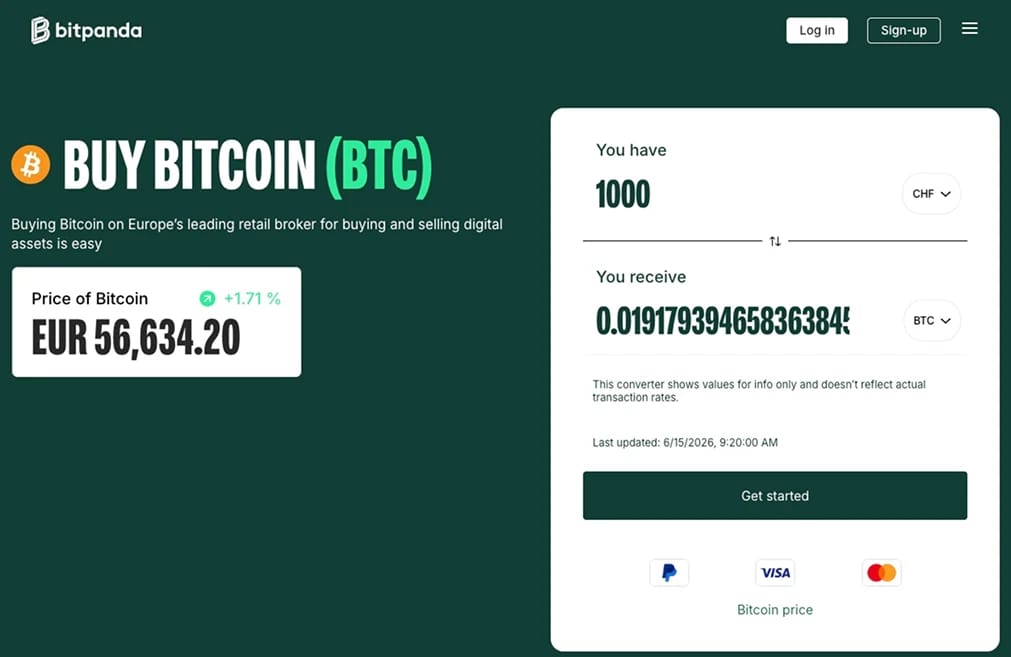
Bitpanda est le courtier pour ceux qui veulent détenir des cryptos avec d'autres classes d'actifs dans un seul compte. La plateforme basée à Vienne détient une licence MiCA depuis début 2025 et propose une application claire et adaptée aux débutants. Outre plus de 600 cryptomonnaies, elle propose des fractions de contrats sur des actions et des ETF, des métaux précieux et une Bitpanda Card pour dépenser ses soldes, le tout géré ensemble.
Les virements bancaires en CHF comme en EUR sont réglés sans difficulté, et les cartes, Apple Pay et Google Pay permettent des recharges plus rapides. Nous avons vérifié une pièce d'identité suisse sans problème et un dépôt SEPA était négociable dès le jour ouvré suivant. La disponibilité par produit est indiquée sur notre page pays Bitpanda.
Le coût est le point faible. Les achats et ventes standard comportent une prime d'environ 1,49 % intégrée au prix, soit plus de dix fois les 0,1 % de frais du carnet d'ordres sur Bybit ou Binance. Cet écart se remarque à peine sur un plan d'épargne mensuel de 50 CHF, mais pèse lourd sur une position de 5 000 CHF ; adaptez donc votre usage.
Avantages
- Agréée MiCA, avec cryptomonnaies, actions, ETF et métaux dans un seul compte réglementé.
- Application soignée avec approvisionnement par SEPA, carte, Apple Pay et Google Pay.
- Les documents d'identité suisses ont été acceptés sans difficulté pour la vérification.
Inconvénients
- La prime d'achat/vente de 1,49 % est la tarification la plus chère de cette liste.
- L'interface peut encore paraître dense pour un débutant.
- La tarification basée sur le spread est moins transparente qu'un carnet d'ordres ouvert.
6. SwissBorg
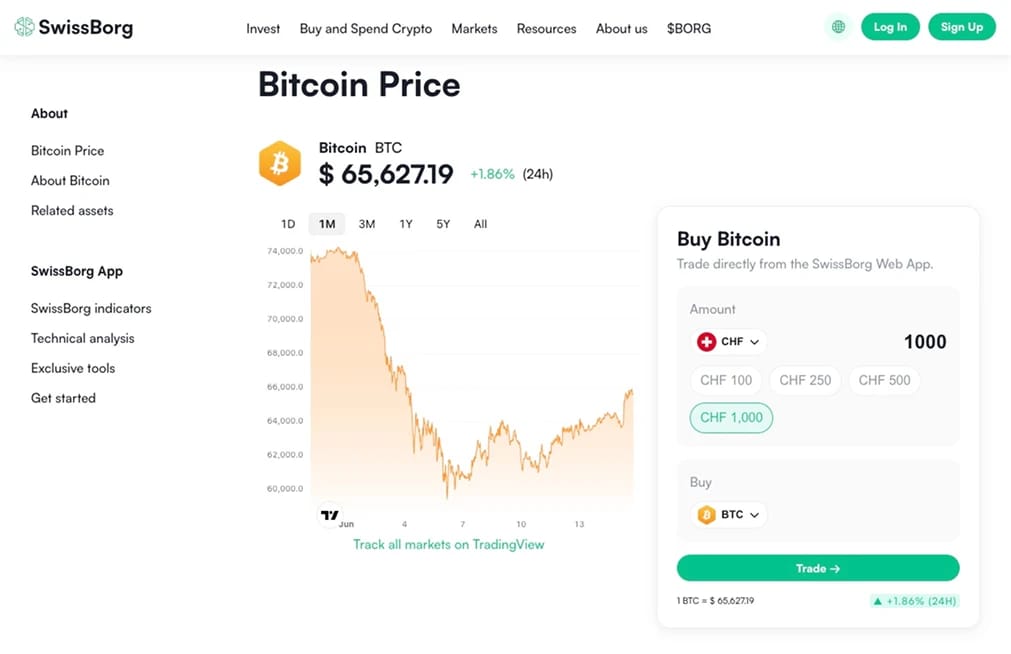
SwissBorg est l'option locale, conçue à Lausanne et destinée aux résidents suisses qui veulent un moyen simple de détenir des cryptos sans jongler avec une plateforme d'échange complète. L'application accepte les virements bancaires directs en CHF, répartit les ordres sur plusieurs places de marché pour améliorer le prix, et ajoute rendement, investissement automatique et outils de portefeuille dans une interface pensée pour le mobile, adaptée à un rééquilibrage occasionnel plutôt qu'au day trading actif.
Le support du franc est l'atout local. Un transfert en CHF arrive sans le détour par l'euro ou le dollar qu'imposent la plupart des plateformes mondiales, et la vérification avec des documents suisses est simple. SwissBorg est soumise à la supervision suisse en matière de lutte contre le blanchiment d'argent et répertorie plus de 100 actifs, moins que les plateformes mondiales mais assez pour un portefeuille classique.
C'est sur les prix qu'elle perd du terrain. Le spread global se situe autour de 0,5 à 1,5 % selon le niveau d'abonnement, bien au-dessus d'un ordre à cours limité sur Kraken Pro, et la liste d'actifs sélectionnés l'exclut pour quiconque recherche des jetons de longue traîne. Pour les détenteurs, comme point d'entrée propre et natif en franc suisse, elle comble néanmoins un vide laissé par les plateformes offshore.
Avantages
- Virements bancaires directs en CHF, sans conversion forcée en euros ou en dollars.
- Une application d'origine suisse, pensée d'abord pour le mobile, avec routage intelligent des ordres et produits de rendement.
- Supervision AML suisse et vérification simple avec des documents locaux.
Inconvénients
- Des spreads par paliers de 0,5 à 1,5 % se situent au-dessus des prix du carnet d'ordres.
- Plus de 100 actifs : moins que toutes les plateformes mondiales présentées ici.
- Les produits de rendement affichent des taux variables qu'il convient de lire attentivement avant de s'engager.
Comment choisir une plateforme d'échange crypto en Suisse
Pour les investisseurs suisses, la question principale n'est pas de savoir quelle plateforme d'échange répertorie le plus de cryptos. Il s'agit de savoir à quel coût et avec quelle fiabilité vous pouvez faire entrer et sortir des francs, puis si la plateforme correspond à votre usage réel des cryptomonnaies.
- Décidez si vous avez besoin de CHF directement ou si vous acceptez une conversion. Kraken, Bybit, Bitpanda et SwissBorg acceptent les francs directement depuis un compte suisse ; OKX et Binance acceptent les cartes, les euros ou un transfert de stablecoin, chacun ajoutant une marge ou une étape FX. Envoyez d'abord un petit montant, car l'acceptation varie selon les banques.
- Testez votre propre banque avant d'augmenter les montants. Les banques suisses traitent différemment les virements vers les plateformes crypto, et un petit achat par carte de crédit permet de vérifier si le vôtre passe avant d'engager une somme importante. Si votre banque propose déjà le trading dans son application, comme PostFinance ou Swissquote, comparez son spread avec un ordre à cours limité sur une plateforme d'échange avant de choisir la facilité par défaut.
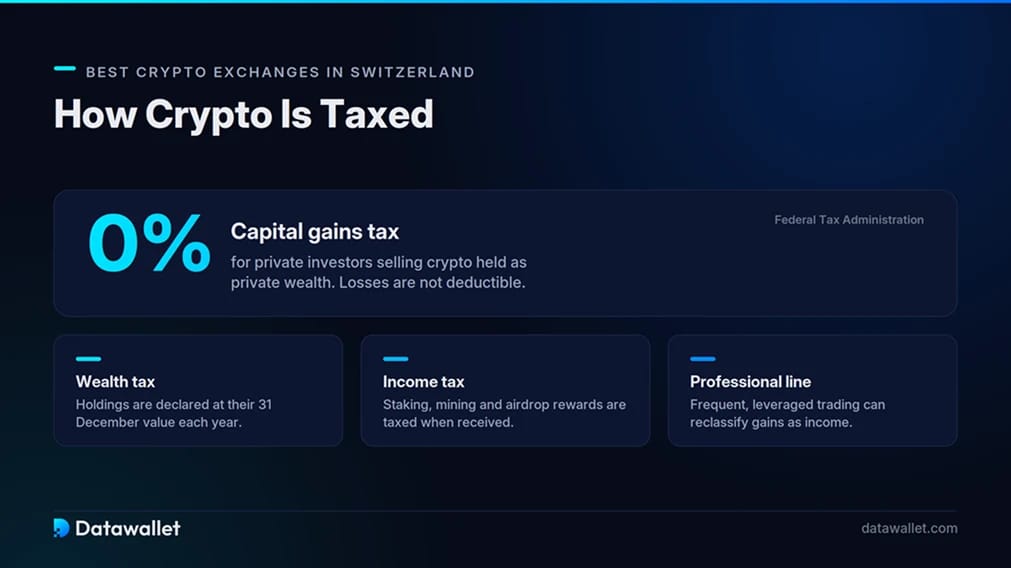
- Conservez les justificatifs d'acquisition dès le premier achat. Les plus-values privées sont exonérées d'impôt, mais vous devez tout de même déclarer chaque position pour l'impôt sur la fortune à sa valeur au 31 décembre, et les revenus de staking ou de minage sont imposés à la réception. Gardez les relevés des plateformes d'échange et les confirmations de transfert pour que la déclaration cantonale se résume à une copie, et non à une reconstitution.
- Choisissez la plateforme selon votre usage. Les détenteurs à long terme se tournent vers Kraken avec un hardware wallet, les traders actifs vers Bybit ou OKX, les investisseurs multi-actifs vers Bitpanda, et les débutants qui privilégient le franc vers SwissBorg. Quiconque souhaite acheter spécifiquement des stablecoins devrait lire notre guide sur l'achat d'USDT en Suisse.
Réglementation des cryptomonnaies et du Bitcoin en Suisse
La Suisse réglemente les cryptomonnaies par le biais du droit financier existant, adapté aux actifs numériques et supervisé par la FINMA. Le cadre figure parmi les plus clairs au monde :
- La loi DLT : en vigueur depuis le 1er août 2021, avec les dispositions sur les titres inscrits dans un registre applicables depuis février 2021, la loi sur la technologie des registres distribués a modifié plusieurs lois fédérales afin de donner une sécurité juridique aux actifs tokenisés.
- Classification des jetons : la FINMA classe chaque jeton dans l'une de trois catégories : paiement, utilitaire ou actif, plus une catégorie hybride résiduelle. Bitcoin et Ether sont des jetons de paiement et ne sont pas traités comme des valeurs mobilières, tandis que les jetons d'actif qui se comportent comme des actions ou des titres de créance relèvent du droit des valeurs mobilières. La classification suit la fonction économique du jeton, et non son appellation.
- Obligations AML : les prestataires qui traitent avec des clients suisses sont des intermédiaires financiers au sens de la loi sur le blanchiment d'argent (Anti-Money Laundering Act) et doivent vérifier l'identité et surveiller les transactions. Les seuils d'identification des clients pour les transactions crypto sont bas, ce qui explique que même des dépôts offshore modestes déclenchent le KYC.
- Les banques sont dans le jeu, pas en dehors : contrairement à la plupart des juridictions, les banques suisses peuvent proposer directement des cryptos. PostFinance et Zürcher Kantonalbank ont lancé le trading et la conservation en 2024, UBS a ouvert le trading de Bitcoin et d'Ethereum à certains clients privés en janvier 2026, et environ 20 banques proposent désormais une forme de service crypto.
- Déclaration CARF dès 2026 : depuis le 1er janvier 2026, les prestataires suisses de services crypto ont commencé à collecter les données de transaction dans le cadre du cadre de déclaration des crypto-actifs de l'OCDE, l'échange automatique de ces informations commençant à se déployer progressivement. Des projets de modifications fédérales proposant des licences dédiées pour les émetteurs de stablecoins et les établissements crypto étaient également en consultation début 2026.
Les particuliers ne font face à aucune restriction pour utiliser des plateformes offshore, mais ces plateformes n'ont aucune obligation au titre du droit suisse. Une banque supervisée par la FINMA ou un prestataire suisse agréé est le seul canal adossé à un régulateur national.
Comment les cryptos sont-elles imposées en Suisse ?
Le traitement fiscal de la Suisse est la principale raison pour laquelle elle mérite l'étiquette de « nation crypto ». L'Administration fédérale des contributions applique les règles suivantes aux particuliers :
- Pas d'impôt sur les plus-values : la crypto est considérée comme un actif patrimonial privé, au même titre que les actions et les obligations ; un investisseur particulier ne paie donc rien sur la plus-value à la vente. Achetez du Bitcoin à 10 000 CHF et revendez-le à 50 000 CHF : le bénéfice de 40 000 CHF est exonéré d'impôt.
- La frontière avec le trader professionnel : l'exonération ne tient que si vous restez du côté privé de la pratique de la FTA. Les critères de sécurité incluent la détention des actifs pendant au moins six mois, un volume annuel inférieur à cinq fois la valeur de votre portefeuille en début d'année, des gains inférieurs à la moitié de vos revenus totaux, l'absence de financement par la dette et l'usage de produits dérivés uniquement à des fins de couverture.
- L'impôt sur la fortune s'applique dans tous les cas : les cantons et les communes prélèvent un impôt annuel sur la fortune portant sur l'ensemble des actifs, y compris les crypto, évalués au prix du marché au 31 décembre. La FTA publie les taux de fin d'année pour les principales cryptomonnaies. Le taux est modeste et des abattements cantonaux s'appliquent, mais chaque avoir doit être déclaré.
- Impôt sur le revenu des récompenses : les récompenses de staking, de minage, de prêt et d'airdrop sont imposées comme un revenu à leur valeur en francs à la réception, aux niveaux fédéral, cantonal et communal. Un salaire versé en crypto est traité de la même manière.
Comparée aux régimes de notre guide des meilleurs pays à faible fiscalité crypto, la Suisse se classe parmi les premiers pour les détenteurs privés, même si la frontière avec le statut de trader professionnel est là où l'on se fait piéger.
Il s'agit d'informations générales et non de conseils fiscaux ; confirmez donc votre statut auprès d'un conseiller fiscal suisse, car la distinction entre statut privé et professionnel est tranchée canton par canton.
Adoption des cryptomonnaies en Suisse
Peu de pays ont intégré les cryptos à la finance traditionnelle aussi profondément que la Suisse. Les chiffres comme les institutions en témoignent :
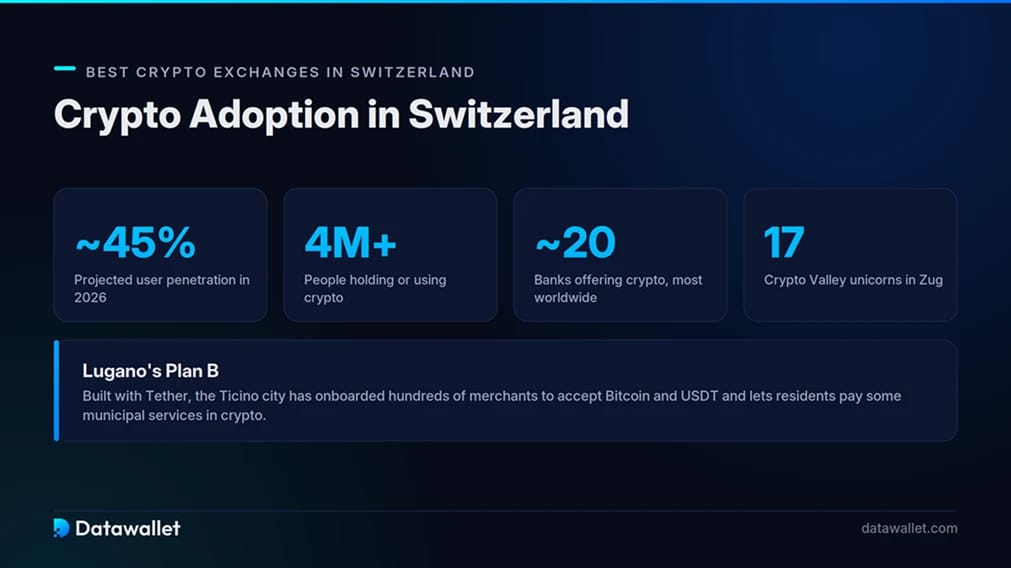
- Une large base d'utilisateurs : Statista Market Insights prévoit un taux de pénétration proche de 45 % pour 2026, soit plus de 4 millions de personnes détenant ou utilisant des actifs numériques, bien au-dessus de la moyenne mondiale.
- Crypto Valley : le canton de Zoug est au cœur d'un pôle blockchain qui s'est étendu à Zurich, Genève et au Tessin, et qui a donné naissance à environ 17 licornes à partir d'une population représentant une fraction de celle de ses plus grands rivaux. Zoug accepte elle-même les crypto-actifs pour certains paiements fiscaux et administratifs, réglés par l'intermédiaire d'acteurs réglementés.
- Le Plan B de Lugano : conçue avec Tether, l'initiative de la ville du Tessin a permis à des centaines de commerçants d'accepter Bitcoin et USDT et permet aux habitants de payer certains services municipaux en crypto, l'expérience de paiement quotidien la plus concrète du pays.
- Profondeur bancaire : Environ 20 banques proposent des cryptos, plus que dans tout autre pays, ce qui donne à la Suisse une couche de détail réglementée que la plupart des marchés n'ont pas. PostFinance seule a ouvert 36 000 comptes de conservation crypto et traité plus de 565 000 transactions au cours de sa première année, et Swissquote tire désormais environ un dixième de ses revenus des actifs numériques.
Le tableau mondial plus complet figure sur notre page statistiques d'adoption des cryptomonnaies. Ce qui distingue la Suisse, c'est moins le taux global que l'infrastructure institutionnelle qui le sous-tend.
Comment acheter des Bitcoin en Suisse
La voie la plus propre associe un financement direct en francs à des justificatifs que l'administration fiscale cantonale acceptera. La séquence que nous utilisons :
- Ouvrir un compte : les acheteurs qui privilégient le franc devraient commencer par Kraken ou SwissBorg pour des CHF directs ; les épargnants en euros peuvent utiliser SEPA vers Kraken ou Bitpanda ; et les traders détenant déjà des stablecoins peuvent alimenter Bybit, OKX ou Binance par transfert.
- KYC clair : un passeport ou une carte d'identité, plus un selfie, ont été vérifiés en quelques heures sur chaque plateforme testée. Saisissez votre nom exactement tel qu'il est imprimé, avec les signes diacritiques lorsque le formulaire les accepte.
- Déposez des fonds : envoyez un virement direct en CHF via SIC lorsque c'est possible, un paiement SEPA en EUR, ou achetez par carte pour plus de rapidité. Commencez par un petit montant pour vérifier que votre banque accepte le paiement, puis augmentez, et conservez la confirmation comme justificatif d'acquisition.
- Acheter du BTC : utilisez l'écran du carnet d'ordres et placez un ordre à cours limité sur BTC/CHF, BTC/EUR ou BTC/USDT. Les écrans d'achat instantané appliquent des spreads de 1 % ou plus qu'un ordre à cours limité permet d'éviter.
- Sécurisez vos actifs : tout ce que vous ne négociez pas activement doit être conservé dans votre propre wallet. Notre guide des meilleurs wallets crypto présente les options matérielles et logicielles.
La sortie suit le chemin inverse : vendez en CHF, effectuez un retrait vers votre compte suisse, et déclarez la détention en fin d'année ainsi que les éventuelles récompenses perçues dans votre déclaration cantonale.
Conclusion
La Suisse offre un mélange rare : une loi claire, un régime fiscal qui exonère les plus-values privées, et un système bancaire qui a choisi de participer plutôt que de bloquer l'accès. La contrainte est d'ordre pratique, car seules certaines plateformes traitent proprement les francs, et c'est ce qui détermine les compromis décrits ci-dessous.
Bybit arrive en tête pour ses capacités globales, avec la gamme de produits la plus large et les frais forfaitaires les plus bas accessibles à un utilisateur suisse. Kraken est le choix de la sécurité et du CHF direct, OKX l'emporte sur le coût, Binance sur la liquidité, Bitpanda convient aux investisseurs qui veulent des cryptomonnaies aux côtés d'actions et de métaux, et SwissBorg est l'option locale.
Pour une vue régionale plus large, notre guide des meilleures plateformes d'échange de cryptomonnaies en Europe couvre le marché réglementé par MiCA à l'échelle européenne.
Notre méthodologie
Nous avons évalué chaque plateforme en répétant les étapes qu'un résident suisse suit en pratique : s'inscrire avec un passeport ou une carte d'identité, alimenter son compte par CHF direct, SEPA en EUR, cartes et transferts de stablecoins, exécuter des ordres spot et retirer des francs vers un compte local. Six critères ont déterminé les classements :
- Trust Score : une note sur 5 points qui prend en compte l'historique de sécurité, la transparence des réserves, la situation réglementaire et les années d'activité.
- Financement en CHF : que le franc arrive directement ou via une conversion, testé avec les virements SIC, SEPA, les cartes émises en Suisse et le règlement P2P, en termes de rapidité et de coût.
- Frais : taux maker et taker affichés, plus le coût complet d'un aller-retour, y compris les écarts, les majorations sur carte et toute conversion FX que rencontre le franc.
- Éventail d'actifs : une couverture allant des principaux actifs et stablecoins aux jetons de longue traîne, aux produits dérivés et aux classes d'actifs connexes.
- Utilité fiscale : si les relevés peuvent servir de preuve d'acquisition et de valorisation de fin d'année au regard des règles suisses d'impôt sur la fortune et sur le revenu.
- Facilité d'usage locale : friction du KYC avec des documents suisses, performances de l'application et qualité de la sortie en CHF.
Nous avons mis en balance l'accès au financement, la profondeur des produits, la sécurité et le coût, plutôt que de laisser un seul critère décider, car aucune plateforme ici ne domine toutes les catégories. Les tests se sont déroulés de mars à juin 2026.