Comparer les principales plateformes d'échange crypto philippines
1. Coins.ph
Coins.ph prend la première place en couvrant tout le cycle peso-crypto dans une seule application. Sa société d'exploitation, Betur Inc., détient l'agrément BSP depuis septembre 2017 et cumule une licence VASP avec des autorisations de monnaie électronique et de transferts de fonds, ce qui explique que les entrées et sorties d'espèces passent par InstaPay, PESONet, GCash, Maya et des partenaires OTC. La société déclare plus de 16 millions d'utilisateurs, et plus de 100 actifs s'échangent contre le peso.
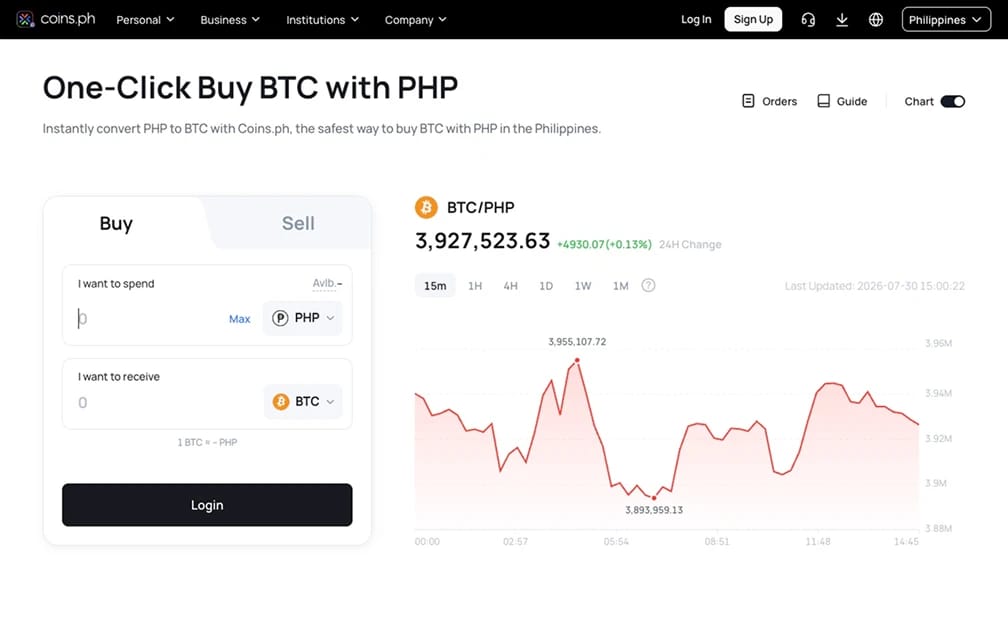
La tarification avantage ceux qui utilisent l'écran professionnel. Coins Pro facture 0,10 % aux makers et 0,15 % aux takers au palier d'entrée, puis 0,03 % et 0,05 % dans la tranche de volume la plus élevée, avec la grille tarifaire publiée en intégralité. L'écran Convert en un clic n'indique aucun frais, car sa marge est incluse dans le taux affiché. Convert nous coûte environ un point de pourcentage de plus que le même ordre sur Coins Pro.
Aucun concurrent ne peut copier le stablecoin en peso. PHPC conserve une parité de un pour un, adossé à des liquidités et à des instruments à court terme dans des banques philippines, et peut être transféré sur Polygon et Ronin pour quelques centavos. Coins.ph a connecté les stablecoins au réseau national QR Ph en avril 2026 et ajouté Bitcoin et Ether en juin, de sorte qu'un solde peut désormais être dépensé auprès d'environ 700 000 de commerçants, la vente étant réglée en arrière-plan.
Avantages
- L'éventail de licences BSP le plus large de toutes les plateformes présentées ici, couvrant les activités de plateforme d'échange, de monnaie électronique et de transfert de fonds sous un seul opérateur.
- Les frais de Coins Pro démarrent à 0,10 % et 0,15 %, soit les taux publiés les plus bas accessibles à un résident philippin.
- Les dépenses via PHPC et QR Ph transforment les soldes crypto en argent du quotidien, sans avoir à les vendre d'abord manuellement en pesos.
Inconvénients
- L'écran Convert par défaut masque son coût dans le spread, de sorte que les débutants paient plus sans voir pourquoi.
- Pas de contrats à terme, de marge ni de copy trading, ce qui pousse les traders actifs vers des plateformes qu'ils ne peuvent pas utiliser légalement ici.
- Les files d'attente du support s'allongent nettement lors des séances volatiles, une plainte que nous avons vue se répéter sur les forums locaux.
2. PDAX
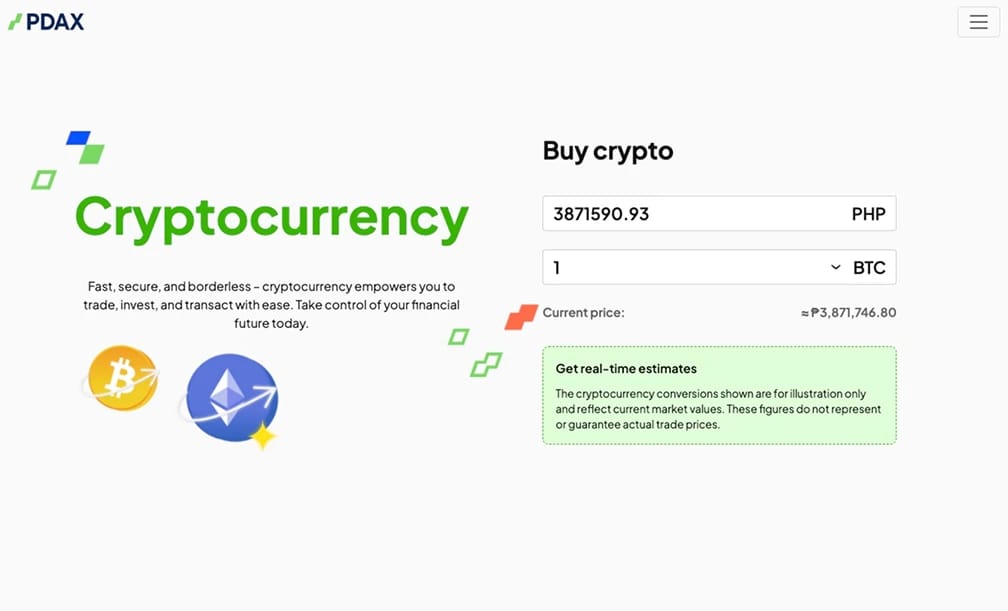
PDAX exploite de véritables carnets d'ordres en pesos plutôt qu'une cotation de courtier. La plateforme d'échange détient sa licence BSP depuis septembre 2018, compte environ quatre millions d'utilisateurs et référence plus de 50 actifs cotés directement face au peso. Le trading spot coûte 0,40 % pour les makers et 0,50 % pour les takers, plus cher que Coins Pro, mais la profondeur sur BTC/PHP et ETH/PHP a absorbé nos ordres de test plus importants avec moins de slippage que chez n'importe quel concurrent.
Les obligations d'État placent PDAX devant les portefeuilles qui suivent. Via PDAX Securities, anciennement Bonds.ph, l'application distribue des bons du Trésor tokenisés à partir d'un minimum de ₱500, avec des bons du Trésor de détail à partir de ₱5 000 négociables sur le marché secondaire. Près de la moitié des détenteurs de comptes d'obligations d'État les détiennent désormais sous forme tokenisée. PDAX fournit aussi le moteur de trading derrière GCash, si bien que ses prix touchent des dizaines de millions de personnes de plus.
Le bilan comporte une faute grave. En février 2021, un ordre de vente non provisionné a atteint le carnet d'ordres lors d'un pic de volume, le Bitcoin s'est brièvement affiché à ₱300 000 contre un marché supérieur à ₱2 millions, et la plateforme d'échange est restée hors ligne pendant 36 heures avant d'annuler les transactions et de bloquer l'accès aux soldes d'environ 2 800 comptes. La direction a géré les conséquences publiquement et sous la supervision de la BSP, et rien de semblable ne s'est reproduit.
Avantages
- De vrais carnets d'ordres en pesos avec ordres à cours limité, la liquidité locale la plus profonde que nous ayons mesurée sur BTC/PHP.
- Des bons du Trésor tokenisés à partir de ₱500 côtoient les cryptomonnaies dans le même compte.
- Titulaire d'une licence BSP depuis 2018 et jugée assez fiable pour alimenter le trading de cryptomonnaies au sein du plus grand wallet du pays.
Inconvénients
- Des frais de trading de 0,40 % et 0,50 % représentent quatre fois le tarif d'entrée de Coins Pro.
- Les retraits de Bitcoin coûtent 0,0004 BTC, bien au-dessus de ce que facturent la plupart des plateformes d'échange.
- La panne de 2021 et l'annulation de transactions restent la défaillance de plateforme la plus grave du marché local.
3. GCash
GCash pénètre plus profondément la vie des Philippins que n'importe quelle plateforme d'échange spécialisée. Mynt, sa maison mère, a déclaré 40,4 millions d'utilisateurs actifs mensuels pour environ 90 millions de comptes au 31 mars 2026, et a déposé en juin une demande de référencement de ₱92,3 milliards à la Philippine Stock Exchange, la plus importante IPO de l'histoire du pays. GCrypto, la fonctionnalité crypto, repose sur PDAX, sous la licence de cette plateforme d'échange, et référence plus de 40 cryptomonnaies.
Les débutants disposent de plus d'outils que la simplicité ne le laisse penser. Les ordres à cours limité côtoient les achats instantanés, les cryptos peuvent être transférées vers des wallets externes et depuis ceux-ci, l'USDC est arrivé via un partenariat avec Circle, et un jeton adossé à l'or se négocie dès ₱500. Des bons du Trésor tokenisés sont à quelques pressions dans le même menu, ce qui fait de GCash l'endroit le plus simple du pays pour détenir ensemble des cryptos et de la dette publique.
La transparence des coûts est le compromis. GCash indique que le prix affiché inclut déjà ses frais de service et de plateforme et qu'il est actualisé toutes les dix secondes : vous voyez donc un taux, jamais un pourcentage. Le comparer au marché BTC/PHP en direct sur PDAX, qui fournit la liquidité, est le seul moyen d'évaluer le prix de cette commodité. L'alimentation se fait uniquement depuis votre solde GCash, et les transferts supérieurs à 50 000 ₱ suivent une procédure distincte.
Avantages
- La barrière la plus basse pour un premier achat sur le marché, via une application que près de la moitié des adultes philippins ouvrent déjà chaque semaine.
- Ordres à cours limité, transferts vers des wallets externes, USDC et un jeton adossé à l'or dans une interface pour débutants.
- Le trading est exécuté par PDAX, une plateforme d'échange agréée par la BSP, plutôt que par une contrepartie offshore.
Inconvénients
- Les frais sont intégrés au prix affiché, si bien que le coût de chaque transaction est invisible.
- La liste d'actifs est moins fournie que celle de Coins.ph, et les cryptos disponibles dépendent de ce que PDAX prend en charge.
- Le financement ne fonctionne qu'à partir d'un solde GCash, ce qui limite les montants que les investisseurs plus importants peuvent déplacer en une fois.
4. Maya
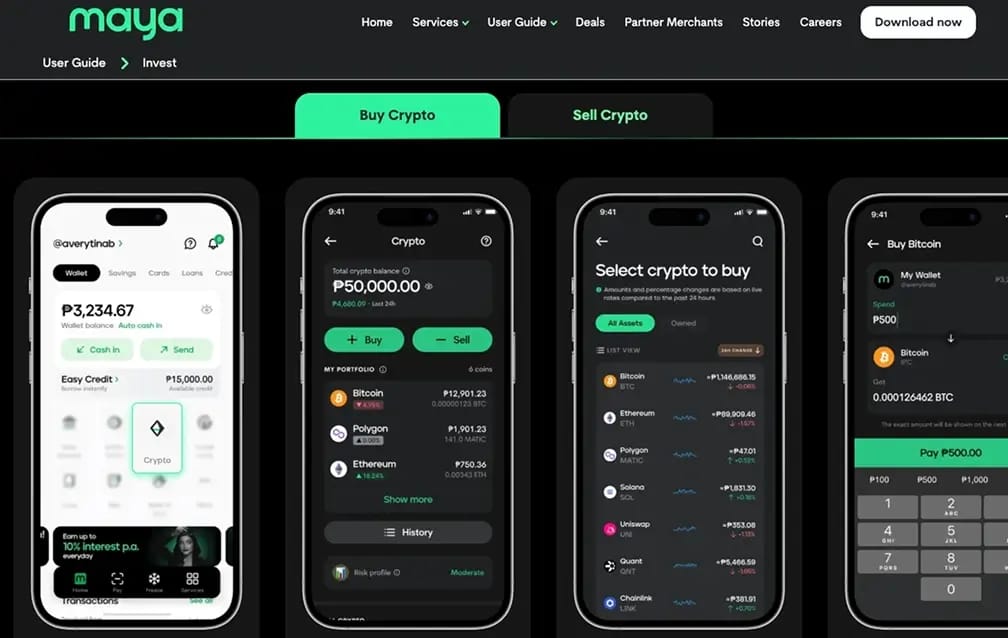
Maya convient à ceux qui veulent des cryptos à côté d'un compte d'épargne plutôt que dans une application de trading distincte. Maya Philippines a obtenu sa licence VASP en décembre 2021 et a ouvert le trading crypto en 2023, en s'appuyant en coulisses sur l'infrastructure de Coinbase Institutional. Plus de 30 jetons sont référencés, les achats débutent à ₱100, et la même application contient des dépôts Maya Bank assurés par la PDIC jusqu'à ₱1 million.
Le volet bancaire fait le travail de persuasion. Maya Savings relève son taux de base jusqu'à 15 % par an sur les premiers ₱100 000 pour les clients qui accomplissent des missions mensuelles, battant n'importe quelle banque commerciale, et le dépôt d'espèces fonctionne via plus de 90 000 canaux physiques, dont des épiceries, des prêteurs sur gages et des centres de transfert d'argent. En mai 2026, l'entreprise s'est associée à la société de paiement Lydian afin que les marchands puissent accepter des stablecoins et être réglés en pesos le jour même.
Les traders trouveront la fonction crypto limitée. Il n'y a pas de carnet d'ordres, pas d'ordre à cours limité et pas de frais de trading publiés : le coût total correspond donc à un spread que Maya ne divulgue pas. Une personne qui achète chaque mois et garde salaire, épargne et prêts dans une seule application peut accepter cette opacité. Celle qui mesure la qualité d'exécution ne le pourra pas.
Avantages
- Crypto, compte de dépôt assuré par la PDIC et épargne à haut rendement sont réunis dans une seule application supervisée par la BSP.
- Les achats dès ₱100 et plus de 90 000 points de dépôt d'espèces touchent des clients bien au-delà de Metro Manila.
- L'acceptation des cryptos par les commerçants grâce au partenariat avec Lydian fait sortir la plateforme du simple trading.
Inconvénients
- Aucun frais de trading publié et aucun spread communiqué : le coût réel d'un achat ne peut pas être vérifié.
- Pas de carnet d'ordres ni d'ordres à cours limité : chaque transaction est exécutée au taux coté par Maya.
- L'assurance des dépôts ne protège que les soldes en pesos, un point facile à mal interpréter dans une application bancaire.
5. Moneybees
Moneybees fait ce que les plateformes basées sur une application ne peuvent pas faire : transformer des espèces en crypto. Fondée en 2017 comme premier service crypto de gré à gré du pays, Moneybees Forex Corporation est enregistrée auprès de la BSP et de l'Anti-Money Laundering Council, et opère via des points de vente partenaires plutôt que ses propres agences.
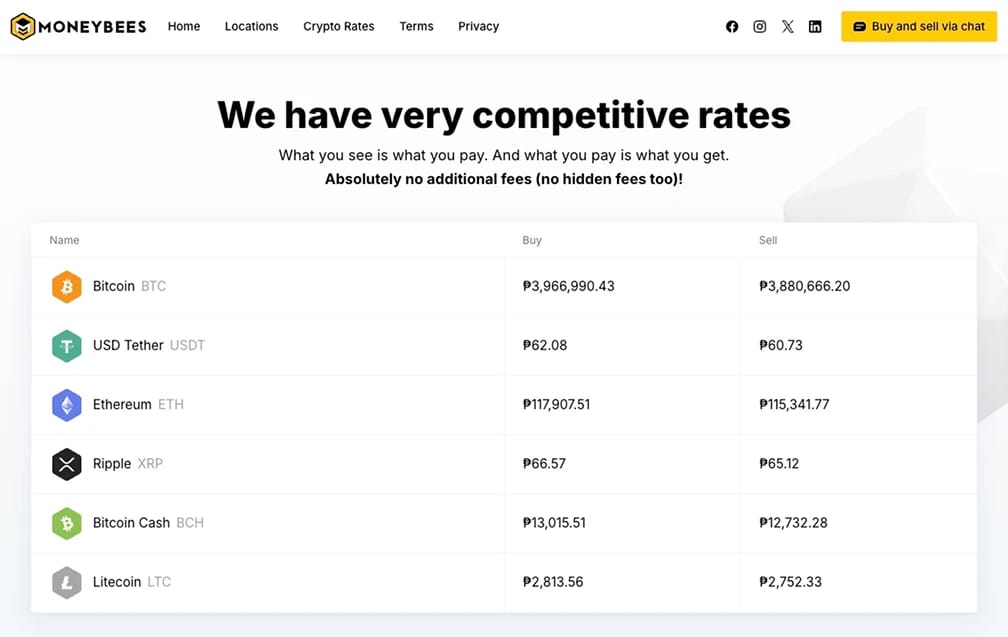
Le fonctionnement est volontairement classique. Inscrivez-vous une fois, puis effectuez vos opérations dans n'importe quel point de vente partenaire ou via le bureau de trading en ligne, en choisissant entre Bitcoin, Ether et Tether. Acheter consiste à remettre des pesos et à recevoir des cryptomonnaies dans votre wallet. Vendre consiste à envoyer des cryptomonnaies et à récupérer des espèces au guichet ou à recevoir un virement sur votre compte bancaire. L'entreprise annonce n'appliquer aucuns frais de transaction, la marge se trouve donc de nouveau dans le taux affiché.
La couverture détermine si cela vous convient. Trois actifs, les horaires d'ouverture des points de retrait et un réseau de partenaires concentré dans les villes font de Moneybees un mauvais compte principal mais un excellent compte secondaire, notamment pour les Philippins sans compte bancaire ni e-wallet vérifié. Confirmez les limites du point de retrait et le taux indiqué avant de voyager avec des montants plus importants, car aucun des deux n'est publié à l'avance.
Avantages
- La seule solution enregistrée auprès de la BSP pour convertir des espèces physiques en crypto à un guichet avec personnel.
- Des points de vente partenaires dans des prêteurs sur gages et des bureaux de change touchent les clients sans compte bancaire ni e-wallet.
- La vente restitue des pesos en espèces sur place ou par virement bancaire, sans dépendance à une application.
Inconvénients
- Seuls Bitcoin, Ether et Tether sont pris en charge.
- Les taux sont indiqués au guichet, et la marge intégrée n'est jamais publiée.
- Pas de graphiques, de carnet d'ordres ni d'outils de portefeuille : il s'agit donc d'un service de conversion plutôt que d'une plateforme d'échange.
6. UnionBank
UnionBank est la seule banque universelle des Philippines à détenir une licence VASP complète, accordée par la BSP en septembre 2023, et elle propose un wallet crypto intégré à l'application à un nombre croissant de clients depuis août 2025. L'accès se trouve dans UnionBank Online, à côté de vos comptes de dépôt, s'ouvre après une évaluation de l'adéquation du client, et les fonds proviennent de votre propre compte en pesos. Pour les clients méfiants envers les applications crypto autonomes, c'est là tout l'intérêt.
La banque est active dans ce domaine depuis plus longtemps que la licence ne le laisse penser. Elle a exploité en 2019 le premier distributeur automatique crypto du pays géré par une banque et a testé PHX, un jeton adossé au peso pour le règlement interbancaire, des années avant que les stablecoins ne se généralisent. UnionBank indique que la fonction n'entraîne aucuns frais supplémentaires, ce qui place le coût dans le taux de change, et sa documentation pour développeurs montre que PDAX fournit les prix.
L'offre reste limitée. La couverture se limite aux principaux actifs, l'accès est encore déployé par étapes plutôt que pour tous les clients, et il n'y a ni graphiques, ni ordres à cours limité, ni types d'ordres avancés. Les cryptos détenues via la banque ne sont pas couvertes par la garantie des dépôts de la PDIC, comme partout ailleurs. Elle se classe dernière pour la profondeur de l'offre, et non pour la solidité de l'établissement.
Avantages
- La crypto se trouve au sein d'une banque universelle que vous utilisez peut-être déjà, avec des pesos provenant de votre propre compte.
- Une licence BSP VASP complète et un historique blockchain remontant à 2019.
- Aucuns frais de trading annoncés, et aucune application ou wallet distinct à gérer.
Inconvénients
- Une liste d'actifs courte par rapport à toutes les plateformes spécialisées présentées sur cette page.
- L'accès est soumis à une évaluation d'adéquation et est encore déployé progressivement auprès des clients.
- Pas de carnet d'ordres, d'ordres limités ni d'outils de trading, et aucune garantie des dépôts sur les soldes en cryptomonnaies.
Pourquoi les plateformes d'échange mondiales sont absentes de cette liste
Les Philippins détiennent depuis des années des comptes sur Binance, Bybit, OKX et Kraken, leur absence appelle donc une explication. En vertu des règles CASP, une plateforme qui sert des utilisateurs philippins doit s'enregistrer localement. Son avis d'août 2025 recensait dix plateformes d'échange offshore comme non enregistrées, en précisant que la liste n'était pas exhaustive, et d'autres avis en avril 2026 ont visé HTX et des plateformes de produits dérivés décentralisées, dont dYdX.
Les conséquences sont concrètes. Les retraits des boutiques d'applications et les blocages par les fournisseurs de services coupent les nouvelles inscriptions et les téléchargements, et accéder à une plateforme bloquée via un réseau privé virtuel vous place en dehors de la protection des consommateurs philippine, sans entité locale auprès de qui se plaindre ni régulateur vers qui escalader un retrait gelé.
Une voie de retour est désormais ouverte. Binance est revenue via BlockShoals Technologies, une société philippine que la SEC a autorisée le 2 juillet 2026 à agir comme intermédiaire en crypto-actifs dans son Strategic Sandbox. BlockShoals doit achever une intégration de systèmes de 90 jours avec un VASP local agréé avant d'accueillir des utilisateurs ; la phase de bac à sable devrait durer au moins deux ans, et la BSP indique que la participation au bac à sable ne remplace pas les licences exigées par sa réglementation.
Comment choisir une plateforme d'échange crypto aux Philippines
Les six plateformes ci-dessus détiennent toutes des licences BSP ; la décision repose donc sur le financement, le coût réel par transaction et les services complémentaires que vous utiliserez. Nous effectuons ces vérifications avant d'envoyer de l'argent où que ce soit.
- Vérifiez la licence avant de comparer les frais : la BSP publie son registre des prestataires de services d'actifs virtuels agréés, et des outils de suivi indépendants comme la liste VASP de BitPinas le reprennent avec les dates.
- Comprenez ce que couvre chaque licence : une licence BSP VASP encadre la conversion entre pesos et crypto ainsi que les obligations de lutte contre le blanchiment en vertu de la Circulaire n° 1108, tandis que l'enregistrement auprès de la SEC au titre des CASP Rules encadre les lieux de négociation, l'intermédiation et la commercialisation.
- Adaptez l'approvisionnement à la banque que vous avez déjà : les virements InstaPay et PESONet depuis BDO, BPI, Metrobank, LandBank et PNB ne coûtent désormais rien aux clients particuliers : un virement bancaire revient donc plusieurs points de pourcentage moins cher qu'une carte. Si votre argent se trouve plutôt dans un wallet, notre guide pour acheter des cryptos avec GCash couvre le même sujet.
- Évaluez le spread plutôt que le taux affiché : quatre des six plateformes présentées ici indiquent un taux dans lequel les frais sont intégrés. Achetez pour 1 000 de Bitcoin et revendez-les aussitôt, puis comparez ce qui revient sur votre solde : cet aller-retour révèle le coût réel mieux que n'importe quel tableau publié.
- Tenez vos documents fiscaux dès la première transaction : les Philippines se sont engagées à appliquer le cadre de déclaration des crypto-actifs de l'OCDE, avec des échanges de données prévus d'ici 2028, et le Bureau of Internal Revenue étudie déjà l'analyse blockchain. Exportez votre historique de transactions chaque mois, car le reconstituer plus tard est l'option la plus coûteuse.
Réglementation des cryptos et du Bitcoin aux Philippines
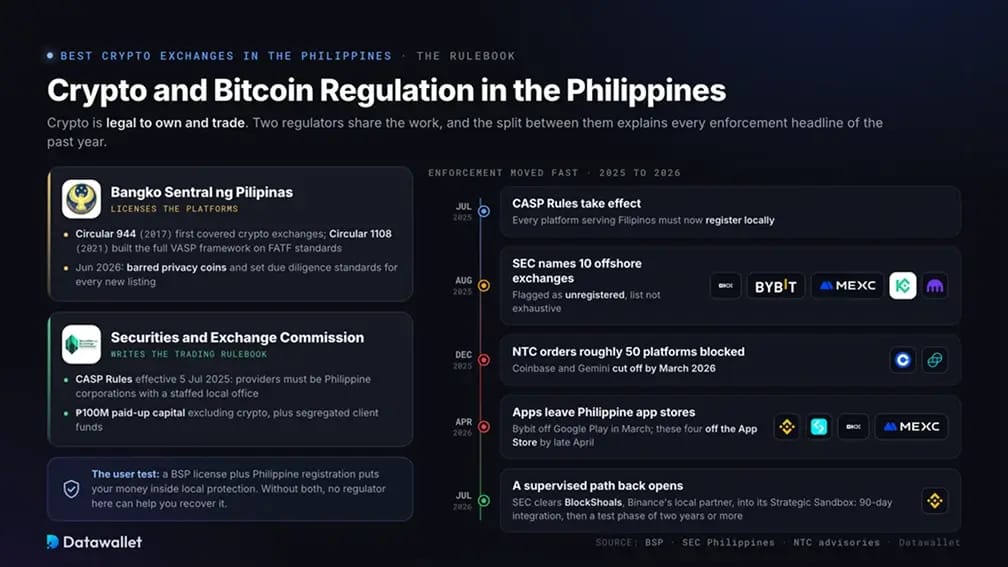
Posséder et échanger des cryptos est légal aux Philippines. Deux régulateurs se partagent le travail, et la répartition entre eux explique presque tous les titres sur les sanctions de l'année écoulée.
- La BSP a d'abord octroyé des licences au secteur, puis a cessé d'en délivrer : la circulaire n° 944 de 2017 couvrait les plateformes d'échange de monnaies virtuelles, et la circulaire n° 1108 l'a remplacée en 2021 par un cadre complet pour les prestataires de services sur actifs virtuels, fondé sur les normes du Groupe d'action financière.
- La SEC a établi les règles de négociation en 2025 : les circulaires de mémorandum 4 et 5, publiées le 30 mai 2025 et en vigueur à compter du 5 juillet, exigent que tout prestataire de services sur crypto-actifs servant des Philippins soit une société par actions philippine dotée d'un capital libéré de ₱100 millions hors crypto, d'un bureau local doté de personnel et de fonds clients ségrégués.
- Les mesures coercitives sont passées des avertissements aux blocages : la SEC a nommé dix plateformes d'échange offshore en août 2025, la NTC a ordonné aux prestataires de restreindre environ 50 plateformes en décembre, dont Coinbase et Gemini, qui ont été coupées en mars 2026, et les applications Binance, Bitget, OKX et MEXC ont quitté l'Apple App Store philippin en avril.
- La BSP a durci les règles de référencement des plateformes agréées : en juin 2026, la banque centrale a interdit aux VASPs agréés de prendre en charge les actifs renforçant la confidentialité et a publié des normes de diligence imposant aux plateformes d'échange d'évaluer le profil de l'émetteur, la maturité du marché, le cas d'usage, la transparence, la liquidité et la conformité juridique avant le référencement de tout jeton.
- Une voie supervisée de retour est en cours de test : BlockShoals Technologies a reçu l'approbation complète de la SEC le 2 juillet 2026 pour agir comme intermédiaire en crypto-actifs au sein du Strategic Sandbox, avec Binance comme partenaire mondial, une période d'intégration de 90 jours d'abord et une phase de test censée durer au moins deux ans.
Le test pour l'utilisateur est simple. Une licence BSP associée à une immatriculation d'entreprise philippine place votre argent dans le cadre de protection local. Sans les deux, aucun régulateur philippin ne peut vous aider à le récupérer.
Comment le BIR taxe-t-il les cryptomonnaies ?
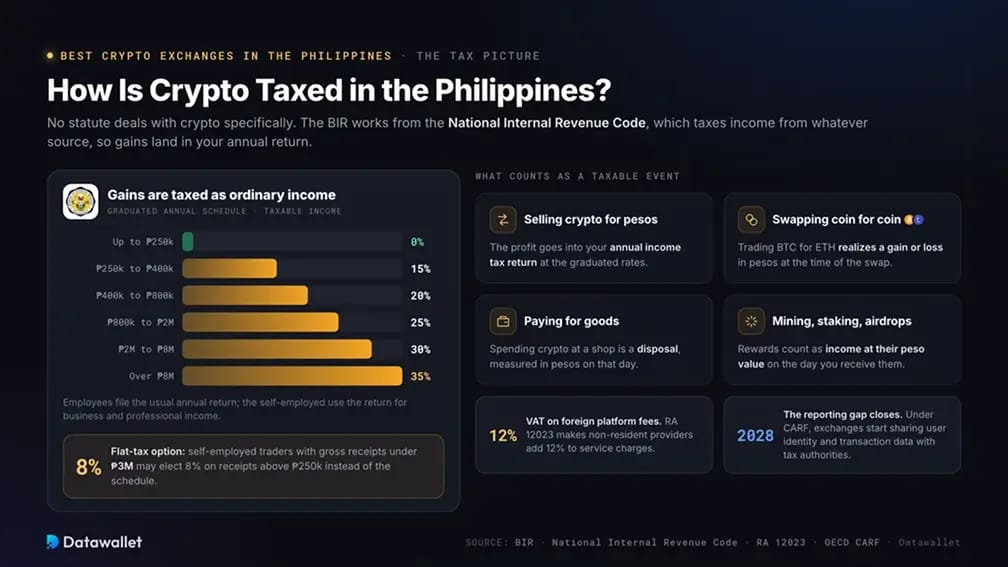
Aucune loi philippine ne traite spécifiquement de la fiscalité des cryptomonnaies. Le Bureau of Internal Revenue s'appuie sur le National Internal Revenue Code, qui impose les revenus quelle qu'en soit la source, et cette règle générale produit la plupart des réponses ci-dessous. Considérez ceci comme une information de contexte, non comme un conseil.
- Les gains sont généralement imposés comme un revenu selon un barème progressif : les bénéfices issus de la vente de cryptomonnaies contre des pesos figurent dans votre déclaration annuelle d'impôt sur le revenu, où le barème va de 0 % sur les premiers 250 000 pesos à 35 % pour la tranche supérieure. Les salariés utilisent la déclaration annuelle habituelle, et les travailleurs indépendants celle des revenus professionnels et d'entreprise.
- Les traders indépendants sous le seuil de la TVA disposent d'une option forfaitaire : les personnes dont les recettes brutes sont inférieures à 3 millions de ₱ peuvent opter pour un impôt forfaitaire de 8 % sur les recettes supérieures à 250 000 ₱, à la place des taux progressifs et de la taxe au pourcentage, ce qui convient souvent mieux aux traders à temps plein que le barème.
- Les cessions ne se limitent pas à l'encaissement : échanger une cryptomonnaie contre une autre et payer des biens en crypto réalisent tous deux une plus-value ou une moins-value mesurée en pesos au moment de la transaction, et les récompenses de minage, de staking et d'airdrop sont considérées comme un revenu à leur valeur en pesos à la réception.
- Les plateformes étrangères facturent désormais 12 % de TVA sur leurs frais : la loi Republic Act No. 12023 a étendu la taxe sur la valeur ajoutée aux services numériques consommés aux Philippines ; les prestataires non résidents qui s'enregistrent auprès du BIR ajoutent donc 12 % aux frais de service, tels que les frais de trading.
- L'écart de déclaration se referme en 2028 : les Philippines figurent parmi les juridictions engagées dans le Crypto-Asset Reporting Framework, en vertu duquel les plateformes d'échange collectent l'identité des utilisateurs et les données de transaction en vue d'un échange automatique entre administrations fiscales. L'actuel commissaire du BIR a dirigé la délégation philippine qui a signé cet engagement.
La frontière entre un investisseur et un trader exerçant une activité détermine le traitement, et le BIR n'a publié aucun critère propre aux cryptos. Une heure avec un comptable philippin coûte moins cher qu'un redressement assorti d'une majoration de 25 %.
L'adoption des cryptomonnaies aux Philippines
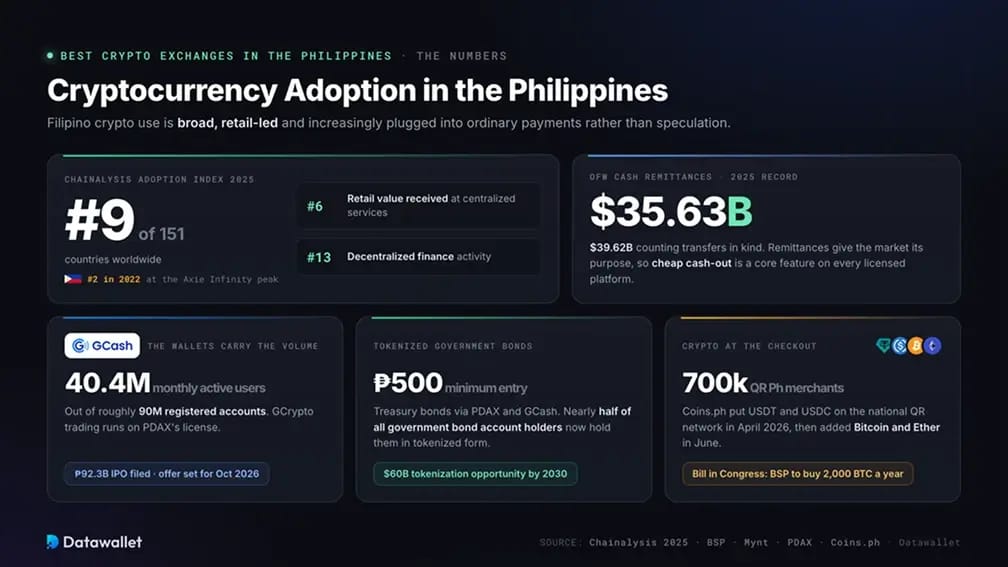
L'usage des cryptomonnaies aux Philippines est large, porté par les particuliers et de plus en plus intégré aux paiements courants plutôt qu'à la spéculation.
- Le pays se classe neuvième au niveau mondial et sixième pour l'activité de détail : Chainalysis a classé les Philippines neuvièmes sur 151 pays dans son Global Crypto Adoption Index 2025, sixièmes pour la valeur reçue par les particuliers sur les services centralisés et treizièmes pour la finance décentralisée, en recul par rapport à la deuxième place occupée en 2022, lorsque Axie Infinity était à son apogée.
- Les envois de fonds donnent son sens au marché : les Philippins de l'étranger ont envoyé au pays un record de 35,63 milliards de dollars en envois de fonds en espèces en 2025, et 39,62 milliards de dollars en comptant les transferts en nature, ce qui explique pourquoi chaque plateforme agréée ici considère un retrait en espèces peu coûteux comme une fonctionnalité essentielle.
- Ce sont les portefeuilles, et non les plateformes d'échange, qui portent les volumes : GCash a déclaré 40,4 millions d'utilisateurs actifs mensuels en mars 2026, contre environ 90 millions de comptes enregistrés, et sa maison mère a déposé une demande de référencement de 92,3 milliards ₱ en juin, l'offre étant prévue pour octobre.
- La dette publique tokenisée a trouvé un vrai public : les obligations du Trésor distribuées via PDAX et GCash à partir d'un minimum de ₱500 représentent désormais près de la moitié de tous les titulaires de comptes d'obligations d'État, et un livre blanc de PDAX publié avec Saison Capital et Onigiri Capital estime l'opportunité nationale de tokenisation à 60 milliards de dollars d'ici 2030.
- Les stablecoins arrivent en caisse : Coins.ph a connecté l'USDT et l'USDC au réseau national QR Ph en avril 2026, puis ajouté Bitcoin et Ether en juin, couvrant près de 700 000 commerçants, tandis qu'un projet de loi déposé au Congrès ordonnerait à la BSP d'acheter 2 000 Bitcoin par an pendant cinq ans et de les conserver pendant vingt ans.
Au regard des chiffres par pays de nos statistiques d'adoption des cryptomonnaies, les Philippines apparaissent d'abord comme un marché de paiements et ensuite comme un marché d'investissement, l'inverse de la plupart de l'Europe. Les marchés voisins répondent différemment aux mêmes questions, comme le montre notre guide des plateformes d'échange de cryptomonnaies en Asie.
Comment acheter des Bitcoin aux Philippines
Quinze minutes suffisent pour un premier achat sur n'importe laquelle des plateformes agréées présentées ici, et les pesos restent des pesos tout au long du parcours. Voici l'ordre dans lequel nous avons procédé à l'ouverture de chaque compte.
- Choisissez la plateforme qui correspond à votre façon de détenir votre argent : Coins.ph propose les frais publiés les plus bas et le plus large choix de dépôts en espèces, PDAX offre de véritables carnets d'ordres, GCash et Maya conviennent à ceux qui utilisent déjà ces wallets, et Moneybees s'adresse aux acheteurs qui détiennent des espèces.
- Terminez la vérification avec une pièce d'identité officielle : un UMID, un passeport, un permis de conduire ou une PhilID a été validé en quelques minutes sur chaque plateforme testée. Saisissez votre nom exactement tel qu'il est imprimé, car une différence avec les informations de votre banque ou de votre wallet est la raison habituelle pour laquelle un premier dépôt est bloqué.
- Alimentez votre compte en pesos par le canal le moins cher disponible : un virement InstaPay depuis BDO, BPI, Metrobank, LandBank ou PNB est désormais gratuit pour les clients particuliers et arrive en quelques secondes ; PESONet traite les montants plus importants le jour bancaire même, et les cartes doivent rester un dernier recours, car les prestataires de paiement ajoutent plusieurs points de pourcentage.
- Utilisez un ordre à cours limité lorsque c'est possible : sur Coins Pro, PDAX et GCrypto, vous pouvez fixer votre propre prix BTC/PHP plutôt que d'accepter le taux d'achat instantané, et cette seule étape nous a fait économiser environ un pour cent par achat lors des tests.
- Décidez de votre mode de conservation et commencez vos registres : les traders actifs peuvent laisser un solde de travail sur une plateforme agréée, tandis que tout ce qui est détenu pendant des années relève de l'auto-conservation, à étudier dans notre guide des meilleurs wallets crypto. Exportez votre historique de transactions dès le premier jour. Les détenteurs de dollars peuvent comparer les options dans notre guide pour acheter du Tether aux Philippines.
La vente suit les mêmes étapes en sens inverse, et un retrait en pesos vers une banque ou un wallet est arrivé en quelques minutes sur toutes les plateformes testées.
Conclusion
Coins.ph arrive en tête car il dispose de l'éventail de licences le plus large et du seul barème de frais publié, à partir de 0,10 %. PDAX convient à ceux qui veulent un véritable carnet d'ordres et des obligations d'État tokenisées, GCash supprime tous les obstacles à un premier achat, Maya convient aux épargnants qui veulent une seule application pour tout, Moneybees s'adresse aux acheteurs en espèces, et UnionBank maintient la crypto au bilan d'une banque.
Le changement majeur est que le marché philippin a cessé d'être une zone grise. Il y a deux ans, un Philippin pouvait ouvrir un compte presque n'importe où et espérer le meilleur. Les régulateurs ont depuis tracé le périmètre, l'ont fait respecter auprès de certaines des plus grandes plateformes d'échange du monde et ont créé un sandbox pour ceux qui acceptent de revenir par la grande porte.
Avant d'engager de l'argent réel, faites passer ₱1 000 par tout le cycle : dépôt, achat, vente, retrait. En vingt minutes, cette boucle vous en apprend plus sur les spreads et les délais de règlement que n'importe quel avis, y compris celui-ci.
Notre méthodologie
Le classement reflète ce qu'obtient en pratique un résident de Manille, de Cebu ou de Davao. Chaque compte a été ouvert avec des pièces d'identité philippines et alimenté en pesos depuis des banques et des wallets locaux. Six critères déterminent l'ordre.
- Trust Score : une note sur 5 attribuée par nos rédacteurs, fondée sur le statut de la licence, le régulateur qui la supervise, la qualité de l'information, la gestion des défaillances passées et l'ancienneté de l'opérateur.
- Vérification des licences : Nous avons vérifié chaque opérateur au regard du registre BSP des prestataires de services d'actifs virtuels et des avis de la SEC, avant comme après la vague d'application des règles CASP de l'année écoulée.
- Modes d'approvisionnement en PHP : nous avons envoyé des virements InstaPay et PESONet depuis des comptes bancaires philippins, alimenté le compte depuis des soldes GCash et Maya, et chronométré chaque arrivée en notant le coût après l'entrée en vigueur de la circulaire n° 1238.
- Coût réel de trading : nous avons acheté puis revendu immédiatement un montant fixe en pesos sur chaque plateforme, en comparant l'aller-retour au taux publié afin de révéler des écarts qu'aucun barème de frais ne mentionne.
- Sécurité et historique des incidents : nous avons examiné les antécédents de faille de sécurité et de pannes, les dispositifs de conservation, la publication des réserves et les protections de compte que l'utilisateur peut activer, dont la connexion à deux facteurs et la liste blanche d'adresses.
- Actifs et fonctionnalités locales : nous avons comparé les actifs listés, les paires en peso, les produits tokenisés, le paiement de factures, l'acceptation par les commerçants et la qualité du support en anglais et en filipino.
Les plateformes sans licence BSP ne sont jamais entrées en phase de test, y compris les plateformes d'échange offshore citées dans les avertissements de la SEC. Les tests se sont déroulés en juin et juillet, chaque licence étant revérifiée avant la publication.