我可以通过 HDFC 银行购买比特币吗?
可以。HDFC 不提供加密货币产品、托管或比特币 ETF,但向在 FIU 注册的交易所支付卢比,与其他转账一样可以正常到账。我全年都从普通储蓄账户向交易所充值,大多通过 UPI 向 P2P 卖家付款,银行从未为此打过一次电话。
HDFC 曾试探过封锁加密货币能做到什么程度。2021 年 5 月 28 日,它引用 RBI 2018 年的通函向客户发送电子邮件,并告知他们须在 30 天内前往分行,否则可能面临限制。最高法院已于 2020 年 3 月撤销该通函,RBI 于 2021 年 5 月 31 日通知各银行不得再引用该通函,HDFC 也在数日内撤回了该警告。此后此类做法没有再出现。
UPI 仍是剩下的障碍。印度国家支付公司(NPCI)从未批准将 UPI 用于加密货币购买,因此离岸交易所通过 P2P 卖家和支付合作伙伴接收卢比,而不是直接网关。通过 HDFC 向已验证的个人卖家付款通常很可靠,而加密货币商户的 QR 码有时会失败。我们的印度最佳加密货币交易所指南介绍了哪些平台处于 FIU 监管范围内。
如何通过 HDFC Bank 购买加密货币
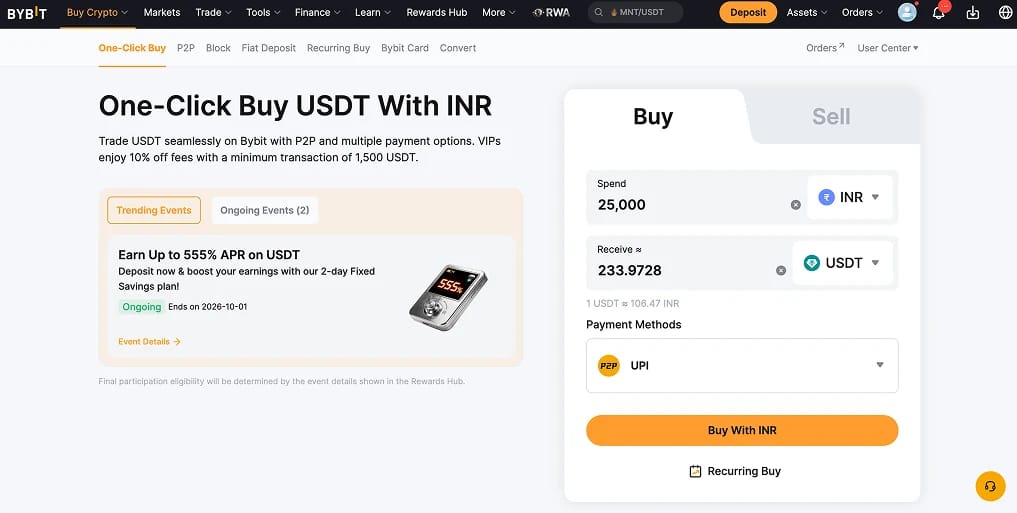
从 HDFC 为 Bybit 充值,意味着先把卢比转入交易所,再下单交易。通过 UPI 进行 P2P一直是我的 HDFC 账户中最可靠的 INR 方式,因为您是直接向经过验证的卖家付款,而不必依赖银行卡网关接受印度银行卡。
通过 HDFC Bank 购买加密货币的步骤:
- 创建账户:在Bybit注册,并使用您的 PAN 和 Aadhaar 完成 KYC。在解锁 P2P 之前,必须完成印度专属验证。
- 打开 P2P 并选择卖家:前往“买币”>P2P 交易,选择USDT或 BTC,并按 UPI 或 IMPS 筛选卖家。请先在 Bybit 中添加您的支付方式,并使用与您的 HDFC 账户相同的姓名,因为卖家会拒绝姓名不一致的付款。
- 查看您的 HDFC 限额:UPI 单笔上限为 ₹1,00,000,每天最多 20 笔支付,新注册的 UPI 在最初 24 小时内上限为 ₹5,000。IMPS 每日上限为 ₹5,00,000。您的 TPT 总限额位于 NetBanking 的“资金转账”设置中,调高后约需 30 分钟更新。
- 向卖家付款并确认:下单后,使用所示的准确信息通过 HDFC 付款,并标记为已付款。备注栏请留空或保持中性;向个人卖家写明“crypto”的付款备注容易带来麻烦。款项到账后,卖家通常会在五分钟内将币释放到您的资金钱包。
- 购买资产:如果您购买的是 USDT,请将其转入现货钱包,再兑换为 BTC 或您偏好的交易对。超过少量测试金额后,我都会挂限价单,因为一键报价隐含的价差比 0.10% 的现货手续费更宽。
HDFC Bank 客户的费用、税务和转账限额
您的总成本包括 HDFC 转账费用、交易所费用和税款,其中税款远高于前两项。
HDFC Bank 的费用和限额
- UPI:免费且即时到账。每笔交易 ₹1,00,000,每天 20 笔交易,新注册 UPI 或更换 SIM 卡后的前 24 小时内合计 ₹5,000。
- IMPS:24/7 可用,每日上限为 ₹5,00,000,通过 NetBanking 或应用发起时,大多数账户等级免费。
- NEFT 和 RTGS:在线免费。RTGS 起点为 ₹2,00,000,适合大额单笔转账,在全天内实时结算。
- 新收款人冷却期:任何新添加的收款人在最初24小时内最多只能收到 ₹5万,之后的一切以您的 TPT 限额为准。进行较大额转账前一天,请先添加收款人。
- 银行卡:HDFC 借记卡可通过部分交易所支付网关扣款,附加费为1.5至3.5%,而且该银行过去曾拒绝在加密货币商户使用信用卡。银行卡仅适合小额的首次测试。
- AML 检查:HDFC 根据 PMLA 进行报告。向不熟悉的收款人进行大额首笔付款可能会引发资金来源问询,而银行对账单和过往 ITR 申报记录可迅速解决该问题。
税务与 1% TDS
- 收益税率 30%:虚拟数字资产的利润按 Section 115BBH 规定的 30% 统一税率征税,另加 4% 的附加税,与持有期限或收入档位无关。
- 不可抵扣亏损:一种代币的亏损不能抵销另一种代币的收益,也不能结转,且除购置成本之外的任何费用均不可扣除。
- 1% TDS:第194S 条规定,VDA 转让须在源头扣除1%。境内交易所会自动代扣;Bybit 位于境外,不会代扣,因此在 P2P 和境外平台交易中,买方需承担扣除及缴纳义务。
- 18% GST:自 2025 年 7 月起,对印度用户征收,针对 Bybit 的交易和服务费用,而非加密货币本身。
- 申报:收益需填写 ITR-2 或 ITR-3 的 Schedule VDA。2025年《所得税法》自2026年4月1日起生效,原样沿用了整套制度,2026年预算案也未调整 30% 的税率和 TDS。
Bybit 费用
- P2P 充值:无平台费用。您的成本是卖家报价,通常比公开市场 USDT 价格高约1%。
- 现货交易:标准等级的挂单方和吃单方费率均为0.10%,不含 GST。
- 一键买入:报价中含有价差。对于首次 ₹2,000 的测试可以接受,但在任何实际金额下都偏贵。
- 加密货币提现:仅收取网络费。TRC-20 上的 USDT 约为一美元。
交易所环节的成本很低。税费才是真正的门槛,无论您选择哪个平台都适用。
适合 HDFC 银行客户的最佳交易所
目前,印度用户的所有正规选择都已列入 FIU 登记名单。对于 HDFC 客户而言,区别在于:境外平台将1% TDS 留给您自行处理,而境内平台会在交易结算前代为扣缴。
HDFC 银行加密货币政策
HDFC Bank 不提供零售加密货币交易、托管或咨询服务,其发布的研究对这一资产类别也一直持怀疑态度。其区块链业务仅限批发层面,涵盖贸易融资试点和银行间结算工作,不会涉及零售储蓄账户。这一立场与Axis、ICICI 和 SBI 一致,不过只有 HDFC 在 2021 年将立场推进到主动劝阻,之后 RBI 才将其拉回。
自2020年3月最高法院在Internet and Mobile Association of India v RBI一案中作出裁决以来,法律立场一直保持稳定,该裁决以比例原则为由撤销了 RBI 2018年的银行禁令。持有和交易加密货币是合法的,但该资产不是法定货币,也不适用类似 SEBI 的投资者保护。
交易所的监管由 FIU-IND 负责,自 2023年3月起,该机构要求所有服务印度用户的平台注册为报告实体,该要求依据 PMLA,并已在 2026年1月更新其 AML 指引。Bybit 为此付出了代价,在 2025年1月被处以 ₹9.27 千万卢比的罚款,之后才完成注册并恢复全面的印度访问,服务包括现货、衍生品、期权和跟单交易。未注册的平台面临网址封锁和应用商店下架,因此在比较手续费之前,请先查看 FIU 登记名单。
关于 HDFC 银行
HDFC Bank 是印度最大的私营银行,总部位于孟买,服务超过 9000万 客户。2023年7月,该行与母公司 HDFC Ltd 合并,将印度最大的住房贷款机构并入银行,并使其跻身全球市值最高的银行之列。
零售客户通过NetBanking、MobileBanking应用和PayZapp管理账户,涵盖储蓄和工资账户、定期存款、Visa和Mastercard借记卡及信用额度,并通过HDFC Securities进行证券经纪业务。资金通过UPI、IMPS、NEFT和RTGS流转,NetBanking负责管理各渠道的上限和TPT限额。
该银行持有印度储备银行颁发的牌照并受其监管,被列为国内系统重要性银行。其零售业务不涉及任何数字资产,也不支持或参与加密货币交易。
总结
通过 HDFC 银行购买比特币的流程与印度各大银行相同。您将卢比转入在 FIU 注册的交易所,在那里交易,并自行处理税务。这家银行曾因加密货币威胁要求客户亲赴分行,如今却不加评论地处理这些付款,剩下的麻烦只是流程上的。请提前一天添加收款人,记住首日 ₹5万 的上限,并在大额转账前而不是付款过程中设置好您的 TPT 限额。
Bybit 凭借深度和成本获得推荐:现货费率为0.10%,P2P 充值免费,并且在已注册范围内为印度用户提供最广泛的产品。如果您希望由平台代扣1% TDS,CoinDCX 会自动处理,但交易费用更高。无论选择哪家,30% 的税款和 Schedule VDA 申报都仍需由您负责。