Chamath Palihapitiya 是谁?
Chamath Palihapitiya 是出生于斯里兰卡的加拿大和美国风险投资家,是 Social Capital 的创始人兼首席执行官,也是 All-In Podcast 的联合主持人,该节目已成为美国最具影响力的商业和政治节目之一。
他在金融界的地位很特殊。他被认为创造了科技史上最出色的增长工程成就之一,推动 Facebook 的用户从约 5000万增长到超过 7亿;同时他也因 SPAC 热潮而受到指责,这轮热潮让大多数散户参与者陷入亏损。这两种声誉都是他应得的,他的净资产也反映出两者之间的剧烈起伏。
我们认为 Chamath 最与众不同之处在于他公开“记分”的方式。他发布年度业绩信,在自己的播客上披露亏损,并以大多数基金经理回避的坦率承认错误。这种透明是一把双刃剑,因为他的失误和成功一样都有据可查。
Chamath Palihapitiya 的背景
Chamath 的经历始于渥太华的一个难民家庭,途经 AOL、Facebook、风险投资、SPAC 热潮,如今进入以 AI 基础设施和重新设计的空白支票工具为核心的第二幕。
早年经历与教育背景
Chamath Palihapitiya 于 1976 年 9 月 3 日出生于斯里兰卡加勒。他五岁时全家搬到渥太华,其父亲在斯里兰卡内战期间在那里寻求难民身份。家境拮据,他十几岁时在 Burger King 打工补贴家用。
他先就读于 Lisgar Collegiate Institute,随后进入滑铁卢大学,于1999年毕业,获电气工程学位。他的第一份工作是在 BMO Nesbitt Burns 交易衍生品,这只是他前往加利福尼亚之前的短暂插曲。
AOL 和 Facebook
在 AOL,Chamath 负责管理涵盖 AIM 和 ICQ 的即时通讯部门,26 岁时成为公司最年轻的副总裁。2007年,他加入 Facebook,带领增长团队度过了该平台增长最迅猛的几年。
他的团队开发的增长方法,即对激活、留存和病毒式循环进行执着的衡量,成为消费科技领域的标准做法。他于2011年离开 Facebook,并于2014年卖出了剩余股票。此后他成为该公司最严厉的批评者之一,2017年在斯坦福大学的听众面前表示,他参与打造的工具正在撕裂社会结构。
打造 Social Capital
Chamath 于2011年创立了 The Social+Capital Partnership,陆续募集多支基金,并投资了 Slack、Yammer 和 Box 等公司。同年,他以 2500万美元 购买了金州勇士队 10% 的股份,在 Joe Lacob 团队以 4.5亿美元 收购球队后不久加入其所有者团队。
2018 年,他不再接受外部资金,并将 Social Capital 改组为一家投资于其自身资产负债表的控股公司。这一决定正是他如今财富难以厘清的原因。没有可供审计的基金申报文件,只有他愿意谈论的持仓。
SPAC 时代
2017 年,Chamath 与 Ian Osborne 推出了 Social Capital Hedosophia,这是一系列计划中的 SPAC 的第一只,其代码从 IPOA 到 IPOZ。IPOA 于 2019 年与 Virgin Galactic 合并,后续的 SPAC 在 2020 年至 2021 年的热潮中将 Opendoor、Clover Health 和 SoFi 带入公开市场。
后果十分惨重。Virgin Galactic 较高点下跌超过95%,Clover 崩盘,2022年他清算了两个尚未合并的 SPAC,向投资者返还约16亿美元。在他已完成的交易中,只有 SoFi 的交易价明显高于其10美元发行价。他在多个案例中提前出售,包括 2021年3月以约2.13亿美元出售620万 Virgin Galactic 股票。
他退出勇士队则源于另一种压力。2022 年 1 月他就维吾尔种族灭绝发表的言论招致广泛谴责后,他在 2022 年年中出售了剩余股份,这笔持仓在十一年间大约增值了十倍。
卷土重来:Groq 和 AEXA
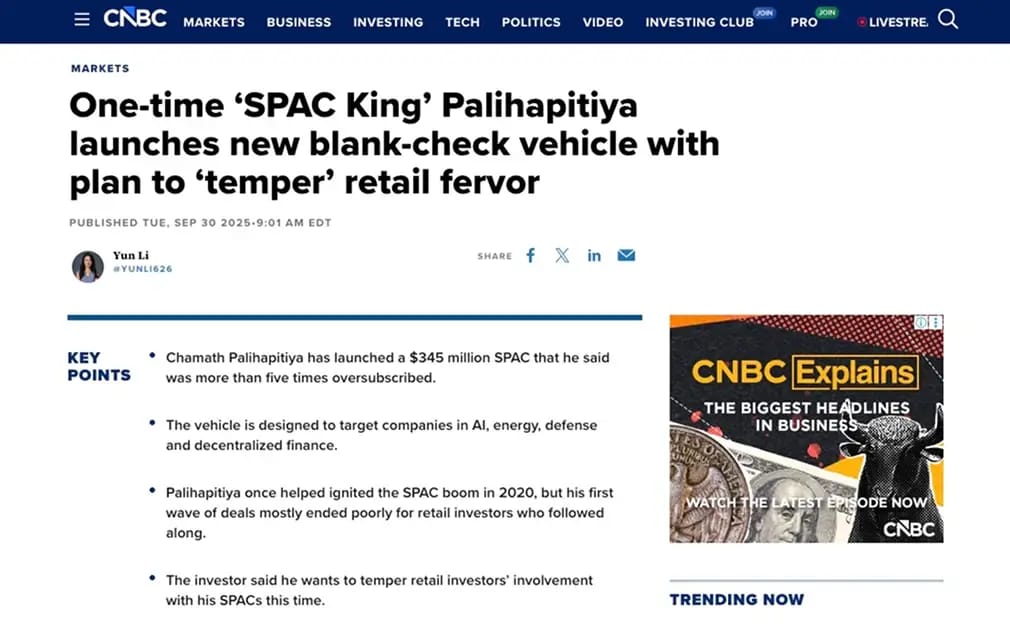
有两件事定义了他当前的阶段。第一件是 AI 推理芯片公司 Groq,Social Capital 于2017年向其投资 1000万美元,并在2018年再投资 5230万美元,这些投资使该公司当时获得了接近三分之一的股权。2025年12月,Nvidia 同意以约 200亿美元 现金收购 Groq 的资产、知识产权牌照和高级团队,这是 Nvidia 历史上规模最大的一笔交易。
第二项是他的 SPAC 回归。2025年9月,American Exceptionalism Acquisition Corp (AEXA)在纽约证券交易所融资 3.45亿美元,目标领域包括 AI、能源、国防和去中心化金融。该结构直接回应了批评者:没有认股权证,发起人股份只有在股价较 IPO 价格上涨 50% 后才会归属,且仅有 1.3% 的发行份额分配给散户。
Chamath Palihapitiya 在 2026 年的净资产
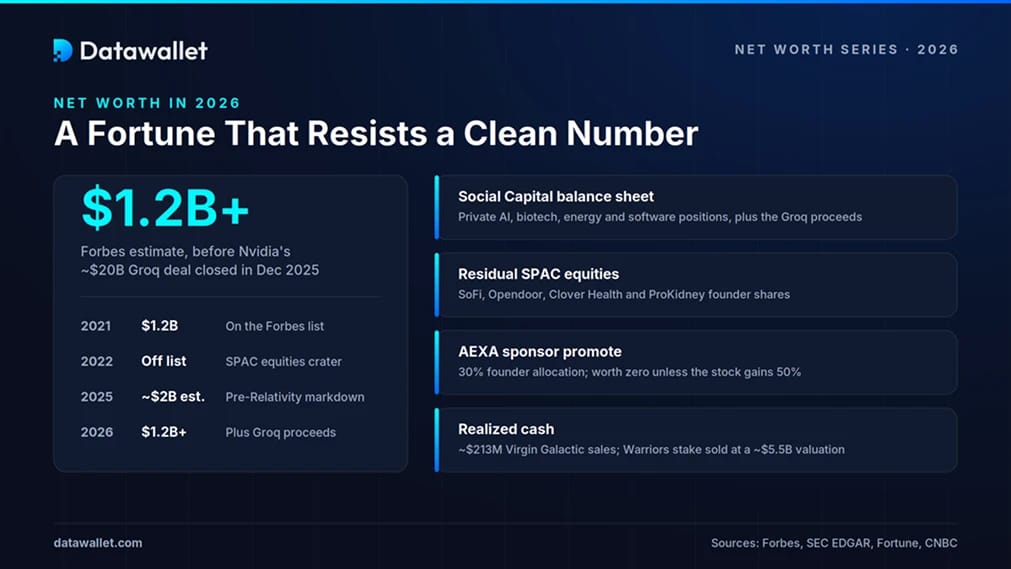
Chamath Palihapitiya 2026年的净资产介于12亿美元与其数倍之间,坦率地说,Social Capital 之外没有人能确切知道。
我们对照现有各项估算核查了他的财富轨迹,即使以科技行业的标准来看,波动也极为剧烈。Forbes 在 2021 年估算他的身家为12亿美元,随后在 2022 年,随着他与 SPAC 相关的股票暴跌,又将他从富豪榜中完全剔除。
在 Relativity Space 减记之前,估值到 2025 年已回升至约 20亿美元。他在 All-In 上披露,在 Eric Schmidt 主导该火箭公司资本重组后,他损失了约 3.8亿美元。
他目前的财富主要由以下部分构成:
- Social Capital 资产负债表:他的控股公司持有 AI、生物科技、能源和软件领域的私人头寸,其中包括 Groq 的收益。他曾在年度信中描述过该投资组合,但未披露经审计的总额。
- 来自 SPAC 发起的上市公司股权:在 SoFi、Opendoor、Clover Health 和 ProKidney 中仍持有剩余的创始人股份,可通过SEC 内部人士申报文件查看,但价值仅为其2021年估值的一小部分。
- AEXA 保荐:他在这家新 SPAC 中的保荐人地位附带 30% 的创始人份额,但除非合并后的股票上涨 50%,否则一文不值。
- 已实现现金:过往退出收益累计可观,包括个人出售 Virgin Galactic 股份获得约2.13亿美元,以及在 2021 年和 2022 年出售勇士队股权,当时球队估值接近55亿美元,而入股成本为2500万美元。
Chamath Palihapitiya 的投资组合
Chamath 的投资组合通过 Social Capital 运作,他在 2018 年将其转为永久资本控股公司。根据他的2024 年度信,该公司管理的资产约为21亿美元,实缴资本为14亿美元;他的2025 年信件则称,正将其重新定位为面向 AI 时代的“不可利用的投资组合”。
最重要的仓位:
- Groq(已退出):Social Capital在2017年和2018年投入的6230万美元成为该投资组合最具代表性的一笔成功投资,2025年12月,Nvidia支付了约200亿美元收购Groq的资产。
- 8090:这是一家自筹资金的孵化器,于2024年1月宣布成立,旨在以远低于常规的成本用 AI 重建企业软件。其旗舰产品 Software Factory 于2026年2月发布,他还将2025年定位为扩大规模的一年。
- 残余的 SPAC 股权:通过SEC 文件仍可看到创始人股份在 SoFi、Opendoor、Clover Health 和 ProKidney 中的持仓,不过只有 SoFi 表现坚挺。
- Relativity Space(已减记):这家 3D 打印火箭制造商在 Eric Schmidt 于 2025 年进行资本重组、使早期持有人权益归零之前,消耗了他约 3.8亿美元 的资金。
- AEXA:他在这家3.45亿美元 SPAC 中的发起人持股结构设定为:创始人股份仅在股价较 IPO 价格溢价50%时才归属。
二十多年来的模式始终如一:持有少量集中且往往流动性不足的押注,并经受住了会迫使大多数基金经理卖出的波动。
Chamath Palihapitiya 的加密货币持仓
Chamath 的加密货币故事,主要与他已不再持有的比特币有关。他在 2012 年和 2013 年开始买入,既有个人买入,也通过 Social Capital 买入。到 2013 年底,TechCrunch 报道称他持有约500万美元的 BTC,当时是全球已知规模最大的个人持仓之一。
他后来分发并卖出了这些持仓,并公开表示后悔。2024年11月,在比特币突破9万美元时,他在 All-In 节目中称这次卖出是“价值三四十亿美元”的错误。我们很难想到还有哪位投资者曾如此精确地公开量化自己错过的加密资产仓位,而且这与他自身利益相悖。
他目前的敞口是结构性的,而非直接持仓。他长期主张,比特币的作用是取代黄金,而稳定币将承接美元支付通道。鉴于稳定币市场的扩张规模,这一论点如今看来颇具前瞻性。
AEXA 明确将去中心化金融列为其目标领域之一,他还指出 Circle 在公开市场的成功,证明 DeFi 的下一阶段将通过受监管的上市公司实现。他还表示,相比自己管理币和钱包,他更愿意持有拥有加密货币的公司的股票。
总结
Chamath Palihapitiya 的净资产难以像 Brian Armstrong 那样给出一个清晰、可以直接勾选的数字,而这种不透明是刻意为之。自从他不再接受 Social Capital 的外部资金后,他以对有限合伙人的问责换取了完全的自主权,公众只能在 Forbes 的估算、SEC 的文件以及他在播客上主动透露的信息之间相互印证、推测。
2026 年的状况明显好于 2022 年。Groq 的结果印证了他早期集中押注硬件的眼光,而这一点曾被他在 SPAC 方面的记录所掩盖;AEXA 重新设计的激励机制则表明,他至少接受了一部分批评。
第二幕的结局是否会与第一幕不同,取决于他尚未公布的一笔交易。我们关注的不是表面的数字,而是一直以来决定它的那件事:一两个规模过大、流动性不足的头寸,要么悄然复利十年,要么在公众视野中被平仓。