什么是 Ondo Finance?
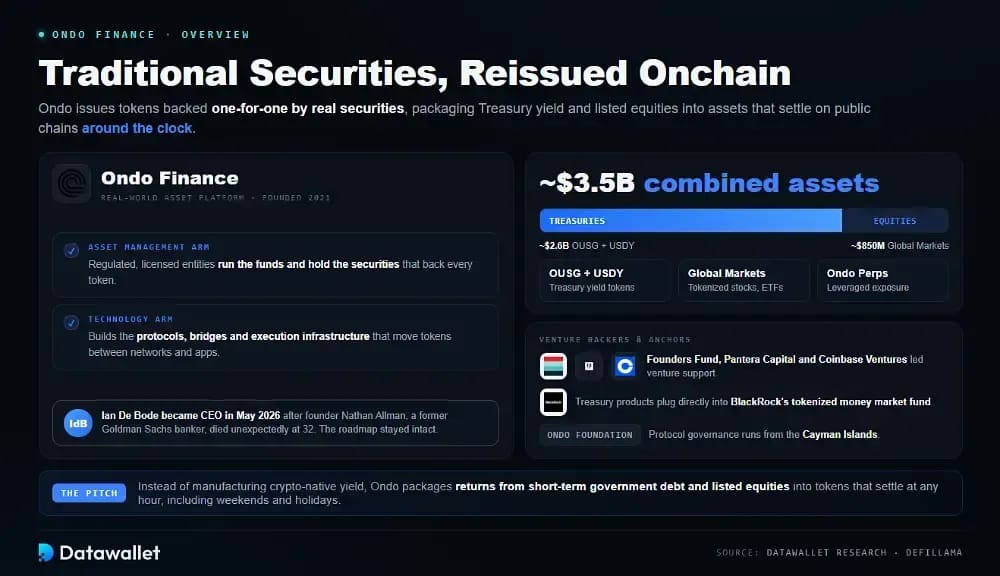
Ondo Finance 是一个真实世界资产平台,发行由传统证券按 1:1 支持的区块链代币。它没有去凭空制造加密原生收益,而是将短期政府债务和上市股票的回报打包成代币,全天候(包括周末和节假日)在公共链上进行结算。
该业务分为两个很少归属于同一屋檐下的部分。受监管的资产管理部门通过持牌实体运营基金并持有证券,而技术部门则构建在网络和应用程序之间转移这些代币的协议、跨链桥和执行基础设施。
三个产品系列在 2026 年占据了主要分量。OUSG 和 USDY 提供美国国债收益,Ondo Global Markets 上市代币化股票和 ETF,Ondo Perps 则在此基础上增加了杠杆敞口。总资产接近 35 亿美元,其中约 26 亿美元为美国国债,8.5 亿美元为股票。
领导层在 2026 年 5 月发生了突然变动。创始人 Nathan Allman 是前高盛银行家,于 2021 年创立了该公司,他于 32 岁时不幸离世。此前担任总裁兼首席战略官的 Ian De Bode 立即接任首席执行官,并保持了路线图的稳定。
其支持者看起来仍然像是一份传统金融名单。风投支持来自 Founders Fund、Pantera Capital 和 Coinbase Ventures,国债产品直接接入了 BlackRock 的代币化货币市场基金,而 Ondo Foundation 则从其位于 Cayman Islands 的总部监督协议治理。
Ondo Finance 如何运作?
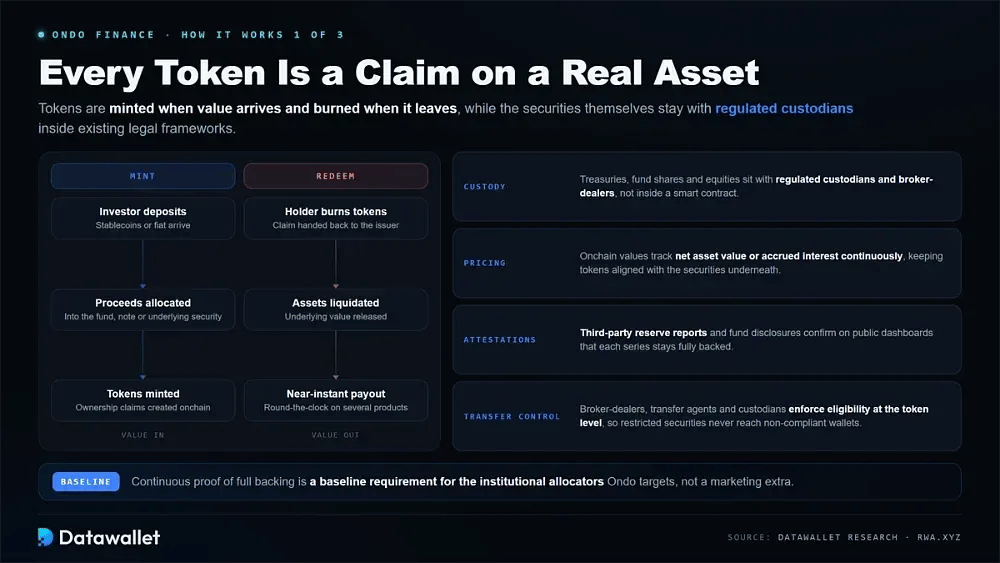
该模型刻意保持了简单。Ondo 发行的每一个代币都代表着对由受监管托管机构在链下持有的真实资产的索取权,在价值到达时铸造,在价值离开时销毁,其定价紧跟其底层的资产。
1. 代币化与背书
每款产品都封装了一池受监管的资产,并铸造代表对其所有权索取权的代币。这种结构使链上代币与传统托管中持有的证券价值保持紧密绑定。
以下是背书模型在 Ondo 各产品中的运作方式:
- 托管:美国国债、基金份额和股票存放在受监管的托管机构和经纪交易商处,而不是智能合约内部,这使资产保持在现有的法律框架之内。
- 铸造:当投资者存入稳定币或法币时,会创建代币,协议将这些收益分配到相关的基金、票据或底层证券仓位中。
- 赎回:持有者销毁代币以收回底层价值,并且现在有几款产品支持接近即时的全天候赎回,取代了以工作日计算的传统结算窗口。
- 定价:链上价值持续追踪净资产价值或应计利息,使每个代币在任何给定时刻都与支持它的证券紧密对齐。
- 证明:第三方准备金报告和基金披露在公共仪表盘上确认每个系列都得到了充分支持,这是 Ondo 目标机构配置者的一项基准要求。
- 转账控制:经纪交易商、过户代理和托管机构在代币层级强制执行资格规则,因此受限制的证券永远不会到达未通过底层合规检查的钱包。
2. 收益如何到达持有者手中
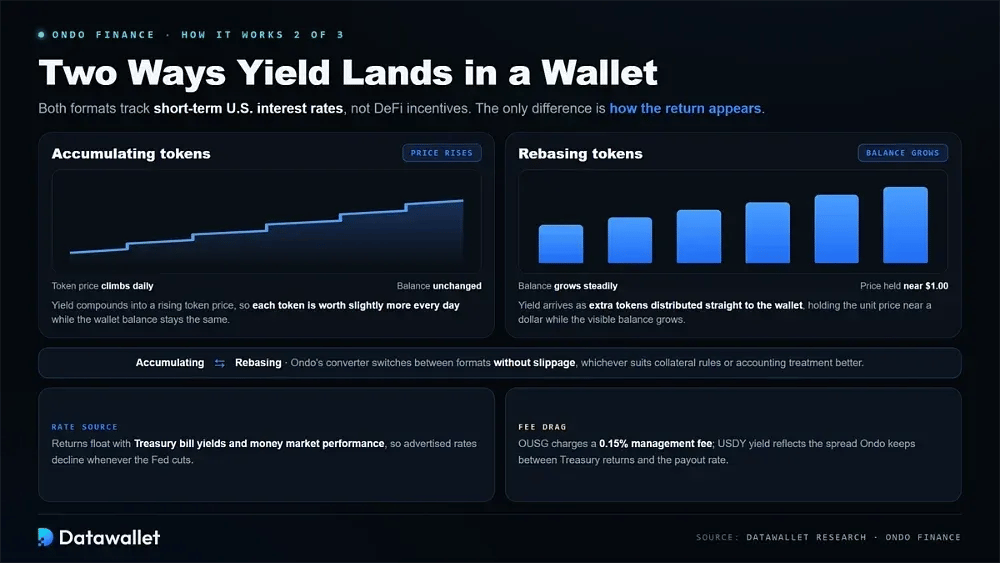
Ondo 的国债产品以两种格式支付收益,这种差异改变了收益在钱包内部的显示方式。两者都追踪短期美国利率,而不是任何 DeFi 激励计划。
以下是这两种收益机制在实际中的区别:
- 累积型代币:收益会复合计入并推高代币价格,因此每天每个代币的价值都会略有增加,而钱包余额本身保持完全不变。
- 重定基准代币:收益以额外代币的形式直接分发到钱包中,使单位价格保持在接近一美元的水平,同时钱包中的可见余额稳步增长。
- 转换:持有人可以通过 Ondo 的转换器在累积型和重定基准型版本之间进行无 slippage 切换,选择最适合其抵押要求或内部会计处理的格式。
- 利率来源:回报率随国库券收益率和货币市场基金表现而浮动,因此当美联储下调其基准政策利率时,宣传的利率也会下降。
- 费用拖累:OUSG 按照基金资产收取 0.15% 的管理费,而 USDY 的收益则反映了 Ondo 在实际国债回报率与支付利率之间保留的利差。
3. 资格与访问权限
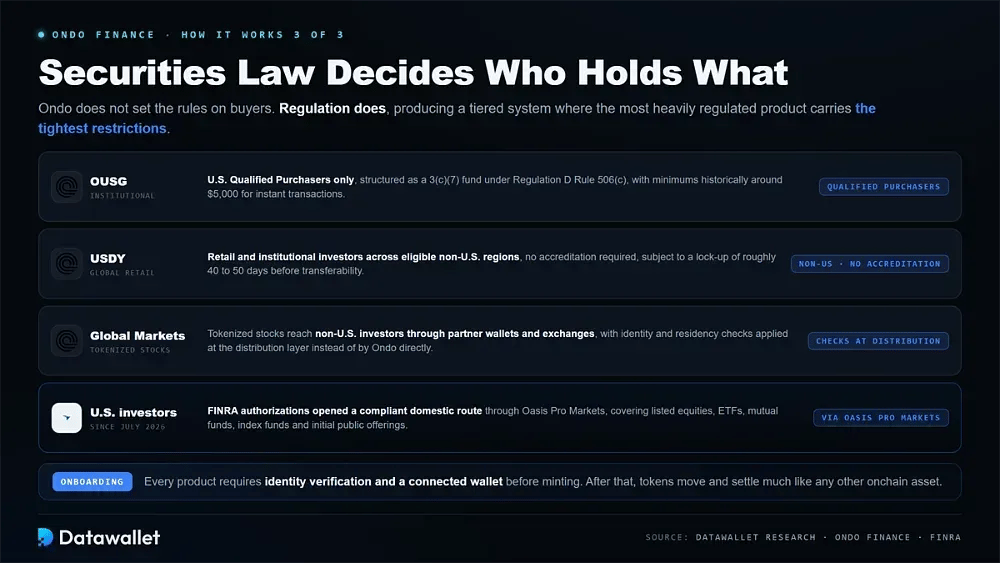
证券法而非 Ondo 本身决定了谁可以持有每个代币。这产生了一个分层系统,其中受监管最严格的产品也对买家施加了最严格的限制。
每个产品的访问权限按以下方式划分:
- OUSG:仅限美国合格购买者,根据 Regulation D Rule 506(c) 结构化为 3(c)(7) 基金,历史上的即时交易最低投资额约为 5,000 美元。
- USDY:向符合条件的非美国地区的零售和机构投资者开放,无需认证,但在可转让之前需受约 40 至 50 天的锁定期限制。
- 全球市场:代币化股票通过合作伙伴钱包和交易所触达非美国投资者,身份和居住地检查在分发层应用,而不是由 Ondo 直接进行。
- 美国投资者:2026 年 7 月的 FINRA authorizations 通过 Oasis Pro Markets 开辟了一条合规的本土途径,涵盖上市股票、ETFs、共同基金、指数基金和首次公开募股。
- 入驻:每个产品在铸造前都需要进行身份验证和连接的钱包,此后生成的代币的移动和结算方式与任何其他 onchain 资产非常相似。
Ondo Finance 的 Core 产品
产品目录已从两个国债封装产品发展成为一个涵盖现金管理、股票、衍生品和借贷的全栈平台。以下四款产品持有该平台几乎所有的资产并贡献了其 trading 活动。
1. OUSG:代币化美国国债
OUSG 是机构现金管理产品,为合格投资者提供短期政府债务的代币化敞口,可连续铸造和赎回,而不受营业日传统银行时间的限制。
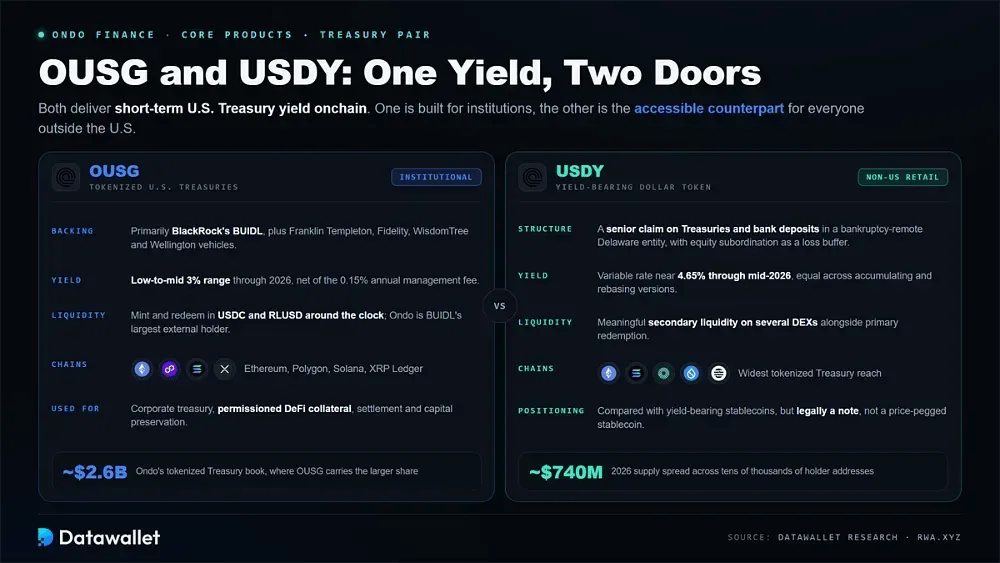
以下是 OUSG 产品在 2026 年的定义特征:
- 背书:OUSG 主要配置于 BlackRock 的 BUIDL 基金,以及 Franklin Templeton、Fidelity、WisdomTree 和 Wellington 的载体,外加手头持有的用于处理赎回的稳定币和银行存款。
- 收益:回报率随短期国债利率浮动,在 2026 年期间处于 3% 的低至中段区间,并且是在扣除该基金 0.15% 的年度管理费后计算得出的。
- Liquidity:认购和赎回以 USDC 和 Ripple 的 RLUSD 全天候清算,而 Ondo 仍然是 BlackRock 自己的 BUIDL 基金中最大的单一外部持有人。
- 触达:该代币已在 Ethereum、Polygon、Solana 和 XRP Ledger 上线,并承载了 Ondo 约 26 亿美元代币化国债账本中的较大份额。
- 应用场景:机构持有 OUSG 用于企业资金管理、受权限控制的 DeFi 抵押品、双边结算以及现金策略,这些策略将资本保值放在追求更高的头条收益率之前。
2. USDY:一种产出收益的美元代币
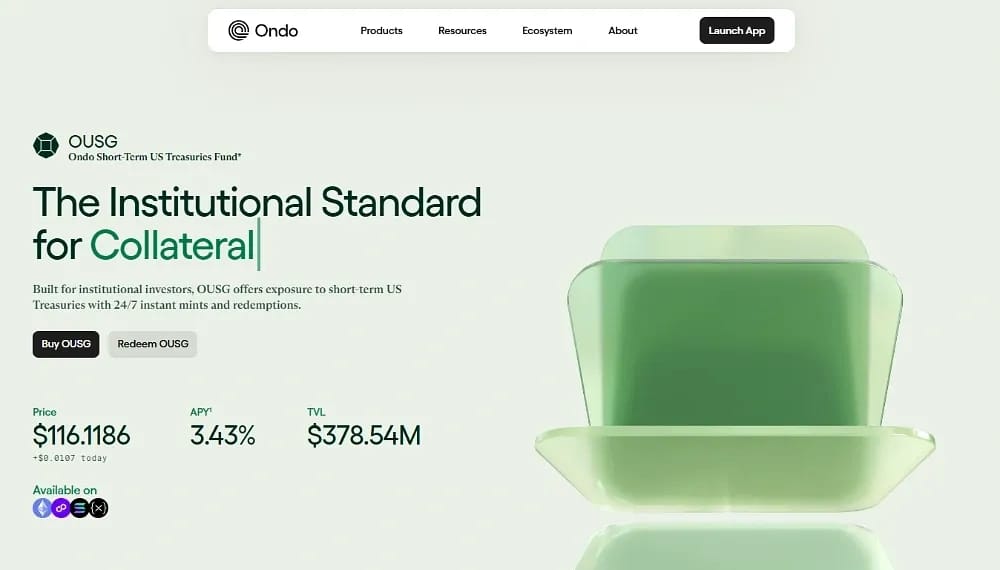
USDY 是 OUSG 的平易近人版本,它是一个代币化的票据,为无法满足合格投资者门槛(这些门槛将散户挡在 OUSG 等机构产品之外)的非美国投资者提供美元收益。
以下是对于 USDY 至关重要的细节:
- 结构:USDY 是对由 Ondo USDY LLC 持有的短期美国国债和银行存款的优先索偿权,该公司是一个具有破产隔离特性的特拉华州实体,并以股权次级化作为损失缓冲。
- 收益:其浮动利率追踪短期美国国债收益率,在 2026 年中期接近 4.65%,并且该利率同样适用于累积版和重定基准版。
- 分发:USDY 是按网络计算覆盖最广的代币化国债产品,其供应已在 Ethereum、Solana、Mantle、Sui 和 Aptos 上线,用于实现跨链美元收益。
- 规模:在 2026 年期间,供应量接近 7.4 亿美元,分布在数万个不同的持有者地址中,同时在几个去中心化交易所上拥有可观的二级市场流动性。
- 定位:该代币经常出现在产出收益的稳定币替代品的对比中,尽管 USDY 在法律结构上是一张票据,而不是像 USDC 那样锚定价格的稳定币。
3. Ondo Global Markets:代币化股票与 ETF
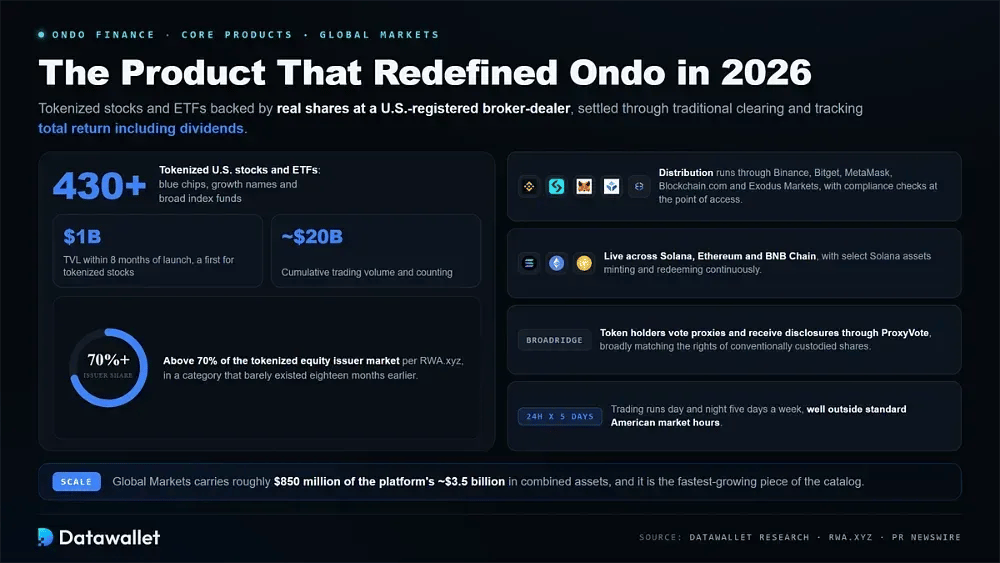
Ondo Global Markets 是在 2026 年重新定义该公司的主打产品。它提供由在美国注册的经纪商处持有的真实股票支持、并通过传统清算基础设施进行结算的代币化股票与 ETFs。
Ondo Global Markets 目前的业务拆解如下:
- 目录:该平台上线了超过 430 种代币化的美国股票和 ETF,涵盖蓝筹股、成长股以及广泛的指数基金,每种资产都追踪包括股息在内的总回报。
- 规模:Global Markets 在推出后八个月内TVL 便突破了 10 亿美元,这在代币化股票中尚属首次,累计交易额接近 200 亿美元。
- 市场份额:根据 RWA.xyz 的数据,在十八个月前几乎尚不存在的产品类别中,Ondo 占据了超过 70% 的代币化权益发行商市场。
- 分发:代币通过 Binance、Bitget、MetaMask、Blockchain.com 和 Exodus Markets 在 Solana、Ethereum 和 BNB Chain 上送达用户,并在访问时进行合规检查。
- 股东权利:通过 Broadridge 的集成,代币持有者可以通过 ProxyVote 行使代理投票权并接收监管披露,这大致与传统托管中持有的股票所附加的权利相匹配。
- 可用性:交易每周五天、全天 24 小时运行,部分 Solana 资产支持在远远超出标准美股市场时间的时段内进行持续的铸造和赎回。
4. Ondo Perps 与配套基础设施
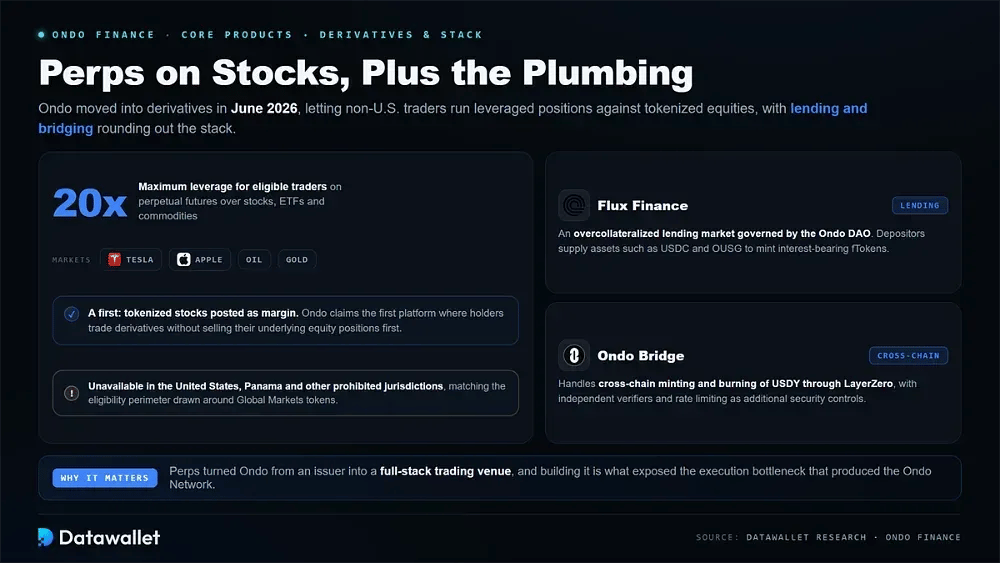
Ondo 于 2026 年 6 月凭借 Ondo Perps 进军衍生品领域,允许非美国交易员针对代币化股票建立杠杆仓位。围绕其周围的借贷和跨链产品完善了配套的技术栈。
更广泛的产品栈包含以下组件:
- Ondo Perps:提供针对股票、ETF 以及包括特斯拉、苹果、石油和黄金在内的大宗商品的永续合约,符合条件的交易员可获得的杠杆高达 20 倍。
- 代币化抵押品:Ondo 宣称推出了首个允许将代币化股票作为保证金提交的平台,这使得持有者无需先出售其底层权益头寸即可进行衍生品交易。
- 限制:美国、巴拿马及其他禁止该服务的司法管辖区居民无法使用永续合约,这与 Global Markets 代币周围划定的准入范围一致。
- Flux Finance:一个由 Ondo DAO 管理的超额抵押借贷市场,储户可存入 USDC 和 OUSG 等资产,以铸造带有利息的 fToken。
- Ondo Bridge:通过 LayerZero 处理 USDY 的跨链铸造和销毁,并应用一组独立验证器和速率限制作为额外的安全控制。
Ondo Network 详解
2026 年最具影响力的技术决策是放弃了一项该公司推广了十八个月的计划。Ondo Chain 现已不复存在,取而代之的是在结构上完全不同且已经运行着一个实时交易产品的系统。
Ondo 为何搁置其 Layer 1
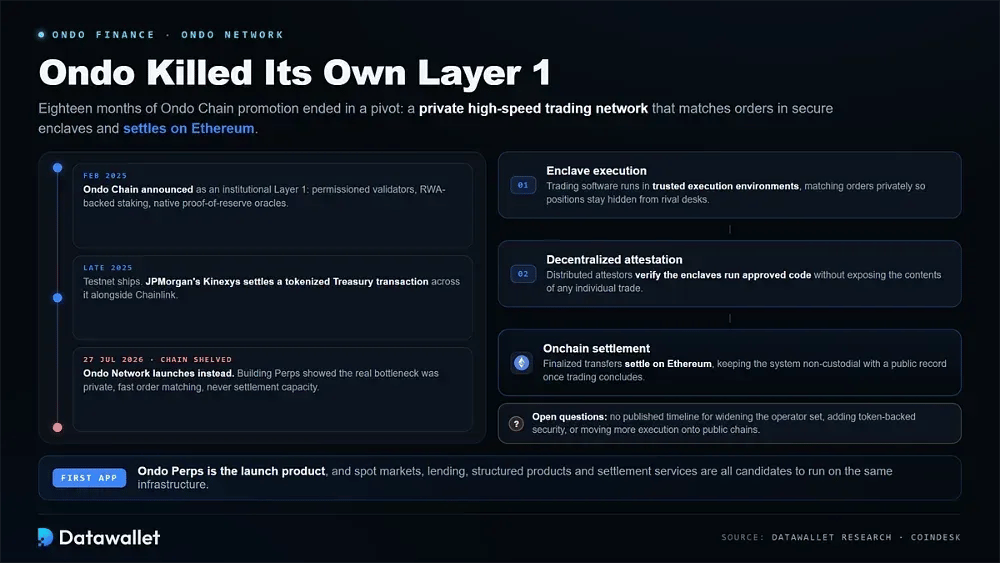
Ondo 于 2025 年 2 月宣布推出 Ondo Chain,将其作为机构级 Layer 1,内置许可验证者集合、由 RWA 支持的staking以及原生 PoR 预言机。测试网随后于同年晚些时候推出,摩根大通的 Kinexys 携手 Chainlink 在其上结算了一笔代币化的国债交易。
构建 Ondo Perps 改变了诊断结果。与潜在机构用户的交流表明,结算能力从来都不是制约因素,因为真正的瓶颈在于订单撮合的速度和隐私性,这远在任何内容到达公共账本进行最终结算之前。
因此,该公司转换了方向。2026 年 7 月 27 日,它推出了 Ondo Network。首席执行官 Ian De Bode 将其定性为 Ondo Chain 的直接延续,而非替代产品,同时确认这两个系统绝不会并行运行。
Ondo Network 的工作原理
该架构拆分了传统区块链捆绑在一起的工作。执行、验证和结算各自在不同的地方运行,正是这一点在不将托管权交予运营商的情况下实现了交易所级别的速度。
Ondo Network 的结构如下:
- 信托执行(Enclave execution):交易软件在可信执行环境中运行,私密且快速地撮合订单,从而对竞争交易台隐藏持仓和订单流。
- 去中心化证明:一组分布式证明者验证这些信托执行环境运行的是经批准的代码,从而在不泄露任何单笔交易内容的情况下为用户提供密码学保障。
- 链上结算:目前最终的资产转移在 Ethereum 上结算,这使得整个系统保持non-custodial,并在交易结束后留下公开的转移记录。
- 首个应用:Ondo Perps 是该网络上的首发产品,代币化股票可用作追踪股票、ETF 和大宗商品的永续合约的抵押品。
- 计划范围:Ondo 已经暗示,随着网络逐渐成熟,现货市场、借贷、结构化产品和结算服务都可以在同一基础设施上运行。
- 未解问题:该公司尚未公布扩大运营商集合、增加代币支持的安全性或将更多执行流程转移到公共链上的时间表。
Ondo 在美国的扩张与监管立场
代币化证券的成败在于监管,而 2026 年将 Ondo 对合规的优先投入转化为了竞争护城河。该公司现在拥有在美利坚合众国证券规则内而非绕过规则运营所需的所有牌照。
Oasis Pro 牌照栈
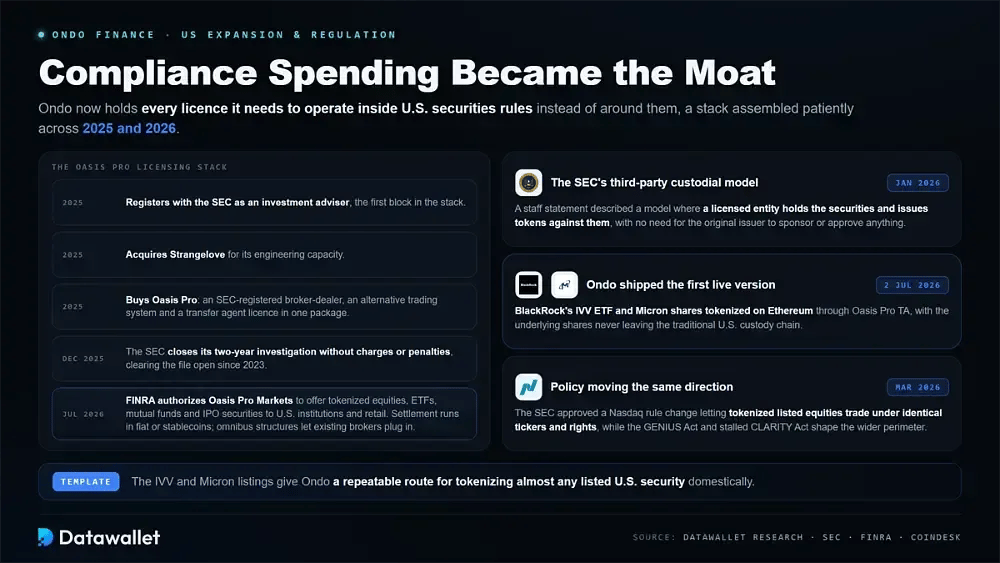
这方面的工作在 2025 年期间得到了耐心的铺垫。Ondo 在 SEC 注册为投资顾问,随后收购了拥有工程能力的 Strangelove,接着又收购了 Oasis Pro,后者在一揽子方案中拥有 SEC 注册的经纪商兼交易商、另类交易系统以及转让代理牌照。
该一揽子方案于 2026 年 7 月成熟,当时 Oasis Pro Markets 获得了 FINRA 授权,可向美国机构和零售投资者提供代币化股票、ETF、共同基金和 IPO 证券。结算可以使用法币或受支持的稳定币进行,且综合账户(omnibus)结构允许现有经纪商接入。
在此之前,一个历史包袱已经得到清除。SEC 在 2025 年 12 月结束了对该公司的两年调查,未提出指控或施加财务处罚,从而消除了自上一届政府于 2023 年首次立案以来一直笼罩该业务的执法风险。
在新 SEC 框架下的代币化证券
在 2026 年 1 月的一份员工声明中,SEC 描述了一种第三方托管模型:在此模型中,持牌实体持有底层证券,然后发行代表该证券权益的代币,而完全无需这些证券的原始发行方进行任何赞助或批准。
Ondo 推出了该模型首个上线版本。2026 年 7 月 2 日,该公司通过其注册转让代理商 Oasis Pro TA,在 Ethereum 上将 BlackRock 的 IVV ETF 和美光科技(Micron)股份进行代币化,且底层股份在任何时候都未离开传统的美国托管链。
政策走向保持一致。SEC 于 2026 年 3 月批准了一项 Nasdaq 规则变更,允许上市股票的代币化版本使用相同的代码和权利进行交易,而 GENIUS Act 和目前陷入停滞的 CLARITY Act 则继续塑造着该行业更广泛的监管边界。
ONDO 代币经济学
ONDO 代币于 2024 年 1 月在 Ethereum 上发布,固定最大供应量为 100 亿枚。它用于治理 Ondo DAO 和 Flux Finance,投票权与持仓成正比,且可委托给其他地址。
分配与解锁
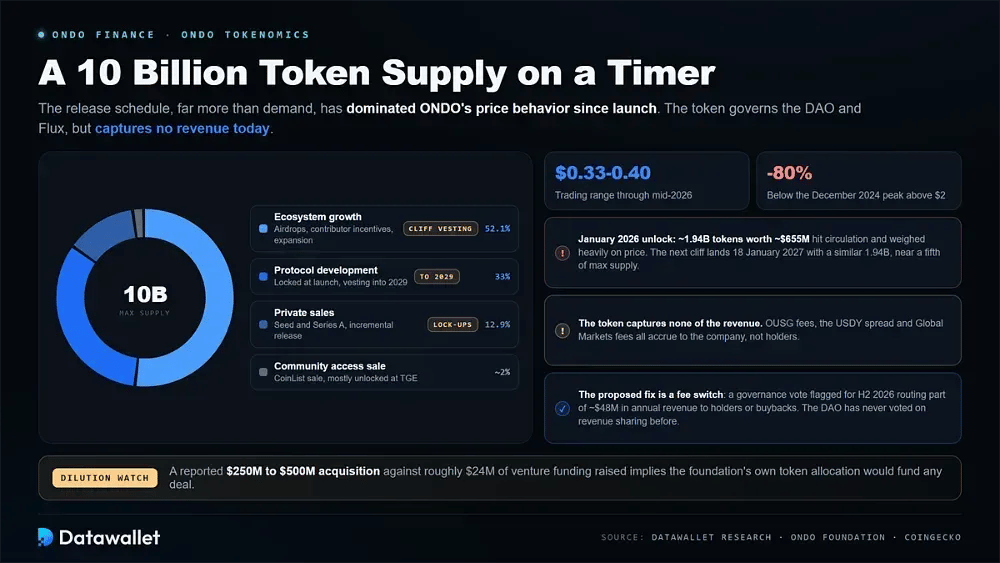
ONDO 的供应量很大一部分倾向于生态系统和开发板块,这些板块在数年内逐步归属。自发布以来,这种释放时间表在很大程度上主导了代币的价格走势,其影响远超需求本身。
最大供应量分配在以下板块中:
- 生态系统增长:大约 52.1% 的资金用于空投、贡献者激励和扩展计划,其中大部分采用悬崖式归属(cliff vesting),每年通过大量预定的解锁事件进行释放。
- 协议开发:约 33% 用于支持基础设施和产品构建,在发布时完全锁定,随后在一直延续到 2029 年的多年度归属期内逐渐解锁。
- 私募销售:大约 12.9% 分配给种子轮和 A 轮投资者,所有这些份额均受锁仓限制,随后在接下来的几年里进行增量释放。
- 社区访问销售:约 2% 通过 CoinList 销售触达早期支持者,其中绝大部分份额在代币生成事件(TGE)本身发生时即立即解锁。
- 近期解锁:2026 年 1 月的一次事件释放了约 19.4 亿枚代币,价值约 6.55 亿美元,这大幅扩大了流通供应量,此后对代币价格造成了沉重的下行压力。
- 下一个悬崖期:下一次年度解锁将于 2027 年 1 月 18 日到来,届时将释放类似的 19.4 亿枚代币,接近整个最大供应量的五分之一。
效用与价值捕获辩论
ONDO 设计中的核心矛盾在于,该代币无法捕获业务产生的任何收入。OUSG 的管理费、USDY 保留的利差以及从 Global Markets 收集的交易费全都归公司所有,而不归任何代币持有人所有。
这种鸿沟在很大程度上解释了业务与其代币之间的脱节。在 2026 年年中,ONDO 的交易价格接近 0.33 美元至 0.40 美元,比 2024 年 12 月超过 2 美元的峰值低了约 80%,尽管同期平台的管理资产规模和协议收入均稳步攀升。
拟议的解决方案是费用开关(fee switch),这是一项标记在 2026 年下半年进行治理投票的提案,旨在将预计 4800 万美元年收入的一部分引导给持有人或用于程序化回购。在此之前,DAO 实际上从未对收入共享进行过投票。
稀释问题使投资案例变得更加复杂。据报道,Ondo 正在权衡一项价值在 2.5 亿美元至 5 亿美元之间的收购,而自 2021 年以来筹集的风险投资资金约为 2400 万美元,这强烈暗示基金会自身的代币分配将不得不为任何最终交易提供资金。
机构背书与合作伙伴关系
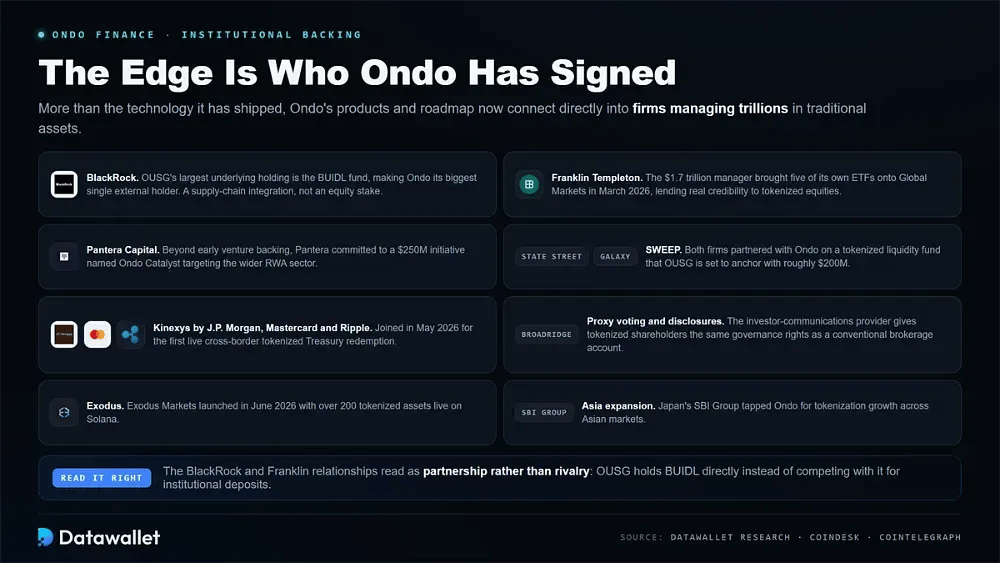
Ondo 真正的优势在于其签约的机构,而非其发布的技术。其产品和路线图现在直接连接到管理着数万亿美元传统资产的公司。
这些是当今支撑平台的合作伙伴关系:
- BlackRock:OUSG 最大底仓持有量是 BUIDL 基金,这使 Ondo 成为其最大的单一外部持有人,这是一种供应链整合,而非任何直接的股权投资。
- Franklin Templeton:这家管理着 1.7 万亿美元资产的管理公司于 2026 年 3 月将其自身的五只 ETF 引入 Global Markets,为代币化股票产品增添了显著的公信力。
- Pantera Capital:除了早期的风险投资支持外,Pantera 还承诺投入名为 Ondo Catalyst 的 2.5 亿美元计划,专门用于在整个更广泛的现实世界资产领域进行新投资。
- State Street 与 Galaxy:两家公司均与 Ondo 合作推出名为 SWEEP 的代币化流动性基金,OUSG 计划以大约 2.0 亿美元的资金投入作为其支撑。
- 跨境结算:Ondo 于 2026 年 5 月加入了 Kinexys by J.P. Morgan, Mastercard and Ripple,共同完成了他们所描述的首次实时跨境代币化国库券赎回。
- Broadridge:这家投资者通信服务商提供代理投票和披露分发服务,使代币化股东能够享有与通过传统经纪账户持有的股东完全相同的治理权利。
- Exodus 与 SBI:Exodus Markets 于 2026 年 6 月在 Solana 上推出了 200 多种代币化资产,而日本的 SBI Group 则与 Ondo 合作以在整个亚洲扩展代币化业务。
Ondo 与其他 RWA 平台的对比
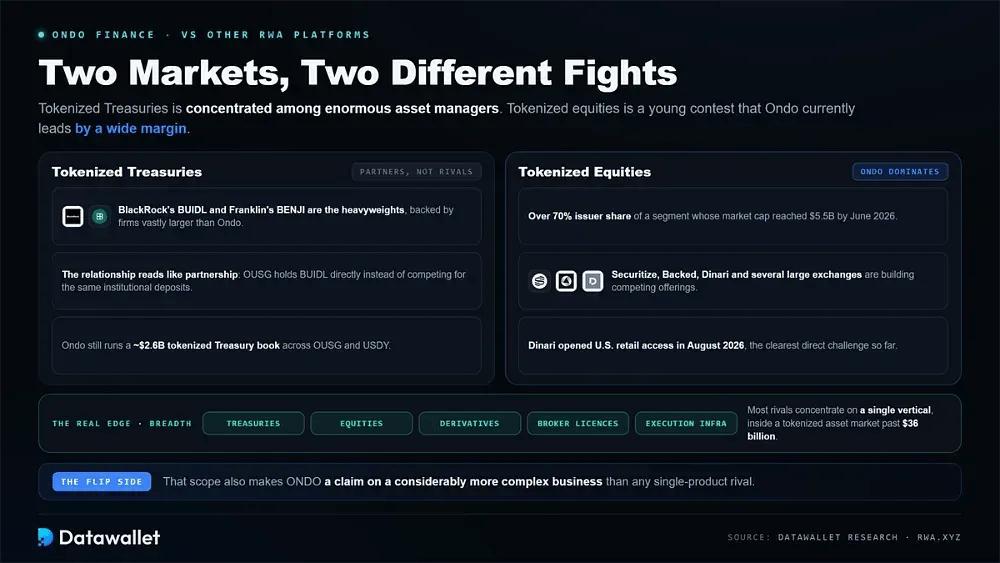
Ondo 同时在两个独立市场中展开竞争,并在每个市场上面临完全不同的对手。代币化国库券市场高度集中在少数几家庞大的资产管理公司手中,而代币化股票则仍然是一个年轻且瞬息万变的领域,Ondo 目前在该领域占据领先地位,优势明显。
在国库券方面,BlackRock 的 BUIDL 和 Franklin Templeton 的 BENJI 是重量级产品,背后有规模远超 Ondo 的公司支持。该领域的合作关系更像是伙伴关系而非竞争,因为 OUSG 直接持有 BUIDL,而不是与该基金争夺相同的机构存款。
在代币化股票方面,Ondo 占据主导地位,在截至 2026 年 6 月总市值达到 55 亿美元的市场中,其发行方份额超过 70%。Securitize、Backed、Dinari 以及几家大型交易所都在构建竞争产品,Dinari 在 2026 年 8 月开放了其自家的美国散户访问权限。
广度是真正的差异化因素。大多数竞争对手专注于单一垂直领域,而 Ondo 则跨越了国库券、股票、衍生品、经纪牌照和执行基础设施,身处一个已增长超过 360 亿美元的代币化资产市场之中。这种业务范围也使得 ONDO 承载着一个复杂得多的商业实体。
Ondo Finance 安全吗?
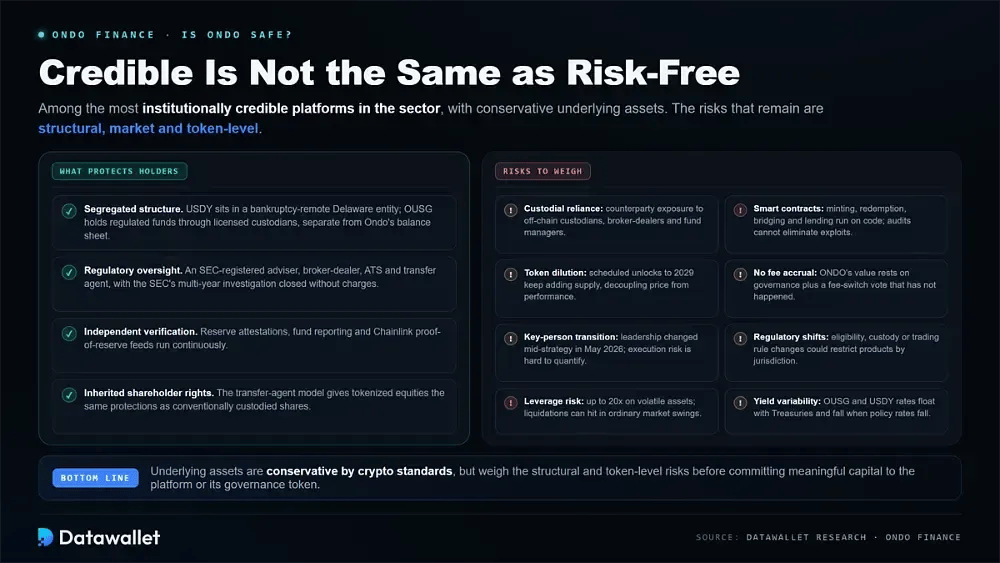
Ondo 是该领域中最具机构信誉的平台之一,拥有隔离的客户资产、第三方鉴证和完整的美国牌照架构。然而,信誉并不等同于绝对没有风险。
持有者的保障机制
架构在这里起到了大部分的保护作用。USDY 位于一个破产隔离的特拉华州实体内部,其下方拥有股权从属关系,而 OUSG 则通过持牌的托管型机构持有受监管的货币市场基金,这使得客户资产始终与 Ondo 自身的公司资产负债表完全隔离。
监管监督在上方增加了第二层保障。该公司目前通过一个在美国证券交易委员会(SEC)注册的投资顾问、一个经纪商、一个另类交易系统和一个过户代理机构运营,并且 SEC 在 2025 年 12 月结束了其长达数年的调查,未对其实施任何指控或经济处罚。
独立验证与上述所有内容持续并行。储备金鉴证、持续的基金报告以及 Chainlink 的 proof-of-reserve 馈送使持有者能够亲自确认支持资产,而过户代理模型意味着代币化股票继承了传统托管股票所具备的完全相同的股东保护措施。
使用 Ondo 的风险
按加密货币的标准来看,底层资产是保守的,但在任何人向该平台或其治理代币投入大量资本之前,结构性、市场和代币层面的风险依然值得密切关注。
值得权衡的主要风险包括:
- custodial 依赖:每一种代币都依赖于链下托管型机构、经纪商和基金经理,因此持有者要承担远超智能合约本身的反对手风险。
- 智能合约:铸造、赎回、bridging 和借贷全靠代码运行,单靠审计无法完全消除漏洞、预言机故障或直接攻击的风险。
- 代币稀释:持续到 2029 年的预定解锁不断增加供应量,2026 年 1 月的情况表明,这种压力会多么剧烈地导致代币价格与实际平台表现脱节。
- 无费用累积:ONDO 目前不捕获任何协议收入,因此其价值完全取决于治理权利以及尚未实际发生的费用开关投票。
- 关键人物过渡:创始人在 2026 年 5 月离世,导致领导权在战略进行到一半时交接给继任者,围绕此次交接的执行风险从外部来看确实很难量化。
- 监管转变:代币化证券规则持续快速演变,任何关于资格、托管或交易框架的变动都可能限制特定司法管辖区内对个人产品的访问。
- leverage 风险:Ondo Perps 在波动性较大的股票和大宗商品上提供高达 20 倍的 leverage,在原本普通的市场波动期间,加杠杆的头寸可能会被迅速 liquidation。
- yield 波动性:OUSG 和 USDY 的利率随国债 yield 浮动,因此显示的回报率绝非固定,并且只要央行政策利率开始下降,它们就会随之下降。
Ondo Finance 的未来
发展路线图现在指向基础设施和分销,而不是新的资产封装形式。Ondo Network 是值得关注的重点,因为 spot 市场、借贷和结构化产品都有望在已经为其 perpetual futures 产品提供支撑的同一执行层上运行。
美国市场的扩张是值得追踪的第二条线索。FINRA 的准许让 Oasis Pro Markets 能够直接服务于美国机构和散户投资者,而通过 IVV 和 Micron 验证的三方托管型模式为该公司提供了一个可复制的模板,几乎可以在国内将任何上市美股代币化。
整合可能会加速这一切。有关高达 5.0 亿美元的财富科技并购传闻表明,Ondo 意图通过买断来获得分销渠道而不是缓慢构建,尽管该公司已公开声明目前并未与任何交易对手进行积极对话。
价值捕获仍然是一个未解的问题。如果 Global Markets 的规模扩大到数百亿美元且费用开关最终将收入导向持币者,企业与其代币之间的差距可能会明显缩小。反之,如果代币解锁速度持续超过需求,这一差距只会进一步拉大。
最后总结
Ondo Finance 是受监管的代币化以真正规模运行的最清晰的运作范例。它将保守的全额抵押产品与几乎没有其他加密原生竞争对手目前能比拟的牌照堆栈和合作伙伴名单结合在一起,其底层数据在今天依然支持这一市场定位。
更难的问题在于代币本身而非平台。强劲的产品增长并未转化为 ONDO 的表现,因为该代币治理的是一个收益流向别处的协议,而长期承诺的手续费转换投票仍然是最值得密切关注的关键点。
对于密切关注真实世界资产叙事的人来说,从大多数可用指标来看,Ondo 现在看起来是当之无愧的品类领头羊。这种领先地位最终能否转化为代币价值,取决于治理决策、解锁节奏以及市场如何为代币化金融基础设施定价。