Was gilt im Vereinigten Königreich als kryptofreundliche Bank?
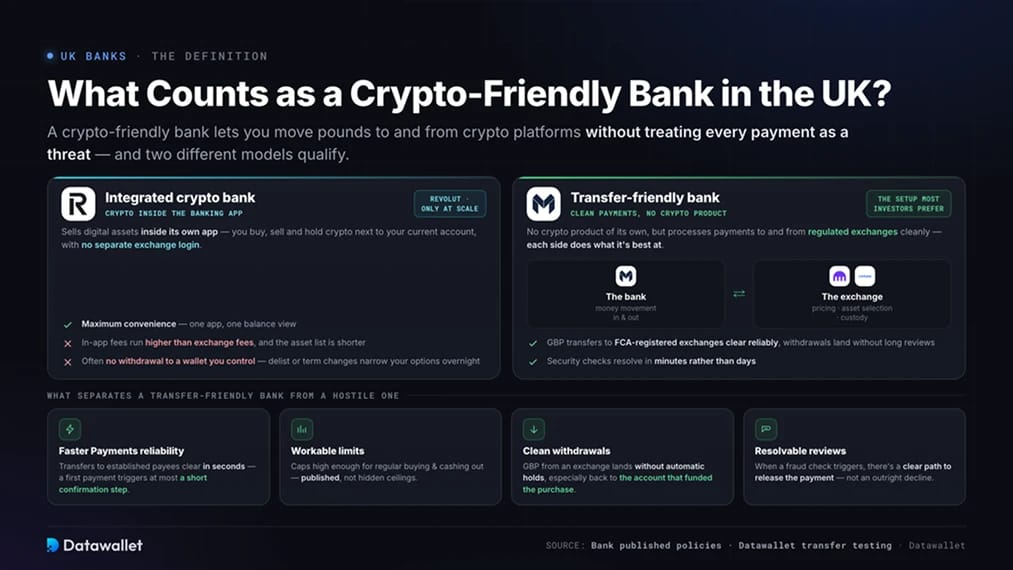
Eine kryptofreundliche Bank ermöglicht es Ihnen, Pfund zu und von Krypto-Plattformen zu bewegen, ohne jede Zahlung als Bedrohung zu behandeln. In der Praxis heißt das: GBP-Überweisungen an bei der FCA registrierte Börsen werden zuverlässig abgewickelt, Auszahlungen zurück auf Ihr Konto kommen ohne lange Prüfungen an, und Sicherheitsprüfungen lassen sich in Minuten statt Tagen klären.
Zwei unterschiedliche Modelle kommen infrage.
Integrierte Krypto-Banken
Eine integrierte Krypto-Bank verkauft digitale Vermögenswerte direkt in ihrer eigenen App. Sie kaufen, verkaufen und halten Kryptowährungen neben Ihrem Girokonto, ohne separaten Börsen-Login. Revolut ist die einzige Bank im Vereinigten Königreich, die in großem Umfang auf diese Weise arbeitet.
Der Komfort hat seinen Preis. Handelsgebühren in der App sind höher als Börsengebühren, die Assetliste ist kürzer, und oft können Sie Coins nicht in ein Wallet abheben, das Sie selbst kontrollieren. Wenn die Bank ein Asset delistet oder ihre Bedingungen ändert, schränken sich Ihre Möglichkeiten über Nacht ein.
Überweisungsfreundliche Banken
Eine überweisungsfreundliche Bank bietet kein eigenes Krypto-Produkt an, wickelt aber Zahlungen von und zu regulierten Börsen reibungslos ab. Sie behalten die Bank für den Zahlungsverkehr und nutzen eine Börse für Preisbildung, Auswahl der Vermögenswerte und Verwahrung – die Konstellation, die die meisten aktiven Anleger bevorzugen.
Was eine überweisungsfreundliche Bank von einer unfreundlichen unterscheidet:
- Zuverlässigkeit von Faster Payments: Überweisungen an etablierte Börsen-Empfänger sind in Sekunden gutgeschrieben, und bei der ersten Zahlung an einen neuen Empfänger folgt höchstens ein kurzer Bestätigungsschritt.
- Praktikable Limits: Eventuelle Obergrenzen für Krypto-Zahlungen sind hoch genug für regelmäßige Käufe und Auszahlungen, und die Bank veröffentlicht sie, statt versteckte Obergrenzen anzuwenden.
- Saubere Auszahlungen: GBP, die von einer Börse eingehen, werden ohne automatische Sperren gutgeschrieben, besonders wenn sie auf das Konto zurückfließen, das den Kauf finanziert hat.
- Lösbare Überprüfungen: Wenn eine Betrugsprüfung auslöst, bietet die Bank einen klaren Weg zur Freigabe der Zahlung, statt sie direkt abzulehnen.
Die besten kryptofreundlichen Banken im Vereinigten Königreich
Die folgende Tabelle fasst zusammen, wie jede große Bank im Vereinigten Königreich aufgestellt ist. Die Einschränkungsstufen beruhen auf veröffentlichten Richtlinien und unseren eigenen Überweisungstests an bei der FCA registrierte Börsen.
1. Revolut
Revolut führt dieses Ranking an, als die eine Bank im Vereinigten Königreich, die Krypto als Produkt und nicht als einzudämmendes Risiko behandelt. Sie können in der Haupt-App mehr als 200 Kryptowährungen handeln, und aktive Trader erhalten Revolut X, eine separate Börsenoberfläche mit tieferen Orderbüchern und niedrigeren Gebühren.
Auch die regulatorische Lage hat sich in diesem Jahr geändert. Im März hob die PRA die Beschränkungen für ihre Lizenz auf, und Revolut Bank UK Ltd startete als vollständig zugelassene Bank. Dadurch genießen berechtigte Einzahlungen den Schutz des Financial Services Compensation Scheme bis zu 120.000 £ pro Person. Krypto-Guthaben liegen in einer separaten Revolut-Gesellschaft und haben keinen FSCS-Schutz, sodass nur Ihre Pfund-Guthaben geschützt sind.
Die Schwächen sind Kosten und Verwahrung. Die Handelsgebühren in der App beginnen bei 1,49 %, sofern Sie keinen Tarif bezahlen, und die meisten Coins lassen sich nicht auf eine private Wallet auszahlen. Den vollständigen Gebührenplan behandeln wir in unserem Leitfaden zu den Revolut-Kryptogebühren. Für größere Positionen nutzen Sie Revolut für GBP-Überweisungen und kaufen stattdessen auf einer vollwertigen Börse.
2. Monzo
Monzo ist unter den digitalen Banken im Vereinigten Königreich die überweisungsfreundlichste Option. Die Bank veröffentlicht ihre Richtlinie offen, nennt in ihren Hilfeseiten unterstützte Börsen wie Coinbase und verarbeitet Faster Payments an registrierte Plattformen in Sekunden.
Die Einschränkung ist das Kryptowährungs-Limit: feste 5.000 £ innerhalb eines rollierenden Zeitraums von 30 Tagen, eingeführt im April des vergangenen Jahres. Monzo erhöht es nicht, auch nicht bei kostenpflichtigen Tarifen, und Zahlungen an Binance werden nach einer Verbraucherwarnung der FCA direkt abgelehnt. Wer monatlich weniger als 5.000 £ investiert, wird keine der beiden Einschränkungen bemerken.
3. Lloyds Bank
Lloyds sticht unter den Hausbanken hervor, weil die Bank keine Überweisungslimits für Krypto-Zahlungen veröffentlicht. Faster Payments an bei der FCA registrierte Börsen werden in der Regel ausgeführt, und in unserem Test verhält sich ein bestehender Zahlungsempfänger wie jede andere Überweisung.
Die Bank blockiert seit 2018 Kreditkartenkäufe von Kryptowährungen, und Zahlungen an Binance werden über alle Marken der Lloyds Banking Group gestoppt. Behandeln Sie Lloyds als Konto für Banküberweisungen, senden Sie eine kleine erste Zahlung, um jeden neuen Börsen-Empfänger einzurichten, und steigern Sie den Betrag danach.
4. Co-operative Bank
Co-operative Bank, inzwischen Teil der Coventry Building Society, verfolgt auf dieser Liste den zurückhaltendsten Ansatz. Sie veröffentlicht überhaupt keine Krypto-Richtlinie, was zwei Seiten hat. Es gibt keine genannten Obergrenzen, nach denen Sie planen müssten, aber auch keine dokumentierte Zusage, auf die Sie sich berufen können, wenn eine Zahlung zurückgehalten wird.
Wir haben eine Faster-Payments-Überweisung über 1.000 £ von einem Co-op-Konto an eine bei der FCA registrierte Börse gesendet, und die Einzahlung wurde sofort gutgeschrieben. Sinnvoll ist eine kleine Testzahlung an jede neue Börse und danach reguläre Überweisungen, sobald der Empfänger eine einwandfreie Historie hat.
5. Landesweit
Nationwide liegt im Mittelfeld des Marktes. Die veröffentlichte Richtlinie erlaubt pro Tag bis zu 5.000 £ an Faster Payments-Überweisungen für den Kauf von Krypto und sieht keine monatliche Obergrenze vor. Dieses Tageslimit eignet sich für regelmäßige Käufe und gestaffelte Auszahlungen, wer jedoch größere Summen auf einmal bewegt, benötigt eine zweite Bank.
Nationwide beschränkt derzeit Debitkarten-Zahlungen an Krypto-Plattformen, Käufe per Kreditkarte sind verboten, und mit dem FlexOne-Jugendkonto lassen sich überhaupt keine Kryptowährungen kaufen. Seit der Übernahme von Virgin Money gleicht Nationwide die beiden Marken an, daher ist zu erwarten, dass für Virgin-Money-Konten dieselben Regeln gelten.
Banken im Vereinigten Königreich, die Krypto-Zahlungen blockieren oder begrenzen
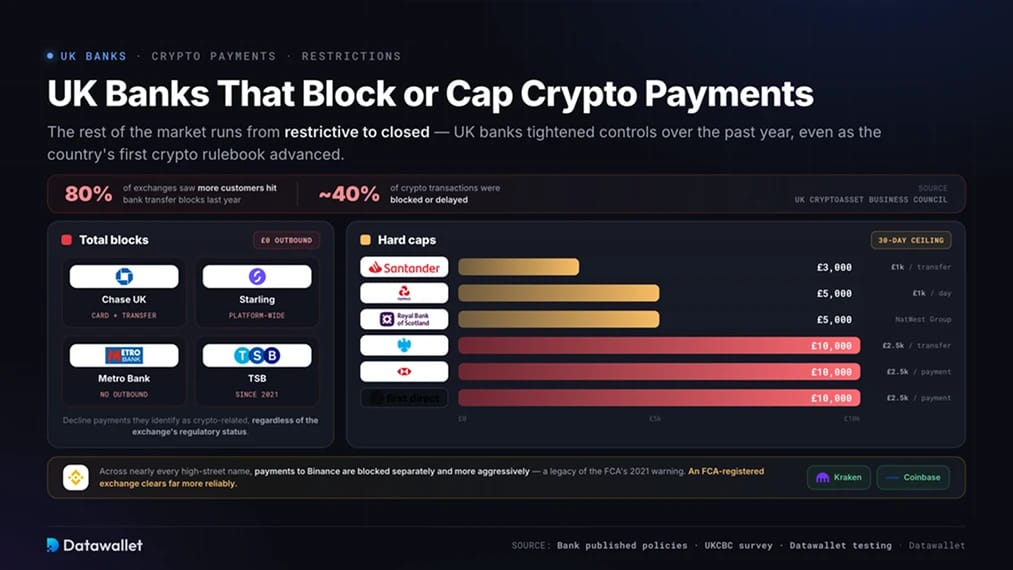
Der übrige Markt reicht von restriktiv bis verschlossen. Banken im Vereinigten Königreich haben ihre Kontrollen im vergangenen Jahr eher verschärft als gelockert, obwohl das erste vollständige Krypto-Regelwerk des Landes durch das Parlament lief. Eine Umfrage des UK Cryptoasset Business Council ergab, dass 80 % der Börsen im vergangenen Jahr mehr Kunden mit Sperren bei der Banküberweisung verzeichneten, wobei etwa 40 % der Krypto-Transaktionen blockiert oder verzögert wurden.
Banken mit vollständigen Sperren
Diese vier Banken lehnen Zahlungen ab, die sie als kryptobezogen erkennen, unabhängig vom regulatorischen Status der Ziel-Börse.
- Chase im Vereinigten Königreich: Lehnt alle ausgehenden Zahlungen an Krypto-Anbieter per Karte und Banküberweisung ab, nimmt aber weiterhin Geld an, das von Börsen zurückfließt.
- Starling Bank: Setzt eine plattformweite Sperre für Geldüberweisungen an Krypto-Börsen per Karte oder Überweisung durch.
- Metro Bank: Führt keine ausgehenden Zahlungen aus an bekannte Krypto-Börsen.
- TSB: Schränkt alle Kryptowährungszahlungen ein, und das seit 2021.
Keines davon eignet sich als Hauptkonto für Krypto. Wenn Sie bei einer dieser Banken sind, eröffnen Sie ein zweites Konto, bevor Sie eine Börse finanzieren.
Banken mit harten Limits
Diese Banken verarbeiten Krypto-Zahlungen, setzen aber Obergrenzen durch, die häufige oder größere Transaktionen unzuverlässig machen.
- Barclays: Hat ab Juni letzten Jahres alle Kartenkäufe blockiert und ab Dezember Faster-Payments-Limits eingeführt von 2.500 £ pro Transaktion und 10.000 £ pro Kalendermonat. Das Monatslimit zählt Zahlungen von allen Konten, die Sie besitzen, einschließlich Gemeinschafts- und Geschäftskonten.
- HSBC: Begrenzt Krypto-Zahlungen auf 2.500 £ pro Transaktion und 10.000 £ in einem beliebigen rollierenden Zeitraum von 30 Tagen, gleichermaßen für Banküberweisungen und Debitkarten. Käufe per Kreditkarte werden abgelehnt.
- NatWest: Begrenzt Krypto-Überweisungen auf 1.000 £ pro Tag und 5.000 £ in einem Zeitraum von 30 Tagen, einschließlich versuchter und abgelehnter Zahlungen, gemessen pro Person über alle Konten hinweg.
- RBS: Wendet dieselben Kontrollen der NatWest Group an. Krypto-Zahlungen werden fortlaufend überwacht und sind in jedem rollierenden Zeitraum von 30 Tagen auf 5.000 £ begrenzt.
- Santander: Begrenzt Zahlungen an Börsen auf 1.000 £ pro Überweisung und 3.000 £ in einem rollierenden Zeitraum von 30 Tagen und hat bereits Erstzahlungen an neue Börsen-Zahlungsempfänger abgelehnt.
- First Direct: Begrenzt Einzelzahlungen auf 2.500 £ mit einer Obergrenze von 10.000 £ innerhalb eines Zeitraums von 30 Tagen.
Bei fast allen großen Banken werden Zahlungen an Binance getrennt und strenger blockiert als Zahlungen an andere Börsen, ein Erbe der FCA-Warnung von 2021 zu Binance Markets Limited. Wenn Ihre Bank Krypto-Überweisungen überhaupt zulässt, werden diese bei einer bei der FCA registrierten Börse wie Kraken oder Coinbase deutlich zuverlässiger ausgeführt.
Warum blockieren Banken im Vereinigten Königreich Krypto-Transaktionen?
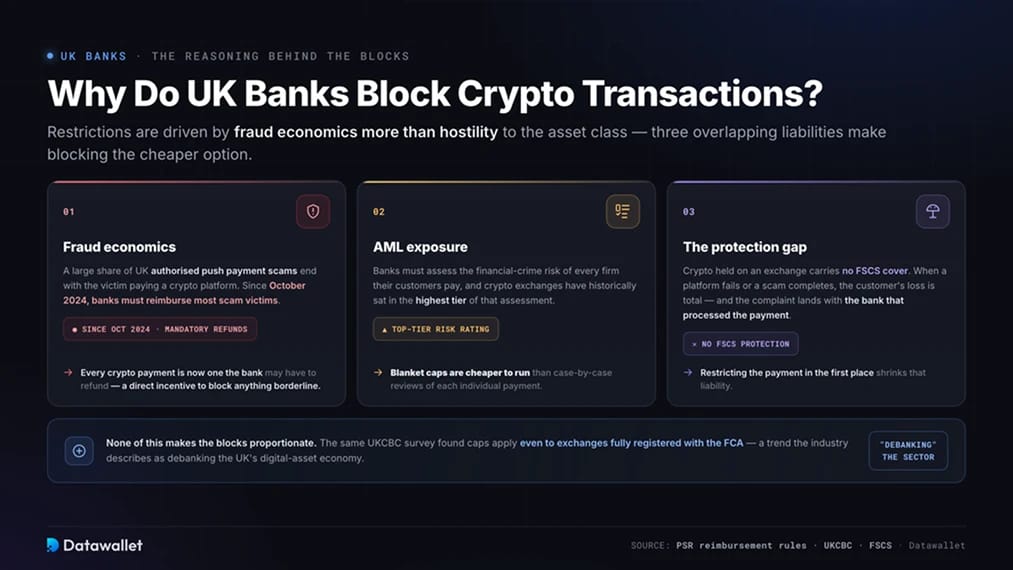
Bankbeschränkungen beruhen stärker auf der Betrugsökonomie als auf Feindseligkeit gegenüber der Anlageklasse. Ein großer Teil der Authorised-Push-Payment-Betrugsfälle im Vereinigten Königreich endet damit, dass das Opfer Geld an eine Krypto-Plattform überweist, und seit Oktober 2024 müssen Banken die meisten Betrugsopfer entschädigen. Jede Krypto-Zahlung, die eine Bank durchwinkt, ist nun eine Zahlung, die sie möglicherweise erstatten muss, was Betrugsteams einen finanziellen Anreiz gibt, alles Grenzwertige zu blockieren.
Das Risiko der Geldwäschebekämpfung kommt als zweite Ebene hinzu. Banken müssen das Finanzkriminalitätsrisiko der Unternehmen bewerten, die ihre Kunden bezahlen, und Krypto-Börsen wurden dabei historisch in die höchste Risikostufe eingeordnet. Pauschale Obergrenzen sind günstiger im Betrieb als Einzelfallprüfungen.
Der dritte Faktor ist die Schutzlücke. Auf einer Börse gehaltene Kryptowährungen genießen keinen FSCS-Schutz. Wenn eine Plattform ausfällt oder ein Betrug gelingt, ist der Verlust des Kunden total, und die Beschwerde landet bei der Bank, die die Zahlung abgewickelt hat. Werden die Zahlungen von vornherein eingeschränkt, verringert das diese Haftung.
Nichts davon macht die Sperren verhältnismäßig. Dieselbe UKCBC-Umfrage ergab, dass die Sperren sogar Börsen betreffen, die bei der FCA vollständig registriert sind, und die Branche bezeichnet den Trend als Debanking der digitalen Vermögenswirtschaft des Vereinigtes Königreich. Es erklärt aber, warum die Verschärfung in einer Phase anhielt, in der die Regulierung kam.
Wie die neuen Krypto-Regeln im Vereinigten Königreich das Bild verändern
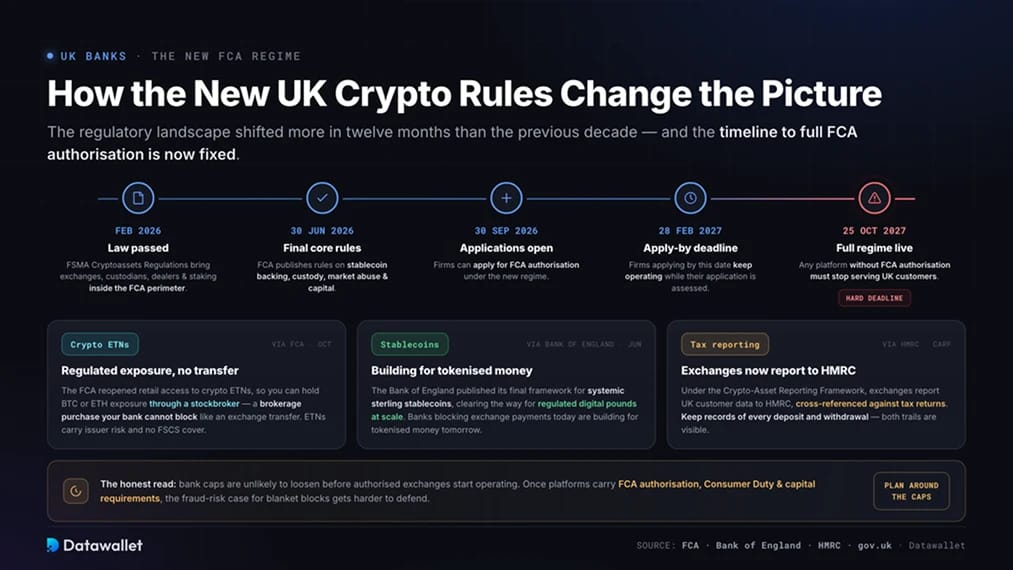
Die Regulierungslandschaft im Vereinigten Königreich hat sich in den vergangenen zwölf Monaten stärker verändert als im Jahrzehnt davor, und die Richtlinien der Banken werden irgendwann darauf reagieren müssen. Das Parlament verabschiedete im Februar die Financial Services and Markets Act 2000 (Cryptoassets) Regulations und holte damit Börsen, Verwahrstellen, Händler und Staking-Anbieter erstmals in den vollständigen Aufsichtsbereich der FCA.
Der Zeitplan steht nun fest. Die FCA hat am 30. Juni ihre endgültigen Kernregeln für das Regime veröffentlicht, die Stablecoin-Deckung, Verwahrung, Marktmissbrauch und Mindestkapitalregeln abdecken. Unternehmen können ab dem 30. September eine Zulassung beantragen, Unternehmen, die bis zum 28. Februar 2027 einen Antrag stellen, dürfen während der Prüfung ihres Antrags weiterarbeiten, und ab dem 25. Oktober 2027 muss jede Plattform ohne FCA-Zulassung die Bedienung von Kunden im Vereinigten Königreich einstellen.
Drei weitere Entwicklungen sind für alle wichtig, die Banken vergleichen:
- Regulierter Zugang ohne Überweisungen: Die FCA hat im Oktober den Privatanlegerzugang zu Krypto-Exchange-Traded-Notes wieder geöffnet, sodass Sie nun über einen Broker an einer anerkannten Börse im Vereinigten Königreich ein Engagement in Bitcoin oder Ethereum halten können. Ihre Bank kann einen Wertpapierkauf nicht so blockieren, wie sie eine Überweisung an eine Börse blockiert, doch ETNs bergen ein Emittentenrisiko und haben keinen FSCS-Schutz.
- Stablecoin-Regeln: Die Bank of England hat im Juni ihren endgültigen Rahmen für systemische Sterling-Stablecoins veröffentlicht und damit den Weg für regulierte digitale Pfund in großem Umfang frei gemacht. Banken, die heute Zahlungen an Börsen blockieren, bauen für das tokenisierte Geld von morgen.
- Steuerliche Meldepflicht: Im Rahmen des Crypto-Asset Reporting Framework melden Börsen, die Nutzer im Vereinigten Königreich bedienen, Transaktionsdaten ihrer Kunden inzwischen an HMRC, das sie mit den Steuererklärungen abgleicht. Bewahren Sie Belege zu jeder Einzahlung und Auszahlung auf, denn sowohl Ihre Kontoauszüge als auch Ihr Börsenverlauf sind für die Steuerbehörde einsehbar.
Realistisch betrachtet ist kaum zu erwarten, dass die Banken ihre Limits lockern, bevor zugelassene Börsen unter dem vollständigen Regime operieren. Sobald Plattformen eine FCA-Zulassung, Consumer-Duty-Pflichten und Kapitalanforderungen erfüllen, können Banken die Betrugsrisiko-Begründung für pauschale Sperren schwerer verteidigen. Bis dahin sollten Sie mit den Limits planen, statt auf deren Aufhebung zu warten.
So richten Sie zuverlässige GBP-Überweisungen ein
Einige Gewohnheiten beseitigen den Großteil der Reibung, über die Nutzer im Vereinigten Königreich berichten:
- Senden Sie zuerst eine Testzahlung: Eine Überweisung von 10 £ an einen neuen Börsen-Zahlungsempfänger etabliert das Ziel im Risikomodell Ihrer Bank, bevor echtes Geld fließt.
- Verwenden Sie dieselben Empfängerdaten erneut: Betrugserkennungssysteme bewerten Zahlungsmuster, sodass identische Empfängernamen und Verwendungszwecke jede weitere Überweisung routiniert erscheinen lassen.
- Auszahlung auf das Einzahlungskonto: Wenn Sie GBP auf dasselbe Konto auszahlen lassen, von dem Sie eingezahlt haben, vermeiden Sie die Prüfungen neuer Zahlungsempfänger, die Auszahlungen auf unbekannte Konten verzögern.
- Halten Sie ein zweites Bankkonto bereit: Betrugsprüfungen werden ohne Vorwarnung ausgelöst. Ein Ersatzkonto bei einer anderen Bank sorgt dafür, dass eine gehaltene Zahlung Sie nie von einer Marktbewegung ausschließt.
- Bevorzugen Sie Faster Payments gegenüber Karten: Kartenzahlungen durchlaufen Händlerkategorie-Filter, mit denen Banken Krypto-Käufe ablehnen, während Überweisungen von Konto zu Konto seltener automatisch blockiert werden und keine Kartengebühren anfallen.
Welche ist die sicherste Krypto-Börse im Vereinigten Königreich?
Coinbase ist unsere Empfehlung für Nutzer aus Großbritannien, da die FCA-Genehmigungen, die abgesicherte Verwahrung von GBP und die Prüfung als börsennotiertes Unternehmen weiter gehen als beim Rest des Marktes.
- Regulatorische Stellung im Vereinigten Königreich: Coinbase bedient Kunden im Vereinigten Königreich über CB Payments Ltd, das von der FCA als E-Geld-Institut zugelassen und für Kryptowerte-Aktivitäten registriert ist (Registernummer #900635).
- Gesicherte GBP-Guthaben: Auf Coinbase gehaltene Pfund liegen als gesichertes E-Geld getrennt vom Eigenvermögen des Unternehmens, sodass Kunden im Falle einer Insolvenz der Firma vor den allgemeinen Gläubigern rangieren.
- Transparenz eines börsennotierten Unternehmens: Coinbase Global ist an der Nasdaq notiert und veröffentlicht extern geprüfte Jahresabschlüsse, sodass die Kundenbestände von unabhängigen Prüfern kontrolliert und nicht nur selbst gemeldet werden.
- Geprüfte Sicherheitskontrollen: Coinbase erstellt SOC-1- und SOC-2-Berichte und hält rund 98 % der digitalen Vermögenswerte seiner Kunden in Offline-Cold Storage, getrennt von mit dem Internet verbundenen Systemen.
- GBP-Unterstützung für Banken im Vereinigten Königreich: Kostenlose Einzahlungen und Auszahlungen über Faster Payments laufen direkt von Konto zu Konto. Diese Zahlungsart lehnen Banken im Vereinigten Königreich am seltensten ab, wenn sie die Regeln für Krypto-Händler verschärfen.
Keine Börse beseitigt das Risiko vollständig, und nichts, was auf einer Plattform liegt, unterliegt dem FSCS-Schutz. Doch für einen Nutzer im Vereinigten Königreich, der ein Bankkonto mit einer Börse verbindet, bietet Coinbase stärkeren Schutz für Pfund Sterling und eine klarere externe Prüfung als jeder andere von uns getestete Anbieter. Unser vollständiger Coinbase-Test behandelt Gebühren, Produkte und Plattformtiefe.
Fazit
Die Frage nach krypto-freundlichen Banken im Vereinigten Königreich lässt sich klarer beantworten als noch vor einem Jahr. Revolut verbindet nun eine vollständige Banklizenz mit Trading in der App, Monzo bietet bei einem festen Limit die reibungsloseste Überweisungserfahrung, und Lloyds, Co-op und Nationwide bleiben für Investments per Banküberweisung praktikabel. Der Rest der großen Banken reicht von eingeschränkt bis geschlossen.
Wichtiger als die Wahl der Bank ist jedoch die Struktur. Nutzen Sie ein zuverlässiges Hauptkonto plus ein Reservekonto, finanzieren Sie Börsen per Faster Payments statt per Karte, testen Sie jeden neuen Zahlungsempfänger mit einer kleinen Überweisung und lassen Sie sich Auszahlungen auf das Konto überweisen, von dem Sie eingezahlt haben.
Auch der regulatorische Boden unter den Banken verschiebt sich. Wenn die FCA-Zulassung im September für Börsen geöffnet wird und das vollständige Regime im Oktober 2027 greift, wird die Rechtfertigung für pauschale Sperren schwächer. Bis dahin wählen Sie eine Bank vom Anfang dieser Liste und richten Ihr Setup nach den veröffentlichten Limits aus.