Che cos'è la Dollar Milkshake Theory?
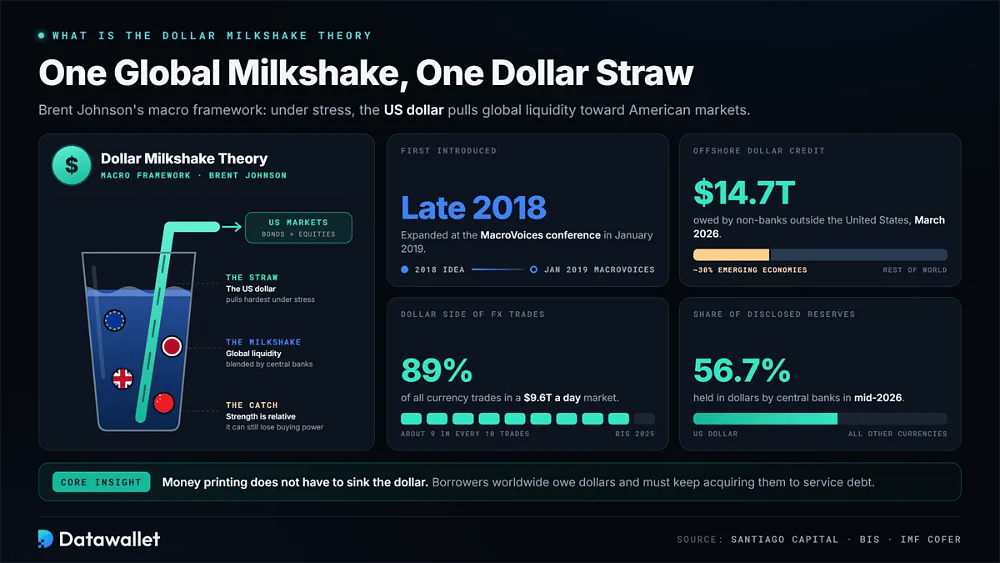
La Dollar Milkshake Theory è un quadro macroeconomico sviluppato da Brent Johnson, fondatore di Santiago Capital. Johnson paragona la liquidità globale a un unico milkshake frullato dalle banche centrali di tutto il mondo. Nella sua analogia, il dollaro statunitense è la cannuccia che attira quella liquidità verso i mercati americani ogni volta che aumenta lo stress finanziario.
Johnson ha presentato l'idea alla fine del 2018, per poi approfondirla alla conferenza MacroVoices nel gennaio 2019. La sua tesi andava contro l'opinione prevalente: una forte emissione di moneta non farebbe necessariamente crollare il dollaro, perché i debitori di tutto il mondo hanno debiti in dollari e devono continuare a procurarseli per ripagarli.
Quando i rendimenti statunitensi salgono e i finanziamenti offshore diventano più difficili da ottenere, le economie più deboli sentono la pressione per prime. La domanda di titoli del Tesoro può inoltre attirare capitali verso gli Stati Uniti. Le condizioni finanziarie globali si irrigidiscono, le passività in dollari diventano più costose da gestire e la valuta si apprezza. Johnson sottolinea che questa forza è relativa: il dollaro può sovraperformare le altre valute pur perdendo potere d'acquisto.
Gli economisti tradizionali non trattano la teoria come una dottrina formale. Ciononostante, molti dei suoi meccanismi di fondo si sovrappongono a ricerche consolidate sulla scarsità di dollari, sulla domanda di valute di riserva e sulla fuga verso la sicurezza. L'interesse è tornato a crescere nel 2026, mentre la Federal Reserve alza i tassi e le stablecoin in dollari estendono la valuta a nuovi mercati.
Componenti della Dollar Milkshake Theory
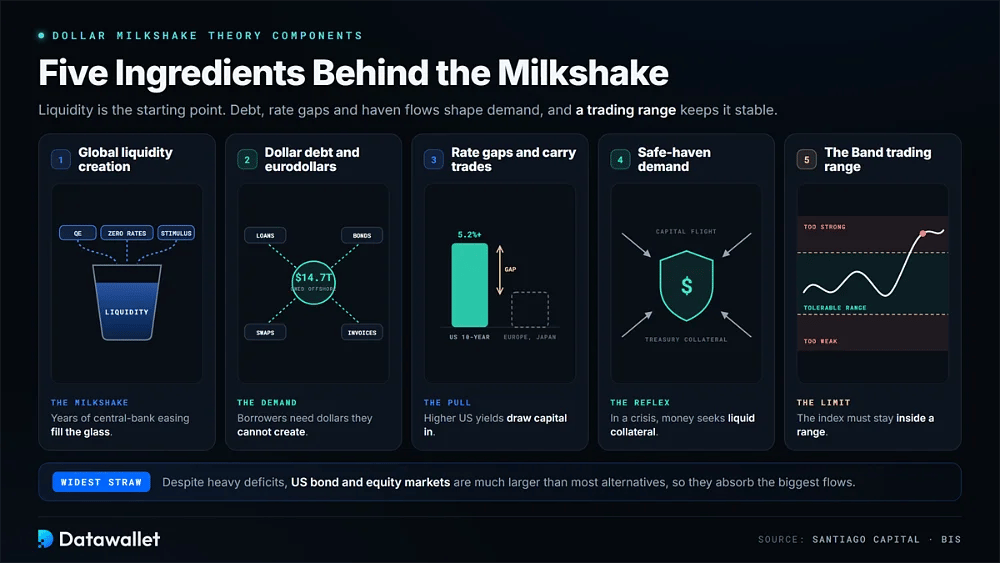
Cinque elementi sorreggono il framework del Dollar Milkshake. La liquidità delle banche centrali fornisce il punto di partenza, mentre il debito in dollari offshore e i differenziali dei tassi di interesse plasmano la domanda. I flussi verso i beni rifugio aggiungono un'ulteriore fonte di sostegno, e la valuta deve in ultima analisi restare entro un intervallo di scambio tollerabile affinché il sistema funzioni.
1. Creazione di liquidità globale
Il milkshake rappresenta la liquidità creata dalle banche centrali in anni di quantitative easing, tassi di interesse vicini allo zero e stimoli coordinati. La tesi di Johnson non è semplicemente che le banche centrali abbiano riempito lo stesso bicchiere. Il suo punto è che le valute non mantengono lo stesso potere di attrazione quando le condizioni si irrigidiscono e gli investitori diventano più selettivi.
Un allentamento sincronizzato può far salire i prezzi degli asset su tutti i mercati. Quando però lo stress ritorna, i capitali iniziano a cercare una destinazione con profondità e liquidità sufficienti per assorbire grandi flussi. Johnson sostiene che gli Stati Uniti offrano ancora la cannuccia più ampia, nonostante l'incertezza politica e i forti deficit, perché i loro mercati obbligazionari e azionari sono molto più grandi di quelli della maggior parte delle alternative.
2. Debito in dollari e infrastruttura dell'eurodollaro
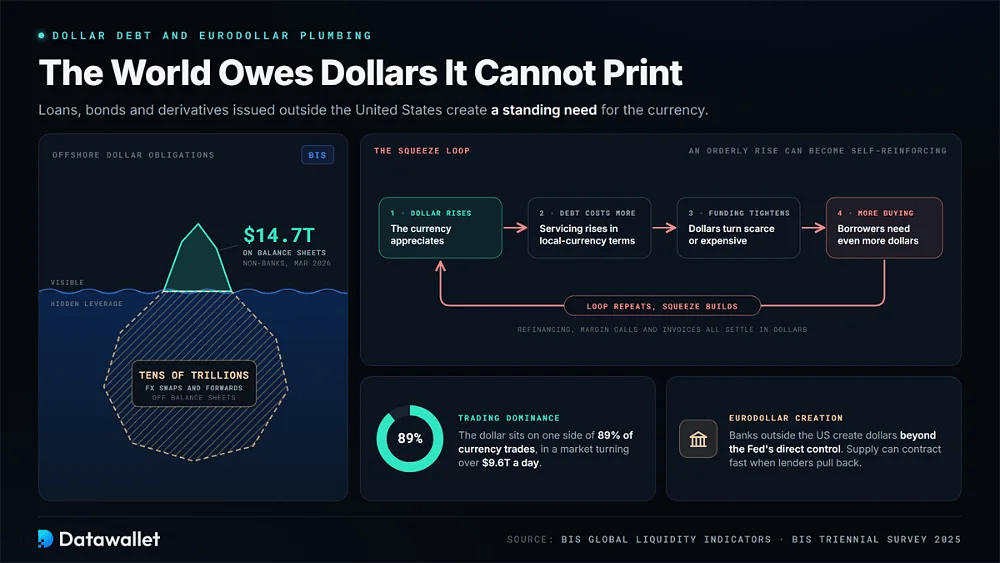
Un secondo pilastro è la dipendenza del mondo dai dollari che i debitori esteri non possono creare da soli. Prestiti, obbligazioni e derivati denominati in dollari ed emessi fuori dagli Stati Uniti generano una domanda costante della valuta, indipendentemente dal fatto che governi o investitori preferirebbero politicamente un sistema diverso.
Le caratteristiche principali del sistema del dollaro offshore includono le seguenti:
- Debito offshore: i dati della BRI mostrano che il credito in dollari ai soggetti non bancari al di fuori degli Stati Uniti ha raggiunto 14.700 miliardi di dollari a marzo 2026. Circa il 30% era dovuto a debitori di economie emergenti e in via di sviluppo.
- Leva nascosta: gli swap e i forward su FX creano migliaia di miliardi di dollari di obblighi di pagamento aggiuntivi che restano fuori bilancio, secondo la ricerca della BIS sul debito in dollari mancante.
- Dominio negli scambi: il dollaro era presente su un lato del 89% di tutte le operazioni in valuta nella Triennial Survey BIS 2025, che riguardava un mercato con un volume giornaliero di 9.600 miliardi di dollari.
- Necessità di rifinanziamento: i debitori hanno continuamente bisogno di dollari per rifinanziare il debito in scadenza, far fronte alle richieste di margine e saldare le fatture. Questa esigenza diventa più acuta proprio quando i finanziamenti diventano scarsi o costosi.
- Dinamica della stretta: l'apprezzamento del dollaro aumenta i costi di servizio del debito in termini di valuta locale. I debitori hanno quindi bisogno di ancora più dollari, creando condizioni in cui un rialzo ordinato può trasformarsi in una stretta di finanziamento che si autoalimenta.
- Creazione di eurodollari: le banche al di fuori degli Stati Uniti creano depositi e prestiti in dollari al di là del controllo diretto della Federal Reserve. L'offerta offshore può quindi contrarsi rapidamente quando i finanziatori riducono l'esposizione al rischio.
3. Differenziali dei tassi di interesse e carry trade
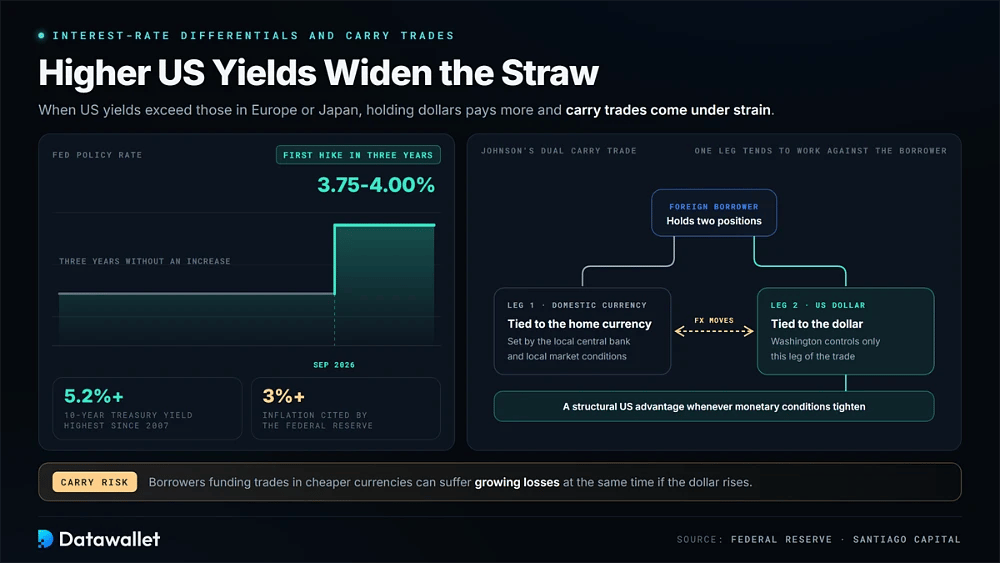
Le differenze nei tassi di interesse aiutano a spiegare perché il capitale si sposta verso gli asset in dollari. Quando i rendimenti negli Stati Uniti superano quelli disponibili in Europa o in Giappone, detenere dollari diventa più interessante. Chi si indebita in valute più economiche per finanziare carry trade può subire perdite crescenti allo stesso tempo se il dollaro sale.
Questo meccanismo si è rafforzato di nuovo a settembre 2026. La Federal Reserve ha alzato il tasso di riferimento a 3,75–4,00%, il primo aumento in tre anni, citando un'inflazione ancora superiore al 3%. Da allora il rendimento dei Treasury decennali ha superato 5,2%, il livello più alto dal 2007, ampliando il divario di rendimento con altri mercati.
Johnson descrive anche quello che definisce un doppio carry trade. I debitori esteri possono avere una posizione legata alla propria valuta nazionale e un'altra legata al dollaro, quindi i movimenti dei cambi tendono a far giocare uno dei due lati contro di loro. Washington controlla solo la componente in dollari, il che offre agli Stati Uniti un vantaggio strutturale quando le condizioni monetarie si restringono.
4. Domanda di beni rifugio e fuga di capitali
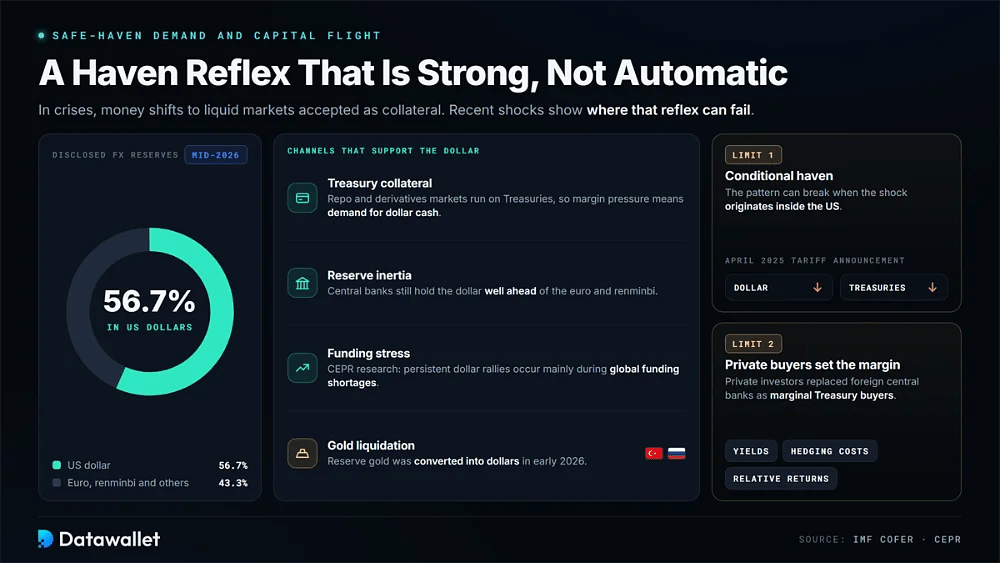
Durante le crisi, il denaro si sposta spesso verso mercati considerati molto liquidi e ampiamente accettati come garanzia. Il modello di Johnson presume che questo riflesso continui a favorire il dollaro. Episodi recenti, però, mostrano che la domanda di beni rifugio non è automatica in ogni tipo di shock.
I principali canali rifugio e i loro limiti sono riassunti di seguito:
- Garanzie in titoli del Tesoro: il debito del governo statunitense resta centrale nei mercati repo e dei derivati. Le istituzioni sotto pressione sul margine tendono quindi ad avere bisogno di titoli del Tesoro e di liquidità in dollari prima della maggior parte degli altri asset.
- Inerzia delle riserve: a metà 2026 le banche centrali detenevano in dollari il 56,7% delle riserve dichiarate, secondo i dati COFER del FMI, ancora molto più dell'euro e del renminbi.
- Tensione sui finanziamenti: la ricerca del CEPR rileva che i rialzi persistenti del dollaro si verificano principalmente durante le carenze globali di finanziamento. È esattamente il tipo di stretta su cui si basa il modello di Johnson.
- Bene rifugio condizionato: lo schema può rompersi quando lo shock nasce negli Stati Uniti. Dopo l'annuncio dei dazi di aprile 2025, per esempio, il dollaro e i Treasury sono scesi insieme.
- Acquirenti privati: gli investitori privati hanno sostituito le banche centrali estere come acquirenti marginali di titoli del Tesoro. Di conseguenza, i flussi reagiscono più di un tempo ai rendimenti, ai costi di copertura e ai rendimenti relativi.
- Liquidazione dell'oro: Turchia e Russia hanno venduto riserve auree all'inizio del 2026, mostrando come asset di riserva alternativi possano comunque essere convertiti in dollari quando serve liquidità.
5. La banda: perché il dollaro ha bisogno di un intervallo di oscillazione
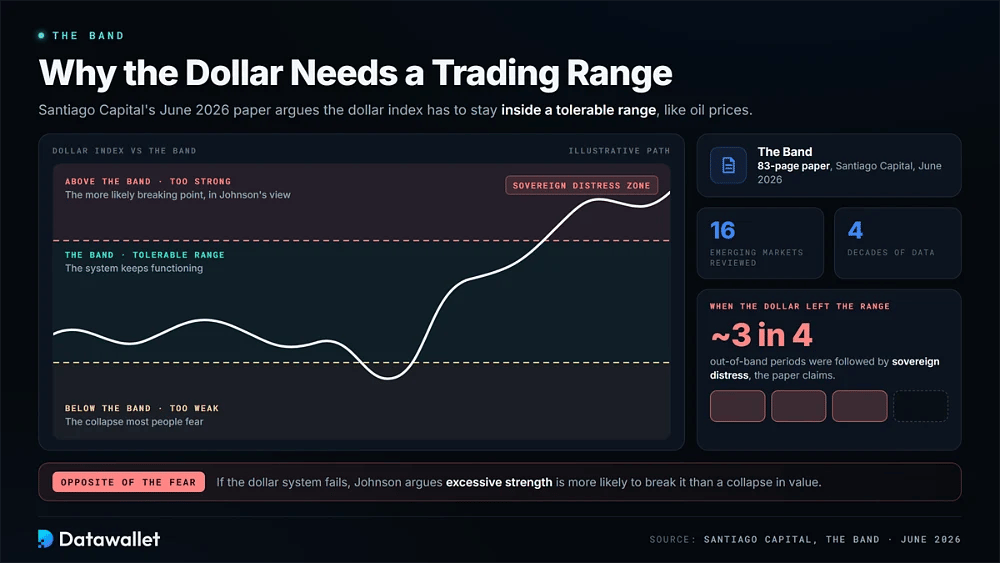
A giugno 2026 Santiago Capital ha pubblicato The Band, un documento di 83 pagine che sostiene che l'indice del dollaro debba restare entro un intervallo tollerabile. Johnson applica un concetto noto dai mercati petroliferi: prezzi che scendono troppo possono mandare in bancarotta i produttori, mentre prezzi che salgono troppo alla fine distruggono la domanda.
Lo studio esamina sedici mercati emergenti nell'arco di quattro decenni e sostiene che le crisi del debito sovrano abbiano seguito circa tre quarti dei periodi in cui il dollaro si è mosso al di fuori di quell'intervallo. La sua conclusione è opposta a una paura diffusa. Johnson sostiene che, se il sistema del dollaro dovesse alla fine fallire, è più probabile che a causare la rottura sia una forza eccessiva piuttosto che un crollo del valore della valuta.
La Dollar Milkshake Theory si sta avverando nel 2026?
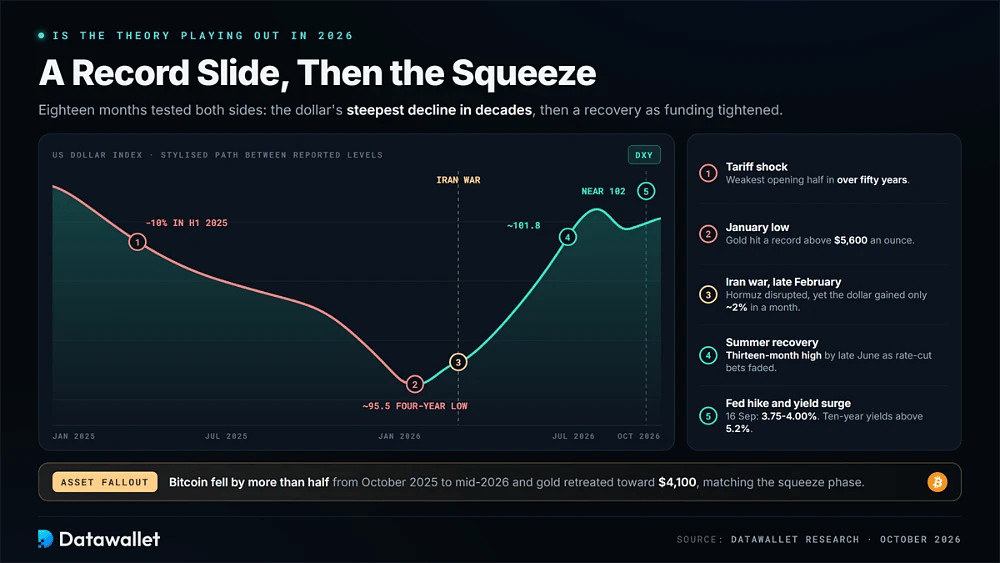
Gli ultimi diciotto mesi hanno messo alla prova entrambi i lati del quadro. Prima il dollaro ha vissuto il calo più marcato degli ultimi decenni. In seguito si è ripreso, mentre guerra, inflazione persistente e una Federal Reserve più restrittiva hanno irrigidito le condizioni di finanziamento globali.
I principali eventi del dollaro dall'inizio del 2025 si sono svolti come segue:
- Shock dei dazi: l'indice del dollaro è sceso di circa 10% nel primo semestre del 2025, il peggior avvio d'anno degli ultimi oltre cinquant'anni, mentre i dazi destabilizzavano gli investitori esteri.
- Minimo di gennaio: Le vendite sono proseguite fino a gennaio 2026. L'indice ha toccato un minimo di quattro anni vicino a 95,5, mentre l'oro ha segnato un record sopra 5.600 $ l'oncia.
- Guerra in Iran: gli attacchi di Stati Uniti e Israele contro l'Iran a fine febbraio hanno interrotto per mesi lo Stretto di Hormuz. Ciononostante, il dollaro è salito solo di circa 2% nel primo mese.
- Ripresa estiva: Alla fine di giugno l'indice del dollaro era salito a un massimo di tredici mesi, vicino a 101,8, poiché i mercati avevano abbandonato le aspettative di tagli dei tassi e iniziato a scontare un inasprimento della Federal Reserve.
- Rialzo della Fed: il 16 settembre la Federal Reserve, sotto la presidenza di Kevin Warsh, ha alzato i tassi al 3,75–4,00% e i funzionari hanno segnalato almeno un ulteriore rialzo entro fine anno.
- Impennata dei rendimenti: A fine settembre i rendimenti dei Treasury decennali hanno superato il 5,2%. Allo stesso tempo, l'indice del dollaro si è avvicinato a 102, il livello più alto da ben oltre un anno.
- Ricadute sugli asset: Bitcoin è sceso di oltre la metà tra ottobre 2025 e metà 2026, mentre l'oro è arretrato verso 4.100 $. Entrambi i movimenti hanno corrisposto a grandi linee alla fase di stretta descritta da Johnson.
Come si inseriscono le stablecoin nella Dollar Milkshake Theory?
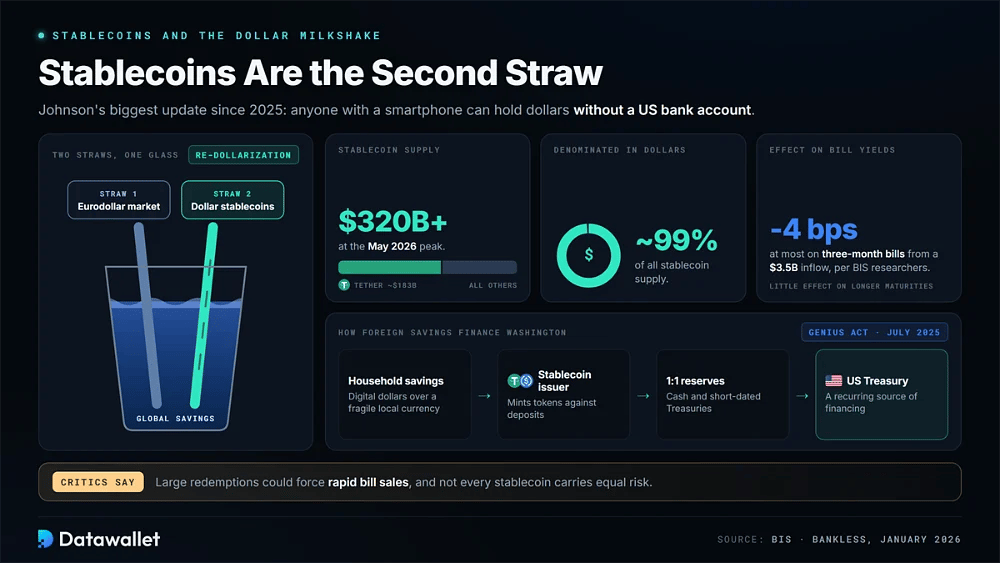
L'aggiornamento più significativo di Johnson alla teoria dal 2025 riguarda le stablecoin in dollari. Parlando a Bankless a gennaio 2026, ha descritto le stablecoin come una seconda cannuccia accanto al mercato dell'eurodollaro, che permette a chiunque abbia uno smartphone di detenere dollari senza prima aprire un conto bancario americano.
I dati finora vanno in quella direzione. L'offerta di stablecoin è salita sopra 320 miliardi di dollari al picco di maggio 2026, con circa il 99% denominato in dollari. Tether da sola era intorno a 183 miliardi di dollari. Poiché gli emittenti coprono in gran parte questi token con titoli del Tesoro, il risparmio estero può diventare una fonte ricorrente di finanziamento per Washington.
Il GENIUS Act, firmato a luglio 2025, ha formalizzato questo rapporto imponendo agli emittenti di mantenere riserve uno a uno in contanti e in titoli del Tesoro a breve scadenza. I ricercatori della BIS stimano che un afflusso di stablecoin pari a 3,5 miliardi di dollari possa ridurre di circa quattro punti base i rendimenti dei titoli a tre mesi, con effetti ridotti sulle scadenze più lunghe.
Johnson descrive il processo come ri-dollarizzazione. Le famiglie nelle economie fragili possono scegliere dollari digitali al posto delle valute locali, spostando l'influenza monetaria verso Washington in uno sviluppo che paragona a Bretton Woods. I critici indicano un altro lato del meccanismo: riscatti consistenti potrebbero costringere a vendite rapide di titoli di Stato a breve termine, mentre non tutte le stablecoin comportano lo stesso rischio.
Qual è l'esito finale della Dollar Milkshake Theory?
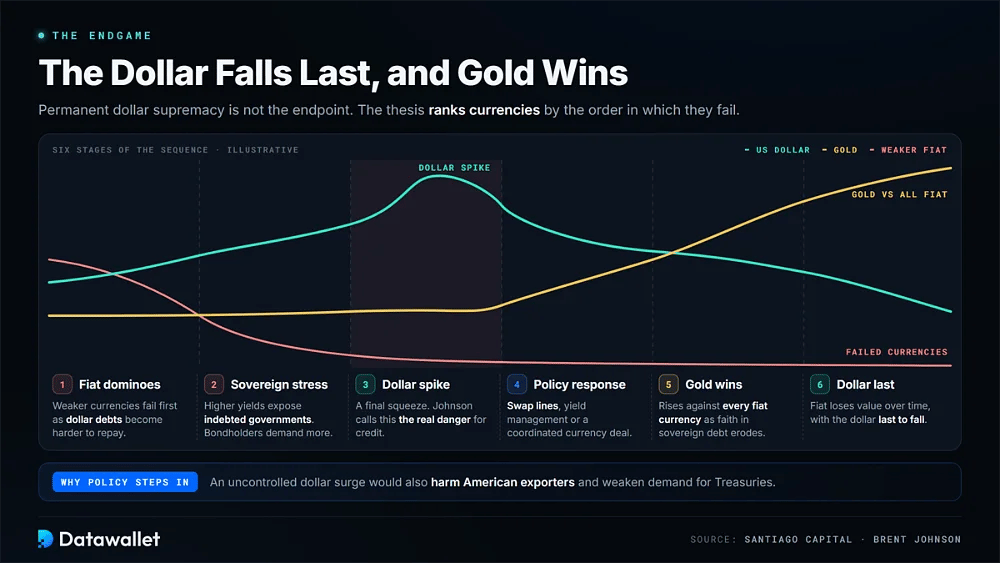
La supremazia permanente del dollaro non è il punto d'arrivo del modello di Johnson. Egli descrive invece una sequenza in cui la forza del dollaro danneggia prima le valute più deboli. I mercati dei titoli di Stato finiscono sotto pressione più tardi, spingendo infine i risparmiatori verso asset che i governi non possono creare a piacimento.
La fase finale si sviluppa di solito attraverso le seguenti fasi:
- Effetto domino delle valute fiat: le valute più deboli cedono per prime man mano che i debiti in dollari diventano sempre più difficili da ripagare. I loro risparmiatori e le loro istituzioni si spostano verso i dollari, concentrando più liquidità globale nei mercati americani.
- Stress sovrano: rendimenti più alti rivelano la vulnerabilità dei governi molto indebitati. I detentori di obbligazioni iniziano a chiedere un compenso maggiore, segnalando la fase iniziale di una crisi del debito sovrano più che un normale movimento valutario.
- Impennata del dollaro: Una stretta finale spinge il dollaro nettamente al rialzo rispetto alle valute concorrenti. Johnson ritiene che questo sia il vero pericolo, perché condizioni più restrittive sul dollaro riducono il credito in più economie contemporaneamente.
- Risposta politica: le autorità probabilmente risponderebbero con linee di swap, gestione dei rendimenti o un accordo valutario coordinato. Anche un'impennata incontrollata del dollaro danneggerebbe gli esportatori americani e indebolirebbe la domanda di titoli del Tesoro.
- Vince l'oro: Johnson ha affermato che l'oro è il vincitore finale del milkshake. A suo avviso, si rivaluta rispetto a ogni valuta fiat quando la fiducia nel debito sovrano si erode a livello globale.
- Il dollaro per ultimo: Si aspetta che le valute fiat in generale perdano valore nel tempo, ma che il dollaro sia l'ultima a cadere. La tesi quindi classifica le valute anziché trattare il dollaro come un vincitore permanente.
Che impatto ha la Dollar Milkshake Theory su Bitcoin?
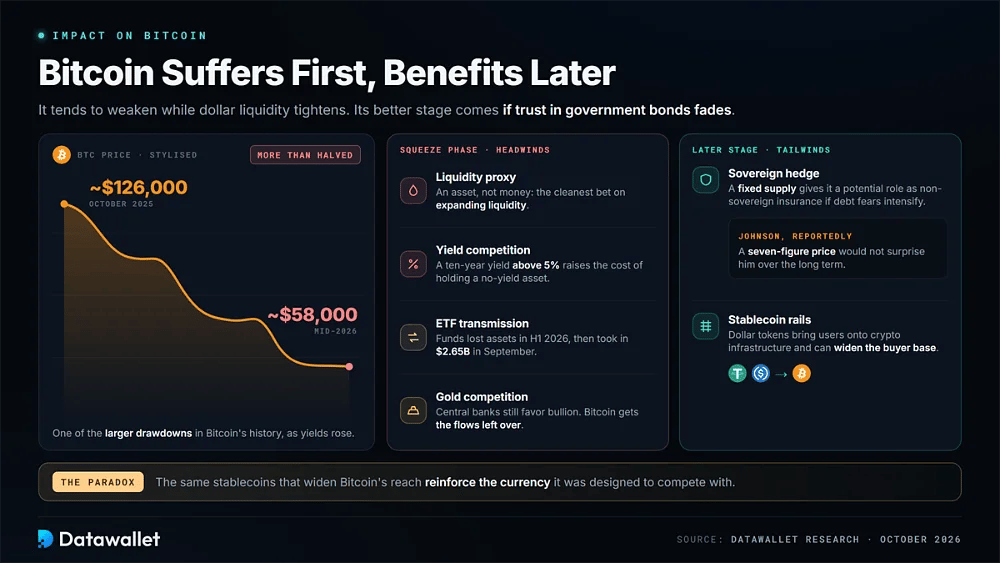
Nella sequenza di Johnson, Bitcoin di solito non è il primo asset a trarre beneficio. Nei periodi di restrizione della liquidità in dollari tende a indebolirsi. La sua fase più favorevole arriva dopo, se gli investitori iniziano a perdere fiducia nei titoli di Stato e nelle valute in cui sono denominati.
I principali canali di trasmissione di Bitcoin sono elencati di seguito:
- Stretta di liquidità: Bitcoin è sceso da circa 126.000 $ a ottobre 2025 a circa 58.000 $ entro metà 2026 con l'aumento dei rendimenti, collocando il movimento tra i maggiori ribassi della sua storia.
- Indicatore di liquidità: Johnson considera Bitcoin un asset piuttosto che una moneta e lo definisce la scommessa più pura sull'espansione della liquidità globale. Questo aiuta a spiegare perché fatica quando i dollari scarseggiano.
- Trasmissione tramite ETF: i fondi spot ora trasmettono direttamente al mercato i flussi macro. Gli ETF su Bitcoin hanno perso asset nel primo semestre del 2026, prima di ricevere 2,65 miliardi di dollari a settembre.
- Concorrenza del rendimento: un rendimento dei Treasury decennali superiore al 5% aumenta il costo opportunità di detenere un asset che non produce rendimento. Un ulteriore inasprimento della Federal Reserve resta quindi un chiaro ostacolo per il prezzo.
- Infrastruttura delle stablecoin: Le stablecoin in dollari avvicinano più utenti all'infrastruttura cripto e possono ampliare la potenziale base di acquirenti di Bitcoin, anche se quegli stessi token rafforzano la valuta con cui Bitcoin è stato progettato per competere.
- Copertura sovrana: se le preoccupazioni sul debito pubblico si intensificano, l'offerta fissa di Bitcoin gli conferisce un potenziale ruolo di assicurazione non sovrana. Johnson avrebbe dichiarato che un prezzo a sette cifre non lo sorprenderebbe nel lungo periodo.
- Concorrenza dell'oro: Le banche centrali e gli investitori più prudenti continuano a preferire l'oro durante le crisi sovrane. Bitcoin compete quindi per i flussi che restano dopo che i lingotti hanno assorbito la domanda ufficiale.
Che impatto ha la Dollar Milkshake Theory sull'oro?
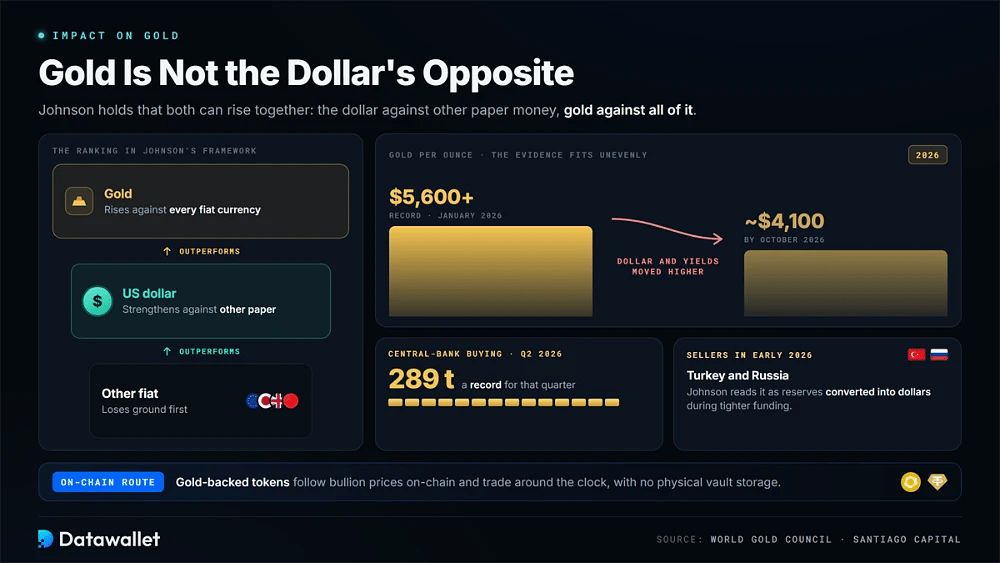
L'oro occupa una posizione insolita nel modello, perché Johnson non lo considera semplicemente l'opposto del dollaro. Da tempo sostiene che entrambi gli asset possano apprezzarsi insieme. Il dollaro può rafforzarsi rispetto alle altre valute cartacee mentre l'oro sale contro tutte, via via che la fiducia nel debito sovrano si deteriora.
Le prove recenti confermano questo rapporto solo in modo disomogeneo. L'oro ha toccato un record sopra 5.600 $ a gennaio 2026, per poi scendere verso 4.100 $ a ottobre mentre dollaro e rendimenti salivano. Le banche centrali hanno comunque acquistato 289 tonnellate nel secondo trimestre, un record per quel periodo, secondo il World Gold Council.
Quel calo ha anche dimostrato la tesi di Johnson sulla liquidità. Turchia e Russia si sono distinte come venditrici all'inizio del 2026, il che, secondo lui, indica riserve convertite in dollari in condizioni di finanziamento più restrittive. Gli investitori che cercano un'esposizione senza custodia fisica in caveau possono confrontare i token garantiti da oro, che seguono i prezzi del metallo in forma di lingotti on-chain e vengono scambiati senza interruzioni.
Dollar Milkshake Theory contro de-dollarizzazione
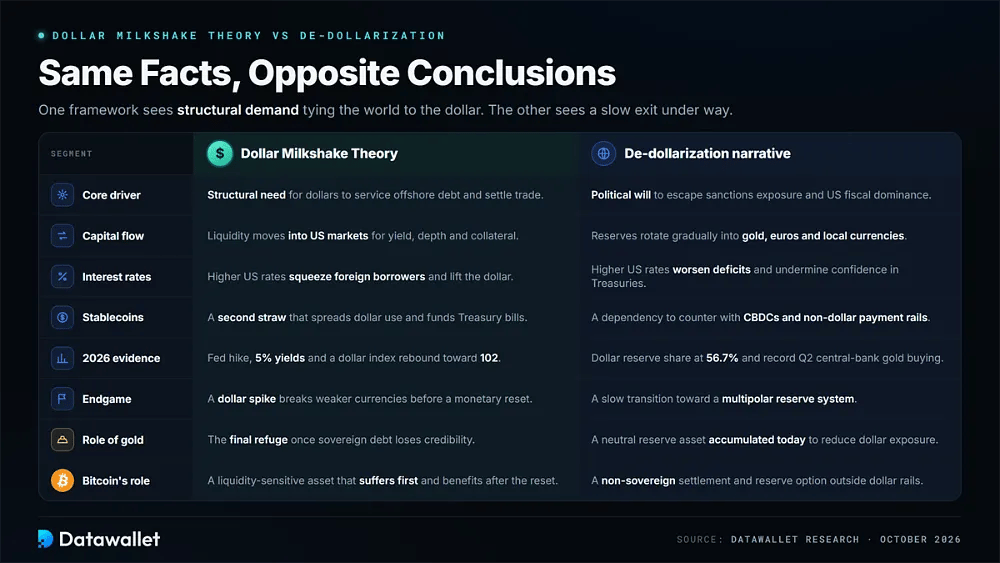
La Dollar Milkshake Theory e la narrativa sulla de-dollarizzazione usano molti degli stessi fatti ma giungono a conclusioni diverse. Il quadro di Johnson si concentra sulla domanda strutturale di dollari che mantiene il mondo legato al sistema esistente. La de-dollarizzazione, invece, enfatizza sanzioni, deficit fiscali e geopolitica come forze che orientano gradualmente i gestori di riserve verso oro, valute locali e reti di pagamento alternative.
Critiche alla Dollar Milkshake Theory
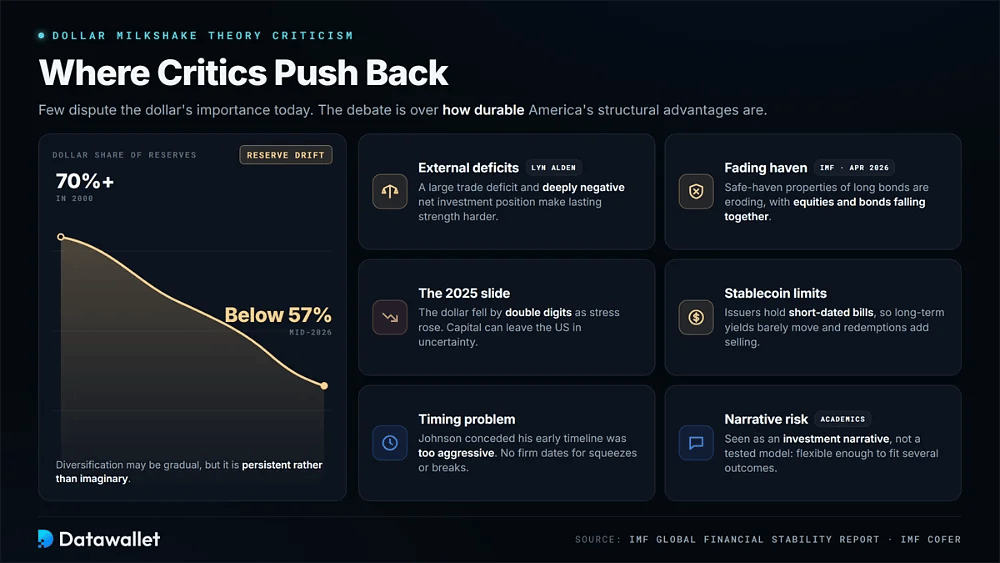
La maggior parte delle critiche più serie non contesta l'attuale importanza del dollaro nella finanza globale. Il disaccordo riguarda quanto siano davvero durevoli i vantaggi strutturali degli Stati Uniti, se il modello dia abbastanza peso alle vulnerabilità fiscali ed esterne statunitensi e se la sua tempistica sia abbastanza precisa da essere utile per le decisioni di portafoglio.
Le principali critiche da considerare includono le seguenti:
- Deficit esterni: Lyn Alden sostiene che l'ampio deficit commerciale degli Stati Uniti e la posizione patrimoniale netta sull'estero fortemente negativa rendano più difficile una forza duratura del dollaro di quanto suggerisca il modello di Johnson.
- Rifugio in declino: il rapporto sulla stabilità del FMI di aprile 2026 descrive una erosione in corso delle caratteristiche di bene rifugio dei titoli di Stato a lungo termine, con azioni e obbligazioni che scendono insieme.
- Il calo del 2025: il dollaro è sceso in doppia cifra all'inizio del 2025 nonostante l'aumento delle tensioni globali. I critici usano questo episodio per sostenere che i capitali possono lasciare gli Stati Uniti nei periodi di incertezza.
- Reserve Drift: la quota del dollaro nelle riserve dichiarate è scesa da oltre 70% nel 2000 a meno del 57%. Ciò suggerisce che la diversificazione possa essere graduale, ma resta persistente e non immaginaria.
- Limiti delle stablecoin: gli emittenti di stablecoin detengono soprattutto titoli a breve scadenza, quindi la loro espansione ha scarso effetto diretto sui rendimenti a lungo termine. Rimborsi consistenti potrebbero inoltre aumentare la pressione di vendita sui mercati dei titoli del Tesoro.
- Problema di tempistica: Johnson ha ammesso che la sua iniziale tabella di marcia era troppo aggressiva. Senza date precise, il modello fatica a indicare agli investitori quando sono probabili squeeze, rotture o rotazioni di asset.
- Rischio narrativo: gli economisti accademici in genere considerano la teoria una narrazione d'investimento più che un modello testato, perché le sue previsioni restano abbastanza flessibili da adattarsi a esiti diversi.
Chi è Brent Johnson?
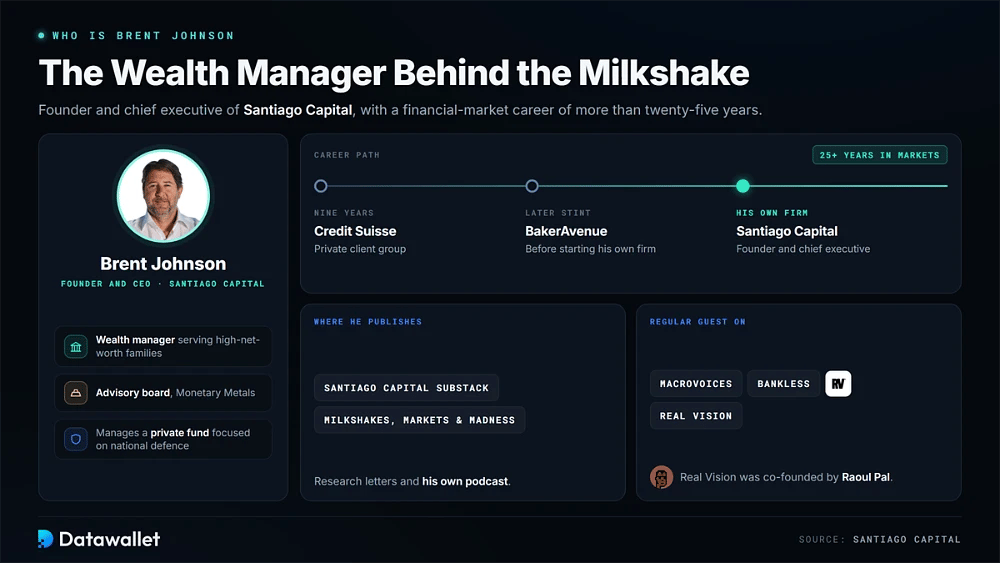
Brent Johnson è fondatore e amministratore delegato di Santiago Capital, una società di gestione patrimoniale al servizio di famiglie con patrimoni elevati. La sua carriera nei mercati finanziari supera i venticinque anni. Comprende nove anni nel gruppo clienti privati di Credit Suisse e un periodo successivo presso BakerAvenue, prima di avviare la propria società.
Johnson pubblica analisi tramite la Substack di Santiago Capital e conduce il podcast Milkshakes, Markets & Madness. È inoltre ospite fisso di MacroVoices, Bankless e Real Vision, cofondata da Raoul Pal. Inoltre, Johnson fa parte del comitato consultivo di Monetary Metals e gestisce un fondo privato focalizzato sulla difesa nazionale.
Indicatori chiave da monitorare
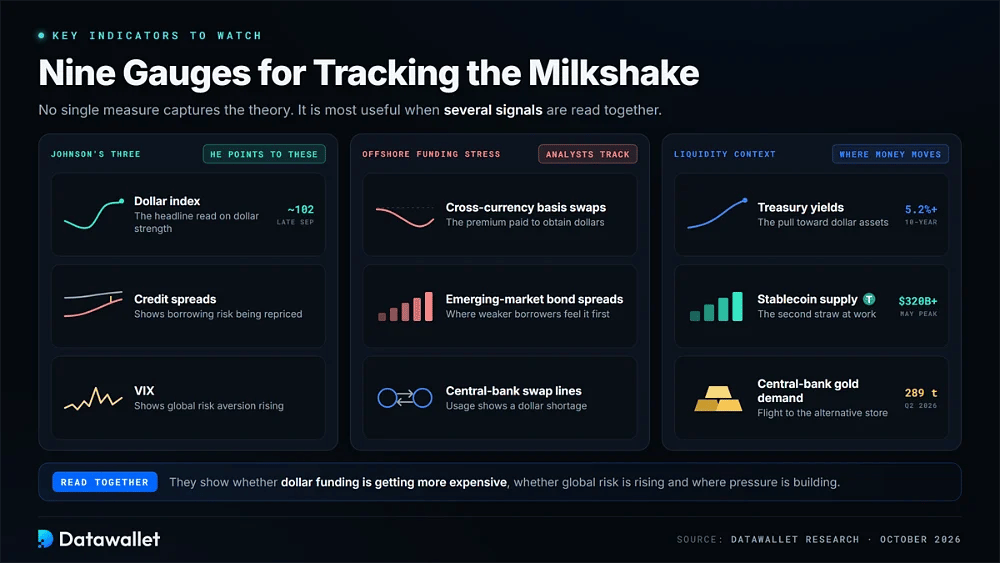
Nessun singolo indicatore di mercato cattura l'intera Dollar Milkshake Theory. Il quadro diventa più utile se si osservano insieme più segnali, in particolare l'indice del dollaro, i rendimenti dei Treasury e gli indicatori di stress del finanziamento offshore. L'offerta di stablecoin e la domanda di oro delle banche centrali aggiungono contesto su come la liquidità si sta muovendo tra asset in dollari e riserve di valore alternative.
Johnson ha indicato in particolare l'indice del dollaro, gli spread creditizi e il VIX, mentre gli analisti seguono anche i cross-currency basis swap, gli spread obbligazionari dei mercati emergenti e l'uso delle linee di swap delle banche centrali. Nel complesso, queste misure mostrano se il finanziamento in dollari sta diventando più costoso, se il rischio globale è in aumento e dove si sta accumulando la pressione sulla liquidità.
Considerazioni finali
La Dollar Milkshake Theory è più utile come schema di sequenza: prima arriva la forza del dollaro, poi lo stress sovrano e solo dopo ne traggono beneficio le attività reali. Gli sviluppi del 2026 si adattano ragionevolmente bene alla fase iniziale, tra cui tassi USA più alti, condizioni di finanziamento più rigide e attività rischiose più deboli. Il precedente calo del dollaro ricorda che la sequenza non è lineare.
La teoria va considerata una lente di lettura più che una previsione precisa. I movimenti dell'indice del dollaro, i rendimenti dei Treasury, l'offerta di stablecoin e gli acquisti di oro delle banche centrali possono offrire informazioni più utili di qualsiasi singola previsione. Nessuno di questi indicatori sostituisce la ricerca personale o la consulenza professionale prima di allocare capitale in Bitcoin, oro o valute.