Что такое Dollar Milkshake Theory?
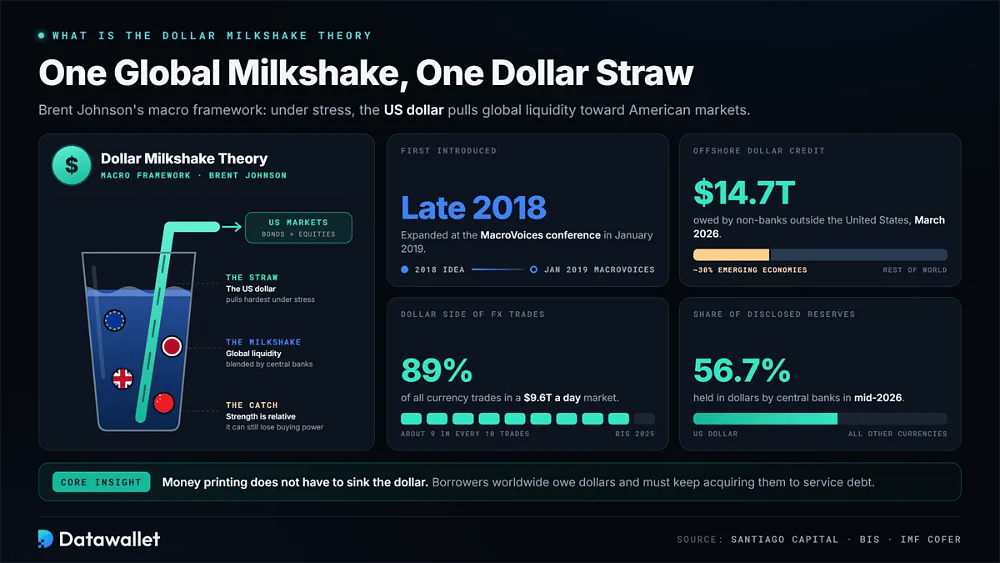
Dollar Milkshake Theory — макроэкономическая концепция, разработанная Brent Johnson, основателем Santiago Capital. Johnson сравнивает мировую ликвидность с единым молочным коктейлем, который смешивают центральные банки всего мира. В его аналогии доллар США — это соломинка, втягивающая эту ликвидность на американские рынки, когда финансовое напряжение усиливается.
Джонсон представил эту идею в конце 2018 года, а затем развил её на конференции MacroVoices в январе 2019 года. Его аргумент противоречил преобладающему мнению: масштабная денежная эмиссия не обязательно обрушит доллар, поскольку заёмщики по всему миру должны доллары и вынуждены продолжать их приобретать, чтобы обслуживать свои долги.
Когда доходности в США растут, а внешнее финансирование получить труднее, давление первыми испытывают более слабые экономики. Спрос на казначейские облигации также может притягивать капитал в США. Глобальные финансовые условия ужесточаются, обслуживать долларовые обязательства становится дороже, а валюта укрепляется. Джонсон подчёркивает, что эта сила относительна: доллар может опережать другие валюты и при этом терять покупательную способность.
Ведущие экономисты не считают эту теорию официальной доктриной. Тем не менее некоторые из её базовых механизмов пересекаются с устоявшимися исследованиями дефицита долларов, спроса на резервные валюты и бегства в безопасные активы. В 2026 году интерес к ней снова вырос: Федеральная резервная система повышает ставки, а долларовые стейблкоины распространяют валюту на новые рынки.
Компоненты Dollar Milkshake Theory
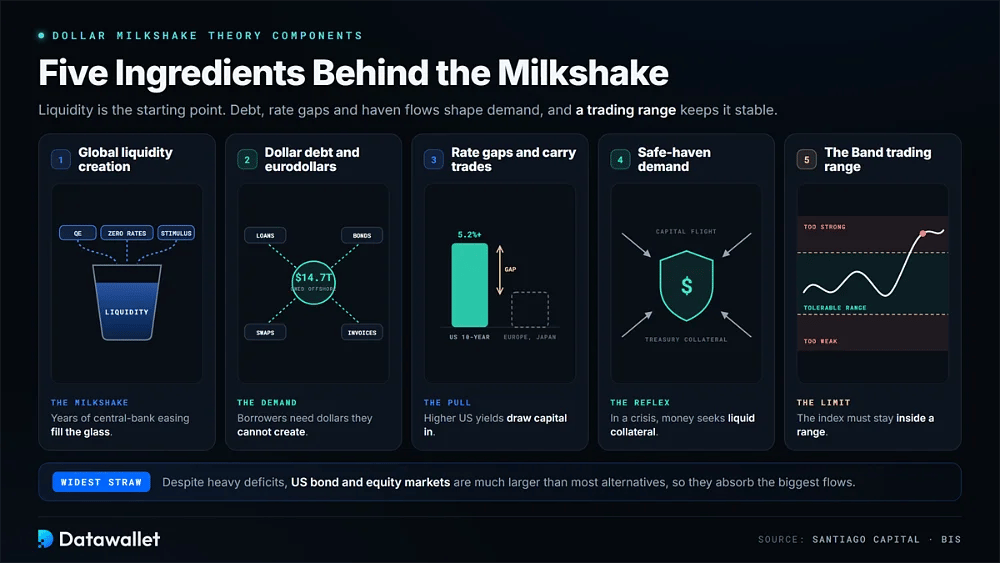
Концепция Dollar Milkshake опирается на пять составляющих. Отправной точкой служит ликвидность центральных банков, а спрос формируют офшорный долларовый долг и разница процентных ставок. Потоки в защитные активы добавляют ещё один источник поддержки, а валюта в конечном счёте должна оставаться в допустимом торговом диапазоне, чтобы система работала.
1. Создание глобальной ликвидности
Молочный коктейль олицетворяет ликвидность, созданную центральными банками за годы количественного смягчения, околонулевых процентных ставок и скоординированного стимулирования. Довод Джонсона не просто в том, что центробанки наполнили один и тот же стакан. Он считает, что валюты не сохраняют равную притягательность, когда условия ужесточаются, а инвесторы становятся более избирательными.
Синхронное смягчение политики может поднять цены активов на разных рынках. Однако когда возвращается стресс, капитал начинает искать место с достаточной глубиной и ликвидностью, чтобы поглотить крупные потоки. Джонсон утверждает, что США по-прежнему обеспечивают самую широкую «соломинку» несмотря на политическую неопределённость и большие дефициты, поскольку их рынки облигаций и акций намного крупнее, чем у большинства альтернатив.
2. Долларовый долг и механика евродолларов
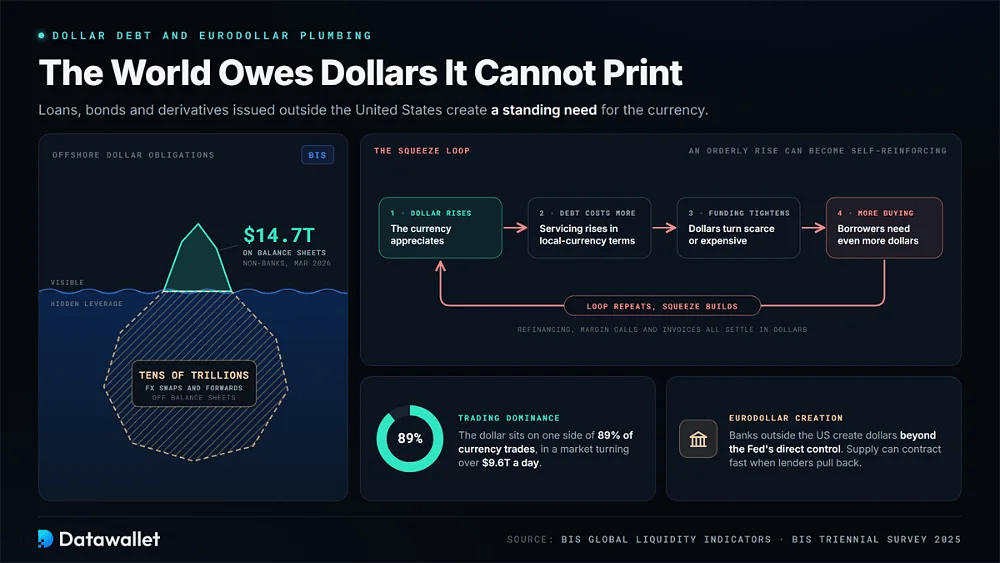
Второй опорой является зависимость мира от долларов, которые иностранные заёмщики не могут создать сами. Кредиты, облигации и деривативы, номинированные в долларах и выпущенные за пределами США, создают постоянную потребность в этой валюте независимо от того, предпочли бы ли правительства или инвесторы по политическим причинам другую систему.
Ключевые особенности офшорной долларовой системы:
- Офшорный долг: по данным BIS, долларовые кредиты небанковским заёмщикам за пределами США к марту 2026 года достигли 14,7 трлн долларов. Примерно 30 % задолженности приходилось на заёмщиков из стран с формирующимся рынком и развивающихся экономик.
- Скрытое кредитное плечо: по данным исследования BIS о «пропавшем» долларовом долге, валютные обмены FX и форварды создают дополнительные платёжные обязательства на десятки триллионов долларов, которые остаются за балансом.
- Доминирование в торговле: доллар участвовал в 89 % всех валютных сделок по данным трёхлетнего обзора BIS 2025 года, охватившего рынок с дневным оборотом 9,6 трлн долларов.
- Потребность в рефинансировании: заёмщикам постоянно нужны доллары, чтобы рефинансировать погашаемый долг, покрывать требования о марже и оплачивать счета. Эта потребность обостряется именно тогда, когда финансирование становится дефицитным или дорогим.
- Динамика сжатия: укрепление доллара повышает расходы на обслуживание долга в пересчёте на местную валюту. Заёмщикам требуется ещё больше долларов, и упорядоченный рост может превратиться в самоусиливающееся сжатие финансирования.
- Создание евродолларов: банки за пределами США создают долларовые пополнения и кредиты вне прямого контроля Федеральной резервной системы. Поэтому офшорное предложение может быстро сокращаться, когда кредиторы снижают риски.
3. Разница процентных ставок и керри-трейд
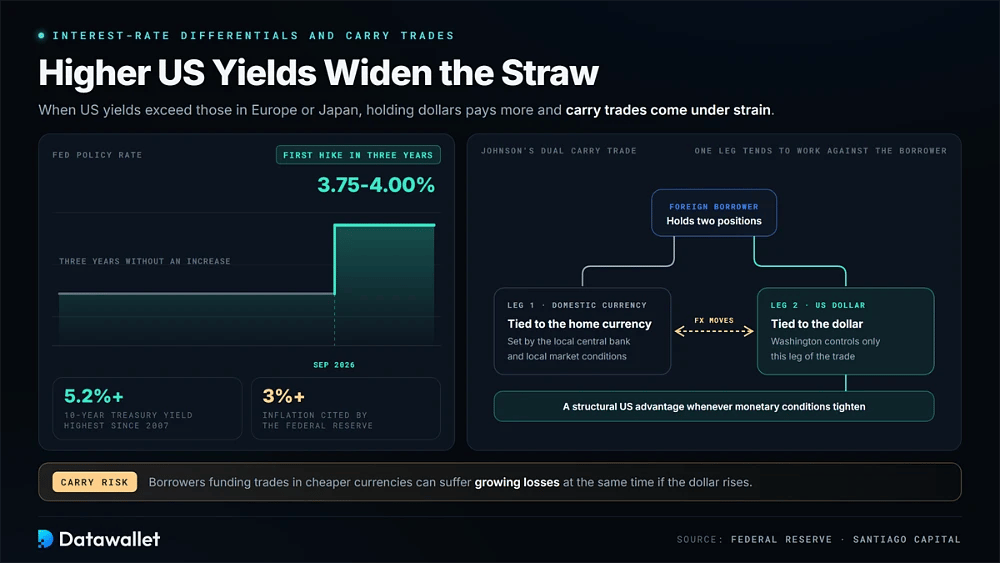
Разница в процентных ставках помогает объяснить, почему капитал перетекает в долларовые активы. Когда доходность в США выше, чем в Европе или Японии, держать доллары выгоднее. Заёмщики, использующие более дешёвые валюты для финансирования керри-трейдов, при росте доллара одновременно могут нести всё большие убытки.
Этот механизм вновь усилился в сентябре 2026 года. Федеральная резервная система повысила ключевую ставку до 3,75–4,00 % — впервые за три года, сославшись на инфляцию, остающуюся выше 3 %. С тех пор доходность десятилетних казначейских облигаций превысила 5,2 %, что стало самым высоким уровнем с 2007 года и расширило разрыв в доходности с другими рынками.
Джонсон также описывает то, что он называет двойным керри-трейдом. У иностранных заёмщиков может быть одна позиция, привязанная к национальной валюте, и другая, привязанная к доллару, поэтому движения обменного курса, как правило, работают против одной из сторон. Вашингтон контролирует только долларовую часть, что даёт США структурное преимущество при ужесточении денежно-кредитных условий.
4. Спрос на защитные активы и бегство капитала
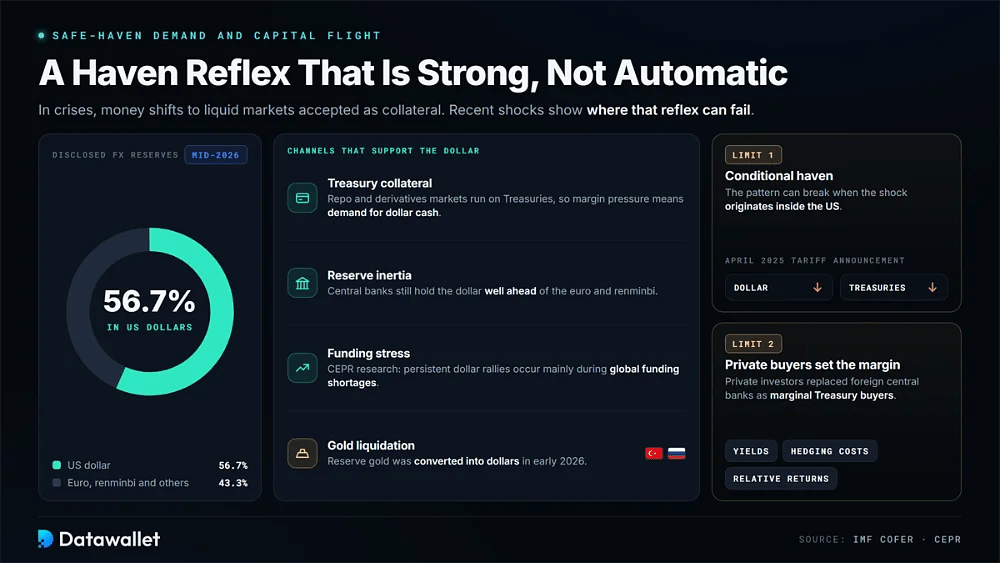
Во время кризисов деньги часто перетекают на рынки, которые считаются высоколиквидными и широко принимаются в качестве залога. Концепция Johnson исходит из того, что этот рефлекс по-прежнему работает в пользу доллара. Однако недавние эпизоды показывают, что спрос на защитные активы возникает не автоматически при любом типе шока.
Основные каналы защитных активов и их ограничения кратко описаны ниже:
- Казначейское обеспечение: государственный долг США остаётся ключевым для рынков репо и деривативов. Поэтому институты, сталкивающиеся с давлением по марже, в первую очередь нуждаются в казначейских ценных бумагах и долларовой наличности.
- Инерция резервов: центральные банки держали 56,7 % раскрытых резервов в долларах в середине 2026 года по данным МВФ COFER, что по-прежнему намного больше доли евро и юаня.
- Дефицит финансирования: исследование CEPR показывает, что устойчивый рост доллара происходит главным образом при глобальной нехватке финансирования. Именно такое сжатие лежит в основе концепции Johnson.
- Условное убежище: Эта закономерность может нарушаться, когда шок возникает внутри США. Например, после объявления тарифов в апреле 2025 года доллар и казначейские облигации упали одновременно.
- Частные покупатели: Частные инвесторы заменили иностранные центральные банки в роли маржинальных покупателей казначейских облигаций. Поэтому потоки теперь сильнее реагируют на доходности, стоимость хеджирования и относительную доходность, чем раньше.
- Продажа золота: Турция и Россия продавали золотые резервы в начале 2026 года, что показывает: альтернативные резервные активы всё же можно обратить в доллары, когда нужна ликвидность.
5. Коридор: почему доллару нужен торговый диапазон
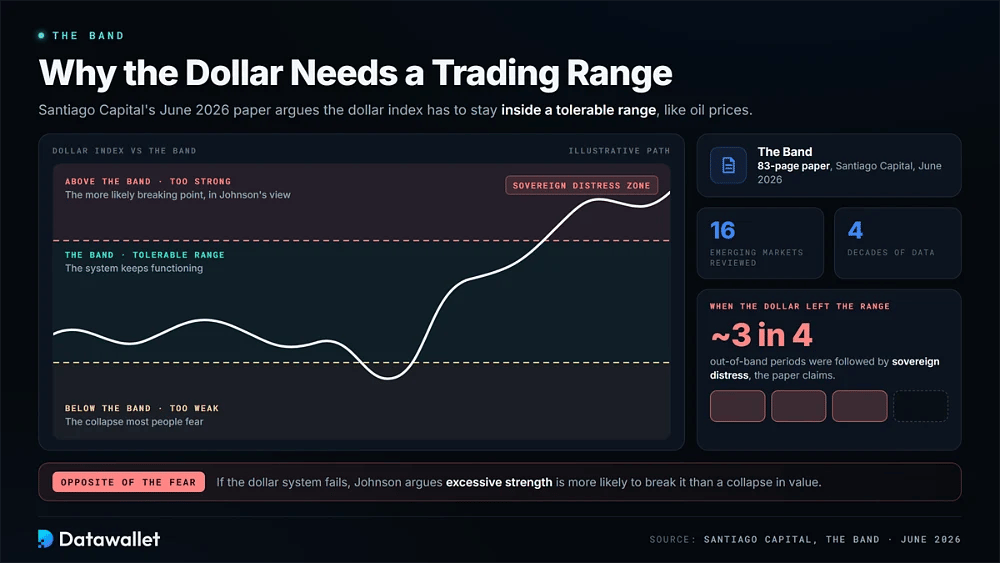
В июне 2026 года Santiago Capital опубликовала The Band — работу на 83 страницах, в которой утверждается, что индекс доллара должен оставаться в допустимом диапазоне. Джонсон применяет концепцию, знакомую по рынкам нефти: слишком сильно упавшие цены могут разорить производителей, а слишком высокие в итоге разрушают спрос.
В работе рассматриваются шестнадцать развивающихся рынков за четыре десятилетия, и утверждается, что суверенные кризисы следовали примерно за тремя четвертями периодов, когда доллар выходил за пределы этого диапазона. Вывод противоположен распространённому опасению. Джонсон утверждает, что если долларовая система в конечном счёте даст сбой, то к этому, скорее всего, приведёт чрезмерная сила доллара, а не обвал его стоимости.
Сбывается ли Dollar Milkshake Theory в 2026 году?
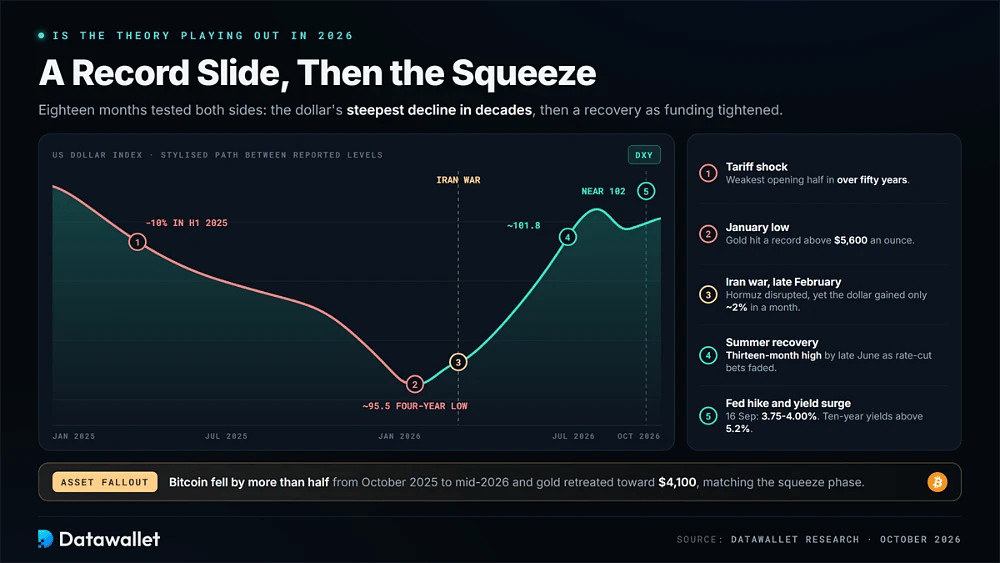
За последние полтора года обе стороны этой модели прошли проверку. Сначала доллар пережил самое резкое снижение за несколько десятилетий. Позже он восстановился, поскольку война, устойчивая инфляция и более жёсткая позиция Федеральной резервной системы ужесточили глобальные условия финансирования.
Ключевые события, связанные с долларом, с начала 2025 года развивались так:
- Тарифный шок: индекс доллара упал примерно на 10 % в первом полугодии 2025 года — это его самое слабое начало года за более чем пятьдесят лет, поскольку тарифы обеспокоили иностранных инвесторов.
- Январский минимум: распродажа продолжилась в январе 2026 года. Индекс опустился до четырёхлетнего минимума около 95,5, тогда как золото обновило рекорд выше 5 600 $ за унцию.
- Война с Ираном: Удары США и Израиля по Ирану в конце февраля на несколько месяцев нарушили движение через Ормузский пролив. Тем не менее доллар вырос лишь примерно на 2 % в течение первого месяца.
- Летнее восстановление: К концу июня индекс доллара вырос до максимума за тринадцать месяцев, около 101,8, поскольку рынки отказались от ожиданий снижения ставки и начали закладывать в цены ужесточение политики Федеральной резервной системы.
- Повышение ставки ФРС: 16 сентября Федеральная резервная система под председательством Кевина Уорша повысила ставку до 3,75–4,00 %, а представители ведомства дали понять, что до конца года возможно как минимум ещё одно повышение.
- Скачок доходности: Доходность десятилетних казначейских облигаций в конце сентября превысила 5,2 %. В то же время индекс доллара приблизился к 102, что стало его самым высоким уровнем более чем за год.
- Последствия для активов: биткоин упал более чем наполовину в период с октября 2025 года по середину 2026 года, а золото снизилось к 4 100 $. Оба движения в целом соответствовали фазе сжатия, которую описывает Johnson.
Как стейблкоины вписываются в Dollar Milkshake Theory?
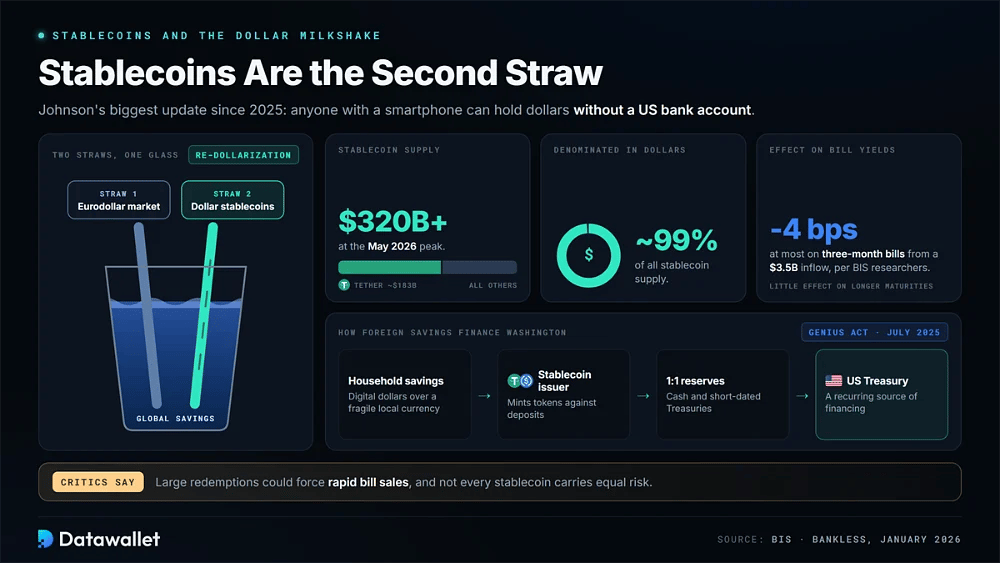
Самое значительное обновление теории, внесённое Джонсоном с 2025 года, связано с долларовыми стейблкоинами. В эфире Bankless в январе 2026 года он описал стейблкоины как вторую соломинку наряду с рынком евродолларов: они позволяют любому владельцу смартфона держать доллары, не открывая сначала американский банковский счёт.
Имеющиеся данные указывают в этом направлении. Предложение стейблкоинов превысило 320 млрд долларов на пике в мае 2026 года, причём около 99 % номинировано в долларах. Только Tether составлял около 183 млрд долларов. Поскольку эмитенты в основном обеспечивают эти токены казначейскими векселями, иностранные сбережения могут стать постоянным источником финансирования для Вашингтона.
Закон GENIUS, подписанный в июле 2025 года, закрепил эти отношения, обязав эмитентов поддерживать резервы в соотношении один к одному в наличных и краткосрочных казначейских облигациях. Исследователи BIS оценивают, что приток в стейблкоины на 3,5 млрд долларов может снизить доходность трёхмесячных векселей максимум на четыре базисных пункта, почти не влияя на более длинные сроки погашения.
Джонсон описывает этот процесс как ре-долларизацию. Домохозяйства в уязвимых экономиках могут выбирать цифровые доллары вместо местных валют, смещая монетарное влияние в сторону Вашингтона, что он сравнивает с Бреттон-Вудсом. Критики указывают на другую сторону механизма: крупные погашения могут вынудить к быстрой продаже казначейских векселей, при этом не каждый стейблкоин несёт одинаковый риск.
Каков конечный итог теории Dollar Milkshake Theory?
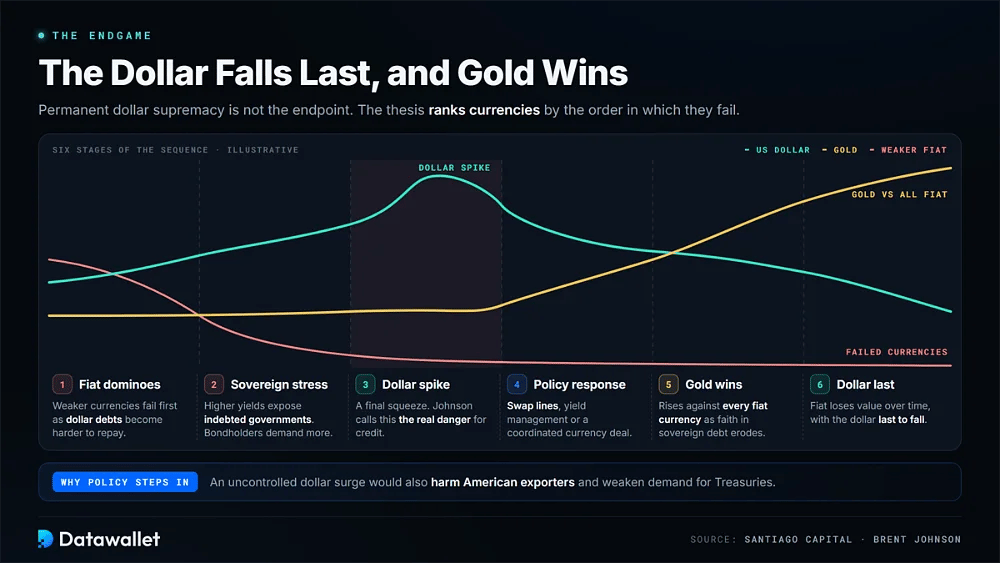
Постоянное превосходство доллара не является конечной точкой концепции Джонсона. Вместо этого он описывает последовательность, в которой сила доллара сначала наносит ущерб более слабым валютам. Позднее рынки суверенных облигаций оказываются под давлением, что в итоге подталкивает сберегателей к активам, которые правительства не могут создавать по своему желанию.
Развязка обычно проходит через следующие этапы:
- Эффект домино для фиата: Более слабые валюты падают первыми, поскольку долларовые долги становится всё труднее погашать. Их вкладчики и институты переходят на доллары, сосредотачивая ещё больше мировой ликвидности на американских рынках.
- Суверенный стресс: более высокая доходность обнажает уязвимость сильно задолженных правительств. Держатели облигаций начинают требовать большей компенсации, что указывает на раннюю фазу кризиса суверенного долга, а не на обычное движение валюты.
- Скачок доллара: финальное сжатие резко укрепляет доллар относительно конкурирующих валют. Джонсон считает это настоящей опасностью, поскольку ужесточение долларовых условий ограничивает кредит сразу в нескольких экономиках.
- Ответ регуляторов: Власти, вероятно, ответят валютными обменными линиями (swap lines), управлением доходностью или скоординированным валютным соглашением. Неконтролируемый рост доллара также ударил бы по американским экспортёрам и ослабил спрос на казначейские облигации.
- Выигрывает золото: Джонсон заявил, что золото — главный победитель «милкшейка». По его мнению, оно будет дорожать относительно любой фиатной валюты, как только доверие к суверенному долгу будет подорвано во всём мире.
- Доллар — последним: он ожидает, что фиатные валюты в целом будут со временем терять стоимость, но доллар упадёт последним. Таким образом, тезис ранжирует валюты, а не считает доллар постоянным победителем.
Как Dollar Milkshake Theory влияет на биткоин?
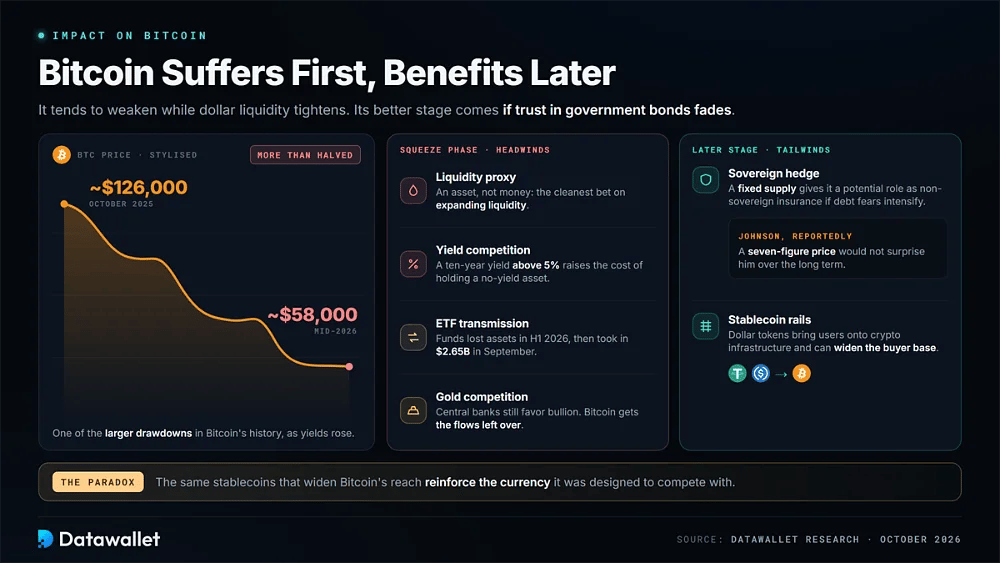
В последовательности Джонсона биткоин обычно не первый актив, который выигрывает. В периоды ужесточения долларовой ликвидности он, как правило, слабеет. Более благоприятный этап наступает позже, если инвесторы начинают терять доверие к государственным облигациям и валютам, в которых они номинированы.
Наиболее значимые каналы передачи влияния на биткоин перечислены ниже:
- Дефицит ликвидности: Биткоин снизился примерно с 126 000 $ в октябре 2025 года до около 58 000 $ к середине 2026 года на фоне роста доходностей, что ставит это движение в ряд крупных просадок в его истории.
- Прокси ликвидности: Джонсон рассматривает биткоин как актив, а не как деньги, и называет его самой чистой ставкой на расширение мировой ликвидности. Это помогает объяснить, почему он испытывает трудности, когда долларов становится меньше.
- Передача через ETF: спотовые фонды теперь напрямую передают макроэкономические потоки на рынок. Биткоин-ETF теряли активы в первой половине 2026 года, а затем в сентябре получили 2,65 млрд долларов.
- Конкуренция по доходности: доходность десятилетних казначейских облигаций выше 5 % повышает альтернативную стоимость владения активом, который не приносит доходности. Поэтому дальнейшее ужесточение политики Федеральной резервной системы остаётся явным фактором давления на цену.
- Стейблкоины как инфраструктура: долларовые стейблкоины знакомят больше пользователей с криптоинфраструктурой и могут расширить потенциальную базу покупателей биткоина, хотя эти же токены укрепляют валюту, с которой биткоин задумывался конкурировать.
- Суверенный хедж: если опасения из-за государственного долга усилятся, ограниченное предложение биткоина даёт ему потенциальную роль несуверенной защиты. Джонсон, как сообщается, говорил, что цена в семизначных числах не удивила бы его в долгосрочной перспективе.
- Конкуренция с золотом: Центральные банки и более консервативные инвесторы по-прежнему предпочитают золото во время суверенных кризисов. Поэтому биткоин конкурирует за те потоки, которые остаются после того, как слитки поглощают официальный спрос.
Как Dollar Milkshake Theory влияет на золото?
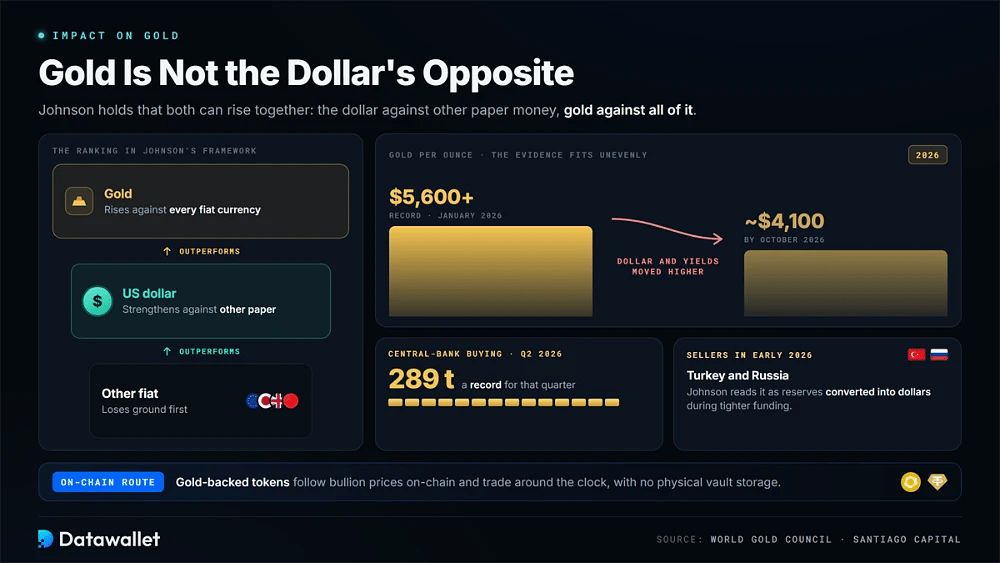
Золото занимает в этой концепции необычное место, поскольку Джонсон не считает его просто противоположностью доллара. Он давно утверждает, что оба актива могут дорожать одновременно. Доллар может укрепляться против других бумажных валют, а золото при этом растёт против всех них по мере того, как доверие к суверенному долгу ослабевает.
Последние данные лишь неравномерно соответствуют этой зависимости. В январе 2026 года золото достигло рекорда выше 5 600 $, а затем к октябрю опустилось к 4 100 $, когда доллар и доходности выросли. Тем не менее, по данным World Gold Council, центральные банки купили во втором квартале 289 тонн, рекорд для этого периода.
Это снижение также подтвердило мысль Джонсона о ликвидности. Турция и Россия выделялись как продавцы в начале 2026 года, что он объясняет конвертацией резервов в доллары при более жёстких условиях финансирования. Инвесторы, которым нужна экспозиция без хранения физического золота в хранилище, могут сравнить токены, обеспеченные золотом, которые отслеживают цены на слитки ончейн и торгуются круглосуточно.
Dollar Milkshake Theory и дедолларизация
Dollar Milkshake Theory и нарратив о дедолларизации опираются на многие одни и те же факты, но приходят к разным выводам. Концепция Джонсона делает акцент на структурном спросе на доллар, который удерживает мир в рамках существующей системы. Дедолларизация, напротив, подчёркивает санкции, бюджетные дефициты и геополитику как силы, постепенно направляющие управляющих резервами к золоту, национальным валютам и альтернативным платёжным сетям.
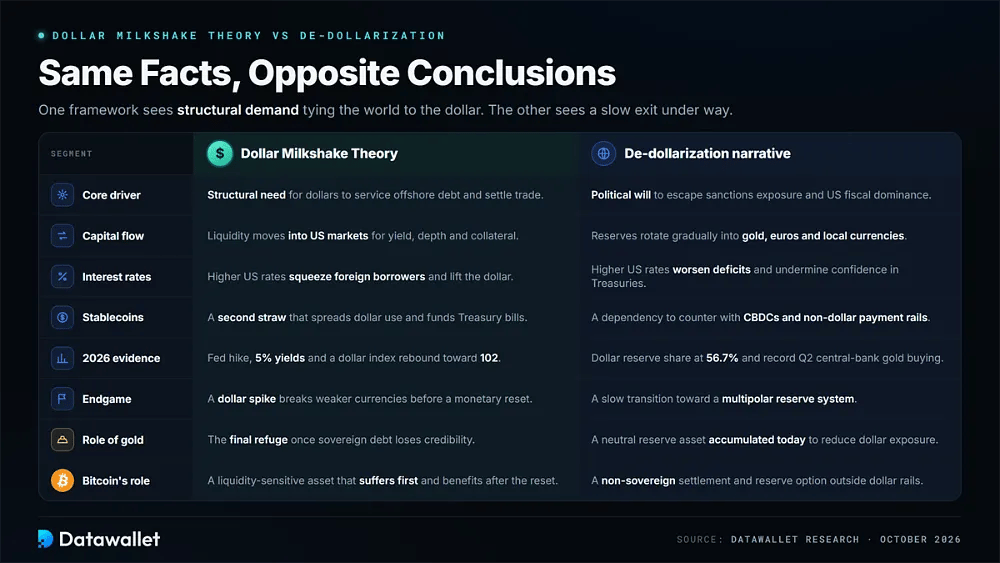
Критика Dollar Milkshake Theory
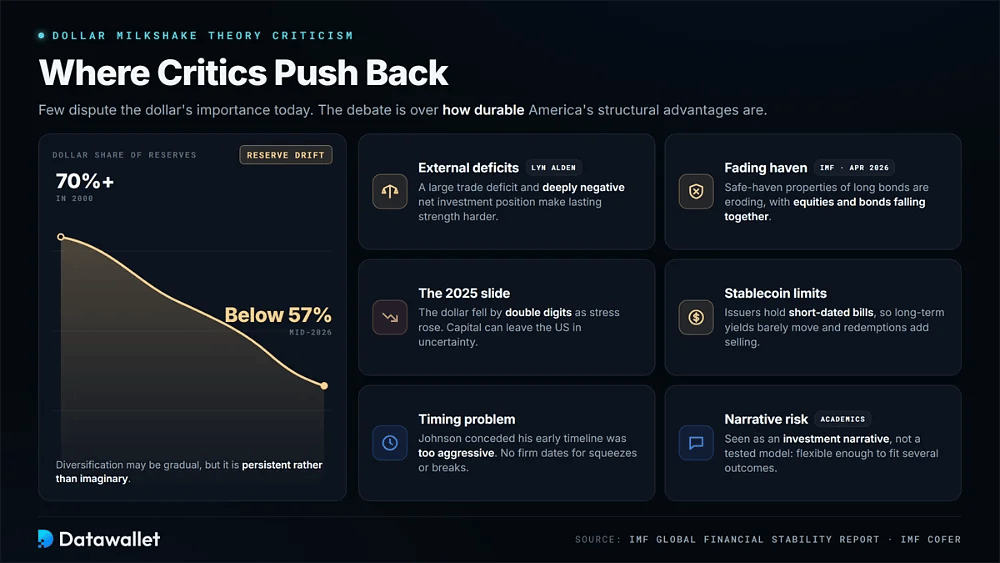
Большинство серьёзных критических замечаний не оспаривают нынешнюю важность доллара в мировых финансах. Спор идёт о том, насколько прочны структурные преимущества Америки, придаёт ли модель достаточный вес фискальным и внешним уязвимостям США и достаточно ли точны её сроки, чтобы быть полезной для инвестиционных решений.
Основные критические замечания, которые стоит учесть:
- Внешние дефициты: Lyn Alden утверждает, что крупный торговый дефицит США и глубоко отрицательная чистая международная инвестиционная позиция затрудняют устойчивое укрепление доллара сильнее, чем предполагает концепция Johnson.
- Тускнеющее убежище: в апрельском отчёте МВФ 2026 года о стабильности описывается продолжающаяся утрата защитных свойств долгосрочных государственных облигаций: акции и облигации падают одновременно.
- Падение 2025 года: в начале 2025 года доллар подешевел на двузначную величину, хотя глобальная напряжённость росла. Критики используют этот эпизод как аргумент, что капитал может уходить из США в периоды неопределённости.
- Дрейф резервов: доля доллара в раскрытых резервах снизилась с более чем 70 % в 2000 году до менее 57 %. Это говорит о том, что диверсификация может идти постепенно, но она остаётся устойчивой, а не воображаемой.
- Ограничения стейблкоинов: Эмитенты стейблкоинов в основном держат краткосрочные векселя, поэтому их рост почти не влияет напрямую на долгосрочную доходность. Массовое погашение также может усилить давление продавцов на рынках казначейских облигаций.
- Проблема со сроками: Джонсон признал, что его первоначальный график был слишком агрессивным. Без чётких дат этой модели сложно подсказать инвесторам, когда вероятны сжатия, пробои или ротации активов.
- Нарративный риск: академические экономисты, как правило, считают эту теорию скорее инвестиционным нарративом, чем проверенной моделью, поскольку её прогнозы достаточно гибки, чтобы вписываться в несколько разных исходов.
Кто такой Brent Johnson?
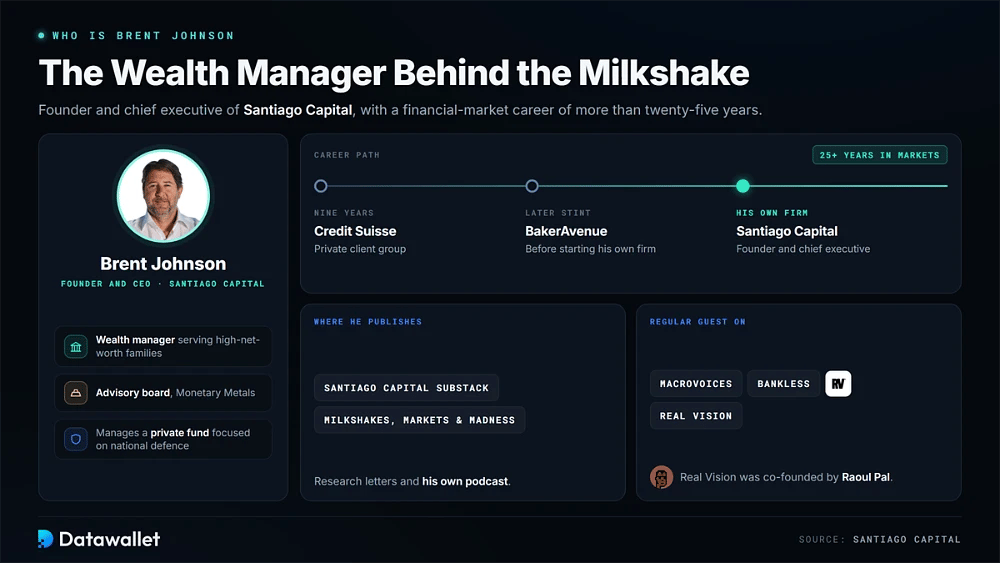
Brent Johnson — основатель и генеральный директор Santiago Capital, управляющей компании, которая обслуживает состоятельные семьи. Его карьера на финансовых рынках насчитывает более двадцати пяти лет. Она включает девять лет в группе частных клиентов Credit Suisse и последующую работу в BakerAvenue до создания собственной фирмы.
Johnson публикует исследования в Substack компании Santiago Capital и ведёт подкаст Milkshakes, Markets & Madness. Он также регулярно выступает гостем на MacroVoices, Bankless и Real Vision, сооснователем которого является Raoul Pal. Кроме того, Johnson входит в консультативный совет Monetary Metals и управляет частным фондом, ориентированным на национальную оборону.
Ключевые показатели для наблюдения
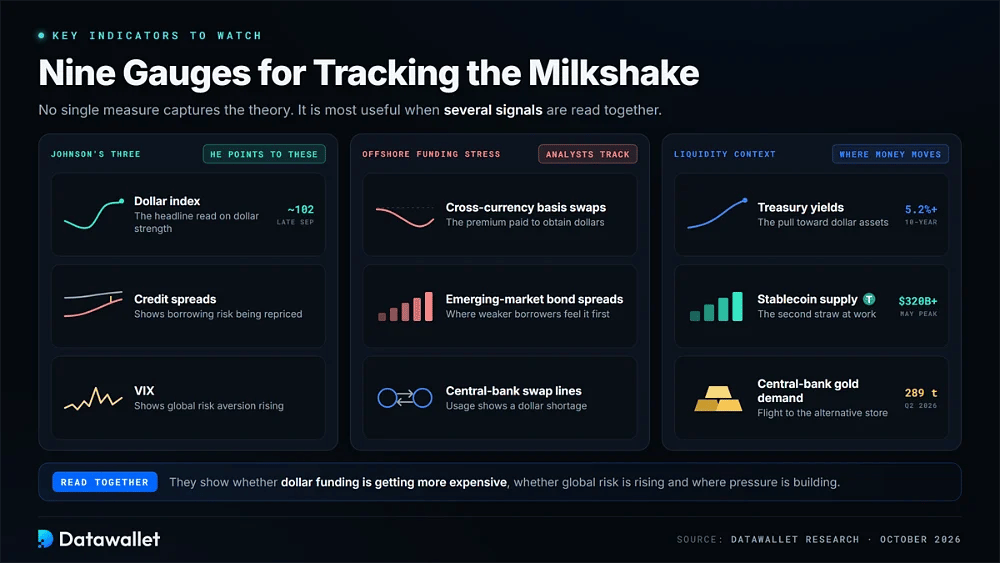
Ни один рыночный показатель не отражает Dollar Milkshake Theory целиком. Эта концепция полезнее, когда несколько сигналов рассматриваются вместе, особенно индекс доллара, доходность казначейских облигаций и индикаторы стресса внешнего фондирования. Предложение стейблкоинов и спрос центральных банков на золото добавляют контекст о том, как ликвидность перемещается между долларовыми активами и альтернативными средствами сбережения.
Джонсон прямо указал на индекс доллара, кредитные спреды и VIX, а аналитики также отслеживают кросс-валютные базисные свопы, спреды облигаций развивающихся рынков и использование своп-линий центральных банков. В совокупности эти показатели демонстрируют, дорожает ли долларовое финансирование, растёт ли глобальный риск и где накапливается давление на ликвидность.
Выводы
Dollar Milkshake Theory полезнее всего как модель последовательности: сначала укрепляется доллар, затем следует суверенный стресс, а защитные активы выигрывают позже. События 2026 года достаточно хорошо соответствуют начальной фазе, включая более высокие ставки в США, ужесточение условий финансирования и ослабление рисковых активов. Более раннее снижение доллара напоминает, что эта последовательность не линейна.
Эту теорию стоит воспринимать как инструмент для анализа, а не как точный прогноз. Движения индекса доллара, доходность казначейских облигаций, предложение стейблкоинов и покупки золота центральными банками могут дать более полезную информацию, чем любой отдельный прогноз. Ни один из этих показателей не заменяет самостоятельного изучения вопроса и консультации специалиста перед вложением средств в биткоин, золото или валюты.