比较顶级代币化白银资产
1. Kinesis Silver (KAG)
Kinesis Silver 按市值计算是最大的代币化白银资产,也是唯一向持有者支付收益的此类资产。每枚代币代表一金衡盎司已分配的成色为999的金条,存放于遍布六大洲的有保险金库中。
其收益是我们将其排在第一位的主要原因。持有者每月会收到白银,资金来源于 Kinesis 交易费收入的 15% 份额,而不是另一种代币的奖励。
主要缺点是兑换门槛。实物交割仅限通过 Kinesis 金库中心以200盎司的整数倍进行,这使大多数散户买家难以购买金条。交易也集中在 Kinesis 交易所。
优点
- 持有者可获得由平台交易手续费支持的月度收益,并直接以白银支付。
- 与传统的金条托管安排不同,金库保管和保险不收取存储费用。
- 储备每年接受两次独立审计,分配的金条存放于六大洲。
缺点
- 实物赎回起点为200盎司,远高于大多数散户的购买量。
- 流动性主要集中在 Kinesis 交易所,而不是分布在各大交易平台。
- 发行方控制铸造和保管,这与严格的去中心化原则相冲突。
2. iShares 白银信托(SLVon)
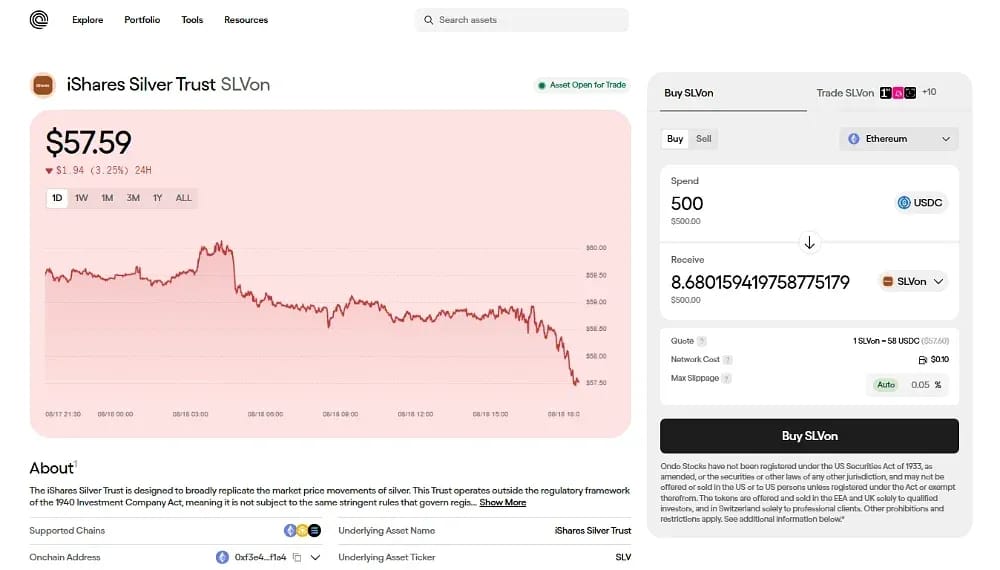
SLVon 由 Ondo Finance 在链上发行,代表 iShares Silver Trust(最大的白银 ETF)的代币化份额。每个代币对应一份 SLV 份额,而不是让持有者对可提取的实物金属享有求偿权。
这一结构决定了该产品的定位。买家可获得受监管的 ETF 敞口,并可在周末交易。Ondo 还接受 SLVon 作为永续合约的抵押品,使同一头寸既能提供价格敞口,也能充当保证金。
Binance Alpha 上架后,势头加速。2025年12月的转账量约为1.17亿美元,环比增长十二倍。美国居民无法购买 SLVon,持有人也无权将其兑换为金银条块。
优点
- 无需等待市场开放时间,即可全天候交易规模最大的白银 ETF。
- 可在 Ondo 永续合约上用作保证金抵押品,释放原本闲置的资金。
- 由 BlackRock 信托托管提供支持,带来加密原生代币所缺乏的机构监督。
缺点
- 由于对代币化 ETF 份额的证券限制,美国居民无法使用。
- 不赋予对实物金属的任何权利,持有人需承担 ETF 及发行方结构带来的风险。
- 相对于实物支持的白银代币,流通供应量仍然有限,导致二级市场深度变薄。
3. Matrixdock Silver (XAGm)
Matrixdock Silver 将机构级托管标准应用于链上白银。每枚代币均由伦敦金银市场协会认可的银条全额分配支持,并由独立机构对每一单位入库白银进行核验。
迁移到 Sui 后,XAGm 成为该网络上原生发行的首个机构级白银资产。Sui Foundation 投入了资金库资本,香港的 OSL 后来也同时上架了 Matrixdock 的黄金和白银代币。
我们认为它更适合企业财库,而非零售买家。直接铸造需要身份验证,且最低金额为1万美元。因此,较小的投资者需要使用二级市场,或选择以克计价的替代产品。
优点
- 以 LBMA 认可的金条全额配置,并对每一单位入库金条进行独立核验。
- 可作为抵押品用于借贷和交易应用,而不是闲置在钱包中。
- OSL 在香港上线该代币后,受监管场所的接入情况有所改善。
缺点
- 直接铸造要求最低1万美元并完成完整的身份核验,因此大多数散户买家无法使用。
- 促销期的零铸造费用只是暂时的,因此未来的成本结构仍不确定。
- 二级市场流动性仍低于同一发行方的黄金同类产品。
4. 白银(GRAMS)
GRAMS是 Token Teknoloji 的产品,与一克成色为999的金条挂钩。由于每个单位仅代表一克,买家只需几美元即可入场,而无需购买整盎司。
供应量通过铸造与销毁机制与金库储备保持一致。金属入库时铸造代币,出库时销毁代币,因此流通供应量反映的是经核实的持有量,而不是发行方的承诺。
GRAMS 同时运行在 Avalanche 和 Polygon 上,为持有者提供两个结算网络可选。流动性仍集中在少数交易场所。储备透明度也依赖发行方的定期审计,而非持续的链上证明。
优点
- 按克定价让买家只需几美元即可入手,而不必购买整整一金衡盎司。
- 同时运行于 Avalanche 和 Polygon,持有者可以选择费用更低的结算网络。
- 智能合约通过自动铸造和销毁来执行严格的一比一锚定。
缺点
- 流通量较小,限制了机构买家一次能够交易的规模。
- 交易深度集中在少数平台,导致较大订单的价差扩大。
- 储备验证依赖发行方的定期审计,而非持续的公开证明。
5. Dominion Silver (SILV)
Dominion Silver 将分配式实物贵金属带到 Solana。每个代币代表一金衡盎司,存放于位于得克萨斯州沃思堡、符合 LBMA 标准的金库中,金条单独存放并以序列号标识,而非混合存放。
铸造按现货价格加 1.5% 的费用进行,该代币在 Orca、Raydium 和 Sunrise 上交易。首日交易量超过 300万美元,约占 Solana 上代币化商品交易的 60%,对于一个新资产而言深度非同寻常。
购买前有两点需要注意。实物赎回尚未上线,发行方目标是在发布后三到六个月内开通,而SolidProof 审查确认其拥有冻结余额和永久委托权限。
优点
- 金条按序列号分配并隔离存放,因此持有的资产可以被识别,而不是混入公共储备中。
- 通过与 Orca、Raydium 和 Sunrise 的深度整合,它在上线首日的流动性强于大多数新发行的金属代币。
- Solana 的结算为频繁调整仓位的持有者提供不到一美分的交易成本和近乎即时的最终性。
缺点
- 实物赎回尚未开放,因此金条权益在实践中仍未经检验。
- 发行方保留冻结权限和永久委托权限,这意味着余额可能被冻结或收回。
- 市值接近600万美元,使其远小于上述成熟的白银代币。
什么是代币化白银资产?
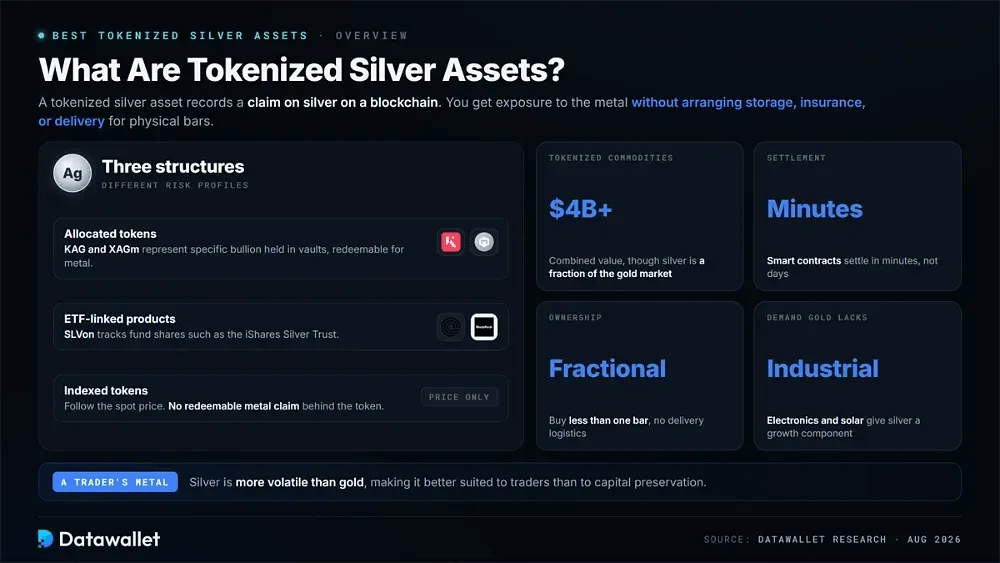
代币化白银资产在区块链上记录对白银的索取权。购买后,您可以获得金属价格的敞口,而无需为实物银条安排保险、存放或交付。
该类别主要由三种风险特征不同的结构构成。KAG 和 XAGm 等分配型代币代表存放在金库中的特定金银条。SLVon 等 ETF 挂钩产品追踪基金份额,而指数型代币跟随现货价格,但不提供可赎回金属的权利。
发行和转账通过智能合约处理,支持碎片化所有权,并可在数分钟而非数天内完成结算。代币化大宗商品的总价值现已超过40亿美元,不过白银仍只占黄金市场的一小部分。
白银在各方面的表现并不与黄金相同。电子产品和太阳能制造业的需求为其带来了黄金所不具备的工业增长因素。它的波动性也更大,因此更适合交易者,而不适合用于保值。
白银冲击及其给持有者的教训
白银在其近期交易历史中既出现了最强劲的上涨,也出现了最剧烈的单日下跌。代币化持有者完整经历了这些波动,因此在确定仓位大小时,这一事件是重要的背景。
上涨与反转是如何展开的
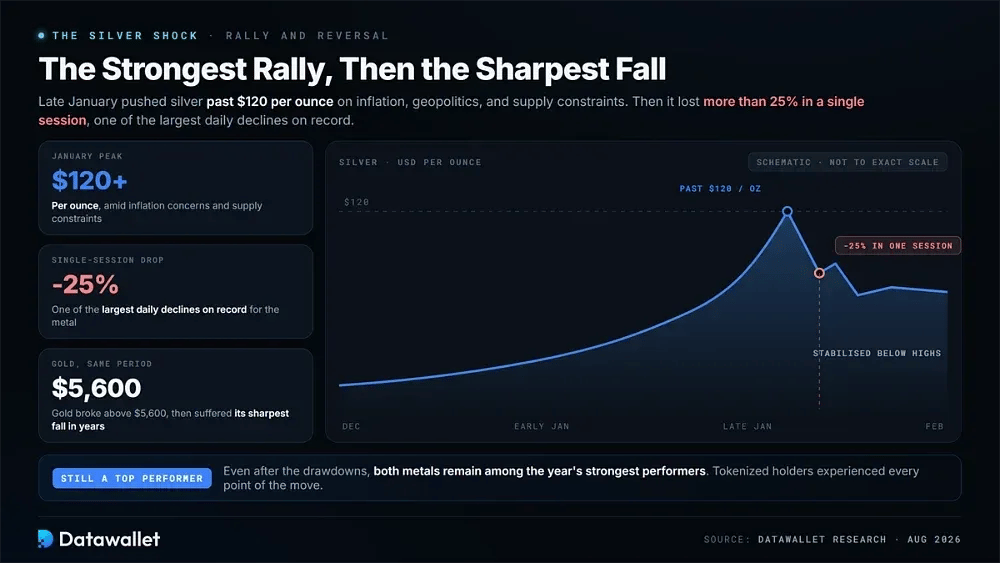
1月下旬,两种贵金属均大幅上涨。在通胀担忧、地缘政治风险和供应紧张的背景下,白银突破每盎司120美元。同期黄金升至5,600美元以上。
随后出现了反转。白银在单个交易日内下跌超过25%,创下该金属有史以来单日最大跌幅之一。黄金也出现了多年来最急剧的下跌,随后在前期高点下方企稳。
即便经历了这些回撤,两种金属仍是今年表现最强劲的资产之一。对代币持有者而言,教训很明确:安全的金库保管并不能降低白银本身带来的波动性。
代币化白银为何在结构上保持稳健
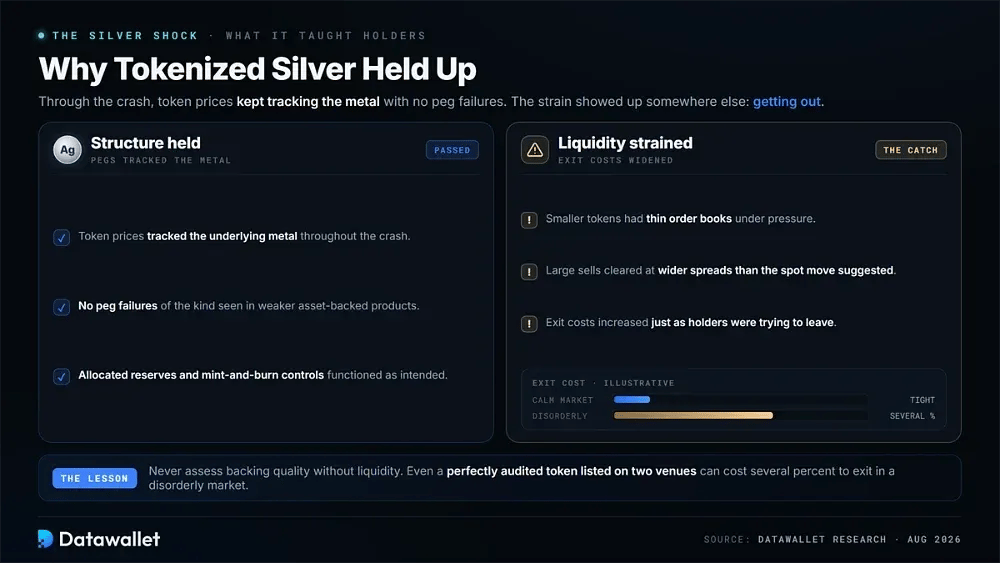
在暴跌期间,代币价格持续跟踪标的金属,没有出现较弱的资产支持产品中的脱锚情况。分配储备以及铸造与销毁机制按预期运作。
流动性更难处理。规模较小的代币订单簿更薄,因此大额卖单成交时的价差比现货价格走势所显示的更大。结果是,在持有者试图离场时,退出成本反而上升。
评估储备质量时不能不考虑流动性。即使是经过完美审计的代币,如果只在两个平台上市,在无序的市场中退出也可能要付出数个百分点的成本。
如何选择代币化白银资产
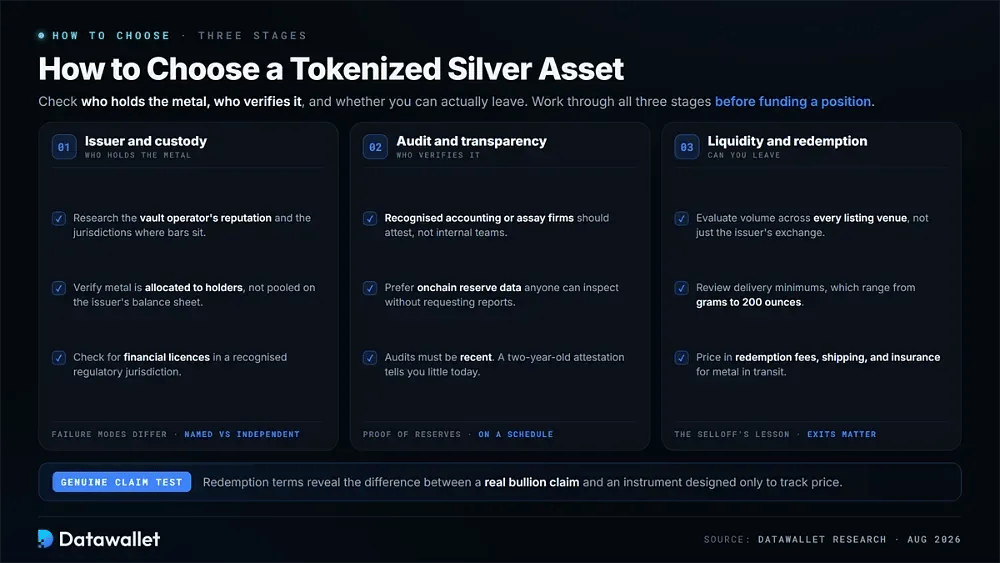
选择白银代币需要核查谁持有底层金属以及谁对其进行核验。您还需要了解是否可以进行实物交割。在建立头寸之前,请先完成以下三个步骤。
步骤1:评估发行方与托管
首先请确定,您是接受由具名托管机构持有资产,还是更倾向于使用储备独立于发行方保管的资产。两种结构都可行,但其失效方式有所不同。
检查安全协议和金库所在地:
- 请研究金库运营方的声誉以及金条的存放司法管辖区。
- 请核实金属是分配给代币持有者,还是汇集在发行方的资产负债表中。
- 请核实发行方是否持有认可监管辖区的金融牌照。
第 2 步:分析审计与透明度
独立的储备金证明可定期确认每枚代币仍对应存放在金库中的金属。此处涵盖的各类资产在验证频率上差异很大。
留意是否有频繁的第三方金属储备核验:
- 请确认鉴证工作由认可的会计师事务所或检验机构进行,而非内部团队。
- 请选择公布链上储备数据的平台,让持有者无需索取报告即可自行核查。
- 请确保所发布的审计报告是近期的,因为两年前的鉴证报告如今参考价值有限。
步骤 3:评估流动性和赎回
这次抛售表明,退出与入场同样值得重视。赎回条款也揭示了真正的黄金权益与仅用于追踪价格的工具之间的差别。
查看交易量和实物交割流程:
- 请评估所有上架该代币的平台的每日交易量,而不只是发行方自家交易所。
- 请查看实物交割的最低数量,范围从几克到 200 盎司不等。
- 请了解赎回费、运输费用,以及涵盖运输途中金属的保险安排。
代币化白银资产监管
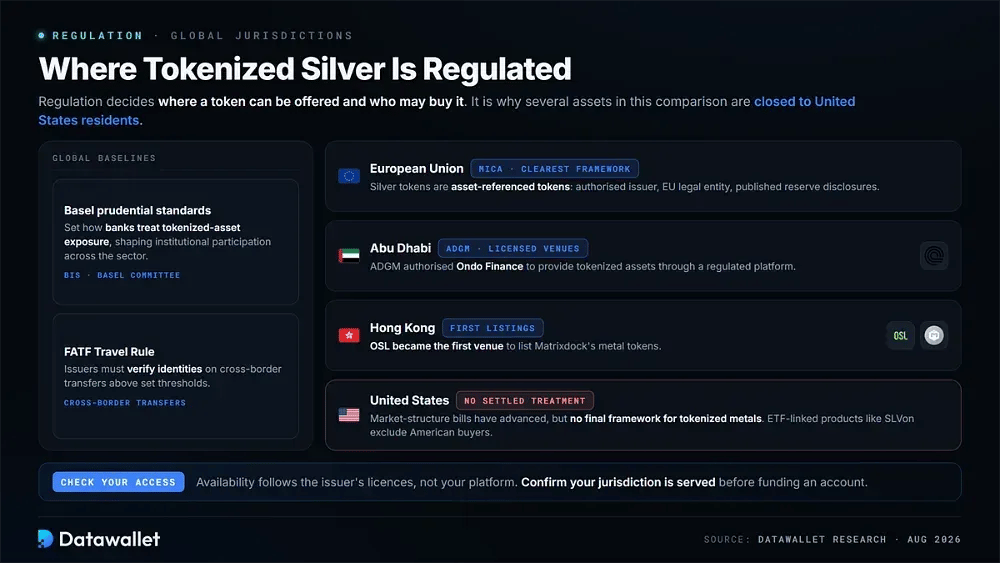
监管决定了代币可在何处发售以及谁可以合法购买。各司法辖区的规则不同,这也是本次比较中有多种资产不向美国居民提供的原因。
巴塞尔委员会的审慎标准规定了银行如何处理代币化资产的风险敞口,影响着整个行业的机构参与。发行方还必须履行金融行动特别工作组 Travel Rule义务,对超过规定阈值的跨境转账进行身份核验。
全球司法辖区与监管框架
最清晰的框架来自欧盟的加密资产市场监管规则。挂钩大宗商品的白银代币属于资产参考型代币类别。发行人必须获授权,在欧盟境内设立正式的法律实体,并发布储备披露信息。
海湾地区和亚洲的监管机构迅速转向为交易场所发放牌照,而不是禁止它们。Abu Dhabi 的 ADGM 已获授权 Ondo Finance 通过受监管平台提供代币化资产。在香港,OSL 成为首个上架 Matrixdock 金属代币的交易场所。
美国对与大宗商品挂钩的代币仍缺乏明确的监管处理方式。国会已推进市场结构立法,但尚未出台针对代币化金属的最终框架。这种不确定性正是包括 SLVon 在内的 ETF 关联产品将美国买家排除在外的原因。
合规与安全标准
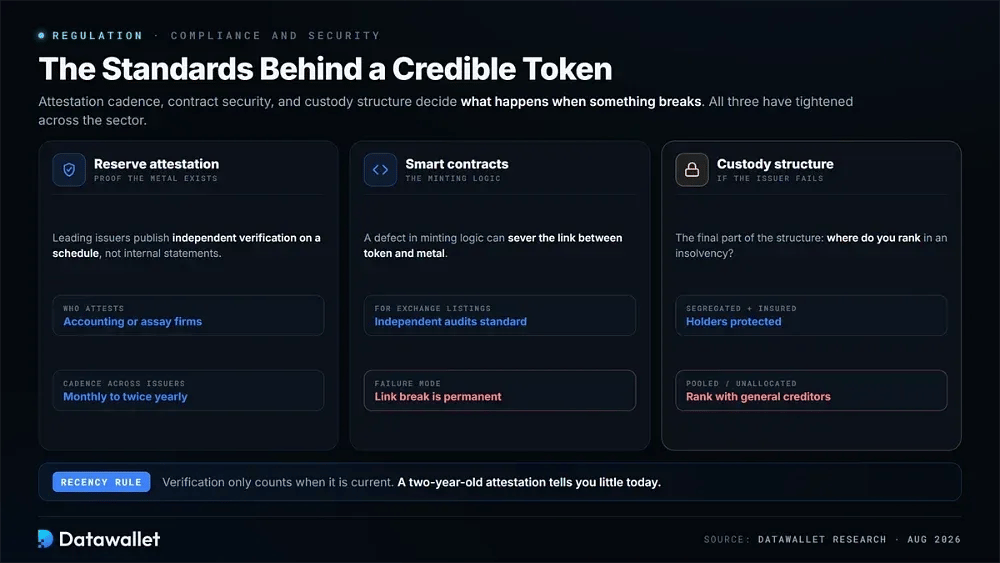
整个行业对储备证明的标准已变得更加严格。主要发行方现在会按计划发布独立验证报告,而不再依赖内部声明,但发布频率从每月一次到每年两次不等。
智能合约安全同样重要。铸造逻辑中的缺陷可能切断代币与其底层金属之间的联系。因此,对于寻求交易所上市的发行方,独立的智能合约审计已成为标准做法。
托管是整个结构的最后一环。隔离且有保险的金库保管可在发行方倒闭时保护持有人。若采用混合或未分配的存储方式,持有人在破产时可能只能与其他债权人同等受偿。
如何购买代币化白银
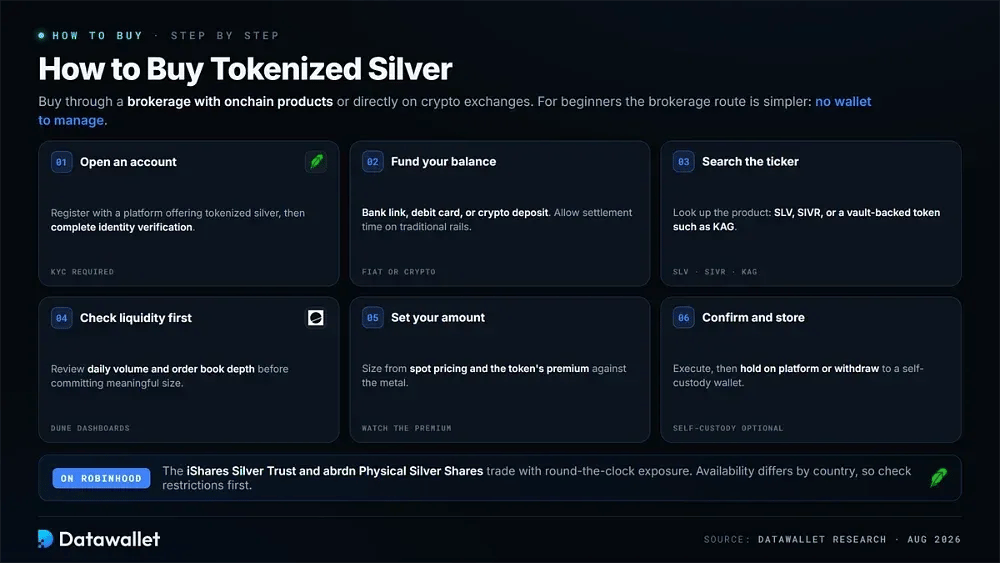
代币化白银既可以通过提供链上产品的券商购买,也可以直接在上线这些代币的加密货币交易所购买。对初学者而言,券商途径更简单,因为无需管理钱包。
请按以下步骤完成您的首次购买:
- 开设账户:在提供代币化白银产品的平台(如 Robinhood)注册,然后完成身份验证。
- 为您的余额充值:通过银行链接、借记卡或加密货币充值转入资金,并请预留传统渠道的结算时间。
- 搜索代码:查找您想要的具体产品,无论是 SLV、SIVR,还是 KAG 等由金库支持的代币。
- 先检查流动性:在投入较大金额之前,请使用Dune analytics查看每日交易量和订单簿深度。
- 设定金额:根据现货价格以及该代币相对于金属的交易溢价来决定数量。
- 确认并存放:执行订单,然后决定是继续留在平台上持有,还是提现到自托管钱包。
Robinhood 用户可以交易 iShares Silver Trust 以及 abrdn Physical Silver Shares ETF,两者均可全天候交易。各国家和地区的可用性有所不同,因此开户前请查看相关的适用限制。
代币化白银资产风险
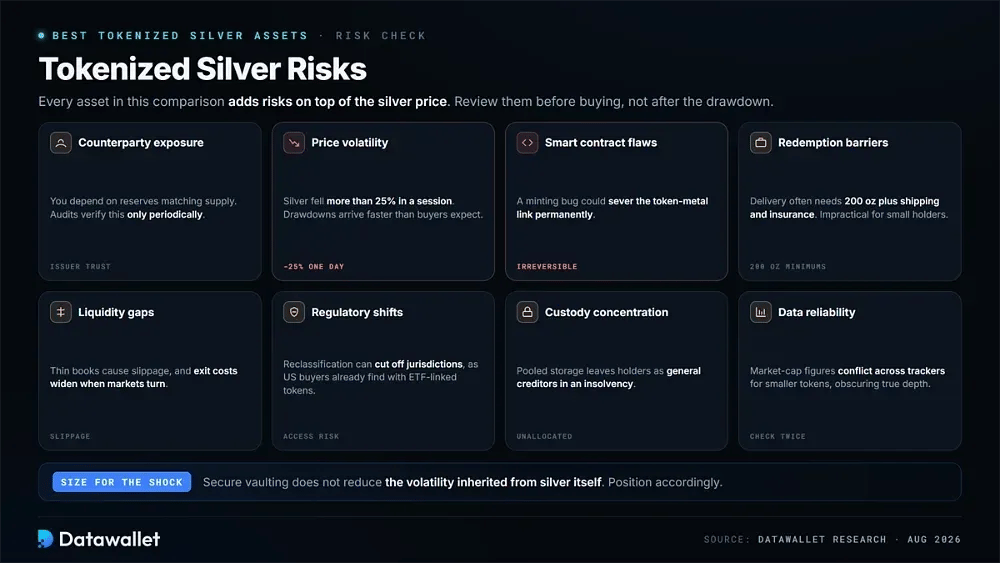
此对比中的每种资产,除银价波动外还带来额外风险。购买前了解这些风险,可以避免持有者措手不及而蒙受损失。
投资前请考虑以下风险因素:
- 对手方风险:您依赖发行方维持与流通供应量相匹配的储备,而独立审计仅定期对此进行核实。
- 价格波动:在这轮反转中,白银单个交易日跌幅超过 25%,因此回撤来得比大多数买家预期的更快。
- 智能合约缺陷:铸造或转移逻辑中的漏洞可能会永久切断代币与金库中金属之间的联系。
- 赎回门槛:实物交割通常要求至少200盎司,另加运输和保险费用,这使得金属条对小额持有者并不实用。
- 流动性缺口:订单簿深度不足会导致较大订单出现滑点,而在市场陷入混乱时,退出成本恰恰会扩大。
- 监管变化:分类规则的变化可能按司法管辖区限制访问,美国买家在购买与 ETF 挂钩的代币时已经遇到这种情况。
- 托管集中度:在混合或未分配存放的情况下,若发行方破产,持有人将仅作为普通债权人受偿。
- 数据可靠性:对于较小的代币,各追踪平台的市值数据相互矛盾,使交易者难以了解真实的可用深度。
总结
代币化白银让买家无需处理金库或金银商,即可获得白银敞口。该市场已足够成熟,在不同的支持结构之间提供了有意义的选择。Kinesis 在规模和收益方面领先;SLVon 更适合寻求受监管 ETF 敞口的买家。
请选择适合预期用途的结构。长期持有者更适合选择带有赎回权的实物分配代币。与 ETF 挂钩的产品和指数类产品更适合只需要价格敞口的交易者。
流动性值得与资产的支持物给予同等关注。购买前请查看当前成交量并核实审计安排,同时请记住,标的资产仍是新兴市场结构中波动较大的大宗商品。
我们的方法
我们依据发行方文档、储备证明以及来自 CoinMarketCap 和 CoinGecko 的市场数据对这些资产进行排名,而不是依赖宣传材料。任何没有可验证支持安排的资产均被排除。
六项标准决定了排名:
- 支持质量:我们检查了代币代表的是已分配的金条、基金份额还是价格指数挂钩,因为这一区别决定了持有人实际拥有什么。
- 审计透明度:我们审查了由谁执行储备验证、证明报告的发布频率,以及持有者能否自行查验。
- 赎回权利:我们考察了实物交割的最低数量、费用和适用司法管辖区,认为实际可获得性比理论上的权利更有参考价值。
- 流动性深度:我们比较的是各平台的交易量,而非宣传数字,并对在发行方自有平台之外也有交易的资产赋予更高权重。
- 网络接入:我们评估了结算网络和钱包兼容性,更青睐可在成熟公链上使用的代币,而非封闭系统。
- 监管状况:我们考察了牌照、各司法管辖区的可用性,以及每家发行方在主要市场如何应对合规义务。
白银价格和代币供应量不断变化。这些数据在发布前已对照发行方披露信息和市场追踪工具核对,但在投入资金之前,仍应再次确认最新数据。