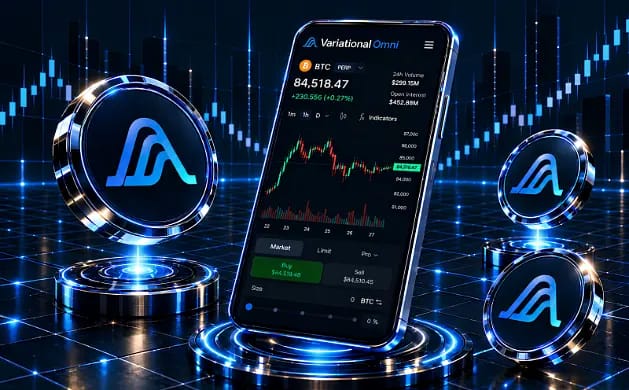

Depuis deux ans, les plateformes de contrats à terme perpétuels suivent largement le modèle d'Hyperliquid : lancer un carnet d'ordres, attirer des teneurs de marché et subventionner la liquidité par des points. Variational adopte une autre approche, estimant que ce modèle commence à se fragiliser dès que le trading s'étend au-delà d'un petit groupe de crypto-actifs de premier plan.
Il utilise plutôt un protocole peer-to-peer où chaque position repose dans son propre contrat d'entiercement, tandis qu'une seule table interne fournit toutes les cotations. Ce modèle économique permet de proposer zéro frais et des remboursements des pertes, et rend viables des contrats perpétuels sur matières premières sur des marchés que de nombreuses plateformes concurrentes ne peuvent pas soutenir.
L'événement de génération du jeton $VAR étant confirmé pour le T4 2026, ce guide présente la structure sous-jacente de Variational, les marchés accessibles aux traders et les risques liés à sa conception.
Qu'est-ce que Variational ?
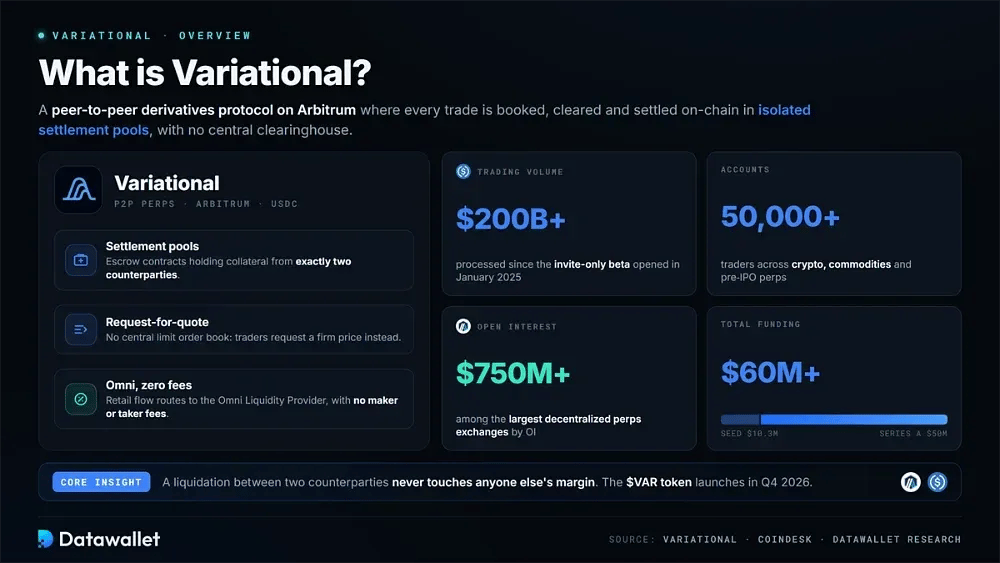
Variational est un protocole de trading de produits dérivés peer-to-peer construit sur Arbitrum. Les transactions sont enregistrées, compensées et réglées on-chain via des contrats intelligents d'entiercement isolés appelés pools de règlement. Chaque pool contient le collatéral d'exactement deux contreparties et applique automatiquement des règles convenues à l'avance couvrant la margin, les paiements de financement et la liquidation, sans recourir à une chambre de compensation centralisée.
Le protocole n'utilise pas de carnet d'ordres à cours limité centralisé. Il fonctionne plutôt selon un modèle de demande de cotation. Omni, sa première application, envoie tout le flux des particuliers à l'Omni Liquidity Provider, une table de tenue de marché verticalement intégrée qui combine les prix de plateformes d'échange centralisées, de DEX et de places OTC, sans facturer de frais maker ni taker.
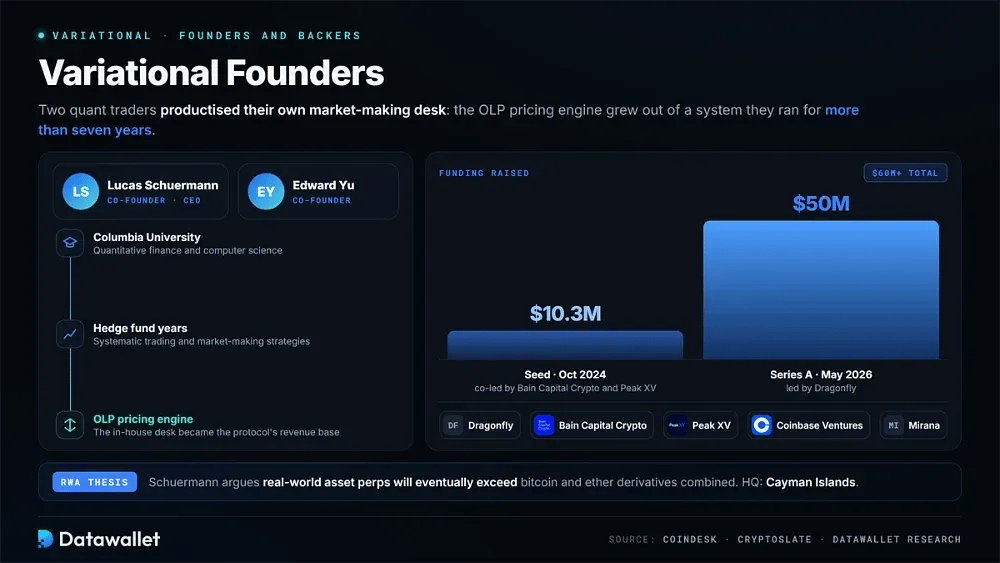
Le projet a d'abord levé 10,3 millions de dollars lors d'un tour de table d'amorçage en octobre 2024, codirigé par Bain Capital Crypto et Peak XV Partners. Une série A de 50 millions de dollars menée par Dragonfly a suivi en mai 2026, portant le financement total à plus de 60 millions de dollars.
Variational a ouvert sa bêta sur invitation en janvier 2025. Depuis, elle a traité plus de 200 milliards de dollars de volume sur plus de 50 000 comptes, tandis que l'open interest a dépassé 750 millions de dollars. Elle se place ainsi parmi les plus grandes plateformes d'échange décentralisées de contrats perpétuels en open interest, avant le lancement de son jeton au T4 2026.
Comment fonctionne Variational ?
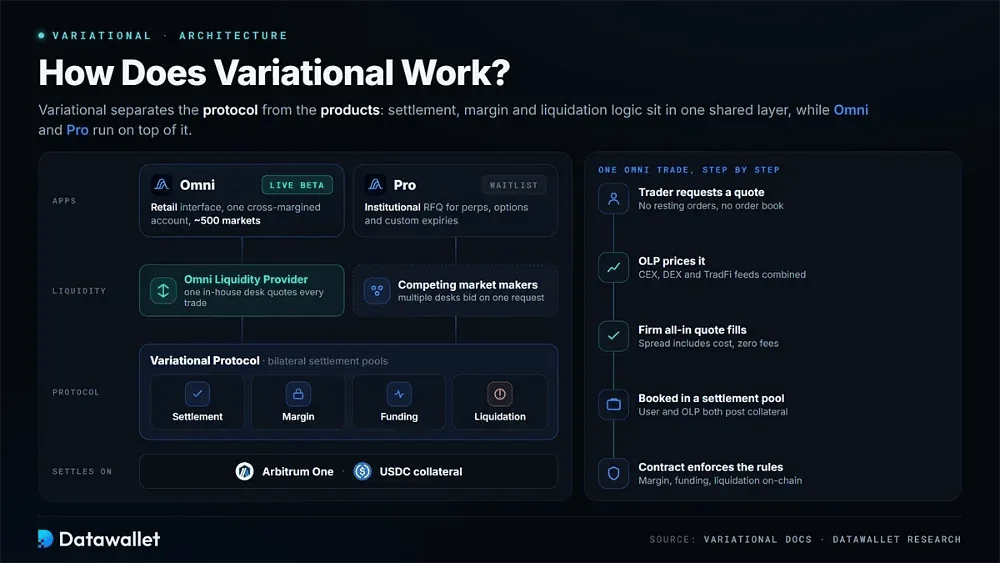
Variational sépare le protocole sous-jacent des produits qui fonctionnent dessus. La logique de règlement, de marge et de liquidation se situe au niveau du protocole. Omni fournit l'interface de trading grand public, tandis que Pro est conçu pour les utilisateurs institutionnels.
1. Pools de règlement et compensation peer-to-peer
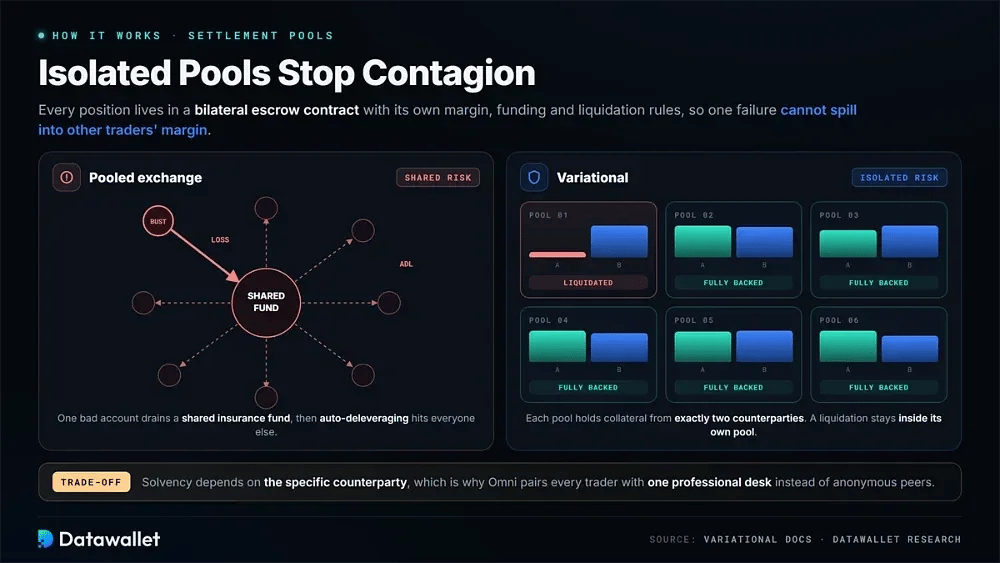
Chaque position Variational est détenue dans un pool de règlement bilatéral, un contrat intelligent de séquestre utilisé par deux contreparties qui déposent chacune une garantie. Les exigences de marge, les mécanismes de financement et les seuils de liquidation sont inscrits dans le contrat, qui continue d'appliquer ces règles tant que les positions restent ouvertes.
Une liquidation entre ces deux parties n'affecte donc la marge de personne d'autre. Si un pool de règlement devient insolvable, les pools sains restent entièrement collatéralisés et continuent de payer normalement. Cela supprime le risque de contagion et de pertes mutualisées que peuvent connaître les plateformes de type plateforme d'échange lorsque l'auto-deleveraging se propage via des fonds d'assurance partagés.
Le compromis est une plus grande dépendance à la qualité de la contrepartie que sur une plateforme d'échange à pool commun. La solvabilité dépend de l'entité concernée au sein du pool de règlement, c'est pourquoi Omni associe chaque trader particulier à une seule table professionnelle plutôt qu'à des pairs anonymes.
2. Omni
Omni est la première application construite sur le Variational Protocol et le produit que la plupart des traders particuliers utilisent. Il offre un compte unique en marge croisée pour des contrats perpétuels sur des actifs crypto et traditionnels, avec environ 500 marchés actifs. L'exécution est sans frais de gas, et la garantie en USDC est déposée directement sur Arbitrum One.
Comme Omni demande des cotations plutôt que de s'appuyer sur des ordres en attente, il peut prendre en charge des actifs difficiles à amorcer via un carnet d'ordres. Son moteur de référencement a pris en charge plus de 1 000 marchés à son pic, dont les principales cryptomonnaies, des altcoins de longue traîne, des jetons nouvellement lancés et des contrats sur matières premières dont le prix est indexé sur des marchés de référence externes.
L'exécution se fait via un prix coté tout compris. Le spread intègre le coût de négociation au lieu de séparer les frais du slippage. Les principales paires offrent un effet de levier jusqu'à 50x, tandis que les ordres take-profit, stop-loss, à cours limité et à déclenchement fonctionnent à peu près comme leurs équivalents sur les places de négociation centralisées.
3. L'Omni Liquidity Provider (OLP)
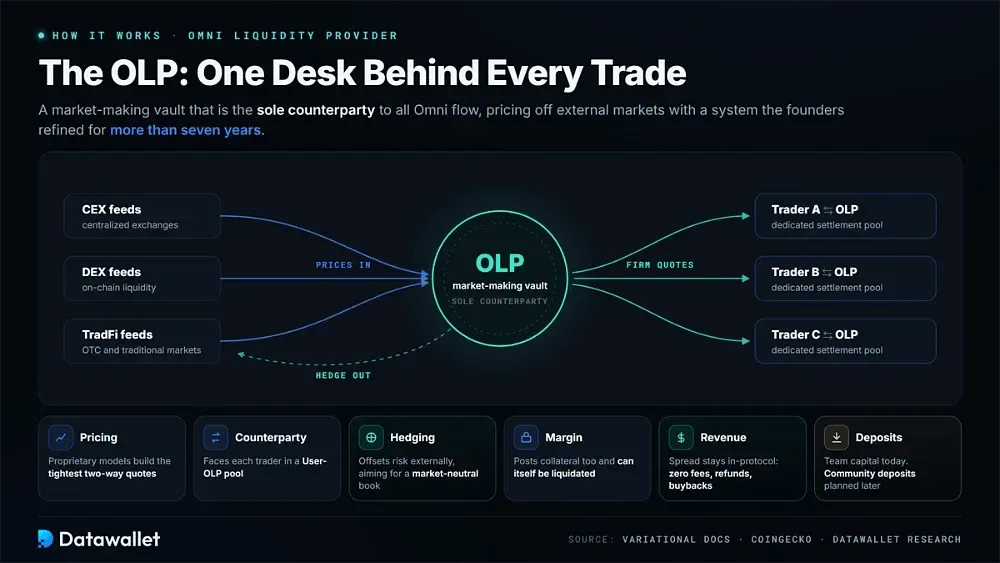
L'OLP est un vault de tenue de marché et la seule contrepartie de chaque transaction passée via Omni. Son moteur de prix s'appuie sur des flux de données CEX, DEX et TradFi et repose sur un système que les fondateurs perfectionnent depuis plus de sept ans.
Le rôle de l'OLP recouvre plusieurs fonctions distinctes :
- Tarification : des algorithmes propriétaires traitent les informations en temps réel des plateformes d'échange centralisées, des DEX et des marchés traditionnels pour produire les cotations bidirectionnelles les plus serrées possible.
- Contrepartie : chaque trader fait face à OLP via un pool de règlement User-OLP dédié, plutôt que de négocier directement contre des pairs anonymes.
- Couverture : OLP compense le risque directionnel sur des plateformes externes, en gagnant le spread tout en cherchant à maintenir son portefeuille global proche de la neutralité de marché dans la durée.
- Marge : l'utilisateur et l'OLP déposent leur collatéral selon les mêmes règles du pool de règlement ; le desk peut donc lui-même être liquidé s'il enfreint les exigences de marge.
- Revenus : Les revenus du spread restent dans le protocole au lieu d'aller à des teneurs de marché externes, ce qui aide à financer l'absence de frais, les remboursements de pertes et les rachats pour la trésorerie.
- Dépôts : le capital de l'équipe alimente actuellement le vault. Les dépôts de la communauté sont prévus une fois qu'OLP aura établi un historique market-neutral sur mainnet.
4. Variational Pro
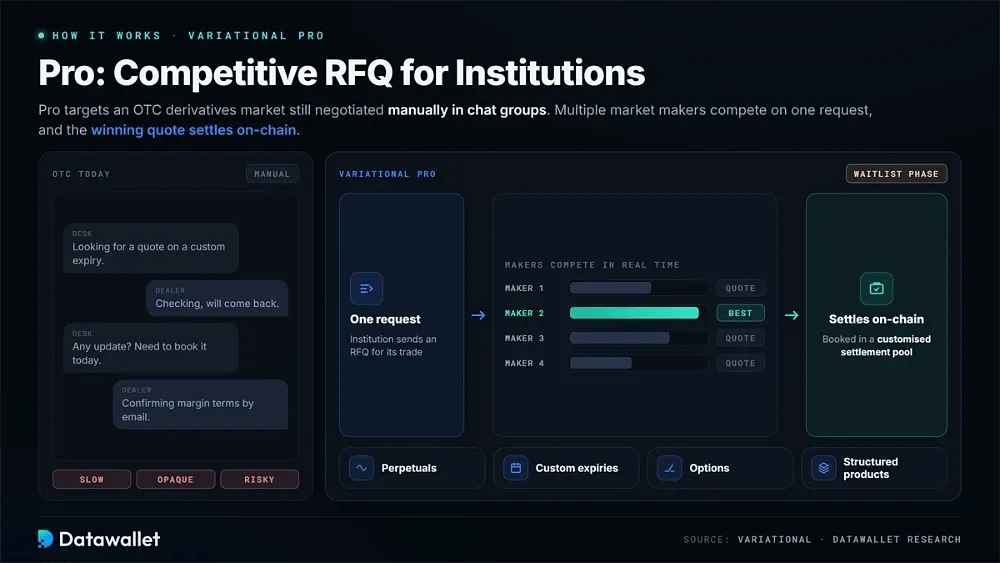
Pro est l'application institutionnelle de Variational. Elle cible un marché de produits dérivés de gré à gré où de nombreuses transactions sont encore négociées manuellement via des groupes de discussion. Le produit étend le système RFQ en permettant à plusieurs teneurs de marché professionnels de se concurrencer en temps réel pour une même demande, après quoi la cotation gagnante est réglée on-chain.
Les pools de règlement peuvent être personnalisés, ce qui permet à Pro de gérer des échéances convenues bilatéralement, des options et des produits structurés, en plus des contrats perpétuels classiques. Son univers concurrentiel comprend donc les traditionnels courtiers OTC de cryptomonnaies et les plateformes d'options, et pas seulement les DEX de contrats perpétuels destinés aux particuliers.
Pro est encore en phase de liste d'attente, l'équipe se concentrant sur Omni. Variational décrit néanmoins le produit comme son point d'entrée à long terme vers les flux institutionnels, avec l'objectif d'automatiser les processus de comptabilisation, de compensation et de marge qui rendent aujourd'hui les produits dérivés bilatéraux lents, opaques et risqués sur le plan opérationnel.
Variational Markets
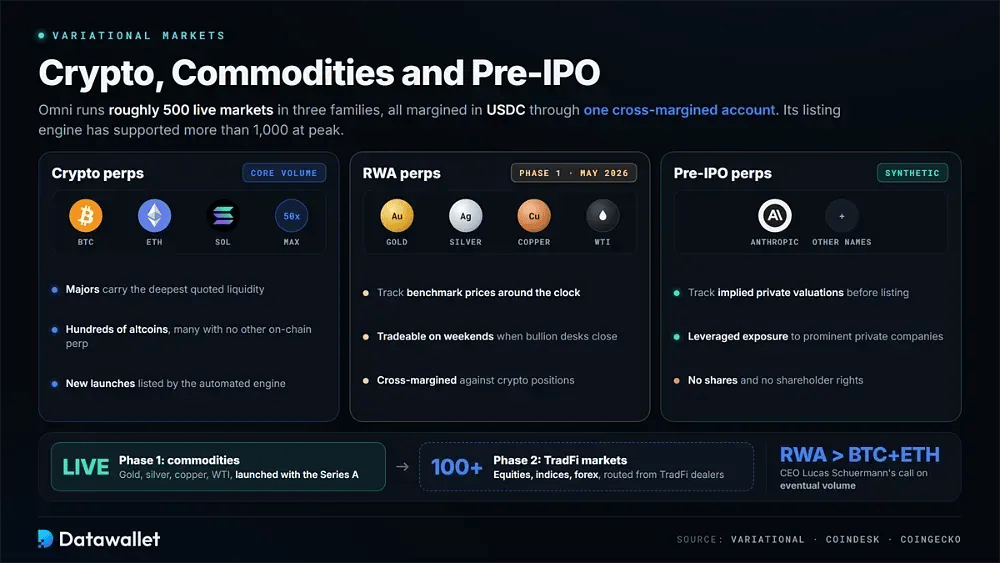
Omni ne se limite plus aux perpétuels crypto : il inclut aussi les matières premières et l'exposition à des sociétés privées. Chaque marché est margé en USDC via un compte unique en marge croisée. Trois familles de marchés couvrent actuellement les principales catégories de produits.
1. Contrats perpétuels crypto
Les contrats perpétuels crypto restent la principale source du volume d'échanges d'Omni. La couverture va de BTC et ETH aux jetons de longue traîne rarement disponibles sur les plateformes à carnet d'ordres. Comme OLP puise sa liquidité sur des marchés externes, de nouvelles cotations peuvent être ajoutées rapidement sans campagnes d'incitation distinctes.
La gamme de perp crypto comprend :
- Principales cryptomonnaies : les contrats BTC, ETH et SOL offrent jusqu'à 50x d'effet de levier et disposent de la liquidité cotée la plus profonde de la plateforme.
- Altcoins : des centaines de paires de moyenne capitalisation et de longue traîne sont disponibles, dont beaucoup sans autre référencement de contrats perpétuels on-chain.
- Nouveaux lancements : le moteur automatisé peut lister des jetons récemment émis, ce qui offre aux traders une exposition précoce tout en leur permettant de définir leur risque.
2. Contrats perpétuels RWA
Les contrats perpétuels sur matières premières ont été lancés en mai 2026 dans le cadre de la phase 1 du déploiement d'actifs du monde réel de Variational, en même temps que la série A. Les contrats suivent les prix de référence en continu et se règlent en USDC, ce qui reflète l'extension plus large des contrats à terme perpétuels au-delà des marchés de cryptomonnaies.
Les marchés RWA actifs comprennent :
- Or : l'exposition via contrats perpétuels suit le cours spot de l'or et reste négociable le week-end, lorsque les bureaux traditionnels de lingots sont fermés.
- Argent et cuivre : les contrats sur métaux précieux et industriels peuvent être couverts en marge croisée avec des positions crypto au sein du même compte.
- Pétrole brut WTI : le contrat perpétuel sur ce référentiel énergétique est devenu un terrain notable de découverte des prix le week-end lors des périodes de volatilité géopolitique.
3. Perps pré-IPO et expansion vers la TradFi
Omni prend également en charge les contrats perpétuels pre-IPO, des contrats synthétiques qui suivent les valorisations implicites d'entreprises privées avant leur introduction en bourse. Les traders peuvent s'exposer avec effet de levier à de grands noms du non coté, y compris ceux abordés dans notre guide sur le trading des contrats à terme pre-IPO d'Anthropic, sans détenir d'actions ni bénéficier de droits d'actionnaire.
La phase 2 de la feuille de route RWA prévoit plus de 100 marchés traditionnels couvrant actions, indices et forex. Plutôt que de bâtir la liquidité via des carnets d'ordres on-chain, Variational prévoit de l'acheminer directement depuis des teneurs de marché TradFi. Le PDG Lucas Schuermann soutient que les contrats perpétuels RWA finiront par dépasser les volumes cumulés de BTC et d'ETH.
Cette stratégie place Variational en concurrence directe avec les marchés Hyperliquid déployés par des builders sous HIP-3, ainsi qu'avec des plateformes dédiées aux RWA comme Ostium. Chacun poursuit une exposition TradFi on-chain à travers une structure de marché différente.
Comment trader sur Variational Omni
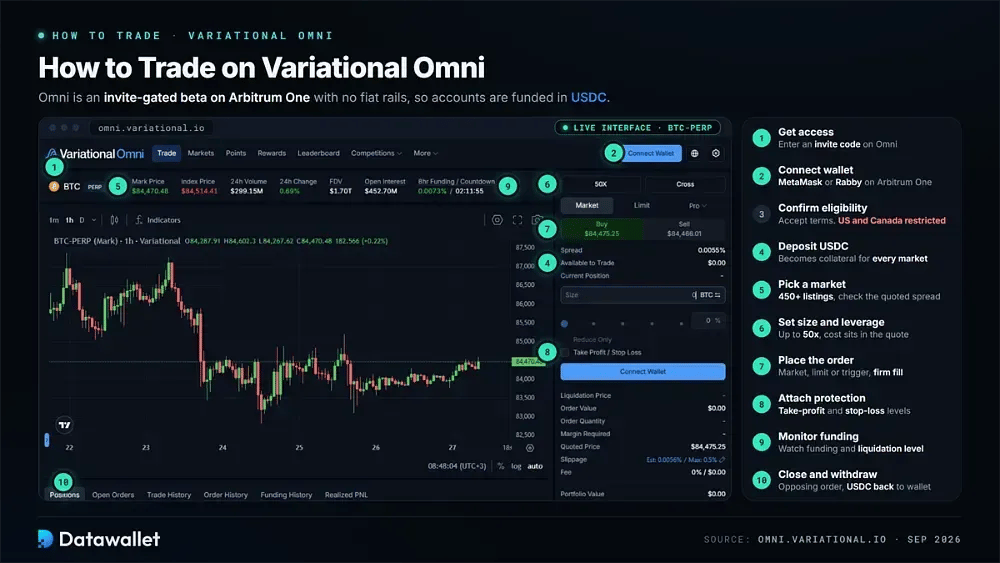
Omni reste une bêta privée sur invitation sur Arbitrum One. Le mainnet public doit ouvrir dans les semaines précédant le TGE de $VAR. Il n'existe aucun canal de financement en monnaie fiat : les comptes doivent donc être alimentés en crypto.
Une première session type se déroule ainsi :
- Obtenir l'accès : rendez-vous sur omni.variational.io et saisissez un code d'accès valide. La bêta privée reste sur invitation jusqu'au lancement du mainnet public.
- Connecter un wallet : Reliez un wallet EVM tel que MetaMask ou Rabby sur Arbitrum One, ou connectez-vous sur mobile via le flux de code QR.
- Confirmez votre éligibilité : Acceptez les conditions d'utilisation. Les résidents des États-Unis et du Canada sont désignés comme personnes soumises à restrictions et ne peuvent pas trader.
- Dépôt d'USDC : envoyez des USDC sur Arbitrum vers votre compte Omni, où ils servent de garantie pour tous les marchés pris en charge.
- Choisissez un marché : Parcourez plus de 450 cotations couvrant les cryptos, les matières premières et des sociétés pré-IPO, et examinez le spread affiché avant de choisir la taille de votre position.
- Définir l’effet de levier : sélectionnez votre taille de position et votre effet de levier, jusqu’à 50x, en gardant à l’esprit que le prix tout compris affiché inclut déjà le coût d’exécution.
- Passez l'ordre : soumettez un ordre au marché, à cours limité ou déclenché. OLP fournit un prix ferme exécuté immédiatement après acceptation.
- Ajoutez une protection : définissez des niveaux de take-profit et de stop-loss pour limiter l'effet des mouvements brusques lorsque vous êtes éloigné de la plateforme.
- Surveillez le financement : suivez les paiements de financement et le niveau de liquidation estimé dans le panneau des positions à mesure que le marché évolue.
- Clôturez et retirez : sortez de votre position avec un ordre opposé, puis transférez vos USDC vers votre wallet Arbitrum quand vous le souhaitez.
Frais, spreads et financement de Variational
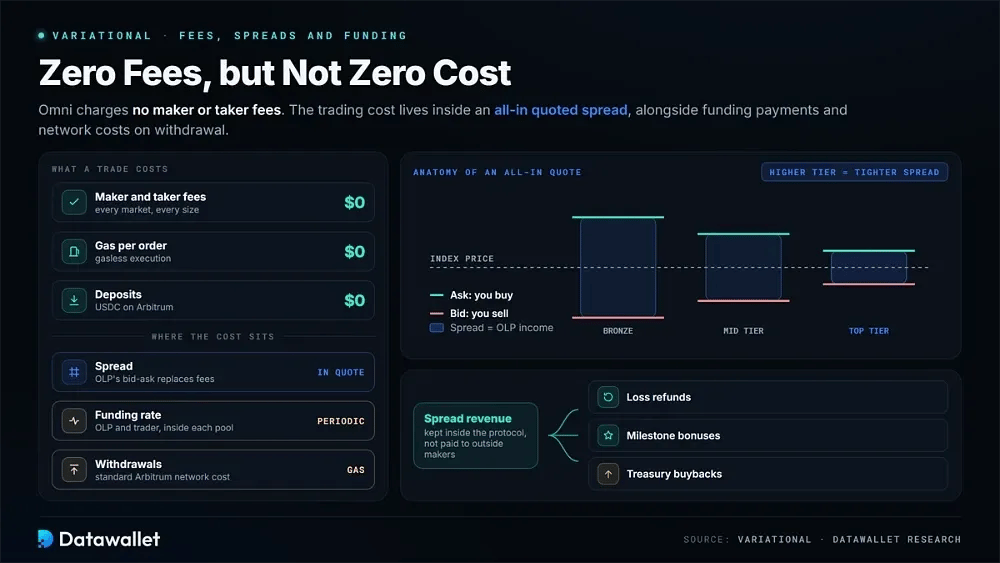
Omni annonce des frais de trading définitivement nuls, ce qui ne rend pas pour autant l'exécution gratuite. Les coûts de trading sont intégrés aux spreads affichés ; il est donc important de comprendre la tarification, ainsi que les funding et les récompenses, avant de décider de la taille d'une position.
Le détail du coût total se décompose ainsi :
- Frais de trading : les frais maker et taker sont nuls sur tous les marchés et pour toutes les tailles de position, et les ordres individuels ne nécessitent pas de paiement de gas.
- Spread : OLP gagne la différence entre son prix d'achat et son prix de vente, en remplacement des frais maker-taker utilisés par d'autres plateformes.
- Remises sur le spread : les niveaux de récompense supérieurs bénéficient de spreads effectifs plus serrés, comme dans les structures de frais VIP des plateformes d'échange classiques.
- Funding rates : des paiements périodiques maintiennent les prix des contrats perpétuels alignés sur les valeurs de l'indice et circulent entre l'OLP et le trader au sein de chaque pool.
- Retraits : le dépôt sur Omni est gratuit, tandis que les frais habituels du réseau Arbitrum s'appliquent lors du retrait d'USDC.
- Recyclage des revenus : les revenus du spread servent à rembourser des pertes, à verser des bonus d'étape et à racheter des jetons pour la trésorerie, plutôt qu'à rémunérer des teneurs de marché externes.
Remboursements des pertes Omni : explications
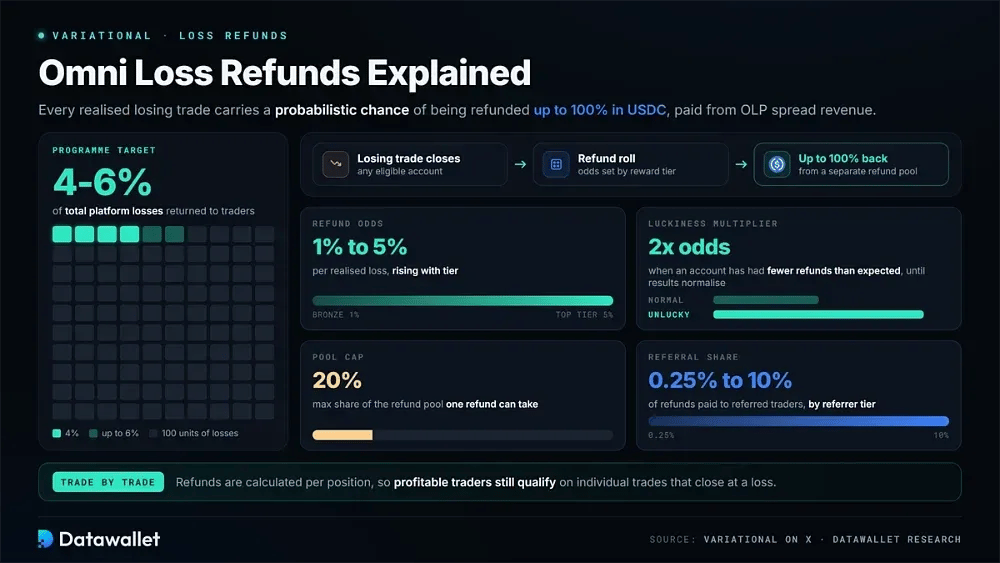
Les remboursements de pertes sont le mécanisme de récompense emblématique d'Omni et reposent sur la structure OLP verticalement intégrée. Chaque fois qu'un compte éligible réalise une transaction perdante, il existe une probabilité que jusqu'à 100 % de la perte soit remboursée en USDC. Le programme est conçu pour restituer environ 4–6 % des pertes totales de la plateforme.
Le mécanisme repose sur plusieurs éléments mobiles :
- Probabilité de remboursement : chaque perte réalisée a une probabilité de remboursement de 1 à 5 %, déterminée par le niveau de récompense du compte à partir de Bronze.
- Multiplicateur de chance : si un compte a reçu moins de remboursements que ne le laissent attendre les statistiques, ses chances doublent jusqu'à ce que les résultats se normalisent.
- Part de parrainage : les parrains reçoivent entre 0,25 % et 10 % des remboursements versés aux traders parrainés, selon leur propre niveau.
- Plafond du pool : un remboursement ne peut dépasser 20 % du pool de remboursement dédié, ce qui évite qu'une seule transaction ne l'épuise.
- Source de financement : les remboursements proviennent des revenus de spread d'OLP, conservés dans des pools distincts du capital de trading du vault.
- Neutre en matière de rentabilité : les remboursements sont calculés transaction par transaction, ce qui signifie que les traders rentables peuvent tout de même en recevoir sur des positions individuelles clôturées à perte.
Points Variational et airdrop $VAR
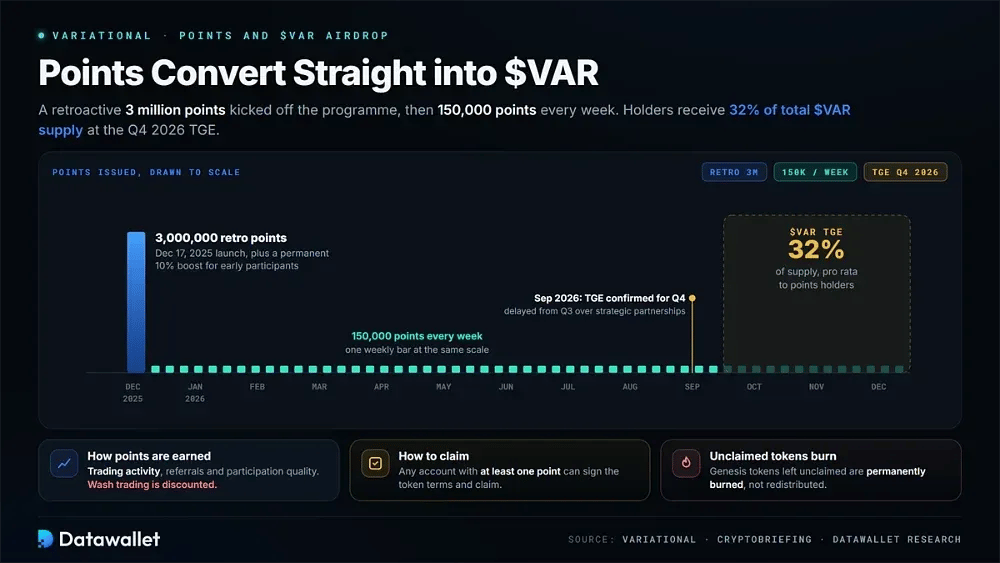
Omni a lancé son programme de points le 17 décembre 2025, avec une distribution rétroactive de 3 millions de points aux traders existants. Les premiers participants ont aussi reçu un bonus permanent de 10 %. Depuis le lancement, 150 000 points supplémentaires sont attribués chaque semaine selon l'activité de trading, les parrainages et la qualité de la participation, tandis que le wash trading est explicitement écarté.
Ces points se convertissent directement en airdrop de genèse. En septembre 2026, Variational a confirmé que le TGE de $VAR est prévu pour le T4 2026. Les détenteurs de points recevront 32 % de l'offre totale de jetons au prorata, et les comptes disposant d'au moins un point peuvent signer les conditions du jeton et le réclamer.
Les distributions hebdomadaires de points se poursuivront jusqu'au TGE. Le lancement a été repoussé par rapport à son objectif initial du T3 en raison de partenariats stratégiques non annoncés qui, selon l'équipe, redéfiniront ses ambitions TradFi. Quiconque suit les prochains airdrops doit aussi noter que les jetons genesis non réclamés seront définitivement brûlés plutôt que redistribués.
Tokenomics de $VAR
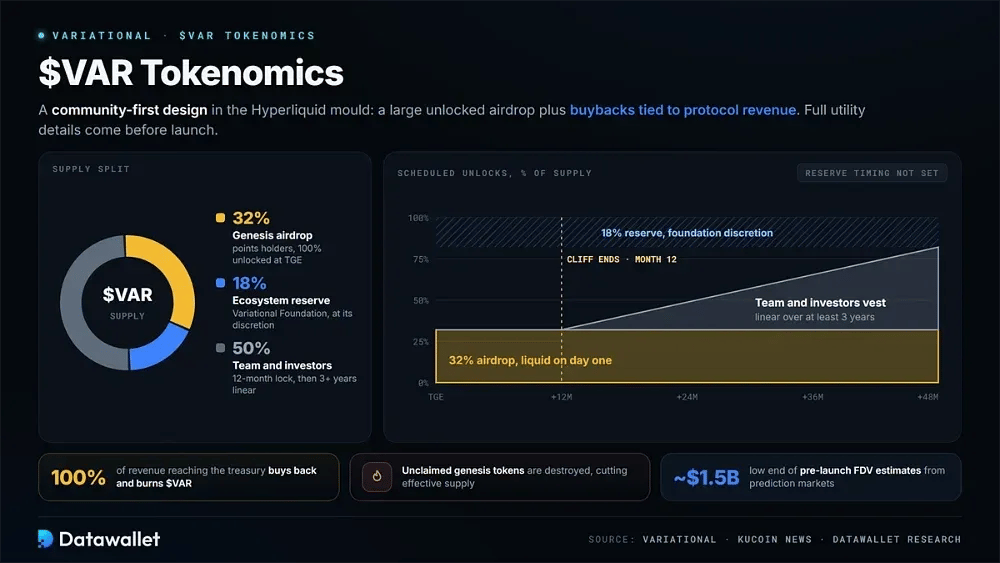
La conception initiale de $VAR suit le modèle « communauté d'abord » popularisé par Hyperliquid, qui associe un important airdrop débloqué à des rachats agressifs liés aux revenus du protocole. Variational a indiqué que les détails complets de l'utilité, y compris d'éventuelles fonctions de staking ou de réduction de frais, seront annoncés avant le lancement.
La structure annoncée répartit l'offre en trois catégories :
- Distribution initiale : 32 % de l'offre est attribué aux détenteurs de points et sera débloqué à 100 % au TGE, sans cliff ni vesting.
- Réserve de l'écosystème : 18 % sont contrôlés par la Variational Foundation pour des initiatives de croissance, les décisions d'allocation étant laissées à la discrétion de la fondation.
- Équipe et investisseurs : 50 % restent bloqués pendant 12 mois après le TGE, puis sont acquis linéairement sur au moins trois années supplémentaires.
- Rachat et destruction : la totalité des revenus qui parviennent à la trésorerie, soit 100 %, servira à racheter du $VAR sur le marché libre, puis à le détruire.
- Brûlages des jetons non réclamés : tous les jetons genesis non réclamés par les utilisateurs éligibles seront définitivement détruits, ce qui réduit encore l'offre en circulation effective.
- Débat sur la valorisation : les estimations avant le lancement issues des marchés de prédiction et d'analyse allaient d'environ 1,5 milliard de dollars de FDV à des chiffres nettement plus spéculatifs.
Ce qui compte avant le lancement de $VAR
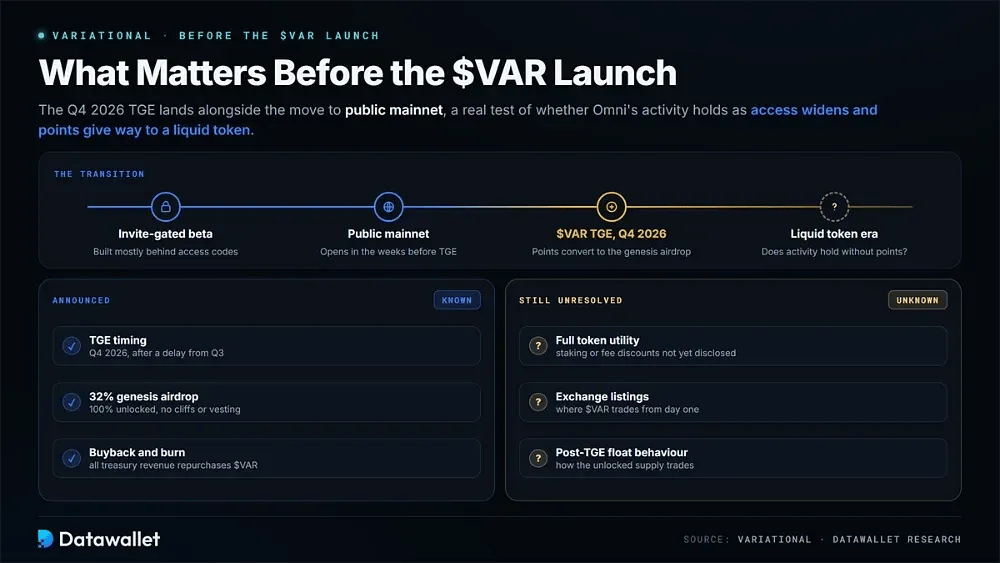
L'événement de génération de jetons du T4 2026 marquera plus que le début du trading de $VAR. Il coïncide aussi avec la transition de Variational vers le mainnet public, où une plateforme développée en grande partie dans une bêta sur invitation devra faire face à une base d'utilisateurs plus large, sans les mêmes restrictions d'accès.
La période autour du lancement devient ainsi un test important pour savoir si l'activité d'Omni peut rester soutenue à mesure que la participation s'élargit et que le programme de points actuel laisse place à un jeton liquide.
Plusieurs détails restent à éclaircir.
Variational n'a pas encore dévoilé toute l'utilité de $VAR, notamment s'il aura des fonctions au-delà de la distribution annoncée et des mécanismes liés aux revenus. Les cotations et le comportement du flottant après le TGE sont également inconnus.
Ces informations détermineront dans quelle mesure le jeton est lié à l'usage réel du protocole, plutôt que de servir simplement de point d'arrivée à la campagne de points, et devraient donner une image plus claire de la manière dont Variational compte fidéliser les utilisateurs après le lancement.
Variational est-il sûr ?
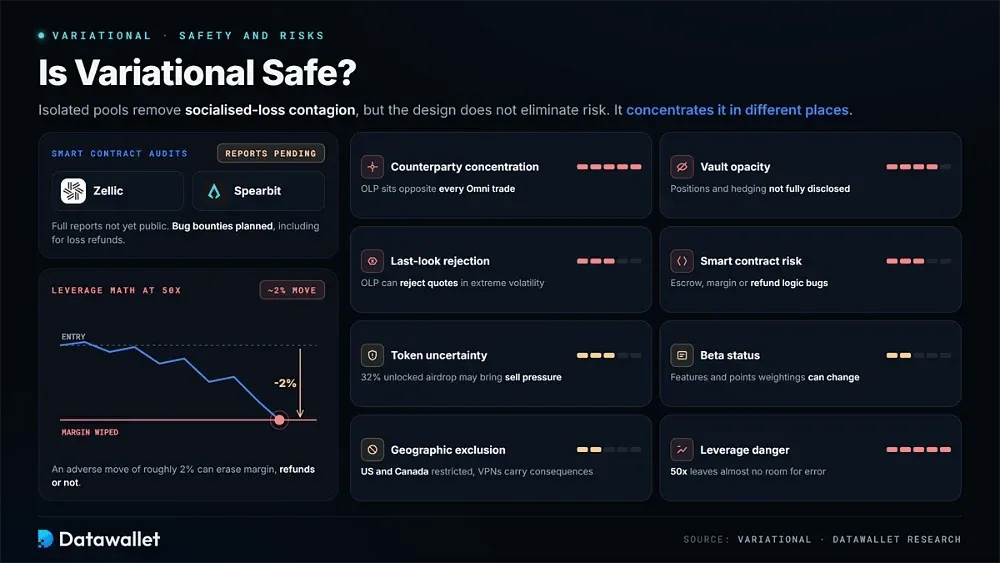
Les smart contracts de Variational ont fait l'objet d'audits par Zellic et Spearbit, deux sociétés de sécurité réputées. Les rapports publics complets n'avaient pas été publiés au moment de la rédaction, et l'équipe a indiqué que des programmes de bug bounty sont prévus autour de fonctionnalités comme les remboursements de pertes. Sa structure de pool peer-to-peer supprime aussi la contagion des pertes mutualisées observée sur les plateformes à pool commun lors d'événements tels que le krach du 10 octobre.
L'architecture n'élimine pas le risque. Elle le concentre plutôt dans différentes parties du système, ce qui oblige les traders à comprendre leur exposition avant d'effectuer un dépôt de capital significatif.
Les principaux risques comprennent :
- Concentration des contreparties : l'OLP se place en face de chaque transaction Omni, ce qui rend sa solvabilité essentielle pour tous les pools de règlement de la plateforme.
- Opacité du vault : OLP ne divulgue pas entièrement ses positions ni la performance de sa couverture ; les utilisateurs dépendent donc des rapports de l'équipe pour évaluer la santé du vault.
- Rejet par last look : en cas de volatilité extrême, la structure RFQ permet à l'OLP de rejeter des cotations, ce qui peut empêcher les exécutions au moment où les traders souhaitent le plus exécuter.
- Risque lié aux contrats intelligents : les audits réduisent la probabilité de vulnérabilités, mais ne peuvent pas éliminer les bugs exploitables dans la logique d'escrow, de margin ou de remboursement.
- Statut bêta : Omni est encore une bêta privée à accès restreint, ce qui signifie que les fonctionnalités, la pondération des points et les règles d'accès peuvent changer à la discrétion de l'équipe.
- Exclusion géographique : les utilisateurs aux États-Unis et au Canada sont soumis à des restrictions, et le contournement par VPN peut entraîner des conséquences juridiques et sur l'éligibilité.
- Danger de l'effet de levier : avec un effet de levier de 50x, un mouvement défavorable d'environ 2 % peut anéantir entièrement la marge, indépendamment du programme de remboursement.
- Incertitude sur le jeton : L'utilité finale de $VAR et ses cotations restent inconnues, tout comme le comportement du flottant après le TGE. Un airdrop entièrement débloqué à hauteur de 32 % crée aussi un risque de pression vendeuse précoce.
Comment Variational se compare-t-il à Hyperliquid ?
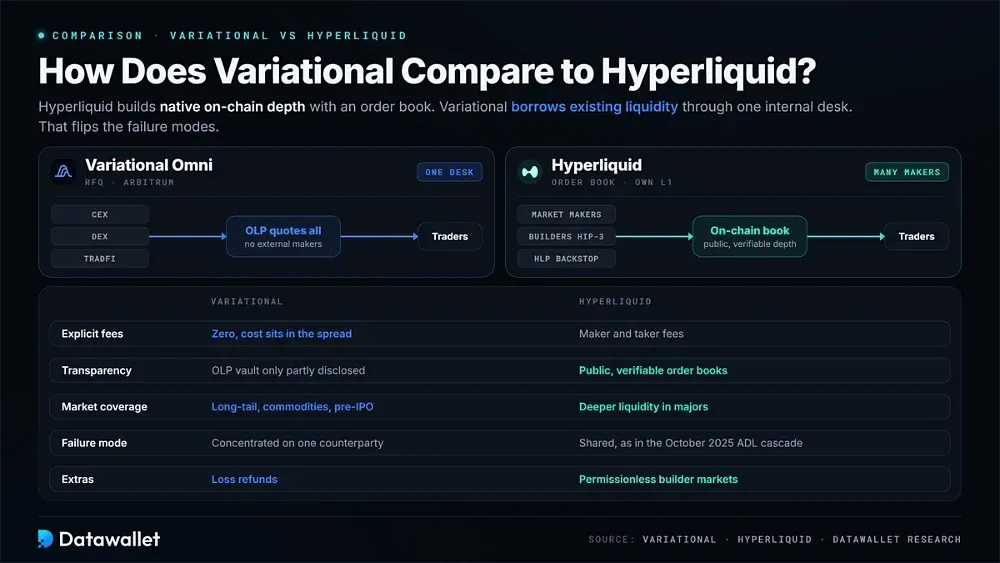
Hyperliquid reste la référence. La plateforme exploite un carnet d'ordres entièrement on-chain sur sa propre Layer 1, avec le vault HLP qui soutient les liquidations, tandis que des teneurs de marché externes fournissent l'essentiel des cotations. Variational inverse cette structure : pas de carnet d'ordres ni de teneurs externes, mais un desk interne unique qui cote tous les marchés sur Arbitrum.
La principale différence tient à l'origine de la liquidité. Hyperliquid développe une profondeur on-chain native et permet aux développeurs de déployer des marchés sans autorisation. Variational puise dans la liquidité existante des CEX, des DEX et de la TradFi via OLP, estimant que les carnets d'ordres ne peuvent pas ancrer efficacement des milliers de petits marchés RWA sans incitations continues.
Les deux structures produisent aussi des modes de défaillance différents. Les utilisateurs de Hyperliquid partagent l'exposition aux événements systémiques, comme la cascade d'auto-deleveraging d'octobre 2025. Les utilisateurs d'Omni sont en revanche exposés de manière concentrée à une seule contrepartie dont les opérations ne sont que partiellement transparentes. Les concurrents à carnet d'ordres tels que Lighter sont structurellement plus proches de Hyperliquid.
Concrètement, les traders arbitrent entre frais et spreads, mais aussi entre transparence et couverture de marché. Hyperliquid propose des carnets d'ordres publics et vérifiables et une liquidité plus profonde sur les grands marchés. Variational associe des frais explicites nuls à des remboursements de pertes et à l'accès à des marchés de matières premières de longue traîne et pré-IPO que les carnets d'ordres prennent rarement en charge.
Fondateurs de Variational
Variational a été cofondée par le PDG Lucas Schuermann et Edward Yu. Leurs parcours se recoupaient en finance quantitative et en informatique, notamment à l'université Columbia. Avant de créer le protocole, tous deux ont passé des années à exploiter des stratégies de trading systématique et de tenue de marché dans des hedge funds.
Le moteur de tarification OLP est issu directement du système de tenue de marché que les fondateurs exploitaient et perfectionnaient depuis plus de sept ans sur des places traditionnelles et crypto. Plutôt que de faire appel à des fournisseurs de liquidité externes, Variational a en pratique transformé cette table de trading interne en produit et fait de sa rentabilité la base des revenus du protocole.
Schuermann est devenu le principal défenseur public de la thèse RWA du projet. Il a déclaré à CoinDesk que les contrats perpétuels sur actifs du monde réel finiront par dépasser l'ensemble des produits dérivés sur bitcoin et ether. L'entreprise, basée aux Cayman Islands, est soutenue par Dragonfly, Bain Capital Crypto, Peak XV, Coinbase Ventures et Mirana.
Conclusion
Variational fait partie des rares projets de contrats perpétuels qui tentent d'établir une structure de marché réellement différente plutôt que de construire un nouveau carnet d'ordres plus rapide. Ses pools de règlement isolés et son activité de liquidité verticalement intégrée fonctionnent avec des récompenses financées par le spread comme un système cohérent, et non comme un ensemble de fonctionnalités déconnectées.
Le modèle de trading sans frais et de remboursement des pertes repose sur une économie que les concurrents à carnet d'ordres ne peuvent pas facilement reproduire. Son catalogue RWA et pre-IPO touche aussi des marchés que l'écosystème Hyperliquid commence tout juste à aborder. Le lancement de $VAR au T4 2026, avec un airdrop entièrement débloqué de 32 % et des rachats financés par l'ensemble des revenus de la trésorerie, permettra de vérifier si cette structure peut créer une fidélité durable.
La principale limite est tout aussi claire : le même desk fixe les prix, exécute et garantit chaque transaction Omni. Les traders prêts à renoncer à la transparence du carnet d'ordres au profit d'une couverture de marché plus large et de coûts globaux plus bas peuvent trouver Omni attrayant, mais la taille des positions doit tenir compte d'un effet de levier élevé et de la confiance unique accordée à la contrepartie du système.